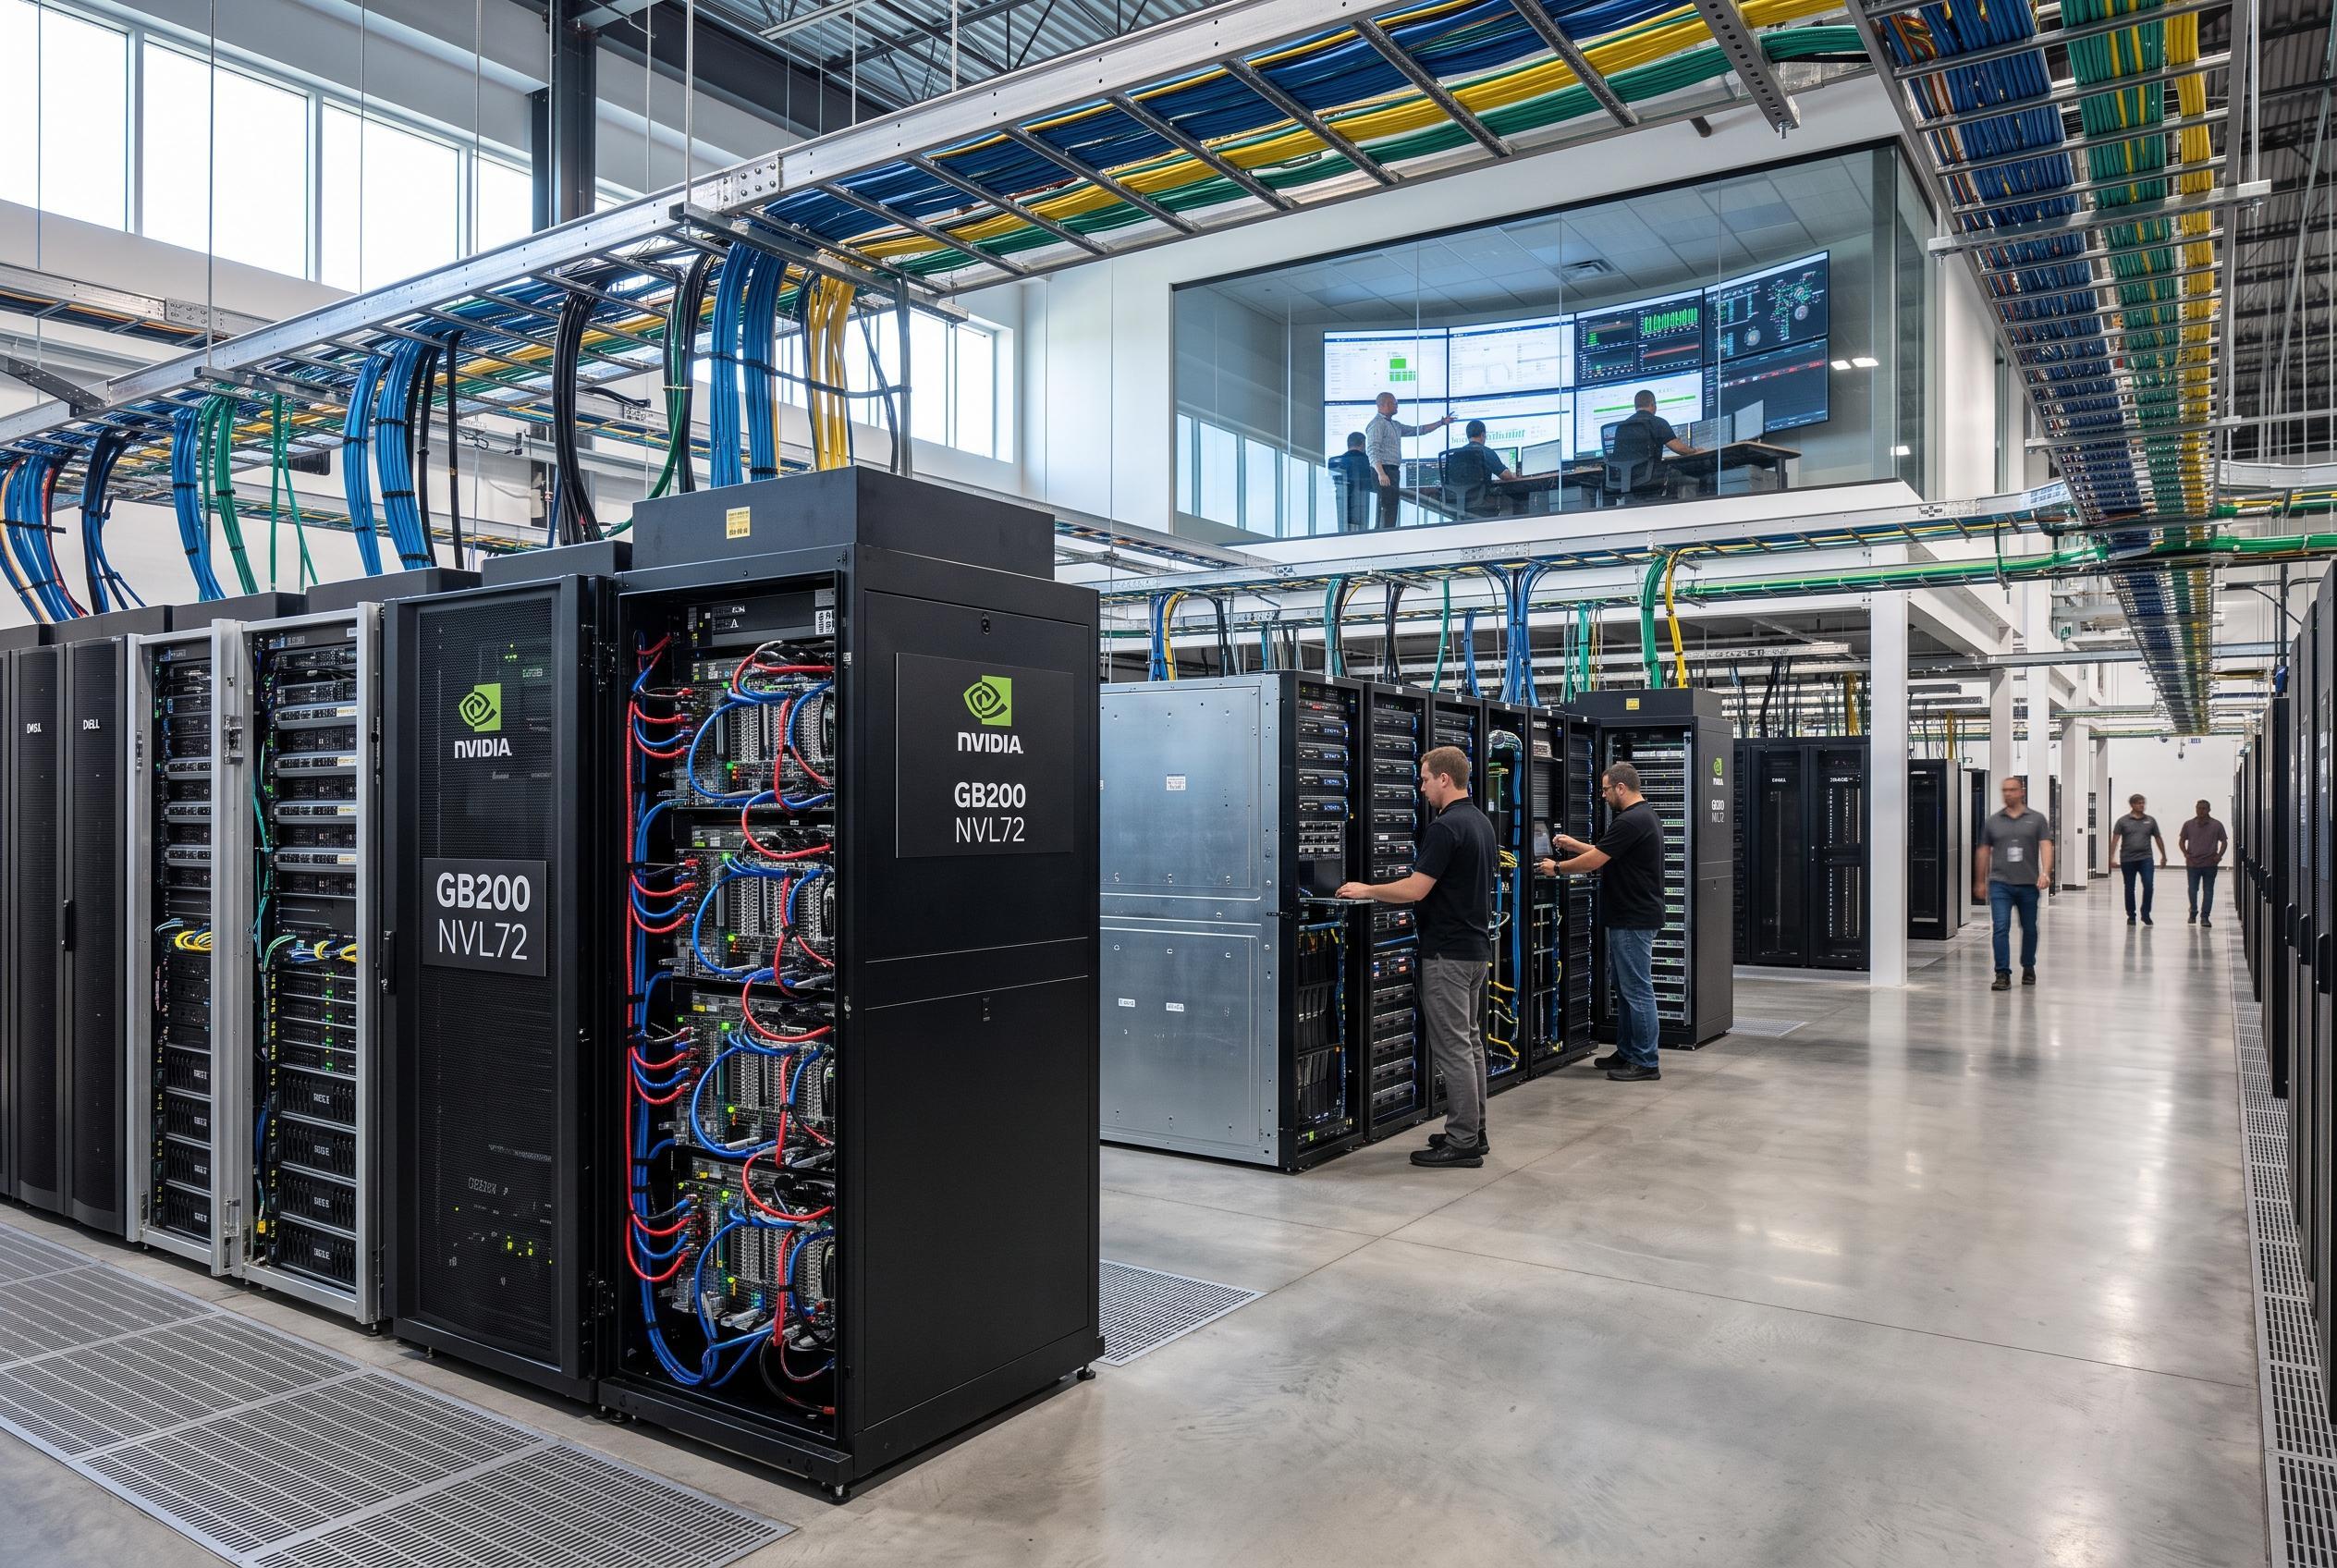
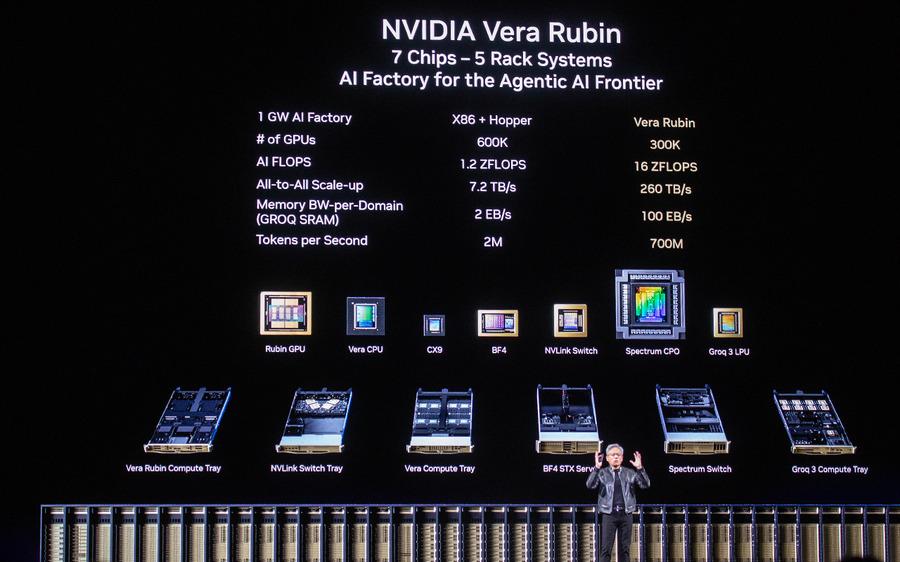
이번 주말 들어 AI 산업의 경제구조를 압축해서 보여주는 뉴스 두 개가 거의 동시에 나왔다. OpenAI는 최상위 GPT‑5.6 Sol의 API 가격을 입력 $5→$4, 출력 $30→$20으로 내렸는데, 바로 다음 날 Nvidia 고객들에게는 메모리 가격 급등 때문에 차세대 AI 서버 가격이 15% 이상 오를 수 있다는 통보가 전달됐다는 보도가 나왔다. 후자는 Bloomberg 보도를 Reuters가 전한 것이며 Nvidia가 아직 공식 확인하지 않았다는 점은 구분해야 한다. Reuters+1
이 두 사건을 하나로 묶으면 현재 AI 산업의 가장 중요한 압축 문장이 나온다.
AI를 사용자에게 파는 가격은 내려가는데, AI를 만들기 위한 물리적 원가는 올라가고 있다.
그리고 다음 주에는 이 구조를 거의 완벽하게 검증할 이벤트들이 한꺼번에 몰려 있다. 오늘 미국 현지에서 Hot Chips 2026이 시작되고, 월요일에는 Nvidia Rubin·AMD MI400·Intel Crescent Island가 같은 GPU 세션에 등장한다. 8월 26일에는 미국 PCE와 GDP 수정치가 같은 시각에 나오고, 미국장 마감 후 Nvidia 실적이 발표된다. 8월 28일에는 Fed 의장 Kevin Warsh의 첫 Jackson Hole 기조연설과 미국 고용 preliminary benchmark revision이 같은 오전 10시 ET에 겹친다. Hot Chips+3
이번 주를 그래서 단순한 “Nvidia 실적주간”으로 보기보다 AI의 판매가격·칩 원가·자본비용·거시금리가 동시에 재가격되는 주간으로 보는 편이 훨씬 정확하다.
1. 미국 시장 — 금요일은 반등했지만 이번 주 시장이 준 메시지는 전혀 낙관적이지만은 않다
금요일 S&P 500은 7,674.37로 +0.43%, 나스닥은 26,180.45로 +0.43%, 다우는 +0.98%, 러셀2000은 +0.9% 상승했다. 하지만 주간으로는 S&P 500 -1.4%, 나스닥 -2.1%, 다우 -0.8%, 러셀 -1.6%였다. S&P와 나스닥의 3주 연속 상승도 끝났다. AP News+1
반도체는 금요일에도 지수 상승을 따라가지 못했다. Nasdaq 공식 데이터 기준 SOX는 **11,731.05, -0.58%**였고, 한 주 전체로는 약 5% 하락했다. Nvidia도 금요일 214달러대에서 마감해 월요일 225달러 부근보다 낮아졌다. 즉 금요일의 broad-market 반등이 곧바로 AI semiconductor risk-on 복귀로 연결된 것은 아니다. Nasdaq Global Index Watch+1
이 부분이 특히 중요하다. 화요일 반도체 급락은 30년물 금리가 5.3%를 넘은 duration shock로 설명하기 쉬웠다. 그런데 수요일 Treasury buyback 발표로 long-end가 급락했는데도 반도체가 빠르게 되돌아오지 않았고, 금요일에도 SOX가 약했다. 따라서 이번 주 반도체 조정에는 금리 + 높은 기대치 + crowded positioning + hyperscaler custom silicon 경쟁이 함께 들어갔다고 보는 것이 합리적이다. Reuters도 다음 주 Nvidia 실적이 올해 AI 랠리의 핵심 검증 이벤트라고 평가하며, SOX가 이번 주 약 5% 밀렸다고 짚었다. Reuters
반대로 시장 전체가 risk-off로 무너지는 모습도 아니다. 금요일에는 Materials·Healthcare·Financials가 강했고 상승 종목 수가 하락 종목 수보다 많았다. 최근 미국 주식펀드에도 순유입이 이어졌다. 즉 AI mega-cap concentration은 조정받고 있지만 equity risk appetite 전체가 붕괴한 상태는 아니다. Reuters+1
2. 미국 경제 — 침체보다는 ‘성장 구성의 분화’가 더 정확하다
금요일 미국 flash PMI는 최근의 약한 고용·소매판매와 정반대의 결과를 냈다. 서비스 PMI는 56.8로 2024년 12월 이후 최고, composite PMI는 56.0으로 2022년 4월 이후 최고였다. 제조업 PMI는 53.2로 둔화했지만 여전히 확장영역이다. S&P Global은 이 흐름이 유지되면 3분기 성장률이 2분기의 1.5%에서 연율 약 3%까지 가속될 수 있다고 추산했다. Reuters
이 수치는 시장의 “bad news is bad news” 논쟁을 조금 복잡하게 만든다. 7월 고용 -2만3천 명, 소매판매 -0.6%는 소비·노동 수요의 약화를 보여줬다. 그런데 서비스경제와 기업투자는 상당히 강하다. 즉 미국은 지금 전면적인 recession보다 채용·소비와 서비스·CAPEX가 서로 다른 속도로 움직이는 경제에 가깝다. Bureau of Labor Statistics+1
Fed에게는 오히려 이런 환경이 더 어렵다. 고용만 보면 긴축 부담을 줄여야 하지만, 서비스 activity는 재가속하고 있고 Brent는 94달러다. 따라서 9월 금리인상 가능성이 완전히 사라지지 않는 것이 이상하지 않다. Reuters가 집계한 시장 가격은 9월 인상 가능성을 약 35% 수준으로 두고 있으며, 연말까지는 인상 확률이 더 높다. Reuters
지금 Nasdaq이 가장 좋아하는 조합은 “경제가 약하다”가 아니다. 경제가 충분히 강해 EPS를 지키면서 물가와 long-end만 내려오는 것이다. 금요일 PMI는 EPS에는 좋은 뉴스였지만, 동시에 “Fed가 쉽게 완화하지 못한다”는 의미여서 duration asset에는 완벽한 호재가 아니었다.
3. 채권시장 — Treasury의 buyback이 해결하지 못한 문제
이번 주 미 재무부는 10~30년물 liquidity-support buyback 규모를 회당 20억 달러에서 최소 40억 달러로 확대하겠다고 발표했다. 발표 직후 30년물은 거의 10bp 떨어졌지만 효과는 하루 만에 대부분 되돌려졌다. 금요일 10년물은 약 4.74%, 30년물은 약 **5.28%**로 다시 높은 수준에 머물렀다. Reuters+1
이것을 실패한 QE라고 부르는 것은 정확하지 않다. Treasury buyback은 Fed QE가 아니라 off-the-run 채권 유동성을 개선하기 위한 debt-management tool이다. 그러나 시장이 이번 조치를 빠르게 되돌린 사실은 장기금리 문제의 원인이 단순 시장유동성이 아니라 재정적자·인플레이션·기간프리미엄·신뢰 문제까지 포함한다는 것을 보여준다. 재무 타임스+1
AI corporate debt가 장기채 불안을 전부 만들었다고 보는 것도 과도하다. Reuters Breakingviews는 올해 미국 회사채 발행이 약 1.68조 달러로 전년보다 27% 증가했고 AI hyperscaler의 장기채 공급이 term premium 압력을 더했다고 보면서도, 최근 국채 변동성의 주된 원인을 Fed 정책 신뢰와 거시 불확실성에서 찾았다. 즉 AI debt는 원인 하나이지 단독 원인은 아니다. Reuters
그래도 AI 투자자에게 중요한 것은 똑같다. 10년·30년물은 이제 Nvidia PER에만 영향을 주는 것이 아니다. 데이터센터 project finance, neocloud debt, utility 투자, power transmission, long lease의 hurdle rate를 직접 바꾼다.
그래서 앞으로 AI CAPEX를 볼 때 가장 중요한 식은 단순 CAPEX growth가 아니라 다음에 가깝다.
AI Infrastructure Economic Spread = AI 프로젝트 수익률 − WACC
AI service revenue가 늘어도 이 spread가 좁아진다면 equity holder가 가져가는 경제적 가치가 줄 수 있다.
4. 원유와 엔화 — 다음 주 Nasdaq의 tail risk는 Fed보다 이쪽에서 먼저 올 수도 있다
Brent는 금요일 94.39달러, WTI는 87.06달러로 마감했고 주간 상승률은 각각 6.39%, 5.66%였다. 미국이 Iran과 거래하는 국가에 추가 제재를 위협하면서 Hormuz 공급위험이 다시 커졌다. Reuters는 해협 통행량이 전쟁 이전의 절반 수준이라고 전했다. 동시에 미국 shale와 UAE·Venezuela의 추가 공급이 충격을 일부 완충하고 있다. Reuters
중요한 점은 최근 발표된 CPI/PPI가 7월 데이터라는 사실이다. 지금의 90달러대 유가는 8월 물가에 더 직접적으로 들어간다. 따라서 8월 26일 PCE가 부드럽게 나와도 시장이 곧바로 “인플레이션 끝”이라고 해석하지 않을 가능성이 있다. PCE는 과거를 보여주고 Oil 94달러는 앞으로의 데이터를 예고하기 때문이다. BEA는 7월 PCE를 8월 26일 오전 8시30분 ET에 발표한다. 경제분석국+1
USD/JPY는 금요일 약 158.5~159엔으로 내려왔다. 일본 7월 core CPI는 1.8%, core-core는 1.9%로 상승했고, 이 때문에 9월 BOJ 인상 기대도 강화됐다. Reuters+1
나스닥 관점에서는 엔화가 강해지는 이유를 구분해야 한다. 미국 금리 하락 때문에 159→157로 천천히 움직이는 것은 growth-friendly하다. 반면 일본 개입이나 급격한 carry unwind로 몇 시간 만에 여러 엔이 빠진다면 미국 금리가 내려가도 global leverage가 줄어들면서 기술주가 같이 팔릴 수 있다.
5. 옵션·포지셔닝 — 현물 VIX는 15인데 먼 만기는 20을 본다
금요일 VIX는 15.13으로 전일보다 5.5% 하락했다. 하지만 Cboe 일일 통계는 개별주와 지수의 온도가 상당히 다르다는 것을 보여준다. 전체 put/call은 0.72, equity put/call은 0.51, SPX+SPXW는 1.13이었다. 즉 개별 종목에서는 콜 거래가 압도적으로 많지만 S&P 지수옵션에서는 풋 거래가 더 많았다. Cboe+1
이것을 “딜러가 bearish하다”로 직접 번역할 수는 없다. 거래량만으로 매수·매도 방향이나 신규·청산을 알 수 없기 때문이다. 하지만 개별주 upside 참여 + index downside hedge라는 barbell 포지셔닝과는 매우 잘 맞는다. 특히 다음 주 Nvidia·PCE·Jackson Hole·고용 benchmark가 몰려 있다는 점을 생각하면 이 구조는 합리적이다. Reuters+1
VIX term structure도 중요하다. 금요일 settlement 기준 9월 VIX 선물은 약 17.50, 10월 19.15, 11월 19.88, 12월 20.10이었다. 즉 spot VIX 15.13보다 향후 몇 달의 위험가격이 훨씬 높다. Cboe
30~45 DTE 세타 전략 관점에서 이 차이가 핵심이다. 단순히 “VIX 15니까 숏 프리미엄이 싸다”가 아니라 내 만기가 어떤 이벤트를 포함하는가를 먼저 봐야 한다. 지금 한 달짜리 옵션은 Nvidia 실적, PCE, Jackson Hole, benchmark revision을 거의 모두 품는다.
따라서 현재 환경에서는 무제한 손실 숏감마보다 손실이 정의된 크레딧 스프레드·아이언 콘도르가 구조적으로 관리하기 쉽고, 상승을 본다면 event IV를 그대로 사는 단순 콜보다 vertical spread로 vega 비용을 줄이는 접근이 합리적이다. 이는 특정 포지션 권유가 아니라 현재의 낮은 spot vol과 높은 event density를 비교한 구조적 해석이다.
6. 이번 주말 AI의 가장 중요한 신호 — 모델 가격은 내려가는데 서버 가격은 올라간다
OpenAI는 GPT‑5.6 Sol의 3개월 프로모션 가격을 입력 $4/1M tokens, 출력 $20/1M tokens로 낮췄다. 이전 가격은 각각 $5와 $30이었다. Plus·Pro·Business subscription 가격은 그대로이고 API, ChatGPT Work의 eligible credits, Codex 쪽에 적용된다. Reuters
그 다음 날 완전히 반대 방향의 뉴스가 나왔다. Bloomberg 보도를 Reuters가 전한 바에 따르면 Nvidia의 주요 고객 일부는 메모리 비용 급등 때문에 Nvidia AI chip을 탑재한 서버 가격이 15% 이상 오를 수 있다는 통보를 받았다. 가격인상은 2027년 초 출하 시스템부터 적용되고 Vera Rubin·Grace Blackwell 계열도 포함될 수 있다. Nvidia는 아직 공식 코멘트를 내지 않았고 Reuters도 독립적으로 확인하지 못했으므로 확정된 가격표로 받아들이면 안 된다. Reuters
그럼에도 이 보도가 중요한 이유는 방향이다.
AI 산업의 양 끝이 이렇게 움직이고 있다.
| AI 가치사슬 | 가격 방향 |
|---|---|
| Frontier model token | ↓ |
| Cloud model competition | ↓ |
| Memory/HBM | ↑ |
| AI server | ↑ 가능 |
| Power·land | ↑ |
| Long-term financing | ↑ |
이 구조가 지속되면 AI 기업의 경쟁은 단순 모델 성능이 아니라 원가 절감 속도가 된다.
OpenAI가 output token 가격을 33% 내릴 수 있는 것은 inference efficiency 개선이 가격인하를 흡수할 여지가 있다는 뜻이다. 반대로 Nvidia 서버 가격이 메모리 때문에 15% 오른다면 hyperscaler는 GPU를 더 싸게 사는 것이 아니라 token당 전체 시스템 비용을 낮출 다른 방법을 찾아야 한다.
그 방법이 Google TPU, Amazon Trainium, Alibaba T-Head 같은 custom silicon이다.
7. Alibaba가 바로 그 경제학을 보여준다
Alibaba의 4~6월 AI cloud·compute 매출은 45% 증가한 484.4억 위안, model-as-a-service ARR은 160억 위안을 넘었다. 그런데 같은 분기 CAPEX는 75% 증가한 676.8억 위안, 순이익은 75% 급감했다. Reuters
즉 수요가 약한 것이 아니다.
오히려 문제는:
수요를 잡으려면 먼저 너무 많은 돈을 써야 한다.
는 것이다.
Alibaba CEO Eddie Wu는 현 gross margin 기준으로 AI CAPEX가 3년 이내 break-even에 도달할 수 있다고 보고 있으며, 핵심 개선 수단으로 자사 T-Head 칩의 대규모 도입을 들었다. 상용 칩을 자체 칩으로 대체하면 gross margin과 profitability가 크게 개선될 것이라는 설명이다. Reuters
Google TPU도 같은 논리다.
AI 서비스가 작을 때는 Nvidia GPU의 범용성을 사는 것이 합리적이다. 하지만 특정 모델을 수십억·수조 번 inference할 정도로 volume이 커지면 ASIC의 NRE 비용을 amortize할 수 있다.
따라서 Nvidia의 경쟁자는 AMD 하나가 아니다.
Hyperscaler가 자체 silicon으로 절감하려는 전체 compute bill
이 진짜 장기 경쟁자다.
8. 그런데 Nvidia는 반대로 칩 바깥으로 확장하고 있다
Nvidia는 금요일 미국 데이터센터 개발사 Cloverleaf Infrastructure에 소수지분 투자를 발표했다. Cloverleaf는 데이터센터 부지·전력·개발을 담당하며 Nvidia는 DSX 플랫폼을 통해 site planning, power, cooling, compute design을 지원한다. Reuters
이것은 최근 SB Energy 투자와 같은 방향이다.
Nvidia의 가장 큰 리스크 중 하나는 GPU를 만들었는데 고객이 전력·토지·건물 때문에 설치하지 못하는 것이다.
그래서 Nvidia는:
GPU → rack → network → data center blueprint → land/power developer → financing
순으로 고객의 병목을 upstream에서 제거하고 있다.
전략적으로는 매우 강력하다. Nvidia가 chip supplier에서 AI infrastructure orchestrator가 되기 때문이다.
하지만 투자자에게는 새로운 질문을 만든다.
Nvidia의 역사적 경제성은 매우 높은 gross margin과 asset-light 구조에서 나왔다.
그런데 앞으로 FCF 일부가 데이터센터 개발사 지분, 고객 금융, credit support에 계속 투입된다면:
Nvidia의 초과현금흐름이 주주에게 돌아가는가, 아니면 GPU 수요를 유지하기 위한 생태계 자본으로 재투자되는가?
를 봐야 한다.
이것은 AI boom이 성숙하면서 자연스럽게 생기는 변화다.
9. Hot Chips 2026가 오늘 시작한다 — 이번에는 Memory가 첫 세션인 것이 상징적이다
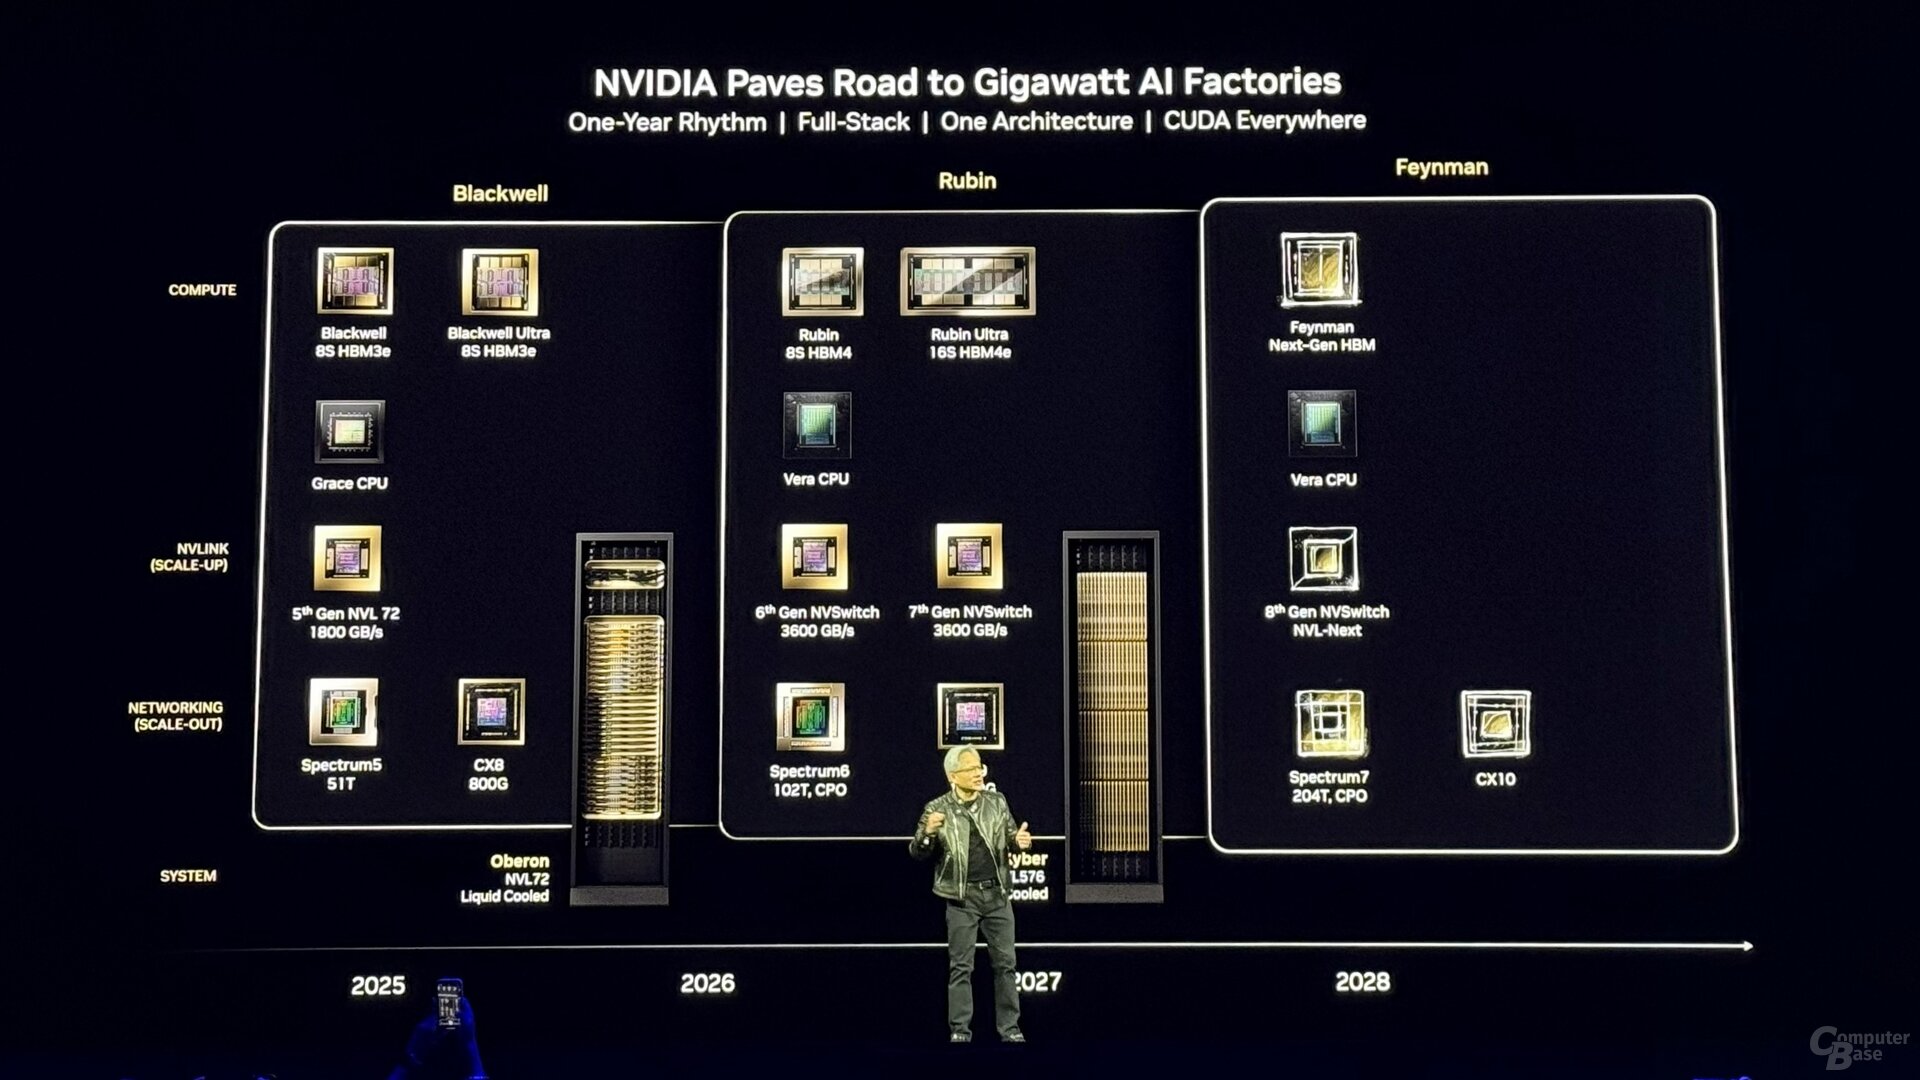
Hot Chips 2026은 미국 현지 8월 23~25일 Stanford에서 열린다. 한국시간으로는 오늘 밤을 지나 8월 24일 월요일 0시부터 등록, 오전 1시부터 메모리 tutorial이 시작된다. Hot Chips+1
올해 첫 기술 tutorial의 제목이 사실상 이번 주말 Nvidia 서버 가격인상 보도의 원인을 설명한다. Micron은 “Evolving memory architectures for AI”, Samsung은 HBM base die, SK Hynix는 advanced packaging for HBM을 발표한다. 이후 D-Matrix와 Meta는 3D DRAM 기반 inference accelerator를 다룬다. Hot Chips
즉 GPU 컴퓨팅 성능보다 memory feeding problem이 앞에 배치돼 있다.
AI 모델이 커질수록 실제 accelerator 효율은 FLOPS만으로 결정되지 않는다.
대략 이렇게 봐야 한다.
Effective AI Throughput ≈ Compute × Memory BW × Network × Utilization
Rubin GPU가 아무리 빨라도 HBM 공급·대역폭·패키징이 충분하지 않으면 GPU가 기다린다.
그래서 메모리 가격 상승은 단순 BOM 상승이 아니다.
비싼 GPU의 utilization을 유지하기 위해 반드시 사야 하는 scarce resource의 가격이 오른다.
는 뜻이다.
10. Hot Chips에서 내가 가장 중요하게 볼 세 경쟁축
월요일 미국 현지 4:45pm, 한국시간 화요일 오전 8:45부터 가장 중요한 GPU 세션이 열린다. 같은 세션에 Nvidia Rubin GPU, AMD Instinct MI400, Intel Crescent Island가 연이어 발표된다. Hot Chips
Rubin에서 단순 TOPS보다 보고 싶은 것은 memory capacity/bandwidth, NVLink scale-up, inference token economics다.
AMD MI400에서는 개별 GPU보다 rack/system architecture와 network scale-out이 중요하다. AMD는 Nvidia와 GPU 하나의 스펙으로 싸우기보다 전체 cluster economics를 증명해야 한다.
Intel Crescent Island는 이름부터 agentic AI inference에 초점을 맞춘 GPU다. training보다 inference 경쟁이 훨씬 복잡해지고 있다는 신호다. Hot Chips
화요일에는 더 재미있는 주제가 이어진다. Samsung은 LPDDR5X-PIM, Samsung/XCENA는 CXL computational memory, Broadcom은 AI/HPC용 Ethernet NIC, Nvidia는 BlueField‑4와 Spectrum‑X multiplane networking을 공개한다. Hot Chips
이 lineup 자체가 AI 컴퓨팅의 병목이 어디로 이동했는지 보여준다.
GPU → Memory → Networking → Data movement
향후 AI 반도체 초과수익은 FLOPS보다 이 병목을 누가 통제하는지에서 결정될 가능성이 높다.
11. 개발자 관점 — 이번 AI 가격전쟁에서 가장 중요한 개념은 Cost per Successful Task
OpenAI 가격인하를 보면 단순히 “Sol이 싸졌다”고 생각하기 쉽다.
하지만 agent에서는 토큰 가격이 전체 비용의 일부일 뿐이다.
예를 들어 저가 모델이 3번 실패하고 frontier model로 escalation되면 처음부터 강한 모델 하나를 쓰는 것보다 더 비쌀 수 있다.
따라서 진짜 운영지표는:
Model cost / successful task
그리고 production에서는 여기에:
sandbox + tool API + retry + human review + rework
를 더해야 한다.
OpenAI의 agent-first 개발 실험은 이 원칙을 극단적으로 보여준다. OpenAI는 3명의 엔지니어가 Codex를 이용해 약 5개월 동안 직접 작성한 코드 0줄, 약 100만 줄 규모, 1,500개 PR의 내부 제품을 만들었으며 사람 손으로 작성했을 때보다 약 10분의 1 시간에 만들었다고 추산한다. 이는 OpenAI 자체 실험이므로 일반 팀에 동일하게 적용된다고 보면 안 된다. OpenAI+1
그런데 이 사례에서 더 중요한 것은 속도가 아니다.
팀이 발견한 첫 번째 병목은 모델이 아니라 환경이 underspecified돼 있다는 것이었다. 그래서 인간 엔지니어의 역할이 코드작성에서 “agent가 읽을 수 있는 repository structure, tool, observability, feedback loop를 만드는 것”으로 이동했다. 결국 human QA가 병목이 되자 UI·log·metric·trace까지 agent가 직접 읽게 만들었다. OpenAI+1
이것이 앞으로 개발팀의 가장 중요한 변화다.
코딩 능력 자체보다 ‘verification을 자동화할 수 있는 환경’을 만드는 능력이 중요해진다.
GitHub가 AI-generated giant PR을 stacked PR로 쪼개야 한다고 강조하는 이유도 같다. Agent가 코드를 많이 만드는 순간, 병목은 generation이 아니라 reviewability가 된다. The GitHub Blog
12. 실무적으로는 AGENTS.md를 ‘매뉴얼’이 아니라 ‘지도’로 보는 접근이 특히 좋다
OpenAI의 실험에서 큰 AGENTS.md 하나에 모든 규칙을 넣는 방식은 실패했다. Context를 너무 많이 쓰고, 중요한 정보와 사소한 정보가 섞이고, 금방 stale해졌다. 대신 약 100줄 정도의 AGENTS.md를 table of contents로 사용하고 구조화된 docs/ 디렉터리를 system of record로 만들었다. OpenAI
이 접근은 실제 사내 ERP·레거시 시스템에도 상당히 잘 맞는다.
예를 들어:
AGENTS.md → 시스템 지도
ARCHITECTURE.md → 서버·DB·인터페이스
docs/runbooks → 배포·장애대응
docs/policies → 변경 승인 규칙
exec-plans → 현재 작업계획
generated → DB schema·API 명세
로 구성하면, 특정 모델이 바뀌더라도 agent가 업무 도메인을 이해할 기반은 그대로 남는다.
즉 조직이 소유해야 하는 자산은 prompt가 아니라 machine-readable institutional knowledge다.
13. 영화 — 대형 이벤트 영화의 경제성은 더 강해졌다
최근 확정된 북미 박스오피스에서 《Spider-Man: Brand New Day》는 3주 연속 1위를 차지했고 글로벌 누적 20억 달러를 넘겼다. 《The Odyssey》도 글로벌 13.5억 달러를 넘어 역대 최고 흥행 R-rated 영화가 됐다. AP News+1
여기서 영화산업의 중요한 방향은 “관객이 전부 돌아왔다”가 아니다.
2026년 여름 북미 박스오피스 매출은 2019년 같은 기간보다 약 5.7% 높지만, 이 회복은 높은 ticket price·premium format·초대형 event film의 영향을 크게 받는다. AP News
따라서 생성형 AI가 production cost를 낮춘다고 영화관의 경쟁력이 자동으로 나빠지는 것은 아니다.
오히려 공급 가능한 콘텐츠가 늘어날수록 희소한 것은:
사람의 시간 + 강한 IP + 극장에서 봐야 할 이유
가 된다.
Spider-Man은 IP로, The Odyssey는 Nolan + IMAX라는 event experience로 이 문제를 해결했다.
AI 시대 콘텐츠에서 가장 어려운 영역은 어쩌면 양 끝이 아니라 평범한 중간예산 작품일 수 있다.
14. 게임 — 오늘 gamescom dev가 시작하고, 이번 주는 ‘AI coding의 현실’을 볼 좋은 실험장이 된다
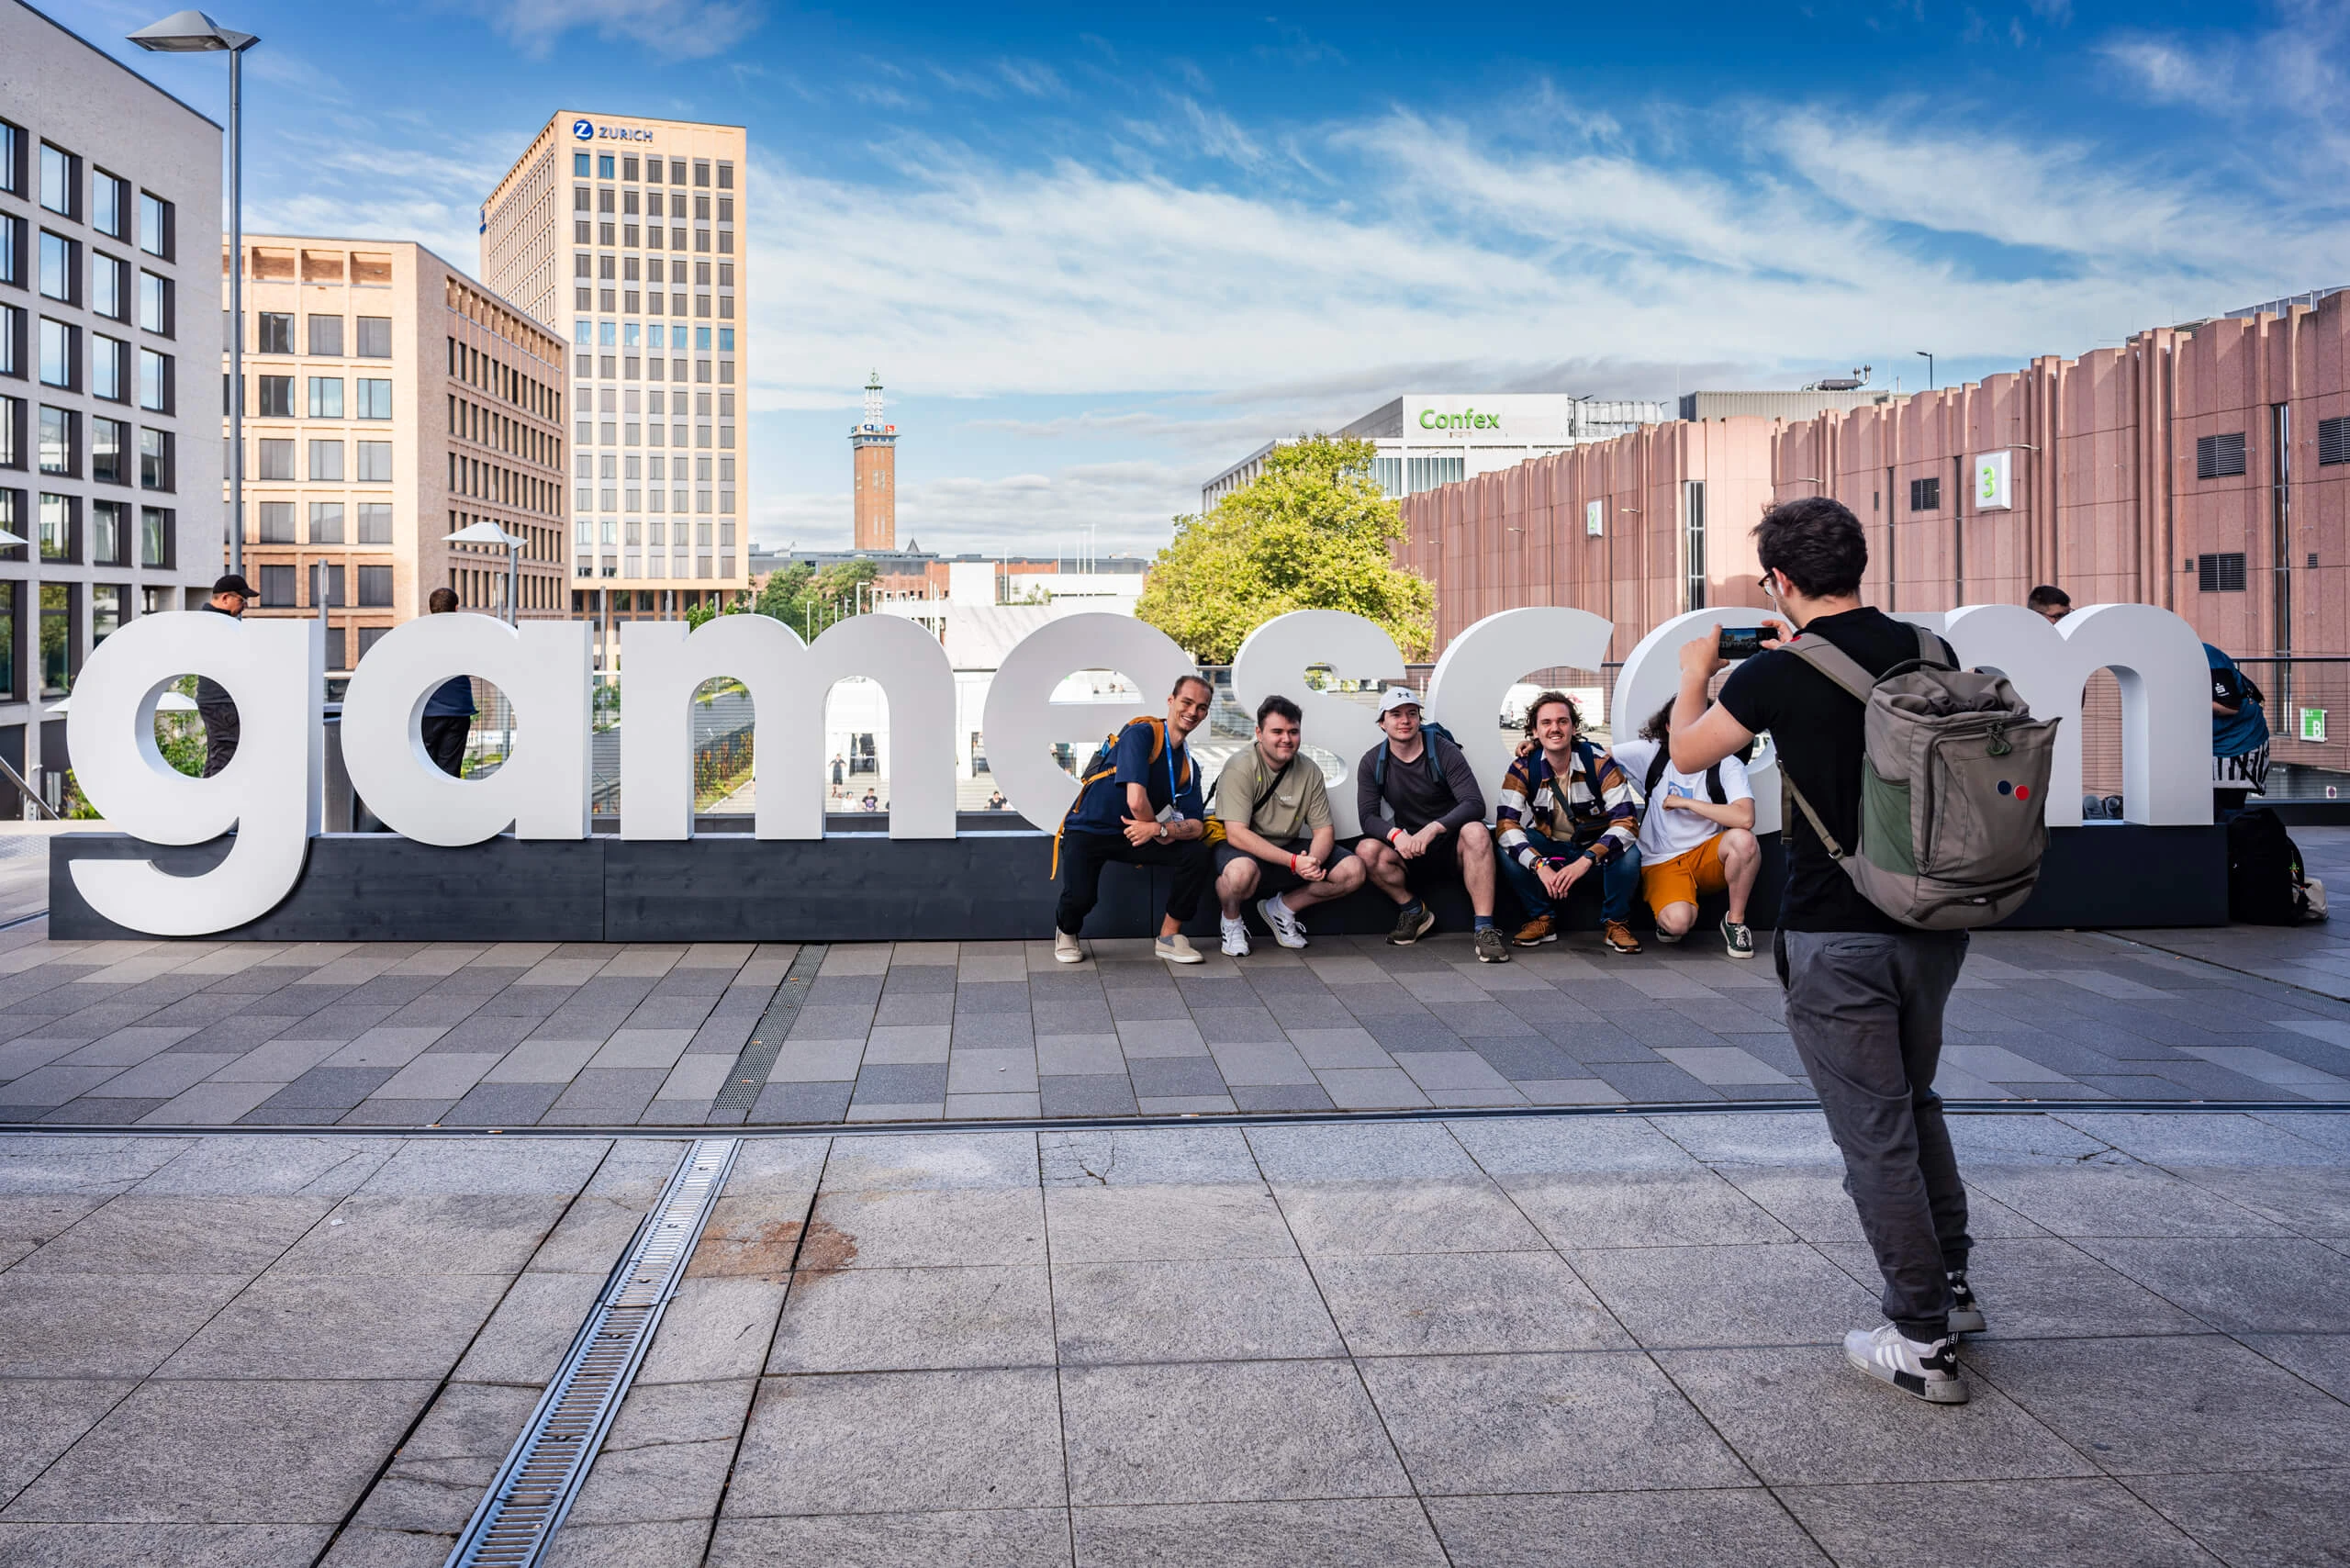
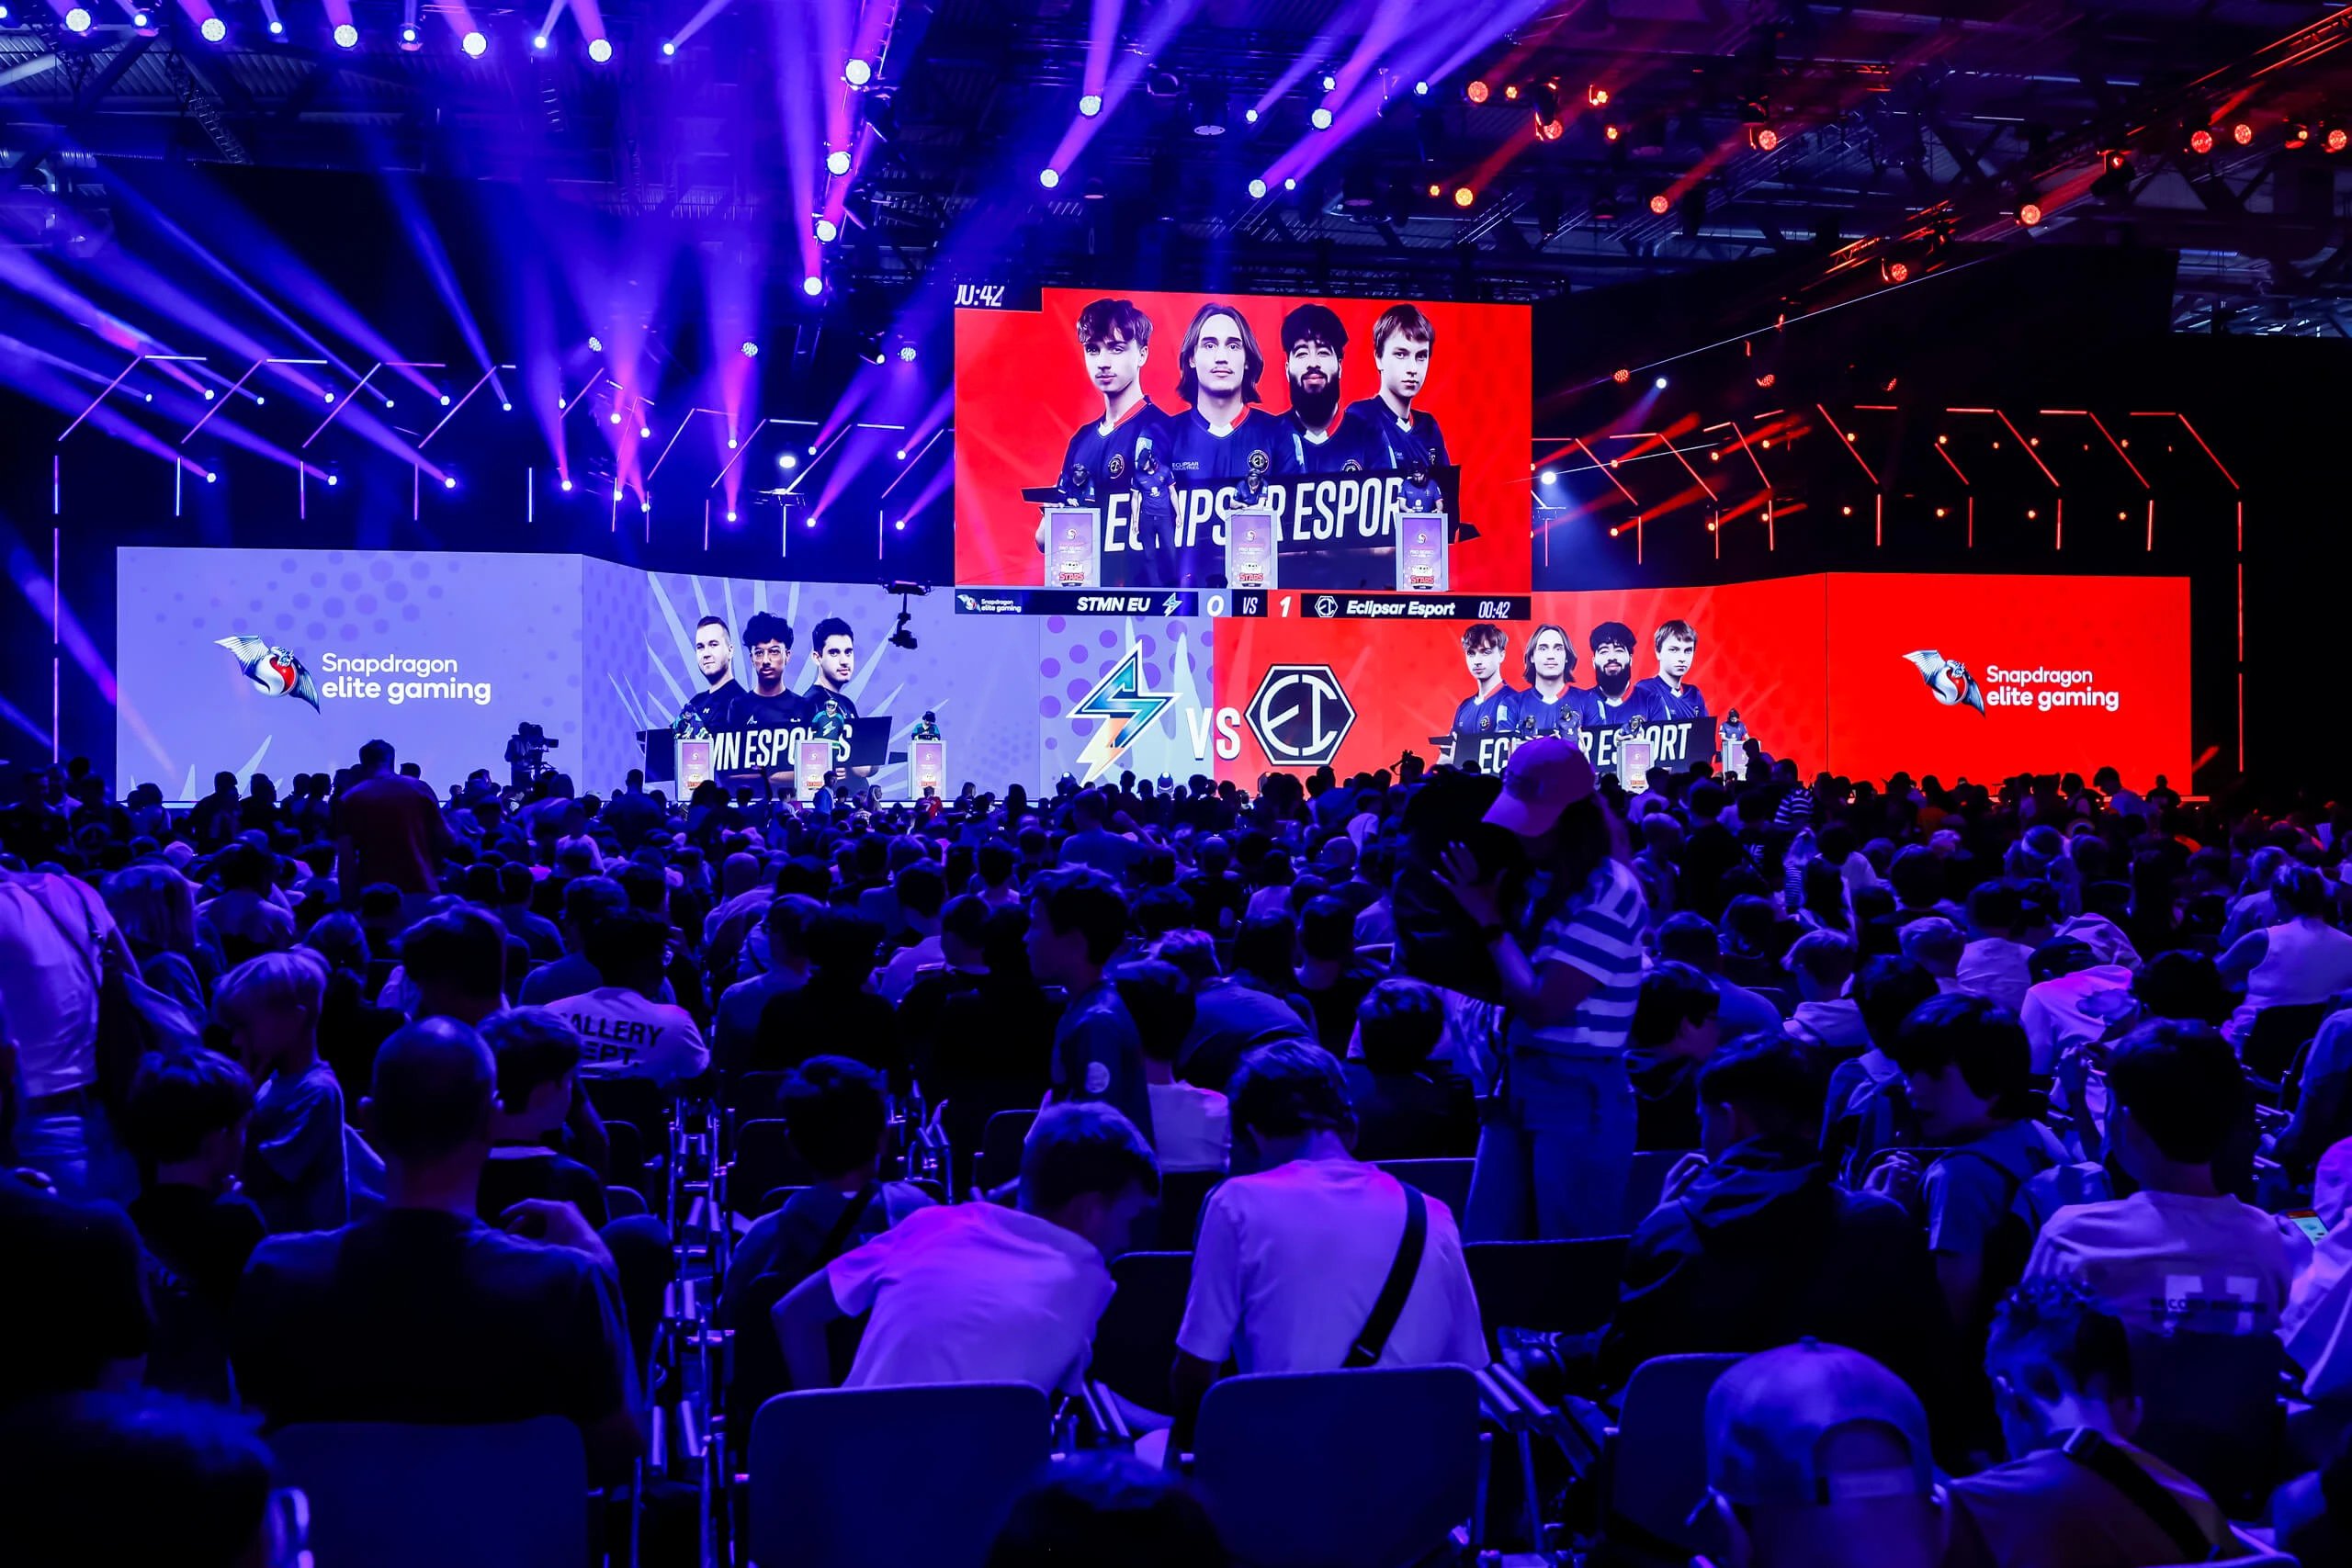
gamescom dev는 8월 23~25일 Cologne에서 진행된다. 오늘 일요일은 speaker·VIP pre-event이고 본 conference는 현지 월·화요일, 한국시간으로는 월요일 오후 4시부터 시작된다. 약 390명의 speaker와 220개 세션이 예정돼 있다. gamescom dev+1
AI 쪽에서는 신작 공개보다 개발 workflow 세션이 더 흥미롭다. JetBrains는 ACP와 Unreal-specific skill을 이용해 agent가 architecture, C++ scaffolding, crash triage, actor placement, automated testing까지 수행하는 실제 workflow를 시연한다. Gamescom Biz Community
반대로 Creative Assembly의 세션은 coding agent의 실패 측면을 다룬다. Agent가 코드를 작성하고 compile-error-fix loop를 반복하면서 first draft는 빨라졌지만, review가 더 어려워지고 duplicated logic, symptom masking, unit test를 통과한 뒤 늦게 나타나는 desync 같은 문제가 생긴다는 내용이다. Gamescom Biz Community
이 두 세션을 합치면 agentic development의 현재 위치가 매우 정확하게 보인다.
생성은 이미 충분히 빠르다. 문제는 검증이다.
게임은 deterministic bug보다 state·timing·physics·network sync 같은 긴 시간축 오류가 많기 때문에 코딩 에이전트의 진짜 한계를 보기 좋은 산업이다.
ERP나 금융 시스템도 마찬가지다.
단위테스트를 통과한 SQL이나 Java 코드가 월말마감·권한·배치 순서·동시성에서 깨지는 것은 충분히 가능하다.
따라서 coding-agent의 다음 경쟁력은 “코드를 더 잘 쓰는 모델”보다 system-level invariant를 자동 검증하는 harness다.
15. Gamescom Opening Night Live도 이번 주 열린다
gamescom Opening Night Live는 8월 25일 20:00 CEST, 한국시간으로 8월 26일 오전 3시 시작한다. 공식적으로 The Witcher 3의 새 확장 《Songs of the Past》 등 여러 작품의 공개가 예고돼 있다. Gamescom+1
이번 Gamescom에서 내가 산업적으로 중요하게 보는 것은 게임 숫자가 아니다.
AI production tool이 실제 제작비를 몇 % 줄였는지, 중국·한국 퍼블리셔의 글로벌 IP 전략, subscription·live-service 경제성, 고가 메모리 때문에 console/PC BOM이 얼마나 악화됐는지가 더 중요하다.
특히 Nvidia 서버가격을 올리는 같은 memory shortage가 게임 하드웨어 원가에도 부담을 줄 수 있다는 점에서 Hot Chips와 Gamescom은 사실 같은 공급망 사건을 서로 반대편에서 보는 행사다.
AI 데이터센터에는 메모리 부족이 scarcity premium,
게임 하드웨어에는 같은 메모리 부족이 inflation tax다.
16. 다음 주는 올해 가장 정보밀도가 높은 72시간 중 하나가 될 수 있다
다음 주 주요 이벤트를 한국시간으로 정리하면 다음과 같다.
| 한국시간 | 이벤트 | 핵심 관찰점 |
|---|---|---|
| 8/24 01:00 | Hot Chips Memory Tutorial | HBM·3D DRAM·packaging 병목 |
| 8/25 01:30 | Hot Chips CPU 세션 | Nvidia Vera·Intel Diamond Rapids |
| 8/25 08:45 | Hot Chips GPU 세션 | Rubin vs MI400 vs Crescent Island |
| 8/26 03:00 | Gamescom Opening Night Live | 게임·플랫폼·AI 제작도구 |
| 8/26 21:30 | 미국 7월 PCE + Q2 GDP 수정 | inflation vs growth 재가격 |
| 8/27 06:00 | Nvidia FY27 Q2 | AI CAPEX·margin·GPU/ASIC 경쟁 |
| 8/28 23:00 | Warsh Jackson Hole keynote | Fed reaction function |
| 8/28 23:00 | 고용 preliminary benchmark revision | 기존 payroll 수준 재평가 |
Hot Chips 일정은 공식 프로그램, PCE/GDP는 BEA 공식 일정, Jackson Hole 연설은 Fed 공식 캘린더, 고용 benchmark는 BLS 공식 일정 기준이다. Hot Chips+3
특히 8월 28일 오후 11시 KST가 흥미롭다. Fed Chair Warsh의 Jackson Hole keynote와 BLS payroll benchmark revision이 정확히 같은 시간에 예정돼 있다. 한쪽은 향후 정책 reaction function, 다른 한쪽은 과거 노동시장이 우리가 생각한 것보다 강했는지 약했는지를 동시에 보여준다. 연방준비제도+1
17. Nvidia 실적 — 이번에는 ‘beat’보다 가격과 원가가 중요해졌다
다음 Nvidia 실적은 최근 분기들과 결이 다르다.
시장이 이미 AI 수요가 강하다는 것은 안다.
이번에는 주말의 서버가격 인상 보도 때문에 다음 질문이 더 중요해졌다.
Memory/HBM 비용을 Nvidia가 얼마나 고객에게 전가할 수 있는가?
만약 AI server 가격이 15% 이상 올라가도 주문이 유지된다면 Nvidia 생태계의 가격결정력이 매우 강하다는 뜻이다.
반대로 hyperscaler가 가격상승에 대응해 TPU·Trainium·Maia 같은 자체 ASIC allocation을 더 빠르게 늘리면 GPU의 절대 수요는 강해도 CAPEX share가 내려갈 수 있다.
그래서 이번 실적에서 볼 것은:
revenue beat보다 price elasticity다.
Reuters가 집계한 시장 예상도 강하다. Nvidia는 이번 실적에서 AI 전체 랠리의 핵심 시험대로 인식되고 있고, 회사의 recent financing alliance가 5,000억 달러 이상의 AI 인프라 자본을 목표로 할 정도로 산업 규모가 커졌다. Reuters
좋은 실적과 좋은 가이던스를 발표했는데도 Nvidia가 못 오르면 fundamental이 아니라 expectation이 문제라는 가장 강한 신호가 된다.
반대로 30년물이 5%대이고 서버 원가 상승이 부각된 상황에서도 주가가 강하게 신고가를 만들면 현재 AI 수요는 시장이 우려하는 것보다 훨씬 탄력성이 낮다는 의미가 된다.
18. 다음 주 옵션 시나리오 — PCE와 NVDA가 같은 날이라는 것이 핵심
8월 26일은 한국시간 밤 9시30분에 PCE·GDP가 나오고, 약 8시간 반 뒤인 8월 27일 오전 6시에 Nvidia 실적이 나온다. 경제분석국+1
즉 NQ/NDX 옵션은 macro vol → single-name mega-cap vol을 연속으로 맞는다.
PCE가 낮으면 2Y·10Y가 하락하며 NVDA 실적 전 valuation tailwind가 생긴다.
PCE가 높으면 Nvidia가 좋은 실적을 내더라도 duration shock가 일부 상쇄할 수 있다.
그리고 Nvidia 실적 후 다음 날에도 Jackson Hole·benchmark revision이 남아 있다.
따라서 이번 주 30~45 DTE option seller에게 가장 중요한 것은 “IV가 비싸 보이나?”가 아니라:
내 short gamma가 어떤 순서의 이벤트를 통과해야 하는가?
다.
나는 이번 주의 위험을 다음처럼 분류한다.
PCE = macro direction risk
Nvidia = AI earnings + concentration risk
Jackson Hole = policy regime risk
benchmark = historical data revision risk
서로 같은 위험이 아니다.
한 이벤트에서 이긴 포지션이 다음 이벤트에서 다시 위험해질 수 있다.
오늘의 핵심 시그널
-
AI의 판매가격과 생산원가가 반대로 움직이기 시작했다. OpenAI Sol output token은 $30→$20으로 내려갔는데 Nvidia AI 서버는 memory cost 때문에 15%+ 가격상승 가능성이 보도됐다. AI 기업의 진짜 경쟁력은 모델점수보다 unit economics가 된다. Reuters+1
-
미국은 아직 recession보다 분화된 확장에 가깝다. 서비스 PMI 56.8, composite 56.0은 최근 소비·고용 약세와 동시에 존재한다. Fed에게 가장 까다로운 경제다. Reuters
-
Treasury buyback은 long-end 문제를 해결하지 못했다. 30년물은 금요일 다시 5.27% 부근으로 올라왔다. AI debt가 유일한 원인은 아니지만 높은 자본수요가 AI 프로젝트 WACC를 높이는 것은 분명하다. The Wall Street Journal+1
-
옵션시장은 개별주 FOMO와 index hedge가 동시에 존재한다. Equity P/C 0.51, SPX P/C 1.13, VIX 15.13이다. VIX futures는 9월 17.5에서 연말 20까지 올라간다. Cboe+2
-
Hot Chips의 첫 주제가 Memory라는 점 자체가 중요하다. Nvidia 서버가격 인상 보도의 원인이 memory cost이고, Hot Chips 첫 tutorial은 Micron·Samsung·SK Hynix가 HBM·packaging을 다룬다. AI compute의 병목은 FLOPS에서 data movement로 이동하고 있다. Reuters+1
-
Nvidia는 chip company에서 infrastructure orchestrator로 확장 중이다. Cloverleaf 투자처럼 land·power·development 병목까지 직접 풀려 한다. 강한 전략이지만 asset-light economics가 얼마나 유지되는지는 계속 봐야 한다. Reuters
-
Alibaba의 AI 매출 +45%, CAPEX +75%, 순익 -75%는 지금 AI 산업의 경제학을 가장 잘 보여준다. 자체 chip 확대를 통한 gross-margin 개선이 그래서 핵심이다. Reuters
-
Coding agent의 진짜 병목은 coding이 아니라 verification이다. OpenAI의 agent-first 개발 실험과 Gamescom dev의 실제 게임개발 세션이 같은 결론을 준다. 사람의 역할은 code author에서 environment·invariant·feedback-loop designer로 이동한다. OpenAI+1
오늘 더 깊게 공부할 가치가 가장 높은 세 가지
첫 번째는 AI selling price vs AI WACC다. 지금 OpenAI는 token 가격을 내리지만 hyperscaler와 AI 기업이 조달해야 하는 장기자본의 비용은 높아지고 있다. 가장 건강한 AI business는 token price가 내려가는 속도보다 compute cost와 financing cost를 더 빨리 낮추는 회사다.
두 번째는 Memory wall이다. 오늘 밤 시작되는 Hot Chips memory tutorial을 기준으로 HBM base die, advanced packaging, 3D DRAM, PIM/CXL computational memory의 관계를 공부하면 왜 Nvidia GPU 자체보다 메모리·네트워크·data movement가 AI system economics를 결정하기 시작했는지 이해하기 쉽다. Hot Chips
세 번째는 Agent-legible repository다. 코딩 에이전트를 제대로 쓰려면 거대한 prompt보다 짧은 지도와 versioned system-of-record가 낫다. OpenAI 실험처럼 AGENTS.md를 목차로 두고 architecture, runbook, plan, schema, policy를 repository-local 문서로 만드는 방식은 모델이 바뀌어도 남는 개발자산이 된다. OpenAI
오늘의 한 문장
이번 주말 AI 산업을 가장 잘 설명하는 것은 “OpenAI token 가격 -33% vs Nvidia AI server 가격 +15% 가능성”이라는 대비다. 사용자가 지불하는 지능의 가격은 빠르게 내려가는데, 그 지능을 생산하기 위한 메모리·전력·토지·서버·자본은 오히려 비싸지고 있다. 바로 이때 Hot Chips에서는 HBM과 Rubin·MI400·Crescent Island가 맞붙고, 며칠 뒤 Nvidia 실적과 PCE가 동시에 AI 수요와 자본비용을 시험한다. 앞으로 승자는 가장 좋은 모델을 가진 회사보다 한 단위의 유용한 지능을 가장 낮은 총비용으로 만들고, 가장 높은 가격결정력과 가장 낮은 WACC로 현금흐름으로 바꾸는 회사일 가능성이 점점 높아지고 있다.
 ReutersNvidia customers notified about AI-related price hikes above 15%, Bloomberg News reports원문 표기: 2026. 8. 23.
 ReutersOpenAI cuts developer pricing for frontier GPT-5.6 Sol model by more than 20%원문 표기: 2026. 8. 22.
 ReutersWall St rises on the day but falls for the week; bond yields and Iran in focus원문 표기: 2026. 8. 21.
 ReutersWall St Week Ahead Nvidia earnings, Jackson Hole to test pillars of stock rally원문 표기: 2026. 8. 21.
 ReutersAlibaba profit falls 75% after ramping up AI infrastructure spending원문 표기: 2026. 8. 20.
 ReutersOil rises as Trump threatens sanctions on Iran partners원문 표기: 2026. 8. 21.