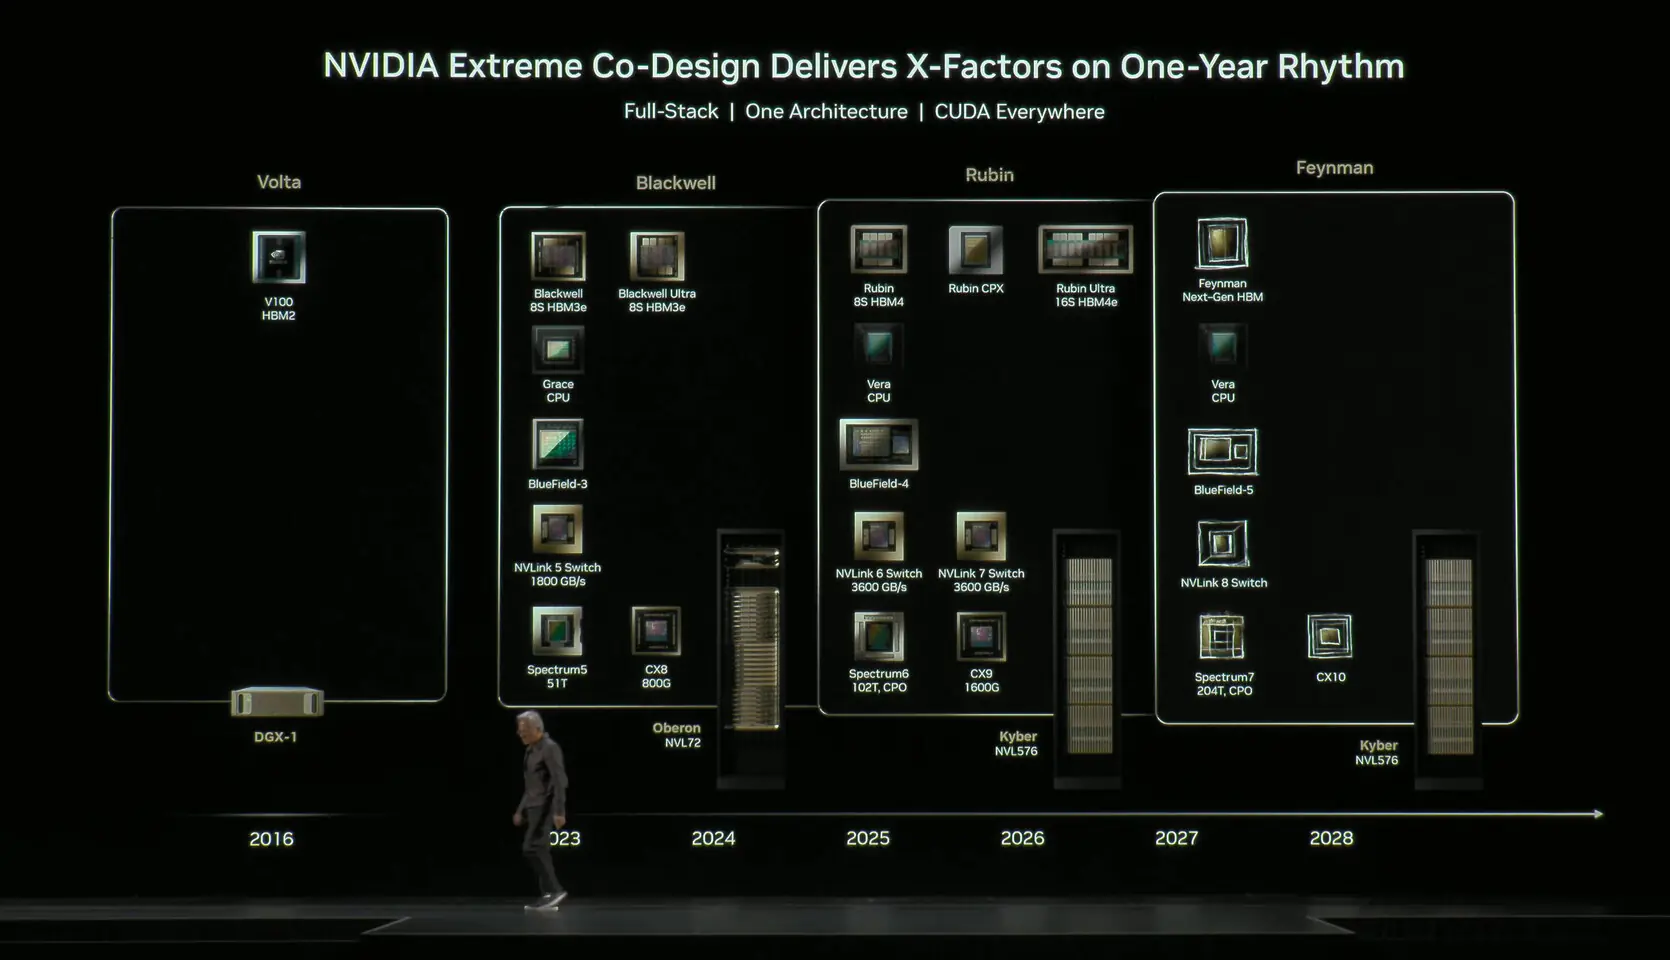
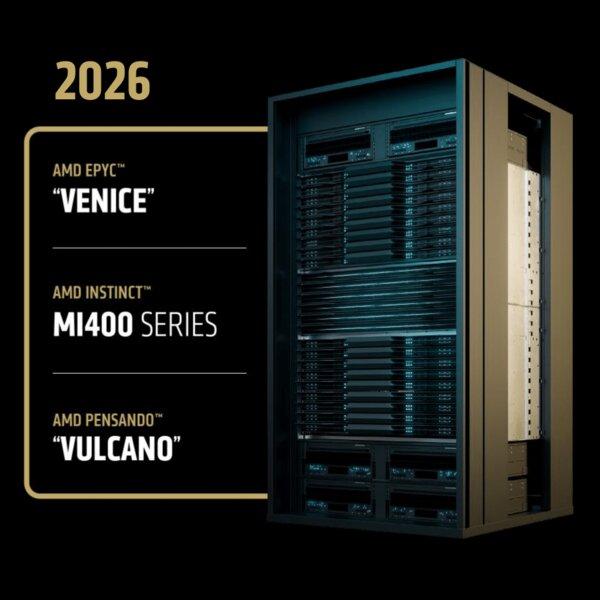
오늘은 올해 들어 가장 정보밀도가 높은 하루 중 하나다. 어젯밤 미국장에서는 장기금리와 유가가 동시에 내려가자 기술주와 반도체가 다시 반등했고, 오늘 밤에는 PCE와 2분기 GDP 수정치가 동시에 나온 뒤 몇 시간 후 Nvidia가 실적을 발표한다. 그리고 이 브리핑 작성 시각 기준 약 10분 뒤 Hot Chips의 마지막 핵심 세션에서 Google이 8세대 TPU 2종을, OpenAI가 자체 실리콘 전략을 공개할 예정이다. 따라서 오늘은 “AI 수요가 여전히 강한가?”보다 AI 수요를 GPU·custom ASIC·네트워크·메모리 중 누가 가장 낮은 총비용으로 받아가느냐가 중심 질문이다. Reuters+1
오늘의 결론을 먼저 압축하면 이렇다.
이번 AI 사이클의 핵심 단위가
GPU 개수에서유용한 작업 하나를 성공시키는 총비용으로 이동하고 있다. 시장에서는 Nvidia 실적이 그 경제성을 검증하고, Hot Chips에서는 Meta·Microsoft·Google·OpenAI가 왜 자체 실리콘을 만드는지를 보여주며, 개발자에게는 오늘 Assistants API 종료가 “모델보다 orchestration layer가 오래 남는다”는 사실을 현실적인 마감일로 상기시킨다.
1. 미국장 — 월요일의 불편한 신호가 하루 만에 일부 반전됐다
8월 25일 미국장은 S&P 500 7,677.24(+0.32%), Nasdaq Composite 26,151.30(+0.66%), Dow **53,577.40(+0.30%)**로 마감했다. Nvidia는 +2.2%, Meta는 약 +2%, Micron은 +2.5%, AMD는 +4.9%, 필라델피아 반도체지수는 **+1.4%**였다. Reuters
이 반등이 중요한 이유는 단순히 지수가 올랐기 때문이 아니다. 바로 전날에는 10년·30년물 금리와 원유가 모두 내려갔는데도 반도체가 하락하면서 “이제 AI 주식이 macro tailwind에도 반응하지 않는 것 아닌가?”라는 의문이 생겼다. 그런데 화요일에는 10년물과 30년물이 더 크게 내려가고 유가도 하락하자 Nvidia·SOX가 다시 반응했다. 즉 AI 하드웨어의 금리 민감도가 완전히 깨진 것은 아니다. 다만 과거처럼 금리만 내려가면 모든 AI 종목이 일제히 오르는 구조도 아니어서 Nvidia 실적 전 포지셔닝과 개별 기업의 기대치가 훨씬 중요해졌다. Reuters+1
미국채는 상당히 큰 움직임을 보였다. 10년물은 하루 동안 약 7.9bp 하락한 4.625%, 30년물은 약 6.9bp 하락한 5.162%, 2년물은 약 **6bp 하락한 4.176%**였다. 달러지수는 98.87로 소폭 약세였고 USD/JPY는 159.13엔으로 사실상 제자리였다. Reuters
원유도 기술주에 우호적인 방향이었다. WTI는 $82.36로 -3.12%, Brent는 $88.58로 -3.89% 떨어졌다. 시장은 미국의 이란 제재 위협을 군사적 공급차질보다 덜 즉각적인 위험으로 평가했고, 이란과 오만이 호르무즈 해협 관리 협상을 재개했다는 기대도 생겼다. Reuters+1
지금 자산 간 연결은 다시 이렇게 돌아왔다
| 변화 | 기술주에 미치는 영향 |
|---|---|
| Oil ↓ | 향후 인플레이션 압력 완화 |
| 10Y·30Y ↓ | long-duration valuation 개선 |
| USD 큰 변화 없음 | 달러 긴축효과 제한 |
| NVDA·SOX ↑ | AI trade의 macro sensitivity 일부 복원 |
이것은 월요일보다 시장에 훨씬 건강한 조합이다. 그러나 한 번의 반등으로 지난주부터 나타난 valuation·positioning 피로가 사라졌다고 보기는 어렵다. Reuters가 인용한 시장 참가자의 표현처럼 Nvidia는 이제 “실적을 잘 내는 것”이 촉매가 아니라 필수조건이 되어버렸다. Reuters
2. 미국 소비는 계속 찜찜하다 — 주식 반등과 실물경제 신호가 다시 갈린다
Conference Board의 8월 소비자신뢰지수는 89.4로 7월 수정치 90.2에서 내려가 1월 이후 7개월 최저였다. 특히 앞으로 6개월을 보는 expectations index가 크게 악화됐다. 그런데 소비자들이 예상하는 12개월 물가상승률은 5.8%로 7월 5.6%보다 오히려 상승했다. Reuters
같은 날 미국 7월 신규주택 판매는 전월 대비 -10.5%, 연율 60만7천 채로 1월 이후 최저였다. 중간 판매가격은 $393,800로 4년 최저, 모기지금리는 8월 중순 약 6.77%였다. 향후 6개월 내 주택구매 의향을 밝힌 소비자는 5.2%에 불과했다. Reuters
이 두 데이터는 현재 미국 경제의 취약한 부분을 아주 잘 보여준다.
고금리에 오래 노출되는 소비는 약하다.
주택, 대형 리모델링, 자동차 같은 long-duration household purchase가 특히 그렇다.
반면 서비스 PMI, AI CAPEX, 일부 제조업 투자는 강하다. 따라서 현재 미국은 전면적 침체라기보다 가계의 금리민감 소비와 기업 AI 투자 사이의 양극화가 심해지는 경제에 가깝다.
이 구조는 Fed를 곤란하게 한다. 소비심리는 약한데 물가 기대는 높고, 기업 AI 투자는 물가·전력·임금 수요를 계속 자극한다. Boston Fed의 Susan Collins도 어제 지속적인 디스인플레이션이 확인되지 않으면 금리를 곧 다시 올리는 것이 적절할 수 있다고 말했다. Reuters 조사 기준 오늘 발표될 7월 core PCE는 전년 대비 **3.3%**로 예상된다. Reuters
3. 오늘 밤 PCE — 숫자 하나가 아니라 ‘2년물과 10년물이 같이 움직이는지’를 봐야 한다
BEA는 오늘 미국시간 오전 8시30분, 한국시간 8월 26일 밤 9시30분에 7월 Personal Income and Outlays와 2분기 GDP 2차 추정치를 동시에 발표한다. Bureau of Economic Analysis
시장 예상의 중심은 대략 다음과 같다.
| 지표 | 컨센서스 |
|---|---|
| Headline PCE MoM | +0.1% |
| Headline PCE YoY | +3.6% |
| Core PCE MoM | +0.2% |
| Core PCE YoY | +3.3% |
| Q2 GDP 연율 | 약 +1.5% |
오늘 PCE에서 가장 좋은 결과는 headline 숫자가 단순히 낮게 나오는 것이 아니다.
가장 bullish한 조합
Core PCE ≤0.2% MoM + 2Y↓ + 10Y↓ + Oil 안정
이 경우 Fed 추가인상 우려와 long-duration 부담이 동시에 낮아져 Nvidia 실적 직전 AI 주식에는 최상의 배경이 된다.
조금 이상한 조합
PCE 낮음 + 2Y↓ + 10Y/30Y 안 내려감
이 경우 시장은 계속 “Fed보다 fiscal/term premium이 문제”라고 말하는 것이다. Treasury buyback에도 장기금리가 구조적으로 높았던 지난주와 같은 패턴이다.
가장 불편한 조합
Core PCE ≥0.3% + Oil 반등 + 2Y·10Y 동반 상승
Fed 매파 우려와 AI WACC가 동시에 다시 올라간다. 특히 Collins가 “지속적인 물가 개선이 없으면 곧 긴축”을 명시한 직후라 반응이 더 클 수 있다. Reuters
중요한 점은 오늘 숫자가 7월을 보여준다는 것이다. 최근 Brent가 한때 94달러까지 올라간 충격은 8월 데이터에 더 직접적으로 들어간다. 따라서 headline PCE가 3.6%로 내려와도 Fed가 곧바로 “물가 문제 종료”로 읽을 가능성은 낮다.
4. Nvidia — 시장이 가격에 넣은 움직임은 불과 ±5.4%다
Nvidia는 오늘 미국장 마감 후 FY2027 2분기 실적을 발표한다. 옵션시장은 실적 이후 주가가 약 ±5.4% 움직일 것으로 가격에 넣고 있다. 시가총액으로는 약 2,800억 달러다. Reuters
그런데 이 숫자가 오히려 흥미롭다.
5.4%는 지난 5월 실적 전 옵션이 반영했던 6.5%보다 작고, Nvidia의 지난 12개 분기 실제 평균 실적 후 움직임 **7.4%**보다도 낮다. ORATS의 표현으로는 시장이 Nvidia를 이전보다 **“predictable”**하게 보기 시작했다. Reuters
초기 AI 랠리에서는 Nvidia가 시장 예상치를 크게 깨며 10~20%씩 움직이는 일이 가능했다.
현재는:
엄청난 beat가 놀라운 것이 아니라 기본 기대치다.
그래서 이번 실적은 다음 순서로 봐야 한다.
| 관찰 항목 | 왜 중요한가 |
|---|---|
| Revenue guidance | 절대 AI 수요 |
| Data-center growth | hyperscaler capex가 실제 출하로 이어지는가 |
| Gross margin | HBM·패키징·신제품 비용 |
| Blackwell/Rubin demand | 차세대 전환 속도 |
| Inference vs training | custom ASIC 경쟁력과 직결 |
| Hyperscaler ROI/capex 코멘트 | financing-enabled demand의 질 |
| 실적 후 주가반응 | 기대치가 펀더멘털보다 앞섰는지 |
특히 마지막이 중요하다.
Beat + raise + 주가 강세라면 최근 SOX 조정은 대부분 금리·포지셔닝 정리에 가까웠다는 의미다.
반대로 beat + raise인데도 주가가 하락하면 “AI 수요는 강하지만 이미 너무 많은 성공이 가격에 들어갔다”는 강한 경고다.
그리고 옵션 관점에서는 5.4% implied move가 지난 12분기 실제 평균보다 낮다는 점 때문에, 단순히 “실적 직전 IV가 높으니 프리미엄을 팔면 된다”고 보기 어렵다. 오히려 시장이 과거보다 tail을 싸게 가격하고 있는지를 먼저 생각해야 한다. Reuters
5. Hot Chips Day 2 — 오늘 가장 중요한 기술변화는 ‘GPU가 아니라 communication을 전용 하드웨어로 빼낸다’는 것이다
Hot Chips의 둘째 날 프로그램은 아주 상징적이다.
오전에는 Samsung의 LPDDR5X-PIM, CXL computational memory를 다뤘고, 이어 Broadcom Thor Ultra, Nvidia BlueField-4, Spectrum-X 같은 network/interconnect 세션이 있었다. 방금 끝난 AI 세션에서는 Meta custom silicon, Nvidia LPU, Cerebras rack-scale, Microsoft Maia 200이 발표됐다. 그리고 한국시간 오늘 오전 8시45분, 즉 이 브리핑 작성 시각 직후에는 Google 8세대 TPU 2종과 OpenAI 자체 실리콘 발표가 시작된다. 아직 시작 전이므로 세부 사양을 추측해서 넣지 않는다. Hot Chips
이 프로그램 전체가 한 문장을 말한다.
AI 컴퓨팅의 핵심 병목은 arithmetic에서 data movement와 orchestration으로 이동한다.
6. Meta MTIA 300 — custom silicon의 목적은 ‘GPU를 더 싸게 복제’하는 것이 아니다
Meta가 어제 공개한 MTIA 300은 일반 LLM training GPU를 그대로 복제하려는 칩이 아니다.
Meta의 추천·랭킹 모델은 파라미터 대부분이 거대한 embedding table에 있고, accelerator 사이에 AllReduce·AllToAll·AllGather 통신이 매우 자주 발생한다. 일반 GPU에서는 이 통신 kernel이 compute core와 자원을 경쟁하면서 비싼 accelerator가 communication을 기다리는 시간이 생긴다. Engineering at Meta
MTIA 300은 이를 아예 hardware architecture에서 분리했다.
- 두 개의 network chiplet 안에 총 12개의 custom 800Gbps RDMA NIC
- package 전체 1.2TB/s I/O
- 통신 전용 16개 message engine
- near-memory reduction throughput 2.8TB/s 이상
- 216GB HBM3E
를 넣는다. Engineering at Meta
Meta의 자체 production benchmark에서는 큰 GEMM과 collective communication을 동시에 돌려도 compute throughput 감소가 0.5% 미만이었고, 전통 GPU 방식은 20% 이상 손실될 수 있다고 주장한다. 1,500억 파라미터 추천 모델을 40개 accelerator에서 실행한 테스트에서는 통신시간이 비교 GPU cluster보다 3.9배 빨랐다고 한다. 이는 Meta 자체 workload와 측정이므로 일반 LLM 전체에 그대로 일반화해서는 안 된다. Engineering at Meta
이 사례에서 가장 중요한 것은 성능숫자가 아니다.
custom ASIC이 Nvidia를 이기는 방법은 범용 GPU를 그대로 따라 만드는 것이 아니라, 자사 workload에서 낭비되는 범용성을 삭제하는 것이다.
Google TPU, Amazon Trainium, Meta MTIA가 모두 같은 경제학을 가진다.
7. Microsoft Maia 200 — hyperscaler의 KPI는 TFLOPS가 아니라 tokens per watt per dollar
Microsoft Maia 200은 TSMC 3nm 공정, 216GB HBM3E, 7TB/s memory bandwidth, 272MB on-chip SRAM을 가진 inference 가속기다. Microsoft는 현재 자사 fleet의 최신 hardware보다 performance per dollar가 약 30% 개선됐다고 주장한다. 역시 공급자 자체 지표라는 점은 감안해야 한다. The Official Microsoft Blog+1
여기서 중요한 것은 Microsoft가 “가장 빠른 칩”이라고만 말하지 않는다는 것이다.
제품의 핵심 KPI를:
inference economics
로 잡고 있다.
AI 서비스가 실제 사업이 되면 hyperscaler의 목표는 벤치마크 1등이 아니다.
1달러와 1와트로 몇 개 token을 유용하게 서비스하느냐가 된다.
이 때문에 Nvidia와 custom ASIC이 반드시 zero-sum 관계는 아니다.
Frontier training·빠르게 변하는 model architecture는 GPU가 유리하고, 대규모 반복 inference는 Maia·TPU·MTIA 같은 fixed-purpose silicon이 유리할 수 있다.
8. 지금부터 시작되는 Hot Chips 마지막 세션이 사실 오늘의 핵심이다
공식 일정상 한국시간 오전 8시45분부터 10시15분 사이 마지막 AI 세션이 열린다.
순서는:
SambaNova SN50 → Google 8세대 TPU family → OpenAI custom silicon이다. Hot Chips
Google 발표 제목부터 의미가 있다.
“Two Chips Optimized for Training and Serving in the Agentic Era”
즉 하나의 거대한 범용 칩이 아니라 training과 serving을 분화한다.
OpenAI 발표 제목은 더 직접적이다.
“You Can Just Build … Chips”
AI lab이 Nvidia를 단순 구매하는 고객에서 chip architect가 되는 단계다. Hot Chips
여기서 오늘 이후 가장 중요한 질문은 세 가지다.
첫째, OpenAI가 자체 silicon을 training·inference 중 어디에 우선 투입하는가.
둘째, Google이 8세대 TPU에서 training과 serving을 분리함으로써 token cost를 얼마나 낮추려 하는가.
셋째, 이 변화가 Nvidia GPU 수요를 대체하는지, 아니면 AI compute 전체 시장 확대가 더 빨라 둘 다 성장하는지.
현재로서는 세 번째가 가장 가능성이 높지만, CAPEX mix가 변하는 것 자체는 분명해졌다.
9. Anthropic의 $30조 TAM — 이 숫자는 낙관론보다 ‘AI가 어떤 시장을 먹겠다는지’를 보여준다
Anthropic이 IPO 투자자에게 자사의 total addressable market을 30조 달러 이상으로 제시할 가능성이 있다는 보도가 나왔다. 계산 방식은 AI가 수행할 수 있는 전체 노동(work)의 범위를 금액화하는 것이다. Reuters
이 숫자를 회사 매출 전망처럼 읽으면 안 된다.
TAM은 해당 시장에서 100% 점유율을 차지했을 때 가능한 연간 매출기회를 뜻한다. Anthropic의 실제 2028년 매출 전망은 약 1,900억~2,000억 달러다. Reuters
재미있는 계산을 해보면 2,000억 달러는 30조 달러의 약 **0.67%**다.
즉 Anthropic의 IPO 이야기는:
“우리가 30조 달러를 번다.”
가 아니라
“전체 human-work 시장의 1%도 안 먹어도 지금의 거대한 성장전망을 정당화할 수 있다.”
에 가깝다.
하지만 이 프레임에는 상당한 함정도 있다.
노동비용 1달러를 자동화한다고 해서 AI 공급자가 1달러를 매출로 가져가는 것은 아니다.
기업은 절감된 생산성 가치의 일부만 AI vendor에게 지불할 것이고, 모델 간 가격경쟁과 open-weight 모델도 존재한다.
따라서 labor TAM을 software revenue TAM으로 그대로 전환하면 과대평가하기 쉽다.
투자 측면에서는 오히려 다음 질문이 더 중요하다.
AI가 1달러의 인간노동 가치를 대체할 때 provider가 실제로 몇 센트를 가져갈 수 있는가?
이 capture rate가 frontier model valuation의 핵심이 될 가능성이 높다.
10. Anthropic의 TAM 논리가 AI CAPEX와 연결되는 이유
Anthropic이 이런 거대한 TAM을 제시하는 이유 중 하나는 막대한 infrastructure spending을 정당화하기 위해서다. Reuters는 Anthropic의 2028년 매출 전망이 1,900억~2,000억 달러이며 IPO valuation 역시 이 장기 성장률에 크게 의존할 것으로 분석했다. Reuters+1
여기서 AI 업계의 자본논리가 명확해진다.
$30T work TAM
      ↓
AI adoption 기대
      ↓
2028 revenue $190–200B 전망
      ↓
오늘 수십~수백억 달러 compute 계약
      ↓
GPU / ASIC / power / debt
위에서 아래로 논리가 성립하면 현재의 막대한 CAPEX가 합리적이다.
그러나 실제 AI revenue growth가 조금만 기대에 못 미치면 장기 lease와 debt가 먼저 남는다.
그래서 Nvidia 실적과 Anthropic IPO는 사실 같은 질문을 한다.
미래 AI 노동시장 가치가 현재 건설 중인 인프라 규모를 충분히 정당화하는가?
11. AI 개발자에게 오늘 가장 실무적인 뉴스 — Assistants API가 오늘 종료된다
OpenAI 공식 문서에 따르면 Assistants API는 오늘, 2026년 8월 26일 종료된다. Responses API가 기능 parity를 확보한 뒤 기존 Assistants API가 deprecated됐고, 오늘 sunset된다. OpenAI 플랫폼+1
구조 변화는 단순 endpoint 이름 변경이 아니다.
| 기존 | 새 구조 |
|---|---|
| Assistants | Prompts / configuration |
| Threads | Conversations |
| Runs | Responses |
| Run steps | Items |
특히 Threads와 Conversations 차이가 중요하다.
Thread는 사실상 message collection이었다.
Conversation은 message뿐 아니라 tool call, tool output, 기타 item까지 상태로 저장한다. Runs도 Responses로 단순해지며 orchestration이 더 명시적으로 애플리케이션에 드러난다. OpenAI 플랫폼+1
OpenAI 공식 migration guide는 기존 Threads를 Conversations로 자동 변환하는 도구를 제공하지 않는다고 밝힌다. 새 사용자 chat부터 Conversations로 옮기고, 오래된 Thread는 필요할 때만 backfill하는 방식이 권장된다. OpenAI 플랫폼
오늘 운영서비스에서 확인할 것
- Assistant ID·Thread ID를 코드나 DB에 직접 의존하는 부분.
- File Search·Code Interpreter·custom tool 호출.
- Run polling 로직.
- tool call 실패·retry·timeout 처리.
- side-effect가 있는 write API.
- conversation history retention.
- 기존 Assistant와 Responses 구현 간 실제 업무 regression test.
특히 마지막이 중요하다.
Agent migration에서는 텍스트 답변만 같으면 성공한 것이 아니다.
같은 tool을 같은 순서와 인자로 호출했는가?
DB·ERP·배포 시스템에 side effect가 달라지지 않았는가?
까지 검증해야 한다.
12. AI 개발 방식의 큰 변화 — 이제 “모델”보다 state + tools + eval이 오래 남는다
Assistants API 종료가 상징적인 이유도 이것이다.
2~3년 전에는 개발자가 AI 앱을:
“어떤 모델을 호출할 것인가?”
중심으로 설계했다.
이제 실제 agent application의 핵심은:
Conversation state
Tool graph
Permissions
Sandbox
Eval
Retry
Cost policy
Audit
가 됐다.
모델은 이 안에서 교체 가능한 execution engine에 가까워진다.
Hot Chips에서 Google·Meta·Microsoft가 workload별 chip을 나누고, 소프트웨어에서는 Responses·MCP·Agent Plugin·multi-model router가 중요해지는 것은 같은 추세의 하드웨어·소프트웨어 버전이다.
하드웨어는 workload별 accelerator로 분화되고,
소프트웨어는 task별 model router로 분화된다.
장기적으로 조직의 진짜 AI 자산은 특정 GPT 버전을 위한 prompt보다 업무별 evaluation data와 tool/control layer가 될 가능성이 높다.
13. Alibaba Wan3.0 — 영상생성이 ‘프롬프트 장난감’에서 업무 workflow로 들어간다
Alibaba는 8월 24일 최신 영상생성모델 Wan3.0을 정식 출시했다.
흥미로운 기능은 단순 text-to-video가 아니다.
Wan3.0은 문서, spreadsheet, slide, web page를 받아 최대 30초 영상으로 변환할 수 있다. Alibaba는 8월 초 공개 beta 이후 short drama, 영화 제작, 광고·마케팅, 관광홍보, 뮤직비디오 등에 이미 사용됐다고 밝혔다. Reuters
이것은 생성형 영상의 위치가 바뀌는 신호다.
초기:
“멋있는 동영상 하나 만들어줘.”
현재:
“이 PowerPoint와 데이터표를 고객용 영상으로 변환해줘.”
즉 creative generation에서 business artifact transformation으로 이동한다.
개발도구에서도 비슷하다.
LLM의 가치가 “코드 한 조각 생성”에서 “repo 전체의 workflow 수행”으로 이동했듯, 영상 AI도 단일 clip generation에서 기존 업무문서를 매체 간 변환하는 agent로 이동할 가능성이 높다.
다만 같은 Alibaba가 바로 직전에 100억 달러 이상 주식발행을 통해 AI CAPEX를 조달했고 분기 이익도 투자증가로 크게 압박받았다는 사실을 함께 봐야 한다. 생성물 가격은 내려갈 수 있지만 underlying infrastructure는 싸지 않다. Reuters
14. 영화·애니 — 가장 흥미로운 최신 실험은 ‘AI short-form anime의 수직통합’
오늘 애니 쪽에서는 흥미로운 작은 실험 하나가 나왔다.
일본 PIXTA의 Anipops가 AI 기반 short-form anime streaming platform으로 재편됐고, 자체 in-house studio가 기획·각본·애니메이션 제작까지 generative AI를 이용해 진행한다. 현재 5개의 original series를 서비스하며, 기존 creator submission 기능은 별도 Anipops Creators로 분리했다. Anime Corner+1
아직 이 서비스의 구독매출·retention·제작비 절감률이 공개된 것은 아니어서 사업적 성공을 판단하기는 이르다.
하지만 구조는 흥미롭다.
AI studio
→ original IP
→ short-form production
→ 자체 streaming distribution
→ viewer data
→ 다음 IP 제작
즉 Netflix식 distribution과 AI-native studio를 작은 규모로 한 회사 안에 넣는다.
이 실험이 성공한다면 “AI가 애니메이터를 대체하나?”라는 질문보다 더 중요한 변화가 생길 수 있다.
IP를 시도하는 비용이 크게 내려가 실패작을 빨리 버리고 성공작을 빠르게 확장하는 portfolio economics다.
반대로 시청자가 AI-generated feel 자체를 낮은 품질 신호로 받아들이면 제작비 절감이 brand discount를 이기지 못할 수도 있다.
그래서 이 시장에서 가장 중요한 KPI는 cost per minute뿐 아니라:
completion rate, repeat viewing, paid conversion, IP merch potential
이다.
15. Gamescom Opening Night Live — 가장 큰 메시지는 ‘신작보다 IP 수명 연장’
오늘 새벽 Gamescom Opening Night Live가 끝났다.
가장 큰 발표 중 하나는 **《The Witcher 3: Wild Hunt Remastered》**였다. 9월 29일 출시되며 비주얼·전투·스킬트리 개선이 포함되고, 기존 PS5·Xbox Series·PC 보유자는 무료 업그레이드를 받을 수 있다. Nintendo Switch 2 버전도 처음 나온다. 기존 확장팩 Hearts of Stone와 Blood and Wine도 포함된다. 더버ge+1
그리고 새로운 《The Witcher 3》 확장 Songs of the Past는 2027년, 《The Witcher 4》는 현재 2028년을 목표로 개발되고 있다. 더버ge+1
이 전략의 산업적 의미가 재미있다.
CD Projekt Red는 Witcher 4가 나올 때까지 긴 공백을 그냥 기다리지 않는다.
Witcher 3 Remaster — 2026
        ↓
Songs of the Past — 2027
        ↓
Witcher 4 — 2028
즉 기존 IP의 자산가치를 연속적인 monetization bridge로 사용한다.
AAA 개발기간이 5~8년씩 길어지는 시대에는 이런 구조가 점점 중요해질 가능성이 높다.
새 대형게임이 완성될 때까지:
- Remaster
- Expansion
- DLC
- Live-service
- Transmedia
로 engagement와 cash flow를 유지하는 것이다.
AI가 개발 생산성을 높이더라도 AAA의 핵심 병목인 world integration, content QA, polish, platform certification이 모두 사라지는 것은 아니므로 이런 IP bridge의 중요성은 당분간 남을 가능성이 높다.
16. Gamescom이 보여주는 또 다른 흐름 — 게임에서도 ‘고성능 렌더링’이 AI와 결합한다
Nvidia는 Gamescom에서 DLSS 4.5 Ray Reconstruction 확대와 RTX Mega Geometry 채택 게임들을 공개했다. 《Gears of War: E-Day》, 《007 First Light》 등에서 path tracing·AI-assisted rendering 확대가 이어진다. 더버ge+1
이것은 AI와 게임의 접점이 생성형 NPC·대화만이 아니라는 사실을 보여준다.
현재 게임에서 가장 성숙한 AI ROI 중 하나는 여전히:
렌더링 비용을 낮추고 GPU가 감당할 수 없는 품질을 reconstruction으로 보완하는 것
이다.
즉 AI가 콘텐츠를 “만드는” 것보다 화면을 재구성하고 압축하는 기술이 이미 수백만 사용자에게 상용화돼 있다.
투자관점에서도 이것은 Nvidia consumer GPU의 중요한 방어선이다. 데이터센터 GPU와 달리 gaming GPU는 AI inference를 화면품질·프레임레이트로 직접 제품화할 수 있다.
17. 오늘 모든 AI 뉴스를 하나로 묶으면 — General-purpose → Specialized가 하드웨어와 소프트웨어에서 동시에 진행된다
오늘 Hot Chips와 개발도구 뉴스를 같이 보면 동일한 패턴이 두 번 나온다.
하드웨어
일반 GPU 하나로 모든 workload 수행
→ TPU / MTIA / Maia / LPU / GPU의 역할 분화
소프트웨어
Frontier LLM 하나로 모든 task 수행
→ task router / local model / cheap model / frontier model 분화
그리고 두 세계의 최적화 목표도 똑같다.
최고 성능이 아니라 workload당 TCO 최소화
Meta MTIA 300이 communication overhead를 hardware로 없애고, Maia 200이 performance/$를 최적화하고, Google이 training과 serving용 TPU를 분리하려는 이유가 그것이다. Engineering at Meta+2
소프트웨어에서도 좋은 agent platform은 가장 비싼 모델을 매번 호출하지 않는다.
예상 성공률과 비용을 보고 task를 라우팅한다.
그래서 앞으로 AI 제품의 중요한 내부 KPI는:
Cost per successful task
가 될 가능성이 높다.
18. Cost per successful task를 실제로 어떻게 계산할까
단순한 token 비용만 보면 틀릴 수 있다.
예를 들어:
모델 A
호출비 $0.25
성공률 55%

모델 B
호출비 $0.70
성공률 95%
A가 싸 보이지만 retry를 한 번만 해도 비용이 빠르게 올라간다.
실제 식은 대략:
**Expected Task Cost
= Model cost
- retry cost
- tool/API cost
- sandbox cost
- human correction cost
- failure impact**
다.
그리고 이 값을 success probability로 나눠야 한다.
이것이 개발자에게 중요한 이유는 앞으로 모델 benchmarking을 “SWE-bench 몇 점” 수준에서 끝내면 운영경제성을 놓치기 때문이다.
실제 업무에서는:
같은 작업에서 누가 덜 실패하고, 덜 검토받고, 더 적은 side effect를 내는가
가 돈이다.
19. 오늘의 시장·AI 연결 — Nvidia 실적은 사실 hyperscaler ROI 실적이다
Nvidia를 semiconductor company 하나로 보면 이번 실적의 중요성을 과소평가하게 된다.
현재 Nvidia 매출은 사실상 다음 질문의 proxy다.
Microsoft·Google·Meta·Amazon이 AI 데이터센터에 돈을 계속 써도 된다고 판단하는가?
그리고 그 판단의 기준은 AI 모델 benchmark가 아니다.
AI revenue / incremental AI CAPEX다.
Reuters도 이번 실적에서 hyperscaler의 AI CAPEX trajectory와 ROI가 핵심이라고 지적했다. Reuters
Nvidia가 수요가 강하다고 말하더라도 고객들이:
- 자체 ASIC 비중 확대
- financing 증가
- margin 압박
- token 가격인하
를 동시에 겪는다면 장기 GPU share와 price elasticity는 달라질 수 있다.
따라서 오늘의 Nvidia 실적은:
“GPU가 잘 팔리는가?”
가 아니라:
“AI 생태계 전체의 ROI가 아직 증가하고 있는가?”
를 묻는 이벤트다.
20. 오늘 밤부터 72시간이 특히 위험한 이유
이벤트 순서가 매우 촘촘하다.
| 한국시간 | 이벤트 | 핵심 |
|---|---|---|
| 8/26 08:45~10:15 | Hot Chips Google TPU8 + OpenAI silicon | custom ASIC 전략 |
| 8/26 21:30 | 미국 7월 PCE + Q2 GDP 2차 추정 | inflation / growth |
| 8/27 미국장 새벽 | Nvidia FY27 Q2 실적 | AI demand / margin / capex ROI |
| 8/28 23:00 | Fed Chair Kevin Warsh Jackson Hole | 정책·장기채 신뢰 |
| 8/28 23:00 | BLS preliminary payroll benchmark revision | 과거 고용수준 수정 |
BEA와 BLS의 공식 일정 기준이다. Bureau of Economic Analysis+1
특히 8월 28일 밤 11시는 특이하다.
Warsh의 Jackson Hole 발언과 고용 benchmark revision이 동시에 예정돼 있다.
한쪽은 앞으로의 Fed reaction function, 다른 한쪽은 과거 노동시장의 실제 수준을 바꿀 수 있다.
Nvidia 실적 직후 시장이 방향을 정했다고 생각하는 순간 다시 macro regime가 바뀔 수 있다.
21. 오늘 시장 시나리오 맵
| 시나리오 | 의미 | NQ·AI |
|---|---|---|
| PCE↓ + 10Y↓ + NVDA beat/raise | 완전 Goldilocks | 가장 강한 상승 |
| PCE↓ + 10Y↓ + NVDA beat인데 주가↓ | expectation exhaustion | 매우 중요 경고 |
| PCE↓ + 10Y 안 내려감 | term premium/fiscal 문제 | 상승 제한 |
| Core PCE↑ + Oil 반등 | Fed 재긴축 | AI duration 부담 |
| NVDA guide 강함 + custom ASIC 우려 완화 | AI capex 재가속 | SOX 강세 |
| NVDA가 inference custom ASIC 언급 확대 | GPU share 논쟁 | MRVL/AVGO/ASIC 재평가 |
| VIX 15대 유지 + NVDA 큰 surprise | vol underpricing 가능 | 큰 gap |
| USD/JPY 160 접근 | 일본 개입 tail | 글로벌 leverage 주의 |
여기서 내가 오늘 가장 중요하게 볼 것은 Nvidia headline EPS가 아니다.
좋은 뉴스에 주가가 다시 오르는 능력
이다.
최근 Cisco·Applied Materials처럼 좋은 숫자에도 주가가 하락하는 사례가 많았다.
Nvidia까지 같은 패턴을 보이면 AI fundamental과 AI equity valuation을 분리해서 봐야 할 시점이다.
오늘의 핵심 시그널
① 어제 기술주 반등은 중요한 확인이었다. 월요일에는 금리와 유가가 내려가도 반도체가 하락했지만, 화요일에는 10년물 4.625%·30년물 5.162%, WTI $82.36까지 내려오자 SOX +1.4%, Nvidia +2.2%가 나왔다. AI trade의 macro sensitivity가 완전히 사라진 것은 아니다. Reuters+1
② 그러나 미국 가계의 long-duration 수요는 계속 약하다. 소비자신뢰는 7개월 최저이고 신규주택 판매는 -10.5%다. 모기지 6.77%가 실물경제를 실제로 압박하고 있다. Reuters+1
③ Fed는 아직 완화적으로 돌아설 준비가 안 됐다. Collins는 지속적인 디스인플레이션이 확인되지 않으면 곧 추가긴축이 필요할 수 있다고 했고, 오늘 core PCE는 여전히 3.3%가 예상된다. Reuters
④ Nvidia 옵션의 ±5.4% implied move는 의외로 작다. 지난 12분기 실제 평균 7.4%보다 낮아, 시장은 Nvidia를 더 예측 가능하게 보고 있다. 실적 surprise tail을 싸게 가격하고 있을 가능성도 고려해야 한다. Reuters
⑤ Hot Chips에서 custom silicon의 이유가 명확해졌다. Meta는 communication을 compute에서 분리해 자사 추천 workload를 최적화하고, Microsoft는 Maia 200에서 performance/$를 전면에 둔다. GPU를 ‘따라 만드는 것’보다 범용성이 낭비되는 부분을 제거한다. Engineering at Meta+1
⑥ 오늘 오전 마지막 Hot Chips 세션은 Google TPU8과 OpenAI 자체 silicon이다. 구체 사양은 브리핑 작성 시각 기준 아직 발표 전이므로 추측하지 않는다. 하지만 AI lab과 hyperscaler가 chip architect가 되는 흐름 자체는 이미 확정적이다. Hot Chips
⑦ Anthropic의 $30T TAM은 매출 전망이 아니다. 실제 2028 매출 전망 $190~200B는 그 TAM의 약 0.6~0.7%에 불과하다. 중요한 질문은 자동화된 노동가치 중 AI provider가 실제 몇 %를 매출로 capture할 수 있느냐다. Reuters
⑧ 개발자에게는 오늘이 현실적인 deadline이다. Assistants API는 8월 26일 종료되며 Threads→Conversations, Runs→Responses로 migration해야 한다. Tool side-effect regression까지 검증해야 한다. OpenAI 플랫폼+1
⑨ 콘텐츠 AI도 workflow로 이동하고 있다. Wan3.0은 문서·스프레드시트·슬라이드·웹페이지를 30초 영상으로 바꾸며 short drama·광고·영화 제작에 사용되고 있다. 생성형 영상이 별도 creative toy가 아니라 업무 artifact transformer가 되고 있다. Reuters
⑩ Gamescom은 IP의 ‘수명 연장’ 전략을 보여줬다. Witcher 3 Remastered→2027 expansion→2028 Witcher 4로 이어지는 구조는 AAA 개발주기가 길어진 시대에 기존 IP를 cash-flow bridge로 사용하는 전형적인 전략이다. 더버ge+1
오늘 더 깊게 공부할 가치가 높은 세 가지
1. Communication-Bound AI Architecture
Meta MTIA 300을 사례로 공부하면 좋다.
AI accelerator의 병목을:
compute → memory → network → collective communication
순서로 나누고, 왜 recommendation·MoE·agentic inference에서 communication offload가 중요한지 보면 GPU·custom ASIC 경쟁을 훨씬 잘 이해할 수 있다. Engineering at Meta
2. AI Labor TAM → Provider Capture Rate
Anthropic의 30조 달러를 그대로 valuation에 넣지 말고:
자동화 가능한 노동가치 × 실제 AI adoption × provider capture rate × margin
으로 분해해 보는 것이 훨씬 유용하다.
이 모델을 만들면 왜 “AI가 엄청나게 큰 시장이다”와 “AI 기업 valuation이 과도할 수 있다”가 동시에 참일 수 있는지 보인다. Reuters
3. Agent Migration as an Orchestration Migration
오늘 Assistants API 종료를 단순 API 교체로 보지 말고:
state ownership / tool loop / retries / permissions / audit / eval
을 다시 설계하는 기회로 보는 편이 좋다.
Agent 시대에는 model migration보다 orchestration contract가 더 오래 간다. OpenAI 플랫폼+1
오늘의 한 문장
오늘 AI 산업을 가장 잘 설명하는 장면은 Nvidia 실적 하나가 아니라 Hot Chips의 마지막 두 발표다. Google은 training과 serving을 분리한 8세대 TPU를 준비하고, OpenAI는 직접 chip을 만들기 시작한다. 이는 AI 수요가 약해졌다는 뜻이 아니라 오히려 너무 커져서 범용 GPU 한 종류로 경제성을 맞추기 어려워졌다는 뜻에 가깝다. 시장에서도 같은 문제가 보인다. Nvidia는 여전히 AI demand의 중심이지만 옵션은 ±5.4%만 가격하고 있고, 투자자는 이제 매출보다 margin·hyperscaler ROI·custom silicon share·financing cost를 본다. 앞으로의 승자는 가장 빠른 모델이나 가장 큰 GPU를 가진 회사보다 특정 workload를 가장 낮은 총비용과 가장 낮은 자본비용으로 안정적으로 실행하고, 그 절감분을 실제 현금흐름으로 capture하는 회사가 될 가능성이 높다.
 ReutersWall Street ends higher as tech rebounds before Nvidia results원문 표기: 2026. 8. 25.
 ReutersNvidia shares set for $280 billion price swing after earnings, options show원문 표기: 2026. 8. 25.
 ReutersUS rates need to rise soon absent evidence of ongoing drop in inflation, Fed's Collins says원문 표기: 2026. 8. 26.
 ReutersUS consumer confidence falls in August, Conference Board says원문 표기: 2026. 8. 25.
 ReutersNew US single-family home sales slide in July, confidence dips in August원문 표기: 2026. 8. 25.
 ReutersAnthropic expected to tell investors it sees over $30 trillion in potential revenue, WSJ reports원문 표기: 2026. 8. 26.
 더버geGamescom Opening Night Live 2026: The biggest announcements and trailers원문 표기: 2026. 8. 26.
Hot Chips 2026 공식 프로그램
OpenAI Assistants → Responses migration guide