기준 시각: 한국시간 8월 31일 월요일 오전 8시 22분 전후. 미국 현물시장은 아직 월요일 장을 열지 않았고, 일요일 저녁 미국 지수선물이 막 거래를 시작한 상태다. 현재 Dow·S&P 500 선물은 대략 -0.1~-0.2%, Nasdaq-100 선물은 약 **-0.1%**로 약보합권이다. 그러나 주식선물보다 훨씬 중요한 주말 변화가 원유에서 발생했다. 미군이 일요일 이란 **라락섬(Larak Island)**의 로켓 발사대 두 곳을 공격한 뒤 Brent가 +2.5%인 $90.32, WTI가 +2.4%인 $85.41로 다시 뛰었다. 이는 7월 말 이후 미국이 이란 본토를 직접 타격한 첫 사례로 보도됐다. MarketWatch+2
따라서 오늘 아침의 가장 중요한 변화는 “Warsh의 매파적 Jackson Hole → 2년물 급등”이라는 금리 충격 위에 다시 “Oil +2.5%”라는 공급 인플레이션 충격이 얹혔다는 것이다. 지난주 금요일 Fed Chair Kevin Warsh의 발언 이후 9월 인상 확률은 35.4%에서 55.7%로 뛰었고, 미국 2년물은 하루에 약 12.8bp 올라 4.36%, 10년물은 4.728%, 30년물은 **5.213%**까지 상승했다. 그런데 이제 월요일 아시아장이 시작되기도 전에 Brent가 다시 $90 위로 올라왔다. Reuters+1
오늘의 큰 그림을 먼저 한 문장으로 압축하면 이렇다.
AI 수요는 Nvidia 실적으로 이미 강하다는 것이 확인됐다. 이제 시장의 핵심 리스크는 “수요 부족”이 아니라 그 강한 AI·기업투자가 Fed를 더 매파적으로 만들고, 중동 공급충격이 물가를 다시 높여 AI의 자본비용까지 끌어올리는가이다. 동시에 개발도구에서는 OpenAI–Cursor 결별이 “최고 모델을 고르는 것”보다 “모델 공급자가 바뀌어도 업무가 멈추지 않는 구조”가 중요하다는 사실을 현실적인 운영 리스크로 만들었다.
1. 이번 주의 출발점: Fed hawkish + Oil shock가 동시에 들어왔다
금요일 미국장은 Warsh 연설 이후 S&P 500이 7,711.76(-0.25%), Nasdaq이 26,402.42(-0.52%), Dow가 53,559.99(-0.02%), Russell 2000이 **-1.4%**로 마감했다. 주간으로는 S&P와 Nasdaq 모두 플러스였지만, 정책금리에 민감한 소형주가 훨씬 크게 밀렸다는 점이 중요하다. Reuters
금요일 가격 반응은 전형적인 bear flattening에 가까웠다. Warsh가 물가를 최우선으로 두면서 2년물이 12.79bp 올라 4.36%, 10년물이 5.6bp 올라 4.728%, 30년물이 2.19bp 올라 5.213%가 됐다. 즉 지난 2주 동안 시장의 중심이었던 재정·국채 공급 → 30년물 상승 문제에 다시 Fed hike → 2년물 상승이 추가됐다. Reuters
그리고 이번 주말 미군의 라락섬 공격이 들어왔다. 미국 측은 이란 혁명수비대가 호르무즈 해협에 기뢰를 부설하려 준비하던 발사대를 타격했다고 밝혔고, 이란은 미군 주둔지역에 미사일 공격으로 대응했다. Reuters 기준 월요일 초반 Brent $90.32, WTI $85.41이다. Reuters+1
이 조합은 기술주 입장에서 상당히 불편하다.
Warsh hawkish
→ 2Y ↑
→ 정책 할인율 ↑

Hormuz 재격화
→ Oil ↑
→ forward inflation ↑
→ 10Y/30Y 하락 제약

결과
→ AI·고PER 주식이 이익성장으로 두 종류의 금리상승을 모두 이겨야 함
지난주까지만 해도 Oil이 $89 부근으로 내려오면서 “Fed가 매파적이어도 에너지 물가는 완충해준다”는 여지가 있었다. 오늘 아침 그 완충장치가 일부 사라졌다. 따라서 이번 주 NQ의 가장 좋은 시나리오는 단순히 고용이 약하게 나오는 것이 아니라 노동시장이 완만하게 식으면서 Oil이 다시 $85 이하로 안정되는 것이다.
2. 다만 아직 시장은 주말 충격을 ‘시스템 리스크’로 가격하지 않는다
미국 일요일 저녁 선물은 현 시점에 Dow 약 -0.1~-0.2%, S&P 500 약 -0.2%, Nasdaq-100 약 -0.1% 수준으로 작은 하락에 그친다. 즉 미국의 이란 직접타격과 Brent +2.5%에도 주식시장은 아직 “전면적인 호르무즈 공급단절”을 가격하고 있지 않다. MarketWatch+1
이것은 현재 시장의 기본 가정을 알려준다.
미군 공격은 제한적이고, 글로벌 원유 흐름 자체가 다시 차단되는 단계까지는 가지 않을 것이다.
이 가정이 맞으면 오늘 유가 급등은 지정학적 risk premium의 일시적 상승으로 끝날 수 있다.
하지만 실제 호르무즈 통행량은 이미 정상보다 낮다. 지난주 Reuters가 인용한 Kpler 데이터에서 특정일에는 상품운반선이 하루 5척만 통과해 최근 10일 평균 15척에 크게 못 미쳤고, 이란은 규정을 위반했다고 주장하는 45척의 tanker에 벌금·억류·화물몰수까지 경고한 바 있다. Reuters+1
따라서 월요일에 볼 것은 Brent 가격 하나가 아니라 실제 선박통행량 + 미국 추가 군사행동 + 이란 보복의 강도다.
3. 원유에는 한 가지 완충장치도 생겼다: 미국은 베네수엘라 원유로 SPR을 채우려 한다
주말 미국 정부는 새 베네수엘라 합의를 통해 들어올 원유 일부를 Strategic Petroleum Reserve에 넣겠다고 밝혔다. 미국 SPR은 현재 약 2.9억 배럴로 44년 만의 낮은 수준이다. 그러나 베네수엘라가 생산을 의미 있게 늘리려면 상당한 투자와 인프라 복구가 필요하므로 이 조치가 당장 호르무즈 공급위험을 상쇄한다고 보기는 어렵다. Reuters
이것은 단기 트레이딩보다 중기 구조에 중요하다.
단기: Iran/Hormuz → Oil risk premium.
중기: Venezuela + shale + UAE → 공급 대체 가능성.
따라서 Brent가 $100 이상에서 구조적으로 정착하려면 단순 공격 뉴스가 아니라 호르무즈 물동량의 지속적 감소 + 대체공급의 느린 증가가 동시에 나타나야 한다.
현재는 아직 $90대 공급위험 premium에 더 가깝다.
4. 엔화 — USD/JPY 160을 넘었지만 미국은 당장 재개입하지 않을 가능성을 시사했다
미 재무장관 Scott Bessent는 일요일 Reuters 인터뷰에서 최근 엔 움직임이 **“pretty well contained”**돼 있으며 disorderly하지 않다고 평가했다. 금요일 USD/JPY가 다시 160엔을 넘어섰음에도, 지난 7월 31일 같은 미·일 공동 엔매수 개입이 즉시 필요하다는 입장은 아니라는 의미다. Reuters
Bessent는 동시에 BOJ Governor Kazuo Ueda가 금리정책에서 “옳은 일을 할 것”이라고 기대한다고 말했고, 시장은 9월 BOJ 인상 가능성을 거의 완전히 가격하고 있다. 그는 일본이 이미 디플레이션을 극복했으며 Abenomics 단계가 사실상 끝났다고 평가했다. Reuters
이것은 USD/JPY의 payoff를 조금 바꾼다.
지난주까지는:
160 접근 → 개입 가능성 급격히 상승
이었다.
오늘 기준 미국 측 메시지는:
160 자체보다 ‘움직임이 disorderly한가’가 중요하다.
에 조금 더 가깝다.
따라서 Warsh 이후 미국 2년물이 높게 유지되고 이번 주 미국 고용이 강하면 USD/JPY가 160 위에서 조금 더 머물 여지가 생긴다. 반대로 BOJ 9월 인상 기대가 강화되고 미국 JOLTS/NFP가 약하면 금리차가 실제로 좁아지면서 이번에는 개입 없는 엔화 강세가 가능하다.
Nasdaq에는 후자가 더 좋은 엔화 강세다. 정책개입으로 하루에 4~5엔이 움직이는 것은 carry unwind tail이고, 미국 단기금리가 내려가 160→157로 움직이는 것은 growth-positive한 금리차 축소이기 때문이다.
5. 옵션 — VIX spot은 14.4인데 9월 이후는 훨씬 비싸다
Cboe 기준 금요일 VIX 현물은 약 14.42~14.43이었다. 반면 9월 VIX 선물 settlement는 16.94, 10월 18.70, 11월 19.36, 12월 19.50이었다. Cboe Global Markets+1
즉 변동성 시장은 아주 명확하게 말한다.
“지금 당장은 조용하지만 9월은 지금보다 훨씬 위험하다.”
이는 일정과 잘 맞는다.
이번 주:
- 한국 수출
- 미국 JOLTS
- Broadcom
- 생산성·단위노동비용
- 8월 NFP
그 다음 주:
- PPI
- CPI
그 다음:
- FOMC
- BOJ
가 이어진다. BLS 공식 일정상 July JOLTS는 9월 1일 10:00 ET, 8월 Employment Situation은 9월 4일 8:30 ET, PPI는 9월 10일, CPI는 9월 11일이다. Bureau of Labor Statistics+1
Cboe 자체 거래소의 8월 28일 거래량에서도 개별 equity options는 call 거래가 put보다 많았고, index options는 상대적으로 방어적이었다. 다만 이 수치는 Cboe exchange venue의 거래량이고 전체 미국 옵션시장의 매수·매도 방향이나 dealer gamma를 직접 의미하지는 않는다. Cboe Global Markets+1
30~45 DTE 세타 수취 관점
지금 가장 중요한 것은 VIX 14 = 옵션 매도가 아니다.
오히려:
낮은 spot IV를 받고 9월 전체 event cluster를 떠안을 가치가 있는가?
가 핵심이다.
특히 현재 short premium 입장에서 가장 불편한 tail은 Fed + Oil이 같은 방향으로 움직이는 것이다.
- NFP 강함 → 2Y↑.
- Iran 악화 → Oil↑.
- 둘이 동시에 발생 → 2Y·10Y 모두 상승 가능.
현재처럼 spot VIX가 14대라면 그 tail을 팔고 받는 보상이 아주 크지는 않다. 그래서 무제한 손실 구조보다 defined-risk credit spread / iron condor, 혹은 이벤트 후 IV가 다시 올라오는 구간을 기다리는 방식이 리스크 대비 훨씬 관리하기 쉽다.
6. 이번 주 최대 매크로 이벤트는 고용이고, 첫 단서는 내일 JOLTS다
BLS의 6월 JOLTS에서 job openings는 약 740만, hires는 530만으로 거의 변화가 없었다. July JOLTS는 한국시간 9월 1일 밤 11시 발표된다. Bureau of Labor Statistics+1
하지만 나는 이번 JOLTS에서 headline openings보다 다음 세 가지를 더 중요하게 본다.
Hires rate — 기업이 실제 사람을 뽑는가.
Quits rate — 노동자가 새 직장을 쉽게 찾을 자신이 있는가.
Layoffs/discharges — low-hire 시장이 mass-fire 시장으로 넘어가는가.
현재 미국 노동시장은 꽤 독특하다.
채용은 약하다. 해고도 적다.
이 상태라면 payroll이 매달 5만 명만 늘어도 실업률은 크게 오르지 않을 수 있다.
그런데 hires와 quits가 같이 더 내려가고 layoffs까지 올라가기 시작하면 low-hire/low-fire 균형이 깨진다.
7. 금요일 NFP — 시장이 예상하는 숫자가 이미 매우 낮다
현재 시장·경제전망의 중심은 미국 8월 nonfarm payroll이 약 +50K~+58K, 실업률은 4.1% 유지다. July payroll은 -23K였다. Financial Times+1
이 때문에 이번 NFP의 반응함수는 예전과 다르다.
| 결과 | 시장 해석 | NQ 초기 반응 |
|---|---|---|
| +30~70K, 실업률 4.1%, 임금 안정 | Soft landing | 가장 우호적 |
| +100K 이상 + 임금 강함 | Fed hike 확률↑ | 2Y↑, 성장주 부담 |
| 0~30K, 실업률 안정 | Fed 압력 완화 | 금리↓, 초기 NQ 우호 |
| 음수 + 실업률↑ | Growth/EPS 우려 | bad news→bad news 가능 |
| 음수 + Oil↑ | stagflation-lite | 가장 불편 |
Warsh가 금요일 “물가가 안 내려가면 해야 할 일이 있다”고 말한 직후라 강한 고용의 hawkish sensitivity가 평소보다 크다.
반대로 매우 약한 고용도 항상 기술주 호재는 아니다. July retail과 고용에서 시장은 이미 bad news = good news 공식이 깨질 수 있음을 보여줬다.
8. 내일 아침 한국 수출은 AI 수요의 가장 좋은 ‘실물 교차검증’ 중 하나다
Reuters가 조사한 10명의 이코노미스트 중앙값은 한국 8월 수출이 전년 대비 +62.6%, 15개월 연속 증가할 것으로 예상한다. July의 +63%와 거의 같은 속도다. 수입은 +24.7%, 무역흑자는 약 $30.74B가 예상된다. 공식 데이터는 한국시간 9월 1일 오전 9시 발표된다. Reuters+1
이 데이터는 Nvidia·SK hynix의 가이던스와 다른 종류의 증거다.
회사 실적:
미래 주문과 기대를 포함한다.
한국 수출:
실제 칩과 메모리가 국경을 넘어간 금액이다.
따라서 내일 반도체 수출이 예상대로 60%대 증가를 유지하면 AI hardware demand는 단순 financing commitment나 corporate narrative가 아니라 physical shipment level에서도 강하다는 증거가 된다.
반대로 총수출은 강하지만 semiconductor 물량·단가가 둔화한다면 HBM 가격 상승과 volume을 분리해서 볼 필요가 있다.
9. 이번 주 가장 중요한 실적은 Broadcom — GPU vs ASIC 논쟁의 진짜 시험
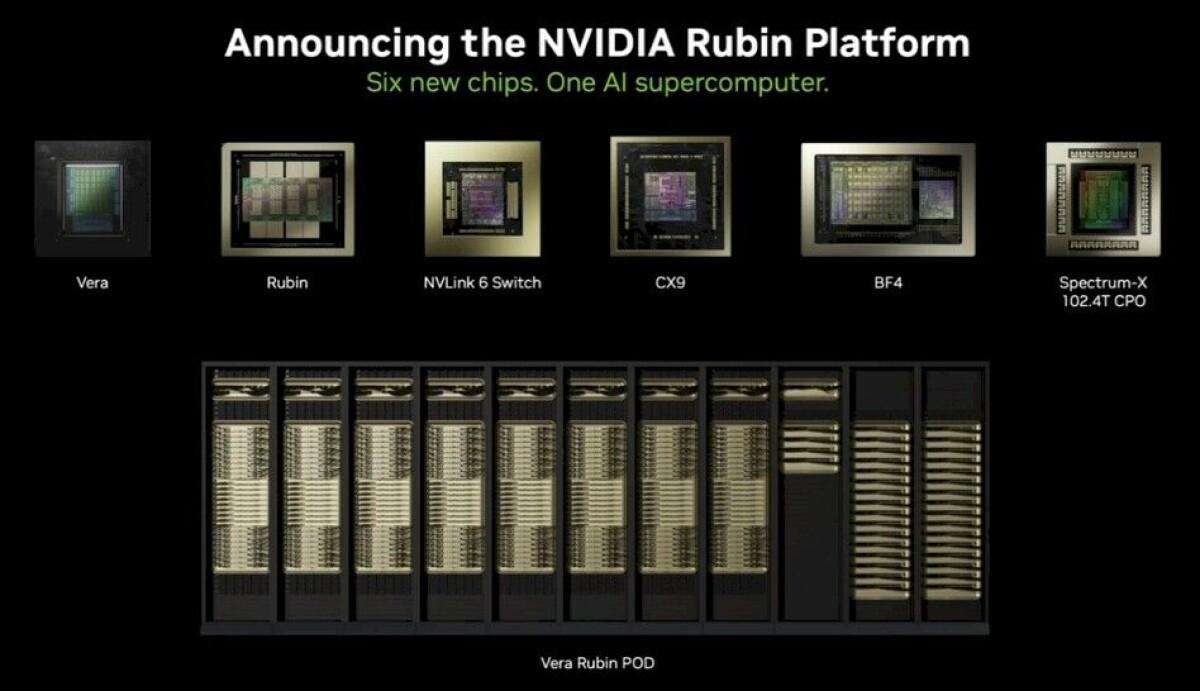
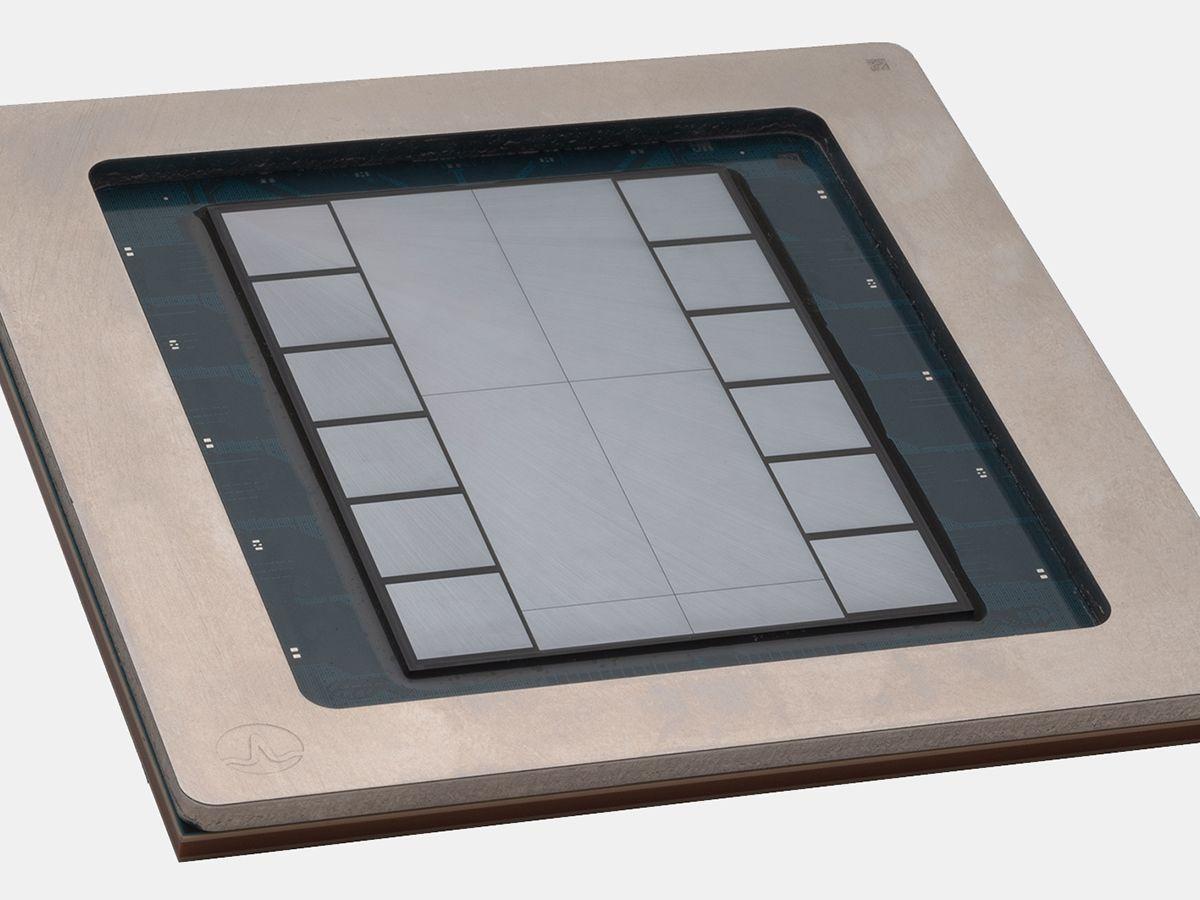
Broadcom은 미국시간 9월 2일 장 마감 후, 한국시간 9월 3일 오전 6시 FY2026 Q3 실적을 발표한다. Broadcom Investors
직전 분기 Broadcom은 매출 $22.19B(+48% YoY), adjusted EBITDA $15.24B, 영업현금흐름 $10.49B, CAPEX $231M, **FCF $10.26B—매출의 46%**를 기록했다. Broadcom Investors
AI semiconductor 매출은 Q2 $10.8B, +143% YoY였다.
그리고 회사가 Q3에 제시한 숫자는 더 극단적이다.
전체 매출: 약 $29.4B, +84% YoY.
AI semiconductor: 약 $16B, +200% 이상 YoY.
Non-GAAP operating margin: 약 67%. Broadcom Investors
이 실적이 왜 Nvidia 다음으로 중요한가?
Nvidia는 지난주:
범용 GPU 수요는 아직 압도적으로 강하다.
를 증명했다.
Broadcom은 이번 주:
Hyperscaler custom ASIC도 동시에 200% 이상 성장할 수 있다.
를 증명해야 한다.
10. Broadcom이 AI value chain에서 특별한 이유 — CAPEX를 남이 한다
CoreWeave를 생각해보자.
매출이 폭증하지만 GPU·전력·데이터센터·금융비용을 직접 부담한다.
OpenAI/Anthropic도 장기 compute commitment를 쌓는다.
반면 Broadcom은 기본적으로 fabless semiconductor + software 회사다.
고객 Google·Meta·OpenAI 등의 대규모 ASIC 설계와 네트워크를 공급하지만 데이터센터 자체의 대부분은 고객이 금융한다.
그래서 Q2 FCF margin이 **46%**까지 나온다. Broadcom Investors
AI boom에서 경제적으로 이상적인 위치는 흔히 이런 곳이다.
희소한 병목을 통제하지만 물리적 CAPEX는 고객이 부담하는 곳.
Nvidia도 역사적으로 바로 그 위치였다.
Broadcom 실적에서 AI 매출 $16B와 67% operating margin이 동시에 유지된다면 custom silicon도 매우 높은 value-capture position을 갖고 있다는 증거가 된다.
11. Broadcom 실적에서 반드시 볼 네 가지
첫째는 단순 AI revenue가 아니라 Q4 AI revenue growth의 가속도다. 현재 Q3 $16B는 이미 시장에 알려진 숫자다. 좋은 실적이어도 다음 분기 가속도가 약하면 Marvell처럼 주가가 실망할 수 있다. Broadcom Investors
둘째는 Google 외 고객의 비중이다. Google TPU뿐 아니라 Meta·OpenAI 등 custom accelerator program이 실제 volume으로 얼마나 올라오는지가 중요하다.
셋째는 AI networking이다. Custom accelerator가 늘수록 Ethernet switching·NIC·SerDes가 같이 늘 수 있다. GPU와 ASIC이 서로 경쟁하더라도 network fabric은 두 시장 모두에서 수혜를 받을 수 있다.
넷째는 FCF conversion이다. 매출 성장률이 80%대인데 FCF margin이 여전히 40%대라면 현재 AI supply chain 중 경제적으로 가장 강한 모델 가운데 하나라는 증거가 된다.
12. Nvidia–Hugging Face $12.9B 거래 보도: AI의 value capture가 ‘칩’에서 ‘모델 유통’으로 이동한다
Reuters는 The Information을 인용해 Nvidia가 Hugging Face를 $12.9B에 인수하기로 합의했다고 보도했다. 양사는 Reuters의 논평 요청에 즉시 답하지 않았으므로 양사 공식 발표가 아직 확인되지 않은 보도 단계라는 점은 계속 구분해야 한다. Reuters+1
Hugging Face의 연환산 매출은 약 $150M으로 보도됐다.
단순 계산하면 인수가격은 약 86배 revenue다.
일반 SaaS economics로는 매우 비싼 가격이다.
따라서 Nvidia가 산다고 가정하면 돈을 내는 대상은 현재 현금흐름보다:
- open-weight model discovery
- model repository
- datasets
- developer community
- model deployment distribution
이다.
즉 Nvidia가 CUDA로 compute runtime을 장악한 데 이어 Hugging Face로 model distribution layer를 장악하려는 전략으로 읽을 수 있다.
13. 다만 Hugging Face 인수가 실제 확정된다면 ‘중립성’이 Nvidia의 가장 큰 숙제다
Hugging Face의 핵심 자산은 단순 서버가 아니라 neutral platform이라는 신뢰다.
AMD 사용자도,
Google TPU 사용자도,
자체 accelerator를 만드는 startup도,
Nvidia 사용자와 동일하게 모델을 배포한다.
세계 최대 GPU 공급자가 플랫폼을 소유하면 개발자는 자연스럽게 묻게 된다.
HF가 앞으로도 하드웨어 중립적인가?
이 문제를 잘 관리하면 Nvidia는 CUDA 밖에서도 가장 강력한 AI distribution moat를 얻는다.
반대로 중립성이 훼손된다고 인식되면:
- GitHub
- cloud model registries
- 별도 open registry
- decentralized model hub
등으로 생태계가 분산될 수 있다.
따라서 이 거래는 단순 M&A보다 AI 인프라의 플랫폼 거버넌스 문제다.
14. 이번 주말 개발도구에서 가장 큰 뉴스 — OpenAI가 Cursor 모델 공급을 끊는다
OpenAI는 공식적으로 SpaceX가 인수한 Cursor에 제공하던 OpenAI 모델 계약을 종료하겠다고 밝혔다. 제안된 종료일은 2026년 11월 12일이며, 계약상 가능한 최대 통보기간을 제공한다고 설명했다. OpenAI는 Cursor 자체의 위반이 아니라 과거 Musk 계열사의 계약위반 경험 때문에 SpaceX가 OpenAI 기술을 약관 안에서 사용할 것이라는 신뢰가 부족하다고 밝혔다. OpenAI+1
Anthropic은 반대로 Cursor용 Claude 지원 확대를 준비한다고 밝혔다. Reuters
이 사건은 AI IDE 시장에서 매우 중요한 선례다.
지금까지 multi-model routing을 하는 이유는 주로:
성능, 가격, latency.
였다.
이제 네 번째 변수가 생겼다.
Provider continuity.
15. 개발자에게 이 사건이 주는 가장 중요한 교훈 — API portability만으로 부족하다
OpenAI-compatible API를 다른 모델에 붙일 수 있다고 서비스가 portable한 것은 아니다.
모델을 바꾸면 실제 행동이 달라진다.
- 어떤 파일을 먼저 읽는가.
- tool을 몇 번 부르는가.
- 위험한 변경을 얼마나 크게 만드는가.
- error recovery 방식.
- refusal/safety behavior.
- context를 어떻게 요약하는가.
즉:
Protocol-compatible ≠ Behavior-compatible.
이다.
따라서 기업용 agent를 설계한다면 모델 교체는 dependency version upgrade와 비슷하게 테스트되어야 한다.
Task corpus
   ↓
Model A / Model B
   ↓
성공률
tool calls
diff 크기
test pass
review time
cost
security behavior
   ↓
승격 또는 rollback
Cursor 사례가 중요한 이유는 이 설계가 더 이상 “좋은 아키텍처” 정도가 아니라 business continuity requirement가 됐다는 것이다. OpenAI
16. GitHub도 같은 방향으로 움직인다 — 모델은 자동으로 들어오고, 자동으로 퇴출된다
GitHub Copilot Business·Enterprise의 새 기본정책은 8월 26일부터 generally available 모델을 기본 활성화한다. 관리자가 정책을 끄지 않으면 새 모델이 “inherits default” 상태로 자동 노출된다. 다만 open-weight 모델과 GitHub의 data-retention 계약 밖 모델은 자동활성화 대상에서 제외된다. The GitHub Blog
그리고 내일 9월 1일 여러 모델이 Copilot에서 퇴출된다.
- Gemini 3.1 Pro
- Claude Opus 4.5/4.6
- Claude Sonnet 4.5/4.6 일부
- Raptor Mini
등이며 GitHub는 Gemini 3.6 Flash, Claude Opus 4.7/4.8/5, Sonnet 5 등으로 migration할 것을 안내한다. The GitHub Blog
이 두 정책을 같이 보면 enterprise AI governance의 새로운 문제가 보인다.
과거 software dependency:
새 버전은 개발팀이 deploy.
AI model dependency:
플랫폼이 새 모델을 자동 노출하고 오래된 모델을 빠르게 retire.
따라서 관리자가 할 일은 “어떤 모델이 최고인가?”가 아니다.
approved capability class를 정의하고 그 안에서 모델이 자동 교체되도록 해야 한다.
17. 좋은 Agent Platform은 결국 ‘모델 독립 운영체제’에 가까워진다
기업에서 앞으로 가장 오래 남을 asset을 생각하면 모델명이 아니다.
업무 정의
Skill / Agent instructions
Tool schema
Permission policy
Eval dataset
State
Audit log
Cost policy
Fallback policy
다.
GPT 버전은 바뀐다.
Claude 버전도 바뀐다.
Copilot model catalog도 매달 바뀐다.
하지만 “휴가정책을 어떤 순서로 확인하고 어떤 API는 읽기만 가능하며 운영 write는 승인받아야 한다” 같은 업무 contract는 훨씬 오래 간다.
그래서 Agent OS의 핵심 추상화는:
model = xxx
가 아니라
capability + policy + eval → model
이 된다.
18. 주말 AI 뉴스에서 새 frontier 모델보다 더 중요한 것은 ‘플랫폼 전쟁’이었다
이번 주말에는 GPT·Claude 급의 완전히 새로운 frontier model 발표보다 누가 모델을 유통하고 누가 모델에 접근할 권리를 통제하는가가 더 중요한 뉴스였다.
Nvidia–Hugging Face 거래가 사실이라면 Nvidia는 open-model distribution을 확보하려 한다. Reuters
OpenAI는 Cursor라는 대형 coding platform에서 자기 모델을 철수한다. OpenAI
Anthropic은 Cursor 공급을 늘린다. Reuters
GitHub는 enterprise에 새 모델을 기본으로 노출하면서 retire도 빠르게 진행한다. The GitHub Blog+1
이것을 하나의 흐름으로 보면 AI 산업이:
모델 전쟁 → distribution 전쟁
으로 한 단계 이동하고 있음을 볼 수 있다.
19. 반도체에서 내일 한국 수출, 수요일 Broadcom을 같이 보는 이유
AI hardware demand를 검증하는 가장 좋은 방법은 하나의 회사만 보지 않는 것이다.
Nvidia
범용 GPU의 최종 수요.
Broadcom
custom ASIC + AI networking.
한국 수출
HBM·DRAM·반도체의 실제 물리 선적.
세 개가 동시에 강하면:
AI CAPEX는 금융계약만 커지는 것이 아니라 전체 physical supply chain을 실제로 당기고 있다.
는 상당히 강한 증거다.
반대로 Nvidia만 강하고 Broadcom·한국 반도체 수출이 둔화하면:
GPU 단일 bottleneck에 주문이 집중되는지,
inventory가 쌓이는지,
custom silicon rollout이 지연되는지
를 다시 봐야 한다.
이번 주가 AI boom의 “수요 삼각측량”에 좋은 이유다.
20. 게임 — Gamescom 2026 최종 숫자가 나왔다: 36만8천 명, 1,743개 업체
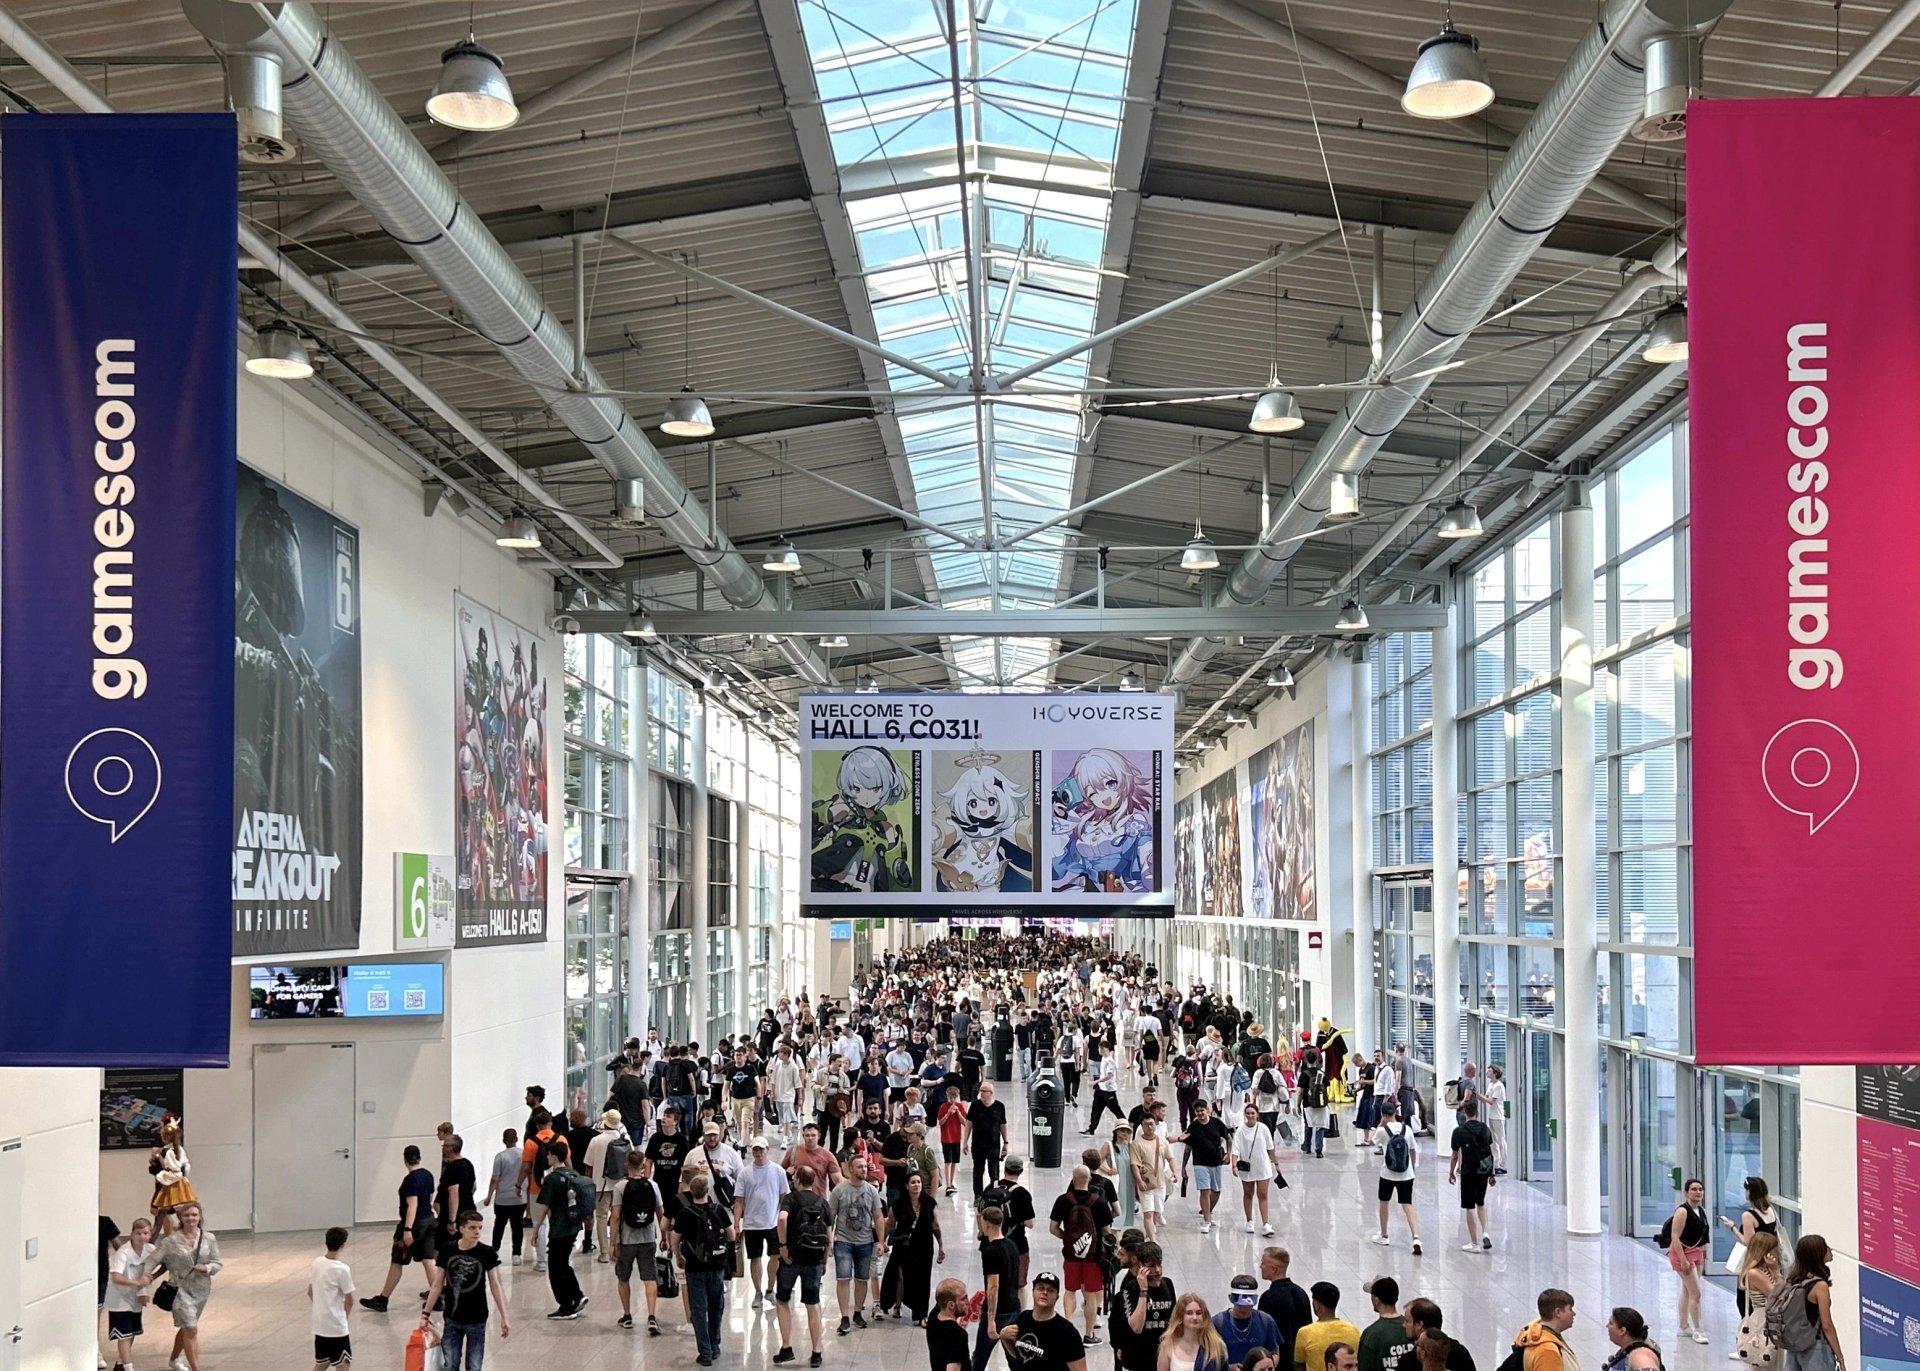
Gamescom 2026 최종 공식 집계가 나왔다.
방문객: 368,000명, 131개국.
trade visitors: 36,000명 이상.
exhibitors: 1,743개 기업, 전년 대비 +11%.
해외 exhibitors 비중: 72%.
sold-out floor: 약 233,000㎡.
digital reach: 약 6.24억 views. gamescom+1
이 숫자는 최근 게임업계의 layoffs·AAA 비용상승과 묘한 대비를 이룬다.
게임 개발사의 경제성은 어렵지만 게임이라는 매체에 대한 글로벌 공급·소비·투자 관심은 전혀 줄지 않았다.
오히려 공급이 늘어난다.
그 결과 게임업계의 가장 큰 병목은 점점:
제작능력 → 발견(discovery)과 attention
으로 이동한다.
AI가 coding·art·localization 비용을 낮추면 작품 수는 더 늘어날 수 있기 때문에 이 문제는 더 커질 가능성이 높다.
21. Gamescom의 AI 의미 — ‘AI가 게임을 만들까?’보다 ‘신입 개발자의 진입경로가 바뀌나?’
Gamescom Congress 2026도 참가자 1,100명 이상으로 역대 최대였고, 165명의 국제 전문가가 참여했다. 행사 공식 요약에서 주요 주제로 AI가 창의성을 어떻게 돕는지, 동시에 게임업계 career entry를 어떻게 바꾸는지가 언급됐다. gamescom
이 질문이 실제로 중요하다.
AI coding agent가 junior programmer가 하던:
- boilerplate
- bug fix
- simple tools
- asset processing
를 많이 맡으면 신입 개발자가 과거처럼 작은 작업으로 경험을 쌓는 경로가 줄어들 수 있다.
그렇다고 senior engineer가 바로 필요 없어지는 것은 아니다.
오히려 agent가 만든 대량의 코드를 검증하고 architecture invariant를 정의하는 능력은 더 중요해진다.
따라서 AI가 게임개발 조직에서 만드는 진짜 변화는 단순한 headcount 감소보다 seniority pyramid 변화일 가능성이 있다.
22. 영화 — 이번 주말 결과가 콘텐츠산업의 양극화를 아주 선명하게 보여준다
북미 주말 박스오피스에서 《Spider-Man: Brand New Day》가 5주 연속 1위, 이번 주말 $22.2M을 추가해 글로벌 누적 $2.33B가 됐다. AP 기준 역대 세계 흥행 4위까지 올라갔다. AP News
한편 Warner가 2023년 세금상각을 위해 사실상 폐기했던 《Coyote vs. Acme》는 Ketchup Entertainment가 약 $50M에 배급권을 사온 뒤 이번 주말 $15.5M으로 2위에 데뷔했다. 제작비는 약 $70M이고 CinemaScore A, Rotten Tomatoes 95% fresh라는 초기 반응을 얻었다. AP News
반대로 Ridley Scott의 《The Dog Stars》는 제작비 $70~100M에 북미 오프닝이 겨우 $8M, 해외 $11.3M에 그쳤다. 《The Odyssey》는 7주 차에도 $14.3M을 벌어 글로벌 $1.55B까지 올라왔다. AP News
이 네 영화를 한 표로 보면 영화산업의 현재 경제가 선명하다.
| 형태 | 결과 |
|---|---|
| 초대형 Marvel IP | 극단적 성공 |
| Nolan premium-event 영화 | 극단적 성공 |
| 강한 기존 캐릭터 + 낮아진 acquisition cost | 준수한 회복 |
| 비싼 중간급 original/event film | 어려움 |
즉 극장의 문제는 “사람들이 영화를 안 본다”가 아니다.
사람들이 ‘왜 극장에서 지금 봐야 하는가’에 훨씬 엄격해졌다.
AI로 제작비가 내려가도 이 attention problem은 해결되지 않는다.
23. Coyote vs. Acme 사례는 콘텐츠 자본배분에도 중요한 교훈이 있다
Warner 입장에서는 이미 sunk cost였던 작품을 취소해 tax write-off를 받으려 했다.
Ketchup은 그 작품의 분배권을 할인된 가격에 가져와 극장·ancillary revenue에서 upside를 얻는다.
이것은 향후 streaming 시대 콘텐츠 M&A의 한 모델이 될 수 있다.
대형 스튜디오에는 경제성이 안 맞는 completed asset도:
제작비 전체를 다시 부담하지 않는 작은 distributor에게는 좋은 자산
일 수 있다.
AI가 제작비를 낮추고 콘텐츠 공급이 폭증하면 앞으로 완성됐지만 제대로 유통되지 못한 IP·영화·게임을 싸게 인수해 재유통하는 시장도 커질 가능성이 있다.
24. 애니 — 주말 흥행 숫자는 아직 확정 전이지만 두 개의 구조가 중요하다
《Chiikawa the Movie: The Secret of Mermaid Island》는 8월 23일까지 일본에서 약 ¥11.05B, 766만 명을 기록하며 5주차에도 일본 박스오피스 1위를 유지했다. 9월 5일부터 4DX, 이후 cheering·penlight screening까지 이어진다. iHeartGeek+1
이 작품이 중요한 이유는 IP의 탄생경로다.
SNS 캐릭터 → 굿즈 → short anime → 극장 blockbuster → premium format.
전통 manga magazine→anime보다 훨씬 social-native하다.
동시에 《극장판 마법소녀 마도카☆마기카 〈발푸르기스의 회천〉》가 8월 28일 일본 개봉했고 IMAX 동시상영, 주간별 관객특전, IMAX 한정 포스터까지 사용하고 있다. 아직 신뢰할 만한 첫 주말 최종 흥행액은 발표되지 않았기 때문에 숫자를 추측하지 않겠다. 마법소녀 마도카 마기카+2
두 사례는 애니 극장경제의 공통점을 보여준다.
팬덤 + 한정 특전 + premium format = 단순 티켓 이상의 event monetization.
콘텐츠 제작이 AI로 싸질수록 오히려 이런 팬덤 기반 희소성이 더 중요해질 수 있다.
25. 이번 주 시장의 가장 중요한 시나리오 맵
| 조건 | 의미 | NQ·반도체 |
|---|---|---|
| Oil 다시 <$85 + JOLTS 완화 + NFP 30~70K | Goldilocks 복구 | 가장 우호적 |
| Oil $90+ 지속 + NFP 100K+ | inflation + Fed hike | 가장 불리 |
| NFP 매우 약함 + Oil 안정 | Fed 완화 기대 | 초기 NQ 상승 가능 |
| NFP 매우 약함 + Oil 상승 | stagflation-lite | 상당히 불편 |
| 한국 수출 60%+ + AVGO AI $16B+ | AI physical demand broad | 반도체 bull |
| AVGO beat+raise + 주가↑ | GPU+ASIC 동시성장 | AI breadth 강화 |
| AVGO beat인데 주가↓ | 기대치 피로 | custom silicon 경고 |
| USD/JPY 160→162 완만 | 금리차 지속 | BOJ 정책 경계 |
| USD/JPY 급격히 160→155 | carry unwind | 글로벌 vol 확대 |
| VIX spot 14대 유지, 9월 17+ | 이벤트 premium 집중 | 단기 naked short vol 주의 |
26. 오늘부터 이번 주에 볼 우선순위
첫 번째는 Oil이다. 오늘 Larak 공격 뒤 Brent $90.32가 Monday cash session까지 유지되는지, 그리고 실제 Hormuz 통행이 추가로 줄어드는지가 가장 빠른 macro signal이다. Reuters+1
두 번째는 내일 오전 9시 한국 수출이다. 예상 +62.6%가 유지되면 AI hardware demand의 physical confirmation이다. Reuters
세 번째는 내일 밤 JOLTS다. Job openings보다 hires·quits·layoffs가 중요하다. Bureau of Labor Statistics
네 번째는 목요일 새벽 Broadcom이다. Q3 AI $16B, total $29.4B라는 이미 매우 높은 hurdle을 넘어야 한다. Broadcom Investors+1
다섯 번째는 금요일 NFP다. 시장 예상은 약 +50~58K, unemployment 4.1%로 이미 매우 낮다. Financial Times+1
오늘의 핵심 시그널
| 시그널 | 의미 |
|---|---|
| Brent +2.5% → $90.32 | Warsh의 Fed tightening 위에 forward inflation tail 재추가 |
| 미 지수선물 -0.1~-0.2% | 아직 Hormuz shock를 시스템 리스크로 가격하진 않음 |
| 2Y 4.36% / 10Y 4.728% / 30Y 5.213% | Fed risk와 term-premium risk가 동시에 존재 |
| USD/JPY 160+인데 Bessent “contained” | 당장 공동개입 가능성은 낮지만 BOJ 9월 인상 압력 증가 |
| VIX 14.42 vs Sep 16.94 / Oct 18.70 | 단기 안도와 9월 event risk의 큰 온도차 |
| 한국 수출 +62.6% 예상 | AI chip 물리수요 cross-check |
| Broadcom AI Q3 $16B guide | custom ASIC이 Nvidia GPU와 함께 성장 가능한지의 핵심 시험 |
| OpenAI→Cursor 11/12 공급 종료 | multi-model routing이 비용최적화에서 business-continuity 기능으로 격상 |
| Copilot 9/1 모델 retire | 모델 lifecycle이 앱 release보다 빨라짐; capability abstraction 필요 |
| Nvidia–Hugging Face $12.9B 보도 | AI value capture가 compute에서 model distribution으로 확장될 가능성 |
| Gamescom 368K / exhibitors 1,743 | 게임 개발경제가 어렵더라도 글로벌 attention·supply는 계속 확대 |
| Spider-Man $2.33B / Coyote $15.5M / Dog Stars $8M | 극장경제가 mega-IP·event와 중간급 콘텐츠 사이에서 더 양극화 |
오늘 추가로 공부하면 가치가 큰 세 가지
Provider-Resilient Agent Architecture
이번 주 가장 실전적인 주제다.
AI provider 교체를 단순한 endpoint 변경으로 보면 안 된다.
좋은 구조는:
업무 contract
      ↓
capability requirement
      ↓
approved model pool
 ┌─────┬─────┬─────┐
OpenAI Claude Gemini Local
 └─────┴─────┴─────┘
      ↓
behavioral eval
      ↓
tool execution
이다.
특히 tool side effects를 포함한 eval이 중요하다.
모델 A와 B가 같은 답을 해도 A는 DB를 한 번 호출하고 B는 네 번 호출할 수 있다.
Cursor 사건은 이 문제가 이제 theoretical portability가 아니라 실제 vendor continuity risk임을 보여준다. OpenAI+1
GPU–ASIC–Memory Demand Triangulation
다음 72시간이 아주 좋은 공부 기회다.
한국 수출
  = 실제 chip shipment

Broadcom
  = custom ASIC + network demand

Nvidia
  = 범용 accelerator demand
이 세 개를 같이 보면 “AI 수요가 강하다”는 말을 훨씬 정확하게 분해할 수 있다.
세 지표 모두 강함: TAM expansion.
NVDA만 강함: GPU 집중 또는 ASIC rollout 문제.
한국 exports만 강함: price/memory cycle 영향 가능.
AVGO만 강함: hyperscaler custom silicon shift.
Oil × 2Y 매크로 매트릭스
지금 NQ에서 가장 유용한 실시간 프레임 중 하나다.
Oil↓ + 2Y↓
→ 최고의 성장주 환경.
Oil↑ + 2Y↓
→ 공급인플레와 Fed 완화 기대 충돌.
Oil↓ + 2Y↑
→ Fed가 서비스·임금 inflation을 걱정.
Oil↑ + 2Y↑
→ 가장 불리한 조합.
오늘 아침은 마지막 방향으로 움직일 위험이 생긴 상태다.
향후 며칠 주요 일정 — 한국시간
| 시각 | 이벤트 | 핵심 관찰점 |
|---|---|---|
| 9/1 09:00 | 한국 8월 수출입 | 반도체·HBM 실제 선적 |
| 9/1 23:00 | 미국 July JOLTS | hires·quits·layoffs |
| 9/3 06:00 | Broadcom FY26 Q3 | AI ASIC $16B, networking, Q4 acceleration |
| 9/3 21:30 | 미국 Q2 Productivity/Unit Labor Cost 수정 | AI 생산성 vs 임금 |
| 9/4 21:30 | 미국 8월 NFP | Fed 9월 결정 핵심 |
| 9/10 21:30 | 미국 August PPI | Oil·관세 전가 |
| 9/11 21:30 | 미국 August CPI | FOMC 직전 최종 물가확인 |
| 9/16 | FOMC | Warsh의 첫 핵심 결정 |
| 9/18 | BOJ | Yen 160과 추가 인상 |
BLS 공식 일정은 JOLTS 9월 1일, productivity 9월 3일, Employment Situation 9월 4일, PPI 9월 10일, CPI 9월 11일로 확인된다. Bureau of Labor Statistics Broadcom은 9월 2일 미국장 마감 뒤 결과를 발표하고 2pm PT에 call을 시작한다. Broadcom Investors
오늘의 한 문장
이번 주의 핵심은 AI 수요가 아니다. Nvidia가 이미 그 답을 줬다. 이제 시장은 그 강한 AI 수요가 만들어내는 두 번째 효과를 시험한다. 하나는 Google·Meta·OpenAI가 GPU 비용을 줄이려 custom ASIC을 확대하면서 Broadcom 같은 공급자에게 새로운 수익풀을 만드는 것이고, 다른 하나는 AI·기업투자가 경제와 물가를 너무 강하게 지탱해 Fed를 매파적으로 만드는 것이다. 그 상황에서 주말 미군의 이란 공격으로 Oil이 다시 $90을 넘었다. 소프트웨어에서는 OpenAI가 Cursor에 모델공급을 끊기로 하며 ‘최고 모델’ 자체도 영구적 인프라가 아님을 보여줬다. 앞으로 AI의 진짜 승자는 GPU·ASIC·모델·공급자를 자유롭게 교체하면서도 작업 품질을 유지하고, 그 전체 시스템을 가장 낮은 자본비용과 운영비로 실제 현금흐름으로 바꿀 수 있는 조직과 기업일 가능성이 점점 높아지고 있다.