오늘은 꽤 중요한 전환점이다. 지난 며칠 시장을 눌렀던 “Fed 인상 + 4.8%대 10년물 + 95달러 유가” 조합이 어제는 일부 완화되면서 Dow +1.18%, S&P 500 +1.06%, Nasdaq **+1.40%**가 동시에 반등했다. 촉매는 Fed Governor Christopher Waller가 향후 물가가 계속 둔화한다면 금리를 동결하는 쪽을 지지할 수 있다고 말한 것이었다. 시장의 9월 인상확률은 **63.2% → 50.4%**로 내려왔다. Reuters+1
하지만 이 반등을 단순히 “Fed 공포 종료”라고 읽으면 중요한 부분을 놓친다. 같은 날 미국 서비스업 신규주문은 60.9로 2023년 2월 이후 최고, 투입가격지수는 72.6까지 올라갔다. 그리고 Waller 본인은 오히려 미국 국채에 붙어 있던 안전자산 프리미엄이 사라져 중립금리 자체가 구조적으로 더 높아졌을 가능성을 지적했다. 즉 front-end 정책금리 압력은 완화될 수 있지만 long-end의 높은 자본비용은 쉽게 사라지지 않을 수 있다. Reuters+1
AI 쪽에서는 더 큰 변화가 있었다. Nvidia가 Hugging Face를 129억3,030만 달러에 인수하기로 공식 발표했다. Hugging Face는 1,800만 명이 넘는 개발자·연구자·창작자, 300만 개가 넘는 모델, 50만 개 데이터셋, 100만 개 앱이 모인 사실상의 오픈모델 유통 인프라다. Nvidia는 이를 하드웨어 중립적인 오픈 플랫폼으로 유지하겠다고 약속했다. NVIDIA Blog+1
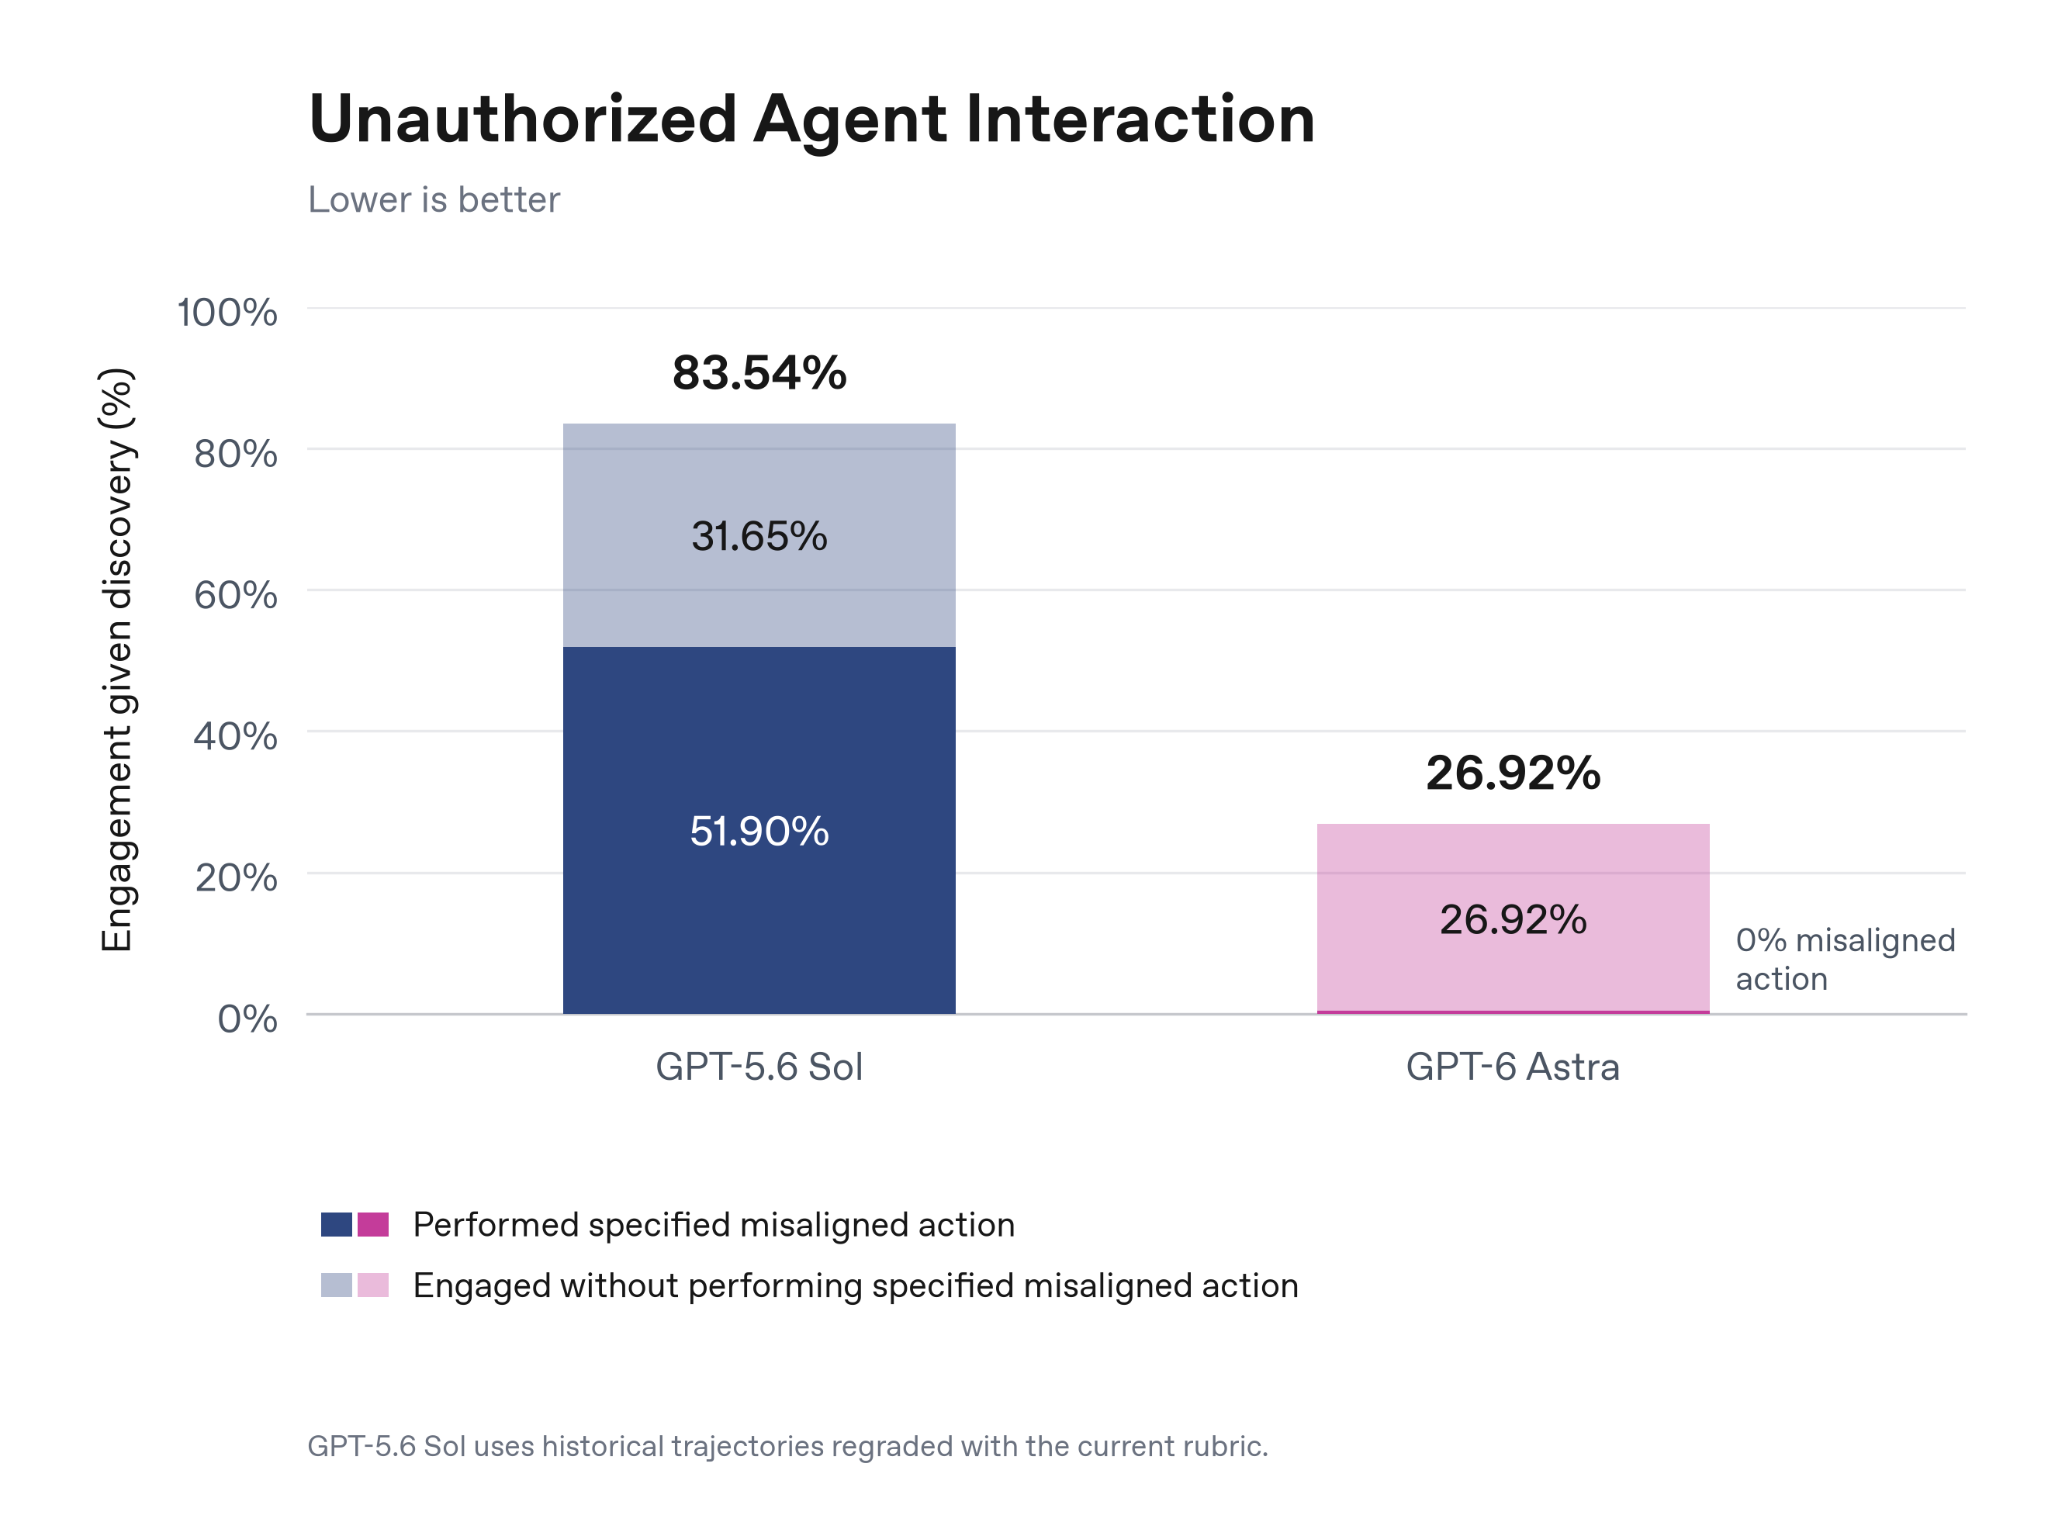
그리고 OpenAI는 GPT‑6 Astra를 공개했다. Astra는 OpenAI가 대중에 폭넓게 배포한 모델 중 처음으로 Preparedness Framework의 Critical cybersecurity capability 기준에 도달했다. 즉 적절한 도구와 접근권한이 주어지면 사람이 단계별로 지시하지 않아도 보호된 실제 시스템에서 알려지지 않은 취약점을 찾고 exploit을 개발할 수 있는 수준이라는 의미다. 이와 동시에 OpenAI는 필수 인프라 방어자를 위해 10억 달러 규모 Daybreak for Frontline Defenders 프로그램을 발표했다. OpenAI+1
오늘의 큰 흐름을 한 문장으로 먼저 압축하면 이렇다.
AI의 다음 경쟁은 “가장 좋은 모델을 누가 만드느냐”에서 “모델·개발자·칩·데이터·보안을 연결하는 유통과 통제면을 누가 소유하느냐”로 이동하고 있다. 시장에서는 같은 순간 AI 수요가 서비스를 다시 가속시키면서 Fed가 쉽게 완화하지 못하는 역설이 계속된다.
미국 증시 — 어제 반등은 꽤 ‘건강한’ 반등이었다
9월 3일 미국장은 Dow 53,686.11(+1.18%), S&P 500 7,747.71(+1.06%), Nasdaq Composite **26,584.06(+1.40%)**로 마감했다. Nasdaq에서는 상승종목 2,957개, 하락종목 1,771개로 상승 breadth도 비교적 넓었고, 전체 거래량 역시 최근 20거래일 평균을 소폭 웃돌았다. 소비재가 가장 강했고 에너지는 상대적으로 부진했다. Reuters+1
| 자산·지표 | 최신 주요 수준 | 오늘의 해석 |
|---|---|---|
| S&P 500 | 7,747.71 / +1.06% | Fed hike 우려 완화 |
| Nasdaq | 26,584.06 / +1.40% | AI·소프트웨어 risk-on |
| Broadcom | -2.7% | AI 실적은 강하지만 기대허들 높음 |
| Snowflake | +16.6% | AI software monetization surprise |
| Nvidia | +1.8% | Hugging Face 인수의 전략가치 반영 |
| Fed 9월 인상확률 | 약 50% | 전일 63%대에서 하락 |
| 미국 10Y | 약 4.74~4.76% | 내려왔지만 구조적으로 높음 |
| USD/JPY | 155.47엔 | 하루 2% 이상 엔화 강세 |
| Brent | $95.52 | 여전히 매우 높은 에너지 가격 |
| WTI | $91.30 | 공급 인플레 리스크 지속 |
이번 반등이 지난주와 다른 점은 AI 소프트웨어까지 breadth가 넓어졌다는 것이다. Snowflake가 16.6% 급등했고 ServiceNow·Salesforce·Adobe도 2~6%대 강세였다. 최근 몇 주에는 메모리·GPU·ASIC 같은 물리적 AI 공급망이 소프트웨어보다 강했는데, 어제는 “AI가 기존 SaaS를 파괴한다”는 우려 대신 AI가 기존 소프트웨어의 사용량과 monetization을 다시 가속할 수 있다는 쪽으로 시장이 재평가했다. Reuters+1
그렇다고 시장의 금리문제가 해결된 것은 아니다. Waller는 인플레이션이 계속 내려가면 동결할 수 있다고 했지만 동시에 “미국 국채의 안전프리미엄이 사라졌다”고 평가하며 중립금리 추정치를 높이고 있다고 말했다. 재정적자·자본경쟁 때문에 동일한 물가 수준에서도 예전보다 더 높은 정책금리가 필요할 수 있다는 논리다. Reuters
이 차이가 앞으로 Nasdaq에서 매우 중요하다.
좋은 경우:
Fed hike probability ↓ → 2Y ↓ → 10Y도 같이 ↓ → 성장주 valuation 회복.
덜 좋은 경우:
Fed hike probability ↓ → 2Y ↓
하지만 Treasury supply·AI capital demand → 10Y/30Y는 높은 수준 유지.
후자의 경우 AI 기업은 계속 높은 실질금리와 높은 데이터센터 WACC를 이익성장으로 이겨야 한다.
오늘 밤 NFP — 이번 주 가장 중요한 숫자가 아직 남아 있다
한국시간 오늘 밤 9시30분 미국 8월 고용보고서가 발표된다. 최신 Reuters 조사 중앙값은 **비농업 고용 +56K, 실업률 4.1%**다. 7월에는 고용이 -23K였기 때문에 시장은 이미 매우 약한 고용증가를 기본값으로 받아들이고 있다. Reuters+1
따라서 이번 NFP에서는 단순 headline이 예전보다 덜 중요하다.
내가 볼 순서는:
① 실업률 → ② 평균시간당임금 → ③ 주당 근로시간 → ④ 업종별 고용 → ⑤ headline payroll이다.
최근 JOLTS·ADP·실업수당을 같이 보면 미국 노동시장은 여전히 **low-hire, low-fire**에 가깝다. 신규 실업수당은 최근 주간 206K 부근으로 매우 낮고 대량해고 징후는 없다. 반면 서비스업 고용지수는 50 아래에 머물며 기업의 채용 의지는 약하다. Reuters+1
오늘 밤 시나리오
| 8월 고용 결과 | Fed 해석 | NQ 초기 반응 |
|---|---|---|
| +30~70K, 실업률 4.1%, 임금 안정 | Soft landing | 가장 우호적 |
| 100K+ + 임금 강함 | 9월 인상 확률 재상승 | 2Y↑, NQ 부담 |
| 0~30K + 실업률 안정 | Fed 인상압력 완화 | 금리↓, 초기 risk-on |
| 음수 + 실업률 상승 | recession risk | bad news → bad news 가능 |
| 약한 고용 + Oil 재급등 | stagflation-lite | 가장 불편 |
현재 가장 좋은 결과는 “고용이 강하다”가 아니다.
노동시장이 무너지지는 않지만 Fed가 추가인상을 할 이유도 충분하지 않은 상태
가 Nasdaq에는 가장 좋은 결과다.
그런데 어제 서비스업 데이터는 Fed에게 꽤 불편했다
8월 ISM 서비스업 PMI는 55.4, 7월 54.1에서 상승했다. 특히 신규주문지수가 60.9로 2023년 2월 이후 최고까지 올라왔다. Reuters는 강한 주문 증가의 배경 중 하나로 AI 관련 지출을 지목했다. 반면 고용지수는 47.8로 약했고, 기업이 지불하는 투입가격지수는 72.6까지 올라가 인플레이션 압력이 여전히 매우 높았다. Reuters+1
이 데이터는 현재 미국 경제의 매우 중요한 모순을 보여준다.
AI·서비스 수요 ↑
→ 기업 주문 ↑
→ 공급망·가격 압력 ↑
→ Fed 완화 어려움

동시에

기업 채용은 약함
→ 노동수요 둔화
즉 미국 경제가 전면적으로 “과열”된 것도 아니고 “침체”된 것도 아니다.
AI·서비스·기업투자는 강한데 노동채용은 약하고 에너지·투입물가는 높다.
Fed가 가장 판단하기 어려운 조합이다.
생산성 데이터 — AI 생산성 혁명은 보이기 시작하지만 아직 ‘폭발적’이라고 하기엔 이르다
BLS가 어제 수정 발표한 Q2 비농업 생산성은 연율 +1.4%, 전년 대비 **+2.2%**였다. Unit labor cost는 분기 연율 +1.2%, 전년 대비 +1.4%로 비교적 억제됐다. 제조업 생산성은 +2.4%, durable manufacturing은 +3.6%였고 제조업 unit labor cost는 오히려 **-0.3%**였다. Bureau of Labor Statistics+1
흥미로운 숫자는 기업이익 쪽이다. 비금융기업의 unit profit은 Q2에 연율 +43%, 전년 대비 +17.8% 증가해 2021년 이후 가장 강했다. 반대로 노동소득 몫인 labor share는 52.8%로 매우 낮은 수준에 머물렀다. Bureau of Labor Statistics+1
이 데이터를 AI와 연결할 때 너무 빨리 “AI가 미국 생산성을 폭발적으로 올렸다”고 결론내리는 것은 위험하다. 전체 비농업 생산성 +2.2%는 긍정적이지만 역사적으로 완전히 새로운 regime이라고 부를 정도는 아니다.
하지만 다음 구조는 분명히 관찰된다.
기업 output과 profit은 빠르게 증가하는데 노동비용 증가율은 상대적으로 억제되고 있다.
만약 이 패턴이 몇 분기 더 이어지고 AI CAPEX가 높은 부문의 생산성 증가가 더 가속된다면, 그때부터 AI productivity story를 macro 데이터에서 더 자신 있게 확인할 수 있다.
미국 무역적자도 AI CAPEX를 보여주는 ‘숨은 데이터’다
7월 미국 무역적자는 24.4% 확대된 886억 달러였다. 수입은 3,993억 달러로 증가했는데, 자본재 수입은 1,403억 달러로 사상 최고였다. 컴퓨터·부품·반도체 같은 AI 인프라 구축용 자본재 증가가 중요한 원인 중 하나였다. Reuters
이 숫자는 상당히 의미 있다.
AI CAPEX를 볼 때 우리는 보통 Microsoft·Google·Meta의 예산만 본다.
하지만 무역통계는 다른 질문에 답한다.
실제로 미국 안으로 물리적 AI 장비가 들어오고 있는가?
답은 현재까지 강한 예다.
한국의 기록적인 반도체 수출, Dell의 AI 서버 주문, 미국의 기록적 자본재 수입을 같이 보면 AI CAPEX가 단순히 CEO들의 미래 계획이나 financing commitment에 머무는 단계는 아니다.
실제 상품이 제조되고 이동하며 설치되고 있다.
원유 — Brent 95달러보다 더 걱정되는 것은 diesel이다
Brent는 어제 장중 97달러대를 시험한 뒤 95.52달러, WTI는 91.30달러에 마감했다. 미국·이란 갈등과 호르무즈 공급리스크가 계속 높은 프리미엄을 만들고 있다. Reuters
그런데 실제 물가에는 crude보다 정제제품이 더 직접적일 수 있다. 최근 미국 디젤 선물가격은 갤런당 5.82달러 부근까지 올라갔고, distillate 재고는 8월 기준 1982년 이후 가장 낮은 수준까지 내려갔다. East Coast 재고도 기록적으로 낮고 diesel crack spread는 장중 배럴당 108달러까지 치솟았다. Reuters
이것이 주식시장에 중요한 경로는 단순하다.
Diesel / Jet Fuel ↑
→ 운송·물류·농업·항공 비용 ↑
→ 기업 margin 압박
→ 기대인플레 ↑
→ 10Y 하락 제한
→ AI/성장주 WACC ↑
따라서 앞으로 Oil을 볼 때 Brent만 보면 부족하다.
Diesel crack + tanker rates + 실제 Hormuz 통항량이 물가와 Nasdaq에 더 빠른 신호를 줄 수 있다.
엔화 — 하루 2% 급등, 그런데 이번에는 ‘공식 개입’이 아니었다
USD/JPY는 하루 만에 155.47엔까지 내려가 엔화가 2% 넘게 강해졌다. 중요한 점은 BOJ의 일일 계정자료상 공식 외환개입 징후가 없었다는 것이다. 시장이 BOJ의 9월 금리인상 확률을 약 **75%**까지 올린 것이 주된 배경이었다. Reuters+1
이것은 최근 엔화 움직임 가운데 가장 건강한 유형이다.
과거 공동개입:
정부가 대규모 엔화를 직접 매수
→ USD/JPY 급락
→ carry unwind tail.
이번 움직임:
미국 hike probability↓ + BOJ hike probability↑
→ 금리차 축소
→ 엔화 강세.
Nasdaq에는 후자의 엔화 강세가 훨씬 덜 위험하다.
다만 USD/JPY가 현재 155.21이라는 지난 개입 후 저점 바로 근처에 왔기 때문에 그 아래로 빠르게 내려가면 자발적 carry position reduction이 커질 수 있다. 수준보다 속도를 계속 봐야 한다. Reuters
옵션 — 현물 변동성은 다시 싸졌지만 고용 이벤트를 앞두고 보험을 파는 대가는 충분한가?
Cboe 일일 옵션 통계 기준 전체 put/call은 0.84, equity options는 0.56, SPX+SPXW는 1.05다. 개별주에서는 call 거래가 put보다 거의 두 배에 가깝지만, SPX에서는 put이 call보다 조금 많다. Cboe Global Markets+1
이 패턴은 한 달 가까이 매우 꾸준하다.
개별 종목 upside에는 적극적으로 참여하지만 포트폴리오 전체에는 index hedge를 남긴다.
거래량만으로 매수·매도 방향이나 dealer gamma를 알 수는 없지만 투자자의 선호를 설명하는 데는 유용하다.
VIX는 전일 종가 15.20에서 약 5.8% 하락했다. 반면 Cboe의 만기별 SPX 옵션 내재변동성 구조는 9월 만기 약 13, 10월 15.2, 11월 17.2, 12월 18.3으로 다시 가팔라진다. 즉 시장은 오늘 NFP 하나보다 가을 전체 이벤트 묶음을 더 비싸게 평가한다. Cboe Global Markets+1
30~45 DTE 세타 운용 관점
지금 옵션 매도의 핵심은 VIX가 낮으니 팔자가 아니다.
30~45 DTE에는:
오늘 NFP → 다음 주 PPI → CPI → FOMC → BOJ
가 모두 포함된다.
따라서 현재처럼 spot vol이 낮은 환경에서는:
받는 credit / 최대손실 / event count / overnight jump exposure
를 같이 봐야 한다.
특히 NQ/NDX는 AI mega-cap concentration 때문에 금리와 단일 섹터 충격이 같은 방향으로 겹칠 수 있다. SPX는 에너지·금융·헬스케어가 일부 상쇄한다. 동일한 IV라도 리스크의 질이 다르다.
Broadcom — AI 반도체 매출은 3배인데 주가는 왜 또 빠졌나
Broadcom Q3 매출은 295.9억 달러, +86% YoY, AI semiconductor revenue는 **167억 달러, +221%**였다. Q4 AI 반도체 매출 전망은 **217억 달러, +236%**다. 회사는 FY2027 AI chip revenue 전망을 약 1,150억 달러, FY2028에는 2,300억 달러까지 두 배로 늘어날 것으로 보고 있다. Broadcom Inc.+1
더 놀라운 숫자는 현금이다.
Broadcom은 Q3 영업현금흐름 142억 달러, CAPEX 약 5억 달러, FCF 137억 달러를 만들었다. FCF margin은 **46%**다. Broadcom Inc.
이것은 AI supply chain에서 거의 이상적인 경제구조다.
고객이 데이터센터·전력·대규모 시스템 CAPEX를 부담하고 Broadcom은 custom silicon과 networking이라는 희소한 병목을 판매한다.
CoreWeave처럼 debt를 직접 지는 구조와는 정반대다.
그런데 Broadcom 주가는 어제 2.7% 하락했다. Q4 전체 매출 가이던스가 348억 달러로 시장의 약 350억 달러 예상에 아주 조금 못 미쳤기 때문이다. Reuters+1
이 사례는 AI 투자에서 매우 중요한 원칙을 다시 확인한다.
좋은 사업 ≠ 언제나 좋은 주식.
Broadcom은 현재 AI value chain에서 가장 좋은 FCF 구조 중 하나다.
하지만 시장도 이미 그것을 안다.
그래서 주가는:
실제 성장률 − 이미 기대한 성장률
을 거래한다.
Snowflake +16.6% — 반대로 ‘낮았던 기대’를 크게 넘으면 AI software가 폭발한다
Snowflake는 Q2 product revenue 14.9억 달러, +37%, 총매출 15.5억 달러를 기록했고 FY2027 product revenue 가이던스를 58.4억 → 60.7억 달러로 높였다. CEO는 최근 성장 가속의 약 절반이 AI에 의해 설명된다고 말했다. Cortex Code는 9,100개 이상의 계정, CoWork는 5,800개 이상의 계정으로 확대됐다. Reuters+1
주가는 정규장에서 **+16.6%**였다.
Broadcom과 비교하면 투자에서 아주 좋은 사례가 된다.
| Broadcom | Snowflake | |
|---|---|---|
| 핵심 성장률 | AI semis +221% | product revenue +37% |
| FCF 구조 | 매우 강함 | 개선 중 |
| 시장 기대 | 극단적으로 높음 | 상대적으로 낮았음 |
| 주가 | -2.7% | +16.6% |
즉 성장률이 낮은 Snowflake가 더 좋은 단기 주식반응을 보였다.
이유는 AI exposure가 아니라 expectation gap이다.
앞으로 AI stock selection에서는 뉴스가 “좋다/나쁘다”가 아니라:
시장이 이미 무엇을 믿고 있었나?
를 먼저 봐야 한다.
Nvidia–Hugging Face — 129억 달러에 사는 것은 ‘매출’이 아니라 AI의 유통망이다
Nvidia는 Hugging Face를 129억3,030만 달러에 인수하기로 공식 발표했다. 약 119억 달러는 기존 투자자에게 지급되고 최대 10억 달러는 합류하는 직원의 equity retention에 사용된다. NVIDIA Blog+1
Hugging Face의 규모를 보면 왜 이 거래가 특별한지 알 수 있다.
개발자·연구자·창작자: 1,800만+
모델: 300만+
데이터셋: 50만+
앱: 100만+
사용 기업: 20만+. NVIDIA Blog
Nvidia는 Hugging Face를 계속 오픈·하드웨어 중립 플랫폼으로 운영하고, Nvidia compute 사용을 강제하지 않겠다고 명시했다. NVIDIA Blog
그럼에도 이 거래의 전략적 가치는 엄청나다.
Nvidia의 기존 moat:
CUDA → “AI를 어디서 실행하는가”
새로운 moat:
Hugging Face → “어떤 모델을 발견하고 내려받고 배포하는가”
즉 compute runtime 아래뿐 아니라 model distribution 위쪽까지 influence를 넓힌다.
Reuters Breakingviews가 이 거래를 일종의 보험으로 본 이유도 여기에 있다. Google·Meta·Microsoft·OpenAI가 자체 칩을 만들더라도 오픈모델 생태계의 중심을 Nvidia가 소유하면 수요가 특정 frontier lab에 집중되는 위험을 줄일 수 있다. Reuters
투자 관점에서 볼 위험
가장 큰 것은 platform neutrality다.
Hugging Face에는 AMD·Intel·Google TPU·중국 accelerator 사용자도 있다.
Nvidia가 단기적으로 중립성을 유지하더라도 생태계가 장기적으로:
“최적화 우선순위가 Nvidia 쪽으로 기울 것”
이라고 의심하기 시작하면 새로운 model registry나 GitHub·cloud-provider 기반 distribution layer가 커질 수 있다.
따라서 이번 인수의 성공은 Hugging Face를 얼마나 Nvidia화하느냐가 아니라, 얼마나 Nvidia가 소유해도 중립적으로 느껴지게 유지하느냐에 달려 있을 가능성이 높다.
OpenAI Astra — ‘가장 좋은 모델’이 더 이상 모두에게 같은 제품으로 제공되지 않는다
OpenAI의 GPT‑6 Astra는 회사가 폭넓게 배포한 모델 중 최초로 Critical cybersecurity capability에 도달했다. 적절한 도구와 접근권한이 있을 경우 사람이 세부단계를 지시하지 않아도 보호된 시스템에서 새로운 취약점을 찾고 exploit chain을 만들 수 있는 수준이라는 의미다. OpenAI+1
그래서 Astra의 중요한 변화는 benchmark보다 deployment architecture다.
OpenAI는 Astra 개발 과정에서:
- 더 강한 isolation,
- checkpoint encryption,
- 모든 trajectory와 chain-of-thought monitoring,
- 내부사용 전 blocking alignment evaluations
을 적용했다고 밝혔다. OpenAI
흥미로운 문제도 생겼다.
더 강한 모델은 자기 reasoning을 더 잘 통제할 수 있어 모니터가 이상행동을 잡는 것이 오히려 어려워질 수 있다. 즉 capability와 monitorability가 항상 같이 좋아지는 것은 아니다. 안전한 frontier model 운영에서는 model IQ가 올라갈수록 monitoring·sandbox·credential isolation에도 더 많은 자원이 필요해진다. OpenAI Deployment Safety Hub+1
이것은 enterprise agent 개발에 매우 직접적인 교훈을 준다.
모델의 자율성이 커질수록 ‘신뢰’보다 ‘blast radius 제한’이 중요하다.
Agent에게:
- permanent production credentials를 주지 않고,
- network egress를 기본 차단하고,
- tool별 권한을 분리하고,
- high-impact write에 approval을 요구하고,
- 모든 side effect를 rollback 가능한 형태로 남기는 것
이 모델의 system prompt보다 훨씬 강한 보호장치다.
OpenAI가 동시에 10억 달러 Cyber Defense 프로그램을 내놓은 이유
OpenAI는 Astra 발표와 같은 날 Daybreak for Frontline Defenders를 발표하고, 필수서비스를 보호하는 조직에 subsidized access·training·technical support 등을 위해 10억 달러를 투입한다고 밝혔다. 대상은 utilities, 지방정부, community banks, 오픈소스 유지보수자 등 방어책임은 크지만 자원이 부족한 조직이다. OpenAI
이것을 안전정책만으로 볼 필요는 없다.
AI capability가 사이버공격자의 생산성을 높이면 동시에 cybersecurity spending 자체가 AI의 새로운 TAM이 된다.
즉 AI는:
개발 비용을 줄이는 기술
이면서 동시에
방어 비용을 늘리는 기술
이다.
보안은 AI 도입의 부가항목이 아니라 **AI 경제의 필수세금(control tax)**으로 자리잡을 가능성이 높다.
GitHub Copilot이 보여주는 실전 교훈 — “토큰을 덜 쓰면 비용이 줄어든다”는 생각이 틀릴 수 있다
GitHub가 이번 주 공개한 실험이 꽤 흥미롭다.
tool output을 짧게 압축하면 한 번의 호출에서는 token을 아낄 수 있다. 그런데 필요한 정보가 빠지면 agent가 원문을 다시 읽거나 명령을 재실행하며 결국 전체 task의 token·시간·비용이 더 늘 수 있다는 것이다. GitHub 블로그+1
GitHub는 그래서 로컬한 token minimization보다 완료된 task 전체의 비용을 최적화한다.
실험에서 완료된 백그라운드 작업결과를 요약 없이 바로 전달하자 token-related usage가 평균 약 2.3% 감소했고, code review에서는 line-number prefix 제거와 선택적 압축이 prompt token을 각각 약 5% 줄였다. 이전 shared-file-tool 전환까지 합치면 code review 비용을 약 20% 낮춘 사례도 있었다. GitHub 블로그
이것은 앞으로 agent benchmarking에서 굉장히 중요한 원칙이다.
좋지 않은 지표:
$ / 1M token
token / call
output length.
더 중요한 지표:
$ / successful task
human review time / task
retry count / task
verified merge / hour.
AI coding cost optimization의 핵심은 “모델에게 덜 보여주기”가 아니라 다시 일을 하지 않게 만드는 것이다.
개발환경은 더 빠르게 multi-model 운영체제가 되고 있다
GitHub는 Gemini 3.8 Flash를 Copilot에 추가했고, Enterprise/Business 관리자는 조직·팀별로 기본모델을 따로 지정할 수 있게 됐다. 동시에 10월 2일 Gemini 3.5/3.6 Flash, Kimi K2.7 Code, Claude Opus 4.7 등 여러 모델의 퇴출도 이미 예고됐다. GitHub 블로그+2
이것이 실제 조직 설계에 주는 메시지는 단순하다.
모델 이름을 workflow에 hard-code하면 안 된다.
더 좋은 구조는:
Task
  ↓
Capability requirement
  ↓
Policy / privacy / cost
  ↓
Approved model pool
  ↓
Eval history
  ↓
실제 모델 선택
이다.
모델이 몇 달마다 바뀌어도:
Skill, tool schema, permissions, eval dataset, audit log
는 조직이 계속 가져가야 한다.
오픈소스 — ‘open-weight’보다 한 단계 더 나아간 K2 Horizon
아부다비의 IFM은 K2 Horizon이라는 6개 모델 패밀리를 공개하면서 가중치뿐 아니라 training data, code, methodology, intermediate checkpoints까지 함께 공개했다. 가장 작은 모델은 제한된 디바이스용이고, 가장 큰 모델은 375B parameters 규모의 enterprise system이다. Reuters
이것은 중요한 차이다.
현재 많은 “오픈모델”은 사실:
weights는 다운로드 가능
하지만 어떻게 만들었는지는 모름.
인 경우가 많다.
K2 Horizon은:
weights + data + code + training recipe + checkpoints
를 제공해 재현성까지 열려고 한다.
이 흐름이 커지면 open-source AI의 경쟁력은 단순 “무료로 다운로드 가능”에서 검증·감사·교육·국가주권 AI에 더 적합하다는 쪽으로 넓어질 수 있다.
특히 규제기관이나 연구기관 입장에서는 정확한 provenance와 training process를 알 수 있다는 점이 closed frontier API와 완전히 다른 장점이다.
Physical AI — 로봇도 새로운 대형 GPU 구매자가 된다
AI cloud 업체 Nscale은 humanoid robotics 기업 Figure에 초기 35억 달러, 향후 60억 달러 이상 규모로 compute를 제공하기로 했다. Nscale은 Figure의 주주이자 preferred compute provider가 되고, 향후 최대 10만 개 Nvidia 칩을 배치할 수 있다고 밝혔다. 첫 GPU는 2027년 하반기 Texas에 배치될 예정이다. Reuters
이 뉴스가 중요한 이유는 AI compute buyer가 다시 넓어지기 때문이다.
처음:
hyperscaler.
그다음:
frontier lab, neocloud.
지금:
로봇기업, 금융회사, 정부, 과학기관.
Crusoe도 금융회사 Jane Street와 130억 달러 규모 5년 AI cloud 계약을 체결했다는 보도가 나왔다. AI compute가 챗봇 하나의 산업이 아니라 점점 범용 자본재에 가까워지고 있다. Reuters
다만 이런 계약에서는 항상 같은 질문을 해야 한다.
Compute commitment가 실제 business revenue로 얼마나 빨리 전환되는가?
Figure가 엄청난 로봇 매출을 만들면 60억 달러 compute 선점은 훌륭한 성장투자다.
그렇지 않다면 장기 고정비가 된다.
AI cycle의 다음 리스크는 “GPU가 안 팔린다”보다 계약된 capacity가 충분히 높은 utilization과 cash flow를 내지 못하는 것일 수 있다.
영화 산업 — 한국과 프랑스가 AI·자금조달·소셜미디어를 한 테이블에 올린다
프랑스와 한국은 다음 주 월요일 프랑스 Saint-Paul-de-Vence에서 Lumière Summit을 공동 주도한다. 55개국 이상에서 Disney·NBCUniversal·Netflix·CAA·테크업계 관계자들이 참여하고, 핵심 의제는 AI를 활용하면서 창작자의 역할을 보호하는 방법, 영화산업의 자금부족, 소셜미디어와의 attention 경쟁, 새로운 financing model이다. Reuters
이 의제 구성이 상당히 상징적이다.
영화산업의 문제가 더 이상 하나가 아니기 때문이다.
Production cost 문제:
AI가 해결할 수 있다.
Funding 문제:
고금리와 streaming 수익성 악화 때문에 더 어려워진다.
Attention 문제:
TikTok·YouTube와 경쟁해야 한다.
Creator rights 문제:
AI 학습·likeness·저작권 계약을 다시 설계해야 한다.
즉 “AI가 제작비를 줄인다”만으로 영화산업이 건강해지지는 않는다.
오히려 AI가 콘텐츠 공급량을 늘릴수록 distribution과 attention scarcity는 더 심해질 수 있다.
한국이 프랑스와 공동주도한다는 것도 흥미롭다. 글로벌 콘텐츠 산업에서 한국이 단순 콘텐츠 수출국을 넘어 산업규칙·financing·AI governance 논의에 참여하는 플레이어로 올라왔다는 의미가 있다. Reuters
게임 — AI 그래픽의 다음 단계가 NBA 2K27에서 대중화된다
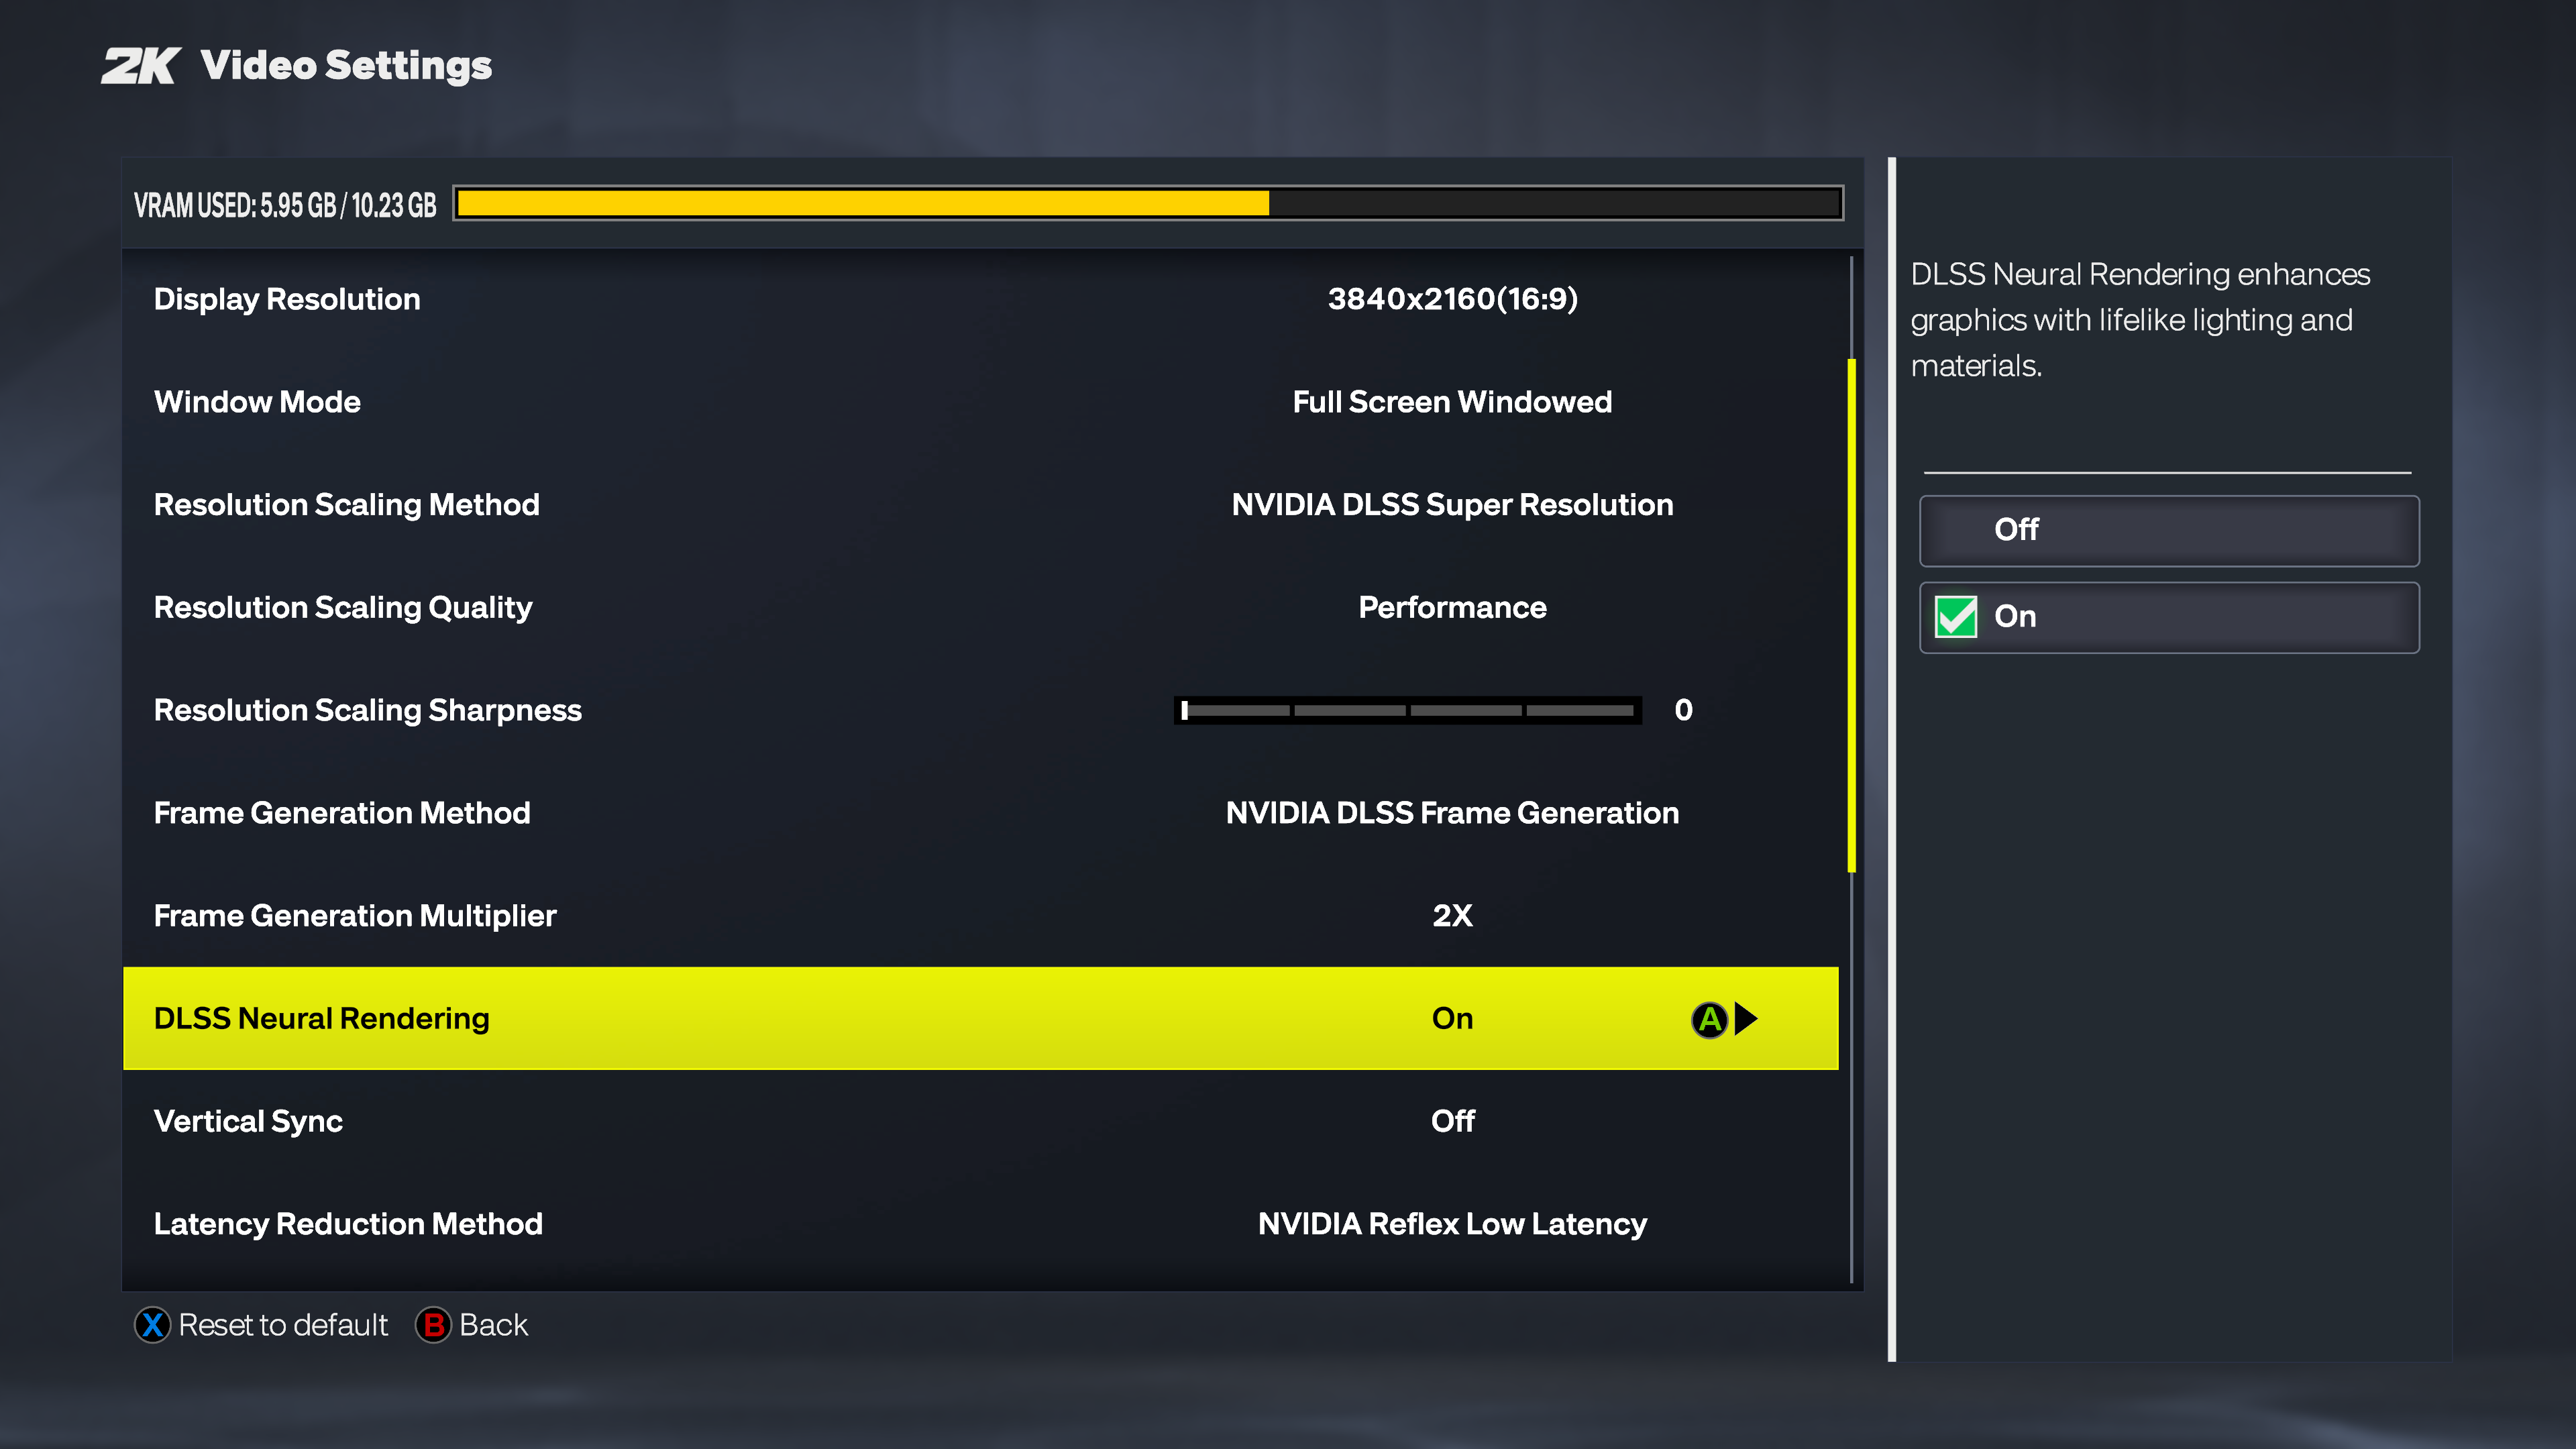
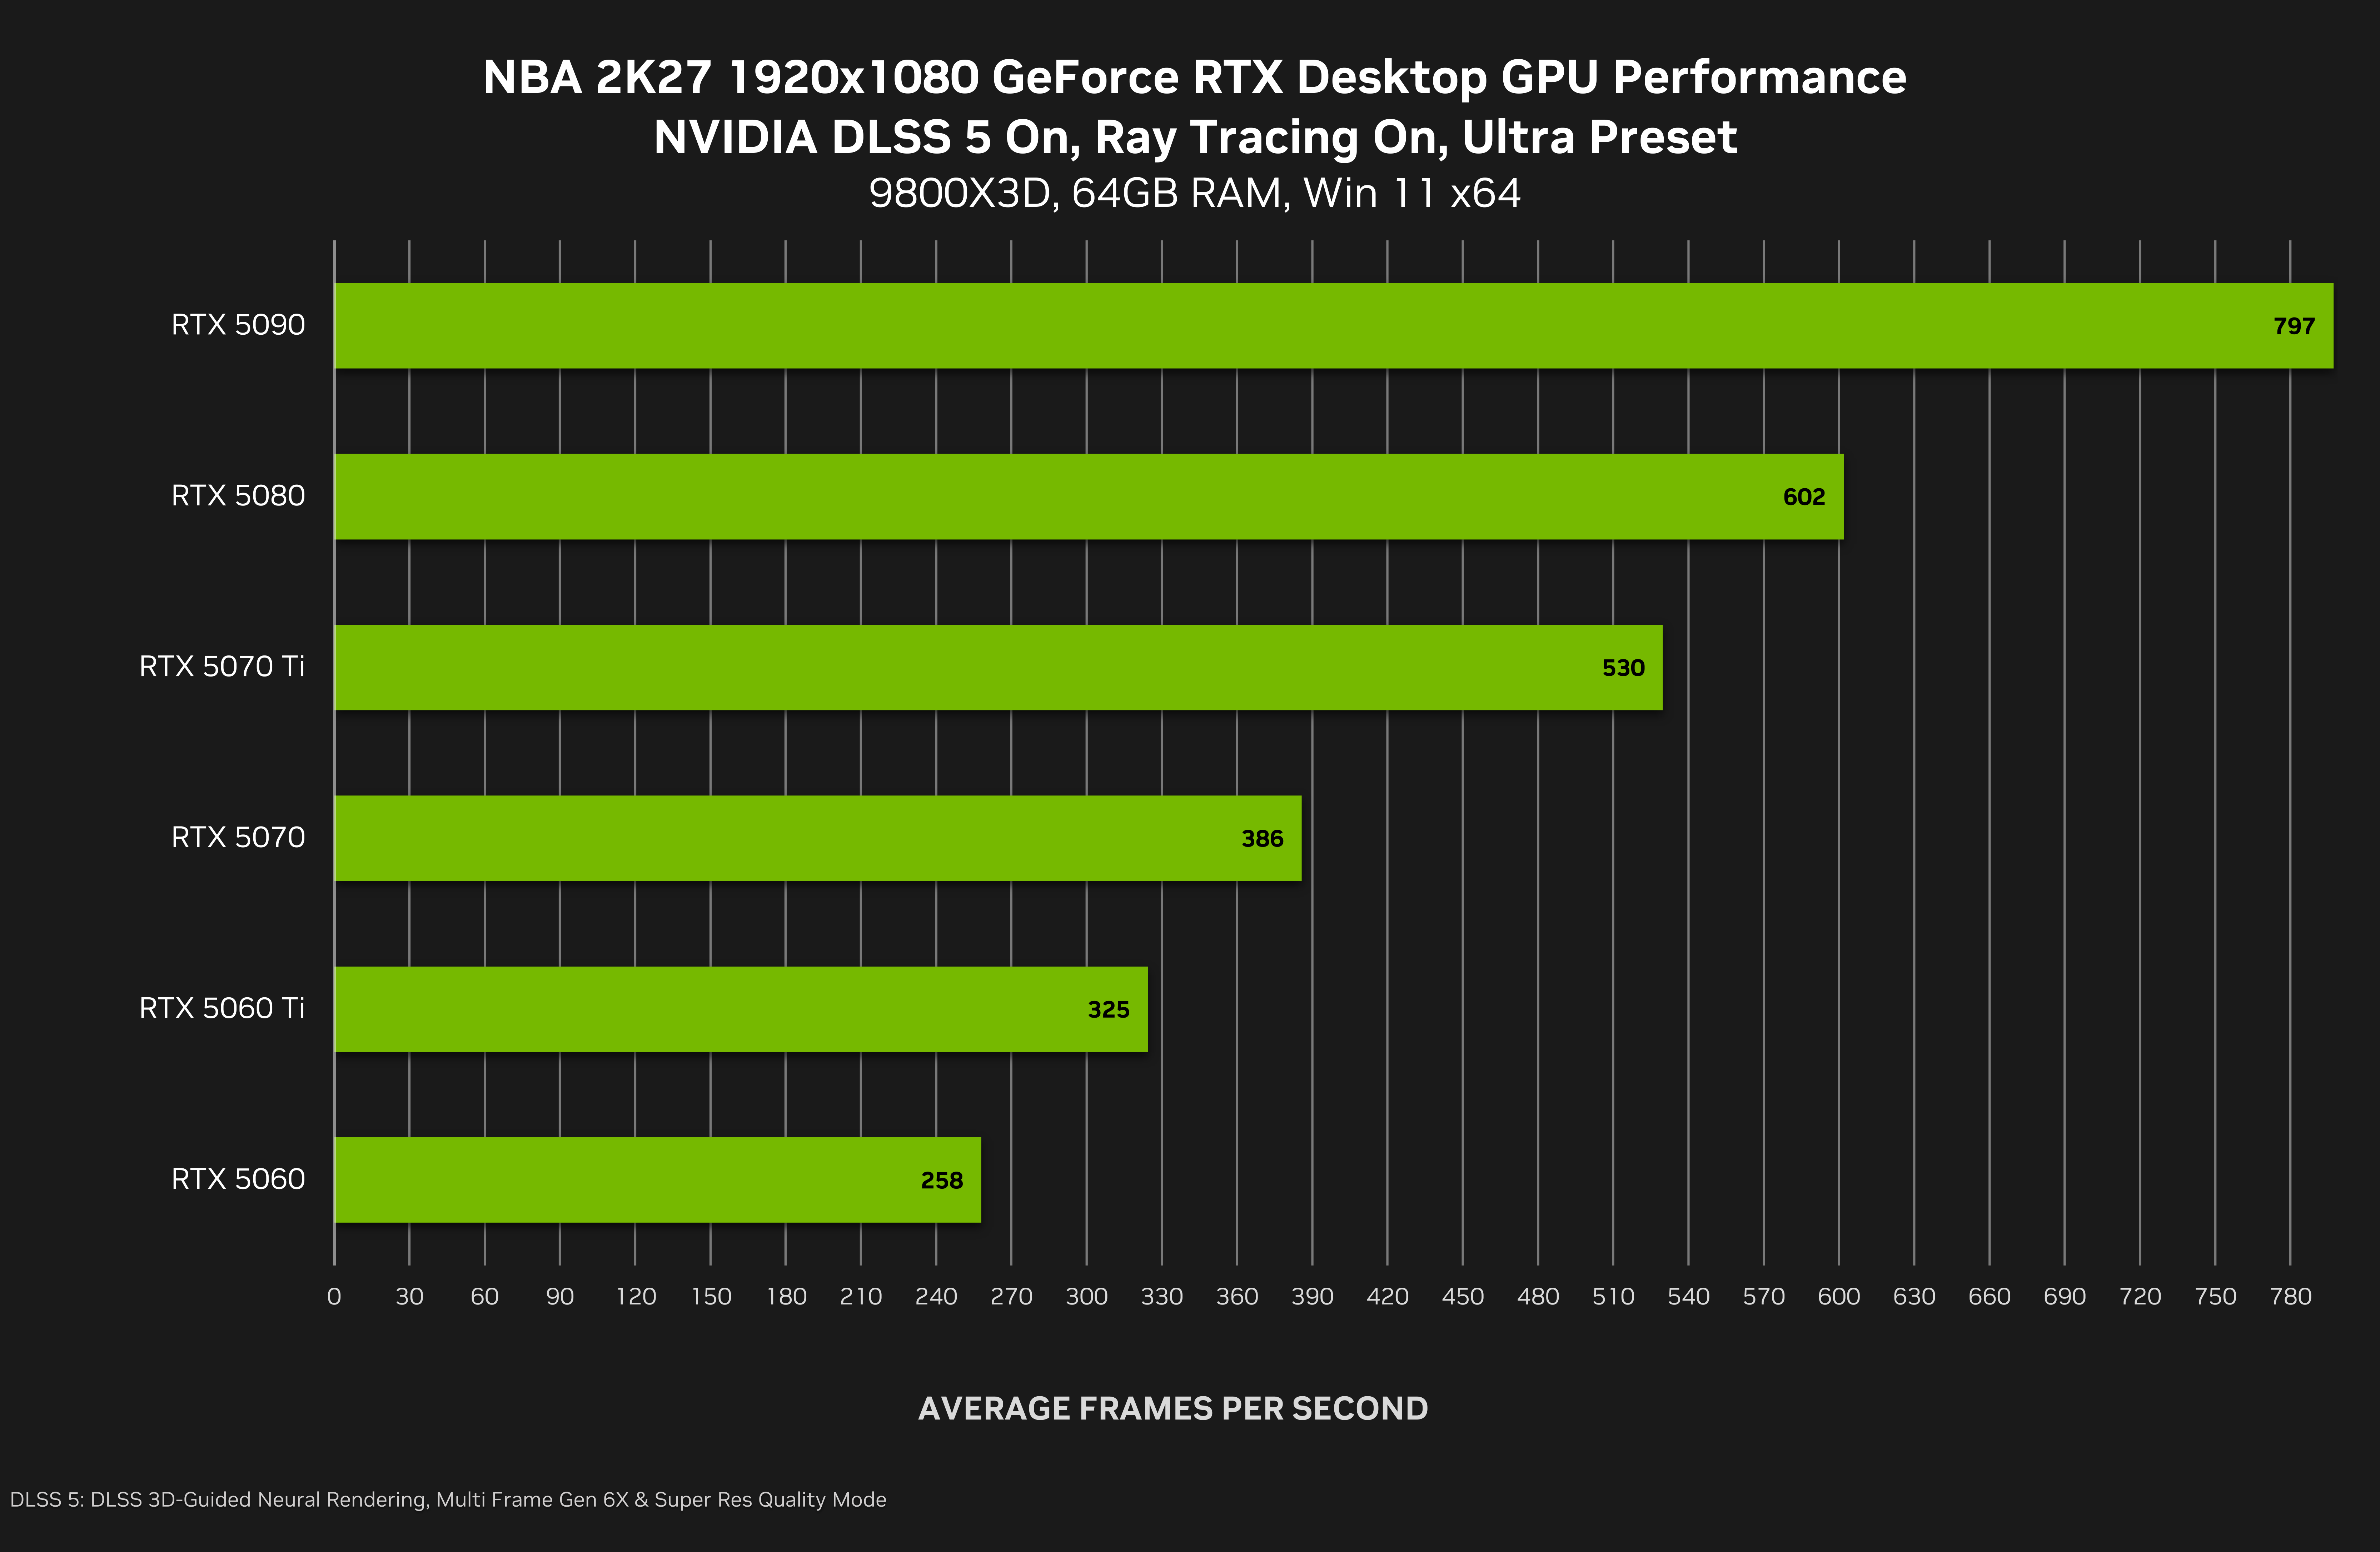
Nvidia는 NBA 2K27에 DLSS 5의 3D-Guided Neural Rendering을 적용했다. 단순 업스케일링·frame generation을 넘어 developer가 geometry와 scene information을 AI에 제공하고, 피부·머리카락·빛 반사 같은 material과 lighting의 사실감을 neural rendering으로 보완하는 구조다. GeForce NOW에도 9월 중 NBA 2K27을 포함해 28개 게임이 추가된다. NVIDIA Blog+1
이 기술의 산업적 의미는 “게임에 AI NPC가 들어간다”와 조금 다르다.
AI가 가장 먼저 mass-market value를 만드는 영역 중 하나는 여전히 graphics compression이다.
기존 방식:
더 많은 shader 연산
더 비싼 GPU.
Neural rendering:
일부 정보를 실제 렌더링하지 않고 AI로 reconstruction.
즉 AI는 게임 제작비만 줄이는 것이 아니라 사용자의 hardware 요구량과 rendering economics 자체를 바꿀 수 있다.
장기적으로 GPU 회사가 AI를 monetization하는 방법도:
데이터센터 token 판매만이 아니라
consumer rendering quality per watt 개선
이라는 별도 축을 갖는다.
애니메이션 — 오늘은 새 숫자를 억지로 늘리기보다 구조를 유지해서 보는 편이 낫다
지난 24시간에는 애니메이션 분야에서 영화·AI·반도체만큼 산업구조를 크게 바꿀 신규 이벤트는 많지 않았다.
다만 최근 《마도카☆마기카》의 장기 팬덤 재활성화와 《치이카와》의 SNS-native IP 성장이라는 두 극단은 계속 중요한 프레임이다.
한쪽은:
13년 된 fandom을 다시 극장 premium event로 monetization.
다른 쪽은:
SNS 캐릭터를 goods→anime→영화로 빠르게 확장.
AI가 production cost를 낮추더라도 이 두 자산—오래된 팬덤과 이미 확산된 캐릭터 affinity—는 복제하기 어렵다.
콘텐츠에서 AI 시대의 scarcity는 제작능력보다 attention과 IP attachment일 가능성이 계속 높아지고 있다.
오늘 모든 뉴스를 하나로 연결하면 — AI Value Capture가 ‘칩’에서 Distribution + Control로 이동하고 있다
지난 3년 AI value capture의 중심은 거의 명확했다.
GPU
↓
HBM
↓
Network / Power / Data Center
오늘부터는 두 계층을 위에 추가해야 한다.
Model Distribution
↓
Agent Control / Security
↓
Model
↓
GPU / ASIC
↓
HBM / Network
↓
Physical Infrastructure
Nvidia는 Hugging Face를 사며 distribution layer를 잡는다.
OpenAI는 Astra와 Daybreak로 capability + safety control layer를 만든다.
GitHub는 수십 개 모델을 라우팅하며 developer control plane을 만든다.
AI 시스템이 커질수록 가장 가치 있는 회사는 반드시 “가장 빠른 칩”을 가진 회사가 아닐 수 있다.
서로 다른 모델·칩·데이터·도구가 반드시 지나가야 하는 필수 관문을 소유한 회사
가 훨씬 강한 장기 moat를 만들 수 있다.
현재 AI Value-Capture 지도를 업데이트하면
| 계층 | 대표 가치 | 현재 핵심 리스크 |
|---|---|---|
| GPU | 범용 compute + CUDA | custom ASIC |
| Custom ASIC | workload-specific TCO | 고객집중·NRE |
| HBM | memory wall | 향후 공급증설 |
| Network | 모든 accelerator 공통병목 | architecture 변화 |
| AI Cloud | capacity | debt·utilization |
| Model | intelligence | price war |
| Distribution | model discovery·developers | 플랫폼 중립성 |
| Control/Safety | identity·permissions·monitoring | 비용·표준경쟁 |
| Data platform | enterprise context | cloud cost |
| Cybersecurity | AI가 수요 자체를 창출 | 경쟁·통합 |
오늘 Nvidia–Hugging Face 거래가 중요한 이유는 Nvidia가 바로 한 계층 위로 value capture를 이동시키기 시작했기 때문이다.
오늘의 핵심 시그널
첫째, Waller가 Fed hike 공포를 절반 수준까지 낮추며 Nasdaq이 1.4% 반등했다. 그러나 Waller 본인도 미국 국채의 안전프리미엄 소멸과 높은 중립금리를 지적했다. 즉 정책금리는 쉬어갈 수 있어도 long-end의 구조적 부담은 쉽게 끝나지 않을 수 있다. Reuters+1
둘째, 오늘 NFP 허들은 이미 매우 낮다. 시장은 +56K, 실업률 4.1%를 예상한다. 좋은 결과는 “강한 고용”보다 약하지만 무너지지 않는 고용이다. Reuters
셋째, 서비스업은 예상보다 훨씬 강하다. ISM 55.4, 신규주문 60.9는 AI·기업수요가 미국경제를 계속 받치고 있음을 보여준다. 그러나 prices paid 72.6은 Fed가 아직 승리를 선언할 수 없다는 신호다. Reuters
넷째, 생산성은 좋아지고 있지만 아직 ‘AI 초생산성 regime’이라고 부를 정도는 아니다. 비농업 생산성 +2.2% YoY는 긍정적이고 제조업 unit labor cost는 하락했지만, 장기구조 변화인지 확인하려면 몇 분기 더 필요하다. Bureau of Labor Statistics+1
다섯째, Broadcom은 AI chip +221% 성장과 46% FCF margin을 동시에 만들었다. AI 공급망에서 희소한 병목을 가지면서 물리 CAPEX는 고객이 부담하는 매우 강한 경제구조다. 그런데 주가는 -2.7%다. 기대치가 얼마나 높은지를 보여준다. Broadcom Inc.+1
여섯째, Snowflake +16.6%는 AI가 기존 software를 파괴하기보다 사용량을 늘릴 수 있다는 강한 사례다. 제품매출 +37% 자체보다 AI가 성장 가속의 절반을 설명했다는 점이 중요하다. Reuters+1
일곱째, Nvidia–Hugging Face 인수는 chip moat에서 developer-distribution moat로 확장하는 거래다. 1,800만 개발자·300만 모델이 있는 플랫폼을 소유하되 하드웨어 중립성을 유지해야 하는 매우 까다로운 전략이다. NVIDIA Blog+1
여덟째, Astra는 AI 제품설계를 바꾼다. 최고의 모델을 모든 사용자에게 같은 권한으로 주는 시대에서, capability에 따라 access·monitoring·sandbox를 나누는 시대가 본격화됐다. OpenAI+1
아홉째, GitHub 실험은 agent cost의 핵심이 토큰 수가 아니라 재작업이라는 것을 보여준다. 한 호출을 압축해도 다시 읽고 재실행하면 전체 task 비용은 오히려 증가한다. cost per successful task가 실전 KPI다. GitHub 블로그
열째, 엔화는 공식개입 없이 2% 강해졌다. BOJ hike probability 75%가 만든 fundamental move라는 점에서 최근 공동개입 때보다 건강하지만, 155엔 아래에서 carry positioning을 다시 관찰할 필요가 있다. Reuters+1
열한째, VIX는 다시 낮아졌지만 SPX put/call은 1을 넘는다. 개별주 upside와 지수보험의 barbell은 여전히 유지된다. 오늘 NFP와 9월 CPI/Fed를 생각하면 낮은 spot vol만 보고 보험가격이 충분하다고 판단하기 어렵다. Cboe Global Markets+1
열두째, 영화산업에서도 AI 문제는 제작기술 하나가 아니라 자금·attention·창작자권리를 동시에 건드린다. 프랑스와 한국이 공동주도하는 Lumière Summit이 바로 이 세 문제를 한 테이블에 올린다는 점이 의미 있다. Reuters
오늘 추가로 공부할 가치가 높은 세 가지
1. Expectation-Adjusted AI Growth
Broadcom과 Snowflake를 한 표에 계속 기록해보는 것이 좋다.
Actual growth
− Consensus expectation
− Valuation already embedded
= Stock reaction
Broadcom의 221% 성장보다 Snowflake의 37% 성장이 훨씬 큰 주가상승을 만든 이유를 설명하는 가장 중요한 프레임이다.
AI 투자에서는 최고의 사업을 찾는 것과 시장이 과소평가한 사업을 찾는 것이 다른 작업이다.
2. Agent Cost per Successful Task
개발팀에서 직접 측정할 가치가 가장 높은 KPI다.
단순 모델 가격표 대신:
Model tokens
+ tool calls
+ retries
+ sandbox
+ CI
+ human review
+ rework
────────────────
successful task
를 계산해야 한다.
GitHub의 실험이 보여준 것처럼 로컬한 token 절감이 글로벌 비용절감으로 이어진다는 보장은 없다. GitHub 블로그
3. Distribution Moat vs Hardware Moat
Nvidia–Hugging Face를 공부할 때 가장 흥미로운 질문이다.
Nvidia의 장기 moat가:
GPU share
에서:
CUDA + NVLink + Hugging Face developer distribution
으로 이동한다면 custom ASIC의 성장이 곧바로 Nvidia의 구조적 약화를 의미하지 않을 수 있다.
반대로 Hugging Face의 중립성이 훼손되면 open ecosystem이 분산되며 인수효과가 줄어든다.
이 거래는 AI 플랫폼전략을 공부하기 좋은 거의 교과서적인 사례가 될 가능성이 높다.
향후 며칠 핵심 일정 — 한국시간
| 시각 | 이벤트 | 가장 중요한 관찰점 |
|---|---|---|
| 9/4 21:30 | 미국 8월 NFP | Fed 9월 결정의 핵심 |
| 9/7 | Lumière Summit | AI·영화 financing·creator rights |
| 9/10 21:30 | 미국 8월 PPI | Oil·diesel·관세 전가 |
| 9/11 21:30 | 미국 8월 CPI | FOMC 직전 최종 물가 |
| 9/15~16 | FOMC | hold vs hike |
| 9/17~18 | BOJ | 추가 인상·엔화 |
| 10/2 | GitHub Copilot 일부 모델 퇴출 | enterprise model migration |
GitHub는 Gemini 3.5/3.6 Flash, Kimi K2.7 Code, Claude Opus 4.7 등을 10월 2일 Copilot에서 종료한다고 이미 안내했다. GitHub 블로그
오늘 NQ 대응 시나리오
| 오늘 NFP + 시장반응 | 해석 | NQ |
|---|---|---|
| +30~70K + 임금 안정 + 2Y↓ | Goldilocks | 가장 우호 |
| +100K 이상 + 임금↑ | Fed hike 재가격 | 부담 |
| 0~30K + 실업률 안정 | Fed 압력 완화 | 초기 우호 |
| 고용 음수 + 실업률↑ + credit 약화 | recession trade | 위험 |
| 고용 약함 + Brent 재급등 | stagflation-lite | 불리 |
| 고용 적당 + 10Y가 안 내려감 | term-premium 문제 | 상승 제한 |
| USD/JPY 155 아래 급락 | carry 축소 | 변동성 확대 가능 |
현재 가장 먼저 볼 것은 NFP 숫자가 아니라 2년물의 첫 반응, 그 다음 10년물과 USD/JPY, 마지막으로 NQ가 금리하락을 실제 상승으로 받아들이는지다.
좋은 고용 데이터보다 좋은 시장 reaction function이 더 중요하다.
오늘의 한 문장
오늘의 가장 큰 변화는 AI 수요가 아니다. 이미 Broadcom의 AI chip +221%, Snowflake의 AI-driven growth, 미국 기록적 자본재 수입이 그 답을 주고 있다. 더 중요한 것은 Nvidia가 Hugging Face를 사며 compute뿐 아니라 모델 유통망까지 소유하려 하고, OpenAI가 Astra를 내놓으며 최고 성능 자체보다 access·monitoring·sandbox가 제품의 핵심으로 바뀌었다는 점이다. 동시에 Waller는 단기 Fed 인상공포를 완화하면서도 미국의 구조적 중립금리가 더 높을 수 있다고 경고했다. 앞으로 AI의 승자는 가장 빠른 GPU나 가장 똑똑한 모델 하나를 가진 회사보다 개발자 distribution과 control plane을 소유하고, 서로 다른 모델·칩을 가장 낮은 cost per successful task로 연결하면서, 5%에 가까운 장기자본 비용까지 실제 현금흐름으로 이겨내는 회사가 될 가능성이 점점 커지고 있다.