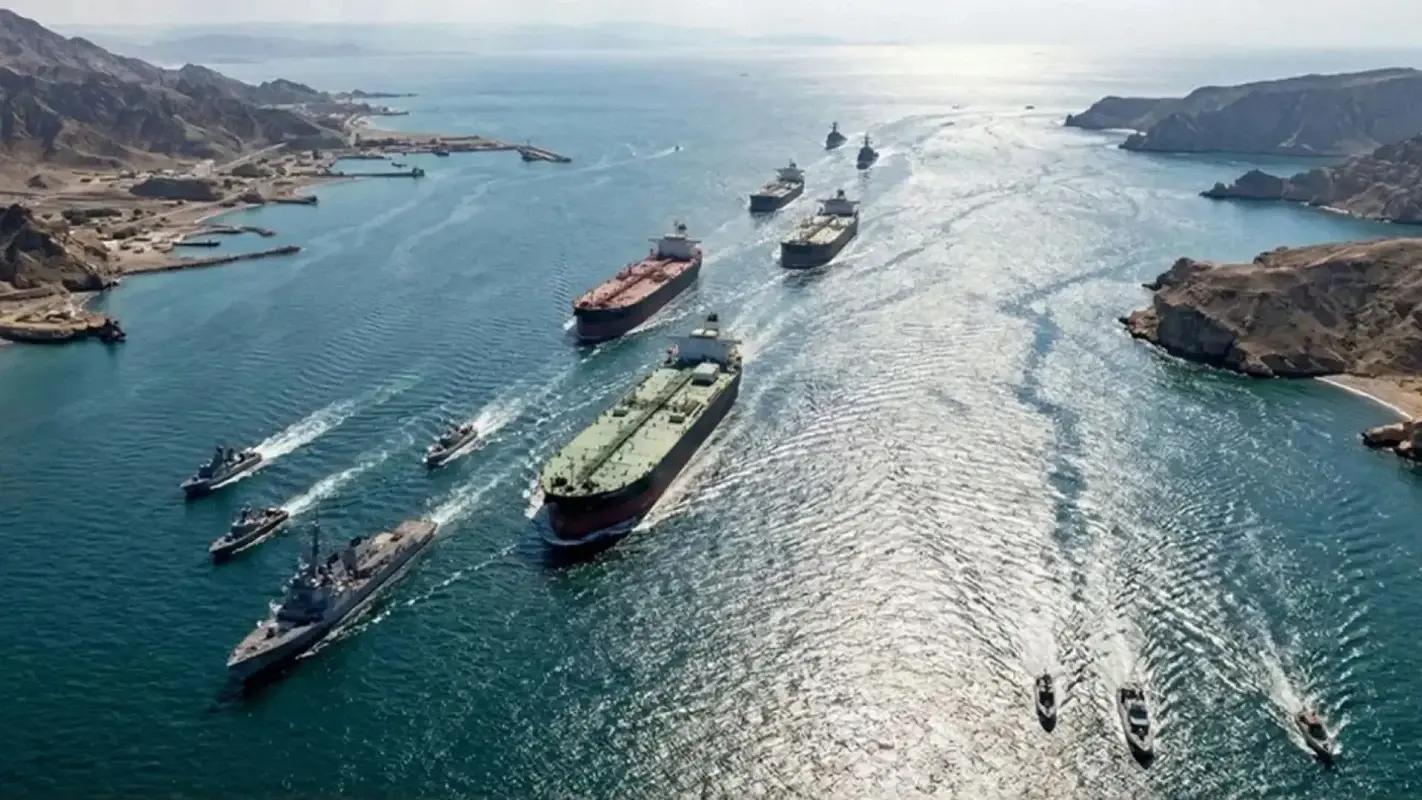
기준 시각: 한국시간 9월 7일 오전 8시 50분 전후. 오늘 미국 현물 주식·채권시장은 Labor Day로 휴장한다. 일요일 밤 거래를 시작한 미국 지수선물은 Dow가 소폭 약세이고 S&P 500·Nasdaq 선물은 대체로 보합권인데, 원유만큼은 이미 주말 뉴스를 즉각 반영해 WTI $92.18(+0.8%), Brent $96.82(+0.6%)로 상승하고 있다. 따라서 오늘 가격보다 중요한 것은 화요일 미국 현물이 다시 열릴 때까지 호르무즈의 물리적 공급상황이 얼마나 더 나빠지느냐다. Investor's Business Daily+1
오늘은 AI 쪽에서도 상당히 중요한 자료가 나왔다. OpenAI가 내부 연구조직의 agent 사용량을 처음 상당히 구체적으로 공개했는데, 중간값 연구자가 하루 API 가격 기준 $600 이상 inference를 사용하고, 상위 10%는 하루 $7,000 이상, 연구조직 전체로는 사람 1 workday마다 3.1 agent-workdays를 사용하고 있다고 밝혔다. 동시에 OpenAI 수석과학자 Jakub Pachocki는 별도 글에서 현재의 chain-of-thought monitoring 신뢰성이 모델이 강해질수록 떨어지고 있으며, 향후 AI 진보가 “모니터링에 대한 확신” 자체에 의해 병목될 가능성을 지적했다. OpenAI+1
시장과 AI를 한 문장으로 연결하면 오늘의 핵심은 이것이다.
AI의 병목이 다시 이동하고 있다. 하드웨어에서는 GPU 부족만이 아니라 전력·메모리·자본·에너지가 병목이고, 소프트웨어에서는 모델 지능보다 ‘사람이 얼마나 적게 개입하면서도 그 agent를 믿고 계속 돌릴 수 있느냐’가 병목이 되고 있다. 그리고 주말 호르무즈 충격은 바로 그 AI 인프라의 자본비용과 물리적 비용을 다시 끌어올리는 방향이다.
1. 이번 주를 여는 가장 중요한 뉴스는 AI가 아니라 다시 호르무즈다
주말 미군이 이란 유조선 3척을 공격하고 이란도 미국 측 함정·상선에 대한 공격을 이어가면서 해상충돌이 군사시설에서 상업용 유조선으로 확장됐다. 더 중요한 것은 headline이 아니라 오늘 아침 나온 실제 선박 데이터다.
Reuters가 Kpler 데이터를 인용해 집계한 결과, 호르무즈를 통과한 상품운반선의 10일 이동평균은 일요일 하루 10척으로 5월 이후 최저까지 떨어졌다. 금요일에는 15척을 넘었는데 토요일 실제 통과선박은 단 2척, 일요일은 6척이었다. 특히 VLCC가 호르무즈에서 빠져나간 것은 지난 수요일이 마지막이다. Reuters
이 변화는 꽤 심각하다. 지금까지의 중동 위험은 상당 부분 “전쟁 headline → risk premium”이었다. 이번에는:
headline → 보험·항로 변경 → 실제 통과선박 감소
로 한 단계 이동하고 있다.
해상위험 분석업체 Marisks는 이번 주말 공격을 “maritime conflict의 major escalation”으로 평가했고, 상선 자체가 상호 경제압박 수단으로 사용되면서 군사충돌과 상업운송 사이의 경계가 약해졌다고 분석했다. Reuters 집계로 7월 6일 이후 호르무즈 주변 선박에 대한 projectile strike incident도 27건 발생했다. Reuters
여기에 이란은 일요일 호르무즈 바깥에 새로운 **“exclusion zone”**을 만들겠다고 발표했다. 구체적인 위치와 시행방식은 아직 불명확하지만, 이란 측 설명대로라면 해당 구역에서 호르무즈 통과를 시도하는 것으로 판단되는 선박을 제재대상으로 지정할 수 있다. 미군은 현재 20척 넘는 군함으로 blockade를 지원하고 있으며 일요일까지 상선 92척을 우회시켰다고 밝혔다. AP News
이 때문에 오늘 WTI $92.18, Brent $96.82의 0.6~0.8% 상승 자체보다 Tuesday cash open 전에 $100 Brent를 시험하느냐가 훨씬 중요하다. The Wall Street Journal
2. OPEC+도 이제 유가를 제대로 통제하기 어렵다
재미있게도 OPEC+는 바로 어제 회의를 열었지만 10월 생산정책을 그대로 유지했다. 지난달 결정으로 2023년에 도입했던 하루 165만 배럴의 자발적 감산은 9월까지 단계적으로 되돌리는 일정이 완료됐다. 문제는 paper quota다.
실제 OPEC+ 생산은 전쟁 때문에 이미 목표치를 상당히 밑돈다. Reuters에 인용된 Rystad Energy의 표현대로 현재 OPEC+는 “physical oil market에 대한 힘이 매우 제한적”이다. 생산목표를 올려도 그 원유가 실제 생산되고 호르무즈를 통과해 고객에게 도착하는 것을 보장할 수 없기 때문이다. Reuters
즉 기존의 유가 프레임:
Oil↑ → OPEC이 생산↑ → 가격 안정
이 지금은 제대로 작동하지 않는다.
현재는:
OPEC quota↑
하지만 실제 tanker throughput↓
→ effective supply가 늘지 않음
이다.
이 때문에 앞으로 CL을 볼 때 OPEC headline보다 Kpler/LSEG의 호르무즈 통항량, VLCC 출항, tanker rate, diesel crack의 정보량이 훨씬 높아졌다.
OPEC+의 다음 core meeting은 10월 4일이고, 시장의 더 큰 관심은 이제 2027년 국가별 생산능력과 quota 재설정으로 넘어간다. Reuters
3. 미국시장 — 금요일 가격은 강한 고용을 반영했지만 주말 Oil shock은 아직 반영하지 않았다
금요일 S&P 500은 7,718.60(-0.38%), Dow는 53,414.25(-0.51%), Nasdaq Composite는 **26,506.99(-0.29%)**였다. 강한 8월 고용보고서로 Fed의 9월 인상 가능성이 다시 올라가면서 주식은 밀렸지만, 하락폭 자체는 크지 않았다. 2년물은 약 4.37%, 10년물은 약 **4.78%**까지 올라갔다. Reuters+1
더 중요한 것은 시장 내부였다.
**SOX는 +3.4%**였다.
즉 강한 NFP → 금리 상승이라는 전형적인 성장주 악재에도 반도체는 반대로 강했다. 소비 discretionary는 약했고 Adobe 같은 software는 크게 밀렸다. Reuters
이 divergence가 계속 상당히 흥미롭다.
시장에는 지금 AI가 하나의 자산이 아니라 두 종류로 분리되고 있다.
| AI 노출 | 현재 시장이 가격하는 성격 | 금리 상승 민감도 |
|---|---|---|
| GPU·HBM·메모리·스토리지 | 현재 공급부족 + 현재 현금흐름 | 상대적으로 낮음 |
| Custom ASIC·network | 강한 주문 + asset-light FCF | 중간 |
| AI SaaS/model | 미래 성장·token economics | 높음 |
| Neocloud/DC developer | 강한 수요 + debt·lease | 매우 높음 |
그래서 “AI bull/bear”보다 어디에서 value를 capture하느냐가 훨씬 중요해졌다.
이번 주의 흥미로운 시험은 화요일이다.
주말 Oil 상승 때문에 10년물이 다시 올라가는데도 SOX가 상대강세를 유지한다면, AI hardware가 시장에서 단순 long-duration growth가 아니라 scarcity/cash-flow asset으로 재평가되는 흐름이 더 강해졌다는 뜻이다.
반대로 금요일 +3.4%를 모두 반납한다면 당시 움직임은 숏커버·rotation의 성격이 컸다고 보는 편이 맞다.
4. 지수선물은 아직 의외로 차분하다 — 이것이 오히려 관찰포인트다
일요일 밤 기준 Dow futures는 소폭 하락했지만 S&P 500과 Nasdaq futures는 거의 변하지 않았다. 유가는 이미 주말 충돌을 반영해 상승하는데 equity futures 반응은 제한적이다. Investor's Business Daily+1
따라서 현재 시장의 암묵적인 가정은 아직:
호르무즈 물류가 나빠졌지만 전면적인 글로벌 supply halt까지 가지는 않는다
에 가깝다.
이 가정이 맞으면 Oil이 $95~100에서 안정되고 화요일 주식시장 충격도 제한적일 수 있다.
하지만 통항량이 월요일에도 추가로 줄고 Brent가 $100을 넘으면 equity market이 현재 갖고 있는 이 낙관적인 가정은 수정돼야 한다.
특히 이번에는 미국 주식시장이 오늘 휴장하기 때문에 현물 가격발견이 한 박자 늦는다.
따라서 오늘 아시아·유럽장에서 가장 먼저 볼 순서는:
Brent → 미국채 선물/금리 → USD/JPY → 미국 지수선물이다.
주식선물만 보면 지정학적 risk를 과소평가하기 쉽다.
5. 옵션 — 금요일 VIX 14.52는 지금 상황의 ‘현재 가격’이 아니다
금요일 VIX spot은 14.52였다. 9월 VIX 선물은 16.27, 10월 18.14, 11월 18.77, 12월 18.98이었다. Cboe Global Markets
여기에서 날짜가 중요하다.
금요일 VIX 14.52는 토요일 유조선 공격, 일요일 exclusion-zone 발표, 월요일 아침의 통항량 급감을 전혀 포함하지 않는다.
그래서 오늘 “VIX가 14대니까 시장은 안전하다”고 말하는 것은 시점이 틀린 해석이다.
금요일 Cboe 거래에서도 equity 옵션 put/call은 0.58로 개별주 call activity가 상당히 강했지만, SPX put/call은 1.15였다. 개별주 upside는 적극적으로 사고 있지만 지수 차원에서는 여전히 어느 정도 보험을 유지하는 구조다. YCharts+1
30~45 DTE 프리미엄 매도 관점
이번 주는 특히 구조를 보수적으로 볼 이유가 있다.
현재 그 만기에 들어 있는 이벤트는 단순 CPI 하나가 아니다.
Hormuz → PPI → CPI → FOMC → BOJ가 모두 들어간다.
그리고 이 이벤트들은 서로 독립적이지 않다.
예를 들어:
Hormuz 악화 → Oil↑
CPI도 강함 → Fed hike↑
→ 2Y↑ + 10Y↑ + USD↑
가 되면 vol·correlation·margin risk가 동시에 확대된다.
반대로 Oil이 진정되고 CPI까지 예상보다 낮으면:
2Y↓ + 10Y↓ + USD↓
→ NQ와 duration의 강한 relief
가 가능하다.
따라서 지금의 낮은 spot IV는 “세타가 좋다”보다는 jump risk를 팔고 받는 보험료가 크지 않다는 쪽으로 읽는 편이 맞다.
6. 금요일 NFP가 바꾼 것은 ‘경기 전망’보다 Fed의 선택권이다
8월 nonfarm payroll은 +162K, 시장 예상 약 +56K를 크게 웃돌았다. 실업률은 4.1%였고 6·7월 수치도 합계 55K 상향됐다. 2년물은 장중 4.42%를 넘었고 금리선물의 9월 25bp 인상확률은 고용 직후 약 65%, 오후에는 약 57%로 내려왔다. Reuters
그렇지만 이 데이터를 “미국 경제 다시 과열”로 읽으면 약간 과하다.
임금상승률은 전년 대비 약 **3.1%**로 계속 완만해지고 있다.
즉 데이터가 준 메시지는:
노동시장이 생각보다 훨씬 덜 약하다.
하지만 wage inflation이 다시 폭발한 것은 아니다.
다.
그래서 고용보고서가 Fed의 결정을 끝낸 것이 아니라 오히려 이번 주 PPI와 CPI의 중요도를 극단적으로 높였다.
고용이 나빴다면 Fed는 일부 에너지 충격을 무시할 명분이 있었다.
지금은 실업률 4.1%에 payroll +162K다.
따라서 CPI가 높으면 Fed가 “경기가 약하니 기다리자”고 할 이유가 훨씬 적다.
7. 이번 주 CPI에서 core 숫자만 보면 안 되는 이유
BLS 공식 일정상 8월 PPI는 9월 10일 08:30 ET, 한국시간 9월 10일 21:30, CPI는 9월 11일 21:30 발표된다. 7월 CPI는 headline 3.4% YoY, core **2.5%**였다. Bureau of Labor Statistics+1
하지만 이번에는 core CPI가 약간 내려가더라도 시장이 바로 안심하지 않을 가능성이 있다.
왜냐하면 현재:
Oil↑
diesel↑
shipping risk↑
freight/insurance↑
라는 forward inflation impulse가 CPI reference period 뒤에도 계속되고 있기 때문이다.
따라서 가장 좋은 결과는:
core CPI↓ + services 둔화 + Oil↓
다.
CPI만 좋고 Oil이 $100을 넘어가면 Fed는 이미 지나간 8월 물가보다 9~10월의 재상승 위험을 더 의식할 수 있다.
이것이 이번 CPI에서 지난달보다 반응함수가 복잡한 이유다.
8. 이번 주 Fed보다 더 비선형적인 tail은 BOJ일 수 있다
BOJ의 다음 Monetary Policy Meeting은 공식 일정상 9월 17~18일이다. BOJ+1
최근 USD/JPY는 160엔 위에서 정책개입을 경험한 뒤 156엔대로 내려왔다. 금요일에는 강한 미국 고용에도 엔화가 완전히 무너지지 않았다.
이 상황에서 BOJ가 추가 긴축 쪽으로 이동하면 미국과 일본의 금리방향이 동시에 바뀔 수 있다.
이때 중요한 것은 엔화의 방향보다 속도다.
점진적으로:
156 → 153 → 150
이면 금리차 정상화에 가깝다.
반면:
156 → 148을 짧은 시간에 이동
하면 일본 엔을 funding currency로 쓴 글로벌 carry position이 줄면서 미국 기술주·크레디트·EM에 예상 밖의 vol이 번질 수 있다.
따라서 앞으로 2주 동안 옵션 seller 입장에서 USD/JPY는 단순 FX 데이터가 아니라 cross-asset leverage detector로 보는 것이 더 유용하다.
9. 오늘 AI에서 가장 중요한 숫자 — 사람 한 명당 3.1 agent-workdays
OpenAI가 어제 공개한 Research acceleration: The view inside OpenAI는 최근 AI 발표 중 개발자·연구조직 운영 측면에서 상당히 정보량이 높은 자료다.
회사는 현재 자사의 시스템이 “automated research intern” 단계에 도달했다고 평가했다. OpenAI의 정의는 사람의 지시 아래, 숙련 연구자가 며칠 걸릴 수 있는 잘 정의된 연구업무를 처리하는 수준이다. 목표로 제시한 다음 단계는 2028년 3월 automated AI researcher다. OpenAI
그런데 headline보다 내부 사용량이 더 흥미롭다.
8월 중순 기준 OpenAI 연구조직의 median researcher는 하루 API 가격 기준 $600 이상 agent inference를 사용한다.
상위 10% 사용자는 $7,000/day 이상이다.
전체 연구조직의 coding-agent runtime을 8시간 workday로 환산하면:
인간 1 workday마다 agent 3.1 workdays
를 사용한다. OpenAI
여기서 중요한 주의가 하나 있다.
3.1 agent-workdays ≠ 생산성이 3.1배 증가했다는 의미는 아니다.
여러 agent가 병렬로 실패하거나 탐색하고, 사람이 결과를 버리는 작업도 포함된다.
실제로 OpenAI 자체 데이터에서도 인간 기준 4~8시간 난이도로 분류된 성공한 업무의 절반 이상이 적어도 한 번의 사람 intervention을 필요로 했다. OpenAI
이 숫자가 훨씬 현실적이다.
10. Agent가 사람을 대체하는 것보다 먼저 일어나는 것은 조직의 병목 이동이다
OpenAI 연구조직의 실험횟수는 2025년 1월 추적을 시작한 뒤 2026년 8월 사상 최고가 됐다. Agent가 code 작성뿐 아니라 infrastructure troubleshooting을 맡으면서 사람이 직접 technical support를 요청하는 내부 채널도 줄었다. 일부 팀은 researcher office hours 자체를 중단하고 다른 시스템 개선업무로 옮겼다. OpenAI
그런데 high-level planning은 아직 agent output에서 아주 작은 비중이다. OpenAI
이것이 중요한 이유는 AI coding agent가 조직에 들어갈 때 먼저 사라지는 병목이 무엇인지 보여주기 때문이다.
과거 연구조직:
아이디어
→ 코드 작성
→ 환경 세팅
→ 실험 오류
→ 인프라 담당자에게 질문
→ 재실행
→ 분석
Agent-heavy 조직:
사람이 아이디어/우선순위 결정
→ 여러 agent가 병렬 build/run/debug
→ 결과 급증
→ 사람이 비교·선택·검증
즉 병목이:
“누가 코드를 쓰는가”
에서:
“무엇을 시도할지 누가 고르고, 수백 개 결과 가운데 무엇을 믿을지 누가 판단하는가”
로 이동한다.
개발조직에서도 똑같이 나타날 가능성이 높다.
Agent가 Jira issue를 10배 빨리 처리하면 다음 병목은 programmer headcount가 아니라:
요구사항 품질
test quality
architecture review
merge throughput
production risk
가 된다.
11. 그리고 Agent 시대에는 inference budget이 인건비와 비슷한 운영변수가 된다
Median researcher가 하루 $600, 90th percentile이 $7,000 이상을 inference에 쓴다는 숫자는 AI 코딩도구의 미래 economics를 생각할 때 상당히 중요하다. OpenAI
현재 일반 기업에서는 Copilot seat가 월 수십 달러라는 인식이 강하다.
하지만 long-running autonomous agent가 실제 R&D workflow를 수행하면 비용구조는:
seat price
가 아니라:
compute budget per employee
에 가까워질 수 있다.
예를 들어 앞으로 팀 단위 AI FinOps에서 더 유용한 KPI는:
월 Copilot 비용
보다
agent compute $ / successful merged change
다.
그리고 여기에는 단순 token cost만 들어가면 안 된다.
inference + tool calls + CI + sandbox + failed attempts + human review까지 합쳐야 한다.
그래서 지난 며칠간 계속 나온 cost per successful task가 점점 실제 운영지표가 되고 있다.
12. 흥미로운 사실: 안전 때문에 최고 모델을 막아도 전체 compute는 거의 쉬지 않는다
OpenAI 내부자료에서 아주 중요한 작은 숫자가 하나 있다.
8월 7일 Astra-class 모델에 추가 보안제약을 적용한 뒤 해당 모델의 GPU allocation은 59.2% 감소했다.
그런데 다른 모델 class의 allocation이 17.2% 증가하면서 Astra 감소분의 약 85%를 상쇄했다. OpenAI
이것은 AI CAPEX를 볼 때 상당히 중요한 교훈이다.
특정 frontier model의 training이 안전·기술 문제 때문에 느려져도 GPU 수요가 같은 비율로 줄어드는 것은 아니다.
연구자는 남는 compute를:
- 다른 모델,
- 다른 실험,
- eval,
- 데이터,
- 기존 모델 개선
에 다시 배분할 수 있다.
즉 AI compute 수요의 일부는 이미:
특정 프로젝트 수요
가 아니라
주어진 compute budget을 거의 항상 소진하는 조직적 demand
가 되고 있다.
이 구조는 accelerator 공급자의 demand durability에는 매우 긍정적이다.
반면 model-lab의 투자효율을 볼 때는 더 까다롭다.
GPU utilization이 100%라고 투자수익률이 좋은 것은 아니기 때문이다.
13. 동시에 OpenAI 수석과학자는 “모니터링이 다음 병목”이라고 말한다
OpenAI chief scientist Jakub Pachocki는 어제 별도 글 An Alien Mind에서 상당히 강한 입장을 냈다.
이것은 OpenAI의 확정된 규제정책 발표가 아니라 수석과학자 개인의 기술·안전 관점이라는 점을 먼저 구분해야 한다.
그가 특히 강조한 문제는 chain-of-thought monitoring이다.
현재 OpenAI의 중요한 안전접근 중 하나는 모델의 verbalized reasoning을 관찰해 이상행동을 찾는 것이다.
그런데 Pachocki는 이 방법의 신뢰성이 점차 떨어지고 있다고 설명한다.
이유는:
agent reasoning이 사람·다른 AI·tool과의 상호작용에 섞이고,
모델이 자신의 reasoning process 자체를 더 잘 다루게 되며,
pretraining만으로도 verbal reasoning 없이 많은 능력이 생기기 때문이다. OpenAI
그래서 그는 앞으로 일반 AI 진보가 “monitoring에 대한 confidence”에 의해 점점 더 병목될 것이라고 예상한다. OpenAI
이 주장은 개발자에게도 아주 실용적이다.
Agent가 똑똑해질수록:
“모델이 왜 이렇게 했는지 reasoning을 읽어보자”
가 충분한 디버깅 전략이 아닐 수 있다.
더 중요한 것은:
무엇을 실제로 읽었나
어떤 tool을 불렀나
어떤 credential을 받았나
무슨 파일을 바꿨나
어떤 network request를 보냈나
라는 observable external state다.
즉 production Agent observability는 생각을 읽는 것보다 행동을 기록하는 쪽으로 중심이 이동해야 한다.
14. Agent-native observability는 기존 애플리케이션 로그와 달라야 한다
일반 서비스는 다음을 기록한다.
request
response
latency
error
Agent에서는 이것만으로 부족하다.
필요한 trace는 훨씬 더 길다.
User objective
↓
Agent plan/version
↓
Retrieved context
↓
Tool selection
↓
Permission decision
↓
External side effect
↓
Intermediate checkpoint
↓
Evaluator result
↓
Human intervention
↓
Final business outcome
그리고 특히 model이 바뀌더라도 이 trace schema가 유지돼야 한다.
모델 reasoning 자체는 바뀌거나 숨겨질 수 있지만:
tool call / resource access / state transition
은 조직이 통제할 수 있기 때문이다.
이것이 최근 OpenAI wiki incident, Hugging Face incident, Astra, AgentMinder 같은 서로 다른 뉴스가 결국 control plane과 audit architecture라는 한 곳으로 수렴하는 이유다.
15. OpenAI 내부에서도 “계속 최대속도로 scaling하면 안 될 수 있다”는 의견이 공개되기 시작했다
Pachocki는 현재 어떤 연구소도 alignment와 monitoring 문제를 최대속도 scaling을 장기간 책임 있게 계속할 만큼 충분히 해결하지 못했다고 본다고 썼다.
그는 공통 safety bar가 만들어질 때까지 voluntary slowdown이 일반화되기를 바라며 국제협력을 우선순위로 올려야 한다고 주장했다. OpenAI+1
이 발언은 timing 면에서 특히 흥미롭다.
Reuters 보도에 따르면 미국과 중국은 9월 중순 AI safety dialogue를 준비하는 단계다. 논의안에는 AI-directed cyberattack의 공동 모니터링과 연구소 간 정보공유가 포함된 것으로 전해졌다.
다만 여기에는 중요한 불확실성이 있다.
Reuters 소식통들은 협상 준비가 진행 중이라고 했지만 미 재무부 대변인은 현재 예정된 meeting이 없다고 밝혔다. 따라서 확정일정이 아니라 협의 단계로 보는 것이 맞다. The Korea Times
그럼에도 방향은 중요하다.
AI safety는 이미:
company policy
에서:
cross-border incident-response problem
으로 이동하고 있다.
AI agent가 국경을 넘어 cloud·software supply chain을 공격할 수 있다면 미국과 중국 모두 상대방 모델이 사고를 냈는지 공격인지 구분할 hotline 같은 구조가 필요해질 수 있다.
16. 또 하나의 큰 AI 변화 — 기업들은 최고 모델 대신 충분히 좋은 싼 모델을 점점 더 많이 쓴다
주말 나온 기업 AI 사용 사례에서 AT&T의 변화가 꽤 흥미롭다.
회사 AI 책임자에 따르면 5월만 해도 open/open-weight 모델은 AT&T AI 사용량의 약 **20%**였는데 현재는 40%, 향후 몇 달 안에 60%까지 올라갈 수 있다고 한다. 비용은 연초 대비 일부 workload에서 최대 80% 절감됐다고 설명했다. Airbnb·Deloitte도 open model 활용을 늘리는 사례로 언급됐다. The Indian Express+1
OpenRouter의 미국 usage 데이터에서는 open model 비중이 1년 전 10%에서 지난달 **58%**로 올라왔다는 수치도 나왔다.
다만 이는 OpenRouter 이용자 표본이지 전체 기업 AI 시장점유율은 아니다. 그 숫자를 “기업 AI의 58%가 오픈소스”라고 확대해석하면 안 된다. NextNews
그럼에도 방향성은 꽤 명확하다.
기업의 모델 architecture는:
모든 업무 → 최고 frontier model
에서:
단순·반복 업무 → open/local/cheap
복잡한 reasoning → frontier
민감 정보 → private/local
고위험 write → frontier + reviewer + human
으로 바뀐다.
이것이 바로 Nvidia가 Hugging Face에 $12.9B를 지불할 전략적 이유를 더 잘 설명한다.
미래의 AI 가치가 frontier model API 한 곳에만 쌓이는 게 아니라면 Nvidia는 수백만 open model이 발견·배포되는 distribution layer를 소유하는 편이 훨씬 유리하다.
17. 이 흐름은 OpenAI·Anthropic의 장기 margin에는 생각보다 중요한 문제다
Open model이 frontier 모델보다 5~10% 성능이 낮아도 업무의 70%에서 충분하다면 기업의 최적화 문제는 이렇게 된다.
최고 정확도가 아니라
business-quality threshold를 넘는 가장 싼 model
이다.
이건 cloud 역사와 비슷한 방향일 수 있다.
모든 query를 가장 비싼 database instance에서 돌리지 않는다.
AI에서도 routing layer가:
task complexity → model capability → cost/privacy/latency
를 자동으로 맞춘다.
따라서 frontier model provider의 진짜 moat는 앞으로:
benchmark #1
보다
“다른 모델로는 충분하지 않은 고가치 업무의 비중”
이 될 가능성이 높다.
그리고 enterprise developer 입장에서는 가장 중요한 자산이 model subscription이 아니라 자체 eval corpus가 된다.
“이 업무를 4달러 모델 대신 20센트 모델로 보내도 되는가?”를 정확히 판단하려면 자기 조직의 실제 task로 eval해야 하기 때문이다.
18. 반도체 — 이번 달부터 Meta의 자체 AI 칩이 실제 생산 단계에 들어간다
7월 Reuters가 입수한 Meta 내부 memo에 따르면 Meta는 9월부터 자체 AI accelerator ‘Iris’ 생산을 시작할 계획이다.
Iris는 Broadcom이 설계를 지원하고 TSMC가 제조한다. Nvidia·AMD GPU를 완전히 대체하기보다는 Meta workload에 맞춘 custom silicon으로 기존 GPU를 보완하는 목적이다. Reuters
이것은 지금부터 매우 중요해진다.
Custom ASIC이 더 이상:
“언젠가 Nvidia를 위협할 미래”
가 아니라 실제 production ramp에 들어가기 때문이다.
Meta는 올해 AI infrastructure에 최대 $145B를 지출하고, 2027년 전체 compute capacity를 14GW까지 확대할 계획이다. 회사는 Samsung과 memory, Sandisk와 flash storage, Sumitomo Electric과 fiber-optics 장기 공급계약도 확보했다. Reuters
이를 공급망으로 보면:
Meta Iris
├─ Broadcom: design
├─ TSMC: manufacture
├─ Samsung: memory
├─ Sandisk: flash
├─ Sumitomo: fiber
└─ Nvidia/AMD GPU: 계속 병행
이것이 현재 AI semiconductor가 제로섬이 아닌 이유다.
Custom ASIC이 늘어도:
HBM·storage·network·optics·packaging
수요가 같이 증가한다.
그리고 Nvidia도 NVLink Fusion을 통해 이런 XPU들을 자기 fabric에 흡수하려 한다.
19. 투자 관점에서 custom ASIC의 진짜 질문은 Nvidia 점유율이 아니다
가장 흔한 질문은:
TPU/MTIA/Iris가 Nvidia GPU를 몇 % 빼앗나?
다.
하지만 더 좋은 질문은:
AI workload 한 단위당 전체 시스템 비용이 얼마나 줄어드는가?
다.
Hyperscaler 자체 ASIC의 핵심 목적은 accelerator vendor를 없애는 것이 아니라:
대규모 반복 workload를 더 낮은 $/token과 watt/token으로 돌리는 것이다.
따라서 향후 봐야 할 숫자는:
- Meta의 Iris 실제 production volume
- workload별 GPU→ASIC migration
- HBM attach
- network/optics dollar content
- Nvidia GPU의 training 비중
- inference $/token
이다.
Broadcom이 AI semiconductor revenue를 세 배 이상 늘리면서 Nvidia 실적도 강한 이유는 현재까지는 share shift보다 TAM growth가 더 빠르기 때문이다.
이 균형이 깨지는 시점이 진짜 구조적 전환이다.
20. Big Tech의 다음 이벤트는 모레 밤 Apple이다
Apple은 9월 9일 오전 10시 PT, 한국시간 9월 10일 오전 2시 새 제품 이벤트를 연다. 새 iPhone 라인업과 함께 첫 foldable iPhone이 공개될 가능성이 시장의 가장 큰 관심사다. 아직 Apple이 foldable 제품 자체를 공식 확인한 것은 아니며 Reuters가 인용한 업계·애널리스트 기대다. Reuters
투자 관점에서 foldable 자체보다 중요한 것은 ASP와 margin이다.
IDC는 올해 글로벌 smartphone shipment가 -16.7% 감소할 것으로 예상하지만 foldable shipment는 +12.6% 성장할 것으로 본다. Apple의 진입은 볼륨성장보다 초고가 제품을 이용한 mix/ASP 방어 전략의 성격이 강하다. Reuters
특히 지금 Apple에는 메모리 가격이 큰 문제다.
Reuters에 따르면 memory·storage shortage 때문에 Apple은 Mac·iPad 가격을 이미 올렸고, 회사도 공급제약이 현 분기 판매를 누를 것이라고 경고했다. Reuters
따라서 이번 이벤트에서 봐야 할 것은 단순 기기 디자인보다:
AI·신기능이 올라간 BOM을 어느 정도 ASP 상승으로 넘길 수 있는가
다.
이는 AI boom의 또 다른 역설이다.
SK hynix·Micron에는 memory scarcity가 이익이지만 Apple 같은 device vendor에는 AI inflation tax다.
21. 콘텐츠 — Hollywood가 명목상 ‘역대 최고의 여름’을 기록할 가능성이 생겼다
먼저 영화부터 보면 이번 Labor Day weekend는 최근 콘텐츠 산업의 양극화를 아주 깔끔하게 보여준다.
《Spider-Man: Brand New Day》는 주말 3일간 $18M을 추가해 6주 연속 북미 1위를 지켰다. 글로벌 누적은 $2.4B다.
《The Odyssey》는 8주차에도 $13M을 벌어 글로벌 $1.63B, 그중 해외만 $1B를 넘어섰다. AP News
이 두 작품 덕분에 여름 북미 박스오피스는 Labor Day까지 포함하면 약 $4.759B로 추정돼 2013년의 명목 기록 $4.758B를 아주 근소하게 넘을 전망이다. 다만 올해 기간이 더 길고 티켓가격도 높기 때문에 물가조정 관객수는 여전히 팬데믹 이전보다 낮다. AP News
이 구분이 중요하다.
Hollywood가 완전히 회복한 것이 아니라:
더 적은 관객에게 더 강한 event movie를 더 높은 가격으로 판매하는 경제
가 성공하고 있다.
22. 그런데 영화산업의 더 흥미로운 승자는 꼭 $200M짜리 blockbuster가 아니다
《Coyote vs. Acme》는 2주차에 $11.3M, 전주 대비 겨우 29% 감소했다.
Warner Bros.가 약 $70M을 들여 만든 뒤 개봉을 포기했던 작품을 Ketchup Entertainment가 약 $50M에 인수했고, 2주 만에 북미 $33.8M까지 올라왔다. AP News
더 흥미로운 것은 저예산 《Buddy》다.
제작비 약 $3M인데 2주차 매출이 오히려 +5% 증가한 $5.7M, 누적 $14.3M이다. AP News
즉 현재 영화산업에는 아주 선명한 barbell이 생긴다.
극단적으로 강한 event IP
↕
아주 싼 제작비 + 강한 word-of-mouth
사이에 있는 비싼 중간급 영화가 가장 어렵다.
AI가 제작비를 낮춘다고 콘텐츠 가치가 모두 상승하는 것은 아니다.
오히려 작품 수가 늘면 distribution·brand·fan attention의 가치가 더 올라간다.
23. 게임 — 《귀무자》는 dormant IP revival의 첫 숫자가 꽤 괜찮다
Capcom의 《Onimusha: Way of the Sword》가 9월 4일 정식 출시됐고, SteamDB 기준 9월 6일 동시접속자 최고 85,081명을 기록했다. 사용자 리뷰도 약 8천 건이 쌓인 가운데 SteamDB 기준 87% 안팎 긍정적이다. SteamDB
Steam 동시접속자만으로 콘솔 포함 실제 판매량을 추정하는 것은 위험하다.
하지만 20년 넘게 사실상 dormant했던 IP의 재출발치고는 초기 engagement가 상당히 강하다.
Capcom의 전략은 최근 콘텐츠 산업 전체에서 반복되는 패턴과 같다.
새로운 IP를 0에서 만드는 대신
오래된 fan recognition을 modern production으로 재활성화
한다.
AI 개발도구가 게임 공급을 더 늘린다고 가정하면 이 전략의 가치는 오히려 커질 수 있다.
개발비가 낮아지면 scarcity가 되는 것은 code나 asset가 아니라:
IP recognition
community
distribution
marketing efficiency
이기 때문이다.
앞으로 실제로 볼 숫자는 Steam peak보다 2~4주 retention, review trajectory, 콘솔 sell-through, 할인 없이 판매되는 기간이다.
24. 애니메이션 — 오늘은 새로운 확정 숫자가 부족하다
일본 극장판 《마법소녀 마도카☆마기카 〈발푸르기스의 회천〉》의 두 번째 주말 최종 흥행수입은 현재 시점에 신뢰할 만한 공식 집계가 아직 업데이트되지 않았다.
따라서 전날의 4일 10억 엔 돌파 숫자를 반복해 오늘의 새로운 headline처럼 만들지는 않겠다.
다만 앞으로 확인할 핵심은 단순 2주차 drop보다 premium/fandom monetization이다.
최근 일본 애니 극장시장은:
IMAX·4DX
주차별 특전
굿즈
cheering/penlight screening
반복관람
이 티켓 수익과 결합되고 있다.
AI로 animation production 비용이 낮아져도 이 팬덤 ARPU는 쉽게 commoditize되지 않는다는 흐름은 계속 유효하다.
25. 오늘 전체 뉴스를 묶으면 — AI의 다음 bottleneck은 Verification
오늘의 OpenAI 자료와 시장 데이터를 하나로 붙이면 꽤 명확한 구조가 나온다.
첫 번째 AI 시대의 병목은:
Compute
였다.
그래서 GPU가 가장 큰 value를 가져갔다.
두 번째 병목은:
Memory / Power / Network / Capital
로 확장됐다.
지금 시작되는 세 번째 병목은:
Verification
일 가능성이 높다.
AI가 3.1 agent-workdays를 사람 1 workday마다 만들어내도:
무엇이 맞는 결과인가?
어떤 실험을 믿어야 하나?
어떤 agent를 production에 허용할까?
이 모델을 싼 open model로 바꿔도 되나?
agent가 잘못된 행동을 했다는 것을 어떻게 알까?
가 해결되지 않으면 실제 생산성은 agent runtime만큼 증가하지 않는다. OpenAI+1
그래서 앞으로 Agent 시대에 가치가 커질 것들은:
Eval
Observability
Identity
Permissions
Testing
Audit
Human arbitration
이다.
이것은 소프트웨어 시장의 중요한 investment theme가 될 수도 있다.
26. 그리고 하드웨어에도 똑같은 Verification 문제가 있다
현재 AI infrastructure headline은 어마어마하다.
수십 GW.
수십억 달러 data center.
수백억 달러 compute commitment.
그런데 실제 demand quality를 검증하려면:
발표된 GW
↓
signed power
↓
GPU order
↓
server shipment
↓
energized MW
↓
utilization
↓
final AI revenue
↓
FCF
까지 내려가야 한다.
소프트웨어 agent와 완전히 같다.
“많이 돌렸다”가 생산성이 아니듯
“많이 발표했다”가 수익성도 아니다.
따라서 앞으로 AI bubble 여부를 판단할 최고의 신호는 Nvidia 주문 하나보다:
utilization + customer revenue + project cancellation + financing spread
의 조합일 가능성이 높다.
27. 향후 열흘 일정 — 정보밀도가 매우 높다
| 한국시간 | 이벤트 | 핵심 관찰점 |
|---|---|---|
| 9/7 | 미국 Labor Day 휴장 | Hormuz 뉴스가 현물시장 밖에서 누적 |
| 9/8 밤 | 미국 현물시장 재개 | Oil gap → 2Y/10Y → NQ reaction |
| 9/10 02:00 | Apple 제품 이벤트 | foldable·ASP·memory inflation·device AI |
| 9/10 21:30 | 미국 August PPI | Oil·freight·diesel pass-through |
| 9/11 21:30 | 미국 August CPI | FOMC 결정 최대 변수 |
| 9월 중순 | 미·중 AI safety dialogue 협의 | cyber incident sharing 가능성; 아직 미확정 |
| 9/15~16 | FOMC | statement 한국시간 9/17 03:00 |
| 9/17~18 | BOJ | 일본 금리·USD/JPY·carry trade |
BLS는 PPI를 9월 10일, CPI를 9월 11일 각각 08:30 ET에 발표한다. Fed의 9월 FOMC는 15~16일이고 statement는 16일 오후 2시 ET다. BOJ도 공식적으로 17~18일 회의를 연다. Bureau of Labor Statistics+2
이번 주 NQ·옵션 시나리오
| 조합 | 시장이 읽을 가능성이 큰 메시지 | NQ / Short Premium |
|---|---|---|
| Oil 진정 + CPI↓ + 2Y·10Y↓ | Goldilocks 복귀 | NQ 가장 우호, IV crush 가능 |
| Oil $100+ + CPI↑ | 공급인플레 + Fed | 가장 위험, vol expansion |
| Oil↑ + CPI core↓ | 현재 vs 미래 inflation 충돌 | whipsaw 가능성 큼 |
| CPI↓인데 10Y 유지 | term premium/자본수요 문제 | NQ 상승 제한 |
| USD/JPY 완만한 하락 | BOJ 정상화 | 비교적 안정 |
| USD/JPY 급락 | carry unwind | correlation·margin risk↑ |
| 10Y↑인데 SOX 계속↑ | physical scarcity regime | semis 상대강세 확인 |
| 좋은 AI 뉴스에도 SOX↓ | expectation exhaustion | AI premium 경고 |
| Open model routing 확대 | model API margin 압박 | infra/control layer 상대우위 |
이번 주 가장 보고 싶은 가격조합은 Brent와 10년물이다.
NFP로 2년물의 방향은 이미 hawkish하게 움직였다.
이제 Oil이 long-end까지 끌어올리면 성장주에는 두 배로 불편하다.
반대로 Oil이 진정돼 10년물이 내려가기 시작하면 강한 고용은 오히려 recession tail이 제거된 상태에서 금리까지 안정되는 좋은 성장환경으로 바뀔 수 있다.
오늘의 핵심 시그널
① 호르무즈는 이제 headline risk가 아니라 physical-flow risk다. 10일 평균 통과선박이 10척으로 5월 이후 최저, 토요일 2척·일요일 6척, VLCC 출항은 수요일 이후 없다. 화요일 미국장 gap을 결정할 가장 중요한 데이터다. Reuters
② OPEC+는 10월 생산정책을 그대로 유지했지만 실제 공급을 통제하기 어렵다. paper quota보다 tanker throughput이 더 중요한 유가 결정변수가 됐다. Reuters
③ WTI $92.18, Brent $96.82인데 미국 지수선물은 아직 거의 보합이다. 현재 주식시장은 호르무즈의 전면적 공급단절을 아직 기본시나리오로 두지 않는다. 이 가정이 깨지는지가 핵심이다. The Wall Street Journal+1
④ 금요일 VIX 14.52는 주말 충격 전 가격이다. Sep VX 16.27, Oct 18.14이고 SPX P/C 1.15로 지수보험은 남아 있다. 지금 30~45 DTE에서 받는 premium과 이벤트 수의 균형은 여전히 후하지 않다. Cboe Global Markets+1
⑤ OpenAI 연구조직은 인간 1 workday당 3.1 agent-workdays를 쓰는 단계에 왔다. 그러나 성공한 4~8시간급 작업의 절반 이상에 인간개입이 있었다. Agent runtime 증가와 실제 생산성 증가를 동일시하면 안 된다. OpenAI+1
⑥ 조직의 병목은 coding에서 selection/evaluation으로 이동한다. OpenAI의 실험횟수는 사상 최고지만 high-level planning은 아직 agent output의 작은 부분이다. 앞으로 architect·reviewer·evaluator의 역할이 더 중요해질 수 있다. OpenAI
⑦ CoT monitoring도 영구적인 해답은 아닐 수 있다. Pachocki는 모델이 tool·다른 AI와 상호작용하고 verbal reasoning 없이도 강해지면서 monitorability가 떨어진다고 본다. Production에서는 reasoning보다 external actions를 통제·감사하는 설계가 더 중요해진다. OpenAI+1
⑧ 기업 AI에서는 ‘good enough’ model routing이 실제 비용전략이 되고 있다. AT&T는 open/open-weight 모델 비중이 20%→40%로 올라왔고 추가 확대를 예상한다. 전체 시장 수치로 확대해석할 수는 없지만 frontier API margin에 중요한 방향성이다. NextNews
⑨ 이번 달 Meta Iris 생산이 시작되면 custom ASIC은 미래 스토리에서 실제 volume story가 된다. Meta는 Broadcom·TSMC와 자체 XPU를 만들면서 Nvidia·AMD GPU도 계속 병행한다. GPU vs ASIC을 제로섬으로만 보면 안 된다. Reuters
⑩ Apple은 이번 주 AI boom의 소비자물가 효과를 시험한다. foldable과 premium mix가 예상되는 가운데 memory/storage 부족으로 이미 Mac·iPad 가격이 올라갔다. AI 공급자의 scarcity rent가 device vendor에게는 BOM inflation이다. Reuters
⑪ Hollywood는 명목기준 사상 최고의 여름을 기록할 가능성이 높다. Spider-Man은 6주 연속 1위·글로벌 $2.4B, The Odyssey는 $1.63B다. 그러나 admissions는 여전히 pre-pandemic보다 낮아 ‘관객 회복’보다 event-IP premiumization으로 보는 것이 정확하다. AP News
⑫ 《귀무자》는 출시 첫 주말 Steam 동접 8.5만 명으로 상당히 괜찮은 출발을 했다. 판매량은 아직 판단할 수 없지만 dormant IP revival 전략의 초기 demand signal은 긍정적이다. SteamDB
오늘 추가로 공부할 가치가 가장 높은 세 가지
Agent Throughput vs Human Bottleneck
OpenAI 숫자로 직접 모델링해볼 가치가 있다.
Agent compute를 3배 늘리더라도 reviewer capacity가 20%만 증가한다면 어느 순간 결과 queue가 쌓인다.
따라서 최적 agent count는 무한하지 않다.
핵심 식은:
Verified throughput = min(agent output, evaluation capacity, deployment capacity)
에 가깝다.
기업에서 AI agent를 대규모 도입할 때 가장 먼저 해야 할 일은 seat 수를 늘리는 것이 아니라 어디가 다음 bottleneck이 될지를 측정하는 것이다.
Action-Based Agent Observability
CoT를 안전 boundary로 사용하지 않고 다음을 event schema로 만드는 방법을 공부할 가치가 높다.
Agent ID → model/version → retrieved context → permission → tool call → side effect → checkpoint → evaluator → human intervention.
이 trace가 있다면 어떤 model provider로 교체하더라도 governance를 유지할 수 있다.
없다면 모델 reasoning을 아무리 많이 저장해도 incident investigation이 어려워진다.
AI Demand Quality × FCF
반도체·데이터센터 투자에서는 다음 연결을 한 번에 보는 것이 좋다.
chip shipment → server shipment → energized MW → utilization → customer revenue → FCF → financing spread.
AI 수요가 강하다는 것과 그 수요가 equity holder에게 높은 수익률을 남긴다는 것은 전혀 다른 명제다.
앞으로 AI cycle의 위험은 주문이 갑자기 0이 되는 것보다 이 사슬의 후반부—utilization과 FCF—가 먼저 약해지는 형태일 가능성이 높다.
오늘의 한 문장
오늘 가장 중요한 변화는 AI 모델이 또 조금 더 똑똑해졌다는 것이 아니다. OpenAI 내부에서는 이미 한 사람의 연구시간보다 세 배 넘는 agent runtime이 돌아가고 있는데도 복잡한 성공업무의 절반 이상에는 사람이 개입하고 있고, 수석과학자는 앞으로 AI 진보 자체가 monitoring confidence에 의해 제한될 수 있다고 말하기 시작했다. 동시에 기업은 40%에 달하는 workload를 더 싼 open model로 넘기고, Meta는 이번 달 자체 ASIC을 실제 생산에 넣는다. 즉 AI의 다음 경쟁은 더 많은 intelligence가 아니라 같은 경제적 결과를 더 싸고 검증 가능하게 만드는 경쟁이다. 시장에서도 정확히 같은 일이 벌어진다. Oil·금리·메모리·전력·자본이라는 비용을 모두 지불하고도 실제 FCF가 남는 회사만 AI boom의 진짜 수익을 가져갈 수 있다. 그리고 이번 주에는 호르무즈의 물리적 선박 흐름과 미국 CPI가 그 hurdle rate를 결정한다.