기준: 한국시간 9월 9일 오전 8시대 · 미국 9월 8일 정규장 종가와 밤사이 최신 뉴스 반영 · 예상 읽기 시간 약 20~25분
오늘은 최근 며칠의 흐름이 한층 선명해졌다. 미국 증시는 S&P 500 -0.58%, Nasdaq -0.32%, Dow **-1.18%**로 하락했는데, 이것을 단순한 “유가 상승 때문에 주식이 빠졌다”로 보면 핵심을 놓친다. 같은 날 Salesforce·Intuit가 약 4%, ServiceNow가 5% 하락하면서 소프트웨어·서비스 지수가 이틀 연속 약세를 보였지만, Qualcomm은 Amazon과 최대 600억 달러 규모 AI 칩 계약을 발표한 뒤 3.2% 상승했다. 즉 시장이 다시 ‘AI를 파는 소프트웨어’와 ‘AI가 반드시 필요로 하는 물리적 인프라’를 분리해서 가격에 반영하고 있다. Reuters
동시에 Brent는 정규 결제 기준 $97.92, WTI는 $93.03까지 올라왔고 장중·후반 전자거래에서는 Brent가 $99 부근까지 접근했다. 미국 10년물은 다시 4.8% 부근, USD/JPY는 153엔대, 시장은 다음 주 Fed의 25bp 인상 확률을 약 **60%**로 보고 있다. 더 흥미로운 것은 미국만의 일이 아니라는 점이다. ECB는 9월 10일 25bp 인상이 이코노미스트 컨센서스이고, BOJ도 9월 17~18일 25bp 인상이 거의 완전히 가격되고 있다. Fed·ECB·BOJ가 모두 같은 달 tightening을 논의하는 가운데 유가는 $100에 접근한다. 최근 몇 년 중 보기 드문 cross-asset 조합이다. Reuters+3
AI에서는 오늘 Meta의 Muse가 가장 중요한 변화다. 이것은 또 하나의 챗봇이 아니다. 이메일을 보내고, 여행을 예약하고, 결제하고, 폼을 제출하고, 장기간 목표를 백그라운드에서 수행하는 소비자용 자율 에이전트다. 더 중요한 것은 Meta가 이 제품을 만들면서 “LLM을 안전하게 만들기”보다 “LLM이 틀렸다고 가정하고도 피해를 제한하는 컴퓨터 시스템”을 설계했다는 것이다. 전용 VM, credential broker, 별도 Sentinel agent, eBPF 기반 네트워크 통제, request별 승인이라는 구조가 실제 대중용 제품에 들어갔다. Reuters+2
오늘 전체를 한 문장으로 묶으면 이렇다.
AI의 다음 경쟁은 모델 IQ 자체보다 ‘누가 행동권한을 통제하고, 누가 물리적 병목을 공급하고, 누가 높은 금리와 에너지 비용을 견디면서 실제 현금흐름을 남기는가’의 경쟁으로 빠르게 이동하고 있다. 시장에서는 그 변화 때문에 software와 semiconductor의 상관관계까지 갈라지고 있다.
1. 미국 시장 — AI 전체가 아니라 software ↓ / physical AI ↑가 핵심이었다
9월 8일 종가는 S&P 500 7,673.52(-0.58%), Nasdaq Composite 26,421.41(-0.32%), Dow 52,786.07(-1.18%), Russell 2000 **2,960.20(-0.5%)**였다. 하락종목이 S&P 500 상승종목보다 약 2.4배 많았고, 거래량은 약 157억 주로 최근 20일 평균 149억 주보다 많았다. 즉 Dow 일부 종목 때문에 지수만 왜곡된 하락은 아니었다. Reuters+1
그런데 AI 내부에서는 방향이 완전히 갈렸다. S&P 소프트웨어·서비스 지수는 -1.4%, 이틀 연속 하락했다. OpenAI의 GPT‑6 Astra가 더 많은 기업용 업무를 직접 수행할 수 있다는 우려가 Salesforce·ServiceNow·Intuit 같은 기존 application software의 기능을 commodity화할 수 있다는 논리다. Reuters가 인용한 펀드매니저도 시장이 다시 익숙한 semiconductor/data-center beneficiaries strong, software weak 구도로 돌아가고 있다고 설명했다. Reuters
이 흐름을 단순한 “AI가 SaaS를 죽인다”로 보면 지나치다. Salesforce나 ServiceNow가 보유한 enterprise workflow, 권한, 데이터, 계약관계는 모델 하나가 하루아침에 대체하기 어렵다. 하지만 소프트웨어의 일부 기능에 붙어 있던 희소성 프리미엄이 빠르게 사라질 가능성은 현실적이다. 과거에는 자연어 질의·문서요약·코드생성·workflow automation을 각각 별도 SaaS가 팔 수 있었다. 이제 frontier agent 하나가 여러 기능을 동시에 수행한다면 소프트웨어 업체는 기능 자체가 아니라 고객 데이터·시스템 오브레코드·권한·distribution·audit에서 moat를 증명해야 한다.
반대로 Qualcomm 같은 물리적 AI 공급자는 완전히 다른 문제를 푼다. AI agent가 더 많이 사용되든, OpenAI가 Salesforce 기능을 일부 대체하든, Meta Muse가 소비자 업무를 자동화하든 결국 inference는 칩·메모리·네트워크·전력을 소비한다. 그래서 지금 시장의 중요한 구분은 “AI winner/loser”보다 다음에 가깝다.
| AI 계층 | 현재 시장이 가격하는 핵심 가치 | 주요 위험 |
|---|---|---|
| Application SaaS | 기존 workflow·고객 데이터 | Agent가 기능을 commodity화 |
| Coding/Agent platform | 인간 업무 대체·자동화 | 모델가격·경쟁·높은 valuation |
| GPU/Custom ASIC | 실제 inference·training 수요 | 고객 자체 칩·CAPEX cycle |
| HBM/Memory | memory wall | 향후 공급증설 |
| Network/Optics | scale-out bottleneck | 기술 전환 |
| Data-center developer | 전력·토지·capacity | debt·WACC·utilization |
| Agent control/security | permission·audit·identity | 표준화·platform 경쟁 |
이 구분은 옵션 관점에서도 중요하다. NDX가 하나의 “테크 지수”처럼 보여도 내부적으로 금리에 민감한 software duration과 현재 scarcity를 가진 semiconductor가 반대 방향으로 움직일 수 있다. 단순 지수 IV만으로 sector correlation의 변화를 읽기 어려워지는 환경이다.
2. 시장의 가장 큰 외부 변수 — Brent $100이 ‘위기 레벨’이라서가 아니라 Fed의 선택지를 바꾼다
Brent는 화요일 $97.92, WTI는 $93.03으로 결제됐고 Brent는 장중 $100에 근접했다. 촉매는 이란과 연계된 후티 세력이 사우디 남부 여러 지역의 에너지 시설을 공격해 70명 넘게 다치고 일부 시설 운영이 차질을 빚은 것이다. 이미 호르무즈 해운이 제한된 가운데 사우디 인프라까지 공격받으면서 공급위험이 Gulf 전체로 확산되는 모양새다. Reuters+1
그렇다고 바로 “Oil $120”을 기본 시나리오로 잡을 단계도 아니다. Reuters 분석은 호르무즈 우회 파이프라인, 비OPEC 공급 증가, 중국의 약한 내수수요와 대규모 비축유가 Brent가 $100 이상으로 급격히 올라가는 것을 막는 완충장치라고 지적한다. 중국의 원유 비축량도 약 11.7억 배럴로 추정된다. 즉 물리시장은 상당히 타이트하지만 공급 전체가 사라진 것은 아니다. Reuters
문제는 Fed reaction function이다. 고용이 무너졌다면 중앙은행은 공급충격을 어느 정도 “일시적”으로 보고 지나칠 수 있다. 그런데 8월 payroll은 +162K였고 실업률은 4.1%다. 경제가 버티고 있으니 Fed가 에너지발 2차 물가전이를 막기 위해 긴축을 유지할 여지가 크다. 시장이 9월 15~16일 인상확률을 약 60%로 올린 이유다. Reuters
더 직접적인 문제는 crude 자체보다 diesel이다. 최근 미국 diesel 가격은 갤런당 약 $5.82, diesel crack spread는 배럴당 약 $108까지 올라갔고 미 동부 distillate 재고는 기록적으로 낮은 수준이다. Diesel은 트럭·농업·건설·항공·물류에 들어가기 때문에 CPI headline보다 기업비용에 훨씬 빠르게 전염된다. Reuters
현재 시장의 위험 경로는 이렇게 보는 것이 가장 유용하다.
Oil/Diesel↑ → freight·기업비용↑ → 기대인플레↑ → Fed hike 확률↑ → 2Y↑ → 장기 인플레 프리미엄↑ → 10Y↑ → AI WACC↑.
이 연결이 끊기려면 최소 하나가 필요하다. 호르무즈가 빠르게 정상화되거나, CPI/PPI가 충분히 약하게 나오거나, 경기 데이터가 뚜렷하게 악화되어 Fed가 공급충격보다 성장위험을 더 걱정해야 한다.
3. 이번 주는 사실상 ‘글로벌 동시 긴축 주간’이다
미국 10년물은 화요일 다시 4.8% 부근에서 거래됐다. 달러인덱스는 약 98.8, USD/JPY는 153엔대로 내려왔다. 일본 엔화는 아시아 시간대 한때 152.89엔까지 강해져 7개월래 최고를 기록했고 최근 일주일 기준 약 5% 가까이 절상됐다. 공식 개입 징후는 없으며 BOJ 인상 기대, 일본 자본의 repatriation, carry-trade 축소가 함께 작용한 것으로 평가된다. Reuters+1
여기에 ECB가 들어온다. Reuters가 조사한 65명의 이코노미스트는 9월 10일 ECB가 25bp 인상해 예금금리를 2.50%로 올릴 것이라고 전원 예상했다. 에너지발 유로존 인플레이션이 높아진 탓이다. 다수는 이번이 현재 tightening cycle의 마지막 인상일 것으로 보지만, 중요한 것은 미국·유럽·일본의 정책방향이 같은 시기에 매파적으로 정렬된다는 사실이다. Reuters
BOJ 역시 9월 17~18일 회의에서 25bp 인상해 정책금리를 1.25%로 올리는 시나리오가 거의 완전히 가격되어 있다. 그동안 가장 완화적이었던 중앙은행까지 tightening한다는 점이 중요하다. Reuters
이것은 단순 환율 문제가 아니다. 일본 장기금리가 올라가고 엔화가 강해지면 일본 기관투자가가 미국 국채를 보유할 유인이 줄어들 수 있다. 동시에 엔으로 자금을 조달해 미국 주식·크레디트에 투자했던 carry 포지션의 매력도 떨어진다. 따라서 이번 달 가장 위험한 cross-asset 조합 가운데 하나는:
US 2Y↑ + US 10Y↑ + USD/JPY 급락
이다.
첫 두 개는 미국 할인율 상승, 마지막 하나는 글로벌 레버리지 축소 가능성을 의미한다.
반대로 엔화가 154→152→150처럼 완만하게 강해지는 것은 BOJ 정상화의 건강한 결과일 수 있다. 문제는 짧은 시간 안에 150을 크게 하향돌파하는 식의 속도다.
4. 옵션 — VIX는 15.29뿐이지만 변동성 곡선은 ‘이번 주가 끝이 아니다’라고 말한다
Cboe 최신 가격에서 VIX는 15.29다. 9월 정규 VIX 선물은 16.47, 10월 18.22, 11월 18.93, 12월 19.06으로 뚜렷한 contango다. 시장이 현재의 실현변동성보다 향후 CPI·Fed·BOJ를 포함한 가을 변동성을 훨씬 높게 평가하고 있다는 뜻이다. Cboe Global Markets
Cboe 최신 일일 옵션통계에서도 전체 put/call은 0.79, equity는 0.53, SPX+SPXW는 1.07이다. 개별주 옵션에서는 여전히 call 거래가 강하지만 SPX에서는 풋이 콜보다 약간 많다. 거래량 비율이므로 이것만으로 매수·매도 방향이나 dealer gamma를 알 수는 없지만, **“개별 AI upside 참여 + 지수 차원의 macro insurance”**라는 최근 barbell이 유지된다고 볼 수 있다. Cboe Global Markets
현재 숏 프리미엄 환경에서 내가 중요하게 보는 것은 VIX 절대수준보다 점프 리스크의 밀도다. 앞으로 일주일 남짓 안에 미국 PPI, CPI, Fed, ECB, BOJ가 있고, 중동은 예정된 일정이 아니라 언제든 gap을 만든다. 여기에 USD/JPY carry risk까지 겹친다.
따라서 VIX 15 = 비싼 옵션이라는 결론은 성립하지 않는다. 오히려 보험료가 여전히 낮은데 독립적인 jump source가 많다. 특히 금리와 Oil이 같은 방향으로 움직이는 Oil↑ + 2Y↑ + 10Y↑ 구간에서는 equity·bond·FX correlation이 평소보다 불리해질 수 있어 index naked short gamma의 리스크 질이 좋지 않다.
다만 curve가 명확한 contango라는 것도 중요하다. 시장은 지금 당장 systemic stress를 가격하지 않는다. VIX가 20을 넘고 앞쪽 선물이 뒤쪽보다 높아지는 backwardation이 발생한다면 그때는 단순 CPI event premium에서 실제 deleveraging regime로 바뀌었다고 볼 수 있다.
5. 오늘 AI 최대 뉴스 — Meta Muse는 ‘챗봇 이후의 OS’를 실제 소비자에게 배포하기 시작했다
Meta는 9월 8일 미국에서 Muse를 출시했다. Muse는 전용 앱과 WhatsApp에서 사용할 수 있고 이메일 전송, 여행 예약, 쇼핑, 결제, 폼 작성, 협상, 장기 계획 실행 등을 사용자를 대신해 수행한다. 향후 Meta 스마트안경에도 들어갈 예정이다. 사용자는 이메일·캘린더·결제·건강·쇼핑·스마트홈 등 어떤 서비스를 연결할지 직접 선택하고 언제든 해제할 수 있다. Reuters+1
이 제품의 기술적 의미는 “Meta가 좋은 agent를 만들었다”보다 architecture가 완전히 달라졌다는 것이다.
Muse의 핵심 LLM/harness는 전용 Linux VM 내부의 격리된 runtime cell에서 실행된다. Agent가 보는 root는 host root가 아니고, 네트워크 capability와 system call도 제한된다. OAuth token 등 실제 credential은 agent의 scope 밖에 있는 authd가 저장한다. Muse 본체에는 진짜 비밀번호·토큰 대신 surrogate만 보이고, 실제 credential은 승인된 network boundary에서 just-in-time으로 삽입된다. Meta AI Research+1
더 흥미로운 것은 Sentinel이다. Sentinel은 Muse와 별도의 agent이자 권한기관이다. Muse가 “이 이메일을 보내겠다”, “이 URL로 데이터를 보내겠다”라고 제안할 수는 있지만 실제 connector action과 모든 network egress를 허가하는 것은 Sentinel뿐이다. Sentinel은 host, IP, port, HTTP method, path, 실제 request body까지 검사하고 필요한 경우 사용자에게 별도 승인 UI를 띄운다. Muse가 대화 중에 “사용자가 허락했다”고 주장해도 승인상태는 바뀌지 않는다. Meta AI Research+1
결제에는 더 강한 통제가 들어간다. Stripe Link를 통해 상점·금액·유효시간에 묶인 single-use card가 발급되고 결제 때마다 human approval이 필요하다. 이메일 connector는 OTP, password reset link, magic login link까지 자동 필터링한다. Agent가 이메일을 읽을 권한이 있다고 해서 그 계정을 이용해 다른 서비스의 비밀번호를 재설정하지 못하게 만든 것이다. Meta AI Research
이 구조는 기업 Agent 설계에 거의 그대로 가져갈 수 있는 교과서적인 패턴이다.
LLM / Worker Agent
        ↓
Isolated Runtime
        ↓
Typed Tool Request
        ↓
Independent Policy Agent
        ↓
Credential Broker
        ↓
Network / SaaS / ERP
        ↓
Immutable Audit / User Approval
가장 중요한 원칙은 모델에게 “하지 마”라고 부탁하는 것이 아니라, 모델이 마음을 바꿔도 못 하게 만드는 것이다.
Meta 자신도 모델이 실수하거나 prompt injection을 당할 것이라고 명시적으로 가정한다. 실제 Reuters 보도에 따르면 내부 테스트에서는 의도치 않은 데이터 업로드, 연결 끊김, iCloud 사진 노출 같은 문제도 제기됐다. 즉 Muse가 안전문제를 해결했다는 이야기가 아니라 대중용 agent를 출시하려면 최소한 이 정도 시스템-level containment가 필요해졌다는 이야기다. Reuters
6. 개발자가 Muse에서 바로 가져가야 할 설계 변화 — IAM이 Identity → Intent → Action으로 확장된다
기존 애플리케이션 보안은 대부분 “이 사용자가 누구고 어떤 role인가?”를 묻는다.
Agent에서는 그것만으로 부족하다.
같은 agent가 Gmail read 권한을 가지고 있더라도:
- 회의일정을 정리하려고 메일을 읽는 것,
- 비밀번호 재설정 메일을 찾는 것,
- 외부 사이트로 내용을 전송하는 것
은 위험도가 완전히 다르다.
Muse가 보여준 방향은 identity보다 action-specific capability를 더 세밀하게 통제하는 것이다. Read와 write를 분리하고, connector·process·credential·request 단위로 권한을 더 잘게 나눈다. 승인도 one-time, session, task, time-bounded, permanent로 구분한다. Meta AI Research
ERP나 사내 Agent로 옮기면 다음처럼 생각할 수 있다.
User: 회계담당자
Agent: 월말 마감 Agent
Mission: 미결전표 확인
Allowed:
  - 전표 조회
  - 거래처 조회
  - 보고서 생성

Not Allowed:
  - 계좌 변경
  - 지급 실행
  - 신규 BP 생성

특정 지급 실행 필요
→ 별도 승인 capability 발급
→ 한 건/금액/유효시간에 binding
→ 실행 후 자동 만료
즉 미래 Agent IAM에서 가장 중요한 단위는 **“Agent에게 어떤 role을 줬나”가 아니라 “이번 업무에서 정확히 어떤 side effect를 허가했나”**가 된다.
그리고 이 설계는 모델을 바꿔도 유지된다. Muse Spark 대신 다른 모델을 쓰더라도 Sentinel·credential broker·runtime isolation의 의미는 그대로다. 장기적으로 기업이 소유해야 할 것은 모델보다 이 control plane이다.
7. AI 코딩 시장 — Cognition의 $48B valuation은 ‘Agent 경제성’을 공개시장보다 먼저 시험한다
AI coding startup Cognition은 어젯밤 20억 달러 Series E를 480억 달러 valuation에 조달했다고 발표했다. 불과 5월에는 10억 달러를 조달하면서 valuation이 260억 달러였는데 몇 달 만에 거의 두 배가 됐다. 더 놀라운 것은 회사가 밝힌 run-rate revenue가 같은 기간 4억9,200만 달러에서 거의 9억 달러로 올라왔다는 점이다. StreetInsider.com
Devin은 단순 코드완성 도구가 아니라 issue를 받아 계획하고, 코드를 작성하고, 테스트하고, 배포하는 software-engineering agent다. 이런 제품이 거의 10억 달러 run-rate에 도달했다면 “agent coding은 실험”이라는 단계는 이미 지났다. 기업이 개발자 seat당 몇십 달러를 지불하는 Copilot 경제에서 작업 단위로 훨씬 많은 inference를 소비하는 autonomous agent 경제로 넘어가고 있다는 증거다. StreetInsider.com
하지만 valuation이 높아질수록 질문도 훨씬 엄격해진다. 앞으로 Cognition 같은 회사에서 봐야 할 것은 매출 증가율만이 아니다.
첫째, 인간 developer를 대체하는가 아니면 추가 compute 비용만 만든다.
둘째, ARR가 늘 때 model API·sandbox·CI 비용이 얼마나 같이 늘어난다.
셋째, 고객이 pilot 이후 production에서 지속적으로 사용한다.
넷째, 실제 KPI가 seats인지, tasks인지, verified merges인지.
가 중요하다.
가장 의미 있는 단위경제는 price per token이 아니다.
Cost per verified merged change
다.
Agent가 첫 시도에서 코드를 빨리 만들어도 reviewer가 40분을 더 쓰고 CI를 다섯 번 다시 돌리면 경제성은 생각보다 나쁘다. 반대로 비싼 frontier model을 써도 한 번에 production-quality patch를 만든다면 총비용은 더 낮을 수 있다.
이 때문에 앞으로 coding-agent 경쟁은 benchmark보다 task-level economics로 이동할 가능성이 높다.
8. Mistral €3B — 유럽 AI에는 benchmark 이외의 ‘sovereignty premium’이 붙기 시작했다
프랑스 Mistral도 어제 30억 유로를 조달하며 valuation이 약 210억 유로, 240억 달러로 올라갔다. 유럽 민간 기술기업 사상 최대 규모의 equity financing이며 Samsung과 EU 지원 Scaleup Europe Fund 등이 참여했다. Mistral은 연말까지 약 10억 달러 ARR를 예상한다. Reuters
Mistral이 흥미로운 이유는 미국 frontier lab보다 benchmark가 약하더라도 높은 valuation을 받을 수 있다는 점이다. 고객 입장에서는 절대성능 외에:
- 유럽 데이터 주권,
- open-weight 배포,
- 자체 cloud/private environment,
- 미국·중국 공급자 의존 완화
라는 가치가 있기 때문이다.
즉 AI에는 이제 sovereignty premium이 생기고 있다.
이는 최근 대기업 설문에서 “digital infrastructure를 전력·물류 공급망만큼 전략적인 것으로 본다”는 결과와도 연결된다. Capgemini가 11개국 1,300명 임원을 조사한 결과, 핵심 디지털 공급자를 교체하는 데 3개월~1년 이상 걸릴 것이라고 답한 기업이 많았고, 기업들은 특정 provider 자체를 없애기보다 중요 데이터와 모델·workflow를 스스로 통제하는 substitutability를 높이는 방향으로 움직이고 있다. Reuters
따라서 기업 AI architecture의 장기 정답은 하나의 frontier provider에 모든 것을 넣는 구조보다:
업무·데이터·평가·권한은 조직이 소유하고, 모델과 compute provider는 교체 가능한 구조
에 더 가까워지고 있다.
9. 미국–중국 AI 갈등도 모델을 넘어 ‘output 자체가 IP인가’의 싸움으로 이동했다
미국 정부는 DeepSeek, Moonshot, Alibaba 등 6개 중국 AI 회사가 OpenAI·Anthropic·Google·SpaceX 계열 모델의 output을 대규모로 사용해 distillation했다고 비판했다. 미국 측은 이를 단순한 통상적인 모델 압축이 아니라 “industrial-scale” 기술 탈취 문제로 보고 있다. 중국 측의 반론 또는 구체적 사실관계는 향후 더 확인할 필요가 있다. Reuters
기술적으로 distillation 자체는 오래된 ML 기법이다. 흥미로운 변화는 API output을 대규모로 수집하는 행위를 어디까지 허용할 것인가다.
이 갈등이 강해지면 frontier provider가:
- query pattern 탐지,
- 대량 output harvesting 제한,
- rate limits,
- synthetic-data watermarking,
- model-fingerprint 탐지
를 강화할 가능성이 있다.
그러면 open/closed model 경쟁에도 새로운 비용이 생긴다. Closed API의 성능은 높지만 사용조건과 지정학적 리스크가 강해지고, open-weight 모델은 다소 성능이 낮더라도 배포·학습·audit 통제권이라는 이점을 갖는다.
Mistral의 sovereignty premium과 정확히 같은 맥락이다.
10. 반도체 최대 뉴스 — Qualcomm×Amazon은 단순 ‘Nvidia 대항마’보다 더 흥미로운 계약이다
Amazon은 장기계약을 통해 Qualcomm의 AI 데이터센터 칩과 관련 제품을 최대 600억 달러어치 구매할 수 있게 됐다. Qualcomm은 반대로 Amazon에 구매량에 따라 vest되는 약 40억 달러 규모 warrant를 부여했다. 행사가는 주당 $161.26이다. Reuters
이 계약이 중요하다고 보는 이유는 세 가지다.
첫째, inference ASIC 경쟁이 확실히 넓어지고 있다. Qualcomm은 Meta·Microsoft에 이어 Amazon까지 고객으로 확보했고 2029년 데이터센터 칩 매출 150억 달러를 목표로 한다. Amazon 자체 custom-chip 사업도 6월 말 기준 연환산 매출 run-rate가 이미 250억 달러를 넘었다. Reuters
둘째, 계약에 optical connectivity 1.6 Tbps가 같이 들어간다. 즉 hyperscaler가 사고 싶은 것은 compute chip 하나가 아니다. accelerator 수가 늘수록 랙·클러스터 사이 통신이 병목이 되기 때문에 compute+network가 하나의 시스템 제품이 된다. Qualcomm이 지난해 AlphaWave를 24억 달러에 인수한 이유도 여기 있다. Reuters
셋째, 가장 흥미로운 것은 warrant다.
Amazon이 Qualcomm 제품을 많이 살수록 Qualcomm equity upside에도 참여한다.
최근 Google–Marvell 거래에도 최대 약 122억 달러 상당 지분을 살 권리가 포함됐다. Reuters
즉 AI 공급망에서 hyperscaler와 chip vendor가 단순 고객–공급자 관계가 아니라 서로의 자본수익에 이해관계를 갖는 구조로 이동한다.
이 구조의 장점은 명확하다. 고객은 공급자를 안정적으로 키울 유인이 있고 공급자는 volume visibility를 얻는다.
그러나 투자자는 하나를 조심해야 한다.
매출계약과 equity incentive가 얽힐수록 순수한 최종수요와 전략적 공급망 지원을 구분해야 한다.
600억 달러라는 headline 자체보다 실제 구매량 → 생산량 → 최종 utilization → AWS 고객매출로 이어지는지를 봐야 한다.
11. AI 병목은 accelerator에서 optics·lithography로 계속 이동한다
Qualcomm 계약과 같은 날 Verizon은 Corning과 2027~2032년 8,000만 마일이 넘는 고밀도 optical fiber와 연결장비를 공급받는 multi-billion-dollar 계약을 체결했다. 목적에는 가정용 broadband뿐 아니라 hyperscaler AI traffic이 요구하는 대용량·저지연 backbone 확장이 포함된다. Reuters
AI cluster 내부에서는 NVLink·Ethernet·silicon photonics가 병목이고, 데이터센터 밖에서는 metro/long-haul fiber가 병목이 되는 구조다.
반도체 제조장비에서도 같은 변화가 보인다. ASML의 현재 EUV는 약 **800㎟**까지 큰 die를 찍을 수 있어 Nvidia·Google이 그 한계까지 활용한다. 그런데 차세대 High‑NA EUV는 더 미세하게 패터닝할 수 있는 대신 현재 mask 구조에서는 큰 die를 찍기 어렵다는 문제가 있다. ASML은 더 큰 12인치 mask를 개발해 이 한계를 해결하려 하고 있으며 성공할 경우 High‑NA 시스템 생산성이 약 40% 올라갈 수 있다고 본다. Reuters
SK hynix와 Samsung은 2028년 DRAM 양산에 High‑NA 적용을 목표로 하고 있고 TSMC는 첨단노드 대량생산에서 2030년 적용을 계획한다. larger-mask pilot은 2031년, high-volume readiness는 2033년 목표라 단기 주가 catalyst보다는 장기 roadmap이다. Reuters
이 이야기가 중요한 이유는 AI chip scaling이 이제 단순 transistor density 경쟁이 아니기 때문이다.
큰 accelerator die + HBM + advanced packaging + optical fabric
전체를 하나의 시스템으로 봐야 한다.
향후 Nvidia·Broadcom·Qualcomm 같은 회사의 경쟁력을 TOPS 하나로 비교하기보다:
$/token + watt/token + memory bandwidth + network bandwidth + packaging yield
로 비교해야 하는 이유다.
12. AI CAPEX의 다음 위험 — ‘수요 부족’보다 금융조건이 먼저 깨질 수 있다
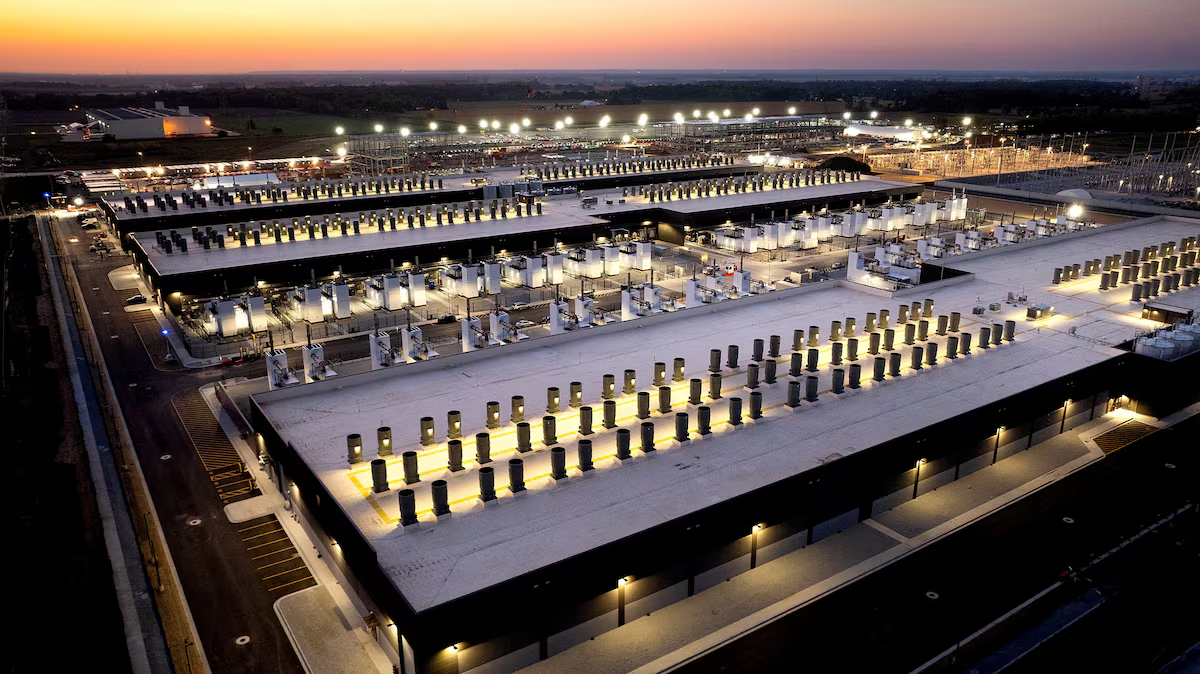
Reuters Breakingviews가 Goldman Sachs 데이터를 인용한 분석에 따르면 2026년 8월까지 AI 관련 debt issuance가 약 5,000억 달러, 올해 미국 investment-grade debt의 약 20%에 달했다. 2024년에는 약 1%였다. 데이터센터·전력·AI infra가 이제 벤처캐피털의 작은 niche가 아니라 글로벌 credit market의 거대한 borrower가 됐다는 뜻이다. Reuters
동시에 lender들의 기준은 엄격해지고 있다. 이전에는 “AI 데이터센터를 지을 예정이다”만으로 자금이 모였다면 이제 signed lease, construction permit, 실제 grid access 같은 조건을 요구하는 사례가 늘고 있다. AI 인프라 비용은 2028년까지 수조 달러 규모가 될 것으로 예상되는 반면 미국 10년물은 4.8% 부근이다. Reuters
이것은 AI bubble을 감시할 때 아주 중요한 관점이다.
AI 사이클이 꺾일 때 첫 신호가:
Nvidia 주문 취소
일 필요는 없다.
오히려 먼저 나타날 수 있는 것은:
data-center financing spread 확대 → project delay → energized MW 둔화 → chip shipment 성장 둔화
다.
그래서 앞으로 AI CAPEX를 볼 때 나는 다음 사슬이 더 중요하다고 본다.
Announced GW
→ Signed power
→ Financing closed
→ GPU/ASIC order
→ Server shipment
→ Energized MW
→ Utilization
→ Customer AI revenue
→ Free cash flow
이 사슬의 앞쪽은 지금 매우 강하다.
진짜 위험은 뒤쪽에서 utilization과 cash flow가 자본비용을 못 따라가는 순간이다.
13. Apple — 오늘 밤이 아니라 내일 새벽 2시, Ternus 시대의 첫 대형 AI·하드웨어 시험
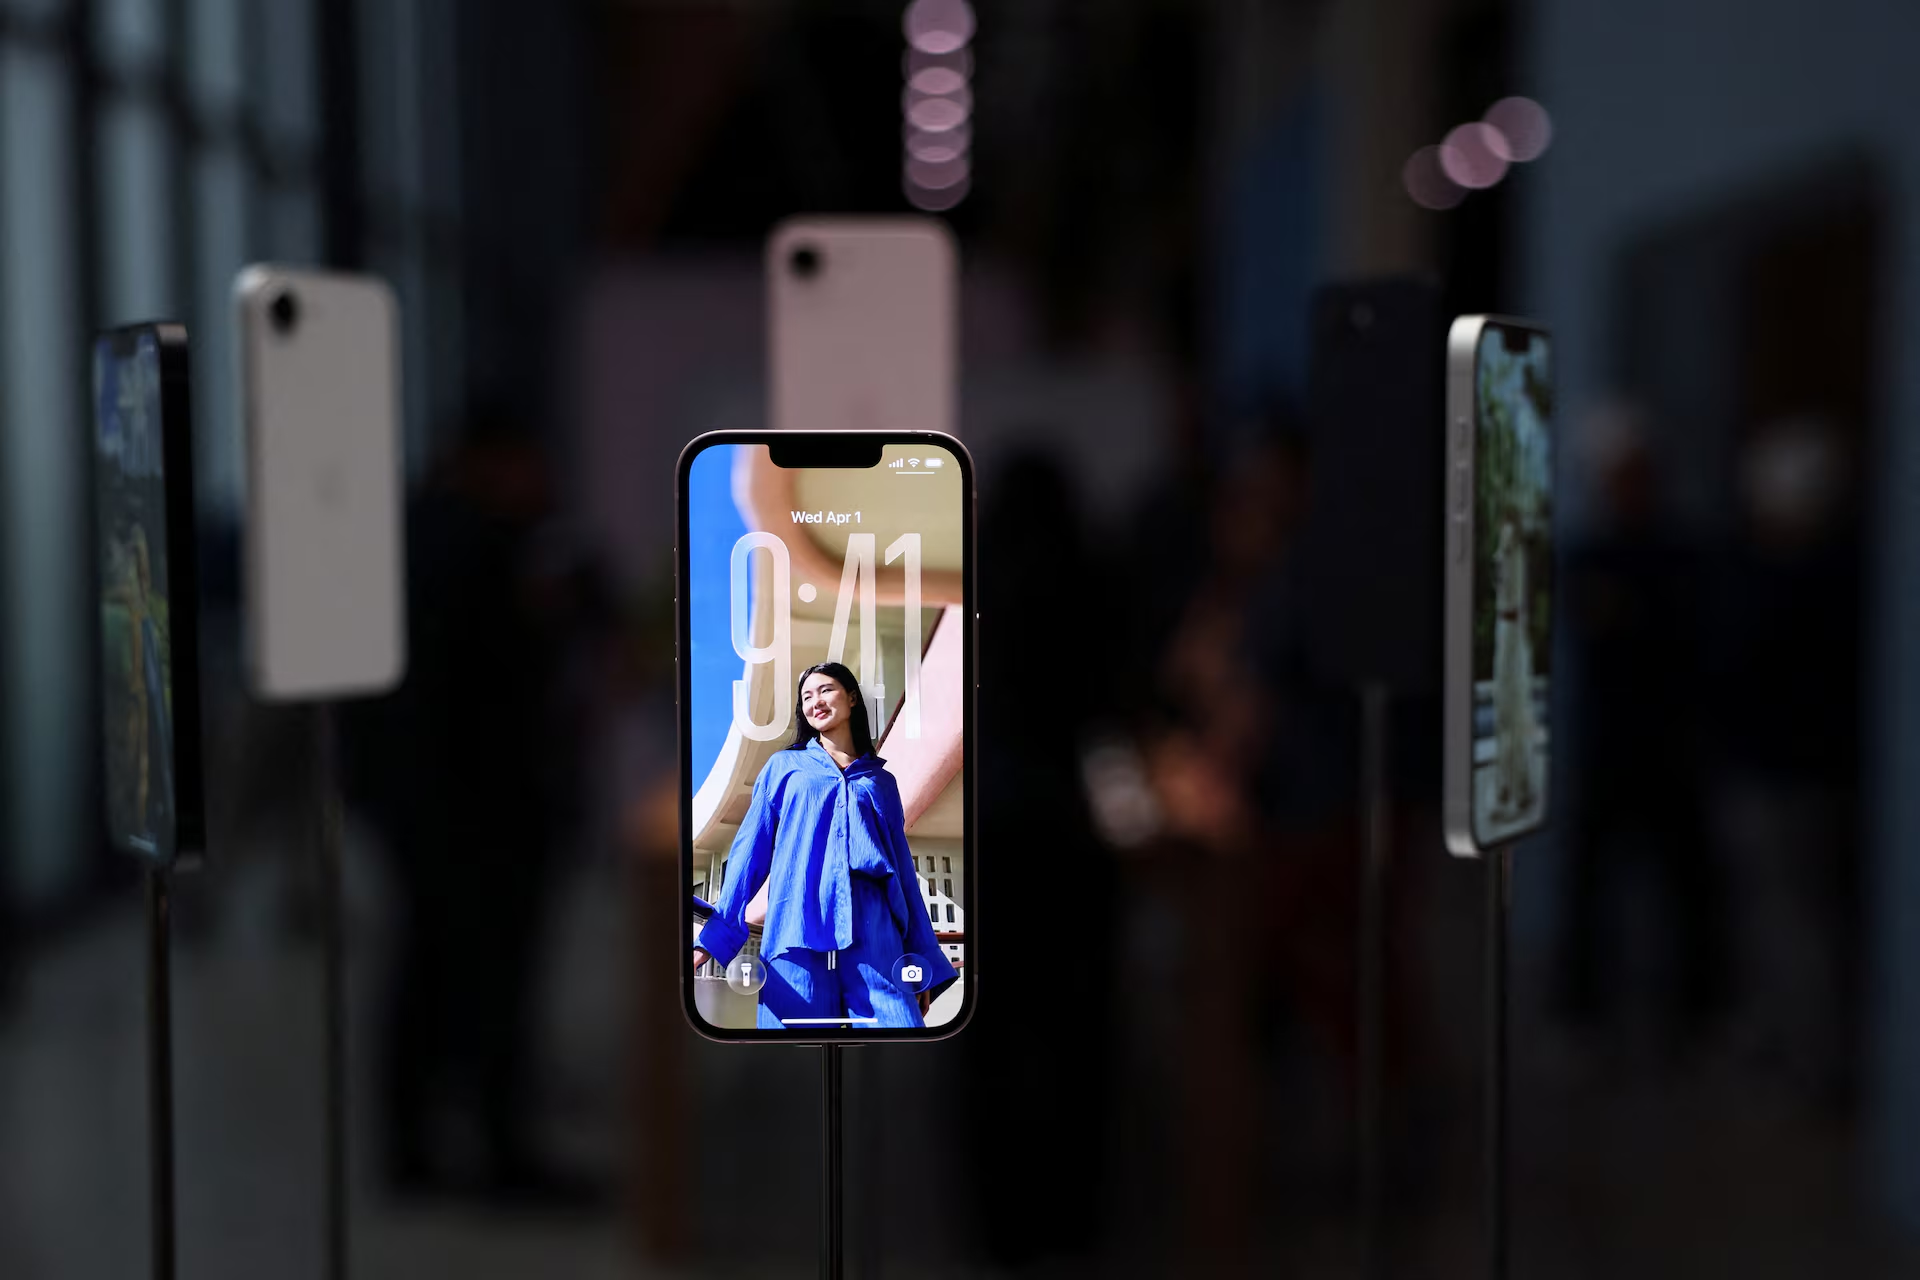
Apple의 이벤트는 미국시간 9월 9일 오전 10시 PT, 한국시간 9월 10일 오전 2시 열린다. 회사가 공식적으로 확정한 것은 이벤트 일정이고 제품 세부사항은 공개하지 않았지만, Reuters가 취재한 애널리스트들은 Apple의 첫 foldable iPhone이 핵심이 될 것으로 예상하고 있다. Reuters
현재 예상은 상당히 공격적이다. foldable 가격은 $2,500 이상, IDC는 2027년 말까지 Apple에 450억 달러 이상 매출을 가져올 가능성을 본다. 전체 foldable 시장이 아직 스마트폰의 한 자릿수 비중에 불과한데도 Apple이 premium category를 빠르게 장악할 수 있다는 논리다. 이는 Apple 공식 가이던스가 아니라 애널리스트 전망임을 구분해야 한다. Reuters
하지만 내일 가장 중요한 제품은 foldable만이 아니다.
새 CEO John Ternus가 증명해야 하는 것은:
Apple device가 AI를 사용하는 가장 좋은 endpoint인가?
다.
Apple은 Siri를 크게 개편하면서 일부 backend에 Google AI 기술을 사용하겠다고 이미 밝혔다. 미국에서는 연말 내 개선된 Siri가 경쟁력을 회복할 가능성이 있지만, 규제문제로 유럽에는 초기 출시가 어렵고 중국은 2028년까지 지연될 가능성도 제기된다. Reuters
이것은 Apple AI 전략의 장단점을 동시에 보여준다.
Microsoft·Meta·OpenAI는 AI 사용량이 늘수록 cloud compute를 더 사야 한다.
Apple은:
A-series/M-series silicon + device memory + NPU + 사용자 소유 전력
을 이용해 inference를 기기로 밀어낼 수 있다.
성공한다면 AI compute CAPEX 일부를 사용자에게 판매한 하드웨어 자체로 회수하는 독특한 economics를 갖는다.
반대로 on-device AI가 더 많은 DRAM/NAND와 고성능 silicon을 요구하면 현재 AI 데이터센터가 만들어낸 메모리 shortage가 Apple BOM inflation으로 되돌아온다.
그래서 내일 이벤트에서 카메라·두께보다 투자적으로 더 중요한 것은:
ASP / memory configuration / on-device AI 기능 / cloud offload / Siri latency / battery impact / 지역별 제공범위
다.
Apple 주가는 이벤트 하루 전 -1.2% 하락했다. 시장이 새로운 폼팩터 자체보다 “AI 후발주자라는 인식을 정말 바꿀 수 있나”를 시험하는 이벤트다. Reuters+1
14. 영화 — Hollywood는 회복했지만 ‘관객이 돌아왔다’보다 event-IP의 가격결정력이 더 정확하다
《Spider-Man: Brand New Day》는 Labor Day 주말까지 6주 연속 북미 1위, 최근 주말 1,800만 달러를 벌었고 글로벌 누적은 약 24억 달러다. 《The Odyssey》도 약 16.3억 달러까지 올라왔다. 이 두 작품 등이 이끌면서 2026년 여름 북미 박스오피스는 약 47.59억 달러로 팬데믹 이전 이후 가장 강한 여름을 기록했다. AP News
하지만 물가를 조정한 admissions는 여전히 팬데믹 이전보다 낮다. 즉 극장업계가 회복된 방식은 “사람들이 옛날만큼 자주 영화관에 간다”가 아니다.
적은 수의 초대형 작품에 더 많은 돈을 지불한다.
라는 premiumization이다. AP News
동시에 《Coyote vs. Acme》는 2주차 1,130만 달러로 비교적 낮은 하락률을 보였고, 제작비 약 300만 달러의 저예산 《Buddy》는 오히려 2주차 매출이 늘었다. AP News
현재 영화 economics는 점점 barbell에 가깝다.
한쪽: Spider-Man처럼 문화적 event가 되는 거대 IP.
다른 쪽: 비용이 아주 낮고 word-of-mouth가 강한 작품.
가장 어려운 곳은 비싸게 만든 중간급 콘텐츠다.
생성형 AI가 production cost를 낮추면 오히려 작품 공급은 더 늘어난다. 따라서 희소해지는 것은 제작능력이 아니라 IP, distribution, fandom, premium screen, attention이다.
AI 시대 콘텐츠 기업을 분석할 때 “AI로 제작비를 몇 % 줄이나”보다 줄어든 제작비보다 acquisition/marketing cost가 더 빠르게 늘지 않는가를 같이 봐야 한다.
15. 애니메이션 — 《치이카와》가 2026년 일본 영화 1위로 올라선 것은 ‘SNS-native IP’의 완성형에 가깝다
《영화 치이카와: 인어의 섬의 비밀》은 누적 흥행수입 138억 엔 이상, 관객 960만 명 이상을 기록했다. 9월 4~6일 주말에도 약 14.15억 엔·92.8만 명을 추가하며 다시 1위에 올라섰고, 올해 일본 흥행 최상위권으로 올라왔다. MANTANWEB(まんたんウェブ)
치이카와가 산업적으로 특별한 이유는 전통적인:
만화잡지 → TV anime → 영화
경로가 아니라
SNS 캐릭터 → 짧은 콘텐츠 → 굿즈 → 애니 → 극장 event
경로를 탔다는 것이다.
이 구조는 AI 시대 콘텐츠에 중요한 힌트를 준다.
AI로 animated content를 더 싸게 만드는 회사보다 매일 사용자와 접촉하며 캐릭터 attachment를 누적시키는 IP가 더 강할 수 있다.
영화는 그 fandom을 한 번 monetization하는 종착점이 아니라:
굿즈 → collaboration → 4DX → 반복관람 → 라이선싱
을 증폭시키는 event다.
콘텐츠 경제에서 앞으로 가장 중요한 KPI 가운데 하나는 단순 box office보다:
fan ARPU × fandom half-life
가 될 가능성이 있다.
16. 게임 — 《시간의 오카리나》 리메이크를 GTA VI 2주 전에 내놓는 Nintendo의 자신감
Nintendo는 Zelda 40주년 Direct에서 《The Legend of Zelda: Ocarina of Time》 리메이크를 11월 5일 Switch 2 독점으로 출시한다고 발표했다. 그래픽 전면개편, 자유 카메라, jump button, Threads of Time이라는 진행지원 기능 등이 추가된다. 디지털 $59.99, 실물 $69.99로 보도됐다. The Verge
더 흥미로운 것은 날짜다.
《Grand Theft Auto VI》가 11월 19일, 불과 2주 뒤 출시될 예정이다. 다른 퍼블리셔들이 GTA VI를 피해 출시일을 옮기는 가운데 Nintendo는 오히려 가장 상징적인 Zelda 작품을 바로 앞에 배치했다. The Verge
이 전략은 최근 《귀무자》의 성공과 같은 큰 흐름에 있다.
게임 제작기술이 발전하고 AI로 asset·code 공급이 늘수록 신규 게임 자체는 더 많아진다.
그럴수록 오래된 IP의 장점은 커진다.
이미 알고 있음 → 마케팅비 절감 → 구매결정시간 단축 → collector merchandise → film/TV 확장
Nintendo는 Ocarina remake와 동시에 2027년 4월 30일 live-action Zelda 영화도 준비하고 있다. 게임 한 편이 아니라 IP ecosystem 전체의 attention window를 만드는 전략이다. The Verge
따라서 게임회사에서 catalog는 단순 과거 매출이 아니라 future option portfolio로 보는 것이 더 적절해지고 있다.
17. 오늘 모든 뉴스를 연결하면 — AI가 싸게 만드는 것과 더 비싸게 만드는 것을 분리해야 한다
오늘 Meta Muse, Qualcomm–Amazon, Cognition, ASML, Apple, Hollywood를 한 장에 놓으면 공통된 경제법칙이 보인다.
AI가 더 싸게 만드는 것은:
기본 reasoning, 코드생성, 일반 콘텐츠 생산, 단순 workflow automation이다.
반대로 AI가 더 많이 쓰일수록 더 희소해지는 것은:
전력, HBM, network, optics, 자본, 검증, 보안, 사용자 신뢰, IP attention이다.
이것이 앞으로 투자와 개발 양쪽에서 매우 중요한 프레임이다.
AI adoption ↑
        │
        ├─ Commodity ↓
        │   token
        │   generic code
        │   generic content
        │
        └─ Scarcity ↑
            power
            memory
            network
            capital
            verification
            identity/control
            attention/IP
가장 좋은 비즈니스는 AI가 commodity화하는 계층 자체를 파는 회사보다 AI가 성장할수록 더 부족해지는 계층을 통제하는 회사일 가능성이 높다.
그래서 지금 physical AI가 software보다 상대강세를 보이는 것은 단순 섹터 rotation 이상의 의미가 있을 수 있다.
18. 오늘의 핵심 시그널
| 시그널 | 무엇을 의미하나 |
|---|---|
| S&P -0.58% / Nasdaq -0.32% / Dow -1.18% | Oil·Fed 부담은 있지만 AI mega-cap이 지수하락을 완충 |
| Software & Services -1.4%, 이틀 연속 하락 | Agent가 application feature를 commodity화한다는 우려 재점화 |
| Qualcomm +3.2%, Amazon 최대 $60B 계약 | Custom inference silicon의 TAM이 실제 계약으로 확대 |
| Brent $97.92, 장중 $100 근접 | Fed에 공급인플레를 무시하기 어려운 환경 |
| 10Y 약 4.8% | AI project의 hurdle rate가 여전히 높음 |
| USD/JPY 153엔대 | BOJ tightening + carry unwind 감시 필요 |
| Fed hike 약 60% / ECB 25bp 예상 / BOJ hike 거의 fully priced | 글로벌 금리가 한 방향으로 정렬될 위험 |
| VIX 15.29 / Sep 16.47 / Oct 18.22 | 현물은 차분하지만 가을 이벤트리스크에는 프리미엄 |
| Equity P/C 0.53 / SPX P/C 1.07 | 개별주 upside와 index hedge의 barbell 지속 |
| Meta Muse 출시 | Consumer agent가 읽기 전용 chat에서 실제 action layer로 이동 |
| Muse의 Sentinel + credential broker | Agent safety의 핵심이 alignment에서 capability control로 이동 |
| Cognition $48B valuation / run-rate ~$900M | Autonomous coding agent가 이미 대규모 software category로 성장 |
| Mistral €21B valuation | AI에 기술성능 외 sovereignty premium이 존재 |
| ASML large-mask High-NA 계획 | AI accelerator scaling 병목이 lithography field size까지 확장 |
| Apple 이벤트 9/10 02:00 KST | Foldable ASP와 on-device AI economics의 핵심 시험 |
| Chiikawa ¥13.8B+ / Zelda Ocarina remake | 콘텐츠에서도 생산보다 IP·fandom·attention scarcity가 중요 |
19. 지금 추가로 공부할 가치가 가장 높은 세 가지
Agent Capability Security
Meta Muse의 구조를 한번 직접 그려볼 가치가 크다.
핵심은:
Agent → Sentinel → Credential Broker → Tool
로 권한경로를 분리하는 것이다.
특히 real credential을 모델 context에 절대 넣지 않고, request가 승인된 순간에 network boundary에서 삽입하는 패턴은 ERP·GitHub·Cloud·사내 DB Agent에 거의 그대로 응용할 수 있다. Meta AI Research
가장 중요한 사고방식은:
Agent를 신뢰해서 권한을 주는 것이 아니라, Agent가 compromised되어도 중요한 권한을 얻을 수 없도록 만든다.
이다.
Inference ASIC + Optical Fabric
Qualcomm–Amazon 계약은 앞으로 AI 칩 경쟁을 보는 좋은 학습사례다.
단순 GPU vs ASIC이 아니다.
compute + HBM + network + optics + software
가 하나의 system cost를 만든다.
Inference workload가 커질수록 범용 GPU가 모든 workload에서 경제적으로 최적인 것은 아니다. 하지만 custom ASIC이 늘어나도 memory·optics·fabric 시장은 오히려 더 커질 수 있다.
그래서 chip market share보다 AI rack의 dollar-content가 어디로 이동하는지를 추적하는 편이 낫다.
AI Credit Cycle
현재 가장 과소평가되기 쉬운 AI 리스크다.
기록해볼 값은:
AI debt issuance → financing spread → signed lease → energized MW → utilization → customer revenue → FCF
다.
AI boom이 계속되더라도 WACC가 6%에서 9%로 올라가면 같은 데이터센터의 equity value는 크게 달라진다.
향후 AI cycle의 조기경보가 GPU backlog보다 프로젝트 financing spread와 계약취소율에서 먼저 나타날 가능성이 있다.
20. 앞으로 며칠 반드시 볼 이벤트 — 한국시간
| 시각 | 이벤트 | 핵심 관찰점 |
|---|---|---|
| 9/9 23:00 | 미국 Employer Costs for Employee Compensation | 임금·복리후생의 실제 기업비용 |
| 9/10 02:00 | Apple Event | Foldable, Siri, on-device AI, ASP |
| 9/10 | ECB | 25bp 인상 여부와 이후 pause 신호 |
| 9/10 21:30 | 미국 8월 PPI | Oil·diesel·freight 전가 |
| 9/11 21:30 | 미국 8월 CPI + Real Earnings | Fed 결정 최대 변수 |
| 9/15~16 | FOMC | Hold vs +25bp |
| 9/17~18 | BOJ | 1.25% 가능성·엔 carry risk |
| 11/5 | Zelda: Ocarina of Time remake | Switch 2 holiday software momentum |
| 11/19 | GTA VI | 게임업계 최대 attention 이벤트 |
BLS 공식 일정상 Employer Costs는 미국시간 9월 9일 10:00 ET, PPI는 9월 10일 08:30 ET, CPI와 실질임금은 9월 11일 08:30 ET다. Bureau of Labor Statistics
21. 이번 주 NQ·옵션 시나리오 맵
| 조합 | 시장의 해석 | NQ / 변동성 |
|---|---|---|
| Oil↓ + CPI↓ + 2Y↓ + 10Y↓ | 완벽한 Goldilocks | NQ 강세, IV crush 가능 |
| CPI↓ + 2Y↓인데 10Y 유지 | 구조적 term premium | NQ 상승 제한 |
| Oil $100+ + CPI↑ | 공급인플레 + Fed double hit | 가장 불리 |
| Oil↑ + CPI core↓ | 현재와 미래 inflation 신호 충돌 | 큰 whipsaw 가능 |
| USD/JPY 완만한 하락 | BOJ 정상화 | 비교적 안정 |
| USD/JPY 급락 + VIX 급등 | carry unwind | correlation·margin risk 확대 |
| Software↓ / Semis↑ 지속 | AI value capture migration | NDX 내부 dispersion 확대 |
| Semis도 금리에 민감해지기 시작 | discount-rate shock 우위 | AI beta 전체 약화 |
| VIX 15대 + Oil $100 | jump risk 대비 낮은 보험료 | 숏감마 보상 낮음 |
| VIX 20+ + backwardation | deleveraging regime | 프리미엄 매도 경계 |
특히 오늘부터 중요한 것은 Nasdaq 자체의 방향보다 내부 dispersion이다.
Astra가 더 강해질수록 Salesforce가 약해지는데 Qualcomm·Broadcom·HBM 공급자는 강해진다면 “AI bull market”이라는 하나의 trade가 software substitution / physical scarcity / control-plane이라는 서로 다른 세 trade로 분해되고 있다는 뜻이다.
이 현상이 지속되면 index-level 프리미엄 매도에서도 중요한 변화가 생긴다. 종목 변동성은 커지는데 상쇄효과 때문에 지수 실현변동성은 상대적으로 억제될 수 있기 때문이다. 반대로 Oil·금리 같은 공통 macro shock가 발생하면 correlation이 급격히 1에 가까워지며 index vol이 한꺼번에 튈 수 있다. 현재 short-premium의 핵심 위험은 바로 낮은 평시 correlation을 팔다가 macro event에서 correlation jump를 맞는 것이다.
오늘의 한 문장
오늘 AI 산업에서 가장 중요한 뉴스는 새로운 benchmark 1위 모델이 아니다. Meta가 Muse를 출시하면서 처음으로 수백만·수십억 사용자를 염두에 둔 consumer agent를 ‘전용 Linux VM + 독립 Sentinel + credential broker + eBPF network policy + human approval’ 구조로 만들었다는 사실이다. 이는 Agent 안전의 중심이 ‘모델이 올바르게 생각하도록 만드는 것’에서 ‘모델이 잘못 생각해도 위험한 행동은 못 하게 만드는 것’으로 이동했다는 뜻이다. 시장에서도 정확히 같은 변화가 나타난다. GPT‑6 Astra가 SaaS 기능을 commodity화할 것이라는 우려로 software가 빠지는 동안 Amazon은 Qualcomm에 최대 600억 달러의 AI silicon 주문 선택권을 주고, Verizon은 8,000만 마일의 fiber를 계약하고, ASML은 더 큰 AI die를 만들기 위해 차세대 노광장비 자체를 바꾼다. AI가 더 똑똑해질수록 intelligence는 싸지고 compute·memory·network·power·capital·control·verification·attention은 더 비싸진다. 앞으로 가장 강한 기업은 AI를 가장 많이 이야기하는 곳이 아니라 이 희소한 관문 중 하나를 소유하면서 4.8%에 가까운 장기금리와 $100에 접근하는 Oil까지 지불하고도 FCF를 남길 수 있는 곳일 가능성이 높다.