기준 시각: 한국시간 9월 11일 오전 8시 35분 전후. 미국 9월 10일 정규장, Oracle·Adobe 장 마감 후 실적, ECB 결정, 최신 AI·반도체·콘텐츠 뉴스까지 반영했다. 예상 읽기 시간은 약 20분 이상이다.
오늘은 전날보다 시장의 문제가 한 단계 더 명확해졌다. Brent가 하루 6.3% 폭등해 $107.63, WTI도 $102.48에 마감했고 미국 10년물은 약 4.95%까지 올라갔다. S&P 500은 -0.58%, Nasdaq -0.65%, Dow -0.60%로 나흘 연속 하락했다. Fed의 다음 주 25bp 인상 확률도 약 70%까지 높아졌다. 그런데 장 마감 뒤 Oracle은 매출 +30%, backlog $664B를 공개하자 시간외 약 7% 올랐다. 즉 지금 시장에서는 Oil↑ + Yield↑라는 강한 할인율 충격과 실제 AI 매출 가속이 정면으로 충돌하고 있다. Reuters+3
오늘 AI 쪽에서도 매우 중요한 변화가 동시에 나타났다. OpenAI가 Morgan Stanley와 Evercore를 설계 파트너로 삼아 ChatGPT for Financial Services를 출시했고, GitHub는 기업 관리자가 Copilot agent의 shell command·파일읽기/쓰기·network domain을 차단 / 인간승인 필요 / 자동허용으로 중앙 통제할 수 있게 했다. 그리고 Nvidia는 자기 GPU와 경쟁할 수도 있는 d-Matrix의 inference ASIC을 NVLink Fusion으로 Nvidia rack에 직접 꽂게 한다. 세 뉴스를 붙이면 AI 플랫폼 경쟁의 방향이 상당히 선명하다. 모델 자체보다 데이터 entitlement, action permission, network fabric이라는 ‘관문’을 누가 소유하느냐가 더 중요해지고 있다. Reuters+2
오늘 전체를 한 문장으로 먼저 요약하면 이렇다.
AI intelligence의 가격은 계속 내려가고 있지만, 그 AI를 실제 기업에 넣기 위해 필요한 신뢰할 수 있는 데이터·권한통제·HBM·네트워크·전력·자본의 가격은 오히려 올라가고 있다. 앞으로 AI의 초과이익은 ‘가장 똑똑한 모델’보다 이 희소한 관문을 통제하면서 5%에 가까운 장기금리와 $100대 유가를 이길 FCF를 만드는 곳으로 이동할 가능성이 높다.
1. 미국 시장 — 나흘 연속 하락, 이번에는 반도체도 금리를 피하지 못했다
9월 10일 종가는 S&P 500 7,591.75(-0.58%), Nasdaq Composite 26,081.73(-0.65%), Dow **52,064.10(-0.60%)**였다. S&P 500은 4거래일 동안 약 2% 하락했고 8월 사상 최고점에서는 약 3% 내려왔다. 그래도 연초 대비로는 아직 약 11% 상승 상태다. Nvidia가 -2.3%, Micron이 -4.7% 하락했고 11개 업종 중 9개가 밀렸다. 반면 Apple은 첫 폴더블 iPhone 발표 다음 날 +3.6% 반등했다. Reuters
이 가격행동은 지난 며칠의 software 약세 / physical AI 강세라는 단순한 구도에서 한 단계 달라졌다. 전날까지만 해도 높은 금리에도 반도체가 상대강세를 보였지만, 10년물이 5%에 접근하고 Oil이 하루 6% 이상 급등하자 Micron·Nvidia도 결국 할인율 충격을 피하지 못했다. 즉 AI hardware가 scarcity asset처럼 거래된다는 가설이 틀렸다는 뜻은 아니지만, scarcity premium에도 한계가 있음을 보여준다. 현재 현금흐름이 아무리 좋아도 risk-free rate와 기업의 input cost가 동시에 급등하면 valuation multiple은 압축될 수 있다. Reuters+1
Russell 2000도 약 1% 하락했다. 중소형주는 대형 AI 기업보다 변동금리·은행대출·재융자비용의 영향이 빠르게 들어오기 때문에 현재 환경에서 macro sensitivity가 훨씬 크다. 같은 이유로 미국 기존주택 판매도 8월 **연율 398만 건, -2.0%**로 14개월 최저를 기록했고, 매물은 162만 채로 2019년 11월 이후 가장 많아졌다. 30년 모기지 금리는 9월 초 약 6.71%까지 올라왔다. 장기금리 상승이 단순 주식 valuation 문제가 아니라 실물경제의 거래량을 이미 압박하고 있다는 증거다. Reuters
현재 아시아 시간대의 미국 선물은 여러 공개 소스의 시점이 일치하지 않아 특정 NQ 틱을 억지로 싣지 않겠다. 대신 오늘 미국장이 다시 열릴 때는 Oracle의 강한 시간외 실적과 CPI를 앞둔 5% 근처 10년물 중 어느 힘이 더 큰가를 보는 편이 훨씬 정보량이 높다.
2. 오늘의 매크로 핵심 — PPI headline보다 diesel + freight가 훨씬 중요했다
미 노동통계국의 8월 PPI는 **전월 대비 +0.4%, 전년 대비 +5.4%**였다. 7월 +0.1%에서 크게 가속했다. 하지만 내부구조를 보면 단순히 “인플레이션이 전부 다시 강해졌다”고 읽는 것은 정확하지 않다. 최종재(goods)는 +1.1%, 서비스는 겨우 **+0.1%**였다. 식품·에너지·trade services를 제외한 지수는 +0.3%였고 전년 대비 +4.7%였다. Bureau of Labor Statistics
가장 중요한 숫자는 **에너지 +4.2%, diesel +24.1%**다. 서비스에서도 transportation & warehousing이 +2.3%, truck freight가 +2.0% 올랐다. 반면 trade·transportation을 제외한 서비스 가격은 전월과 동일했다. 즉 현재 물가충격의 중심은 아직 광범위한 서비스 인플레이션 재폭발이라기보다 에너지 → 운송 → 물류라는 공급비용 전이에 가깝다. Bureau of Labor Statistics
이 차이가 오늘 밤 CPI를 해석하는 데 굉장히 중요하다.
지금 보이는 충격

Oil / Diesel ↑
      ↓
Freight / Airfare / Warehousing ↑
      ↓
기업 원가 ↑
      ↓
향후 상품가격·서비스가격 전가 여부
      ↓
Fed의 진짜 걱정
PPI가 나빴다고 해서 wage-price spiral이 이미 재개된 것은 아니다. 그러나 기업이 실제로 사용하는 diesel과 truck freight가 이렇게 급등하는 환경이 몇 달 지속되면, 처음에는 supply shock였던 것이 결국 가격결정과 임금협상에 영향을 줄 수 있다.
Reuters 집계상 PPI 이후 다음 주 Fed 25bp 인상 확률은 약 **70%**까지 올라왔다. 동시에 신규 실업수당은 206K에 불과해 layoffs도 여전히 낮다. Fed가 “고용 때문에 기다려야 한다”는 제약이 약한 상태에서 에너지 인플레이션이 들어오고 있다는 점이 핵심이다. Reuters+2
3. 오늘 밤 CPI — 0.1%포인트가 시장을 과도하게 움직일 수 있는 이유
미국 8월 CPI는 오늘 한국시간 21:30 발표된다. 시장 컨센서스는 headline +0.4% MoM / +3.4% YoY, core +0.2% MoM / +2.4% YoY 정도다. Reuters가 지적했듯 이번 CPI 하나가 Fed 결정에 지나치게 큰 영향력을 갖게 됐는데, 그 이유는 Fed 내부 커뮤니케이션이 모호하고 Oil shock가 동시에 진행되기 때문이다. Reuters
가장 좋은 숫자는 단순 headline 0.3%가 아니다. core 0.2% 이하 + shelter 둔화 + services 안정이 동시에 나와야 한다. 에너지 때문에 headline은 높아도 underlying services가 안정되어 있다면 Fed는 supply shock가 2차 인플레이션으로 확산되는지 조금 더 관찰할 수 있다.
반대로 core가 0.3% 이상이고 shelter·서비스까지 강하면 상황이 상당히 달라진다. 그 경우:
PPI +0.4
Oil $107
노동시장 +162K
Core CPI 재가속
이라는 조합이 만들어진다.
그때는 다음 주 25bp 인상이 단순 옵션 하나가 아니라 기본시나리오에 가까워질 가능성이 있고, 2년물뿐 아니라 10년물도 higher-for-longer + inflation premium을 동시에 가격할 수 있다.
오늘 밤 시장을 볼 순서는 CPI headline보다 2Y → 10Y → USD/JPY → NQ/SOX가 낫다. 숫자가 높아도 10년물이 내려가면 이미 충분히 가격됐다는 뜻이고, 숫자가 예상과 비슷한데도 10년물이 5%를 넘어서면 시장은 인플레이션 데이터보다 재정·Oil·장기자본 수급을 더 걱정한다는 뜻이다.
4. Oil — 어제 $101이었던 문제가 오늘은 $107.63이 됐다
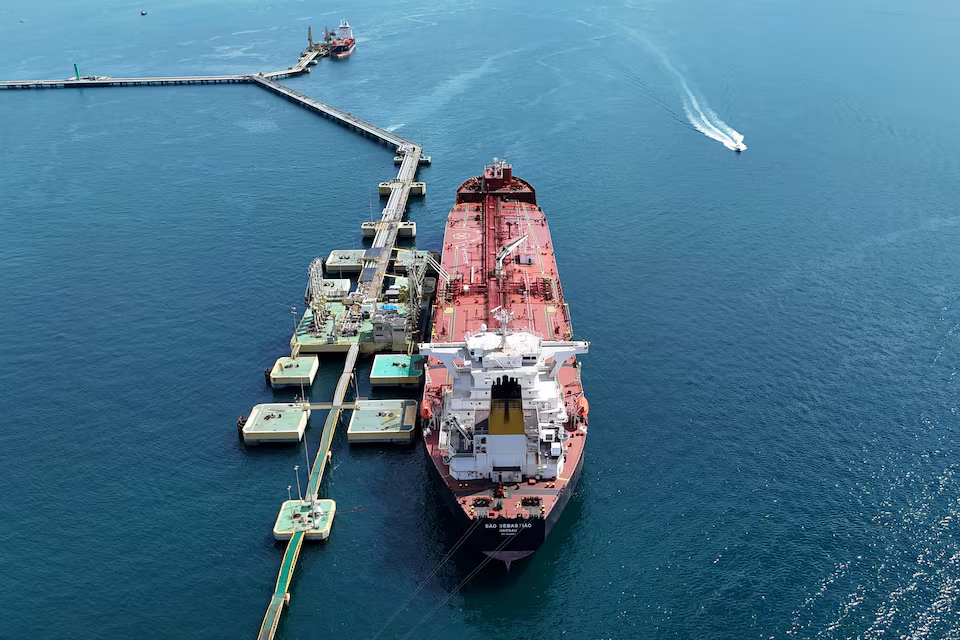
Brent는 목요일 하루 +6.34%인 $107.63, WTI는 +6.69%인 $102.48에 마감했다. 두 유종 모두 5월 이후 최고이고 거의 두 달 만의 최대 일간 상승폭이다. 이란 연계 후티 세력이 예멘 Mocha 항구를 장악하면서 Red Sea까지 공급위험이 확대됐고, Gulf에서는 호르무즈 선박 공격도 계속되고 있다. Reuters
여기서 이전과 달라진 점은 리스크가 호르무즈 하나에 집중되지 않는다는 것이다.
과거에는:
Strait of Hormuz가 막히느냐?
가 핵심이었다.
이제는:
Hormuz
- Saudi energy facilities
- Red Sea / Mocha
- tanker insurance
- actual OPEC output
을 동시에 봐야 한다.
OPEC은 오히려 2026년 세계 석유수요 증가전망을 낮췄지만, 8월 OPEC 11개국 실제 생산은 전월보다 약 64만 bpd 감소한 1,971만 bpd에 그쳤다. 여러 산유국이 증산계획을 갖고 있어도 전쟁·제재·수송차질 때문에 실제 공급이 따라오지 못한다. 지금은 quota보다 effective barrels delivered가 훨씬 중요하다. Reuters+1
이 레벨이 하루 이틀로 끝난다면 경제충격은 제한적일 수 있다. 문제는 $100~110가 몇 주 이상 지속되는가다. 그러면 가솔린뿐 아니라 diesel, jet fuel, plastics, chemicals, freight, agriculture까지 원가가 전파된다. 8월 PPI에서 diesel +24.1%가 이미 그 첫 번째 실물 흔적이다. Bureau of Labor Statistics
옵션 seller 입장에서도 CL의 위험이 달라졌다. 이제 Oil은 별도 commodity trade가 아니라 SPX/NDX의 금리·inflation tail을 만드는 공통 factor가 됐다. 따라서 CL short premium과 NDX short premium을 별개 포지션으로 생각하더라도 실제 stress 상황에서는 상관관계가 갑자기 높아질 수 있다.
5. 미국채 — 10년물 5% 근처는 이제 AI의 ‘할인율’뿐 아니라 ‘원가’다
미국 10년물 금리는 목요일 약 **4.95%**까지 올라 2023년 이후 최고 수준을 찍었고, 30년물도 19년 만의 고점권으로 상승했다. Treasury가 장기 off-the-run 국채를 사들이는 buyback을 늘리고 있음에도 long-end가 안정되지 않는다는 것이 중요하다. AP News+2
현재 금리 상승을 Fed 하나로 설명하면 부족하다.
강한 노동시장
+ PPI
+ Oil $107
+ 재정·국채 공급
+ AI 데이터센터 회사채
+ 유럽·일본 금리 정상화
────────────────────
글로벌 장기자본 가격 ↑
AI 부분은 이제 무시하기 어려운 수준이다. Reuters 분석에 따르면 Alphabet·Amazon·Meta·Microsoft·Oracle 등 hyperscaler가 지난 1년 동안 발행한 채권만 약 $220B다. 대규모 신규 발행이 반복되면서 동일한 신용위험을 가진 회사의 채권끼리도 전통적인 spread 관계가 깨지는 사례가 나타나고 있다. AI CAPEX가 기술주의 이야기를 넘어 $10T 규모 미국 investment-grade credit market의 가격형성에도 영향을 주는 단계다. Reuters
BIS도 어제 바로 이 문제를 공식적으로 제기했다. BIS 총재 Pablo Hernández de Cos는 세계 상위 5개 기술기업이 2025~2026년 AI에 1조 달러 이상, 2030년까지 전 세계 AI 투자가 최대 4조 달러까지 갈 수 있다고 지적하면서, 자금조달이 점점 debt와 private credit으로 이동하는 점을 금융안정 위험으로 봤다. AI가 실제 생산성을 높이더라도 예상수익이 실현되지 않으면 투자사이클의 금융레버리지가 문제가 될 수 있다는 논리다. Reuters
즉 앞으로 AI bubble을 판단하는 가장 좋은 지표 중 하나는 Nvidia 주문보다:
AI project IRR − cost of capital
일 가능성이 높다.
6. ECB도 결국 25bp 인상 — ‘글로벌 동시 긴축’이 현실화됐다
ECB는 9월 10일 세 정책금리를 25bp 인상했다. 예금금리는 2.50%가 됐다. ECB는 2026년 headline inflation을 3.0%, 2027년 2.5%, 2028년 2.1%로 전망하고, 성장률은 각각 0.9%, 1.4%, 1.5%로 예상했다. 2026·2027 성장 전망은 이전보다 오히려 올렸다. European Central Bank
이 조합이 묘하게 Fed와 비슷하다.
경제는 생각보다 버틴다.
에너지 인플레이션은 생각보다 오래 간다.
그래서 중앙은행이 긴축을 유지할 수 있다.
ECB는 core inflation과 임금이 폭발하기 때문에 올린 것이 아니라 에너지 공급충격이 장기화되어 기대인플레와 2차 효과로 번지는 것을 막기 위해 움직인 것에 가깝다. 시장에서는 12월 추가 인상 가능성까지 논의되기 시작했다. Reuters+1
BOJ도 다음 주 9월 17~18일 회의를 앞두고 있다. 위원 Kazuyuki Masu는 underlying inflation이 2% 목표에 접근하고 있으며 필요하면 인상속도를 높일 수 있다고 경고했다. 현재 정책금리는 1%이고 시장은 1.25%로의 25bp 인상을 폭넓게 예상한다. Reuters
이것이 미국채에 중요한 이유는 일본·유럽의 무위험금리가 올라가면 미국채가 외국자본을 끌어오기 위해 더 높은 yield를 요구받을 수 있기 때문이다.
7. USD/JPY — 잠깐 반등했지만 carry risk는 오히려 더 중요해졌다
달러지수는 목요일 +0.28%인 99.06, EUR/USD는 ECB 인상 뒤 약 1.1612달러로 내려왔다. USD/JPY는 154.32엔, 하루 0.5% 달러강세로 반등했다. 하지만 엔화는 여전히 7개월래 강한 수준에 가깝고 BOJ 추가 인상 기대도 살아 있다. Reuters
그래서 오늘 USD/JPY 154.3을 “엔화 약세 복귀”로 읽으면 안 된다. 강한 미국 PPI와 수익률 상승이 일시적으로 미국쪽 금리차를 다시 벌린 결과다. 오늘 CPI가 약해 미국 2년물이 크게 내려가는데 BOJ 기대는 유지되면 USD/JPY는 다시 급락할 수 있다.
현재 프리미엄 매도에서 내가 특히 경계할 조합은:
Oil↑ + US yield↑ + USD/JPY 급락
이다.
Oil은 inflation/gap risk, 금리는 valuation risk, 엔화 급등은 carry deleveraging 위험이다. 세 가지가 동시에 오면 평소 상관관계가 낮은 포지션들이 한꺼번에 손실을 낼 가능성이 커진다.
8. Gold — 안전자산보다 실질금리가 다시 이겼다
Gold는 목요일 약 -1%인 $4,355.85, 미국 12월 선물은 **$4,407.30(-1.2%)**로 밀렸다. Silver -4.6%, platinum -5.5%, palladium -5.1%로 귀금속 전반이 더 크게 조정받았다. Reuters
전쟁이 더 악화됐는데 금이 빠졌다는 것이 정보량이 높다.
현재 시장은:
지정학적 안전자산 수요
보다
Fed hike 확률↑ + 명목·실질금리↑ + 달러↑
를 더 크게 가격하고 있다.
따라서 GC에서 중요한 신호는 금 자체보다 real yield와의 divergence다. 만약 다음 단계에서 10년물이 5%를 넘는데도 Gold가 다시 신고점을 만들기 시작한다면 그때는 단순 dovish trade가 아니라 재정·통화·지정학에 대한 별도 헤지 수요가 커졌다고 볼 근거가 생긴다. 아직은 거기까지 가지 않았다.
9. 옵션 — VIX 17.06, 보험료가 올라왔지만 아직 stress regime은 아니다
Cboe 공식 기준 9월 10일 VIX는 17.06, 하루 0.60포인트(+3.65%) 상승했다. 가장 활발했던 VIX call은 9월 16일 만기 strike 17, put은 같은 만기 strike 15였다. Cboe Global Markets
이 숫자를 보면 지난주 VIX 14대보다는 분명 위험이 더 가격에 들어왔다. 하지만:
- Brent $107,
- 10Y 약 4.95%,
- 오늘 CPI,
- 다음 주 FOMC,
- 그다음 BOJ,
라는 event set을 생각하면 17은 panic pricing은 전혀 아니다.
오늘은 Cboe의 완전한 9월 10일 put/call 일일통계가 공개페이지에 동시 반영된 것을 확인하지 못해 전날 비율을 최신인 것처럼 반복하지 않겠다. 대신 지금 가장 유용한 것은 VIX absolute level보다 CPI 이후의 curve shape와 realized correlation이다.
프리미엄 매도 관점에서 세 가지 상태를 구분하면 된다.
| 상태 | 의미 | 숏 프리미엄 해석 |
|---|---|---|
| CPI 완화 + VIX 14~15 복귀 + 금리↓ | 이벤트 제거 | theta 환경 개선 |
| VIX 17~19 + curve contango | 높은 이벤트 위험 | 선택적·defined risk 선호 |
| VIX 20+ + front backwardation + 10Y↑ | deleveraging/correlation shock | naked short gamma 위험 급증 |
현재는 두 번째와 세 번째 사이로 갈 수 있는 문턱에 있다.
특히 이번 CPI의 가장 큰 위험은 단순 NDX 방향보다 correlation jump다. 평소에는 Apple↑, Nvidia↓, energy↑ 같은 dispersion이 지수 vol을 줄여준다. 그러나 hot CPI + Oil↑ + rates↑가 되면 sectors가 동시에 할인율·마진 압력을 받아 상관관계가 갑자기 상승할 수 있다. 지수 숏볼은 사실상 그 낮은 상관관계가 계속된다는 가정을 팔고 있는 셈이다.
10. 오늘 최대 AI 제품 변화 — OpenAI가 금융을 ‘vertical agent’로 직접 파고들기 시작했다
OpenAI는 9월 10일 ChatGPT for Financial Services를 공개했다. Morgan Stanley와 Evercore가 설계 파트너로 참여했고 GPT‑6 Astra를 기반으로 한다. LSEG·PitchBook·Daloopa·Crunchbase·Quartr 등의 데이터를 기본 통합하고, 기존 FactSet·S&P Global·Preqin·Datasite 구독도 연결할 수 있다. 투자은행·equity research 업무에서 리서치, financial modeling, client materials·pitchbook 생성 등을 수행한다. Reuters
여기서 중요한 것은 “ChatGPT가 금융도 한다”가 아니다.
vertical AI의 moat가 무엇인지 드디어 꽤 명확하게 보인다.
일반 LLM이 부족한 것은 금융지식이 아니다. 필요한 것은:
최신 licensed data
      +
entitlement
      +
source citation
      +
firm template
      +
RBAC
      +
audit export
      +
workflow
다.
OpenAI는 role-based access, encryption, audit-log export를 함께 넣었다. 금융서비스에서 성능 좋은 모델만 제공해서는 production deployment가 안 된다는 것을 제품구조가 그대로 보여준다. Reuters
이 변화는 Bloomberg·FactSet·S&P Global 같은 데이터 공급자의 위치도 재해석하게 한다.
AI가 그 데이터를 대체하는 게 아니라 오히려:
정확하고 entitlement가 명확한 원천 데이터를 AI가 더 많이 소비하게 된다.
즉 generic text의 가치는 하락할 수 있지만 신뢰할 수 있고 법적으로 사용할 수 있는 proprietary data의 가치는 오히려 올라갈 수 있다.
11. 개발자에게 가장 중요한 변화 — Agent 권한이 드디어 ‘중앙정책’으로 올라왔다
GitHub는 Copilot Business/Enterprise에서 관리자들이 agent operations를 중앙에서 직접 통제할 수 있게 했다. 관리자는 shell command, file read/edit, network domain 각각에 대해:
block / human approval required / proceed without prompt
를 정할 수 있다. 이 정책은 사용자나 workspace 설정, auto-approval, 이전 승인으로 약화시킬 수 없다. 팀별로 별도 policy도 설정할 수 있다. The GitHub Blog
이 업데이트가 매우 중요한 이유는 최근 Meta Muse의 구조와 사실상 같은 방향이기 때문이다.
Agent safety가:
“system prompt에 위험한 명령을 하지 말라고 쓴다”
에서:
“agent가 하려는 action을 별도 trust boundary에서 enforce한다”
로 이동한다.
사내 coding agent라면 이제 권한을 대략 이렇게 설계할 수 있다.
개발 Agent
  ├─ repo read: 자동 허용
  ├─ source edit: 자동 허용
  ├─ test 실행: 자동 허용
  ├─ package install: 제한
  ├─ internet: allowlist
  ├─ secret read: 금지
  ├─ production deploy: 인간 승인
  └─ destructive DB: 금지
가장 중요한 점은 모델 교체와 permission policy를 분리할 수 있다는 것이다.
오늘 GPT‑6 Astra를 쓰다가 다음 달 Claude나 local Qwen으로 바꿔도 조직의 보안정책은 그대로 유지할 수 있다.
그래서 장기적으로 enterprise AI에서 조직이 직접 소유해야 하는 핵심은:
Model이 아니라 Skill + Tool + Eval + Permission + Audit
쪽에 가깝다.
12. 규제기관도 model card를 읽는 단계에서 ‘직접 모델을 시험하는 단계’로 이동했다
EU 사이버보안기관 ENISA는 Anthropic의 Mythos 5와 OpenAI의 GPT‑6 Astra에 직접 접근권을 받아 사이버 능력을 시험하고 있다. Reuters
이것은 규제방식에서 꽤 큰 변화다.
예전 규제는:
업체가 safety report 제출
→ 정부가 문서 검토.
앞으로 frontier model에서는:
정부·독립기관이 직접 capability eval 실행
으로 갈 수 있다.
자동차 충돌시험이나 금융 stress test처럼 모델 safety도 외부 reproducible evaluation 영역이 될 가능성이 높다.
그리고 이것은 개발팀에도 같은 교훈을 준다.
모델 vendor의 benchmark를 믿는 대신:
자사 workload + 자사 permission boundary + 자사 failure case
로 eval해야 한다.
앞으로 기업의 경쟁력 중 하나는 모델 선택능력이 아니라 좋은 evaluation corpus를 얼마나 빨리 축적하느냐가 될 수 있다.
13. Open source의 흥미로운 방향 — ‘범용 LLM’이 아니라 Domain Foundation Model
IBM과 NASA는 NASA‑IBM Lunar Foundation Model을 오픈소스로 공개했다. 달 표면 관측 데이터 30개 이상의 layer, 9개 instrument, 4개 NASA mission 자료로 학습했다. 분화구, 화산지형, 영구음영지역의 얼음 후보 등을 찾는 데 사용되며 기존 널리 쓰이는 방법보다 특정 benchmark에서 정확도가 최대 23% 높았다. Reuters+1
이 모델이 개발자에게 주는 교훈은 frontier LLM과 조금 다르다.
앞으로 모든 문제에 GPT‑6를 호출하는 구조가 최적일 필요는 없다.
범용 reasoning
→ frontier LLM

특정 이미지·공간·산업 데이터
→ domain foundation model

규칙·검증
→ deterministic tool
이렇게 모델 종류 자체를 업무에 맞춰 조립하는 것이 비용·정확성 모두에서 유리할 수 있다.
특히 scientific/enterprise domain에서는 좋은 데이터가 이미 구조화되어 있다면 작은 전문모델이 거대한 general model보다 훨씬 좋은 cost/accuracy를 만들 수 있다.
이것은 local AI를 운영할 때도 유용한 원칙이다. 모든 것을 큰 모델에 넣기보다 embedding·specialized vision·rule engine·LLM을 heterogeneous pipeline으로 조합하는 편이 장기적으로 더 경제적일 가능성이 높다.
14. 반도체 — d-Matrix가 보여준 Nvidia의 진짜 전략은 ‘ASIC을 막지 않는 것’
d-Matrix는 inference 전용 Raptor 프로세서를 Nvidia의 NVLink Fusion을 통해 Nvidia data-center rack에 직접 연결하겠다고 발표했다. Raptor는 2026년 말 final design을 완료하고 Nvidia-compatible system은 2027년 출시가 목표다. coding assistant·chatbot·voice agent처럼 low-latency inference가 필요한 workload를 겨냥한다. Reuters
이 뉴스는 최근 Nvidia 전략을 아주 잘 확인해준다.
과거 Nvidia의 최적 세계:
모든 AI compute = Nvidia GPU.
앞으로 Nvidia가 받아들이는 세계:
Nvidia GPU
- hyperscaler ASIC
- d-Matrix
- 기타 inference XPU
모두 Nvidia fabric에 연결.
즉 Nvidia는 accelerator share 100%를 유지하는 것보다 AI rack의 공통 bus/network/control plane을 소유하는 전략으로 이동한다.
이것이 중요한 이유는 inference가 커질수록 custom silicon의 경제성이 좋아지기 때문이다. 같은 workload를 수십억 번 반복한다면 범용 GPU보다 특정 architecture가 $/token·watt/token에서 유리할 수 있다.
Nvidia가 이 흐름과 싸우는 대신 NVLink Fusion으로 흡수하면:
GPU share ↓
하지만 Nvidia fabric dollar-content ↑
라는 시나리오가 가능하다.
그래서 앞으로 Nvidia 분석에서 단순 accelerator 점유율과 함께 NVLink/Fabric attach rate를 봐야 한다는 판단은 더 강해졌다.
15. 중국 AI 칩의 진짜 병목은 compute logic이 아니라 HBM이다
중국 AI chip 업체들이 가격을 일제히 올리고 있다. Reuters 취재에 따르면 Huawei의 차세대 Ascend 950DT accelerator card 예상가격은 25만 위안($37,255) 이상, 불과 두 달 전 견적보다 20~50% 높아졌다. Cambricon의 차세대 690도 20~30%가량 올랐다. Reuters
이유는 HBM이다.
미국의 대중국 advanced HBM export control 이후 중국 업체들은 일부 물량을 grey market에서 확보해야 하는데, Reuters 소식통에 따르면 이런 HBM은 중국 밖 정상가격의 수배에 거래되기도 한다. AI accelerator에서 memory가 차지하는 BOM 비중이 크기 때문에 최종 카드가격이 바로 상승한다. Reuters
이것이 중요한 이유는 AI semiconductor 경쟁에서 processor benchmark만 보면 핵심을 놓치기 때문이다.
AI accelerator economics
=
compute logic
+ HBM
+ packaging
+ power
+ network
+ software
중국이 자체 compute chip을 만드는 데 성공해도 HBM이 부족하면 전체 system cost가 높다.
SK hynix·Samsung·Micron 입장에서는 HBM scarcity가 강력한 pricing power를 만든다. 그러나 동시에 export control 때문에 세계 HBM 시장이 하나의 효율적인 가격시장으로 움직이지 않고 지역별 shadow price가 생긴다.
투자 관점에서 매우 흥미로운 상황이다.
16. AI 병목은 GPU → HBM → optics로 계속 이동한다
유럽 반도체업체 STMicroelectronics는 2027년 목표인 AI 데이터센터 매출 $2B+의 약 80%가 fibre-optic data link용 chip에서 나올 것이라고 밝혔다. 나머지는 cooling과 power-conversion 관련 칩이다. Reuters
이 숫자는 꽤 상징적이다.
AI 투자에서 처음에는 GPU만 봤다.
그런데 rack 규모가 커지면 accelerator가 서로 데이터를 주고받는 통신이 병목이 된다.
GPU FLOPS ↑
→ HBM bandwidth 필요
→ accelerator 수 ↑
→ rack/network traffic ↑
→ optics 필요
→ power/cooling 필요
Qualcomm–Amazon 계약에 1.6Tbps optical connectivity가 함께 포함되고, d-Matrix가 Astera Labs와 high-speed data path를 만드는 것도 같은 흐름이다. Reuters+1
AI가 heterogeneous compute로 갈수록 이런 architecture-neutral bottleneck의 매력이 커질 수 있다.
Nvidia GPU가 이기든 Amazon ASIC이 이기든 데이터를 옮겨야 한다.
17. Nvidia는 호주에서 AI data-center load를 현재 국가 전체 규모보다 더 크게 늘리려 한다
Nvidia는 Firmus, CDC, NEXTDC, AirTrunk 등 호주 파트너들과 2027년까지 최대 2GW의 AI capacity 구축을 추진한다. Reuters가 인용한 현재 호주 data-center capacity는 약 1.6GW다. 즉 계획대로라면 AI 관련 신규capacity만 기존 전체 규모보다 많아질 수 있다. Reuters
이것은 AI를 이제 서버 숫자로 보는 것이 왜 부족한지를 보여준다.
앞으로 hyperscale AI는:
GPU 개수
가 아니라
GW
단위로 측정된다.
그리고 GW 단위가 되는 순간 AI 산업은 semiconductor보다 utility/infrastructure business의 특성을 점점 더 갖게 된다.
필요한 것은:
- 발전,
- transmission,
- substation,
- cooling,
- water,
- long-term PPA,
- project finance.
그래서 AI boom은 IT CAPEX를 넘어 전력망·원전·가스발전·송전장비 투자사이클을 만들고 있다.
18. Oracle — AI 수요는 진짜다. 그런데 ‘누가 CAPEX를 부담하는가’가 더 중요하다
장 마감 뒤 Oracle은 FY2027 Q1 매출 $19.3B, +30%, 시장 예상치를 웃돌았다. backlog는 직전분기 $638B에서 $664B로 증가했고 시장 예상 약 $640B도 크게 넘어섰다. 연간 매출 가이던스를 최소 $90B, adjusted EPS는 $8.10로 높였다. 주가는 시간외 약 **+7%**였다. Reuters
숫자만 보면 AI cloud demand는 엄청나게 강하다.
그런데 더 중요한 숫자가 있다.
Capital spending: $28.5B.
Net cash outlay: 약 $18B.
한 분기 매출이 $19.3B인데 AI infrastructure에 쓰는 capital amount가 그보다 더 크다. Oracle은 직전 분기에만 data-center capacity를 850MW 추가했다. Reuters
이것이 AI investment에서 가장 중요한 논쟁이다.
수요가 진짜인가?
답은 상당히 예다.
다음 질문은:
그 수요를 제공하는 데 드는 capital이 얼마나 큰가?
다.
Oracle은 새 계약의 상당부분이 고객 prepay나 bring-your-own-hardware 구조이기 때문에 모든 신규 revenue가 Oracle 자체의 추가 chip CAPEX를 요구하지 않는다고 설명했다. 이것이 매우 중요하다. 고객에게 capital burden 일부를 넘길 수 있다면 unit economics가 크게 좋아진다. Reuters
앞으로 Oracle에서 봐야 할 것은 backlog 증가가 아니다.
backlog → revenue → operating cash flow → FCF
conversion이다.
AI boom이 계속되어도 이 마지막 단계가 개선되지 않으면 equity value capture는 생각보다 작을 수 있다.
19. Adobe — ‘AI가 incumbent SaaS를 죽인다’의 좋은 반례가 나왔다
Adobe도 Q3 매출 $6.76B, 시장 예상 $6.70B를 넘겼다. AI 통합 제품 수요가 성장을 지지했다. Reuters
Adobe는 전날 별도로 Productivity Agent in Acrobat을 발표했다. 복잡한 문서를 읽고 visual report·presentation·audio summary 등으로 바꾸고, enterprise shared repository와 연결해 조직의 문서 지식을 활용하게 한다. 어도비 뉴스룸
이것은 AI가 SaaS를 전부 없애는 것이 아니라 기존 application이 agent surface로 진화하는 경로를 보여준다.
왜 사용자가 generic chatbot 대신 Acrobat을 쓸 수 있을까?
문서가 이미 그곳에 있기 때문이다.
또:
- PDF 구조,
- permission,
- enterprise repository,
- company template,
- workflow
가 있기 때문이다.
즉 incumbent software의 moat는 UI 기능에서:
system-of-record + trusted context + distribution
으로 이동한다.
OpenAI Financial Services와 Adobe를 같이 보면 경쟁의 본질이 보인다.
OpenAI는 vertical data를 자기 agent 안으로 끌어온다.
Adobe는 자기 application 안에 agent를 넣는다.
앞으로 승부는:
Agent가 app을 먹는가?
App이 agent를 흡수하는가?
가 아니라, 어느 쪽이 기업의 data·permission·workflow 관문을 소유하느냐가 될 가능성이 높다.
20. AI CAPEX를 보는 새 프레임 — BIS 경고와 Oracle 숫자가 정확히 연결된다
BIS는 AI 투자를 railway·dotcom 같은 역사적 대형 투자 boom과 비교하면서 생산성 향상과 금융불안 가능성이 동시에 존재한다고 경고했다. 특정 업무에서 생성형 AI가 10~65%의 생산성 개선을 보였지만, 경제 전체 효과는 adoption과 자원의 재배치가 얼마나 잘 일어나느냐에 달려 있다. Reuters
Oracle은 그 이론의 아주 좋은 실물 예다.
AI 수요 ↑
→ Cloud revenue +30%
→ Backlog $664B

그러나

AI 수요 ↑
→ Data center CAPEX $28.5B
→ Debt / Equity / Customer prepay 필요
즉 AI가 실패할 필요가 없어도 투자수익률이 낮을 수 있다.
Dotcom에서도 인터넷 사용량은 실제로 폭발했다.
하지만 모든 fiber·telecom 투자자가 높은 수익을 얻은 것은 아니었다.
따라서 AI bubble 여부를:
“AI가 쓸모 있나?”
로 판단하는 것은 잘못된 질문일 수 있다.
더 좋은 질문은:
누가 과도한 가격에 capacity를 짓고 있는가?
다.
21. 영화 — Venice에서 AI가 ‘가짜 장면’이 아니라 공식적 서사기법으로 들어왔다
Venice Film Festival에서 Francesco Carrozzini 감독의 다큐멘터리 **《Be Brave》**가 공개됐다. Diesel 창업자 Renzo Rosso의 삶을 다루며 실제 인터뷰·archive footage와 함께 원본 영상이 존재하지 않는 어린 시절 등을 AI-generated video로 재구성했다. 작품은 비경쟁부문에서 상영됐다. Reuters
이 사례는 생성형 AI의 영화 활용에서 꽤 중요한 분기점이다.
영화 AI 논쟁은 그동안:
actor replacement,
VFX labor,
synthetic actors
처럼 “무엇을 대체하느냐”가 중심이었다.
다큐멘터리에서는 조금 다른 사용법이 가능하다.
존재하지 않는 archive gap을 시각적으로 재구성한다.
이 경우 AI는 촬영비를 줄이는 도구라기보다 기록에 없는 시간을 표현하는 새로운 언어가 될 수 있다.
그러나 다큐멘터리는 fiction보다 trust burden이 훨씬 높다.
따라서 앞으로 중요한 표준은:
“AI를 썼나/안 썼나”
보다
어떤 장면이 synthetic인지 관객이 알 수 있게 provenance를 제공하는가
가 될 가능성이 높다.
AI-generated reconstruction이 역사적 사실처럼 보이면 documentaire의 신뢰 자체가 훼손될 수 있기 때문이다.
22. 애니메이션 — Chiikawa의 흥행은 여전히 fan habit → theatrical monetization의 가장 강한 사례다
최신 확정 일본 주말집계에서 《Chiikawa: The Secret of the Mermaid Island》는 9월 4~6일 92.8만 명, 14.15억 엔을 추가해 다시 1위를 차지했고 누적 관객은 960만 명 이상, 흥행수입 138억 엔 이상이다. MANTANWEB(まんたんウェブ)
이제 중요한 것은 총액 자체보다 왜 7주차에도 이런 숫자가 나오는가다.
Chiikawa는 영화로 처음 fan을 만든 IP가 아니다.
SNS 일상접촉
→ 캐릭터 애착
→ 굿즈
→ 짧은 애니
→ 극장
→ 특전·4DX·반복관람
이라는 funnel이다.
AI가 animation을 더 싸게 만들수록 누구나 영상 공급을 늘릴 수 있다.
그럴수록 가장 희소한 것은 제작capacity가 아니라:
사용자가 이미 매일 생각하는 캐릭터
가 된다.
그래서 콘텐츠 AI 시대에는 fandom half-life와 fan ARPU를 production cost만큼 중요하게 봐야 한다.
23. 게임 — Capcom이 Monster Hunter Wilds를 Switch 2에 올리는 이유는 ‘포트 하나’가 아니다
Capcom은 Monster Hunter Wilds를 12월 4일 Switch 2에 출시한다고 공식 발표했다. 2027년 대형 expansion 《Ascendance》도 Switch 2 버전이 나온다. 또 Resident Evil 2·3·4 remake도 Switch 2로 확장한다. Capcom
이것은 Capcom의 최근 전략을 굉장히 잘 보여준다.
AAA 게임 하나를 만드는 비용은 계속 높아진다.
따라서 ROI를 높이는 가장 좋은 방법 중 하나는:
동일한 IP·asset·engine을 더 많은 플랫폼과 더 긴 기간에 걸쳐 monetization하는 것
이다.
Monster Hunter Wilds는 cross-play를 지원하기 때문에 Switch 2의 추가 사용자가 기존 플랫폼 player pool과 분리되지 않는다. 즉 port가 단순 별도 판매량뿐 아니라 전체 multiplayer network의 liquidity를 높이는 효과도 낼 수 있다. Capcom
최근 Onimusha처럼 dormant IP를 되살리고, Monster Hunter·Resident Evil은 더 많은 플랫폼으로 확장한다.
두 전략은 같은 자본배분 철학이다.
새 IP를 매번 0부터 만드는 것보다 catalog와 community의 수명을 늘린다.
AI coding·asset tool이 개발비를 낮추더라도 이 전략의 가치는 줄지 않을 가능성이 높다. 오히려 게임 공급이 늘수록 유명 IP의 discovery advantage가 더 중요해질 수 있다.
24. 오늘 모든 뉴스를 하나로 묶으면 — AI가 value를 만드는 위치와 AI가 돈을 먹는 위치가 갈라지고 있다
오늘 OpenAI, GitHub, Nvidia, Oracle, HBM, BIS 뉴스를 한 그림으로 놓으면 AI value chain이 예전보다 훨씬 명확해진다.
기업의 업무
    ↓
Trusted Data / Entitlement
    ↓
Agent / Model
    ↓
Permission / Audit
    ↓
Inference ASIC / GPU
    ↓
HBM
    ↓
NVLink / Ethernet / Optics
    ↓
Data Center
    ↓
Power
    ↓
Debt / Equity / Long-term Capital
여기서 AI가 사용될수록 싸지는 층은:
모델 token, generic reasoning, generic code.
반대로 더 희소해지는 층은:
trusted proprietary data, permissions, HBM, optics, power, capital, verification.
OpenAI Financial Services는 trusted data를 잡으려 한다.
GitHub는 permission layer를 잡는다.
Nvidia는 d-Matrix까지 받아들이며 fabric을 잡는다.
SK hynix·Samsung·Micron은 memory를 잡는다.
Oracle은 막대한 physical capacity를 짓는다.
채권시장은 그 모든 것을 위한 capital의 가격을 결정한다.
이렇게 보면 왜 AI valuation을 단순 “모델 benchmark”로 보는 것이 점점 의미 없어지는지 이해하기 쉽다.
25. 특히 Nvidia의 전략과 OpenAI의 전략이 의외로 구조적으로 같다
겉보기에는 한 회사는 chip이고 한 회사는 model이다.
하지만 최근 전략을 추상화하면 비슷하다.
Nvidia
어떤 accelerator를 쓰든
NVLink/Nvidia rack을 지나가게 한다.
OpenAI Financial Services
어떤 financial data vendor를 쓰든
ChatGPT workflow 안에서 사용하게 한다.
GitHub
어떤 frontier model을 쓰든
GitHub permission/repo/CI control plane을 지나가게 한다.
플랫폼에서 가장 강한 위치는 모든 부품을 직접 만드는 곳이 아니라:
여러 부품이 서로 연결되기 위해 반드시 거쳐야 하는 interface
를 가진 곳일 수 있다.
TCP/IP, PCIe, Kubernetes, identity provider가 그랬다.
AI에서는 앞으로:
Fabric + Entitlement + Permission + Eval
이 그런 interface가 될 가능성이 점점 커진다.
26. 투자 관점 — AI seller와 AI spender를 더 강하게 분리해야 한다
지난 며칠 Alphabet, Oracle, Nvidia, Broadcom의 움직임을 이해할 때 가장 유용한 구분이다.
| 유형 | 예 | 핵심 economics |
|---|---|---|
| Scarcity seller | HBM·optics·chip supplier | 가격·volume을 바로 받음 |
| Asset-light enabler | Broadcom 등 | 고객 CAPEX에 올라탐 |
| Platform/control | GitHub·data platform | 높은 software margin 가능 |
| Infrastructure owner | Oracle·neocloud | revenue와 CAPEX가 같이 급증 |
| Hyperscaler | Google·Meta·Amazon | AI ROI가 기존 사업 전체에 퍼짐 |
| Frontier lab | OpenAI·Anthropic | compute commitment vs model revenue |
이 중 현재 금리상승에 가장 취약한 곳은 일반적으로 자산을 자기 balance sheet에 가장 많이 올리는 곳이다.
AI가 성공해도 WACC가 5%→8%로 올라가면 동일한 capacity의 equity value는 크게 낮아질 수 있다.
반대로 Broadcom처럼 customer capex 위에서 silicon을 팔거나 HBM처럼 물리적 scarcity가 강한 위치는 금리충격을 상대적으로 더 잘 견딜 수 있다.
물론 기대치가 이미 너무 높다면 좋은 사업이 좋은 주식이라는 보장은 없다.
27. 오늘의 핵심 시그널
| 신호 | 해석 |
|---|---|
| Brent $107.63 / WTI $102.48 | 공급충격이 PPI·Fed·기업원가로 직접 전염 |
| PPI +0.4% MoM / +5.4% YoY | 인플레 재가속 |
| Diesel PPI +24.1% | 단순 headline보다 중요한 물류비 충격 |
| 서비스 ex trade/transport 0.0% | 아직 broad services inflation 폭발은 아님 |
| 10Y 약 4.95% | AI valuation과 AI infra WACC 동시 압박 |
| Fed hike odds 약 70% | 오늘 CPI가 사실상 결정전 |
| VIX 17.06 | 위험을 더 가격했지만 아직 panic 아님 |
| S&P -0.58%, Nasdaq -0.65% | 4일 연속 macro de-rating |
| Nvidia -2.3%, MU -4.7% | physical-AI도 금리 5% 근처에서는 무풍지대 아님 |
| Oracle revenue +30%, backlog $664B | AI cloud 최종수요는 매우 강함 |
| Oracle capital spending $28.5B | 수요 강도만큼 capital intensity도 강함 |
| OpenAI Financial Services | vertical AI의 moat가 model→licensed data·audit로 이동 |
| GitHub managed agent permissions | Agent security가 prompt→central policy enforcement로 이동 |
| d-Matrix + NVLink Fusion | Nvidia가 custom ASIC을 막는 대신 fabric 안으로 흡수 |
| 중국 AI chip 가격 +20~50% | HBM이 compute logic보다 강한 병목 |
| 호주 Nvidia AI capacity 최대 2GW | AI compute의 기본단위가 GPU→GW로 이동 |
| IBM/NASA open lunar model | domain-specific open model이 범용 frontier model을 보완 |
| Be Brave AI 다큐 | 생성형 영상이 fiction이 아니라 documentary provenance 문제로 이동 |
| Monster Hunter Wilds Switch 2 | 게임 IP economics가 신규제작보다 platform lifetime 확장으로 이동 |
28. 오늘 추가로 공부할 가치가 가장 높은 세 가지
① PPI → CPI → PCE transmission
오늘 밤 CPI 이후에는 단순 숫자 비교보다 어떤 PPI component가 PCE로 들어가는지 공부할 가치가 크다.
특히:
- hospital services,
- airfares,
- portfolio/financial services,
- transportation,
일부 PPI 항목은 PCE inflation 추정에 직접적인 정보가 된다.
이번 PPI는 energy headline이 매우 강했지만 services ex trade/transport는 flat이었다. 이것이 향후 core PCE에 얼마나 완충 역할을 하는지를 보면 Fed reaction을 더 잘 읽을 수 있다. Bureau of Labor Statistics+1
② Agent Permission Architecture
GitHub 업데이트를 사내 architecture로 그대로 변환해보는 것이 좋다.
핵심 구조는:
Agent
→ proposed action
→ policy decision point
→ approval / deny / execute
→ credential broker
→ side effect
→ immutable audit
특히 read, edit, shell, network, secret, deploy를 별도의 capability로 나누는 것이 중요하다.
모델에 하나의 “개발자 role”을 주는 방식보다 훨씬 안전하다.
③ AI ROIC Dashboard
앞으로 AI 기업을 볼 때 다음 일곱 줄을 같이 기록하면 상당히 유용하다.
AI-related revenue growth
Backlog / RPO
Operating cash flow
CAPEX
Debt issuance
Interest expense
Energized / utilized capacity
Oracle이 가장 좋은 예다.
매출 +30%, backlog $664B만 보면 엄청난 bull case다.
CAPEX $28.5B까지 같이 보면 경제성이 훨씬 복잡해진다.
AI가 성공하는가와 AI 투자자가 돈을 버는가는 별개의 질문이다.
29. 향후 일주일 핵심 이벤트 — 한국시간
| 시각 | 이벤트 | 무엇을 볼까 |
|---|---|---|
| 9/11 21:30 | 미국 8월 CPI / Real Earnings | core 0.2 vs 0.3, shelter, services |
| 9/14 | 인도 CPI 등 글로벌 에너지전가 확인 | Oil shock의 국제 확산 |
| 9/15~16 미국시간 | FOMC | hold vs +25bp |
| 9/16 | 미국 Import/Export Prices | Oil·FX 전가 |
| 9/17~18 | BOJ | 1.25% 인상 여부·yen carry |
| 향후 며칠 | Hormuz/Red Sea 선박흐름 | Brent $100+ 지속성 |
| 향후 분기 | Oracle AI cloud conversion | backlog → revenue → FCF |
BLS 공식 CPI 일정은 9월 11일 오전 8:30 ET이며, BOJ는 공식적으로 9월 17~18일 정책회의를 연다. Reuters+1
30. 오늘 밤 NQ·ZN·CL·GC 시나리오 맵
| CPI / 자산반응 | 시장의 메시지 | NQ | ZN | CL | GC |
|---|---|---|---|---|---|
| Core ≤0.2 + Oil 안정 | 공급충격과 underlying inflation 분리 | ↑↑ | ↑↑ | ↔/↓ | ↑ |
| Core 0.2지만 Oil >110 | 과거 CPI는 좋고 미래 inflation은 나쁨 | 변동성 | 제한적↑ | ↑ | 혼조 |
| Core ≥0.3 + Oil↑ | Fed + supply double shock | ↓↓ | ↓↓ | ↑ | 초기↓ 가능 |
| Hot CPI인데 10Y 하락 | 이미 가격반영 / growth fear | 회복 가능 | ↑ | 혼조 | ↑ |
| Soft CPI인데 10Y 5% 돌파 | fiscal/capital 문제 | 상승 제한 | ↓ | 별도 | 혼조 |
| USD/JPY 급락 <150 | carry liquidation | ↓ / vol↑ | 안전수요 가능 | 혼조 | ↑ 가능 |
| VIX >20 + backwardation | deleveraging regime | 위험 | 방향보다 vol | vol↑ | vol↑ |
여기서 숏 프리미엄에 가장 좋은 시점은 CPI 직전 낮은 IV가 아니라, CPI가 지나가 IV가 올라온 뒤 Oil·rates·FX가 안정되는 것이 확인되는 순간일 가능성이 높다.
반대로 CPI 전후 받은 premium이 커 보이더라도 Oil $107·10Y 5%·BOJ를 한 만기 안에 동시에 갖는다면 event density 대비 credit가 충분한지를 별도로 계산해야 한다.
오늘의 한 문장
오늘의 가장 중요한 변화는 PPI가 0.4%였다는 숫자 하나가 아니다. 실제 구조를 보면 diesel은 한 달에 24.1% 올랐는데 일반 서비스 가격은 거의 움직이지 않았다. 즉 아직 광범위한 인플레이션 재폭발이라기보다 중동 공급충격이 에너지와 물류를 통해 경제 안으로 들어오는 초기 단계에 가깝다. 그런데 동시에 노동시장은 충분히 강하고 Brent는 $107, 10년물은 5%에 접근해 Fed가 이 충격을 무시할 여지가 작아졌다. AI에서도 같은 구조가 보인다. 모델 intelligence는 계속 싸지고 OpenAI는 금융에 직접 들어가며, GitHub는 Agent 권한을 중앙 통제하고, Nvidia는 경쟁 ASIC조차 NVLink로 자기 fabric 안에 넣는다. 반면 HBM·optics·GW 단위 전력·장기자본은 점점 더 비싸진다. 따라서 다음 AI 초과수익은 가장 큰 모델을 만든 회사보다 신뢰할 수 있는 데이터, 권한, memory, fabric, 전력 중 하나의 희소한 관문을 장악하면서도 5%에 가까운 자본비용을 넘는 ROIC와 FCF를 만드는 회사에서 나올 가능성이 커지고 있다. 오늘 밤 CPI는 그 hurdle rate를 다음 단계로 높일지, 잠시 낮춰줄지를 결정한다.
 ReutersS&P 500 ends down as Treasury yields rise and traders fret about inflation원문 표기: 2026. 9. 10.
 ReutersOil surges 6%, Brent and US crude both surpass $100 on more tanker attacks원문 표기: 2026. 9. 10.
 ReutersOpenAI launches ChatGPT for financial services industry원문 표기: 2026. 9. 11.
 ReutersOracle's quarterly revenue beats estimates as AI boom drives cloud demand원문 표기: 2026. 9. 11.
 ReutersChina's AI chipmakers raise prices as high-bandwidth memory shortage bites원문 표기: 2026. 9. 10.
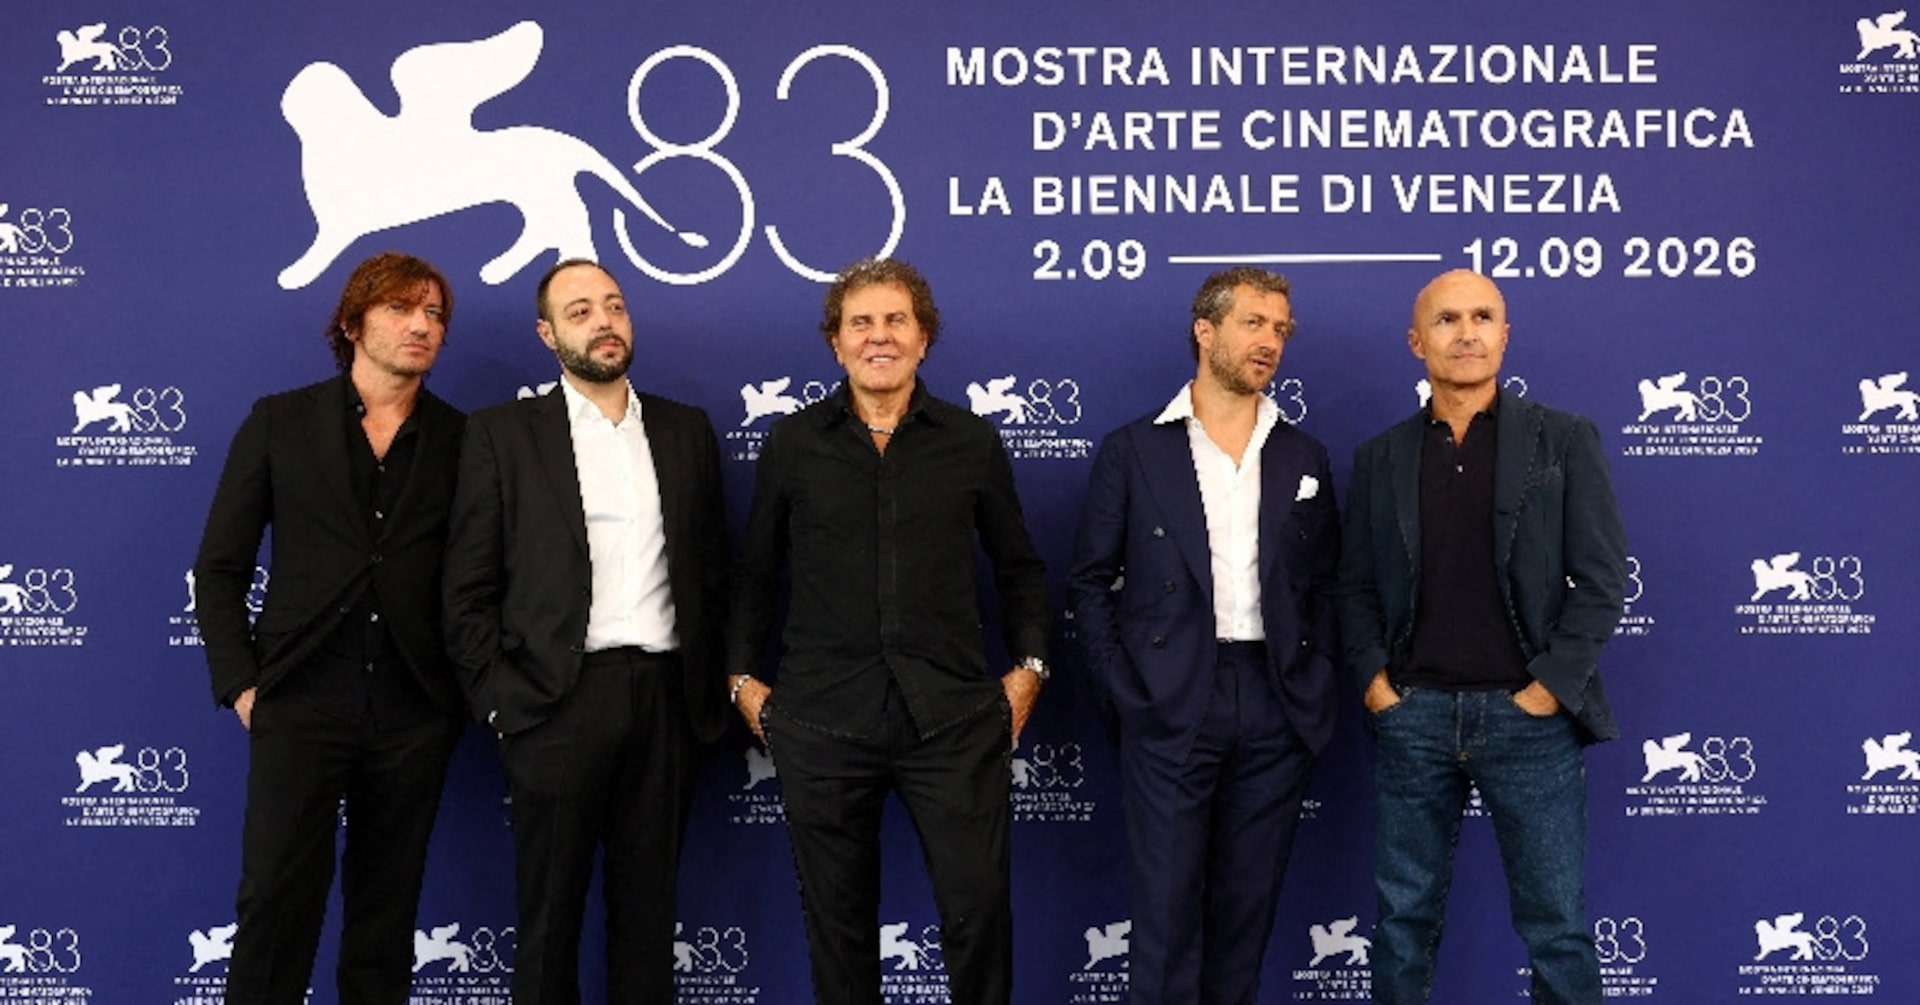 ReutersAI-powered documentary tests cinema's boundaries in Venice원문 표기: 2026. 9. 11.
BLS 8월 PPI 원문·세부 구성
ECB 9월 10일 금리결정 원문
Cboe 최신 VIX 데이터
GitHub Copilot Agent 기업 권한관리 공식 발표
IBM·NASA Lunar Foundation Model 공식 발표
Capcom Monster Hunter Wilds Switch 2 공식 발표