기준: 한국시간 9월 14일 오전 8시대. 미국에서는 일요일 저녁 선물거래가 막 시작된 시점이다. 오늘 아침 가장 중요한 가격은 주식이 아니라 원유다. 주말 중 사우디 핵심 East-West 송유관이 계속 멈춘 상태에서 추가 공격까지 발생하면서 **Brent가 $108.23(+ $3.62), WTI가 $103.20(+ $3.15)**까지 뛰었다. 초기 미국 선물도 Nasdaq 100 약 -1.1%, S&P 500 -0.5%, Dow -0.3%로 출발했다. 유동성이 얇은 일요일 저녁 가격이므로 수치는 빠르게 변할 수 있지만, 금요일의 안도랠리 전제가 주말 사이 다시 흔들린 것은 분명하다. Reuters+1
오늘의 큰 흐름은 세 가지다. 첫째, 사우디 East-West Pipeline 장애가 단순 중동 뉴스에서 세계 원유의 물리적 공급능력 문제로 바뀌었다. 이 송유관은 호르무즈가 막힌 동안 하루 약 400만 배럴, 세계 공급의 약 4%를 우회시키던 핵심 안전판이었다. 둘째, 이번 주 Fed와 BOJ가 동시에 시장을 시험한다. Fed funds futures는 금요일 기준 25bp 인상 가능성을 80% 이상 반영했고 10년물은 4.99%까지 갔다. 동시에 엔화 투기포지션은 2월 이후 처음 net-long으로 뒤집혔다. 셋째, AI에서는 Anthropic이 Nasdaq 상장을 선택했다는 보도가 나오면서 “AI 발전 속도를 늦춰야 한다”는 안전 논의와 사상 최대급 자본조달 경쟁이 동시에 진행되는 역설이 더 선명해졌다. Reuters+3
오늘의 핵심 프레임은
Buffer다. AI든 시장이든 가장 가치 있는 것은 가장 빠른 모델이나 가장 많은 원유가 아니라, 충격이 왔을 때 시스템을 계속 돌려주는 여유분이다. 에너지에서는 우회 송유관, AI에서는 검증·권한·자본여력, 트레이딩에서는 충분한 변동성 프리미엄이 그 역할을 한다.
1. 주말에 시장의 전제가 바뀌었다 — 사우디의 ‘호르무즈 우회로’가 멈췄다
Saudi East-West Pipeline은 동부 유전지역에서 홍해의 Yanbu 항구까지 이어지는 약 1,200km의 송유관이다. 평소에도 전략적 자산이지만 최근에는 의미가 완전히 달라졌다. 호르무즈 통항이 크게 감소하면서 하루 약 400만 배럴의 사우디 원유를 해협을 거치지 않고 수출하던 사실상의 비상 우회로였기 때문이다. Reuters는 이 노선이 계속 멈추면 세계 공급의 최대 4%가 추가로 위험해질 수 있다고 분석했다. Yanbu의 기존 재고로 5~7일 정도는 선적을 이어갈 수 있지만, 그 전에 파이프라인이 복구되지 않으면 압력이 훨씬 커진다. Reuters+1
더 불편한 것은 공격이 하나의 시설에 국한되지 않는다는 점이다. 주말에는 사우디 Jazan 지역에 추가 공격이 있었고, 호르무즈의 상선도 projectile에 맞아 화재가 발생했다. 동시에 Iran-aligned Houthis는 Bab el-Mandeb 입구의 전략적 섬까지 장악하면서 Gulf → Red Sea라는 두 개의 핵심 물류 관문을 동시에 압박할 수 있는 위치를 강화했다. 계획됐던 Gulf–Iran Oman 회담마저 연기됐다. Reuters+2
이전까지 시장은 중동 리스크를 대략 이렇게 다뤘다.
Hormuz 문제 → Saudi/UAE의 우회 pipeline·storage → 공급충격 완충
지금은:
Hormuz 문제 + East-West pipeline 장애 + Bab el-Mandeb 위험
으로 바뀐다.
즉 buffer 자체가 공격받고 있다.
이것이 Brent $108이 단순한 지정학적 risk premium보다 더 중요한 이유다. 파이프라인이 하루 이틀 안에 복구되면 가격의 상당부분이 되돌아갈 수 있다. 반대로 Yanbu 재고가 줄기 시작할 때까지 복구되지 않으면 시장은 “잠재적 disruption”이 아니라 실제 export shortfall을 계산해야 한다. Reuters
CL을 볼 때 이번 주 가격보다 먼저 볼 숫자
가장 먼저 확인할 것은 East-West Pipeline의 재가동 여부다. 그 다음이 Yanbu 실제 선적량, Hormuz 통항 VLCC, Bab el-Mandeb 선박흐름, tanker insurance/freight, 그리고 미국 diesel 가격이다. Reuters에 따르면 미국 diesel은 이미 갤런당 $6.20의 사상 최고까지 올라왔다. Crude 자체보다 diesel은 물류·트럭·농업·건설·항공 비용을 바로 올리기 때문에 미국 기업의 실질적인 inflation impulse에는 훨씬 직접적이다. Reuters
2. 금요일의 안도랠리는 ‘Fed가 덜 매파적이어서’가 아니었다
금요일 미국장은 S&P 500 +0.86%, Nasdaq +0.96%, Dow **+0.98%**로 반등했다. 그런데 같은 날 발표된 CPI는 core가 전월 대비 **+0.3%**로 예상 +0.2%를 웃돌았고, Fed funds futures는 9월 25bp 인상 가능성을 80% 이상으로 끌어올렸다. 즉 주식이 오른 이유를 “인플레이션이 좋아졌다”라고 해석하면 틀린다. Reuters+1
오히려 marginal variable은 Oil이었다. Brent가 장중 $109.97에서 $104.61로 크게 내려오자 “Oil $120 → inflation spiral”이라는 가장 나쁜 꼬리위험이 하루 동안 완화됐고 주식이 이를 먼저 반영했다. VIX도 17대에서 15.87로 떨어졌다. Reuters+1
그런데 오늘 아침 Brent가 다시 $108대로 올라왔다.
따라서 월요일 미국장에서는 금요일의 논리를 다시 시험하게 된다.
Oil은 되돌아왔는데도 Nasdaq이 버틸 수 있는가?
이 질문이 중요하다.
금요일까지 시장은 대략:
“Fed가 25bp 올려도 기업이익이 강하고 Oil만 안정되면 괜찮다.”
고 말했다.
오늘은:
“Fed 25bp + Oil 재상승 + AI 안전/slowdown 논란”
을 동시에 처리해야 한다.
초기 Nasdaq futures **-1.1%**는 바로 이 세 가지를 반영하는 첫 반응이다. 아직 일요일 야간거래라 과대해석은 금물이지만, NQ가 S&P보다 더 약한 것은 주말 AI 뉴스까지 영향을 주고 있음을 시사한다. Barron's+1
3. 이번 주 Fed — 사실상 질문은 hike냐 hold냐가 아니라 한 번이냐 cycle이냐
Fed는 9월 15~16일 FOMC를 연다. 금리결정은 미국시간 16일 오후 2시, 한국시간 9월 17일 오전 3시다. 이번 회의에는 SEP와 dot plot도 나온다. 연방준비제도+1
금요일 기준 futures는 25bp 인상 확률을 80% 이상 가격했다. Reuters가 취재한 시장참가자들이 더 걱정하는 것은 인상 자체가 아니라, Warsh Fed가 이를 **일회성 조정(one-off)**으로 표현할지 아니면 새로운 tightening cycle의 시작으로 규정할지다. Reuters+1
현재 Fed가 보는 조합은 상당히 불편하다.
8월 고용은 예상보다 강했다. Core CPI는 +0.3%. PPI도 강했다. Oil은 $100 이상이다. 반면 소비자심리는 약해지고 주택은 높은 금리에 압박받는다.
그래서 Fed가 +25bp를 올리더라도 시장이 오를 수 있는 시나리오가 있다.
+25bp + “추가 인상은 데이터 의존적” + dots가 크게 올라가지 않음 + Oil 안정
이면 uncertainty removal로 받아들일 수 있다.
반대로 가장 위험한 것은:
+25bp + 2026년 추가 인상 시사 + 2027년 인하 후퇴 + Oil $110+
다.
그 경우 short end와 long end가 같이 올라가는 bear flattening/bearish duration shock보다, 재정·Oil·term-premium 때문에 long end까지 계속 오르는 전면적 bond selloff가 될 수 있다.
4. 10년물 5%는 단순 기술적 레벨이 아니다
금요일 10년물은 장중 4.9915%, 사실상 5%를 찍었다가 약 4.97%에서 마감했다. 30년물도 5.35%를 넘어섰다. Reuters+1
5%가 특별한 이유는 주가 차트의 저항선이어서가 아니다.
AI 투자에서 5% Treasury는 대체투자의 hurdle rate다.
AI 데이터센터의 project IRR이 8%라면 risk-free가 3%일 때는 5%p의 spread가 있지만, Treasury가 5%면 spread가 3%p밖에 없다. 여기에 construction risk, technology obsolescence, tenant concentration, refinancing risk를 더하면 투자매력이 크게 줄어든다.
이 때문에 지금 AI boom에서 가장 중요한 숫자가 GPU 출하량만은 아니다.
AI project ROIC − WACC
다.
현재 hyperscaler·neocloud·frontier lab은 모두 같은 글로벌 자본을 놓고 미국 정부와 경쟁한다.
Fed가 정책금리를 한 번 올리는 것보다 10Y가 5%에서 머무르는 기간이 장기 AI valuation에는 더 중요할 수 있다.
5. 이번 주 가장 과소평가하기 쉬운 변수 — 엔화 포지셔닝이 완전히 뒤집혔다
CFTC 데이터에서 yen non-commercial position은 9월 8일 기준 +10,796계약 net-long으로 전환했다. 불과 전주에는 -92,227계약 net-short이었다. 2월 이후 처음으로 투기세력이 yen을 순매수 상태로 바꾼 것이다. Reuters+1
이건 단순 환율 전망 변화보다 의미가 크다.
몇 달 전까지 시장의 기본전략은:
낮은 일본금리로 엔화 차입 → 미국 주식·credit·EM 등 고수익자산 보유.
였다.
이제는 BOJ 추가인상, 일본 자산의 수익률 상승, 엔화강세 기대 때문에 funding currency 자체를 long하려는 흐름이 생긴다.
Reuters 설문에서는 BOJ가 이번 9월 17~18일 회의에서 정책금리를 1.25%로 25bp 올릴 것이라는 예상이 우세하다. Reuters
따라서 이번 주는 드물게:
Fed tightening + BOJ tightening
이 같은 48시간 안에 들어온다.
숏 프리미엄 입장에서 가장 위험한 조합 중 하나가 바로:
Oil↑ + US yields↑ + USD/JPY 급락
이다.
Oil은 inflation shock, 미국채는 valuation shock, yen 급등은 deleveraging shock이다. 세 가지가 동시에 발생하면 평소 독립적으로 보이던 포지션 간 상관관계가 급격히 1에 가까워질 수 있다.
6. 옵션 — 금요일 VIX 15.87은 이제 명백하게 stale한 숫자다
Cboe 공식 데이터에서 금요일 VIX는 15.87이었다. 9월 16일 만기 VIX 선물 settlement는 16.6044, 10월물은 18.3595, 11월 19.0706, 12월 19.2846이었다. Curve는 여전히 contango였다. Cboe Global Markets
Cboe 일일 통계에서는 Total Put/Call 0.83, Equity P/C 0.60, SPX+SPXW P/C 1.14였다. 즉 개별종목에서는 upside call activity가 더 많았지만 SPX에서는 여전히 put volume이 우세했다. Cboe Global Markets
그런데 이 모든 수치는 East-West Pipeline outage의 지속, 주말의 추가 공격, 그리고 Brent $108을 반영하기 전이다.
따라서 월요일 첫 번째 체크는 단순 VIX level이 아니라:
spot VIX가 얼마나 뛰는가 + front curve가 contango를 유지하는가
다.
VIX가 18~19로 올라가더라도 curve가 정상적인 contango라면 이벤트 repricing이다.
반면:
VIX 20+ + front backwardation + 10Y 상승 + NQ 급락
이면 단순 Fed 이벤트에서 correlation/deleveraging regime으로 바뀌었다는 경고가 된다.
이번 주 VIX 헤지에서 놓치기 쉬운 작은 포인트
9월 VIX future는 9월 16일 수요일 오전에 만기된다. 그런데 FOMC 결정은 같은 날 오후 2시 ET다. 즉 가장 가까운 월물 VIX futures를 Fed 오후 이벤트까지 들고 가는 방식은 구조적으로 맞지 않는다. Fed를 넘어 hedge하려면 계약월과 만기시간을 특히 확인할 필요가 있다. Cboe Global Markets+1
30~45 DTE 옵션 매도 관점에서 현재 한 포지션 안에는 Fed, BOJ, Oil supply shock, yen carry, 장기금리 5%가 동시에 들어온다. 이런 환경에서는 headline IV만 보는 것보다 credit / 최대손실 / 이벤트 수 / correlation jump 노출을 함께 보는 편이 훨씬 유용하다.
7. GC — 금이 이번 주 보여줄 가장 중요한 신호는 ‘오르는가’가 아니다
금요일 Gold는 약 $4,350 부근에서 반등했다. 높은 실질금리 환경에서도 지정학·재정불안에 대한 수요가 금을 받치고 있다. Reuters
월요일에는 세 가지 경우를 구분해서 보면 된다.
**Gold↑ + 10Y↓**라면 전형적인 flight-to-quality다.
**Gold↓ + 10Y↑**라면 inflation/Fed shock가 안전자산 수요를 압도하는 것이다.
가장 정보량이 높은 조합은:
Gold↑ + 10Y↑
이다.
그 경우 금은 단순 duration asset의 반대편이 아니라 지정학·재정·통화신뢰에 대한 별도 hedge로 거래되고 있다는 증거가 하나 더 쌓인다.
GC 롱 관점에서는 이번 주 가격 자체보다 real yield와 Gold의 상관관계가 깨지는지가 더 중요하다.
8. AI의 주말 최대뉴스 — Anthropic은 ‘천천히 가자’고 말하면서 Nasdaq으로 간다
Anthropic은 잠재적 IPO를 위해 Nasdaq을 선택한 것으로 보도됐다. 회사는 이미 최대 $100B 규모의 IPO와 약 $2T valuation을 검토 중이고 Nvidia는 최대 $10B의 anchor investment를 논의하고 있다. 조건은 아직 바뀔 수 있고 상장계획 자체도 확정공모가 아니다. Reuters+1
그런데 바로 전날 CEO Dario Amodei는 frontier AI 개발사들이 capability 향상 속도를 늦춰야 할 수 있다며 독립 평가자, 공동 safety bar, 국제적 협력이라는 세 단계 방안을 제시했다. Sam Altman과 Elon Musk도 방향에 동의했다. Reuters+1
반대로 미국 행정부는 다른 입장이다. Trump 대통령은 일요일 AI 위험론을 “과장하는 very negative forces”라고 비판하면서 미국이 중국에 대한 AI 우위를 유지하는 것이 중요하다고 말했다. 즉 업계 최전선에서는 slowdown·mandatory safeguards를 논의하는데, 정책권력 일부는 speed를 국가경쟁력으로 본다. Reuters
이 갈등은 AI 산업에 매우 중요한 새로운 비용을 만든다.
Safety pace risk.
기존에는 AI 기업 valuation을:
Revenue growth × model capability × compute
정도로 봤다.
앞으로는 여기에:
release delay + external eval + incident liability + regulatory permission
이 추가될 가능성이 높다.
특히 Anthropic처럼 public market으로 들어가면 더 흥미롭다.
상장기업이 된 뒤 safety evaluator가:
“다음 모델을 6개월 연기해야 한다”
고 판단했을 때 시장의 분기 성장 기대와 충돌할 수 있기 때문이다.
그래서 Amodei가 “우리 회사만 느려지자”가 아니라 업계 공동기준을 요구한다는 점이 중요하다. 혼자 안전하게 움직이면 경쟁자가 market share를 가져가는 prisoner’s dilemma를 제거해야 실제 slowdown이 가능하다. Reuters
9. Nvidia–Anthropic은 AI CAPEX의 질을 보는 중요한 실험이 된다
Nvidia가 Anthropic IPO에 최대 $10B를 투자할 가능성은 단순 portfolio investment가 아니다. Anthropic은 Nvidia GPU의 거대 고객이기도 하다. 공급자가 고객의 equity capital formation까지 지원하는 구조다. Investing.com Canada
이를 바로 “가짜수요”나 “circular revenue”라고 부르는 것은 지나치다. Anthropic에는 실제 enterprise/API 사용자가 있고 매출도 있다.
하지만 투자자는 앞으로 한 단계를 더 봐야 한다.
End-user AI revenue
      ↓
AI lab cash flow
      ↓
Compute spend
      ↓
GPU/cloud revenue
뿐 아니라:
GPU supplier / cloud investor
      ↓ capital
AI lab
      ↓
Compute purchase
      ↓
supplier revenue
라는 자본경로도 동시에 존재할 수 있다.
따라서 AI 수요를 평가할 때 누가 GPU를 샀는가뿐 아니라:
그 GPU를 살 돈을 누가 제공했는가?
까지 봐야 한다.
이것이 앞으로 AI bubble 논쟁의 훨씬 좋은 질문이다.
10. 개발자에게는 더 실용적인 변화가 있다 — AI FinOps가 ‘토큰 회계’에서 ‘업무 회계’로 이동한다
Anthropic은 최근 Claude Enterprise에 Smart Reports beta를 추가했다. 조직이 Claude로 무엇을 했는지, 얼마나 비용이 들었는지, 어떤 세션에서 마찰이 발생했는지, 반복되는 패턴 중 어떤 것을 shared skill로 만들 가치가 있는지를 분석한다. Claude Help Center
이 기능이 중요한 이유는 AI coding/agent 경제성의 기준이 바뀌고 있기 때문이다.
지금까지 조직은:
token usage
API 비용
seat 수
를 주로 봤다.
앞으로 봐야 하는 것은:
업무종류별 비용 → 성공률 → 인간개입 → 재작업 → 최종 산출물.
예를 들어 모델 A가 모델 B보다 token 가격은 30% 싸지만 실패율이 높아 사람이 두 번 수정해야 한다면 전체 비용은 더 비싸다.
따라서 가장 좋은 KPI는 점점:
Cost per verified task
가 된다.
코딩에서는 verified merged PR.
리서치에서는 검증 완료된 분석.
ERP에서는 승인된 업무처리 건.
이런 측정이 가능해지면 model routing도 정확해진다.
작은 local model이 성공할 확률이 높은 작업은 local로 보내고, 어려울 때만 frontier model로 escalate할 수 있기 때문이다.
11. Open source / 저가 inference도 같은 방향 — DeepSeek는 작은 모델부터 다시 밀고 있다
DeepSeek는 지난주 V4.1-Flash를 공개했다. 새로운 architecture의 가장 작은 구성원으로, 빠른 inference와 높은 throughput을 목표로 하고 있으며 향후 더 큰 모델로 scaling할 구조를 검증하는 성격도 있다. 회사는 동시에 Shanghai STAR Market 상장을 준비하고 있다. Reuters
이 변화는 frontier model 경쟁과 모순되지 않는다.
오히려 enterprise architecture는 점점 이렇게 될 가능성이 크다.
Cheap / local model → 기본 처리
Frontier model → 어려운 문제
Independent reviewer / deterministic test → 검증
즉 미래 AI 시장은 한 모델이 모든 query를 먹는 구조보다 model mix에 가깝다.
그렇다면 경제적 moat도 “우리 모델이 benchmark 1위”보다:
routing + eval + trusted context + permissions
쪽으로 이동한다.
12. AI에서 이번 주 가장 중요한 정치적 갈등 — ‘안전 규제’가 정파 문제가 되기 시작한다
AI slowdown에 대한 Trump의 공개적인 반발은 단순 발언 이상으로 볼 필요가 있다. OpenAI는 최근 voluntary commitments만으로 부족하다며 capability-based mandatory federal rules를 요구했고, Anthropic 역시 외부 evaluator와 공통기준을 제안했다. 반면 행정부는 과도한 규제가 중국과의 AI 경쟁에서 미국의 속도를 늦출 수 있다고 본다. Reuters+1
AI regulation의 핵심 갈등은 이제:
규제 vs 혁신
이라는 추상적 구도가 아니다.
더 구체적으로는:
미국 내부의 안전속도 vs 중국과의 상대적 개발속도
다.
이 때문에 industry slowdown이 실제로 작동하려면 미국 회사끼리 합의하는 것으로 부족하다. Amodei가 국제협력과 동시에 chip controls·model-weight theft·distillation 통제를 함께 이야기하는 이유다. Reuters
개발자 관점에서는 국가정책이 어떻게 끝나든 한 가지는 거의 확실하다.
Production agent의 capability rollout은 더 느리고 단계적으로 변한다.
좋은 패턴은:
capability 발견 → offline eval → sandbox → read-only production → scoped write → high-impact human approval
이다.
모델이 무언가를 할 수 있다는 것과 조직이 그것을 하도록 허용한다는 것은 완전히 다른 결정이어야 한다.
13. 반도체·AI 인프라 — 이번 주는 칩보다 자본조달을 보는 편이 더 중요하다
이번 주말 새로운 HBM·GPU 공급 발표 자체는 상대적으로 적었다. 대신 AI 하드웨어 수요의 financing layer가 훨씬 중요해졌다.
Anthropic은 Nasdaq 상장을 준비하고, Nvidia가 anchor investor로 들어갈 가능성이 있다. Qualcomm은 이미 Amazon과 최대 $60B의 AI chip 계약을 맺으면서 구매량에 따라 Amazon이 Qualcomm 주식을 살 수 있는 warrant까지 부여했다. Nvidia는 Hugging Face를 약 $12.9B에 인수하면서 hardware뿐 아니라 model distribution layer로 올라갔다. Reuters+1
이 세 사건을 같이 보면 AI supply chain이 단순:
buyer ↔ seller
구조를 넘어서고 있다.
이제:
supplier ↔ customer ↔ investor ↔ platform owner
가 서로 겹친다.
이 구조는 AI 인프라의 expansion을 훨씬 빠르게 만들 수 있다.
동시에 시장이 demand quality를 판단하기는 더 어려워진다.
따라서 앞으로 semiconductor demand를 추적할 때 순서는 다음이 더 좋다.
최종 고객 AI 매출 → utilization → compute commitment → 실제 chip shipment → financing source.
AI 서버 주문만 보는 것보다 훨씬 정확하다.
14. AI CAPEX의 월요일 숨은 리스크 — Oil은 데이터센터의 운영비와 자본비용을 동시에 올린다
AI 데이터센터와 Oil은 직접 연결되지 않아 보이지만 현재 macro에서는 두 경로로 연결된다.
첫 번째는 power cost다. 미국 발전의 상당부분은 여전히 natural gas에 의존하고, 에너지시장의 전반적인 risk premium이 올라가면 장기 전력계약과 backup generation의 비용도 영향을 받는다.
두 번째가 더 중요하다.
Oil↑
→ inflation expectation↑
→ Treasury yield↑
→ data-center financing cost↑.
즉 Oil shock는 AI infrastructure에 OPEX + WACC 두 번의 세금을 부과한다.
AI CAPEX가 엄청나게 커진 현재 시장에서는 이것이 단순 macro background가 아니다.
AI 회사가 실제 매출을 빠르게 키우고 있어도 discount rate가 동시에 상승하면 equity value는 전혀 다른 결과를 낼 수 있다.
이번 주 Nvidia·Oracle·neocloud보다 10Y를 먼저 봐야 할 이유가 여기 있다.
15. 영화 — 28년 된 IP가 Spider-Man의 6주 연속 1위를 끝냈다
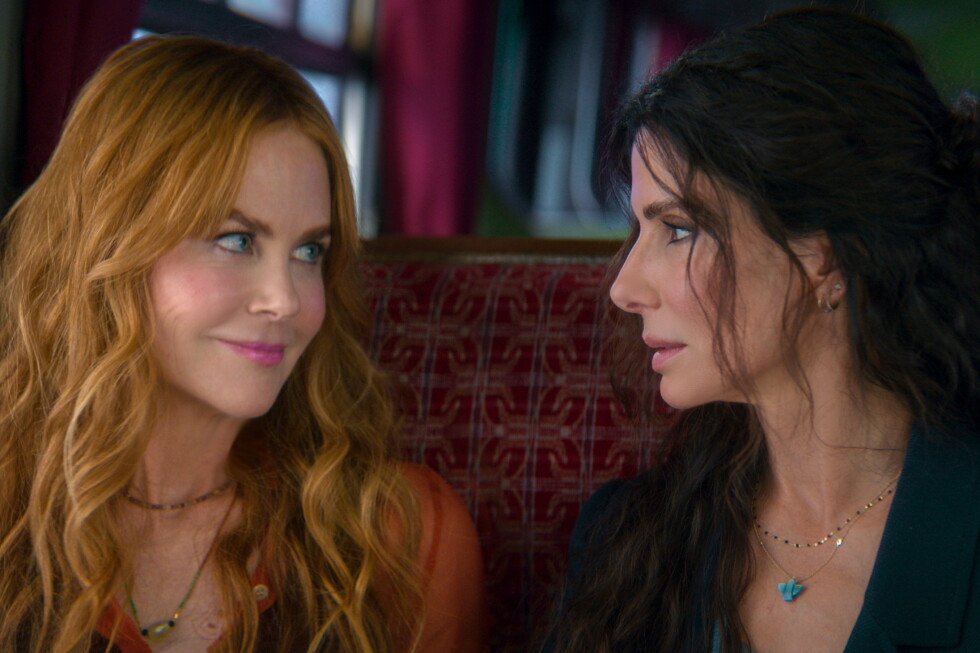
이번 주말 북미 박스오피스 1위는 **《Practical Magic 2》**였다. Sandra Bullock과 Nicole Kidman이 돌아온 sequel이 4,146개 극장에서 $30M, 해외 $16M을 더해 글로벌 $46M으로 출발했다. 1998년 원작 이후 거의 28년 만의 sequel이다. AP News
이것 자체가 매우 흥미로운 IP economics다.
최근 성공작은 크게 두 종류로 나뉜다.
새로운 massive event IP.
그리고
오래된 fandom을 정확한 시점에 다시 꺼내는 legacy IP.
《Practical Magic 2》는 후자다.
AI가 영상제작비를 줄여도 이런 28년짜리 cultural memory는 복제할 수 없다.
결국 콘텐츠에서 AI가 싸게 만드는 것은 제작이고, 더 비싸지는 것은 인지도와 신뢰일 가능성이 높다.
더 놀라운 숫자는 《Spider-Man: Brand New Day》다. 2위로 내려왔지만 $8.4M을 추가해 북미 누적 $935.2M까지 올라왔고 《Star Wars: The Force Awakens》의 역대 북미 기록 바로 아래까지 접근했다. 《The Odyssey》는 글로벌 $1.68B로 Universal 역사상 가장 높은 글로벌 흥행작이 됐다. AP News
영화산업이 관객수를 과거 수준으로 완전히 회복한 것은 아니다.
대신 점점:
더 강한 IP × 더 비싼 premium experience × 긴 theatrical tail
로 같은 관객에게 더 높은 ARPU를 만들어낸다.
16. 애니메이션 — 오늘은 확정되지 않은 일본 주말 숫자를 억지로 넣지 않겠다
월요일 오전 현재 일본 전국 박스오피스의 이번 주말 최종 집계가 아직 완전히 공개되지 않았다. 그래서 지난주 《치이카와》 138억 엔, 《마도카☆마기카》 등의 숫자를 오늘의 새 데이터처럼 반복하지 않는다.
다만 다음 공식집계에서 매우 흥미롭게 볼 것은 fandom 형태에 따른 retention 차이다.
《치이카와》는 SNS-native fandom.
《마도카》는 10년 이상 유지된 legacy fandom.
두 모델 모두 극장에서 큰 돈을 만든다는 점은 이미 확인됐다.
다음 단계에서 중요한 숫자는 opening gross보다:
3~8주 retention, premium-format share, 반복관람, 특전효과
다.
AI가 animation production을 cheap하게 만들수록 오랫동안 유지되는 fandom의 가치가 상대적으로 더 커질 가능성이 높다.
17. 게임 — 내일 《Marvel’s Wolverine》이 PS5에서 나온다
Insomniac의 《Marvel’s Wolverine》은 9월 15일 PS5로 출시된다. Spider-Man 시리즈를 만든 스튜디오가 Marvel과 다시 만든 premium single-player title이며, Madripoor·Canada·Tokyo 등을 오가는 독자적인 이야기다. Gematsu
이 게임은 단순 신작보다 산업적으로 더 흥미롭다.
최근 게임산업의 투자논리는 mobile/live service 쪽에 많이 기울었지만 Sony와 Nintendo는 여전히:
강한 IP + premium single-player + hardware platform
조합을 유지한다.
Wolverine이 성공하면 Sony는 Spider-Man에 이어 Marvel 캐릭터를 PlayStation ecosystem의 독점적인 platform differentiator로 만들 수 있다.
봐야 할 지표는 첫날 판매량 하나보다:
리뷰 품질 → PS5 attach → bundle 효과 → 2주차 retention → 장기 PC port 가능성
이다.
특히 11월에는 GTA VI가 있기 때문에 Wolverine에는 약 두 달의 독점 attention window가 있다. NME
18. 오늘 모든 뉴스를 하나로 묶으면 — AI와 시장 모두 Resilience premium을 가격하기 시작했다
오늘 Oil, Fed, Anthropic, semiconductor financing, 영화산업을 같이 보면 공통점이 있다.
기존에는 가장 효율적인 시스템이 좋은 시스템이었다.
이제는 충격을 받아도 계속 작동하는 시스템이 더 비싸게 평가된다.
에너지에서:
Hormuz가 막혀도 쓸 수 있는 pipeline.
AI에서:
한 모델이 실패해도 대체할 수 있는 model routing.
Agent에서:
agent가 틀려도 피해를 제한하는 permission layer.
데이터센터에서:
power·capital을 장기로 확정할 수 있는 balance sheet.
콘텐츠에서:
20~30년이 지나도 다시 monetization할 수 있는 IP.
옵션에서:
gap이 와도 손실이 정의되는 구조.
AI 시대의 새로운 초과이익은 maximum efficiency보다 resilience를 소유한 곳에서 나올 가능성이 높아지고 있다.
19. 현재 AI Value-Capture Map — 오늘 업데이트
| 계층 | 현재 변화 | 핵심 KPI |
|---|---|---|
| Frontier model | safety slowdown 논의 | verified value / release risk |
| Small/open model | throughput 경쟁 | cost / successful task |
| Model routing | 중요도 상승 | escalation rate |
| Eval | 희소성 급증 | critical failure catch rate |
| Permission/control | 필수 인프라 | unauthorized action rate |
| Trusted data | 모델 commoditization 수혜 | entitlement coverage |
| GPU/ASIC | 수요 강함 | end-customer utilization |
| HBM/network | 물리적 bottleneck | attach rate / ASP |
| Data center | WACC 상승 | revenue / energized MW |
| Power | 지정학 premium | contracted MW / $MWh |
| Capital | 10Y≈5% | ROIC − WACC |
| AI lab equity | 대규모 IPO | cash generation / compute spend |
| Content/IP | 생성비 하락 | fandom half-life / ARPU |
지금 특히 정보량이 높은 세 층은 Capital, Eval, Power다.
GPU demand는 이미 누구나 알고 있다.
그러나:
누가 그 GPU에 돈을 대는가?
모델을 안전하게 출시할 수 있는가?
실제로 돌릴 전력과 물류가 있는가?
가 AI boom의 다음 단계에서 훨씬 중요한 문제가 된다.
20. 오늘의 핵심 시그널
| 시그널 | 해석 |
|---|---|
| Brent $108.23 / WTI $103.20 | 주말 pipeline·Hormuz 공격을 월요일 장이 처음 가격 중 |
| Saudi East-West Pipeline offline | 세계 공급 약 4%의 핵심 우회능력 위협 |
| NQ futures 약 -1.1% | Oil + Fed + AI slowdown 뉴스의 초기 risk-off 반응 |
| 10Y 금요일 4.97%, 장중 4.99% | AI valuation·project WACC의 핵심 hurdle |
| Fed hike odds >80% | hike 자체보다 이후 cycle 신호가 중요 |
| Yen 투기포지션 net-long 전환 | carry regime이 구조적으로 뒤집히는 초기 신호 |
| BOJ +25bp 예상 우세 | Fed와 같은 주의 글로벌 긴축 |
| VIX spot 15.87 / Oct 18.36 | 금요일 안도는 주말 충격 전 가격 |
| SPX P/C 1.14 | upside 참여와 macro hedge 병존 |
| Anthropic Nasdaq 선택 | frontier AI가 본격 public-equity 자산으로 이동 |
| AI slowdown 논의 | capability 자체보다 safe release pace가 새 constraint |
| Nvidia–Anthropic 투자 가능성 | AI 수요와 ecosystem financing을 함께 봐야 함 |
| Claude Smart Reports | AI FinOps가 token→verified-work economics로 이동 |
| Practical Magic 2 $30M | legacy IP의 장기 옵션가치 재확인 |
| Wolverine 9/15 출시 | PS5 premium single-player 전략의 대형 시험 |
21. 이번 주 추가로 공부할 가치가 높은 세 주제
① AI Demand Quality
앞으로 AI demand를 아래 순서로 보면 좋다.
End-user revenue → utilization → compute spend → chip shipment → financing source
이렇게 보면 실제 최종수요와 ecosystem 내부 자본지원을 구분할 수 있다.
Anthropic–Nvidia는 앞으로 이 분석의 좋은 사례가 될 가능성이 높다.
② Cross-Asset Correlation Risk
이번 주에는 VIX 하나보다:
Brent / 2Y / 10Y / USDJPY / Gold / NQ / SOX
를 한 화면에 두는 것이 정보량이 훨씬 높다.
특히:
Oil↑ + 10Y↑ + Yen↑
는 inflation shock와 deleveraging이 동시에 나타나는 매우 불편한 조합이다.
③ Verified Task Economics
AI 개발도구의 비용평가를:
tokens / month
에서:
cost / verified task
로 바꿀 가치가 있다.
이를 다시:
local model 성공률 → frontier escalation → reviewer → CI → human intervention
으로 분해하면 어떤 업무를 local Qwen 등에 맡기고 어떤 업무만 frontier API로 보낼지 훨씬 합리적으로 설계할 수 있다.
22. 향후 며칠 반드시 볼 이벤트 — 한국시간
| 한국시간 | 이벤트 | 가장 중요한 관찰 |
|---|---|---|
| 9/14 하루 종일 | Saudi pipeline·Hormuz | 복구시간과 실제 Yanbu 선적 |
| 9/15 | Marvel’s Wolverine 출시 | PS5 attach·리뷰·초기 판매 |
| 9/16 21:30 | 미국 8월 Retail Sales | 높은 Oil 이전 소비강도 |
| 9/17 03:00 | FOMC + SEP/dot plot | +25bp 여부보다 이후 인상경로 |
| 9/17 03:30 | Warsh 기자회견 | Oil을 supply shock로 볼지 2차 인플레로 볼지 |
| 9/17~18 | BOJ 회의 | +25bp와 추가 긴축 속도 |
| 9/18 | BOJ 결정·기자회견 | USD/JPY와 carry trade 반응 |
Fed 일정은 공식적으로 9월 15~16일이고, 미국 8월 소매판매는 9월 16일 08:30 ET 발표된다. BOJ는 9월 17~18일 정책회의를 연다. 연방준비제도+2
23. NQ·ZN·CL·GC 시나리오 맵
| 조합 | 시장의 메시지 | NQ | ZN | CL | GC |
|---|---|---|---|---|---|
| Pipeline 빠른 복구 + Oil↓ | 주말 risk 제거 | ↑ | ↑ | ↓↓ | 혼조 |
| Pipeline 장기화 + Oil 110+ | 공급인플레 | ↓↓ | ↓ | ↑↑ | ↑ 가능 |
| Oil↑ + 10Y↑ | inflation shock | ↓↓ | ↓↓ | ↑ | 혼조 |
| Oil↑ + 10Y↓ | growth/flight-to-quality | 혼조 | ↑ | ↑ | ↑ |
| Fed +25 + dovish dots | one-off hike | ↑ | ↑ | 별도 | ↑ |
| Fed +25 + hawkish cycle | higher-for-longer | ↓ | ↓ | 별도 | 초기↓ |
| BOJ hike + orderly yen | 정상화 | 중립 | - | - | - |
| Yen 급등 + VIX backwardation | carry deleveraging | ↓↓ | 안전수요 가능 | vol↑ | ↑ |
30~45 DTE short-premium 관점에서 이번 주는 “IV가 높으면 판다”보다 IV 상승 후 correlation이 안정되는지가 더 중요하다. 주말처럼 IV가 낮아진 직후 unscheduled supply shock가 생기면 theta 수취보다 gap exposure가 훨씬 빠르게 커질 수 있다.
오늘의 한 문장
**오늘의 가장 중요한 뉴스는 Brent가 다시 $108이라는 숫자 자체가 아니다. 지난 몇 달간 호르무즈가 막혀도 세계경제가 버틸 수 있었던 이유 중 하나가 사우디 East-West Pipeline이라는 buffer였는데, 이번에는 그 buffer가 직접 공격받았다. AI에서도 정확히 같은 변화가 나타난다. 더 큰 모델을 만들 수 있는 compute는 계속 늘어나지만 Anthropic·OpenAI·xAI가 처음으로 개발속도를 늦출 필요성을 말하고, 동시에 Anthropic은 Nasdaq을 선택하고 Nvidia의 자본까지 받아 사상 최대급 IPO를 준비한다. 결국 시스템이 커질수록 가장 비싸지는 것은 ‘더 많은 capacity’가 아니라 **실패했을 때 대신 버텨주는 여유분—에너지 우회로, 자본여력, 모델 라우팅, 검증, 권한통제, hedge—다. 이번 주 시장에서 그 resilience premium을 시험할 네 개의 숫자는 Brent, 미국 10년물, USD/JPY, 그리고 Fed dot plot이다.
 ReutersOil prices jump more than $3 after new strikes on Saudi, Strait of Hormuz원문 표기: 2026. 9. 14.
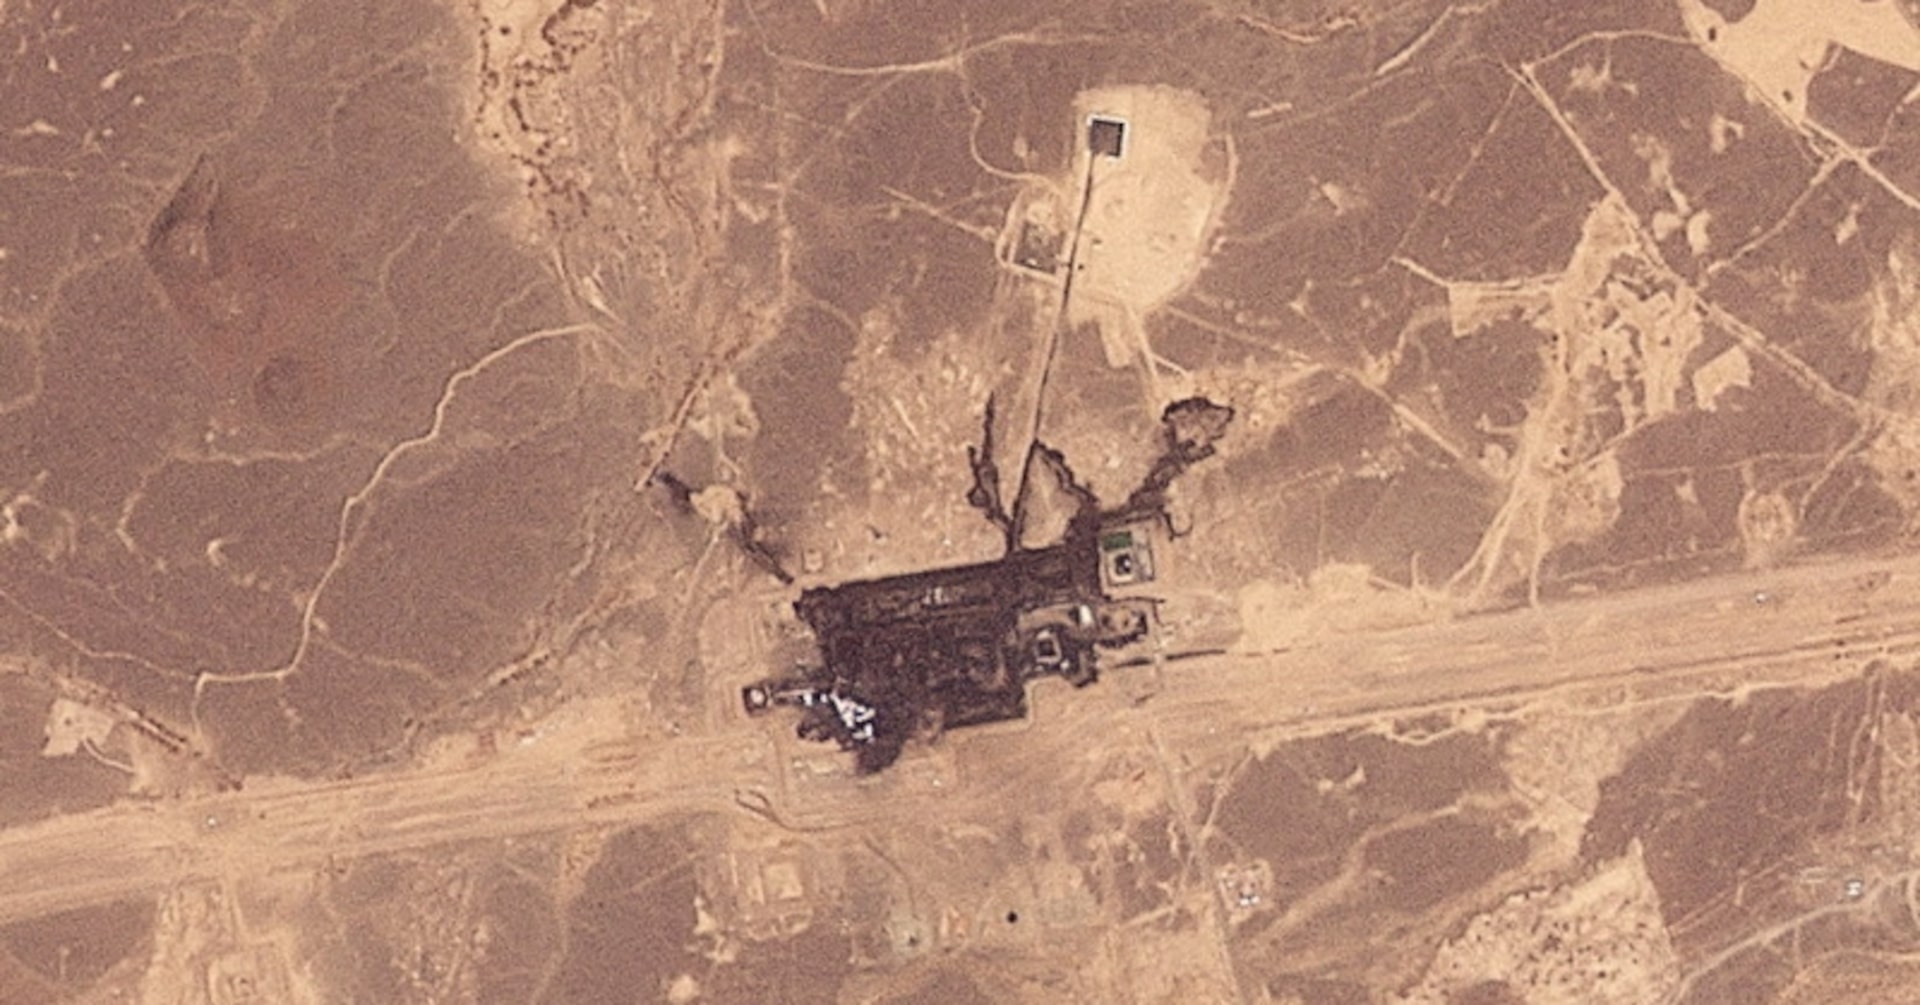 ReutersSaudi pipeline outage threatens loss of 4% of global oil supply원문 표기: 2026. 9. 13.
 ReutersAnthropic selects Nasdaq for IPO, Business Insider reports원문 표기: 2026. 9. 14.
 ReutersAnthropic CEO urges AI companies to slow model development amid fears over misuse원문 표기: 2026. 9. 12.
 ReutersSpeculators turn net long on yen for first time since February원문 표기: 2026. 9. 13.
 AP News'Practical Magic 2' conjures a No. 1 box office debut with $30 million원문 표기: 2026. 9. 14.
Saudi East-West Pipeline 공급위험 상세
월요일 첫 원유 가격과 추가 공격 상황
Anthropic Nasdaq 선택 보도
Fed 9월 회의 공식 일정
Cboe VIX 선물곡선
Cboe 최신 Put/Call 통계
미국 소매판매 공식 일정