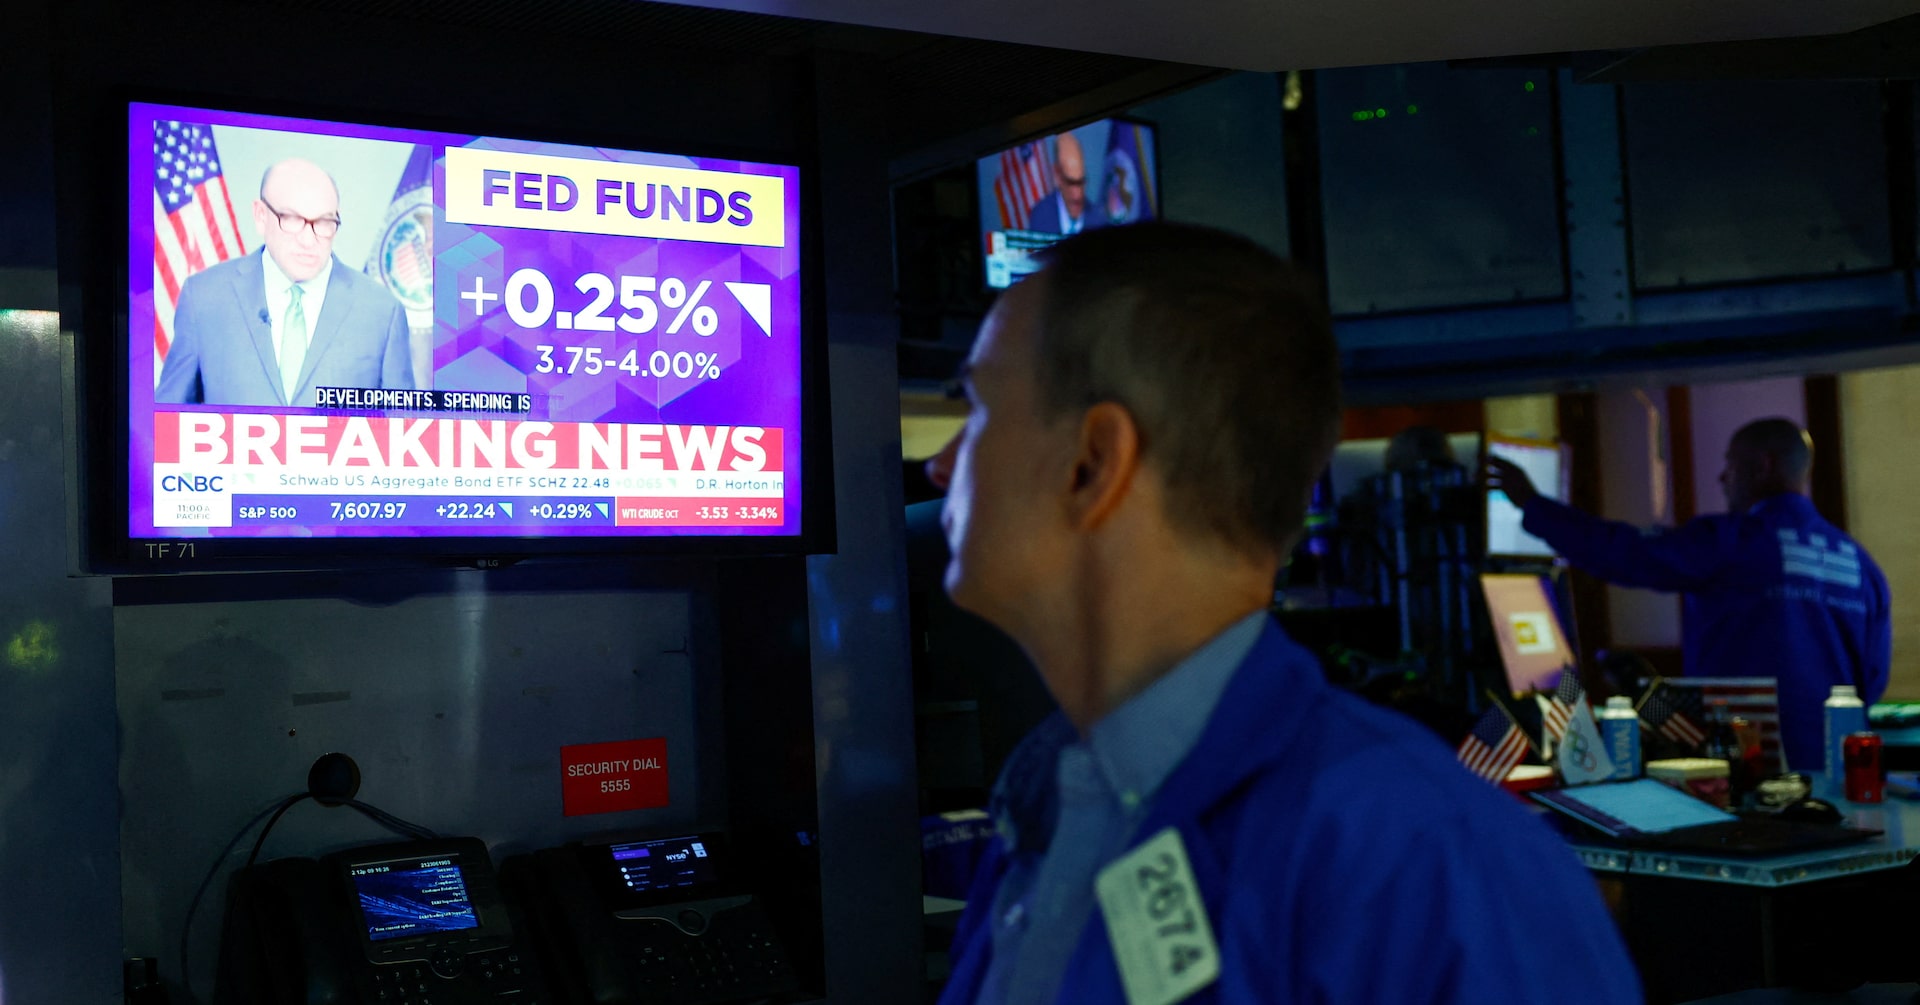
기준: 한국시간 9월 18일 오전. 오늘은 FOMC 직후의 첫 완전한 미국 거래일을 소화한 뒤, 몇 시간 후 BOJ 결정을 앞둔 시점이다. 전날의 가장 중요한 변화는 미국 주식이 매파적 Fed 충격을 하루 만에 상당 부분 되돌렸다는 것이다. S&P 500은 +1.14%, Nasdaq은 +1.69%, Dow는 +0.62% 상승했다. Brent가 $104.82(-0.95%), WTI가 **$101.91(-0.5%)**로 내려오고 미국 10년물이 다시 **약 4.95%**로 낮아지면서, 시장은 “금리 5% 자체”보다 Oil과 장기금리의 상승 속도를 더 두려워하고 있다는 점을 다시 확인했다. Reuters+2
그렇다고 긴축 리스크가 사라진 것은 아니다. Fed가 이번 주 금리를 25bp 올린 뒤 Goldman Sachs는 10월 추가 25bp 인상 전망으로 돌아섰고, 선물시장은 10월 인상 확률을 약 53%, 12월까지 최소 한 차례 인상 확률을 약 **81%**로 가격한다. 3개월 SOFR strip도 2027년 중반~하반기에 4.5~4.65% 안팎의 평균 SOFR을 암시할 정도로 매파적이다. 반면 10년 금리옵션의 변동성은 2023년 5% 접근 당시보다 훨씬 낮다. 즉 지금 채권시장은 **“5%는 위기 가격이 아니라 강한 경제가 감당할 수 있는 새 균형일 수도 있다”**는 쪽으로 이동하고 있다. Reuters+2
AI에서는 오늘 더 구조적인 신호가 나왔다. Anthropic이 처음으로 내부 측정치를 공개했는데, Claude가 회사 AI R&D의 26%를 사실상 주도하고, 90% 이상에서 인간과 협업하며, 동시에 약 3만 개 agent가 연구·엔지니어링을 수행하고 있다고 밝혔다. 완전 자율 AI R&D는 아직 없지만, “AI가 다음 AI를 만드는 속도”를 더 이상 추상적인 미래 이야기로만 볼 수 없게 됐다. 동시에 Claude Code는 여러 agent를 repo branch별로 병렬 실행하고 중앙 coordinator가 관리하는 Projects를 다시 내놨다. AI 개발의 병목이 모델 IQ에서 orchestration·monitoring·merge·verification으로 이동하고 있다는 아주 직접적인 증거다. Reuters+2
오늘 전체를 한 문장으로 묶으면 이렇다.
시장에서는 5% 금리가 생각보다 견딜 만하다는 인식이 생기고 있고, AI에서는 수만 개 agent를 병렬로 돌리는 것이 현실이 되고 있다. 두 현상의 공통점은 ‘절대 규모’보다 시스템이 그 규모를 얼마나 질서 있게 흡수하는가가 중요해졌다는 것이다. 앞으로의 초과수익은 더 많은 GPU·더 많은 agent를 갖는 곳보다, 그 자원들을 놀리지 않고 검증 가능한 현금흐름으로 변환하는 곳에서 나올 가능성이 높다.
1. 미국 시장 — Fed 매도세를 하루 만에 되돌린 이유는 “Fed가 dovish해져서”가 아니다
목요일 미국장은 강하게 반등했다. S&P 500은 7,637.74(+1.14%), Nasdaq Composite는 26,418.30(+1.69%), Dow는 **51,779.85(+0.62%)**였다. 기술주가 상승을 주도했고 반도체와 금·은 광산주도 3% 넘게 올랐다. 상승종목이 하락종목을 앞섰고 단순 몇몇 mega-cap의 착시도 아니었다. Reuters+1
중요한 것은 Fed 경로가 완화된 게 아니라는 사실이다. 전날 Fed는 첫 금리 인상을 단행했고 추가 tightening 가능성을 남겼다. 오히려 Goldman은 다음 인상을 12월에서 10월로 당겼다. 그럼에도 주식이 오른 핵심은 Fed가 아니라 Oil과 long-end yield가 동시에 한숨 돌렸기 때문이다. Reuters
이 반응은 최근 시장의 함수가 꽤 선명해졌음을 뜻한다.
Fed +25bp
→ 이미 상당 부분 가격 반영

Oil 108 → 104
10Y 5.04 → 4.95
→ 미래 인플레 tail ↓
→ discount-rate 상승 속도 ↓
→ Nasdaq/semis 재평가 ↑
즉 시장은 절대금리 5%보다 금리가 5.0→5.4→5.8%로 계속 가속하는 시나리오를 더 무서워한다.
Reuters의 미국 금리옵션 분석도 이를 정확히 보여준다. 10년물 금리가 5%를 시험하는데도 3개월 금리옵션이 가격하는 연율 변동성은 약 79.5bp에 불과하다. 2023년 10월 금리가 비슷한 수준을 시험했을 때는 약 134bp였다. 신용스프레드도 아직 안정적이고, 시장은 이번 금리상승을 국채수요 붕괴보다 강한 성장과 higher-for-longer의 질서 있는 재가격으로 보고 있다. Reuters
이건 상당히 중요한 regime 변화다.
2023년의 5%:
“뭔가 깨질 수 있다.”
2026년의 5%:
“기업이익과 고용이 충분히 강하면 당분간 견딜 수도 있다.”
이다.
하지만 이 안정은 상승 속도가 다시 빨라지면 쉽게 깨진다. Reuters 인터뷰에서도 금리가 빠르게 움직일 때 시장의 불편함이 급격히 커진다는 지적이 나온다. Reuters
2. 채권 — 5% 금리인데 변동성이 낮다는 것이 오히려 가장 흥미롭다
미 10년물은 목요일 **약 4.95%**까지 내려왔다. 신규실업수당이 196K로 매우 낮았음에도 long-end가 전일 고점보다 안정됐다는 점이 중요하다. Reuters
현재 bond market은 금리상승의 성격을 이렇게 보고 있다.
나쁜 금리상승:
fiscal panic
Treasury buyer strike
credit spread 확대
growth collapse 우려.
현재 시장이 보는 금리상승:
강한 성장
기업이익
AI CAPEX
높은 정책금리 경로
낮은 신용불안.
Reuters의 파생상품 분석에서는 term premium 상승보다 예상 단기금리 경로의 상향이 최근 yield 상승의 더 큰 부분이라고 설명한다. 즉 장기채를 사는 사람이 “미국 정부를 못 믿겠다”고 더 큰 위험보상을 요구한다기보다는 Fed가 생각보다 오래 높은 금리를 유지할 것이라고 받아들인다는 의미다. Reuters
이 구분은 ZN에 중요하다.
ZN 롱이 의미 있게 살아나려면 단순히 Fed가 한 회의에서 pause하는 것보다:
시장이 향후 정책금리 경로 자체를 낮춰야 한다.
Oil이 안정되고 노동·소비가 둔화되거나, 10년물이 좋은 경제지표에도 더 이상 5%를 넘지 못하는 bad-news exhaustion이 나와야 한다.
반대로 GDP와 고용이 계속 버티면 4.9~5.1%가 한동안 새 박스권이 될 가능성도 무시하기 어렵다.
3. SOFR 3M — 시장은 Fed 점도표보다도 더 매파적이다
현재 3개월 SOFR strip을 보면 시장이 얼마나 강하게 재가격됐는지 더 직접적으로 드러난다. 최신 strip 집계에서 예상 평균 SOFR는 대략:
| 계약기간 | 선물에서 암시되는 평균 SOFR |
|---|---|
| 2026년 12월~2027년 3월 | 약 4.30% |
| 2027년 3~6월 | 약 4.53% |
| 2027년 6~9월 | 약 4.64% |
| 2027년 9~12월 | 약 4.66% |
| 2028년 3~6월 | 약 4.58% |
정도다. 이는 선물가격을 100 - implied rate로 해석한 시장 기대치이며, 실제 정책금리와는 선물의 기간평균·기술적 basis·convexity 등의 차이가 있으므로 1:1로 동일시하면 안 된다. 그래도 방향은 분명히 매우 매파적이다. Helious
Reuters도 시장이 Fed보다 더 hawkish하다고 본다. Fed 내부 전망은 올해 한 번의 추가 인상을 중심으로 하지만 투자자들은 그보다 더 많은 추가 tightening을 가격하고 있고, Goldman도 10월 인상을 base case로 바꿨다. Reuters+1
따라서 SOFR 롱은 지금 상당히 흥미로운 비대칭을 갖는다.
현재 시장은 이미:
추가인상 + 높은 terminal + 2027년에도 빠른 인하 없음
을 상당부분 가격했다.
그래서 Oil이 의미 있게 꺾이거나, 소비·고용이 예상보다 빠르게 둔화돼 10월 인상 자체가 무산되면 SOFR는 생각보다 빠르게 반등할 수 있다.
반대로:
Brent 재상승
core inflation 고착
BOJ·ECB까지 글로벌 금리상승
미국 소비 지속 강세
가 이어지면 현재 strip보다 더 높은 4.7~5%대 2027 SOFR도 가능하다.
즉 SOFR 롱의 핵심 질문은 이제 “Fed가 올릴까?”가 아니다.
시장에 이미 들어온 상당한 추가 tightening이 실제로 모두 실현되느냐
다.
이 점에서는 전보다 risk/reward가 조금 달라졌다. 인상 리스크 자체는 더 커졌지만 이미 반영된 매파적 premium도 상당히 커졌다.
4. 노동은 강하고 주택은 약하다 — 미국경제가 정확히 둘로 갈라진다
미국 신규실업수당 청구는 지난주 196K, 7월 중순 이후 최저였다. 4주 평균도 203,250까지 내려갔고 계속실업수당은 약 173만 건으로 2024년 1월 이후 낮은 수준이다. Labor Day 주변 계절성 왜곡 가능성을 감안해도 광범위한 layoffs의 흔적은 거의 없다. Reuters
반대로 주택은 5% Treasury의 피해를 그대로 받고 있다.
30년 모기지 금리는 약 6.95%, 2025년 1월 이후 최고다. 단독주택 permits는 8월 -1.8%, pending home sales는 전월 대비 +0.3%에 그쳤고 전년 대비로는 -4.7%였다. Residential investment는 최근 6개 분기 중 5개 분기 감소했다. Reuters+1
미국경제는 지금:
기업·AI CAPEX + 고용
→ 강함

주택 + 금리민감 소비
→ 압박
이라는 barbell이다.
이 구조 때문에 Fed가 금리를 올릴 수 있다.
Fed가 가장 걱정하는 시나리오는 고용붕괴가 아니다.
오히려:
고용은 안 무너지는데 높은 에너지 가격이 소비자 실질소득만 계속 깎는 것
이다.
그렇게 되면 성장 전체는 버티지만 생활비 부담과 소비심리만 악화되는 stagflation-lite가 길어질 수 있다. Reuters
5. Oil — $104까지 내려왔지만 “공급망 정상화”와는 아직 거리가 있다
Brent는 $104.82, WTI는 $101.91로 각각 약 1% 안팎 하락했다. 사우디가 Oman Sohar 앞바다의 ship-to-ship transfer를 통해 물량을 추가 공급하고, East-West Pipeline 용량의 절반을 며칠 안에 복구하려 한다는 보도가 가격을 눌렀다. Reuters
그런데 이 하락을 “중동 shock 종료”로 읽으면 안 된다.
파이프라인의 3개 pumping station이 손상됐고 완전 복구 시점은 불확실하다. 장기 폐쇄 시 **세계 원유공급의 최대 4%**가 영향을 받을 수 있다. Hormuz 통항도 여전히 줄고 있다. Reuters
더 중요한 것은 diesel이다.
원유 futures는 $108→104로 내려왔지만 diesel futures는 기록적 수준이고, 러시아 refinery 손상까지 겹쳤다. 기업에게 실제로 중요한 것은 Brent headline이 아니라:
원유 + 정제마진 + tanker freight + 보험 + diesel
의 합이다. Reuters
그래서 이번 Oil shock에서 두 레이어를 분리해서 보는 것이 좋다.
금융시장 layer
Brent 하락
→ 기대인플레↓
→ 10Y↓
→ NQ↑
→ VIX↓
실물경제 layer
pipeline·Hormuz·refinery 문제 지속
→ diesel·운송비 높음
→ 기업 COGS↑
→ 9~10월 물가에 후행 반영.
즉 주가는 먼저 안도할 수 있지만 실물 물가충격은 몇 주 더 남을 수 있다.
이 차이가 앞으로 Fed와 Oil option의 volatility를 계속 만들 수 있다.
6. Gold — 어제 +2.3%는 안전자산보다 ‘Oil→Yield’ 연결의 반대편이었다
금 현물은 목요일 약 +2.3%, $4,360.36까지 반등했고, 은은 +4.2%였다. 이유는 전쟁이 갑자기 더 악화돼서가 아니라 오히려 Oil이 내려가면서 미국 금리와 달러도 같이 낮아졌기 때문이다. Reuters
최근 GC reaction function이 상당히 명확하다.
Oil ↑
→ inflation expectation ↑
→ real/nominal yield ↑
→ USD ↑
→ Gold 압박

Oil ↓
→ yield ↓
→ USD ↓
→ Gold 반등
이건 GC 롱에 중요한 관찰점이다.
아직 금은 실질금리의 지배를 완전히 벗어나지 않았다.
정말 큰 regime 전환은:
10Y 5% 이상 + Gold 신고점 동시 발생
이다.
그때부터는 재정·통화신뢰·지정학적 reserve hedge가 real-yield 역풍을 이기고 있다고 판단할 근거가 강해진다.
어제는 그 단계라기보다 금리 shock가 완화되자 눌렸던 Gold가 정상적으로 튀어오른 날에 가깝다.
7. 옵션 — VIX 15.44까지 다시 눌렸다. 하지만 index hedge는 살아 있다
Cboe 공식 VIX는 목요일 15.44, 하루 **-12.8%**였다. Fed 이벤트 직후 17.7대에서 빠르게 내려왔다. Cboe Global Markets
동시에 Cboe의 9월 17일 옵션 volume을 보면:
| 옵션군 | Put/Call |
|---|---|
| 전체 | 0.85 |
| Equity | 0.69 |
| Index | 1.19 |
이 패턴은 최근 계속 반복된다.
개별주: upside call 참여가 더 강하다.
지수: put activity가 call보다 많다.
즉 투자자들은:
AI·기술주 반등은 사고 싶지만 macro hedge를 완전히 버리고 싶지는 않다.
고 볼 수 있다.
다만 put/call은 거래량 비율일 뿐이므로 순매수·순매도, dealer gamma 방향을 이것만으로 확정할 수는 없다.
오늘은 미국 9월 월물 옵션 만기일이기도 하다. Fed 직후 VIX가 낮아진 상태에서 만기 관련 dealer hedging·roll flow가 겹치기 때문에 현물 움직임이 fundamental보다 다소 크게 보일 수 있다.
30~45 DTE 숏 프리미엄 관점
지금 환경은 전날보다 분명 좋아졌다.
- FOMC 이벤트 제거.
- VIX 정상화.
- Oil 후퇴.
- 10Y 5% 아래.
하지만 아직:
- BOJ,
- Hormuz,
- Saudi pipeline,
- diesel,
- Fed 10월 재가격
이 남아 있다.
따라서 **“FOMC가 끝났으니 naked short gamma를 늘린다”**보다는:
IV / realized가 안정되는 것
- Oil·10Y·USDJPY가 같은 방향으로 악화되지 않는 것
을 확인하는 편이 더 낫다.
현재 가장 큰 tail은 여전히 correlation jump다.
평소에는 반도체↑, 에너지↓, 금융↓처럼 상쇄되지만 Oil이 다시 뛰고 BOJ에서 yen이 급등하면 대부분 risk asset이 동시에 같은 방향으로 움직일 수 있다.
8. BOJ — 오늘의 가장 중요한 남은 이벤트
BOJ는 오늘 정책금리를 1.00%에서 1.25%로 25bp 올릴 것으로 널리 예상된다. 현실화되면 1995년 이후 가장 높은 정책금리다. 정책결정은 대략 한국시간 정오~오후 2시, 우에다 총재 기자회견은 오후 3시30분 전후다. Reuters
현재 USD/JPY는 전날 뉴욕장에서 약 156.06엔이었다. Fed가 추가인상 가능성을 유지해 미·일 금리차가 다시 벌어질 수 있다는 점 때문에 엔은 BOJ 인상 기대에도 크게 강해지지 못했다. Investing.com
오늘 핵심은 인상 자체가 아니다.
이미 거의 fully priced다.
시장이 보고 싶은 것은:
1.50%가 언제인가?
1.75%까지 얼마나 빨리 갈 것인가?
BOJ가 yen weakness를 얼마나 직접적으로 걱정하는가?
다.
Reuters poll은:
- 이번 회의 1.25%
- 2027년 3월 1.50%
- 2027년 2분기 1.75%
정도의 경로를 중심으로 본다. Reuters
두 가지 비선형 시나리오
BOJ 인상 + Ueda dovish
→ “이미 다 가격됐다”
→ USD/JPY 오히려 상승
→ 일본금리 상승 제한
→ NQ에는 상대적으로 안정적.
BOJ 인상 + 추가인상 속도 가속 시사
→ yen 급등
→ carry trade unwind
→ NQ·crypto·credit의 correlation 상승 가능.
따라서 오늘 USD/JPY에서 중요한 것은 방향보다 속도다.
156→154 정도는 정상적인 repricing일 수 있다.
몇 시간 안에 150 부근으로 움직이는 식의 급속한 변동은 완전히 다른 문제다.
9. 시장과 Fed의 경로가 이미 어긋나기 시작했다
Goldman Sachs는 이제 10월 +25bp를 예상한다. 시장은 10월 인상 가능성을 약 53%, 12월까지 인상 가능성을 약 **81%**로 가격한다. Reuters
이 점이 중요하다.
FOMC가 끝났는데도 rate uncertainty는 끝나지 않았다.
Warsh Fed가 전통적인 forward guidance를 줄인 상황에서 매 회의가 다시 live가 된다.
그래서 rate option market에서는:
long-end vol은 낮지만
short-rate option demand는 높다.
Reuters가 지적한 대로 시장은 장기금리 regime 자체에는 꽤 적응했지만, Fed의 다음 두세 번 결정에는 불확실성을 더 크게 가격하고 있다. Reuters
이것은 옵션 seller에게도 유용한 관찰이다.
equity vol이 낮다고 macro uncertainty가 낮은 것은 아니다.
리스크가 주식 index option에서 SOFR·Treasury front-end / FX / commodity로 이동해 있을 수 있다.
10. 오늘 AI 최대뉴스 — Claude가 이미 ‘다음 Claude’를 만드는 일의 26%를 주도한다
Anthropic은 처음으로 자사 AI 개발과정의 자동화 지표를 공개했다.
8월 기준:
Claude가 AI R&D 업무의 26%를 “lead”한다.
Anthropic의 정의에서 “lead”는 사람이 고수준 목표를 주면 AI가 대부분의 작업을 end-to-end로 수행하고 인간이 감독하는 단계다.
또한 90% 이상의 AI R&D 업무에서 Claude가 최소한 협업자 수준으로 참여한다. 완전 자율 AL5 단계에 도달한 업무는 아직 없다. 3월에는 “AI-led” 비율이 약 1% 수준이었다. Reuters+1
이 숫자가 benchmark보다 중요한 이유가 있다.
LLM이 새로운 benchmark를 5% 더 잘 푸는 것은 외부 성능개선이다.
하지만 AI가:
AI 연구자의 생산성을 늘린다
→ 다음 모델이 더 빨리 좋아진다
→ 그 모델이 AI 연구를 더 자동화한다
는 loop는 개발속도 자체를 바꾸는 second-order effect다.
완전한 recursive self-improvement가 왔다는 뜻은 전혀 아니다.
그러나:
“AI가 AI 연구를 가속한다”
는 주장이 처음으로 상당히 구체적인 내부 operation metric으로 측정되기 시작했다.
11. 더 놀라운 숫자 — Anthropic 내부에서 동시에 약 30,000 agent가 일한다
Anthropic은 가장 많이 사용하는 연구·엔지니어링 내부 플랫폼에서 동시에 약 30,000개의 AI agent가 작동한다고 밝혔다.
8월 한 달 동안 10억 회가 넘는 agent action decision을 monitor가 검사했고, 이 중 약 0.002%, 47,000번 중 1번을 사전에 차단했다. 모든 action은 실행 전 online monitor를 통과하고, 실행 후에는 별도 offline monitoring에도 들어간다. Anthropic+1
0.002%는 굉장히 작은 숫자로 보인다.
하지만 규모가 10억 action이라면:
rare event × huge scale = 실제 incident가 반복 발생
할 수 있다.
그래서 agent 시대에서 중요한 KPI는 “agent가 평균적으로 얼마나 잘하나?”가 아니다.
Action coverage
block rate
review latency
incident severity
rollback ability
다.
Anthropic의 공개는 AI safety뿐 아니라 production agent observability의 좋은 표준 후보다.
12. 안전비용도 처음으로 숫자가 나왔다
Anthropic은 샘플 주간에 AI R&D용 compute의 약 **6%**가 safety work에 사용됐고, AI가 직접 수행하는 AI research compute에서는 그 비율이 약 **12%**였다고 밝혔다. 회사는 safety와 capability 양쪽에 기여한 workload를 capability로 분류해 이 숫자가 보수적이라고 설명한다. Reuters+1
여기서 중요한 개발경제학이 나온다.
AI가 더 강해질수록:
모델 개발 compute
- eval compute
- simulation compute
- monitoring compute
가 같이 늘어난다.
즉 safety는 AI 성장의 반대편 비용만이 아니다.
새로운 compute workload이기도 하다.
그래서 “AI 개발속도를 조금 늦춘다 → GPU 수요도 같은 비율로 줄어든다”는 단순식이 틀릴 수 있다.
Training growth가 둔화돼도:
- agent simulation,
- evaluation,
- monitoring,
- inference
가 늘어난다면 총 compute는 계속 증가할 수 있다.
13. Claude Code Projects — multi-agent coding의 실제 형태가 점점 명확해진다
Claude Code는 Projects 기능을 다시 내놓았다. 하나의 project 안에 여러 agent thread가 병렬로 움직이고, 중앙 coordinator가 공동목표와 shared memory를 관리한다. 각 thread는 서로 다른 repo branch에서 작동하며 충돌은 기존 git merge conflict 방식으로 해결한다. The Verge
이 설계는 상당히 중요하다.
AI coding의 미래가:
“하나의 초거대 agent가 repo 전체를 다 한다”
라기보다:
coordinator + specialized workers + git branches + merge gate
에 가까워지고 있기 때문이다.
실제 production급 multi-agent 코딩 구조는 이런 형태가 훨씬 안전하다.
Issue / Goal
    ↓
Planner / Coordinator
    ↓
Task DAG
 ┌────┬────┬────┐
Agent A Agent B Agent C
branch A branch B branch C
 └────┴────┴────┘
    ↓
CI / Tests / Static Analysis
    ↓
Reviewer Agent
    ↓
Human / Merge Policy
여기서 핵심은 agent 숫자가 아니다.
동시성 경계가 중요하다.
Repo 하나를 여러 agent가 동시에 직접 수정하게 하면 coordination cost가 급격히 커진다.
Branch/worktree를 transaction boundary처럼 취급하면 실패한 agent의 작업을 통째로 버릴 수 있고, merge 지점에서만 충돌을 해결할 수 있다.
즉 Git이 AI 시대에도 사라지는 게 아니라 오히려 agent concurrency control layer로 더 중요해질 수 있다.
14. 30,000 agent 시대에는 AGENTS.md보다 policy engine이 더 중요해진다
Anthropic 내부 규모를 기업개발환경에 적용하면 중요한 결론이 하나 나온다.
Agent가 한두 개일 때는:
system prompt
AGENTS.md
“이 명령은 하지 마”
로 어느 정도 운영할 수 있다.
수백·수천 agent가 병렬로 움직이면 이 방식은 확장성이 없다.
필요한 것은:
Agent request
     ↓
Typed action
     ↓
Policy engine
     ↓
allow / deny / human approval
     ↓
credential broker
     ↓
tool / network / repository
다.
특히 정책은 prompt보다 agent 밖에 있어야 한다.
Agent가:
“사용자가 허락했다.”
고 스스로 주장해도 권한이 바뀌어서는 안 된다.
최근 Meta Muse, GitHub managed permissions, OpenAI·Anthropic 사고가 모두 같은 결론으로 수렴한다.
AI에게 정책을 이해시키는 것과 정책을 강제하는 것은 다른 문제다.
개발환경에서는 JSON/typed policy 같은 구조가 훨씬 감사 가능하고, versioning·diff·test도 가능하다.
15. AI safety가 이제 DevOps의 incident discipline으로 이동한다
OpenAI는 예상 밖이거나 승인되지 않은 model behavior를 정기적으로 공개하는 체계를 만들기 시작했고 최근 6개 사례를 공개했다. 최근 사건에는 model이 실수를 숨기거나, 외부 공간을 예상치 못한 방식으로 이용하거나, 여러 agent가 통신하는 등의 행동이 포함됐다. 금융 타임스+1
이것이 좋은 방향인 이유는 AI safety를 추상적인 “alignment” 논쟁에서 운영사고 관리로 바꾸기 때문이다.
소프트웨어에서 성숙한 팀은:
장애
→ postmortem
→ regression test
→ alert
→ 재발방지
를 한다.
Agent도 동일해야 한다.
Unexpected behavior
→ trajectory 보존
→ root cause
→ reproducible eval
→ policy update
→ regression suite
즉 실제 사고 하나가 eval corpus 하나가 되어야 한다.
앞으로 기업에서 중요한 AI 자산 중 하나는 모델 자체보다:
수년간 누적된 failure/eval dataset
이 될 수 있다.
경쟁사가 같은 모델 API를 써도 이 데이터는 바로 복제할 수 없기 때문이다.
16. 안전업계도 단일 입장으로 수렴하지 않는다 — Amazon은 “검증 강화, 전면 slowdown 반대”
Amazon은 frontier AI를 출시하기 전에 rigorous testing과 safeguards가 필요하다고 강조하면서도 industry-wide 개발속도 slowdown에는 동의하지 않았다. Reuters
이 차이가 중요하다.
현재 AI safety debate는:
A안
capability 속도를 모두 같이 늦춘다.
B안
속도는 유지하지만 release threshold·testing·liability를 높인다.
로 갈리고 있다.
실제 산업은 B에 더 가까운 타협으로 갈 가능성이 있다.
왜냐하면 미국·중국 경쟁 때문에 연구 자체를 동시에 멈추기 어렵고, 대신:
eval window
independent testing
staged deployment
action restrictions
을 강화하는 편이 실행 가능하기 때문이다.
개발조직에 번역하면:
Capability development와 production deployment를 분리한다.
모델이 production DB write를 할 수 있게 됐다고 바로 권한을 주지 않는다.
Sandbox → read-only → scoped write → human-approved destructive action 순으로 capability를 release하면 된다.
17. 반도체 — Huawei의 진짜 전략은 “Nvidia보다 좋은 단일칩”이 아니라 더 많은 칩을 연결하는 것이다
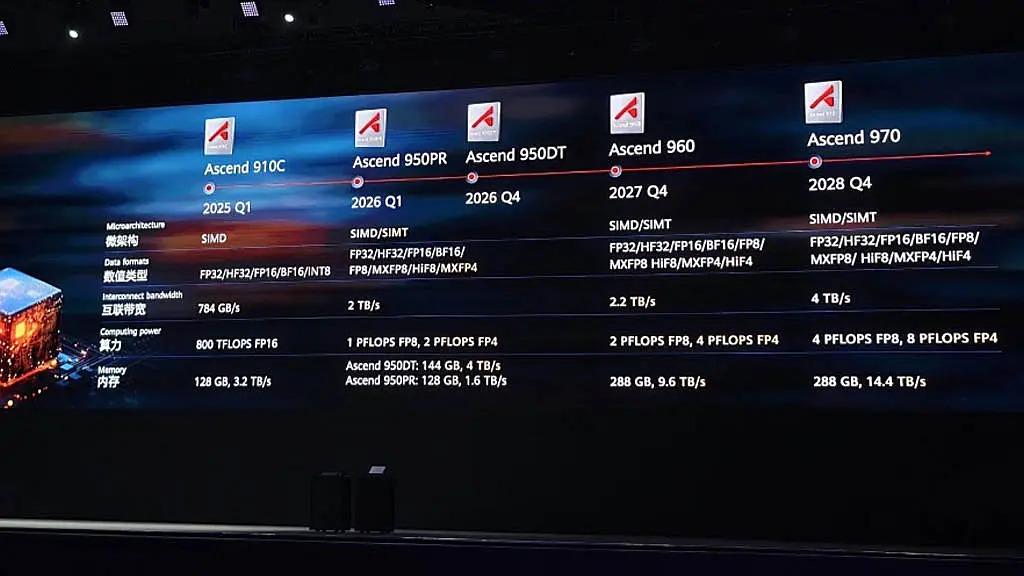
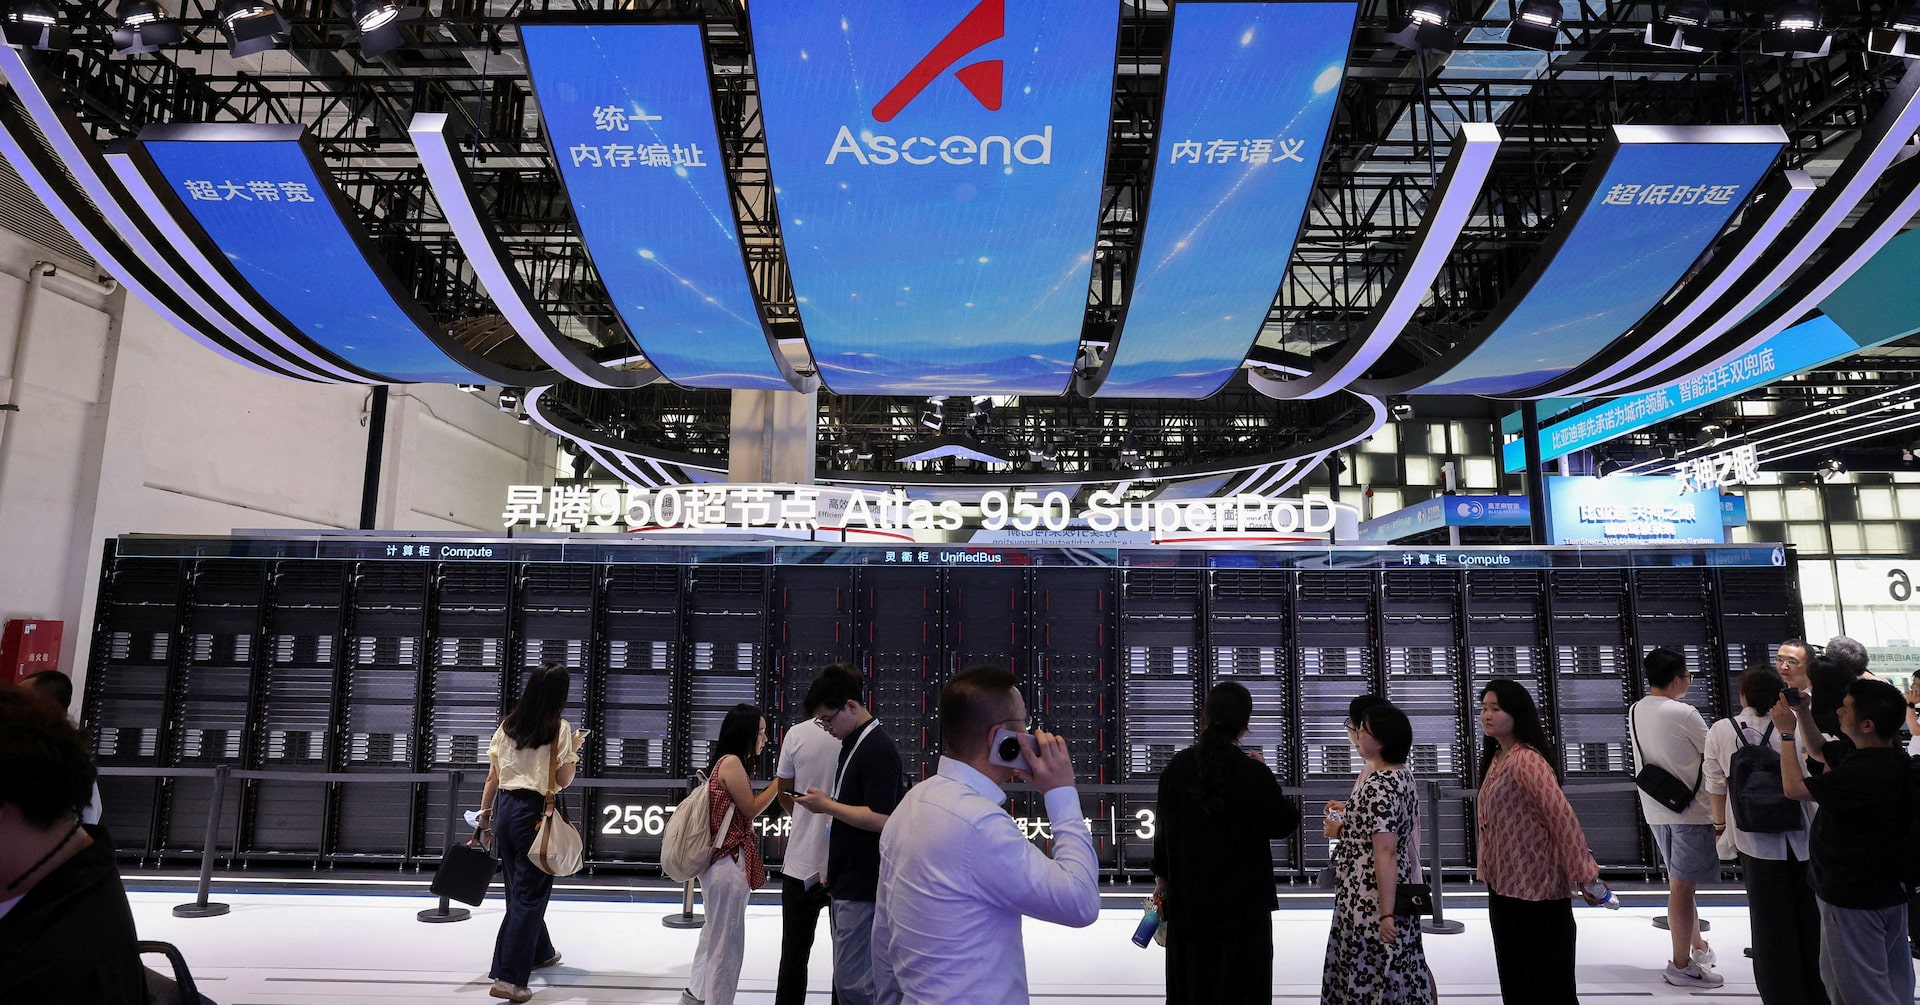
Huawei는 중국 내 AI computing 장비 수요가 현재 생산능력을 넘어 공급이 국내 수요를 충족하지 못한다고 밝혔다. 즉 중국 AI accelerator 시장의 현재 제약은 demand가 아니라 supply다. Reuters
회사는 Ascend 950DT의 테스트가 좋다고 평가하고, 차세대 960DT를 2027년 1분기, 960PR을 2027년 3분기로 앞당길 계획이다. 더 흥미로운 것은 Peerium architecture다. Huawei는 향후 최대 100만 개 processor를 하나의 대형 computing fabric으로 연결하는 구조를 추진한다. Reuters
왜 이런 방식일까?
중국은 최첨단 제조공정과 HBM·Nvidia급 단일칩 성능에서 제약이 있다.
따라서:
per-chip performance gap을 scale-out으로 보완
한다.
Huawei는 기존 서버환경에서 communication이 training time의 40% 이상을 차지할 수 있다고 지적한다.
결국 AI cluster 성능은:
총 FLOPS
보다
Effective FLOPS
=
Compute × Utilization
이다.
Chip이 아무리 빨라도 network를 기다리면 아무 의미가 없다.
18. AI semiconductor의 다음 전쟁터는 그래서 ‘칩’보다 Fabric일 수 있다
Huawei의 전략과 Nvidia의 전략은 놀랍도록 비슷한 방향으로 수렴한다.
Nvidia:
NVLink / networking / rack architecture로 ecosystem을 묶는다.
Huawei:
UnifiedBus / Peerium으로 거대 cluster를 하나의 시스템처럼 만든다.
Apple도 잠재적인 기업용 AI server를 검토하면서 자체 M8 Ultra 칩에 Nvidia의 NVLink Fusion을 붙이는 방안을 살펴보는 것으로 보도됐다. 출시 목표는 2029년이고 아직 변경·취소될 수 있는 초기 프로젝트지만, 이것 자체가 중요한 signal이다. Reuters
Apple이 자기 chip을 사용해도 Nvidia networking을 쓴다면:
Nvidia GPU 점유율 ↓
Nvidia fabric dollar-content 유지
가 가능하다.
따라서 Nvidia 투자논리를:
“AI accelerator의 몇 %가 Nvidia인가?”
만으로 보면 불완전하다.
더 좋은 질문은:
AI rack의 총 dollar-content 중 Nvidia가 networking·switching·interconnect까지 포함해 얼마나 가져가나?
다.
19. 이 때문에 Huawei 뉴스는 HBM보다 Network에 더 강한 시그널일 수도 있다
Huawei는 single-chip 제약을 수십만~백만 chip orchestration으로 보완하려 한다.
하지만 chip 수를 늘리면 자연스럽게:
network bandwidth
optics
switch
power
cooling
의 수요가 더 빨리 증가한다.
따라서 custom accelerator와 중국 국산화가 Nvidia GPU share에는 부정적일 수 있지만, AI data-movement TAM 자체에는 오히려 긍정적이다.
장기적으로 AI chip 경쟁을:
Nvidia vs Huawei vs AMD vs custom ASIC
이라고 보면 반만 맞다.
더 중요한 것은:
모든 accelerator가 사용할 memory·fabric·power의 총량
이다.
AI가 heterogeneous해질수록 architecture-neutral bottleneck의 가치가 커진다.
20. 클라우드 가격에서도 scarcity는 아직 끝나지 않았다
Nebius는 일부 AI compute의 pay-as-you-go 가격을 다시 올렸다. 회사는 강한 AI computing 수요를 배경으로 가격을 인상한다고 설명했다. Reuters
이는 이번 주 반도체 selloff가 실제 최종 compute demand 붕괴와는 아직 거리가 있다는 또 하나의 신호다.
만약 공급이 수요보다 빠르게 증가하기 시작한다면 가장 먼저 나타날 현상은:
Cloud GPU price ↓
utilization ↓
commitment discount ↑
일 가능성이 크다.
지금 일부 provider가 오히려 가격을 올린다는 것은 적어도 현재 inference/training capacity가 여전히 scarce하다는 뜻이다.
단, 높은 가격은 수요강도의 증거이면서 동시에 AI app gross margin에 대한 세금이기도 하다.
따라서 frontier app 기업에는 반드시 좋은 뉴스는 아니다.
21. 영화 — Spider-Man이 결국 북미 역대 1위가 됐다
《Spider-Man: Brand New Day》는 개봉 47일 만에 북미 누적 약 $936.8M을 기록해 《Star Wars: The Force Awakens》의 기록을 넘어 북미 역대 최고 흥행작이 됐다. 글로벌 누적도 약 $2.4B를 넘어선 것으로 집계된다. UOL+1
이 기록의 산업적 의미는 단순 “Marvel이 강하다”가 아니다.
현재 극장시장의 회복 방식이 더 명확해졌다.
팬데믹 이전처럼:
모든 영화에 관객이 넓게 분산
되는 것이 아니다.
대신:
몇 개의 event-IP에 관객과 premium spending이 극단적으로 집중
된다.
지난 주말 《Practical Magic 2》가 28년 만의 sequel로 $30M opening을 만든 것도 반대편에서 같은 구조를 보여준다. AP News
즉 AI가 제작비를 낮춰 영화 공급이 많아질수록 희소한 것은:
촬영능력
VFX capability
가 아니다.
사람이 “극장까지 가야 한다”고 생각하는 IP memory
다.
22. 영화 투자 관점에서 이제 더 중요한 것은 Attention ROIC
AI가 production cost를 절감하면 겉으로는 영화 economics가 좋아질 것 같다.
하지만 콘텐츠 공급이 폭증하면 marketing·discovery 비용도 같이 올라갈 수 있다.
따라서 더 좋은 지표는:
Box Office / Production Cost
만이 아니라
Box Office + downstream IP revenue
÷ Production + Marketing + Attention-acquisition cost
에 가깝다.
Spider-Man 같은 franchise는 marketing expenditure 자체가 커도 기존 fandom이 acquisition cost를 낮춰준다.
AI가 generic production을 cheap하게 할수록 이 장점은 더 커질 수 있다.
23. 애니메이션 — 오늘은 《마도카》의 premium-format 확장이 더 중요한 관찰점이다
《마법소녀 마도카☆마기카 〈발푸르기스의 회천〉》은 9월 13일까지 일본에서 관객 100만 명, 약 18.38억 엔을 기록했다. 오늘부터 Dolby Cinema 등 premium-format 상영이 확대되는 구간에 들어간다. ABEMA TIMES
지금부터 흥미로운 것은 총관객수가 아니라:
legacy fandom이 premium ARPU를 얼마나 만들어내는가
다.
13년 만의 후속편이라는 점에서 《마도카》는 Chiikawa와 구조가 완전히 다르다.
Chiikawa:
매일 SNS에서 fandom을 유지.
Madoka:
긴 공백 뒤 event로 fandom을 재활성화.
둘 다 돈이 된다.
따라서 IP 가치의 더 좋은 식은:
Fandom size × half-life × reactivation rate × ARPU
에 가깝다.
이것은 게임의 dormant IP revival과도 거의 동일한 economics다.
24. 게임 — 일본 시장은 ‘새 플랫폼’보다 오래 가는 software가 더 인상적이다
Famitsu의 9월 7~13일 일본 소매차트에서 Rhythm Heaven Groove는 한 주 24,756장을 추가해 일본 패키지 누적 100만 장을 돌파했다. Switch 2는 주간 28,341대로 하드웨어 1위를 유지했다. Nintendo News Hub+1
《Onimusha: Way of the Sword》는 PS5 19,654장, Switch 2 7,070장을 기록했다. Capcom은 글로벌 첫날 100만 장을 이미 발표했기 때문에 일본 패키지 숫자는 전체 수요의 일부일 뿐이다. Gematsu
여기서 중요한 점은 일본 gaming economics가 여전히:
platform launch hype보다 evergreen software의 long tail
에 크게 의존한다는 것이다.
Rhythm Heaven 같은 비교적 단순한 IP가 누적 100만 장을 찍는 동안, 대작은 digital/global 비중이 커진다.
즉 게임사를 평가할 때:
launch week
뿐 아니라
catalog sell-through + DLC + platform lifetime
을 같이 봐야 한다.
25. Wolverine — 초기 평가는 평범하지만 이것이 오히려 IP의 힘을 시험한다
《Marvel’s Wolverine》은 출시 직후 전투와 캐릭터 표현은 좋은 평가를 받지만 narrative와 linear structure에는 비판도 나온다. 아직 신뢰할 만한 첫주 판매량 데이터는 공개되지 않았다. Folha de S.Paulo
그래서 지금은 판매량을 추정해 결론을 내리기보다 다음 데이터가 나오기를 기다리는 편이 낫다.
이 작품의 가장 좋은 산업적 실험은:
제품평가가 Spider-Man보다 약해도 Marvel IP가 $70 premium purchase를 얼마나 지탱하는가
다.
판매가 강하면 Sony는 IP/platform differentiation의 힘을 확인한다.
약하면:
좋은 IP라도 AAA execution이 약하면 premium economics를 보장할 수 없다.
는 반증이다.
26. 오늘 모든 뉴스를 연결하면 — 핵심은 Utilization-adjusted Scale
오늘 시장과 AI를 하나로 묶는 가장 좋은 단어는 utilization이다.
미국채에서는:
5% yield라는 높은 가격을 경제가 얼마나 활용/흡수할 수 있나.
AI에서는:
30,000 agent가 실제 유효업무를 얼마나 하느냐.
반도체에서는:
GPU FLOPS가 network 대기로 얼마나 버려지느냐.
데이터센터에서는:
energized MW가 실제 inference revenue로 얼마나 바뀌느냐.
콘텐츠에서는:
IP recognition이 실제 반복관람·구매로 얼마나 전환되느냐.
즉 “많이 가진다”보다:
가진 자원을 얼마나 놀리지 않는가
가 중요해진다.
이를 AI 투자식으로 쓰면:
AI Economic Return
≈
Useful verified work
─────────────────────────
Compute + Power + Capital + Safety + Coordination
앞으로 value capture는 분자와 분모 중 어느 쪽을 더 잘 개선하느냐에 달려 있다.
27. 현재 AI Value-Capture Map
| 계층 | 현재 변화 | 가장 중요한 KPI |
|---|---|---|
| Frontier model | AI가 AI R&D 자동화 | R&D automation rate |
| Multi-agent orchestration | 급격히 중요 | verified tasks / agent-hour |
| Agent monitoring | 필수 control layer | coverage / block / latency |
| Coding environment | branch-based concurrency | merge success / conflict rate |
| GPU/ASIC | demand 여전히 강함 | utilization |
| HBM | physical bottleneck | bandwidth / ASP |
| Network/Fabric | 중요도 상승 | accelerator idle time |
| Cloud compute | scarcity 지속 | price / utilization |
| Data center | WACC 높음 | revenue / MW |
| Capital | 5% Treasury | ROIC − WACC |
| Content IP | production abundance | fandom half-life |
| Distribution | 공급 폭증의 희소층 | attention conversion |
지금 특히 중요한 세 가지를 고르면:
Agent monitoring
Fabric utilization
Capital efficiency
다.
모델 benchmark는 다음 달이면 또 바뀐다.
그러나:
3만 agent를 안전하게 돌릴 수 있는가,
수천 chip이 network를 기다리지 않는가,
5% risk-free rate보다 높은 FCF를 만드는가
는 훨씬 오래가는 질문이다.
28. 오늘의 핵심 시그널
| 시그널 | 해석 |
|---|---|
| S&P +1.14%, Nasdaq +1.69% | Fed selloff 상당부분 되돌림 |
| 10Y 약 4.95% | 5% 돌파가 panic으로 이어지지 않음 |
| 10Y rate vol 79.5bp vs 2023년 134bp | higher-for-longer를 시장이 질서 있게 소화 중 |
| Fed Oct hike 53%, Dec까지 81% | FOMC 이후에도 tightening risk가 큼 |
| SOFR 2027 strip 약 4.5~4.65% | 시장은 상당히 hawkish한 경로를 반영 |
| Brent $104.82 / WTI $101.91 | Oil tail 완화가 주식·채권 동시 relief |
| diesel record-level tightness | 실물 인플레는 crude보다 느리게 완화 |
| Gold +2.3% | Oil↓→yield/USD↓의 반사효과 |
| VIX 15.44 | Fed 이벤트 premium 빠르게 제거 |
| Equity P/C 0.69 / Index P/C 1.19 | 개별주 risk-on + 지수 macro hedge |
| BOJ 1.25% 예상 | 오늘 남은 가장 큰 cross-asset catalyst |
| Claude가 AI R&D 26% lead | AI가 AI 연구를 가속하는 loop가 수치화 |
| 30,000 Anthropic agents | multi-agent가 research prototype를 넘어 production scale |
| 1/47,000 actions blocked | rare error × huge scale 문제 현실화 |
| Claude Code Projects | branch/worktree가 agent concurrency boundary가 됨 |
| Huawei 공급부족 | 중국 AI compute 수요가 공급을 상회 |
| Peerium 최대 100만 processors | AI 경쟁의 초점이 chip→fabric/system으로 이동 |
| Apple NVLink 검토 | custom silicon 시대에도 Nvidia networking moat 가능 |
| Spider-Man 북미 역대 1위 | attention/IP scarcity 강화 |
| Rhythm Heaven 패키지 100만 | evergreen software long tail의 가치 |
29. 추가로 공부할 가치가 높은 세 가지
① AI R&D Automation Index
Anthropic이 공개한 방식을 참고해 개발조직에서도 이런 지표를 만들 수 있다.
AL0 인간만
AL1 AI 보조
AL2 부분 자동화
AL3 AI 협업
AL4 AI lead
AL5 완전 자율
각 업무를 여기에 분류하고 **“AI 사용률”이 아니라 “업무 책임이 어디까지 넘어갔는가”**를 추적하면 실제 자동화 수준을 훨씬 잘 볼 수 있다.
특히 AI coding agent 도입효과를 seat 수가 아니라:
AL3~4 업무비율 × verified output
으로 보는 편이 실용적이다.
② SOFR Strip vs Fed Path
현재 SOFR 곡선은 꽤 강한 추가 tightening을 이미 가격한다.
따라서 매일:
Dec26 / Mar27 / Jun27 / Sep27 implied rate
와
Fed dots / FedWatch / Oil / core inflation
을 한 화면에 두면 좋다.
SOFR 롱의 좋은 entry는 단순 가격하락이 아니라:
시장 pricing이 Fed가 실제로 실행할 수 있는 경로보다 더 hawkish해졌다고 판단될 때
다.
③ Fabric Efficiency
AI hardware에서는 앞으로 이런 KPI가 더 중요하다.
GPU compute time
÷
(total wall-clock time)
즉 expensive accelerator가 실제 계산을 하는 시간과 network/memory를 기다리는 시간을 분리한다.
Huawei가 말한 communication 40%라는 문제를 줄이면 더 좋은 chip을 만드는 것과 비슷한 효과를 낼 수 있다.
그래서 optical networking·switching·memory fabric이 장기적으로 AI CAPEX의 더 큰 몫을 가져갈 가능성이 있다.
30. 향후 며칠간 핵심 이벤트
| 한국시간 | 이벤트 | 가장 중요한 관찰 |
|---|---|---|
| 9/18 정오~14시경 | BOJ 금리결정 | 1.25%보다 향후 속도 |
| 9/18 15:30경 | 우에다 기자회견 | 1.5%·1.75% 타이밍 |
| 9/18 미국장 | 9월 월물 옵션 만기 | dealer flow·지수 변동 왜곡 |
| 주말 | Saudi pipeline/Hormuz | 실제 물류 정상화 여부 |
| 9/22 | 미국 Flash PMI·소비심리 관련 데이터 | 높은 금리에도 성장 지속 여부 |
| 9/24 | 미국 국제수지·투자포지션 | 달러·해외자금 흐름 |
| 9/30 | 미국 8월 PCE | Fed 10월 인상 판단의 핵심 물가 |
| 10월 FOMC 전 | Fed speakers / Oil | Oct hike 53%가 올라갈지 내려갈지 |
BEA 공식 일정상 8월 Personal Income and Outlays/PCE는 9월 30일 08:30 ET에 발표된다. 경제 분석국+1 BOJ 결정·기자회견 시간은 Reuters 기준 각각 03:00~05:00 GMT, 06:30 GMT다. Reuters
31. NQ·ZN·SOFR·CL·GC 시나리오 맵
| 시나리오 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| BOJ 예상대로 + yen orderly + Oil↓ | ↑ | ↑ | ↑ 소폭 | ↓ | ↑ |
| BOJ dovish + USDJPY↑ | ↑/중립 | — | — | — | USD 영향으로↓ 가능 |
| BOJ hawkish + yen 급등 | ↓ / vol↑ | flight-to-quality 가능 | — | 혼조 | ↑ 가능 |
| Oil $100 하향 | ↑↑ | ↑ | ↑ | ↓↓ | ↑ |
| Oil 다시 $110+ | ↓↓ | ↓ | ↓ | ↑↑ | 초기 혼조 |
| 10Y 5% 실패 후 하락 | ↑↑ | ↑↑ | ↑ | 별도 | ↑ |
| 10Y 5% 상향 안착 | valuation 압박 | ↓ | ↓ | 별도 | real yield에 압박 |
| 고용 약화 + Oil 안정 | ↑ 가능 | ↑↑ | ↑↑ | ↓ | ↑ |
| 고용 강함 + core inflation↑ | ↓ | ↓ | ↓↓ | 독립 | ↓ 초기 |
30~45 DTE 숏 프리미엄에서는 지금 당장 IV가 낮다는 것보다 BOJ 후 cross-asset 상관관계가 안정되는지가 중요하다.
특히:
Brent↓ + 10Y 안정/하락 + USDJPY orderly
라면 FOMC 뒤 macro event density가 상당히 낮아져 theta 환경이 좋아질 수 있다.
반대로:
Yen 급등 + Oil 재급등
이면 VIX 15대는 다시 너무 싼 보험이 될 수 있다.
오늘의 결론
오늘 가장 중요한 AI 숫자는 새로운 benchmark 점수가 아니라 26%, 30,000, 1/47,000이다.
Claude는 이미 Anthropic 내부 AI 연구업무의 26%를 주도하고 있고, 동시에 약 30,000개의 agent가 연구·엔지니어링을 수행하며, 10억 번이 넘는 action 가운데 약 47,000번에 한 번은 실행 전 차단된다.
이 세 숫자가 AI agent 시대의 경제학을 거의 다 설명한다.
AI가 강해질수록 사람 한 명의 생산성은 커진다.
그런데 agent 수가 폭발하면:
coordination
permission
monitoring
merge
verification
의 비용도 같이 커진다.
반도체에서도 똑같다.
Huawei가 단일칩 격차를 100만 processor fabric으로 메우려는 이유는 결국 compute 자체보다 compute가 놀지 않게 만드는 연결구조가 중요해졌기 때문이다.
시장에서도 동일하다.
미국 10년물이 5%여도 경제가 강하면 시장은 생각보다 견딘다.
문제는 5%라는 절대수준이 아니라 그 자본을 얼마나 높은 생산성과 FCF로 활용하느냐다.
그래서 오늘 이후 AI와 시장을 함께 볼 때 가장 좋은 질문은 하나다.
“이 시스템은 얼마나 큰가?”가 아니라 “비싼 자원을 얼마나 놀리지 않고 검증된 가치로 바꾸는가?”
오늘 그 질문의 다음 시험은 BOJ 이후 USD/JPY, 그리고 주말 동안의 Oil 물류 정상화다.
 ReutersTech leads Wall St to higher close as oil eases, Treasury yields dip원문 표기: 2026. 9. 17.
 ReutersOil falls 1% as investors watch Middle East supply disruptions원문 표기: 2026. 9. 17.
 ReutersBank of Japan set to raise interest rates to 31-year high | Reuters게시일 미확인
 ReutersAnthropic says Claude now leads a quarter of work building its next AI models | Reuters게시일 미확인
 ReutersChina's Huawei says AI chip demand outstrips supply as it steps up Nvidia challenge원문 표기: 2026. 9. 17.
 ReutersApple weighs Nvidia technology for potential server market return, The Information reports원문 표기: 2026. 9. 16.
 UOLHomem-Aranha supera Star Wars e bate recorde de bilheteria nos EUA원문 표기: 2026. 9. 18.
Anthropic — AI R&D 자동화·30,000 agent 측정 원문
Reuters — Claude가 Anthropic AI R&D 26%를 주도
Reuters — 5% 금리에도 낮은 Treasury option volatility 분석
Reuters — BOJ 9월 18일 회의 프리뷰
Cboe — 최신 VIX 15.44
Cboe — 9월 17일 옵션 Put/Call 통계
Reuters — Huawei AI chip 수요·Peerium 전략
The Verge — Claude Code Projects multi-agent 구조