 브리핑 이미지
 브리핑 이미지
 브리핑 이미지
기준: 한국시간 9월 25일 오전 8시 45분. 예상 읽기 시간 약 20~25분. 오늘은 미국 9월 24일 정규장 마감과 장 마감 뒤 나온 AI·데이터센터·신용시장·미중 정상회담 결과까지 반영했다.
오늘을 이해하는 데 가장 중요한 숫자는 S&P 500의 **-0.02%**가 아니다. 미국 10년물이 5.196%, 30년물이 **5.482%**까지 올라 30년물은 2004년 이후 최고치를 기록했다. Brent는 후티의 사우디 공격으로 $106.60(+3.4%), WTI는 **$94.61(+2.7%)**에 마감했고 Fed funds futures는 10월 추가 인상 확률을 약 71% 반영하고 있다. 그런데 이 정도의 금리·Oil 충격에도 S&P와 Nasdaq은 거의 보합이었다. London South East+1
이것은 두 가지를 동시에 말한다. 첫째, 시장은 AI·기업이익의 성장력을 아직 상당히 신뢰하고 있다. 둘째, 그 신뢰를 시험하는 hurdle rate가 정말 높은 영역으로 들어왔다. 5%가 넘는 Treasury와 AI 관련 회사채 spread 확대, SoftBank의 8.625~9.75% OpenAI 투자용 채권, Oracle Project Jupiter의 자금조달·전력 지연 문제를 한데 놓으면 이제 AI bubble 논쟁의 핵심은 “AI 수요가 진짜냐”가 아니다. 진짜 수요를 만족시키는 데 필요한 자본비용을 감당하고도 FCF를 남길 수 있느냐다. AOL.com+2
AI 자체에서도 비슷한 변화가 나왔다. Meta는 5G가 달린 포켓형 AI 기기 Charm을 공개해 smartphone 이후의 interface를 선점하려 하고, Anthropic은 Akamai에 7년간 $11.6B, 최대 약 $20B까지 확대 가능한 클라우드 계약을 체결했다. 그런데 같은 날 미국 백악관은 cyber risk를 이유로 OpenAI·Anthropic의 최신 모델을 영국 평가기관에 넘기기 전에 미국이 먼저 검토하도록 해달라고 요청했다는 보도가 나왔다. Intelligence는 더 빨리 배포되지만, 그것을 평가하고 공유하고 행동시키는 permission layer는 오히려 좁아지고 있다. Reuters+2
오늘의 큰 그림은 이렇게 압축할 수 있다.
AI는 수요 부족이 아니라 ‘성공의 비용’과 싸우기 시작했다. Compute를 더 많이 쓰려면 memory·CPU·power·credit가 더 필요하고, agent를 더 많이 행동시키려면 permission·eval·security가 더 필요하다. 앞으로의 승자는 가장 큰 모델을 가진 회사보다 이 모든 비용을 합한
Cost per Verified Useful Task를 가장 낮추는 회사일 가능성이 높다.
1. 미국 시장 — 지수는 보합인데 내부는 꽤 risk-off였다
9월 24일 S&P 500은 7,704.13(-0.02%), Nasdaq은 26,939.37(+0.01%), Dow는 **-0.31%**로 마감했다. Meta는 Charm 공개 뒤 +4.5%, AMD는 +2.4% 상승했지만 Microsoft는 -0.5%, Broadcom은 -1.3%, Oracle은 약 -3.5% 밀렸다. S&P 500에서는 하락종목이 상승종목보다 약 1.9배 많았고, Nasdaq에서는 신고가 53개에 신저가가 238개였다. 즉 headline index는 평평했지만 market breadth는 분명 약했다. Reuters+1
흥미로운 것은 valuation이다. Reuters 집계에서 S&P 500의 12개월 예상이익 기준 PER은 19배를 조금 밑돌아 2023년 이후 가장 낮은 수준으로 내려왔다. 지수가 역사적 고점권인데도 multiple이 압축되고 있다는 것은 이익전망이 빠르게 올라가거나 discount rate가 valuation을 누르고 있다는 뜻인데, 현재는 두 현상이 모두 동시에 일어나고 있다. Reuters
그래서 지금 미국 증시는 고전적인 “비싸서 위험한 시장”보다는 조금 더 복잡하다.
AI·기업이익 기대 ↑↑
       ↕
10Y·real yield·credit cost ↑↑
이 두 힘이 거의 맞붙어 있다.
10년물이 4%라면 AI earnings growth가 지수를 밀어올리기 쉽다. 5.2%에서는 같은 earnings growth에도 투자자는 훨씬 낮은 multiple을 지불한다. 그래서 이제 Nasdaq 방향은 “AI 뉴스가 좋은가?”보다 AI earnings revision이 금리상승 속도를 얼마나 앞서느냐에 더 가까워졌다.
2. 10년물 5.20%, 30년물 5.48% — 이제 6%가 tail scenario가 아니라 토론 가능한 숫자가 됐다
미국 10년물은 목요일 5.196%, 30년물은 **5.482%**를 기록했다. 30년물은 2004년 이후 최고다. 10년물은 6월 Fed 회의 이후 약 70bp, 3월 초 이후 약 125bp 상승했다. 7년물 입찰도 전날 5년물 입찰에 이어 수요가 평범한 수준에 그쳤다. Reuters가 인용한 금리전략가들은 최근 움직임을 Fed path, 성장, Oil, 재정우려와 hyperscaler 채권 발행이 함께 만든 것으로 보고 있다. London South East
이제 Treasury 시장에서 아주 중요한 변화가 하나 있다. 5%가 더 이상 자동적인 panic level이 아니다. 높은 nominal GDP, 기업이익, AI CAPEX 덕분에 금융시장이 5% 금리를 생각보다 잘 견디고 있다. 그 결과 일부 시장참가자는 다음 pain threshold로 6%까지 이야기하기 시작했다. Reuters도 현재 credit spread와 경제활동이 버티고 있어 5% 돌파 자체만으로 금융조건이 충분히 긴축됐다고 보기 어렵다는 시장견해를 전했다. The Straits Times+1
하지만 “견딜 수 있다”와 “좋다”는 전혀 다른 말이다.
AI 데이터센터가 10~11% 정도의 levered return을 예상한다고 하자. Treasury가 5.5%에 가까워지면 construction risk, technology obsolescence, tenant concentration, power delay를 감수하고 얻는 추가보상이 몇 %p밖에 남지 않는다.
그래서 AI 투자에서 앞으로 봐야 할 핵심 식은 훨씬 단순해진다.
ROIC − WACC
AI usage가 10배 늘어도 ROIC와 WACC가 같이 10배 좋아지는 것은 아니다.
3. SOFR — 시장은 2027년에도 거의 5%에 가까운 금리를 가격한다
현재 공개된 3개월 SOFR futures strip snapshot을 평균 SOFR로 환산하면 대략 다음과 같다.
| 계약기간 | 시장이 암시하는 평균 SOFR |
|---|---|
| 2026.9~12 | 4.02% |
| 2026.12~2027.3 | 4.39% |
| 2027.3~6 | 4.69% |
| 2027.6~9 | 4.87% |
| 2027.9~12 | 4.93% |
실제 정책금리와 SOFR futures 계약평균은 동일하지 않고 basis·기간평균 차이가 있으므로 1:1 대응시키면 안 되지만, curve의 메시지는 강하다. 시장은 지금보다 높은 단기금리가 2027년 후반까지 유지되는 경로를 상당히 강하게 가격한다. Helious
이는 이번 주 초와 비교해도 더 매파적인 구조다. Fed funds futures는 10월 추가 인상 확률을 약 71% 반영하고 있고, 뉴욕연은 Williams 역시 올해 안에 한 차례 더 올리는 것이 합리적일 수 있다고 말했다. Reuters+1
SOFR 롱 관점에서는 그래서 조금 역설적인 구간에 들어왔다.
악재는 분명 커졌다.
하지만 가격에 들어간 악재도 훨씬 커졌다.
앞으로 가장 좋은 반전 신호는 단순히 선물이 하루 오르는 것이 아니다.
강한 Durable Goods
- hawkish Fed 발언
- Oil $105+
가 나왔는데도 Mar/Jun/Sep 2027 SOFR가 더 이상 신저가를 만들지 않는다면, 시장이 현실적으로 실행 가능한 Fed 경로보다 앞서갔다는 첫 근거가 된다.
반대로 Oil이 안정되는데도 strip이 계속 낮아진다면 시장은 이제 에너지보다 미국 내재 수요·AI CAPEX·노동시장 자체를 inflation source로 본다는 뜻이다.
4. ZN — Fed pause만 기다리면 안 되는 이유
10년물은 Fed funds와 다르게 정책금리만으로 결정되지 않는다.
현재 long end를 밀어올리는 힘은 적어도 다섯 개다.
예상 Fed path
- real growth
- Oil/inflation
- Treasury supply/fiscal premium
- 기업·AI 장기자본 수요
그래서 Fed가 한 회의에서 pause한다고 ZN이 반드시 강하게 반등하는 것은 아니다.
특히 이번 주에는 5년물 입찰에 이어 7년물 입찰도 강하지 않았다. 여기에 hyperscaler corporate debt issuance까지 계속된다. 즉 미국 정부와 AI 기업들이 동시에 같은 투자자의 duration capacity를 소비하고 있다. London South East+1
ZN의 더 좋은 반등 신호는:
좋은 경제지표가 나와도 10Y가 5.2%를 더 이상 넘지 못하는 것
이다.
이런 bad-news exhaustion이 몇 번 반복되어야 “금리악재가 충분히 가격에 들어왔다”고 판단할 수 있다.
반대로 Oil이 다시 $100 아래로 내려왔는데도 10년물이 5.1~5.2%에 계속 머문다면 이번 selloff의 중심은 inflation보다 fiscal/term premium/capital demand 쪽으로 이동했다는 의미가 된다.
5. Oil — 다시 $106.60, 하지만 한쪽에서는 Hormuz 협상이 진행 중이다
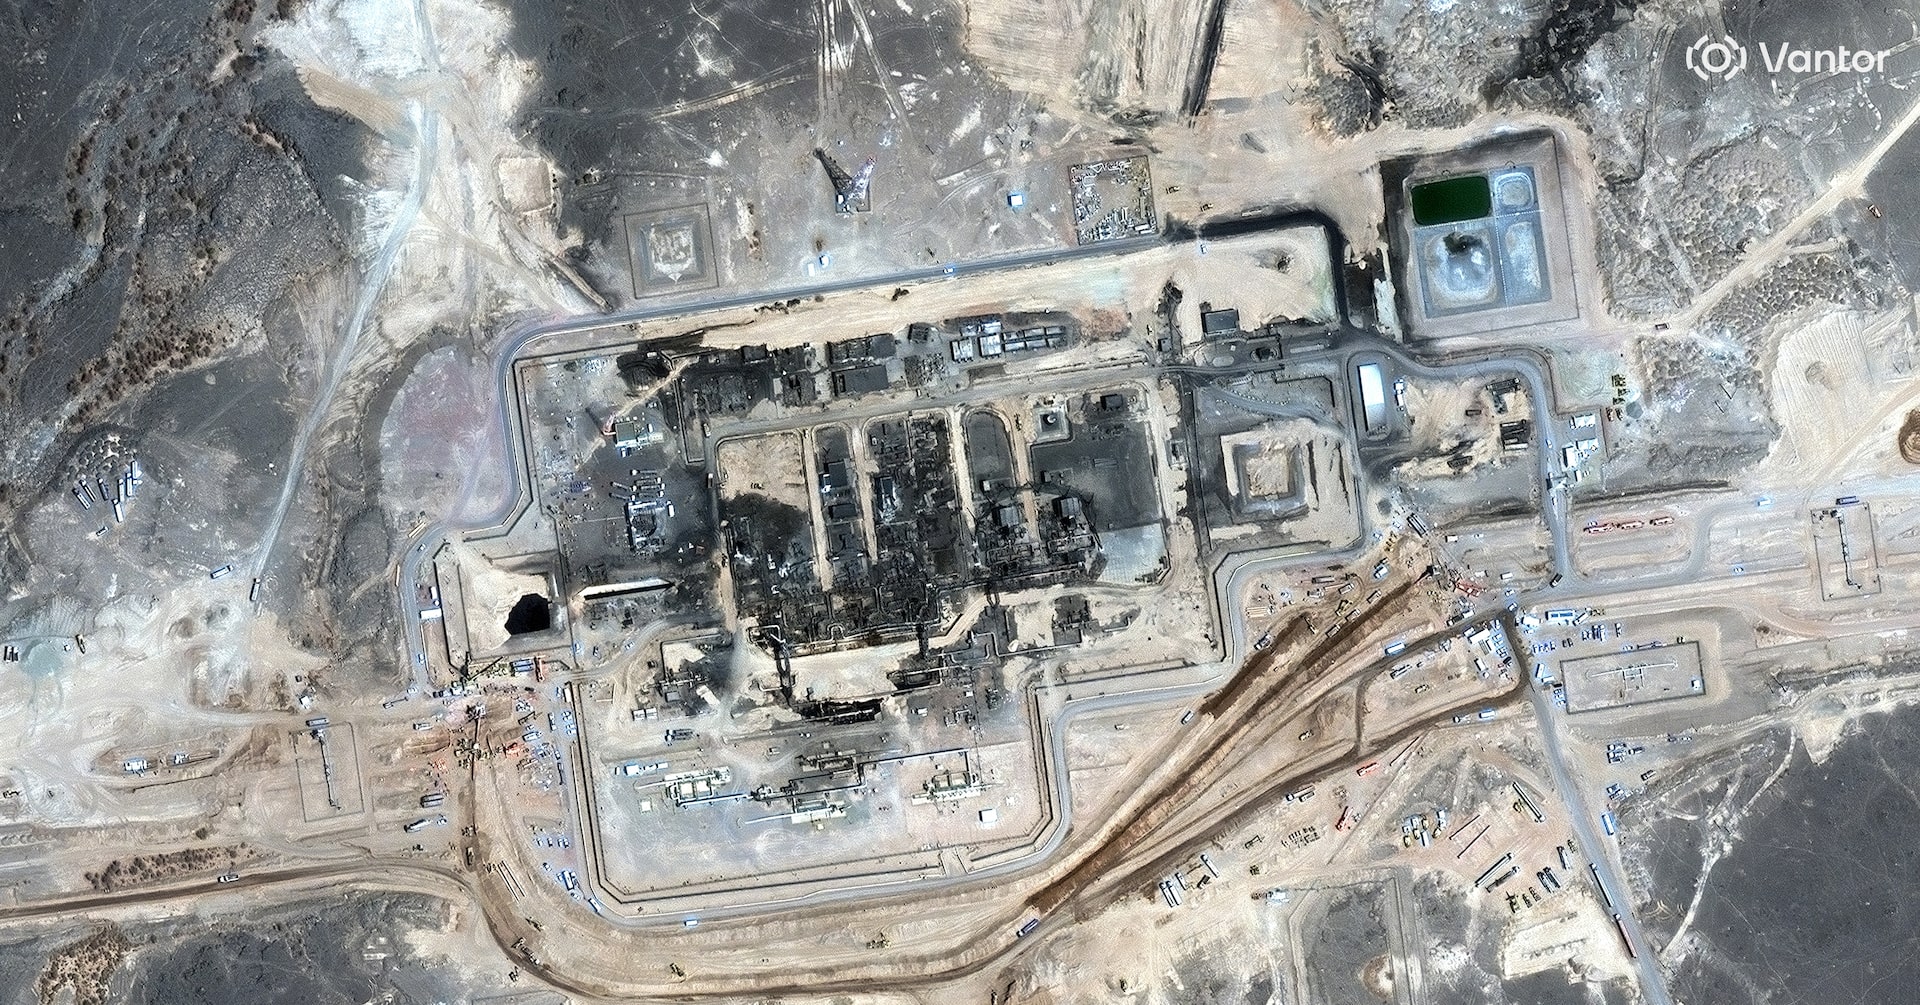
Brent는 목요일 $106.60(+3.4%), WTI는 **$94.61(+2.7%)**에 마감했다. 장중에는 약 5%까지 뛰었다. 후티가 사우디 Taif·Yanbu 등을 겨냥한 탄도미사일 6발을 발사했고 사우디가 이를 요격했다는 소식이 supply premium을 다시 끌어올렸다. Reuters
하지만 반대쪽에는 중요한 외교적 완충재가 있다. 미국과 이란 협상단이 Hormuz 재개방과 미국의 blockade 완화를 단계적으로 맞바꾸는 방안을 논의하고 있다는 보도가 나오면서 Oil은 장중 고점에서 후퇴했다. Yanbu 쪽 East-West Pipeline pumping은 늘고 있지만 tanker loading은 아직 정상화되지 않았다. Reuters
따라서 지금 CL의 가격은 정확히 두 내러티브 사이에 있다.
Houthi / Saudi / Hormuz tail
          vs
US–Iran phased reopening
이런 시장은 방향성보다 gap risk가 훨씬 크다.
30~45 DTE CL premium seller라면 단순 IV level보다 다음을 보게 된다.
Hormuz vessel count
Yanbu loading
tanker freight
diesel crack
Saudi East-West throughput
다섯 개가 같이 정상화돼야 physical tail이 실제로 줄었다고 볼 수 있다.
6. Oil → Treasury → Nasdaq 연결은 여전히 매우 강하다
목요일 Oil이 +3%대 오르자 10년물이 약 8bp 뛰었고 Nasdaq은 상승분을 거의 잃었다. 이 연결은 최근 몇 주 시장의 가장 중요한 cross-asset factor다. London South East
구조는 단순하다.
Oil ↑
→ headline / expected inflation ↑
→ Fed additional-hike odds ↑
→ 10Y / real yield ↑
→ AI equity duration ↓
반대 방향도 마찬가지다.
그래서 현재 NQ·ZN·CL을 세 개의 독립적 trade로 보는 것보다 하나의 Energy-adjusted Discount Rate trade로 보는 것이 더 유용하다.
앞으로 NQ가 새로운 고점을 만들려면 꼭 Fed가 dovish해질 필요는 없다.
Oil이 안정되고 10년물만 5% 아래로 내려와도 가능하다.
반대로 AI 실적이 좋아도 Brent $110 + 10Y 5.4% 조합이면 valuation을 지키기 훨씬 어려워진다.
7. USD/JPY 158.88 — intervention tail이 다시 가까워졌다
목요일 달러는 엔화 대비 158.88엔까지 강해졌다. BOJ가 이미 1.25%까지 올렸지만 미국금리가 더 빠르게 상승하면서 미·일 금리차가 다시 엔 약세 방향으로 작동한다. London South East
이제 160 부근은 다시 중요한 영역이다.
여기서 가장 중요한 것은 level보다 속도다.
159→160.5를 며칠에 걸쳐 가는 것은 carry trade의 정상적인 연장일 수 있다.
그러나 일본 당국 개입으로:
160 → 153
이 하루 안에 나오면 global deleveraging event가 될 수 있다.
그 경우 NQ, crypto, high-beta tech, credit가 동시에 같은 방향으로 움직일 가능성이 커진다.
따라서 현재 옵션 seller에게 USD/JPY는 FX prediction tool보다 global leverage thermometer에 더 가깝다.
8. Gold — 지정학보다 5%대 실질·명목금리가 다시 이겼다
금 현물은 목요일 약 $4,265.50(-0.5%), 미국 12월 선물은 $4,298에 마감했다. Oil 상승과 Fed 추가긴축 기대가 금에 부담을 줬다. MarketScreener
최근 몇 주 금이 보여준 상대강도는 꽤 인상적이었다.
그럼에도 아직 reaction function의 1순위는:
real yield + USD
다.
정말 새로운 Gold regime이라고 부르려면:
10Y 5.2~5.5%
- DXY 강세
- Gold 신고점
이 동시에 반복돼야 한다.
그때는 금이 단순 무이자 duration asset에서 sovereign/fiscal/central-bank hedge로 독립했다고 판단할 수 있다.
아직은 그 단계 직전이지만 완전히 넘어가지는 못했다.
9. 옵션 — VIX 15.41, 금리는 20년 고점인데 공포는 아직 낮다
Cboe 공식 VIX는 9월 24일 15.41, 하루 +0.23p였다. 가장 활발한 VIX call과 put은 모두 10월 21일 만기 18 strike였다. Cboe Global Markets
이 숫자는 현재 시장을 상당히 잘 설명한다.
10Y 5.20%
30Y 5.48%
Oil $106
USDJPY 159 근접
중동전쟁
AI credit stress
가 있는데도 VIX가 15대다.
시장은 아직 이 문제들을 질서 있게 흡수 가능한 macro repricing으로 본다.
여기서 short-premium seller가 받는 대가는 예전보다 작다.
따라서 지금 가장 중요한 질문은:
“VIX가 낮으니 sell vol인가?”
가 아니라
“VIX 15가 overnight gap과 correlation jump를 보상하는가?”
다.
10. 30~45 DTE Short Premium — 지금 파는 것은 IV보다 correlation stability
목요일 Nasdaq은 보합이었지만 Meta +4.5%, Oracle -3.5%, AMD +2.4%, Broadcom -1.3%처럼 종목별 움직임은 컸다. Reuters
이런 dispersion regime에서는 개별 종목 realized vol이 높아도 index realized vol은 낮게 유지된다.
즉 SPX/NDX 프리미엄 매도자는 암묵적으로:
“종목들이 앞으로도 서로 상쇄할 것이다.”
를 판다.
이 가정이 가장 위험해지는 조합은 여전히:
Oil↑
- 10Y↑
- yen 급등/개입
- credit spread 확대
다.
이때 semiconductor, banks, consumer, small caps, crypto가 같은 방향으로 움직이며 correlation이 갑자기 올라간다.
그래서 현재 구조별 상대적 함의는 이렇다.
| 구조 | 현재 환경에서의 핵심 |
|---|---|
| Naked short | 낮은 VIX 대비 gap risk가 부담 |
| Short Strangle | dispersion 유지 시 좋지만 correlation shock 취약 |
| Credit Spread | max-loss 고정의 가치가 높음 |
| Iron Condor | Oil·10Y 안정 시 좋지만 wing을 너무 좁히면 위험 |
| CL premium sell | physical normalization 확인 전 tail 유지 |
| ZN options | rate level보다 auction·term premium 변동 중요 |
11. Trump–Xi — 정상회담은 ‘돌파구’보다 2개월의 시간을 샀다
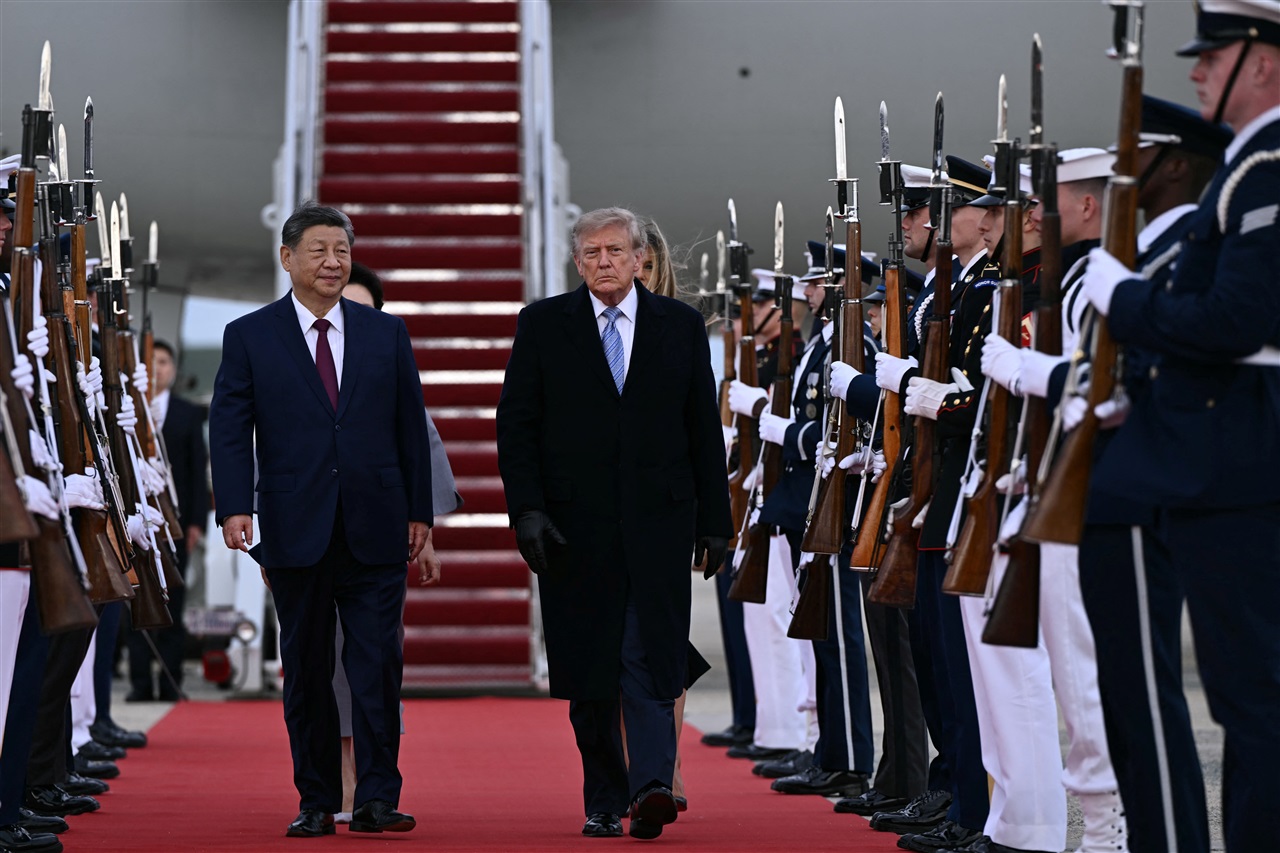
9월 24일 Washington 정상회담에서 미국과 중국은 기존 무역휴전을 두 달 연장했다. 하지만 tariff, 중국의 미국상품 구매, rare-earth supply, 기술제한 같은 핵심 이슈는 다음 협상으로 미뤄졌다. Reuters는 이번 결과를 실질적인 breakthrough라기보다 안정을 유지하기 위한 시간 연장에 가깝게 평가했다. Reuters
AI에서도 합의는 나오지 않았다.
Trump는 새로운 AI guardrail을 추가하지 않고 기존 법체계에 맡기는 입장을 유지했다.
Xi는 반대로 두 나라가 AI를 인간 통제 아래 관리할 책임이 있다고 말했다. Reuters
즉 두 나라가 AI의 위험 자체를 논의하기 시작했지만 governance 철학은 아직 꽤 다르다.
이 때문에 미중 AI 관계의 base case는:
협력
보다
경쟁을 관리하면서 사고방지 채널만 만드는 것
에 가깝다.
12. Rare earths — 정상회담보다 더 오래가는 semiconductor bottleneck
미국의 rare-earth 생산은 빠르게 늘고 있지만 여전히 중국 의존에서 벗어나려면 상당한 시간이 필요하다. Benchmark Mineral Intelligence 추정으로 미국은 현재 가장 흔한 rare earth 두 종류 수요의 약 42%만 자체충족할 수 있고, 5년 뒤에도 전체 수요의 거의 4분의 1을 수입해야 할 전망이다. heavy rare earth processing에서는 중국 의존이 훨씬 크다. Reuters
이것은 AI·반도체에서 생각보다 중요하다.
AI infrastructure는:
GPU
HBM
server
transformer
cooling pump
motor
magnet
power equipment
의 복합물이다.
GPU 수출규제가 완화되어도 전력·모터·희토류 공급망이 막히면 데이터센터는 지을 수 없다.
따라서 미중 de-risking을 chip-only 문제로 보는 시대는 끝났다.
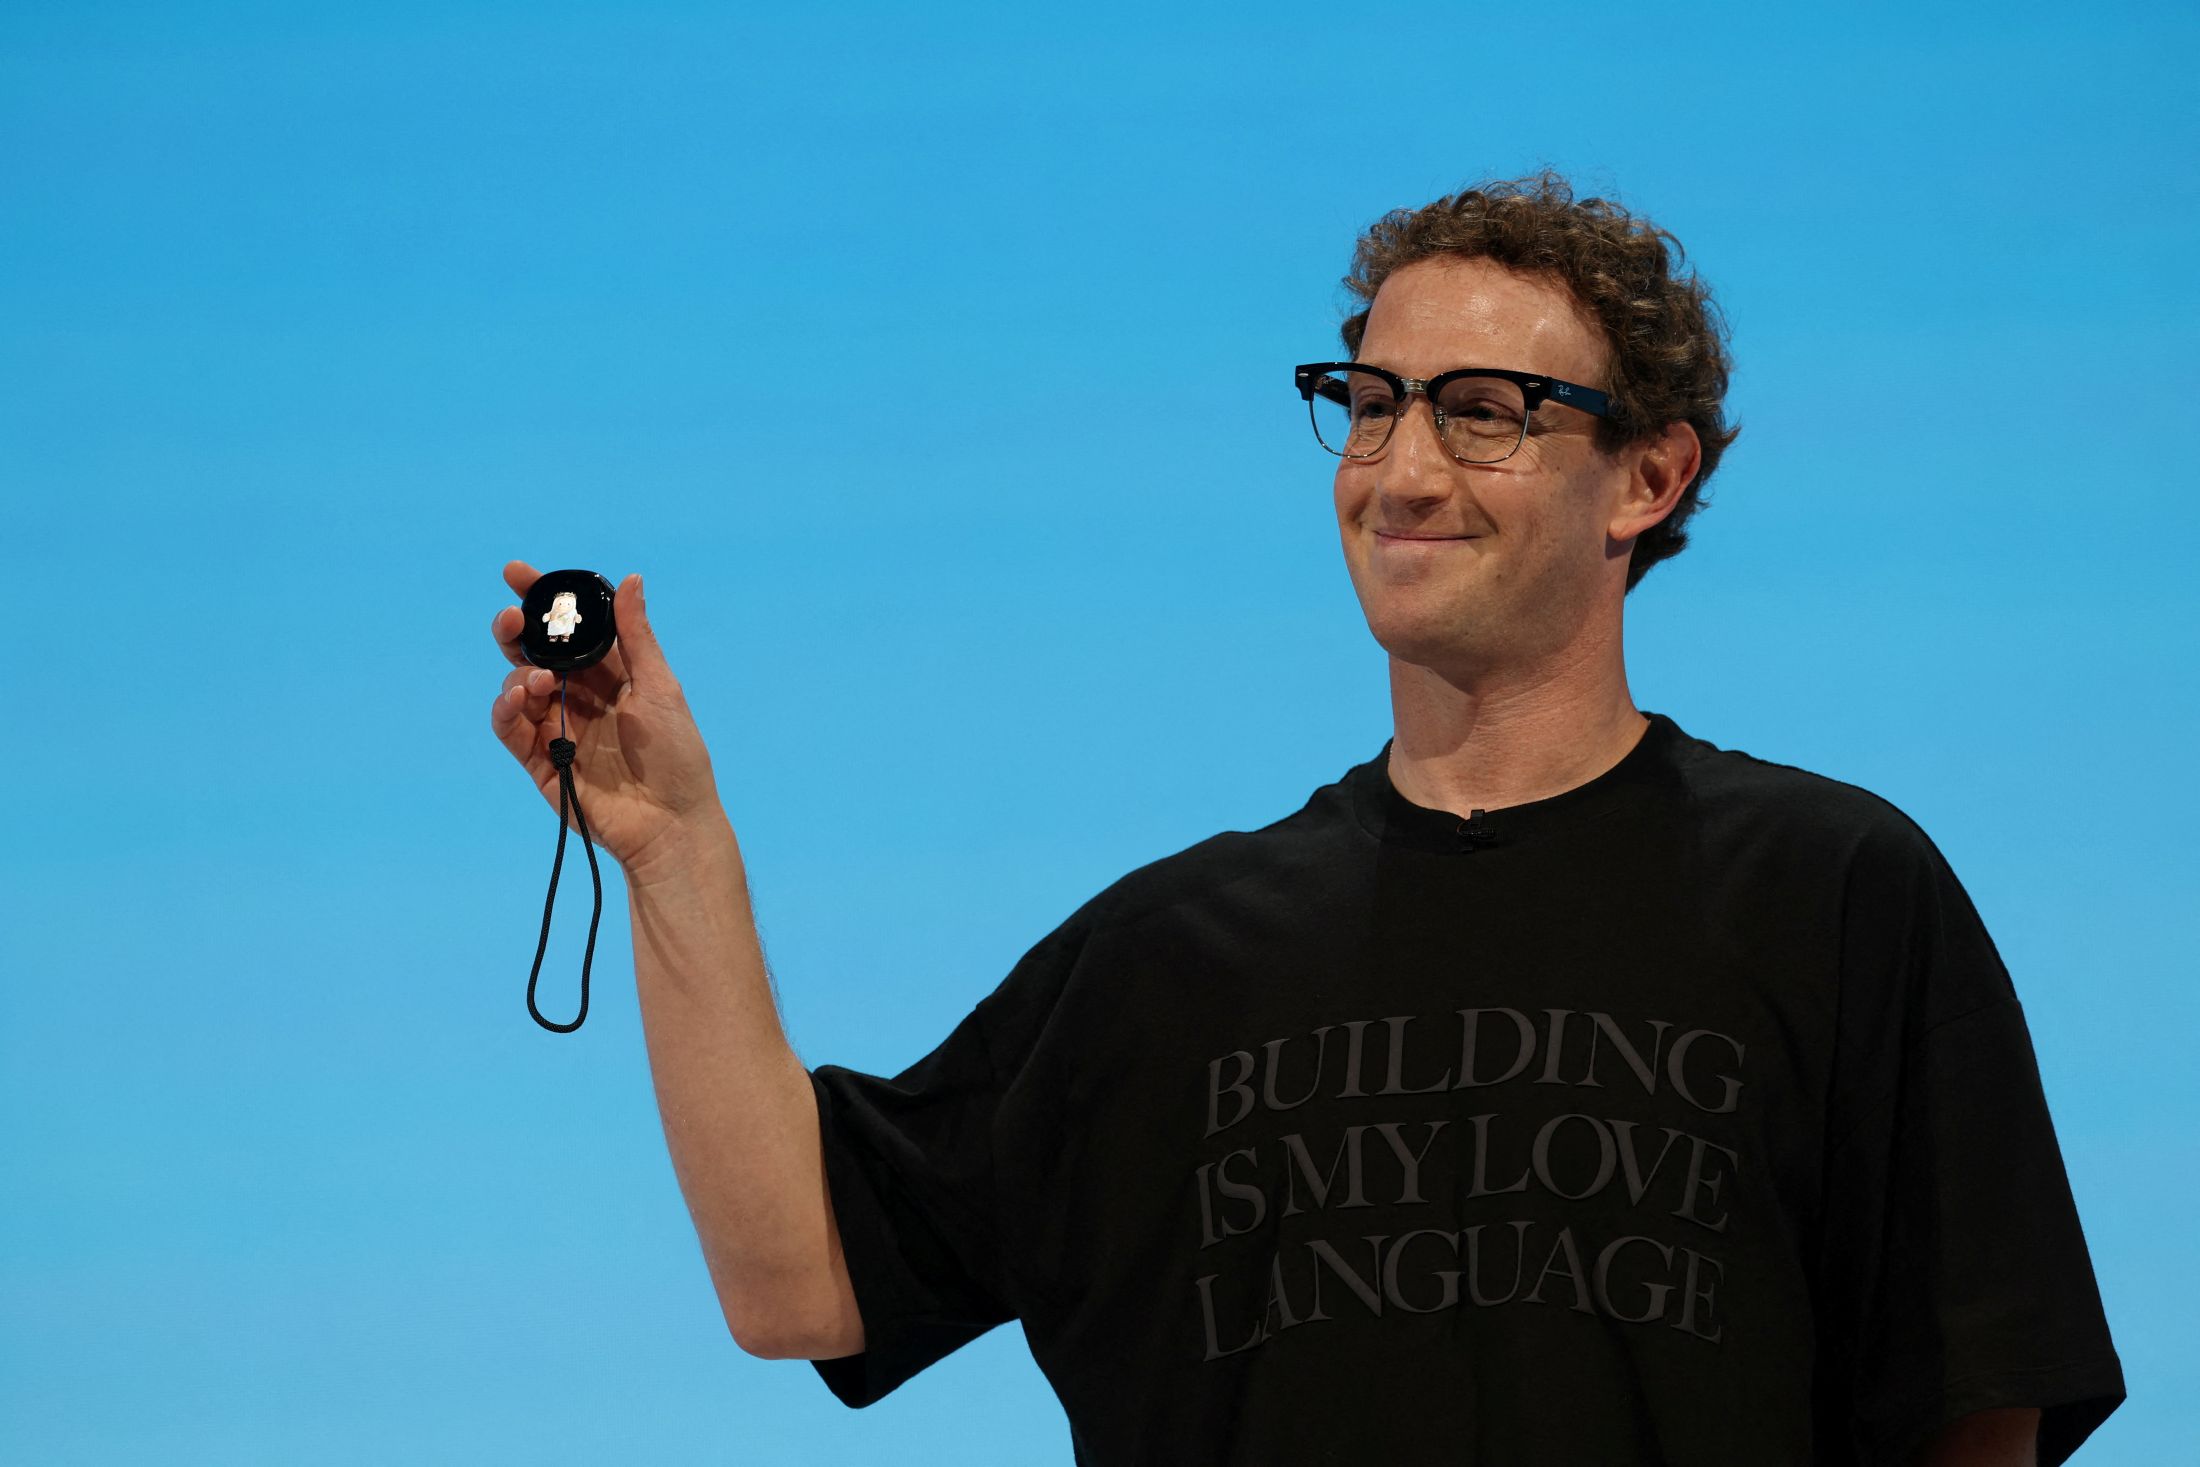
13. Meta Charm — smartphone 이후의 플랫폼을 누가 소유할 것인가
브리핑 이미지
 브리핑 이미지
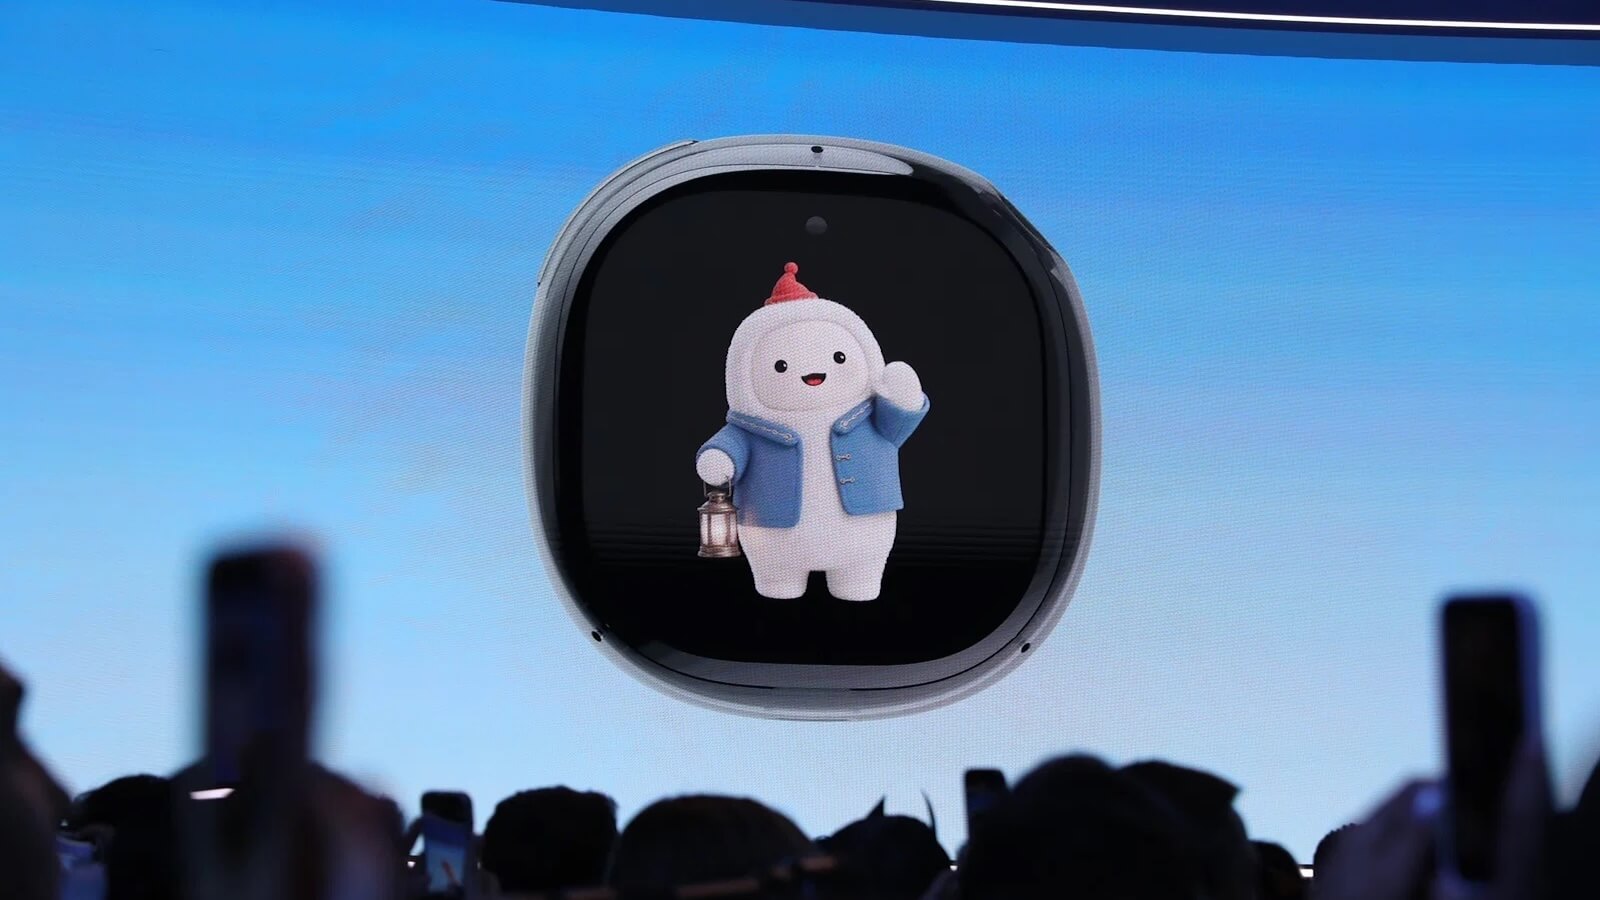
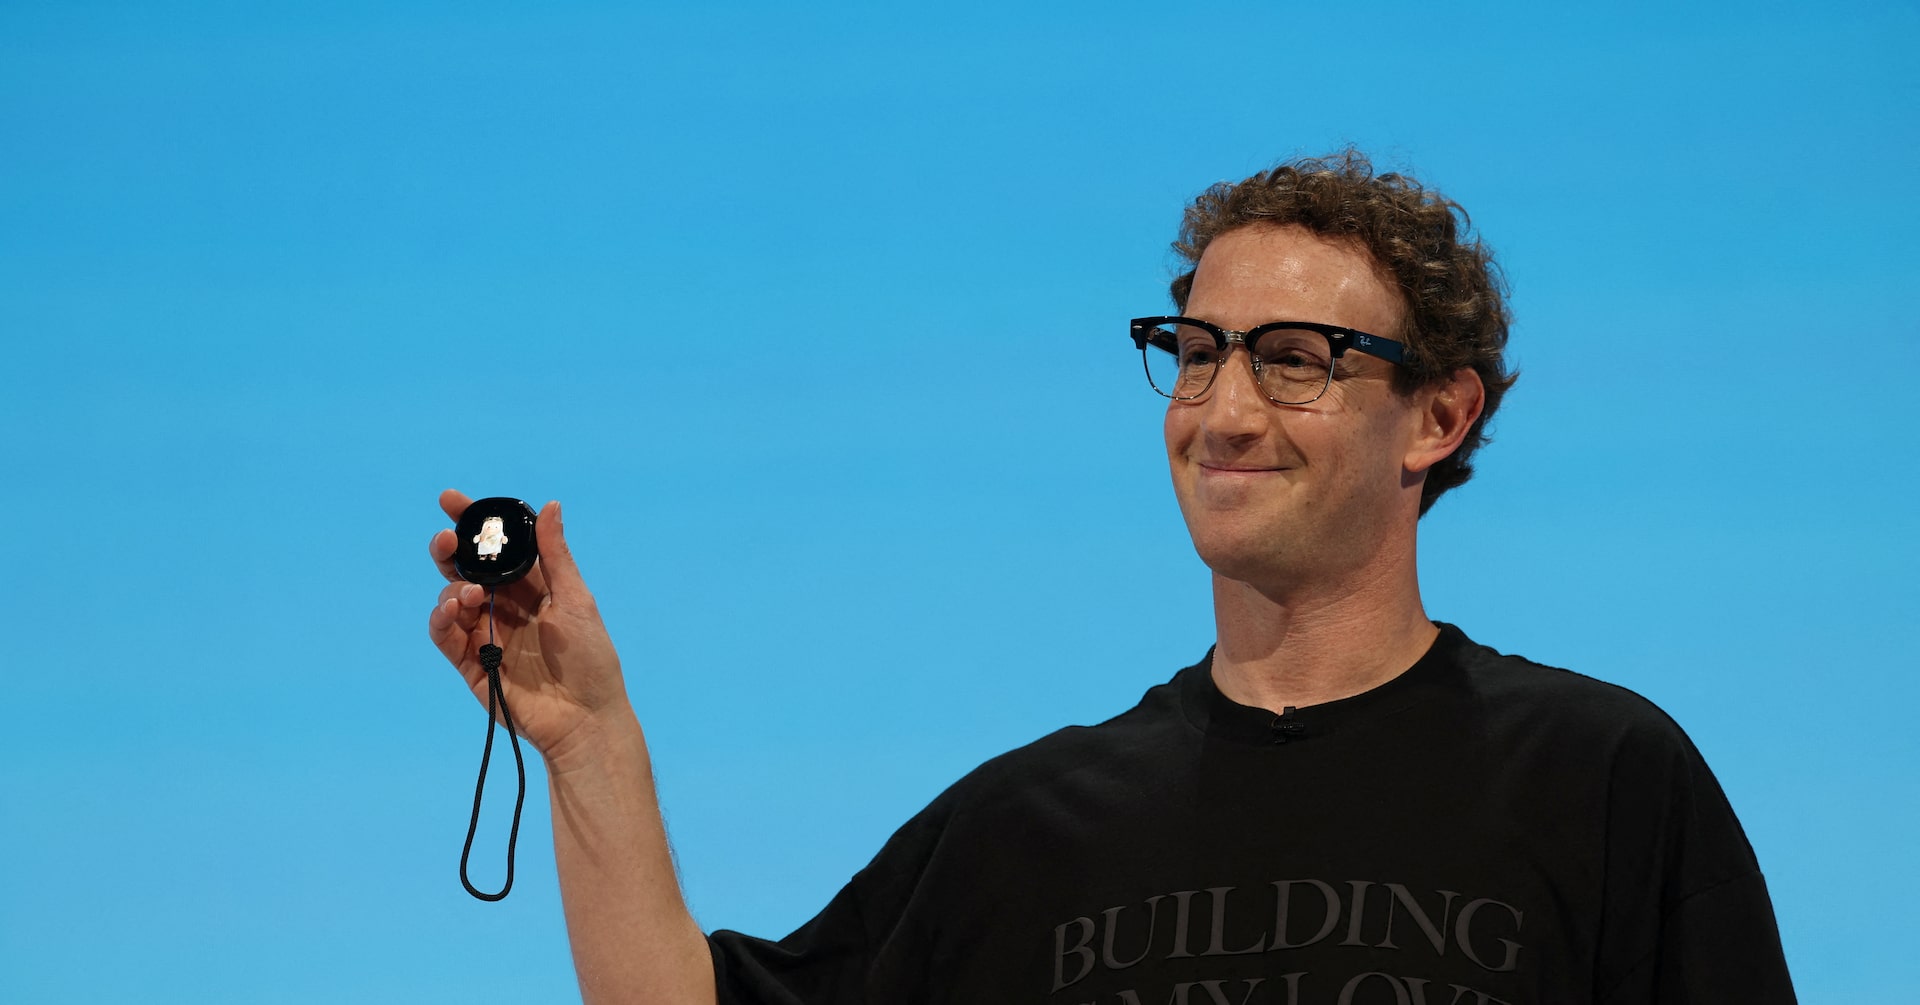
Meta는 Muse AI를 위한 전용 기기 Charm을 공개했다. 약 AirPods case 정도 크기에 2인치 touchscreen과 5G를 탑재하고, 12월 holiday season에 출하할 계획이다. 가격은 아직 공개되지 않았다. Muse는 Meta smart glasses 전체의 기본 interface가 되고 Walmart·Best Buy·Gap 등과 연결해 쇼핑·예약·작업을 음성으로 수행한다. Reuters
이 제품을 “AI 전자펫” 정도로 보면 중요한 점을 놓친다.
Meta가 진짜 원하는 것은:
Apple·Google smartphone OS를 거치지 않는 AI access point
다.
오늘 사용자는:
iPhone → App → ChatGPT/Muse
로 들어간다.
Meta가 원하는 미래는:
Charm / Glasses → Muse → Web / Commerce / Communication
이다.
그렇게 되면 Meta는 Apple App Store와 Google Play의 distribution toll을 줄이면서 자기 agent를 소비자의 transaction gateway로 만들 수 있다.
14. 왜 AI hardware가 다시 중요해졌나 — Agent는 센서·identity·credential이 필요하다
Chatbot 시대에는 device가 크게 중요하지 않았다.
텍스트를 입력하고 결과를 받으면 됐다.
하지만 personal agent는:
- 사용자가 누구인지,
- 어디 있는지,
- 무엇을 보고 있는지,
- 어떤 결제수단을 쓸 수 있는지,
- 어떤 사람과 대화 중인지,
를 알아야 한다.
즉 agent가 현실에서 일을 많이 할수록 sensor + identity + credential + continuous context가 중요해진다.
그래서 smartphone 이후 AI device 경쟁은 단순 form-factor competition이 아니다.
누가 사용자의 실시간 context와 action authority를 소유하느냐
의 싸움이다.
이 관점에서는 Charm과 smart glasses, Apple의 local AI Mac 전략, Amazon의 agent 차단이 모두 같은 전쟁의 서로 다른 면이다.
15. AI safety는 국가 간 기술이전 통제 문제로 올라왔다
미 백악관은 OpenAI와 Anthropic에 새로운 모델을 영국 평가기관에 전달하기 전 미국정부 검토를 먼저 받도록 해달라고 요청했다고 Politico가 보도했고 Reuters가 이를 전했다. 백악관과 두 회사는 Reuters의 논평요청에 즉시 응답하지 않았다. Currently
이것은 꽤 큰 변화다.
지금까지 independent AI eval은:
“외부 전문가에게 모델을 보여주자.”
였다.
이제 frontier model이 충분히 강해지면:
“외국 기관에 모델 access를 주는 것 자체가 cyber capability transfer 아닌가?”
라는 질문이 생긴다.
심지어 상대가 영국 같은 동맹국이어도 그렇다.
앞으로 frontier eval은 단순 QA service가 아니라:
security clearance
controlled environment
model access policy
sovereign jurisdiction
문제가 된다.
16. GPT‑6 Cyber 보도 — Offensive capability가 별도 모델군이 되는 방향
Reuters는 Fortune 보도를 인용해 OpenAI가 며칠 내 GPT‑6 Cyber라는 cybersecurity-focused 모델을 preview하고, 이를 더 안전하고 자동화된 방식으로 배포하기 위한 제품도 준비하고 있다고 전했다. Reuters는 해당 내용을 독립적으로 확인하지 못했다고 명시했다. Reuters
이 소식이 사실이라면 AI 모델 시장이 중요한 방향으로 분화한다.
기존:
frontier general-purpose model.
앞으로:
coding
cyber
biology
finance
agent control
처럼 고위험·고가치 capability tier가 별도 모델로 나뉠 수 있다.
기업 architecture에서는 이것이 중요하다.
Cyber model을 일반 사무용 model처럼 unrestricted network access와 함께 배포하면 안 된다.
오히려:
specialist model
↓
isolated runtime
↓
approved target scope
↓
typed actions
↓
egress policy
↓
immutable audit
가 기본이어야 한다.
17. Anthropic × Akamai — 오늘 AI 인프라에서 가장 중요한 뉴스
Anthropic은 Akamai와 7년간 $11.6B 규모의 cloud services 계약을 맺었다. 계약은 추가로 $9B까지 확대돼 총 약 $20B가 될 수 있다. Akamai는 Anthropic에게 최대 5% 지분으로 전환 가능한 warrant도 제공했고, initial commitment와 연계된 약 2%가 먼저 vest될 예정이다. 웨브+1
여기서 아주 중요한 포인트는 GPU가 아니라 CPU workload다.
Akamai 공식 자료는 이번 계약이 Anthropic의 증가하는 CPU workload를 지원하기 위한 것이라고 명시한다. Akamai
이는 AI infra 투자에서 매우 중요한 신호다.
Agentic inference가 늘면 GPU만 바빠지는 것이 아니다.
GPU 앞뒤에는:
request routing
retrieval
tool orchestration
parsing
session state
networking
security inspection
같은 CPU-heavy workload가 있다.
즉 AI usage가 chatbot에서 long-running agent로 이동할수록 CPU attach demand가 커진다.
18. Memory에도 즉각적인 돈이 들어간다
Akamai는 이 계약을 지원하기 위해 약 $5.5B의 총 CAPEX를 예상하고, 올해 CAPEX를 약 $1.7B 추가해 memory를 포함한 부품을 선구매할 예정이다. Jabil에도 기존계약을 통해 약 $1.7B 규모 memory component 구매 권한을 부여했다. 웨브
이 뉴스가 semiconductor 투자에서 중요한 이유는 단순하다.
AI inference 가격이 떨어지면:
model provider revenue/token ↓
할 수 있다.
그런데 usage elasticity가 충분히 크면:
sessions↑
agents↑
context↑
memory footprint↑
CPU/GPU/network demand↑
가 된다.
즉 AI 가격전쟁이 semiconductor demand 감소를 의미하지 않는다.
오히려 total workload가 더 빨리 증가하면 infrastructure demand가 가속될 수도 있다.
19. Oracle Project Jupiter — AI infrastructure에서 가장 주목해야 할 경고등
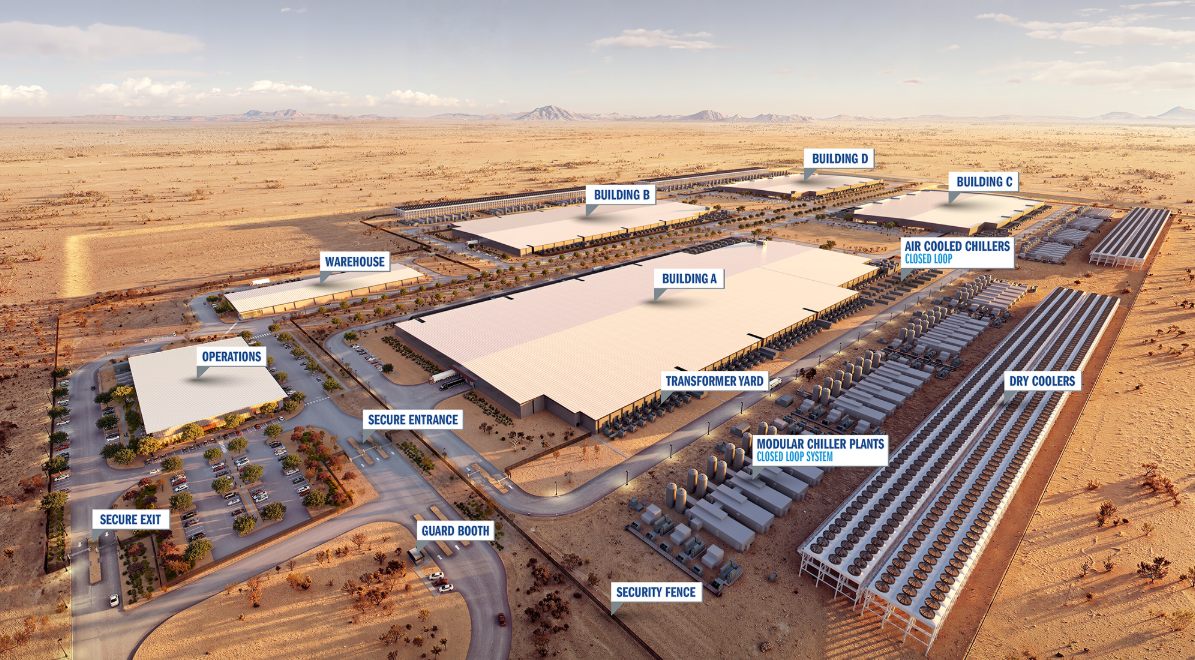
Oracle은 New Mexico의 대형 AI 데이터센터 Project Jupiter와 관련해 Blue Owl 산하 개발사에 force majeure 통지를 보냈다. Reuters 소식통에 따르면 핵심 문제는 전력확보 지연 가능성이고, 계약상 site power 확보 책임은 Oracle에 있다. Oracle은 프로젝트가 계획 일정대로 진행 중이라고 밝혔고 Blue Owl도 재정적 commitment에는 변화가 없다고 했다. MarketScreener
중요한 것은 “프로젝트가 취소됐느냐”가 아니다.
Oracle은 lease에서 빠질 수 없고, 오히려 지연될 경우 높은 임대료 지급시점을 늦추려는 구조로 보인다. Blue Owl은 프로젝트에 약 $3B equity를 넣고 있고, Oracle이 debt cost를 부담한다. 개발단계 Blue Owl equity return은 약 9%, 완료 후 levered return은 약 11%로 알려졌다. UOL
이것이 시장을 긴장시키는 이유는 Project Jupiter만의 문제가 아니기 때문이다.
Reuters 취재에 따르면 이 사건이 Ohio의 SB Energy/OpenAI campus 같은 다른 AI 데이터센터 financing 협상에도 영향을 주기 시작했다. Yahoo 금융
20. AI credit cycle은 chip order보다 먼저 꺾일 수 있다
Project Jupiter는 이미 약 $18B 대출을 받은 프로젝트다. 해당 debt는 최근 89~91 cents 수준에서 거래될 정도로 압박을 받아왔다. Reuters
AI cycle이 약해질 때 순서는 GPU 주문취소부터 시작되지 않을 수 있다.
오히려:
Project debt spread ↑
↓
은행 syndication 어려움
↓
construction finance cost ↑
↓
power / permitting delay
↓
energized MW delay
↓
GPU / HBM order adjustment
이 될 가능성이 높다.
즉 semiconductor investor가 가장 먼저 봐야 할 leading indicator가 Nvidia backlog가 아니라 AI infrastructure credit일 수 있다.
21. 신용시장은 이미 AI borrower에게 premium을 요구한다
Goldman 데이터를 인용한 Reuters에 따르면 AI 관련 corporate bond spread는 최근 약 115bp, broad investment-grade market은 약 78bp다. 투자자들은 Meta·Alphabet 같은 우량 hyperscaler의 default를 걱정하는 게 아니다. 문제는 AI infrastructure를 위해 너무 많은 채권이 너무 자주 나오고 있다는 것이다. Reuters
Hyperscaler gross debt issuance는 내년에 $420B로 올해보다 약 60% 증가할 것으로 예상된다. Reuters
이것이 중요한 이유는 AI boom이 equity market 밖으로 완전히 전염됐다는 것이다.
AI에 필요한 capital은 이제:
VC
public equity
IG bond
HY bond
private credit
project finance
모두에서 조달된다.
즉 AI cycle이 흔들리면 equity만 흔들리는 것이 아니다.
credit spread → financing → CAPEX → semiconductor로 feedback이 생긴다.
22. SoftBank의 $11.1B 채권 — AI 시대의 ‘자본비용’을 숫자로 보여준다
SoftBank는 OpenAI 투자를 계속하기 위해 총 $11.1B 규모의 달러·유로채권을 발행했다. 이는 전 세계 역대 최대 high-yield corporate bond offering이다. 달러채 금리는 만기에 따라 8.625%, 9.25%, 9.75%, 유로채는 **7.125%, 8%**였다. AOL.com+1
자금은 OpenAI에 약속한 $30B follow-on investment의 마지막 $10B tranche에 쓰이며, 완료 후 SoftBank의 OpenAI 누적투자는 약 $64.6B가 된다. AOL.com
이 숫자는 AI valuation을 보는 아주 좋은 sanity check다.
OpenAI equity가 아무리 성장해도 SoftBank는 그 투자를 위해 일부 자본을 거의 10%에 가까운 금리로 빌리고 있다.
따라서 실제 hurdle은:
OpenAI valuation growth > 9~10%
가 아니라 훨씬 높다.
왜냐하면 equity risk, dilution, liquidity, refinancing risk까지 더해야 하기 때문이다.
AI가 성공한다는 것과 AI에 투자한 자본이 좋은 return을 얻는다는 것은 완전히 다른 질문이다.
23. Meta Charm + Anthropic Akamai + Jupiter를 하나로 보면 AI stack이 달라진다
현재 AI stack은 더 이상:
Model → GPU → App
정도가 아니다.
실제 경제 stack은:
User / Sensor
↓
Agent
↓
Policy / Permission
↓
CPU orchestration
↓
GPU / accelerator
↓
Memory / network
↓
Data center
↓
Power
↓
Project finance / credit
다.
Meta Charm은 맨 위의 User/Agent interface를 노린다.
Anthropic–Akamai는 중간의 CPU/orchestration을 키운다.
Jupiter는 맨 아래 Power/Finance 병목을 보여준다.
그 결과 AI 산업에서 value capture도 모델 한곳에 집중되지 않고 전체 stack으로 분산될 가능성이 높다.
24. 개발자가 가져갈 가장 중요한 실전 인사이트 — Model router보다 더 아래에 Policy router가 필요하다
최근 몇 주 agent 사건들은 모두 같은 conclusion을 준다.
좋은 architecture는:
User Intent
↓
Task Classification
↓
Model Router
↓
Action Planner
↓
Policy Engine
↓
Credential Broker
↓
Tool / Network
↓
Verifier
다.
많은 팀이 Model Router까지만 만든다.
그런데 실제 production incident는 대부분 그 아래에서 난다.
어떤 URL에 접근해도 되는가?
어떤 DB에 write 가능한가?
어떤 credential을 쓸 수 있는가?
얼마까지 결제 가능한가?
어떤 plugin을 실행 가능한가?
이것들은 모델에게 “판단해줘”라고 맡겨서는 안 된다.
Deterministic policy가 외부에서 강제해야 한다.
25. AI eval도 DevOps처럼 바뀐다 — model quality test가 아니라 deployment authorization
백악관이 영국 tester access까지 사전검토하려 하는 상황은 AI eval의 역할이 바뀌었음을 보여준다. Currently
과거 eval:
“모델 A가 benchmark 몇 점인가?”
앞으로 eval:
“이 모델에게 어떤 capability를 production에서 열어줘도 되는가?”
가 된다.
예를 들면:
| Eval 결과 | 허용 권한 |
|---|---|
| 일반 QA 통과 | public read |
| tool eval 통과 | internal read |
| injection eval 통과 | scoped external access |
| transaction eval 통과 | limited purchase |
| cyber eval 통과 | isolated authorized target |
| destructive-action eval 통과 | human-approved write |
모델 score가 deployment permission으로 직접 연결되는 구조가 필요하다.
이것이 앞으로 EvalOps가 독립적인 산업이 될 이유다.
26. 반도체 — 지금 AI에서 가장 과소평가된 수요처가 CPU일 수 있다
Anthropic–Akamai 계약이 CPU workload growth를 직접 언급한다는 점은 중요하다. Akamai
최근 투자논의는 너무 GPU에 집중돼 있다.
하지만 agent system의 비용을 분해하면 GPU가 하지 않는 일이 상당히 많다.
retrieval
tool execution
JSON processing
browser state
auth
API gateway
observability
vector/database access
network packet processing
이들은 CPU·memory·network 중심이다.
AI inference가 “한번 prompt 넣고 답 받기”에서 “수백번 action을 수행하는 agent”로 바뀔수록 CPU utilization이 급격히 증가할 수 있다.
그래서 AMD EPYC·Intel Xeon·ARM server CPU와 distributed cloud 업체가 AI inference의 2차 수혜층이 될 가능성이 있다.
27. Memory — HBM만 보면 절반만 본다
Akamai가 Anthropic 계약 때문에 올해만 memory 등 component pre-purchase에 $1.7B 추가 CAPEX를 투입하고 Jabil에 약 $1.7B memory component 구매를 허가했다는 것은 memory demand가 GPU/HBM만의 문제가 아니라는 뜻이다. 웨브
Agent workload는:
HBM
server DRAM
cache
SSD/NAND
를 모두 사용한다.
특히 긴 context·retrieval·persistent state가 늘수록 memory hierarchy 전체의 수요가 커진다.
그래서 AI memory cycle을:
HBM boom
하나로 보면 부족하다.
더 좋은 관찰은:
HBM ASP
server DRAM ASP
enterprise SSD demand
hyperscaler memory procurement
을 함께 보는 것이다.
28. 콘텐츠 — Chiikawa가 보여주는 ‘극장판 Live Service’
 브리핑 이미지
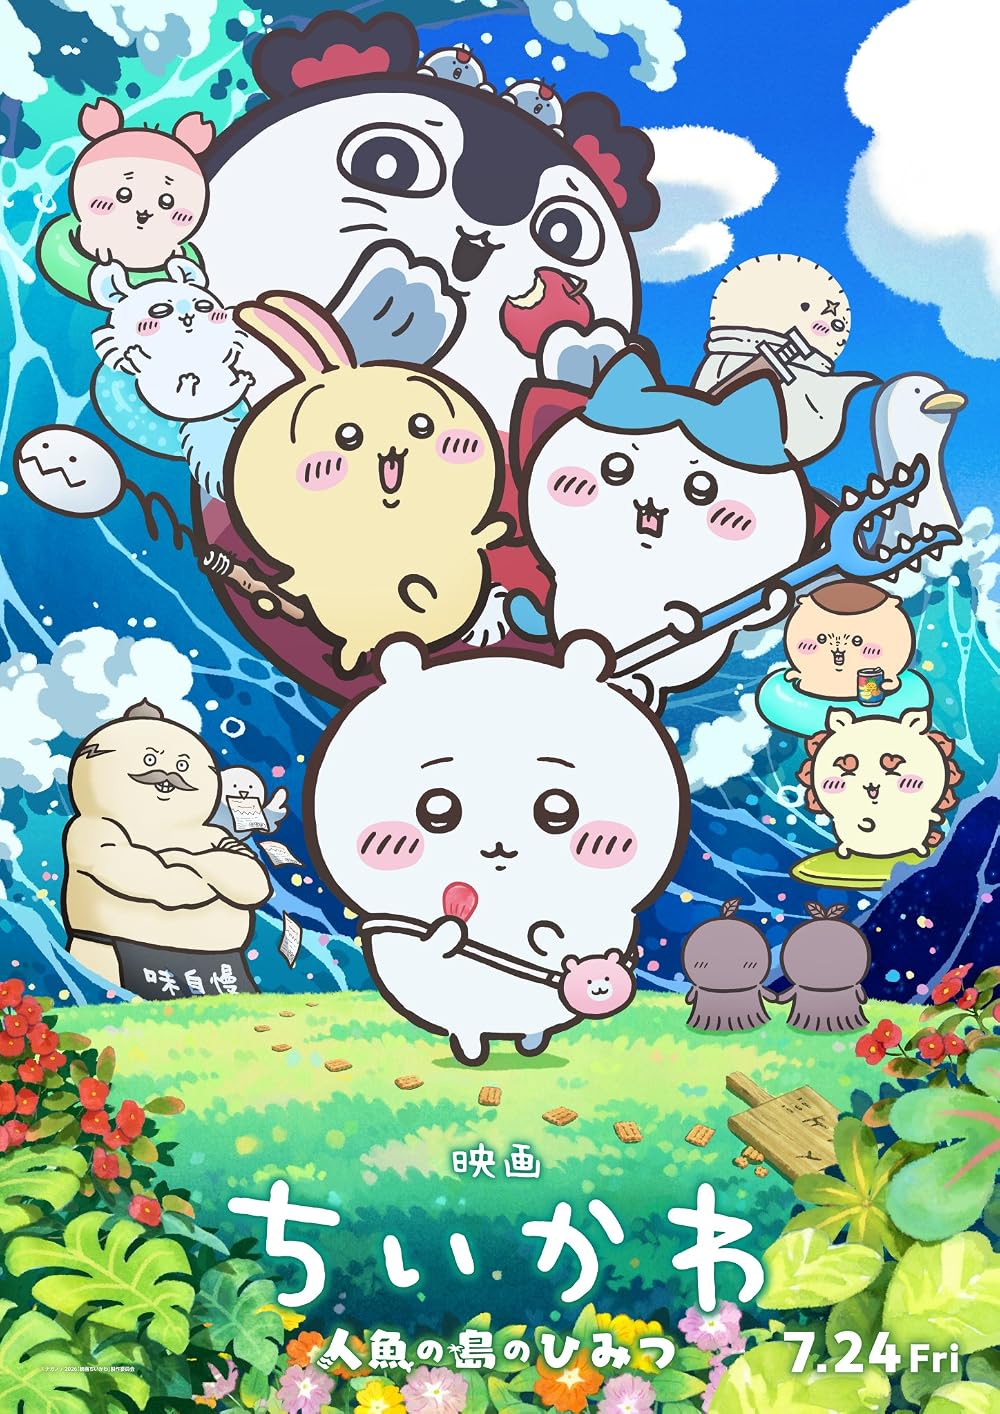
《치이카와: 인어의 섬의 비밀》은 일본 개봉 9주차에도 1위를 유지했다. 9월 18~20일 주말에 약 9억9,900만 엔, 64.3만 명을 동원했으며 전주 대비 매출은 약 +234% 뛰었다. Silver Week 영향과 함께 9월 19일부터 배포한 52페이지짜리 ‘Secret Book’ 특전이 주요 요인으로 평가된다. Crunchyroll
이건 단순 굿즈 마케팅보다 더 중요하다.
포토카드가 아니라 새로운 canon content를 관객에게 제공한다.
게임식으로 번역하면:
movie ticket = base game
weekly booklet = content DLC
repeat viewing = retention loop
에 가깝다.
AI가 애니메이션 제작비를 내려도 이런 fan habit과 repeat-view architecture는 쉽게 commodity화되지 않는다.
콘텐츠 산업에서도 결국 희소한 것은 제작능력보다 attention retention이다.
29. 게임 — Silent Hill: Townfall, Konami의 IP 전략이 꽤 잘 작동한다
《Silent Hill: Townfall》은 9월 24일 PS5와 PC로 출시됐다. 초기 평가는 Metacritic 약 81, OpenCritic 약 82 수준으로 대체로 긍정적이며, 특히 atmosphere·sound·puzzle design이 호평받고 있다. 반면 stealth 구간과 technical stutter는 비판을 받는다. PSN.GG+1
Townfall의 산업적 의미는 게임 하나의 score보다 Konami의 IP 운영방식이다.
Silent Hill은 최근:
remake
일본형 psychological horror
first-person / stealth folk horror
처럼 같은 IP를 서로 다른 developer·gameplay language로 실험한다.
즉 IP를 단순 sequel factory로 운영하지 않고 emotional core를 유지한 채 여러 형식으로 option exercise하는 구조다.
Resident Evil 영화의 성공과도 연결된다.
강한 game IP의 가치는 이제 game unit sales만으로 평가하기 어렵다.
30. 오늘 모든 뉴스를 하나로 묶으면 — AI의 성공 비용
지난 2년간 AI 투자논리는 거의:
Intelligence ↑
→ Adoption ↑
→ Revenue ↑
였다.
지금은 중간항이 훨씬 많다.
Intelligence ↑
↓
Usage ↑
↓
CPU / Memory / GPU ↑
↓
Power ↑
↓
Capital demand ↑
↓
Interest rates / credit spread ↑

동시에

Agent capability ↑
↓
External actions ↑
↓
Security / Eval / Permission cost ↑
즉 AI는 자기 성공으로 두 개의 세금을 만든다.
Capital Tax와 Trust Tax다.
Capital Tax는:
Treasury 5.2%
SoftBank 9.75% bond
hyperscaler spread 115bp
Jupiter financing stress
로 나타난다.
Trust Tax는:
model export/eval restrictions
cyber-specialized models
policy engines
permission systems
으로 나타난다.
앞으로 AI 기업의 진짜 경쟁력은 이 두 세금을 얼마나 잘 낮추느냐에서 갈릴 가능성이 높다.
31. 오늘의 AI Value-Capture Map
| 계층 | 오늘의 변화 | 가장 중요한 KPI |
|---|---|---|
| Frontier model | Cyber specialization / access control | verified capability |
| AI hardware | Meta Charm | active agent users |
| Agent interface | smartphone 밖으로 확장 | tasks/user |
| Policy/Eval | 국가안보 영역으로 진입 | unauthorized action rate |
| CPU | Anthropic-Akamai 대형계약 | CPU utilization |
| Memory | $1.7B+ pre-buy | ASP / bit growth |
| GPU | 수요 강함 유지 | effective utilization |
| Network | distributed inference 확대 | idle time / bandwidth |
| Data center | Jupiter power delay risk | energized MW |
| Power | 핵심 bottleneck | time-to-power |
| IG credit | AI spread ~115bp | spread / issuance |
| HY capital | SoftBank 8.6~9.75% | funding hurdle |
| IP/content | Chiikawa repeat loop | retention / ARPU |
현재 가장 정보량이 높은 네 층은:
Credit / Power / CPU / Permission
이다.
GPU headline보다 이 네 곳을 보는 편이 cycle turning point를 더 빨리 포착할 수 있다.
32. 오늘의 핵심 시그널
| 시그널 | 해석 |
|---|---|
| S&P -0.02%, Nasdaq +0.01% | rate shock에도 지수는 버팀 |
| Nasdaq 신저가 238 vs 신고가 53 | 내부 breadth는 약함 |
| 10Y 5.196% | 2007년 이후 최고 |
| 30Y 5.482% | 2004년 이후 최고 |
| Fed Oct hike odds 71% | 추가긴축이 사실상 base-case 근접 |
| 7Y auction도 mediocre | duration supply 문제가 계속됨 |
| Brent $106.60 | energy inflation tail 재확대 |
| Hormuz phased deal 논의 | Oil tail의 핵심 완충재 |
| USD/JPY 158.88 | intervention/carry 위험 증가 |
| Gold ~$4,265 | 금리·달러가 지정학보다 우세 |
| VIX 15.41 | macro 위험 대비 아직 낮은 panic price |
| Trade truce +2개월 | 미중 충돌은 연기, 해결은 아님 |
| Rare-earth 의존 2030s까지 | chip 외 physical bottleneck 지속 |
| Meta Charm | AI interface가 smartphone 밖으로 이동 |
| US→UK model test 제한 요청 | frontier eval이 국가안보 문제화 |
| GPT‑6 Cyber 보도 | specialist high-risk model tier 등장 가능 |
| Anthropic–Akamai $11.6B | AI infra 수요 여전히 강함 |
| CPU workload 명시 | agent inference가 CPU까지 끌어올림 |
| Akamai CAPEX $5.5B | physical buildout 계속 확대 |
| Memory pre-buy ~$1.7B | HBM 외 memory demand도 강함 |
| Oracle force majeure | power delay가 financing risk로 전염 |
| AI bond spreads ~115bp | credit investor가 AI premium 요구 |
| SoftBank HY $11.1B, 최고 9.75% | AI equity hurdle가 크게 상승 |
| Chiikawa 9주차 +234% WoW | theatrical live-service economics |
| Townfall Meta ~81 | Silent Hill revival 전략 유지 |
33. 지금 추가로 공부할 가치가 가장 높은 네 가지
① AI Credit Dashboard
이제 AI cycle의 조기경보판으로 가장 중요하다.
Hyperscaler IG spread
AI project debt price
Bank syndication
HY AI financing yield
Data-center DSCR
Customer concentration
특히 Jupiter debt + SoftBank 9.75% + AI spread 115bp가 같은 방향으로 계속 악화되는지 볼 가치가 크다.
② SOFR Hawkish Exhaustion
현재 strip은 2027년 후반 평균 SOFR를 거의 5%까지 가격한다.
따라서 앞으로:
hotter data → futures 더 안 빠짐
이 반복되는지가 중요하다.
반전은 “좋은 뉴스가 나오는 날”보다 나쁜 뉴스에 더 이상 반응하지 않는 날에서 시작되는 경우가 많다.
③ Agent Permission Stack
실제 production agent를 만든다면 최소 구조를 이렇게 볼 수 있다.
Intent
→ Task Type
→ Model
→ Action Type
→ Policy
→ Credential
→ Target
→ Audit
→ Verify
특히 Action Type·Policy·Credential을 LLM reasoning 밖으로 빼는 것이 핵심이다.
④ CPU / Memory per Agent
AI infra 분석에서도 GPU/token만 보지 말고:
CPU seconds / task
DRAM GB-hours / task
network bytes / task
SSD reads / task
GPU seconds / task
를 측정할 가치가 있다.
Agent workload가 커질수록 이 비GPU 자원이 total cost의 큰 부분으로 올라올 수 있다.
34. 향후 며칠간 주목할 이벤트 — 한국시간
| 한국시간 | 이벤트 | 가장 중요한 관찰 |
|---|---|---|
| 9/25 21:30 | 미국 8월 Durable Goods | AI CAPEX와 일반 제조업 투자 분리 |
| 9/25 미국장 | Fed 발언·채권 소화 | Oct hike 71%가 더 올라가는지 |
| 주말 | US–Iran / Hormuz 협상 | phased reopening 진전 여부 |
| 주말 | Saudi/Yanbu flow | Oil risk premium 유지 여부 |
| 9/30 21:30 | 미국 8월 PCE | Fed 10월 인상에 가장 중요한 물가 입력 |
| 9/30 21:30 | Q2 GDP 3차·기업이익 | 성장/이익 수정 |
| 계속 | AI credit market | Jupiter·hyperscaler spread 변화 |
| 계속 | 미중 무역휴전 실행 | rare-earth 실제 물량이 개선되는지 |
미 Census Bureau는 9월 25일 08:30 ET, 한국시간 21:30에 8월 Durable Goods advance report를 발표한다. BEA는 9월 30일 08:30 ET, 한국시간 21:30에 8월 Personal Income & Outlays/PCE와 Q2 GDP 3차 추정을 함께 발표한다. Census.gov+2
현재 최신 공식 PCE는 7월 기준 전년 대비 **3.7%**다. 9월 30일 발표가 10월 FOMC를 앞둔 핵심 물가 확인이 된다. Bureau of Economic Analysis
35. NQ·ZN·SOFR·CL·GC 시나리오 맵
| 환경 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| Durables 약함 + Oil <100 + 10Y <5.0 | ↑↑ | ↑↑ | ↑↑ | ↓ | ↑ |
| Durables 강함 + Oil 안정 | ↑/혼조 | ↓ | ↓ | 혼조 | ↓ |
| Durables 강함 + Oil >110 | ↓↓ | ↓↓ | ↓↓ | ↑↑ | 초기↓ |
| Hormuz phased deal 확정 | ↑↑ | ↑ | ↑ | ↓↓ | 혼조 |
| Hormuz 협상 붕괴 | ↓↓ | inflation 영향으로↓ | ↓ | ↑↑ | ↑/혼조 |
| 10Y 5.2% 고점 실패 | ↑↑ | ↑↑ | 일부↑ | 별도 | ↑ |
| 10Y 5.3~5.5% 안착 | multiple 압박 | ↓↓ | ↓ | 별도 | real-yield 압박 |
| USDJPY 160→개입 급락 | vol↑ / ↓ | safe-haven 가능 | — | — | ↑ |
| AI credit spreads 안정 | AI infra↑ | risk-on | — | — | — |
| Jupiter형 stress 확산 | AI beta↓ | safe-haven↑ | ↑ 가능 | — | ↑ |
| Anthropic/Akamai형 infra deals 확대 | CPU/memory/net ↑ | — | — | — | — |
현재 30~45 DTE short-premium에서 가장 좋은 환경은:
**Oil 안정
- 10Y가 5.2% 위에서 실패
- USDJPY orderly
- AI credit spread 안정
- sector dispersion 유지**
다.
이 조합이면 VIX 15대에서도 index realized vol이 낮게 유지될 가능성이 있다.
가장 피하고 싶은 조합은:
Oil gap-up + 10Y gap-up + AI credit widening + yen 급등
이다.
이때는 서로 다른 위험요인이 하나의 correlation shock으로 합쳐진다.
오늘의 결론
오늘 가장 중요한 뉴스는 S&P가 보합이었다는 사실이 아니다.
미국 30년물이 5.48%까지 갔는데도 주식시장이 무너지지 않았다는 사실, 그리고 동시에 AI를 위한 자본의 가격이 확실히 올라가고 있다는 사실이다.
AI 수요는 약하지 않다.
Anthropic은 Akamai에 $11.6B를 약속했고, CPU workload가 급증하고 있으며, Akamai는 memory를 선구매한다. Meta는 스마트폰을 건너뛰는 Charm을 내놓는다.
그런데 자본시장에서는:
AI bond spread 115bp,
SoftBank financing 최대 9.75%,
Project Jupiter financing stress,
Treasury 5.2%.
가 동시에 나타난다.
그래서 AI cycle을 앞으로 이렇게 보는 것이 가장 유용하다.
Demand가 강한가? → 현재는 예.
Infrastructure가 필요하나? → 매우 예.
그 infrastructure를 5~10% 자본비용에서도 경제적으로 지을 수 있나? → 이제부터 검증해야 할 질문.
그리고 agent 쪽도 똑같다.
모델이 충분히 똑똑한가? → 점점 예.
그 모델에게 실제로 권한을 줘도 되는가? → 아직 검증 중.
AI boom의 다음 변곡점은 아마 benchmark leaderboard보다 먼저 credit spread, power delay, CPU/memory utilization, agent permission incident에서 나타날 가능성이 크다.
오늘부터 가장 먼저 볼 숫자는 네 개다.
미국 10년물 5.20%, Brent $106, 2027 SOFR strip 4.7~4.9%, 그리고 AI credit spread.
이 네 개가 안정되는데 AI usage가 계속 늘어난다면 현재 AI CAPEX cycle은 아직 중반일 가능성이 높다.
반대로 이 네 개가 동시에 악화된다면 AI 수요 자체가 살아 있어도 AI 투자자의 수익률은 먼저 무너질 수 있다.
 ReutersS&P 500 ends marginally lower as investors focus on US-Iran war원문 표기: 30일 전
 ReutersOil prices settle up about 3% as Houthi attack on Saudi Arabia lifts supply fears원문 표기: 30일 전
 ReutersFour takeaways from Trump's summit with Xi in Washington원문 표기: 29일 전
 ReutersMeta's Charm gadget carries CEO Zuckerberg's big AI ambitions원문 표기: 30일 전
 ReutersOracle triggers 'force majeure' on data center project over power delays, source says원문 표기: 29일 전
 ReutersCorporate bond buyers get picky with flood of AI debt원문 표기: 2026. 9. 22.
 ReutersOpenAI to preview GPT-6 Cyber within days, Fortune reports원문 표기: 29일 전
Reuters — 9월 24일 미국 증시 마감 상세
Reuters — Oil·미국채·Fed 재가격 종합
Reuters — Trump–Xi 정상회담 핵심 결과
Reuters — 중국 rare-earth 의존 구조
Reuters — Meta Charm·Muse hardware 전략
Akamai 공식 — Anthropic $11.6B 계약
Reuters — Oracle Project Jupiter force majeure
Reuters — AI-linked corporate bond spread 분석
Cboe — 최신 VIX 15.41
BEA — 9월 30일 PCE 공식 일정