2026년 10월 31일 토요일
기준: 한국시간 10월 31일 오전 7시 45분
미국 금융시장: 10월 30일 금요일 정규장 마감 기준
주요 뉴스: 10월 30일 미국장 마감 이후 발표까지 반영
예상 읽기 시간: 약 25분
오늘의 핵심 — AI 투자에 대한 우려가 주식시장을 넘어 신용시장으로 확산되고 있다
오늘은 지난 2주간 추적했던 AI 투자위험이 새로운 단계로 진입한 날이다.
10월 30일 미국 증시에서 Nasdaq은 2.86% 급락했다. S&P 500은 1.82%, 필라델피아 반도체지수는 7.2% 하락했다.
특히 Intel은 하루 동안 28.6% 급락했다. Nvidia는 4.2%, AMD는 10.9% 하락했다.
하지만 이 하락을 단순히 AI 반도체 수요가 감소했기 때문이라고 해석하면 안 된다.
실제로 Intel의 데이터센터·AI 사업 매출은 전년 대비 78% 증가했다.
Amazon의 AWS 매출도 39% 증가했다.
삼성전자와 SK하이닉스는 메모리 공급부족으로 기록적인 실적을 발표했다.
AI 인프라에 대한 실물 수요는 강하지만 주식시장은 그 수요를 충족하는 데 필요한 투자비용과 미래 수익성을 재평가하고 있다. Reuters+1
그런데 오늘은 여기에 새로운 변화가 추가됐다.
S&P Global Ratings가 Meta의 신용등급 전망을 '안정적(Stable)'에서 '부정적(Negative)'으로 변경했다.
이는 단순한 주가하락과 다른 신호다.
신용평가사가 Meta의 장기적인 현금창출능력과 자본구조를 우려하기 시작했다는 의미이기 때문이다.
S&P는 Meta의 자유영업현금흐름(FOCF)이 2026년에 약 390억 달러 적자, 2027년에는 약 710억 달러 적자를 기록할 것으로 전망했다.
더 나아가 높은 AI 투자지출이 지속되면 2028년 이후까지 현금흐름 적자가 이어질 가능성도 제기했다.
물론 이는 S&P의 전망이며 실제 확정된 적자가 아니다. Meta의 신용등급 자체가 이번 발표에서 강등된 것도 아니다.
그러나 AI CAPEX에 대한 우려가 주가를 넘어 기업의 신용위험 평가에 영향을 주기 시작했다는 사실은 중요하다. Reuters
이러한 변화는 미국채 시장에도 영향을 미쳤다.
10월 30일 미국 10년물 국채금리는 **약 4.93%**까지 하락했다.
기술주에서 자금을 줄이는 투자자들이 미국채를 매수한 것이다.
하지만 여기서 매우 흥미로운 일이 발생했다.
미국채는 상승했지만 금은 오히려 급락했다.
금 현물은 약 3,875달러까지 내려오면서 1년 만의 낮은 수준을 기록했다.
은 가격도 하루 동안 6% 넘게 하락했다.
이는 현재 시장이 단순히 위험자산을 팔고 모든 안전자산을 매수하는 상황이 아니라는 점을 보여준다.
일부 투자자는 위험자산 노출을 줄이고 미국채를 매수하는 동시에, 금과 다른 자산을 매도해 현금을 확보하고 있을 가능성이 있다. 다만 강제청산이 얼마나 발생했는지는 별도 포지셔닝 자료가 필요하다. Reuters+1
거시경제에서는 원유가 새로운 위험을 만들었다.
Brent는 배럴당 117.63달러, WTI는 104.12달러로 상승했다.
호르무즈 해협에서 유조선이 공격받으면서 공급위험이 다시 확대됐다.
미국 경제는 3분기 연율 3.4% 성장했지만 PCE 물가는 3.6% 상승했다.
여기에 유가까지 다시 오르고 있다.
Fed가 단기금리를 쉽게 인하하기 어려운 환경이다.
그런데 AI 투자와 신용위험 때문에 미국채 장기금리는 내려오고 있다.
지금의 가장 중요한 거시경제 질문은 인플레이션 충격과 신용·성장 충격 가운데 어느 쪽이 금융시장 가격에 더 크게 반영되고 있는가다. Reuters
AI 기술에서는 또 다른 변화가 나타났다.
Tencent는 기업용 에이전트 WorkBuddy가 출시 이후 누적 90억 건 이상의 작업 요청을 처리했다고 발표했다.
또 차세대 Hy4 모델과 Hy4 Flash를 예고했다.
반면 Reddit은 Google의 AI 검색기능 때문에 검색 유입이 감소하고 있다고 밝혔다.
오늘 Reddit 주가는 약 29% 급락했다.
이 두 사건을 연결하면 중요한 구조가 보인다.
AI 에이전트의 실제 사용량은 증가하고 있다. 하지만 사용자가 AI를 통해 정보를 얻고 일을 처리할수록 기존 웹사이트와 플랫폼의 고객 유입구조는 달라질 수 있다.
이것은 AI 산업의 단순한 기술경쟁이 아니다.
누가 사용자의 업무를 수행하고, 누가 고객과의 접점을 확보하며, 누가 실제 매출을 가져갈 것인가에 관한 경쟁이다.
오늘 브리핑에서는 다음 다섯 가지를 중심으로 분석하겠다.
| 우선순위 | 오늘의 핵심 변화 | 중요한 질문 |
|---|---|---|
| ① AI·에이전트 | Tencent WorkBuddy 확대, AI 검색의 웹 트래픽 잠식 | 실제 업무가 AI로 이동할 때 누가 고객관계를 소유하는가? |
| ② 미국 증시·옵션 | Nasdaq -2.86%, 반도체 -7.2% | AI 관련 위험이 시장 전체로 확산되는가? |
| ③ 반도체·CAPEX | Intel 급락, Meta 신용전망 하향 | AI 인프라 투자가 충분한 현금수익률을 만들어내는가? |
| ④ 금리·원유·환율 | 미국채 강세, BOJ 동결, 유가 급등 | SOFR와 ZN의 반등조건이 왜 달라지는가? |
| ⑤ 영화·게임 | 《Phantom Blade Zero》 흥행 확대 | AI 시대에도 실제 콘텐츠 경쟁력을 결정하는 것은 무엇인가? |
PART 1. 오늘의 금융시장 대시보드
1. 미국 10월 30일 정규장 마감
| 자산·지표 | 최신 확인값 | 일간 변화 | 핵심 해석 |
|---|---|---|---|
| S&P 500 | 7,580.07 | -1.82% | 6월 이후 가장 큰 일간 낙폭 |
| Nasdaq Composite | 25,437.00 | -2.86% | AI 투자위험 확대 |
| Dow Jones | 51,770.31 | -1.09% | 전반적인 위험회피 |
| Russell 2000 | 2,811.84 | 약 -1.7% | 중소형주도 약세 |
| 필라델피아 반도체지수 | — | -7.2% | 반도체주 동반 급락 |
| Intel | — | -28.6% | 실적 전망·투자비용 우려 |
| Nvidia | — | -4.2% | AI 반도체 밸류에이션 재평가 |
| AMD | — | -10.9% | 반도체 투자심리 악화 |
| — | 약 -29% | AI 검색과 사용자 유입 우려 | |
| Amazon | — | 약 -1.4% | CAPEX·FCF 부담 |
| VIX | 약 22 | 전일 대비 급등 | 지수옵션 IV 확대 |
| MOVE | 약 100 | 전일 대비 상승 | 채권 변동성 재확대 |
| 미국 2년물 국채금리 | 약 4.59% | 약 -6.6bp | |
| 미국 10년물 국채금리 | 약 4.93% | 약 -5.8bp | |
| 미국 30년물 국채금리 | 약 5.31% | 소폭 하락 | |
| Brent | $117.63 | +2.4% | |
| WTI | $104.12 | +2.08% | |
| USD/JPY | 약 157.54엔 | 엔화 소폭 강세 | |
| DXY | 약 101.92 | 사실상 보합 | |
| 금 현물 | 약 $3,875 | 약 -3.6% | |
| 은 현물 | 약 $49.06 | 약 -6.4% |
주가지수·국채금리·원유·외환·귀금속은 Reuters의 10월 30일 미국장 마감 집계 기준이다. VIX와 MOVE는 별도 시세 제공기관에서 확인한 약 21.99와 100.13을 반올림한 참고값으로, 공식 최종 고시값과 차이가 있을 수 있다. Reuters+3
1-1. 10월 전체를 보면 더 중요한 변화가 나타난다
이번 주 하루의 급락보다 중요한 것은 10월 전체의 흐름이다.
미국 기술업종은 2025년 3월 이후 가장 부진한 월간 성과를 기록했다.
커뮤니케이션 서비스 업종도 2022년 4월 이후 가장 큰 월간 하락폭을 보였다.
반면 에너지와 일부 방어업종은 상대적으로 강했다.
Nasdaq은 10월 6일 기록했던 사상 최고 종가에서 약 7.8% 하락했다.
필라델피아 반도체지수의 월간 하락률은 15%를 넘어섰다. Reuters
이것은 단순히 하루 실적발표 때문에 주가가 떨어졌다는 이야기와 다르다.
AI 관련 자산에 부여했던 높은 성장 기대와 밸류에이션이 여러 주에 걸쳐 조정되고 있는 과정이다.
1-2. 그런데 기업실적 자체는 여전히 강하다
Reuters에 따르면 3분기 실적을 발표한 S&P 500 기업 299개 가운데 약 82%가 시장의 EPS 예상치를 웃돌았다.
전체 S&P 500 기업의 3분기 이익증가율 전망도 약 31.6%다.
그런데 주가는 크게 하락하고 있다.
이것은 중요한 차이를 보여준다.
기업의 이익이 증가하는 것과 그 이익에 투자자가 얼마나 높은 가격을 지불하려 하는가는 다른 문제다.
현재 시장은 AI 관련 기업의 이익이 증가하더라도 미래 성장률과 투자비용, 자본조달 위험을 고려해 더 낮은 밸류에이션을 적용할 수 있다.
PART 2. AI·LLM·에이전트·개발도구
2. Tencent WorkBuddy — 기업용 AI 에이전트의 실제 사용량이 새로운 단계에 도달했다
10월 29~30일 Tencent는 기업용 AI와 클라우드 전략을 발표했다.
가장 주목할 숫자는 WorkBuddy의 누적 사용량이다.
Tencent에 따르면 올해 3월 출시 이후 WorkBuddy에는 90억 건 이상의 작업 요청이 발생했다.
활용범위는 50개 이상의 산업에 걸쳐 있다.
중국 500대 기업 가운데 약 절반이 관련 서비스를 활용하고 있다고 설명했다.
또 5만 개 이상의 파트너·개발자가 참여하고 있으며, 제공되는 Skills는 20만 개 이상이다.
다만 이 수치는 Tencent가 자체 발표한 서비스 이용통계다. 90억 건 모두가 실제로 검증된 업무완료 건수라는 뜻은 아니다. Tencent
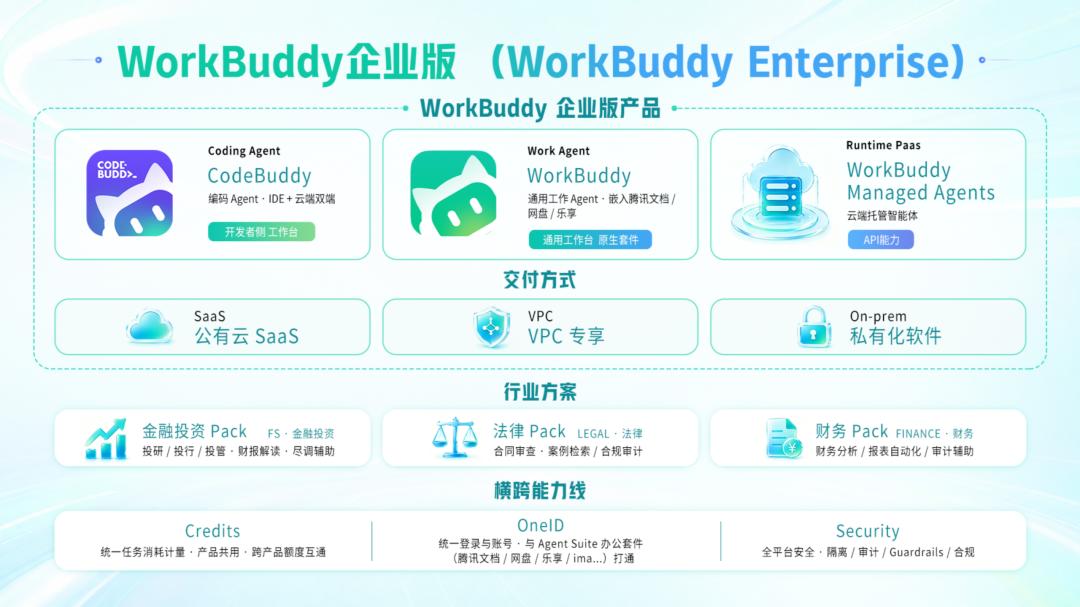 생성된 이미지 1
Tencent WorkBuddy의 기업용 제품 구성 참고 이미지. 올해 6월 공개된 자료로, 이번 발표의 신규 UI는 아니다.
2-1. 지금까지의 AI 에이전트 경쟁과 무엇이 달라졌을까?
지금까지 AI 에이전트의 성능을 평가할 때는 주로 벤치마크를 활용했다.
코딩 작업을 얼마나 정확하게 수행하는가?
브라우저를 얼마나 잘 조작하는가?
복잡한 질문을 얼마나 정확히 해결하는가?
그러나 실제 기업에서는 다른 질문이 중요하다.
얼마나 많은 직원이 업무에 사용하고 있는가?
그 직원들의 작업이 실제로 완료되는가?
실패한 작업은 얼마나 자주 발생하는가?
한 건의 업무를 완료하는 데 얼마의 비용이 드는가?
WorkBuddy의 누적 작업 요청은 AI 에이전트가 단순한 실험을 넘어 대규모 기업용 서비스로 확대되고 있다는 신호다.
하지만 실제 경제성을 판단하려면 작업 요청 건수보다 완료율과 비용이 필요하다.
2-2. Tencent는 Hy4와 Hy4 Flash를 준비하고 있다
Tencent는 차세대 Hy4 모델과 비용효율을 강조한 Hy4 Flash를 예고했다.
Hy4에서는 장시간 업무수행과 실제 생산성 작업, 시각적 이해능력을 강화할 계획이다.
Hy4 Flash는 상대적으로 낮은 비용으로 유사한 에이전트 기능을 제공하는 것을 목표로 한다.
다만 10월 31일 현재 Hy4와 Hy4 Flash는 공식 출시된 모델이 아니라 향후 공개 예정인 모델이다.
실제 성능과 가격은 출시 이후 검증해야 한다. Tencent
2-3. TokenHub — 기업이 여러 LLM을 하나의 API로 사용한다
Tencent가 강조하는 또 다른 제품은 TokenHub다.
기업은 TokenHub를 통해 Tencent 자체 모델뿐 아니라 다른 모델 공급업체의 API를 사용할 수 있다.
중요한 것은 모델 선택과 접근권한, 사용량, 비용정산을 하나의 관리체계에서 처리하려 한다는 점이다.
이것은 최근 GitHub Copilot Fusion과 Amazon Strands Harness의 발전방향과 연결된다.
기업은 특정 모델 하나보다 여러 모델을 업무에 맞게 선택하고 관리하는 플랫폼을 더 중요하게 평가할 가능성이 있다.
2-4. 기업용 에이전트의 다음 경쟁은 Workload Routing이다
예를 들어 사내 ERP 에이전트가 다음과 같은 업무를 수행한다고 하자.
전월 미결 전표를 조회하고, 중복 지급 가능성이 있는 거래처를 찾아서 보고서를 작성해줘.
이 작업에는 여러 종류의 능력이 필요하다.
회계자료 조회.
데이터 분석.
업무규칙 판단.
Excel 보고서 생성.
최종 합계 검증.
모든 단계를 가장 강력하고 비싼 모델로 처리할 필요는 없을 수 있다.
사용자 업무요청
       ↓
Task Planner
       ↓
Model Router
       ├── Small Model: 조회조건·분류
       ├── Reasoning Model: 이상거래 분석
       └── Coding Model: 보고서 생성
                  ↓
             Tool Gateway
                  ↓
             Policy Engine
                  ↓
           ERP / Database API
                  ↓
            Independent Check
                  ↓
              Verified Result
여기에서 중요한 것은 단순한 모델 교체가 아니다.
어떤 작업을 어떤 모델과 도구에 맡겨야 전체 업무비용이 가장 낮아지는가다.
이를 평가하려면 모델별 정답률이 아니라 실제 업무완료율을 측정해야 한다.
3. Reddit 주가 29% 급락 — Google의 AI 검색이 기존 웹사이트의 고객유입 구조를 바꾸고 있다
오늘 AI 산업에서 반드시 주목해야 하는 뉴스다.
Reddit은 3분기 실적을 발표하면서 Google 검색을 통한 사용자 유입이 감소하고 있다고 밝혔다.
Reddit CEO Steve Huffman은 Google의 AI Mode와 AI Overviews가 기존 웹사이트로의 트래픽 유입에 부정적인 영향을 주고 있다고 설명했다.
특히 10월에는 Google을 통한 검색 추천 유입이 평균적으로 주당 100만 건 이상 감소했다고 밝혔다.
Reddit의 일간 활성 고유 방문자는 약 1억 3,030만 명으로 전년 대비 증가했지만, 시장이 예상했던 1억 3,400만 명에는 미치지 못했다.
오늘 Reddit 주가는 약 29% 하락했다. The Verge+1
3-1. 왜 이런 일이 발생할까?
기존 Google 검색은 사용자를 외부 웹사이트로 이동시키는 구조였다.
예를 들어 사용자가 다음과 같이 검색한다고 하자.
Qwen과 DeepSeek 중 로컬 코딩 에이전트에 어떤 모델이 더 좋아?
기존에는 Reddit이나 기술 블로그의 검색결과를 클릭해 정보를 확인하는 경우가 많았다.
그런데 AI 검색은 여러 웹사이트의 정보를 종합해 검색결과 화면에서 직접 답변을 제공할 수 있다.
사용자가 충분한 정보를 얻었다고 느끼면 외부 웹사이트를 방문할 필요가 줄어든다.
기존 검색 구조

사용자 질문
    ↓
Google 검색
    ↓
Reddit / Blog / Forum
    ↓
웹사이트 방문
    ↓
광고·구독·커뮤니티 활동
AI 검색 구조

사용자 질문
    ↓
Google AI Mode
    ↓
외부 콘텐츠 검색·요약
    ↓
AI 답변
    ↓
외부 사이트 방문 감소 가능
이것은 웹사이트의 사업모델에 상당한 영향을 줄 수 있다.
특히 광고와 구독, 상품추천 수수료에 의존하는 서비스라면 고객유입 감소가 직접적인 위험이다.
3-2. Reddit의 매출이 증가했는데 왜 주가가 하락했을까?
Reddit의 분기 광고매출은 약 8억 4,700만 달러로 전년 대비 54% 증가했다.
전체 매출과 조정 이익도 시장 예상치를 웃돌았다.
그런데 투자자는 앞으로의 사용자 증가율이 둔화될 가능성을 더 중요하게 평가했다.
현재의 매출이 강하더라도 검색을 통한 신규 사용자 유입이 감소하면 미래 광고매출 성장률이 낮아질 수 있기 때문이다.
이것은 현재 AI 산업에서 매우 중요한 역설이다.
AI 모델이 웹 콘텐츠를 활용해 더 좋은 답변을 제공할수록, 해당 콘텐츠를 생산하는 플랫폼의 트래픽과 광고수입은 감소할 수 있다.
3-3. Google에도 완전히 긍정적인 변화는 아니다
Google 입장에서는 사용자가 검색결과에서 더 많은 시간을 보내도록 만들 수 있다.
이는 AI 검색서비스의 사용성을 높이는 데 도움이 될 수 있다.
그러나 기존 광고사업의 경제성은 복잡해질 수 있다.
AI 답변을 생성하는 데는 연산비용이 필요하다.
또 사용자가 기존 광고 링크를 클릭하는 행동도 달라질 수 있다.
따라서 Google은 AI 검색을 확대하면서도 기존 광고수익과 새로운 AI 서비스의 비용을 관리해야 한다.
Reddit의 트래픽 감소가 Google의 광고사업에 어떤 영향을 줄지는 별도 검증이 필요하다.
3-4. 개발자에게 중요한 새로운 시장
이 변화는 RAG와 AI 에이전트 서비스에도 중요한 의미를 가진다.
앞으로는 단순히 검색엔진에서 높은 순위를 얻는 것보다 AI 에이전트가 자신의 콘텐츠와 서비스를 실제로 선택하도록 만드는 능력이 중요해질 수 있다.
특히 다음 영역의 가치가 높아질 수 있다.
구조화된 정보와 메타데이터.
AI가 사용할 수 있는 공식 API.
콘텐츠 출처와 사용권한.
데이터의 최신성.
실제 거래·예약·구매를 수행할 수 있는 서비스 연결.
단순한 웹 트래픽 중심의 사업모델에서 에이전트가 업무를 실행하는 과정에 참여하는 사업모델로 변화할 가능성이 있다.
4. Mistral Large 4와 Copilot Fusion — 모델 성능 경쟁이 실행비용 경쟁으로 이동하고 있다
이번 주에는 Mistral Large 4의 오픈웨이트 가중치가 공개됐다.
또 GitHub는 Copilot Fusion을 정식 출시했다.
이 두 발표는 서로 다른 제품이지만 같은 문제를 해결하려 한다.
실제 업무를 완료하는 데 필요한 모델 호출비용을 줄이는 것이다.
Mistral Large 4는 MoE 모델과 추론 최적화를 통해 토큰 효율을 높이려 한다.
Copilot Fusion은 여러 모델을 조합해 업무에 적합한 모델을 자동으로 선택한다.
중요한 점은 모델의 출력속도가 빨라지는 것과 에이전트의 실제 업무완료시간이 짧아지는 것은 다르다는 사실이다. The Indian Express
4-1. 현재 에이전트의 실제 비용구조
CTask=CModel+CTool+CExecution+CVerification+CRetry
모델을 호출하는 비용만 낮춘다고 전체 업무비용이 같은 비율로 감소하지는 않는다.
예를 들어 코드 수정작업에서 테스트 실행이 전체 시간의 절반을 차지한다면 더 빠른 LLM을 사용하는 것만으로는 생산성이 크게 개선되지 않을 수 있다.
반대로 모델 추론과 반복적인 분석이 병목이라면 저렴하고 빠른 모델의 경제적 가치가 커진다.
4-2. 로컬 LLM 환경에 적용한다면
현재 여러 대의 Mac mini에서 Qwen 계열 모델을 실행하는 구조라면 다음 실험이 특히 유용하다.
기존에는 작업을 시작하기 전에 개발자가 모델을 선택했다.
하지만 앞으로는 작업의 난이도에 따라 모델을 선택하는 구조를 구축할 수 있다.
Developer Request
      ↓
Task Classifier
      ↓
Local Model
      ↓
Automated Verification
      ├── Pass → Complete
      │
      └── Fail
            ↓
      Frontier Model
            ↓
       Re-Verification
여기에서 중요한 점은 로컬 모델이 잘못된 답변을 생성했을 때 이를 감지할 수 있어야 한다는 것이다.
예를 들어 컴파일 오류와 테스트 실패는 비교적 명확하게 확인할 수 있다.
반면 설계가 좋지 않거나 업무규칙을 잘못 이해한 문제는 자동으로 감지하기 어려울 수 있다.
따라서 모델 라우팅을 설계할 때는 검증 가능한 업무와 그렇지 않은 업무를 분리하는 것이 중요하다.
PART 3. 미국 증시·옵션·포지셔닝
5. Nasdaq -2.86% — 이번 하락은 지난주와 무엇이 다른가?
지난주에는 AI CAPEX와 신용위험이 부각되면서 Nasdaq이 하락했다.
이후 Anthropic의 IPO 발표와 대규모 AI 금융조달 뉴스가 나오면서 기술주가 반등했다.
그런데 이번 주 후반에는 실제 기업실적이 다시 시장의 우려를 강화했다.
Alphabet은 높은 AI 투자와 FCF 악화를 발표했다.
Amazon도 최근 12개월 FCF 적자가 확대됐다고 밝혔다.
Intel은 데이터센터 사업의 성장에도 불구하고 실적 전망과 PC 사업의 약세 때문에 급락했다.
이러한 사건이 결합되면서 Nasdaq의 조정이 다시 확대됐다. Reuters
5-1. 현재 시장의 핵심은 AI 사용량이 아니다
AI 사용량 자체는 빠르게 증가하고 있다.
Amazon Bedrock의 토큰 처리량은 전년 대비 큰 폭으로 증가했다.
Google Cloud와 Azure, AWS의 AI 관련 매출도 강하다.
그러나 주식시장은 앞으로 얼마의 매출이 발생할지만 보는 것이 아니다.
그 매출을 만들기 위해 얼마의 자본이 필요한지 평가하고 있다.
특히 높은 메모리 가격과 GPU 비용은 데이터센터 운영기업에 부담이 될 수 있다.
5-2. 현재는 자본비용에 대한 재평가가 중요하다
기업가치를 단순화하면 미래 현금흐름의 현재가치다.
V=t=1∑n(1+r)tFCFt
여기서 r은 위험을 반영한 할인율이다.
AI 관련 기업의 미래 매출이 증가하더라도 CAPEX가 증가해 FCF가 감소할 수 있다.
또 신용스프레드가 확대되면 자본비용도 높아질 수 있다.
이 경우 매출성장이 계속돼도 기업가치는 하락할 수 있다.
현재 AI 관련 주식의 가격조정은 미래 현금흐름과 할인율을 동시에 재평가하는 과정으로 이해할 수 있다.
6. VIX 약 22 — 옵션시장이 다시 높은 변동성을 가격하기 시작했다
10월 29일 VIX는 약 17대 초반이었다.
그런데 10월 30일에는 약 22 수준까지 상승했다.
별도 시세 제공기관의 종가 집계에서는 21.99가 확인됐다.
이는 하루 동안 IV가 상당히 빠르게 상승했다는 의미다.
다만 VIX의 세부 수치는 최종 Cboe 공표값과 교차검증이 필요하다. Tallac Options
6-1. VIX 22를 어떻게 해석해야 할까?
VIX는 S&P 500 옵션가격으로부터 산출되는 향후 약 30일의 연율화된 위험중립 변동성 지표다.
단순하게 연율 변동성을 22%라고 가정하면 하루 변동성의 참고 규모는 약 1.4% 수준이 된다.
그러나 실제 지수가 매일 그만큼 움직인다는 뜻은 아니다.
시장에 큰 이벤트가 집중되면 실제 가격변동은 이보다 클 수 있다.
또 옵션의 내재변동성에는 위험 프리미엄이 포함된다.
따라서 VIX가 상승했다는 사실만으로 시장의 하락이 얼마나 지속될지 확정할 수 없다.
6-2. 숏 프리미엄에서 가장 위험한 조합
옵션 매도자에게 불리한 상황은 단순히 주가가 하락하는 것이 아니다.
기초자산이 크게 움직이는 동시에 IV가 상승할 때 위험이 더 커질 수 있다.
NDX 하락
    ↓
Short Put Delta 확대
    ↓
옵션가격 상승
    ↓
IV 추가 상승
    ↓
Short Vega 손실 확대
    ↓
증거금 부담 증가 가능성
특히 최근처럼 대형 기술기업이 동시에 하락하면 개별 기업 사이의 상관관계가 상승할 수 있다.
이는 지수옵션에 중요한 위험이다.
6-3. 현재 NDX와 SPX의 차이
Nasdaq은 AI와 초대형 기술기업의 영향을 강하게 받는다.
따라서 AI CAPEX와 반도체 투자수익률에 대한 우려가 커지면 NDX가 상대적으로 크게 하락할 수 있다.
반면 S&P 500에는 에너지와 헬스케어, 금융, 소비재 등 다른 업종이 포함된다.
오늘도 에너지와 방어업종은 상대적으로 강했다.
그러나 신용시장 전체의 위험이 확대되면 다른 업종으로도 하락이 확산될 수 있다.
따라서 SPX와 NDX 옵션을 동시에 매도하는 것은 완전히 독립적인 위험 두 개를 보유하는 것이 아니다.
7. 이번 주말 30~45 DTE 옵션 매도에서 가장 중요한 것은 꼬리위험이다
현재 옵션시장은 다음 주 여러 이벤트를 앞두고 있다.
미국 중간선거.
OPEC+ 회의.
주요 기술기업 실적.
미국 고용지표.
그리고 중동의 지정학적 위험도 계속되고 있다.
이러한 환경에서는 높은 IV가 옵션 매도자에게 매력적으로 보일 수 있다.
하지만 높은 IV가 실제 꼬리위험을 충분히 보상하는지는 별도의 문제다.
특히 주말에는 금융시장이 닫힌 동안 새로운 사건이 발생할 수 있다.
현재 확인할 주요 옵션시장 지표
| 지표 | 가장 중요한 질문 |
|---|---|
| VIX | 현재 프리미엄은 실현변동성에 비해 충분한가? |
| VIX Term Structure | 단기 이벤트 위험이 집중돼 있는가? |
| SPX·NDX Put Skew | 하락위험 프리미엄이 얼마나 증가했는가? |
| Dealer Gamma | 가격 하락 시 헤지 매도가 확대될 가능성이 있는가? |
| Open Interest | 특정 만기·행사가격에 포지션이 집중돼 있는가? |
| MOVE | 국채금리 변동성이 확대되고 있는가? |
| AI Credit Spread | 주식위험이 신용시장으로 전염되는가? |
| USD/JPY | 엔화 관련 레버리지 포지션이 조정되는가? |
| CL Calendar Spread | 원유 공급충격이 근월물에 집중되는가? |
현재 SPX·NDX의 전체 옵션체인과 실제 딜러 헤지 포지션을 동일 시점으로 충분히 검증하지 못했다.
따라서 특정 행사가격을 Gamma Flip이나 Put Wall이라고 단정하지 않겠다.
실제 딜러 감마는 미결제약정만으로 정확하게 계산할 수 없기 때문이다.
현재 포지션 구조에서 특히 중요한 판단
네이키드 옵션 매도는 극단적인 가격변동에서 손실이 크게 증가할 수 있다.
반면 Credit Spread나 Iron Condor는 손실한도를 정할 수 있지만 유동성과 청산비용의 위험은 남는다.
현재는 신규 프리미엄을 얼마나 많이 받을 수 있는지보다 복합 충격이 발생했을 때 포트폴리오 전체가 얼마나 손실을 입을 수 있는지를 먼저 평가하는 것이 적절하다.
PART 4. Intel·반도체·AI CAPEX
8. Intel -28.6% — 데이터센터 매출은 78% 증가했는데 왜 주가가 폭락했을까?
 생성된 이미지 1
Intel Xeon 6 프로세서 제품 이미지. 이번 분기에 발표된 신규 제품을 직접 촬영한 사진은 아니다.
오늘 반도체 산업에서 가장 중요한 개별 기업은 Intel이다.
10월 29일 장 마감 후 Intel은 3분기 실적을 발표했다.
매출은 165억 달러로 전년 대비 21% 증가했다.
GAAP 영업이익률은 15.3%였다.
그러나 4분기 매출 전망과 PC 관련 사업의 수익성에 대한 우려가 커지면서 10월 30일 주가가 약 29% 하락했다. 미국 증권 거래 위원회+1
8-1. Intel의 실제 사업별 실적
| 사업 | 2026년 3분기 매출 | 전년 대비 |
|---|---|---|
| Client Computing & Physical AI | $8.1B | -5% |
| Data Center & AI | $7.3B | +78% |
| Intel Foundry | $6.7B | +58% |
| Intel 전체 연결매출 | $16.5B | +21% |
사업부문 매출에는 내부거래가 포함되므로 각 항목을 단순히 더하면 연결매출과 일치하지 않는다. 미국 증권 거래 위원회
8-2. 왜 데이터센터 사업이 강한데 전체 주가는 급락할까?
Intel의 데이터센터 사업은 강하게 성장하고 있다.
특히 Xeon CPU에 대한 수요가 높다.
이는 AI 데이터센터가 GPU만으로 구성되지 않기 때문이다.
GPU는 모델 추론과 학습을 수행한다.
그러나 CPU는 데이터 전처리와 스토리지, 네트워크, 운영체제, 에이전트 실행 등 다양한 역할을 담당한다.
따라서 AI 에이전트의 사용량이 증가하면 CPU 수요도 함께 증가할 수 있다.
하지만 Intel의 PC 사업은 약세다.
또 Foundry 사업에는 막대한 설비투자와 공정개발 비용이 필요하다.
이 두 문제가 동시에 존재한다.
8-3. Intel Foundry는 아직 상당한 투자부담을 안고 있다
Intel은 18A 공정의 수율과 비용구조가 개선되고 있다고 설명했다.
그러나 Foundry 사업은 여전히 적자를 기록하고 있다.
3분기 Foundry 영업손실은 약 19억 달러 수준이다.
회사는 차세대 14A 공정 개발과 생산능력 확장을 지속하고 있다.
이것은 장기적으로 기술경쟁력을 확보하기 위한 투자다.
하지만 신규 공정이 충분한 외부 고객수요와 높은 수율을 확보하기 전까지는 현금창출에 부담이 될 수 있다.
8-4. 현금흐름은 어떻게 봐야 할까?
Intel의 3분기 영업현금흐름은 약 50억 8,200만 달러였다.
회사가 공시한 조정 자유현금흐름은 약 16억 3,900만 달러였다.
따라서 이번 분기 사업에서 발생한 현금흐름이 모두 마이너스였다고 판단하면 부정확하다.
그러나 2027년에도 높은 공정투자와 생산설비 확장이 필요하다.
또 PC 시장의 수요가 예상보다 약해지면 전체 수익성은 부담을 받을 수 있다.
Intel은 최근 230억 달러 규모의 주식발행도 완료했다.
이는 투자에 필요한 자금을 확보하는 데 도움이 되지만 기존 주주의 경제적 지분에는 희석효과를 발생시킬 수 있다. 미국 증권 거래 위원회
8-5. Intel이 보여주는 핵심 교훈
AI와 관련된 매출이 증가한다는 사실만으로 기업 전체의 높은 투자수익률이 보장되지는 않는다.
기업은 여러 사업을 동시에 운영한다.
AI 사업이 성장하는 동안 다른 사업의 수익성이 악화될 수 있다.
또 첨단 반도체 공정에 필요한 대규모 CAPEX가 미래 FCF를 압박할 수 있다.
따라서 Intel을 평가할 때는 데이터센터 사업의 성장률뿐 아니라 Foundry의 수율과 손익분기점, PC 사업의 회복, 전체 FCF를 함께 확인해야 한다.
9. Meta의 신용등급 전망 하향 — AI 투자가 금융기관의 평가까지 바꾸기 시작했다
오늘 가장 중요한 금융뉴스 가운데 하나다.
S&P Global Ratings는 10월 30일 Meta의 신용등급 전망을 안정적에서 부정적으로 변경했다.
Meta는 올해 1,350억~1,450억 달러의 CAPEX를 집행할 계획이다.
S&P는 이러한 투자지출이 앞으로도 높은 수준을 유지할 것으로 예상한다.
또 Meta의 실제 AI 수익화가 투자비용을 얼마나 빠르게 초과할 수 있을지 불확실하다고 평가했다. Reuters
9-1. 왜 이 발표가 중요한가?
기존에는 AI CAPEX에 대한 우려가 주로 주식시장에서 나타났다.
주가가 하락한다.
밸류에이션이 낮아진다.
미래 성장률에 대한 기대가 조정된다.
그러나 이제는 신용평가기관이 기업의 자금조달능력과 현금흐름을 다시 평가하고 있다.
이것은 단순한 주가조정과 다르다.
9-2. S&P가 제시한 전망
| 항목 | S&P의 전망 |
|---|---|
| Meta 2026년 FOCF | -$39B |
| Meta 2027년 FOCF | -$71B |
| FOCF 적자 지속 가능성 | 2028년 이후 |
| 2027년 차입 관련 위험 | 레버리지 상승 가능성 |
| 신용등급 전망 | Negative |
| 현재 신용등급 | 등급 자체는 유지 |
이 수치는 S&P의 미래 전망이다.
FOCF는 평가기관이 사용하는 현금흐름 개념으로, 회사가 발표하는 일반적인 FCF와 정의가 다를 수 있다.
따라서 두 수치를 직접 비교할 때는 주의해야 한다.
9-3. AI 신용위험의 전달경로
AI CAPEX 증가
      ↓
FCF 감소
      ↓
추가 금융조달 필요
      ↓
신용스프레드 확대 가능성
      ↓
WACC 상승
      ↓
신규 프로젝트 요구수익률 상승
      ↓
AI 투자계획 재평가
여기에서 중요한 것은 금융비용이 투자수익률을 변화시킨다는 점이다.
예를 들어 데이터센터 프로젝트의 예상 수익률이 10%라고 하자.
자본비용이 6%라면 경제적 이익이 발생할 수 있다.
그런데 자본비용이 11%로 상승하면 같은 프로젝트의 경제성은 악화될 수 있다.
따라서 AI 사용량과 매출전망이 그대로 유지되더라도 신용스프레드 상승만으로 신규 투자계획의 매력이 낮아질 수 있다.
9-4. 그렇다면 Meta가 곧 부도위험에 직면했다는 뜻인가?
그렇게 해석하는 것은 부정확하다.
Meta는 여전히 강력한 광고사업과 높은 영업현금흐름을 보유하고 있다.
또 이번 발표는 신용등급 자체의 강등이 아니라 향후 등급방향에 대한 전망의 변경이다.
다만 앞으로 실제 현금흐름과 차입규모가 어떻게 변화하는지가 더욱 중요해졌다.
PART 5. 거시경제·SOFR·ZN·MOVE
10. 미국채 10년물 4.93% — 기술주 급락이 국채 매수로 이어졌다
10월 30일 미국 10년물 국채금리는 약 **4.931%**로 하락했다.
2년물은 약 **4.59%**였다.
30년물은 약 **5.31%**였다.
10년물 금리는 한 달 동안 약 36~38bp 하락했다.
이는 최근 몇 년 동안 비교적 큰 월간 하락폭이다. Reuters+1
10-1. 왜 지금 미국채가 강한가?
가장 중요한 요인 가운데 하나는 위험회피다.
AI 관련 기술주가 크게 하락했다.
기업의 FCF와 신용위험에 대한 우려도 높아졌다.
이 과정에서 일부 투자자가 미국채를 매수한 것으로 볼 수 있다.
그러나 국채금리가 하락한 모든 원인을 AI 관련 위험회피로 설명해서는 안 된다.
Fed 정책금리 경로와 장기 성장률 전망, 국채 수급도 영향을 준다.
10-2. 이번 주에 중요한 것은 국채 반등의 강도가 약해지고 있다는 점이다
10월 22일에는 Nasdaq이 2.6% 하락하면서 미국채 10년물 금리도 크게 내려왔다.
그런데 이번 10월 30일에는 Nasdaq이 2.86% 하락했지만 미국채 금리는 약 6bp 하락하는 데 그쳤다.
즉 주식시장의 하락폭에 비해 국채금리의 하락폭이 상대적으로 작아진 것이다.
이 변화는 중요하다.
최근 미국채 금리가 상당히 내려왔기 때문에 추가 매수에 대한 투자자의 판단이 더 신중해졌을 가능성이 있다.
또 높은 인플레이션과 원유가격, 재정적자, 국채공급 부담이 남아 있다.
따라서 현재 10년물 금리가 4.9%대로 내려왔다는 사실만으로 장기채가 계속 상승할 것으로 가정해서는 안 된다.
11. 미국 3분기 고용비용지수 0.8% — 임금압력은 일부 완화되고 있다
10월 30일 미국 노동통계국(BLS)은 3분기 고용비용지수(ECI)를 발표했다.
주요 결과는 다음과 같다.
| 지표 | 3분기 결과 |
|---|---|
| ECI QoQ | +0.8% |
| 이전 분기 | +0.9% |
| ECI YoY | +3.4% |
| 임금·급여 YoY | +3.1% |
| 복리후생비용 YoY | +3.9% |
ECI는 기업이 직원에게 지급하는 임금과 복리후생비용을 측정하는 지표다.
구성 변화의 영향을 조정하므로 노동비용의 추세를 평가하는 데 유용하다. Bureau of Labor Statistics
11-1. 왜 이번 결과가 중요한가?
최근 미국의 PCE 물가상승률은 3.6%였다.
그런데 임금·급여 증가율은 3.1%다.
지표의 구성과 측정방식이 다르므로 정확한 실질임금 증가율을 이 둘의 차이만으로 계산할 수는 없다.
그러나 명목임금 증가율이 물가상승률보다 낮은 환경에서는 가계의 구매력이 압박받을 가능성이 있다.
또 임금상승 압력이 이전보다 완화되고 있다는 점은 Fed에 긍정적인 물가 신호가 될 수 있다.
11-2. 그렇다면 Fed가 금리를 인하할 가능성이 높아질까?
그렇게 단정하기는 어렵다.
임금압력은 완화되고 있지만 원유가격이 다시 상승하고 있기 때문이다.
또 미국 GDP는 3분기에 3.4% 성장했다.
경제활동 자체는 상당히 강하다.
따라서 Fed가 금리를 결정할 때는 임금과 에너지, 서비스 물가, 소비와 고용을 함께 고려해야 한다.
현재는 임금발 인플레이션 압력과 공급발 에너지 인플레이션 압력이 서로 다른 방향으로 움직이는 환경이다.
12. BOJ 금리 1.25% 동결 — 하지만 일본의 추가 긴축 가능성은 높아졌다
10월 30일 일본은행은 정책금리를 1.25%로 동결했다.
투표결과는 8대 1이었다.
Hajime Takata 위원은 25bp 인상을 주장했다.
일본은행은 물가전망을 상향 조정하고 앞으로 추가 금리인상을 진행할 준비가 되어 있다는 입장을 유지했다. Reuters
12-1. 왜 중요한가?
일본은 오랫동안 매우 낮은 금리를 유지했다.
그런데 현재는 물가상승과 임금 변화 때문에 통화정책을 정상화하고 있다.
일본은행은 기조적인 물가상승률이 2% 목표와 대체로 부합하는 영역에 들어왔다고 평가했다.
다만 이러한 상태가 장기적으로 안정적으로 유지될지는 추가 확인이 필요하다고 설명했다. Financial Times
12-2. USD/JPY와 글로벌 위험자산에 주는 영향
10월 30일 Reuters의 미국장 후반 집계에서 USD/JPY는 약 157.54엔이었다.
엔화는 소폭 강세를 보였다.
일본 금리인상 기대가 강화되면 미·일 금리차가 좁아질 수 있다.
이는 엔화에 긍정적인 요인이 될 수 있다.
또 엔화 차입을 활용한 글로벌 캐리 포지션의 수익률에도 영향을 줄 수 있다.
하지만 모든 엔화 강세가 캐리 트레이드 청산을 의미하지는 않는다.
실제 금리차와 시장의 포지셔닝, 변동성의 동반 변화가 필요하다.
12-3. 일본 투자자의 미국채 수요도 중요하다
일본은 세계 주요 해외채권 투자국 가운데 하나다.
일본 국내 금리가 상승하면 해외채권보다 일본 국채를 보유하려는 유인이 커질 수 있다.
이러한 변화가 지속되면 글로벌 장기채 수급에도 영향을 줄 수 있다.
따라서 미국채를 분석할 때는 Fed의 정책뿐 아니라 일본과 유럽 투자자의 자산배분도 함께 고려할 가치가 있다.
13. SOFR 롱 — 현재는 12월보다 2027년 Forward Curve가 중요하다
현재 Fed의 정책금리 목표범위는 3.75~4.00%다.
10월 FOMC에서는 금리가 동결됐다.
하지만 시장은 12월 추가인상 가능성을 중요하게 평가하고 있다.
SOFR 3M 선물가격은 다음과 같은 관계를 가진다.
SOFR Futures Price=100−Implied Rate
내재금리가 낮아지면 선물가격은 상승한다.
반대로 내재금리가 높아지면 가격은 하락한다.
13-1. 지금 SOFR 롱에서 중요한 것은 정책경로의 변화다
현재 시장에서는 두 가지 상반된 힘이 존재한다.
금리상승 압력: 높은 PCE, 원유가격, 강한 GDP.
금리하락 압력: AI 신용위험, 소비자의 구매력 압박, 금융여건 악화.
이 둘 가운데 어느 쪽이 우세해지는지에 따라 2027년 SOFR 월물의 내재금리가 달라질 수 있다.
13-2. 이번에는 세 가지를 확인해야 한다
첫째, 12월 추가인상 기대가 실제로 낮아지는가?
둘째, 2027년 분기별 SOFR 선물의 내재금리가 하락하는가?
셋째, 높은 물가지표에도 SOFR 가격이 이전 저점을 갱신하지 않는가?
특히 세 번째가 중요하다.
악재가 나와도 가격이 더 이상 하락하지 않는다면 이미 상당한 위험이 시장가격에 반영됐을 가능성을 검토할 수 있다.
다만 10월 30일 동일 시점의 2027년 SOFR 전체 분기별 확정 정산가격을 충분히 검증하지 못했으므로 특정 월물의 진입가격이나 지지선을 제시하지 않겠다.
14. ZN 롱 — 안전자산 수요는 확인됐지만 장기채의 추세전환은 별개의 문제다
ZN은 미국 10년물 국채금리에 민감하다.
최근 10년물 금리가 5.3%대에서 4.9%대로 내려온 것은 ZN에 긍정적인 변화다.
그러나 오늘은 주식시장이 크게 하락했음에도 국채금리의 하락폭이 제한적이었다.
이것은 중요한 신호다.
14-1. ZN의 반등조건을 다시 정리하면
첫 번째는 실질금리다.
10년물 TIPS 실질금리가 지속적으로 하락한다면 명목국채 금리의 하락을 지지할 수 있다.
두 번째는 기간프리미엄이다.
국채를 장기간 보유하는 데 필요한 추가 보상이 낮아지는지 확인해야 한다.
세 번째는 MOVE다.
금리옵션 시장의 변동성 기대가 낮아지는지 중요하다.
네 번째는 MBS Convexity Hedging이다.
금리상승 과정에서 발생했던 Duration 헤지 매도압력이 실제로 완화됐는지 확인해야 한다.
다섯 번째는 글로벌 안전자산 수요다.
AI 신용위험과 유럽 재정위험이 미국채 매수로 이어지는지 중요하다.
14-2. 기간프리미엄과 실제 안전자산 수요를 구분해야 한다
국채금리가 하락했다고 해서 기간프리미엄이 반드시 하락한 것은 아니다.
향후 단기금리에 대한 기대가 달라졌을 수도 있다.
또 안전자산 수요 때문에 특정 만기의 국채가 강해졌을 수 있다.
따라서 ZN에서는 명목금리와 실질금리, 기간프리미엄 추정치를 함께 확인해야 한다.
15. MOVE와 채권 반등조건 — 10월 31일 업데이트
| 반등조건 | 최신 상태 | 판단 |
|---|---|---|
| ① 추가인상 기대 하향 | 12월 인상 가능성 유지 | 미충족 |
| 2027 SOFR Forward Path 하향 | 전체 월물 확인 필요 | 미확인 |
| ② 실질금리 하락 | 최근 실질금리 하락 흐름 | 초기 신호 |
| ③ 기간프리미엄 안정 | 10Y 약 4.93% | 추가 확인 필요 |
| ④ MOVE 안정 | 약 100, 전일 대비 상승 | 주의 |
| ⑤ MBS 헤지 압력 완화 | 직접적인 포지셔닝 부족 | 미확인 |
| ⑥ AI Credit 안정 | Meta 신용전망 하향 | 미충족 |
| ⑦ 안전자산 수요 | 기술주 하락 중 미국채 강세 | 확인 |
MOVE의 약 100이라는 수치는 10월 30일 민간 시세 제공기관의 집계값이며, ICE 공식 최종값과는 차이가 있을 수 있다. The Daily Tape
현재 채권시장에서 가장 중요한 결론
ZN은 안전자산 수요의 수혜를 받고 있다.
하지만 높은 원유가격과 장기채 공급부담이 남아 있기 때문에 추세적인 강세가 확정됐다고 볼 수는 없다.
SOFR는 여전히 높은 정책금리 경로를 부담하고 있다.
따라서 두 자산을 동일한 이유로 매수하는 접근은 주의해야 한다.
PART 6. 원유·달러·금
16. Brent $117.63 — 호르무즈 해협에서 새로운 유조선 공격이 발생했다
10월 30일 원유시장은 크게 상승했다.
| 상품 | 10월 30일 정산가 | 일간 변화 |
|---|---|---|
| Brent | $117.63 | +2.4% |
| WTI | $104.12 | +2.08% |
Brent와 WTI 모두 약 6개월 만의 높은 수준에서 마감했다.
중요한 원인은 호르무즈 해협에서 발생한 유조선 공격이다.
Reuters에 따르면 이번에는 폭발장치를 이용한 공격이 보고됐다.
또 미국은 사우디아라비아의 일부 인력에게 철수 조치를 지시했다.
이러한 사건은 실제 원유 생산량뿐 아니라 운송비와 보험료, 항로 선택에 영향을 줄 수 있다. Reuters
16-1. 왜 호르무즈 해협이 중요한가?
원유는 생산하는 것만으로 글로벌 시장에 공급되지 않는다.
선박과 파이프라인을 통해 운송해야 한다.
호르무즈 해협은 세계 원유와 LNG 운송에서 중요한 역할을 한다.
따라서 해협의 운송안전이 악화되면 실제 생산량이 크게 감소하지 않더라도 시장가격에는 위험 프리미엄이 반영될 수 있다.
Middle East Supply Risk
         ↓
Shipping / Insurance Cost ↑
         ↓
Available Export Capacity ↓ 가능
         ↓
Brent Risk Premium ↑
         ↓
Diesel / Product Prices ↑
         ↓
Global Inflation Pressure ↑
16-2. 10월 전체 유가 상승폭도 상당하다
Reuters에 따르면 10월 Brent는 약 13.6%, WTI는 약 15.2% 상승했다.
이것은 단순한 하루의 지정학적 이벤트보다 큰 변화다.
원유가격이 높은 수준에서 오래 유지되면 기업의 운송비와 에너지 비용에 영향을 줄 수 있다.
그 결과 Fed와 다른 중앙은행의 물가전망에도 영향을 미칠 수 있다.
17. OPEC+ 회의 — 공급목표보다 실제 수출량이 중요하다
OPEC+는 11월 1일 일요일 다음 회의를 진행할 예정이다.
현재 시장에서는 단기 생산목표를 유지할 가능성이 높게 평가된다.
하지만 중요한 것은 공식적인 생산목표와 실제 공급량이 다를 수 있다는 점이다.
중동에서는 해상운송의 위험 때문에 일부 국가의 실제 수출량이 목표보다 낮을 수 있다.
따라서 OPEC+가 생산목표를 유지하더라도 공급차질이 지속된다면 원유가격의 하락폭이 제한될 수 있다. 석유수출국기구
CL 옵션에서는 다음을 확인해야 한다
Brent–WTI Spread: 글로벌 공급위험과 미국 국내 수급의 차이.
WTI Calendar Spread: 단기 공급부족이 근월물에 얼마나 반영됐는가.
Diesel Crack Spread: 정제유 공급과 인플레이션 압력.
특히 주말에 새로운 공급차질이 발생하면 선물거래가 재개될 때 가격이 크게 변할 수 있다.
지금은 높은 IV를 받는 것보다 극단적인 공급충격에 대한 포지션의 손실한도를 먼저 확인해야 하는 환경이다.
18. Gold $3,875 — 금이 안전자산 역할을 하지 못한 이유
오늘 금시장의 움직임도 중요하다.
금 현물은 약 3,875달러/온스까지 내려왔다.
하루 동안 3.6% 가까이 하락했다.
은은 약 49달러까지 내려오면서 6% 넘게 하락했다.
금 가격은 올해 1월 기록한 고점에서 상당히 낮아졌다. Reuters
18-1. 왜 기술주가 하락하는데 금도 하락할까?
일반적으로 금은 안전자산으로 분류된다.
하지만 실제 금융시장에서는 모든 위험회피 국면에서 금이 상승하는 것은 아니다.
첫 번째 요인은 금리다.
높은 정책금리와 실질금리는 이자를 지급하지 않는 금에 부담이 될 수 있다.
두 번째는 유동성이다.
주식시장에서 손실이 발생하면 일부 투자자는 현금을 확보하기 위해 금이나 다른 자산을 매도할 수 있다.
세 번째는 포지셔닝이다.
금 선물에 많은 레버리지 포지션이 존재한다면 가격하락과 증거금 부담이 매도를 증폭시킬 수 있다.
다만 현재 금의 하락 가운데 실제 강제청산이 어느 정도였는지는 확인되지 않았다.
18-2. GC 롱에서 중요한 새로운 질문
금이 미국채와 다른 방향으로 움직이고 있다면, 현재 시장에서는 어떤 안전자산이 실제로 선호되고 있는가?
현재는 미국채가 상대적으로 강하다.
반면 금은 약하다.
따라서 단순히 글로벌 위험회피가 확대됐다는 이유만으로 GC의 상승을 가정하는 것은 위험하다.
GC에서 확인할 조건
미국 TIPS 실질금리가 하락하는가?
달러가 약세로 전환하는가?
금 ETF의 자금유출이 멈추는가?
선물 미결제약정과 옵션 IV가 안정되는가?
이 조건들이 함께 개선될 때 금의 반등 가능성을 더 설득력 있게 평가할 수 있다.
PART 7. 영화·애니메이션·게임
19. 《Phantom Blade Zero》 — Steam 최고 동시접속자 약 72만 명, 실제 흥행이 시작됐다
 브리핑 이미지
 브리핑 이미지
《Phantom Blade Zero》의 공식 홍보 이미지.
이번 주 게임산업에서 가장 중요한 신작은 **《Phantom Blade Zero》**다.
중국 개발사 S-GAME이 제작한 무협 액션 RPG다.
10월 29일 한국시간 오전 11시에 정식 출시됐다.
SteamDB 집계에 따르면 출시 이후 최고 동시접속자는 약 72만 3,876명에 도달했다.
Steam 이용자 평가도 전반적으로 긍정적이다.
다만 동시접속자는 실제 판매량과 동일하지 않으며, 해당 수치는 Steam 플랫폼만 포함한다. SteamDB
19-1. 왜 중요한가?
《Phantom Blade Zero》는 독특한 전투연출과 무협 액션을 주요 경쟁력으로 내세운다.
높은 그래픽 품질뿐 아니라 무술 동작과 캐릭터 애니메이션, 보스전의 완성도가 관심을 끌고 있다.
특히 중국 개발사가 글로벌 프리미엄 게임시장에서 높은 경쟁력을 확보하고 있다는 점이 중요하다.
19-2. 그런데 기술적인 문제도 나타났다
출시 초기에는 일부 PC 환경에서 성능 문제와 긴 초기 준비시간, 그래픽 드라이버 관련 문제가 보고됐다.
개발사는 출시와 함께 약 5GB 규모의 패치를 제공했다.
이것은 중요한 사례다.
게임이 매우 높은 관심을 확보하더라도 실제 사용자 경험은 별도의 검증이 필요하다.
19-3. AI 게임개발에 주는 인사이트
현재 AI는 이미지와 3D 모델, 일부 코드를 빠르게 생성할 수 있다.
하지만 실제 게임에서는 다음 과정이 필요하다.
Concept
   ↓
AI Asset Generation
   ↓
Animation / Rigging
   ↓
Gameplay Logic
   ↓
Collision / Hitbox
   ↓
Performance Optimization
   ↓
Play Testing
   ↓
Validated Playable Content
특히 액션게임에서는 조작감과 입력 지연시간, 프레임레이트가 중요하다.
AI가 캐릭터와 배경을 빠르게 생성하더라도 이러한 문제를 해결하지 못하면 높은 품질의 게임을 완성하기 어렵다.
따라서 앞으로 AI 게임개발의 핵심 지표는 다음과 같을 수 있다.
Verified Playable Content / Total Development Cost
생성된 에셋의 양이 아니라 실제로 플레이할 수 있는 검증된 콘텐츠를 얼마나 경제적으로 만드는가다.
20. 영화·애니메이션 — 제작비보다 실제 관객의 관심이 중요해지고 있다
 생성된 이미지 1
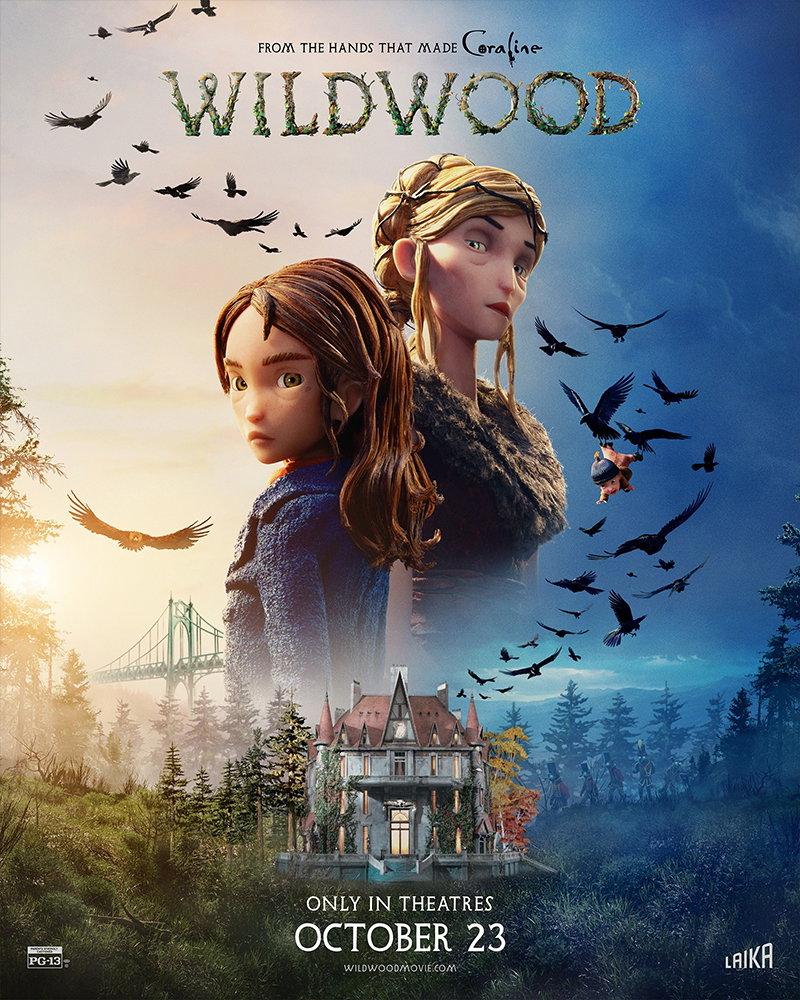
LAIKA의 스톱모션 애니메이션 《Wildwood》 공식 포스터.
이번 주말 북미 영화시장은 지난주 개봉작들의 흥행 유지율이 중요한 시점이다.
DC Studios의 《Clayface》는 지난 주말 약 2,400만 달러로 북미 1위를 기록했다.
LAIKA의 《Wildwood》는 약 1,180만 달러로 개봉했다.
또 A24의 다큐멘터리 《You Can See Everything》은 2주 차에 약 1,950만 달러를 기록했다.
세 작품의 제작방식과 경제구조는 매우 다르다. AP News
20-1. 《Clayface》 — 기존 IP를 새로운 장르로 활용한다
《Clayface》는 DC의 기존 캐릭터를 공포영화로 재해석했다.
이는 매우 높은 제작비의 슈퍼히어로 블록버스터와 다른 접근이다.
기존 IP의 인지도를 활용하면서 상대적으로 제한된 제작비로 새로운 관객층을 확보하려 한다.
20-2. 《Wildwood》 — 높은 제작비와 차별화된 제작방식
《Wildwood》는 스톱모션 애니메이션이다.
실제 인형과 세트, 조명, 촬영에 많은 자원이 투입됐다.
이런 방식은 독특한 시각적 경험을 제공할 수 있다.
하지만 높은 제작비가 반드시 높은 흥행을 보장하지는 않는다.
20-3. AI 시대 콘텐츠 산업에서 중요한 것은 Attention Economics다
AI는 콘텐츠 제작비를 낮출 수 있다.
그러나 제작비가 낮아지면 콘텐츠 공급량도 증가할 수 있다.
반면 사람들의 여가시간은 제한돼 있다.
따라서 앞으로는 콘텐츠를 얼마나 많이 제작할 수 있는가보다 사용자의 관심과 만족을 얼마나 확보하는가가 더 중요한 경쟁력이 될 수 있다.
이는 게임과 영화, 애니메이션 모두에 적용된다.
21. 이번 주말 스트리밍 신작 — 기존 IP의 장기 수익화가 중요하다
10월 30일에는 《Dexter: Resurrection》 시즌 2가 공개되기 시작했다.
11월 1일에는 HBO Max의 《The Gilded Age》 시즌 4가 공개될 예정이다.
Apple TV에서는 새로운 범죄 스릴러 《Nocturne》도 공개됐다. 디사이더
이러한 작품들이 중요한 이유는 콘텐츠의 경제적 가치가 첫 공개에서 끝나지 않기 때문이다.
특히 스트리밍 서비스에서는 기존 이용자의 구독 유지와 재방문이 중요하다.
새로운 시즌이 공개되면 기존 IP의 인지도와 팬덤을 활용해 시청자를 다시 유입시킬 수 있다.
따라서 콘텐츠 산업의 경제성은 단순한 제작비와 시청자 수뿐 아니라 구독 유지효과와 장기 IP 가치를 함께 분석해야 한다.
PART 8. 오늘 모든 뉴스를 연결하면
22. AI 산업의 다음 경쟁은 모델 성능보다 실제 경제적 가치의 배분이다
오늘 뉴스들을 하나의 구조로 연결해보자.
Tencent는 AI 에이전트의 실제 사용량이 크게 증가하고 있다고 발표했다.
Reddit은 AI 검색으로 인한 고객유입 감소를 우려했다.
Intel은 데이터센터 매출이 빠르게 증가했지만 주가가 폭락했다.
Meta는 AI CAPEX 때문에 신용등급 전망이 하향됐다.
Amazon과 Alphabet도 높은 투자지출로 FCF가 압박받고 있다.
반면 메모리와 반도체 공급업체는 높은 AI 수요의 수혜를 받고 있다.
이 모든 사건은 다음 구조로 연결된다.
AI Model Capability
        ↓
AI Agent Adoption
        ↓
Customer Workloads
        ↓
Compute Demand
        ↓
GPU / CPU / Memory / Networking
        ↓
Data Center CAPEX
        ↓
Financing Requirement
        ↓
AI Service Revenue
        ↓
Operating Cash Flow
        ↓
Free Cash Flow
        ↓
Return on Invested Capital
여기에서 중요한 것은 각 계층이 동일한 경제적 이익을 얻는 것이 아니라는 점이다.
AI 모델의 성능이 개선되면 사용자는 더 낮은 비용으로 더 많은 업무를 자동화할 수 있다.
그러나 그 결과 기존 웹사이트의 트래픽이 감소할 수도 있다.
AI 컴퓨팅 수요가 증가하면 GPU와 메모리 공급업체는 높은 매출을 얻을 수 있다.
반면 데이터센터 운영업체는 더 높은 구축비용을 부담할 수 있다.
또 AI 서비스 가격경쟁이 심해지면 최종 서비스 사업자의 마진이 낮아질 수도 있다.
AI 산업 전체의 성장이 모든 기업의 높은 투자수익률을 보장하지는 않는다.
23. AI 공급망에서 가장 중요한 지표는 ROIC와 WACC다
현재 AI 인프라에서는 막대한 자본투자가 진행되고 있다.
그런데 높은 금리와 신용스프레드가 이러한 투자의 경제성을 변화시키고 있다.
투자수익률을 평가할 때는 다음 관계가 중요하다.
Incremental Economic Return=Incremental ROIC−Incremental WACC
새롭게 투자한 자본이 자본비용보다 높은 수익을 만들어내야 경제적 가치가 증가할 수 있다.
현재 Meta의 신용전망 하향이 중요한 이유도 여기에 있다.
AI 모델과 에이전트의 사용량이 증가하더라도 실제 FCF가 충분하지 않으면 금융비용에 대한 부담이 커질 수 있다.
특히 기술교체주기가 빠른 GPU와 AI 가속기를 장기 금융계약으로 구매하는 경우에는 장비의 잔존가치도 중요하다.
앞으로 확인해야 할 AI 인프라 지표
| 지표 | 의미 |
|---|---|
| Contracted Revenue | 고객과 체결한 계약매출 |
| Energized MW | 실제 전력공급이 가능한 데이터센터 용량 |
| Installed Compute | 실제 설치된 GPU·ASIC |
| Utilization | 실제 사용률 |
| Revenue per Accelerator | 가속기당 매출 |
| Cash Operating Margin | 현금 기준 운영수익성 |
| FCF per Energized MW | 가동용량 대비 현금창출력 |
| Debt Service Coverage | 금융비용을 감당할 수 있는 능력 |
이 지표들을 함께 봐야 실제 AI 데이터센터의 경제성을 평가할 수 있다.
PART 9. 향후 며칠간 주목할 이벤트
24. 다음 주는 미국 중간선거와 고용지표가 가장 중요하다
이번 주는 FOMC와 빅테크 실적이 시장을 움직였다.
다음 주에는 미국 중간선거와 고용지표가 중요한 변수가 된다.
| 한국시간 | 이벤트 | 핵심 관찰 |
|---|---|---|
| 11/1 일요일 | OPEC+ 회의 | 생산목표·실제 수출량 |
| 11/1 미국시간 | 미국 서머타임 종료 | 미국 거래시간 1시간 변경 |
| 11/2 미국시장 | 주요 기업실적 | AI CAPEX·FCF |
| 11/3 미국장 마감 후 | Palantir 실적 | 기업용 AI 수요·상업매출 |
| 11/3 화요일 미국시간 | 미국 중간선거 | 재정·규제·국채시장 |
| 11/4 한국시간 00:00 | 미국 JOLTS | 노동수요·구인건수 |
| 11/3 미국시간 | AMD·Supermicro 실적 예정 | AI 서버·가속기 |
| 11/4 미국시간 | Qualcomm 실적 예정 | 모바일·온디바이스 AI |
| 11/5 미국시간 | 미국 생산성·단위노동비용 | 임금·물가·생산성 |
| 11/6 22:30 | 미국 10월 고용보고서(NFP) | 고용·실업률·임금 |
| 11/10 22:30 | 미국 10월 CPI | 물가·12월 Fed 경로 |
| 12/8~9 미국시간 | 다음 FOMC | 추가인상 여부 |
미국 노동통계국은 10월 고용보고서를 미국시간 11월 6일 오전 8시 30분에 발표할 예정이다. 한국시간으로는 오후 10시 30분이다. Bureau of Labor Statistics+1
중요한 거래시간 변화
11월 1일 미국 서머타임이 종료된다.
따라서 한국시간 기준 미국 주식 정규장 개장시간은 기존 오후 10시 30분에서 오후 11시 30분으로 변경된다.
미국 동부시간과 한국시간의 시차가 기존 13시간에서 14시간으로 늘어나기 때문이다. NIST
옵션과 선물시장에서는 거래소 및 상품별 세션을 별도로 확인해야 한다.
PART 10. NQ·ZN·SOFR·CL·GC 시나리오 맵
25. 다음 주 주요 이벤트의 자산별 전달경로
| 시나리오 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| AI Credit 추가 악화 | ↓↓ | ↑ 가능 | ↑ 가능 | 혼조 | 혼조 |
| AI Credit 안정 + IV 하락 | ↑ 가능 | 중립 | 중립 | — | 혼조 |
| Meta·Hyperscaler FCF 개선 | ↑↑ 가능 | 중립 | — | — | — |
| AI CAPEX 지속 확대·FCF 악화 | ↓ | 안전자산 수요 가능 | 혼조 | — | 혼조 |
| 2027 SOFR 내재금리 하락 | 원인에 따라 혼조~↑ | ↑ 가능 | ↑↑ | — | ↑ 가능 |
| 2027 SOFR 내재금리 상승 | 성장주 부담 | 혼조~↓ | ↓↓ | — | ↓ 가능 |
| 10Y 금리 4.9% 아래 안정 | 원인에 따라 혼조 | ↑ 가능 | 별도 확인 | — | 혼조 |
| 10Y 금리 5.3%대 재돌파 | ↓↓ | ↓↓ | 일부↓ | — | ↓ 가능 |
| OPEC+ 공급완화 | 물가부담 완화 가능 | ↑ 가능 | ↑ 가능 | ↓ | 혼조 |
| 중동 공급차질 확대 | ↓ 가능 | 물가경로에 따라↓ | ↓ 가능 | ↑↑ | 혼조 |
| BOJ 추가 긴축·엔화 급등 | 변동성 확대 | 혼조 | — | — | 혼조 |
| MOVE·VIX 동반 상승 | 변동성 확대 | 불안정 | — | — | 혼조 |
| 글로벌 유동성 경색 | ↓↓ | 초기 약세 가능 | 불안정 | ↓ 가능 | 초기↓ 가능 |
이 표는 확정적인 가격예측이 아니다.
각 사건이 자산가격에 영향을 전달할 수 있는 경로를 정리한 것이다.
특히 현재처럼 높은 원유가격과 AI 신용위험이 동시에 존재하면 자산 간 상관관계가 빠르게 달라질 수 있다.
현재 가장 긍정적인 조합
AI Credit Spread 안정 + Hyperscaler FCF 개선 + 미국채 금리와 MOVE 안정 + 원유 공급위험 완화.
이 조건이 함께 나타난다면 위험자산의 금융여건이 개선될 가능성이 높다.
현재 가장 위험한 조합
AI Credit 추가 악화 + 중동 공급충격 확대 + 높은 정책금리 지속 + 장기채 변동성 확대 + VIX 급등.
이 경우 AI 관련 기술주의 조정이 다른 산업과 신용시장으로 확대될 가능성에 주의해야 한다.
현재 30~45 DTE 옵션 프리미엄 매도에서는 이런 복합 충격에 대한 포트폴리오 전체의 손실한도와 증거금 여력을 확인하는 것이 중요하다.
PART 11. 오늘 추가로 공부할 가치가 높은 주제
26. Agent Unit Economics와 Workload Routing
Tencent WorkBuddy의 누적 작업 요청은 AI 에이전트가 실제 기업업무에 빠르게 확산되고 있음을 보여준다.
그러나 작업 요청량이 증가한다고 해서 경제적 가치가 같은 비율로 증가하는 것은 아니다.
특히 다음을 함께 연구할 가치가 있다.
Task Completion Rate, Model Routing, Cost per Task, Retry Rate, Tool Execution Cost, Independent Verification.
핵심 질문은 다음과 같다.
여러 LLM을 조합하고 실행구조를 최적화하면 검증된 실제 업무 한 건의 비용을 얼마나 줄일 수 있는가?
27. AI 검색과 콘텐츠 플랫폼의 경제구조
Reddit의 검색유입 감소는 AI가 기존 인터넷의 고객유입 구조를 바꿀 가능성을 보여준다.
특히 다음 개념을 함께 연구할 가치가 있다.
AI Search, RAG, Attribution, Structured Data, Agent Discovery, API-based Commerce.
핵심 질문은 다음과 같다.
사용자가 웹사이트에 직접 방문하지 않고 AI 에이전트에게 일을 맡기는 시대에 콘텐츠와 서비스를 제공하는 기업은 어떤 방식으로 돈을 벌 수 있는가?
28. Intel Foundry와 반도체 수익성
Intel은 AI 데이터센터 사업에서 높은 성장률을 기록했지만 주가는 폭락했다.
이는 기업의 일부 사업이 강하다는 사실과 기업 전체의 자본효율이 좋다는 사실이 다르다는 것을 보여준다.
특히 다음을 연구할 가치가 있다.
Semiconductor Yield, Foundry Utilization, Process Technology, Cash CAPEX, FCF, ROIC.
핵심 질문은 다음과 같다.
첨단 반도체 제조기술을 확보하기 위한 막대한 투자가 언제부터 실제 현금이익으로 전환될 수 있는가?
29. AI Credit과 미국채
Meta의 신용등급 전망 하향은 AI CAPEX 위험이 신용시장으로 확산되고 있음을 보여준다.
특히 다음 지표들을 함께 관찰할 가치가 있다.
Corporate Credit Spread, CDS, SOFR Forward Curve, TIPS Real Yield, Term Premium, MOVE.
핵심 질문은 다음과 같다.
AI 기업의 신용위험이 확대될 때 미국채는 어느 정도까지 안전자산 역할을 하며, 언제부터 시장 전체의 유동성 위험이 더 중요한 변수가 되는가?
30. 금과 미국채의 안전자산 차별화
현재 미국채는 강세를 보였지만 금은 급락했다.
이것은 모든 안전자산이 같은 방향으로 움직이지 않는다는 사실을 보여준다.
특히 다음을 함께 연구할 가치가 있다.
Real Yield, USD, Gold ETF Flows, Futures Positioning, Margin Requirements, Liquidity Demand.
핵심 질문은 다음과 같다.
위험회피가 확대될 때 금과 미국채가 서로 다른 방향으로 움직이는 조건은 무엇인가?
오늘의 결론
오늘은 AI 산업의 경제성이 금융시장 전체에서 더욱 엄격하게 평가되기 시작한 날이다.
Nasdaq은 2.86% 급락했다.
Intel은 28.6% 하락했다.
반도체지수는 7.2% 하락했다.
그러나 이것은 AI 컴퓨팅 수요가 사라졌기 때문이라고 볼 수 없다.
Intel의 데이터센터 사업은 여전히 강하게 성장하고 있다.
Amazon과 Google, Microsoft의 AI 클라우드 매출도 높은 수준이다.
삼성전자와 SK하이닉스는 메모리 공급부족으로 기록적인 이익을 창출하고 있다.
현재 시장이 우려하는 것은 AI의 기술적 성공 여부보다 그 성공을 위해 투입한 막대한 자본을 실제로 회수할 수 있는가다.
Meta의 신용등급 전망 하향은 이러한 변화가 주식시장에서 신용시장으로 확대되고 있다는 신호다.
AI 인프라 투자가 계속 증가하면 기업의 FCF가 감소할 수 있다.
그리고 추가 자금을 조달해야 한다면 자본비용도 중요해진다.
높은 자본비용은 신규 AI 프로젝트의 경제성을 악화시킬 수 있다.
동시에 AI 에이전트의 실제 사용량은 빠르게 증가하고 있다.
Tencent WorkBuddy는 누적 90억 건 이상의 작업 요청을 처리했다고 발표했다.
그러나 그 작업들이 얼마나 높은 경제적 가치를 만들어냈는지는 별도로 확인해야 한다.
Reddit의 사례도 중요하다.
AI가 더 좋은 답변을 제공할수록 기존 웹사이트의 검색유입이 감소할 수 있다.
즉 AI는 새로운 경제적 가치를 창출하면서 동시에 기존 기업의 수익모델을 변화시킬 수 있다.
금융시장에서는 미국채가 상대적으로 안전자산 역할을 하고 있다.
10년물 금리는 4.93%까지 내려왔다.
하지만 MOVE는 여전히 높은 수준이고 원유가격도 다시 상승하고 있다.
따라서 미국채의 강세가 장기간 지속될지 판단하려면 실질금리와 기간프리미엄, 국채수급을 추가로 확인해야 한다.
특히 SOFR와 ZN은 서로 다른 위험을 반영하고 있다.
SOFR는 향후 정책금리 경로가 중요하다.
ZN은 장기 실질금리와 기간프리미엄, 안전자산 수요가 중요하다.
또 금이 미국채와 반대 방향으로 움직이고 있다는 사실도 주의해야 한다.
현재는 단순히 위험회피가 확대됐다는 이유만으로 모든 안전자산의 상승을 가정할 수 없다.
그리고 오늘 모든 뉴스를 연결하면 두 가지 지표가 다시 중요해진다.
AI 개발의 핵심 지표
Cost per Verified Useful Task
AI가 실제로 검증된 업무 한 건을 안전하게 완료하는 데 필요한 전체 비용이다.
모델 호출비뿐 아니라 CPU·GPU·도구 실행·검증·재시도·보안비용을 포함해야 한다.
AI 투자의 핵심 지표
Incremental ROIC − Incremental WACC
AI에 새롭게 투입한 자본이 자본조달비용보다 얼마나 높은 수익률을 만들어내는가다.
AI 모델과 에이전트의 효율이 높아지면 실제 업무당 비용은 낮아질 수 있다.
그러나 대규모 AI 인프라를 구축하기 위해 높은 자본비용을 부담해야 한다면 일부 기업의 수익성은 악화될 수 있다.
따라서 앞으로 AI 산업에서 높은 가치를 창출하는 기업은 단순히 가장 강력한 모델이나 가장 많은 GPU를 가진 기업이 아닐 수 있다.
AI의 능력을 실제 고객가치로 연결하면서 그 과정에서 발생하는 연산·메모리·전력·네트워크·검증·금융비용을 가장 효율적으로 관리하는 기업이 장기적으로 높은 경제적 가치를 확보할 가능성이 크다.
오늘 브리핑을 한 문장으로 정리하면 다음과 같다.
AI의 실제 사용량은 계속 증가하고 있다. 그러나 금융시장은 이제 그 성장으로 발생하는 이익이 누구에게 귀속되며, 그 성장을 위해 투입한 막대한 자본이 실제로 얼마의 현금수익률을 만들어내는지 더욱 엄격하게 평가하기 시작했다.
오늘 확인한 핵심 원문 자료
 ReutersWall Street closes sharply lower as AI cash burn fears spark tech selloff원문 표기: 오늘
 ReutersS&P Global revises Meta's outlook to 'negative' on AI spending, cash flow worries원문 표기: 오늘
 ReutersReddit shares plunge as Google's AI search squeezes traffic원문 표기: 오늘
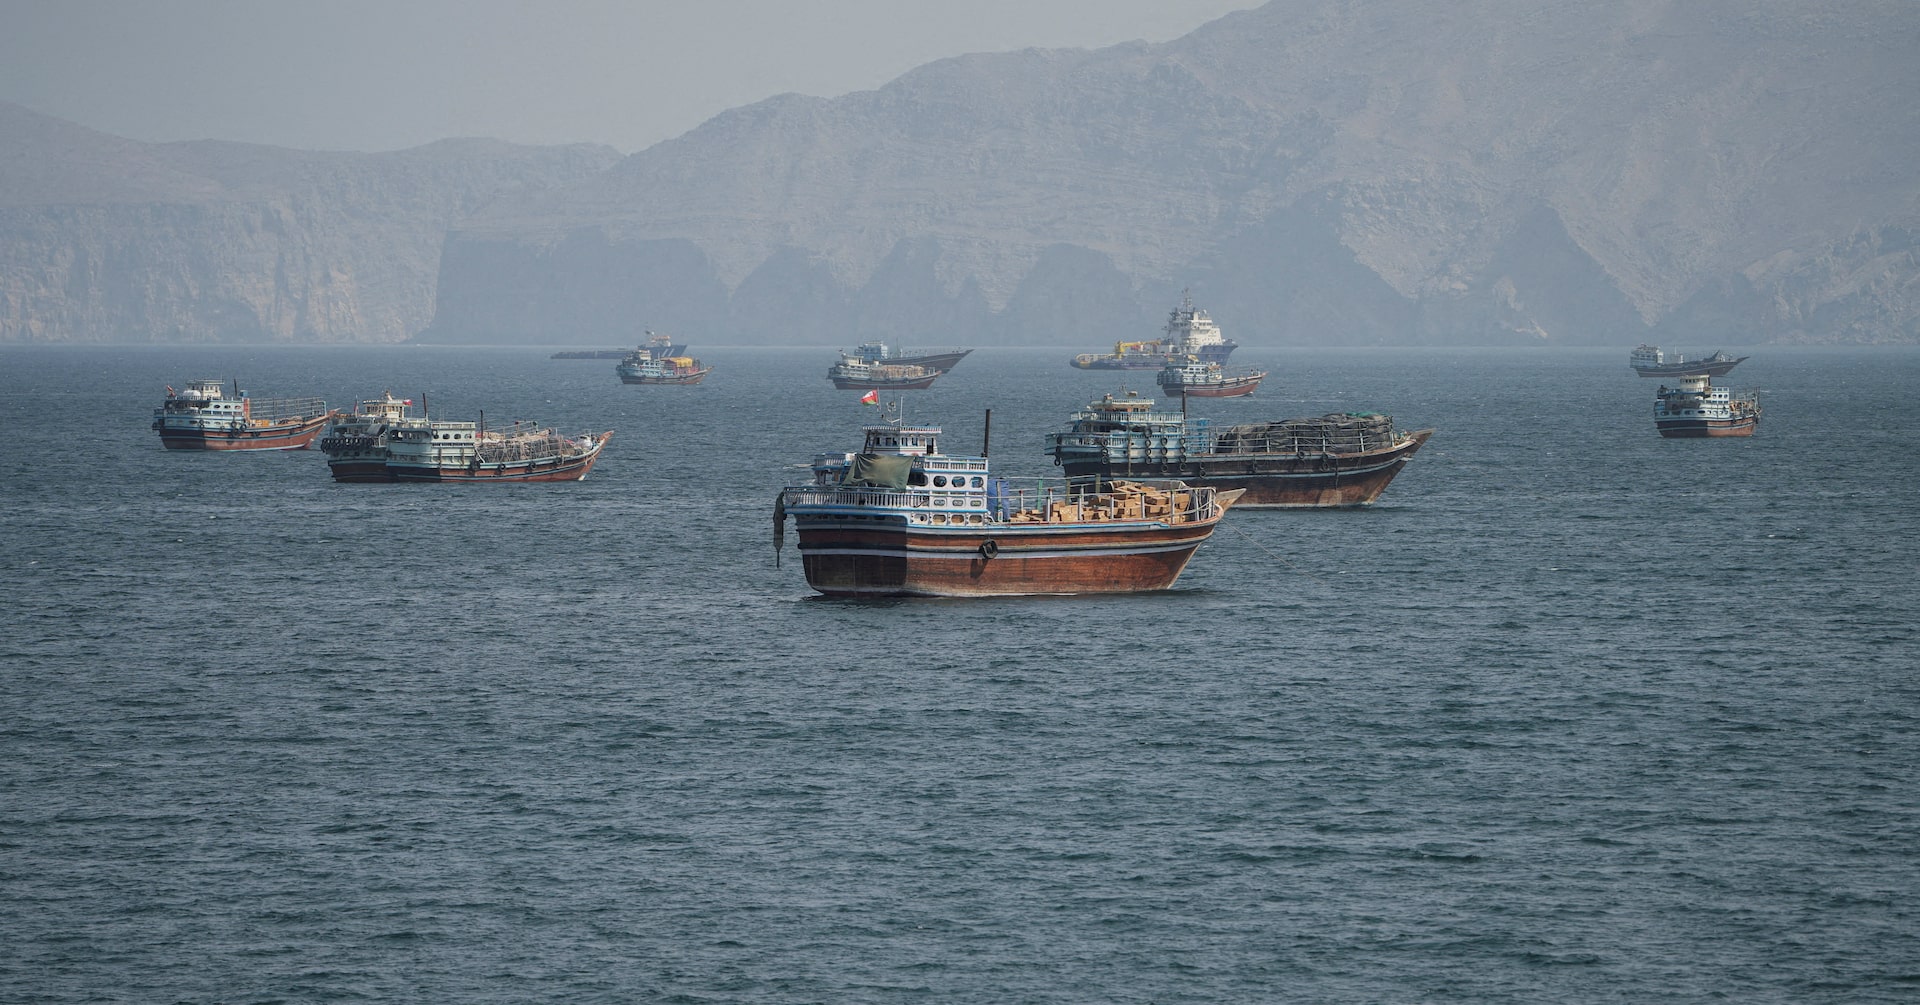 ReutersOil jumps 2%, settles at 6-month highs on fears of escalation in Iran원문 표기: 오늘
 ReutersBOJ keeps interest rates steady, signals further rate hikes원문 표기: 오늘
 ReutersTech rout drives gold to one-year low, white metals sink deep into oversold zone원문 표기: 오늘
AI·에이전트·개발도구
Tencent — WorkBuddy와 Hy4 전략 공식 발표