2026년 10월 30일 금요일
기준: 한국시간 10월 30일 오전 8시
미국 금융시장: 10월 29일 목요일 정규장 마감 기준
기업실적: 미국시간 10월 29일 장 마감 후 Amazon 실적까지 반영
예상 읽기 시간: 약 25~30분
오늘의 핵심 — AI 수요는 폭발적으로 성장하고 있지만, AI에 투자하는 기업들의 현금은 빠르게 사라지고 있다
오늘은 AI 산업의 경제적 구조를 이해하는 데 매우 중요한 날이다.
지난 며칠 동안 시장은 Microsoft, Alphabet, Meta의 실적을 통해 AI CAPEX와 현금흐름 사이의 관계를 확인했다.
그리고 10월 29일 미국장 마감 후 Amazon이 실적을 발표하면서 마지막 중요한 조각이 추가됐다.
Amazon의 AWS 매출은 전년 대비 39% 증가한 460억 달러를 기록했다.
AWS의 분기 영업이익도 178억 달러에 달했다.
이는 클라우드 AI 인프라에 대한 실제 고객수요가 매우 강하다는 증거다.
그런데 동시에 Amazon의 최근 12개월 자유현금흐름(FCF)은 마이너스 424억 달러를 기록했다.
1년 전에는 플러스 148억 달러였다.
즉 1년 사이 FCF가 약 572억 달러 악화된 것이다.
더 중요한 것은 Amazon이 2026년에 약 2,200억 달러를 투자하고, 2027년에는 그보다 더 많은 CAPEX를 집행하겠다는 전망을 제시했다는 점이다.
Amazon 주가는 실적발표 이후 시간외 거래에서 약 6~7% 하락했다. Reuters+1
이것은 어제 Alphabet 실적에 대한 시장의 반응과 매우 비슷하다.
Alphabet 역시 Google Cloud에서 높은 성장률을 기록했지만 FCF가 크게 악화되면서 주가가 급락했다.
10월 29일 정규장에서 Alphabet 주가는 12.6% 하락했다.
반면 Microsoft는 Azure 매출이 빠르게 증가하면서 상당한 FCF를 유지했고 상대적으로 좋은 평가를 받았다.
현재 시장이 보내는 메시지는 명확하다.
AI 컴퓨팅 수요가 증가한다는 사실만으로 더 이상 높은 기업가치를 정당화하기 어렵다.
투자자는 그 수요를 충족하기 위해 투입한 자본이 실제로 언제, 얼마나 많은 현금을 회수할 수 있는지 확인하기 시작했다.
하지만 AI 산업의 실물 수요 자체가 약해진 것은 아니다.
오늘 삼성전자는 3분기 매출 195조 3,000억 원, 영업이익 107조 4,000억 원이라는 기록적인 실적을 발표했다.
반도체 메모리 공급부족이 강력한 가격결정력으로 연결된 결과다.
삼성전자는 HBM과 서버 DRAM, SSD 등 AI 관련 메모리 수요가 2027년에도 공급을 웃돌 것으로 전망했다. AP News
이 두 사건을 연결하면 AI 가치사슬의 중요한 특징이 보인다.
메모리를 판매하는 기업은 기록적인 이익을 얻는다.
그 메모리와 GPU를 구매해 데이터센터를 구축하는 기업은 막대한 현금을 지출한다.
최종 고객은 AI 서비스를 이용하지만, 그 고객에게서 받는 돈이 데이터센터 투자비용을 충분히 보상하는지는 아직 검증해야 한다.
오늘 기술 분야에서도 중요한 발표가 나왔다.
프랑스 Mistral AI는 1조 파라미터 규모의 Mistral Large 4(Le Chonk) 모델 가중치를 공식 공개했다.
이번 모델은 코딩 에이전트와 사이버보안 분야에서 높은 성능을 목표로 한다.
특히 Mistral은 비슷한 작업 성공률을 유지하면서 다른 오픈웨이트 모델보다 작업당 토큰 사용량을 크게 줄일 수 있다고 주장한다.
이는 AI 모델 경쟁이 단순한 파라미터 규모나 벤치마크 점수에서 실제 실행비용의 경쟁으로 이동하고 있음을 보여준다. Reuters+1
또 Amazon은 실적발표와 함께 AI 개발자에게 중요한 여러 기술을 공개했다.
Strands Harness, Strands Box, Bedrock Managed Agents, Kiro Crew 등이 대표적이다.
특히 Strands Harness는 모델이 동일하더라도 에이전트의 실행구조를 개선해 작업당 토큰 사용량을 줄이는 것을 목표로 한다.
이제는 어떤 LLM을 사용하는가뿐 아니라 그 LLM을 어떤 Harness와 도구, 실행환경에 연결하는가가 실제 생산성을 결정하기 시작한 것이다. Amazon
거시경제에서는 더 흥미로운 변화가 나타났다.
미국의 3분기 GDP 성장률은 **연율 3.4%**를 기록했다.
예상보다 강한 결과다.
하지만 9월 PCE 물가상승률은 **전년 대비 3.6%**로 상승했다.
근원 PCE도 3.1%였다.
즉 미국 경제는 예상보다 빠르게 성장하고 있지만 인플레이션도 높은 수준을 유지하고 있다.
Fed가 10월 FOMC에서 금리를 동결했음에도 시장이 12월 추가인상 가능성을 높게 평가하는 이유다. Reuters+1
오늘 모든 뉴스를 하나의 흐름으로 묶으면 다음과 같다.
AI 모델·에이전트 성능 향상
             ↓
실제 AI 사용량 급증
             ↓
GPU·HBM·DRAM·네트워크 수요 증가
             ↓
데이터센터 CAPEX 확대
             ↓
클라우드 매출 증가
             ↓
하지만 CAPEX가 영업현금흐름을 초과
             ↓
FCF 악화·추가 자금조달 필요
             ↓
높은 금리와 신용비용 부담
             ↓
AI 기업가치 재평가
오늘의 가장 중요한 질문은 AI가 성장하고 있는가가 아니다.
AI의 폭발적인 성장이 공급망의 어느 기업에 실제 경제적 이익을 남기고 있는가다.
PART 1. 오늘의 금융시장 대시보드
1. 10월 29일 미국 증시 마감
| 자산·지표 | 최신 확인값 | 변화 | 핵심 해석 |
|---|---|---|---|
| S&P 500 | 7,720.39 | -0.30% | 3거래일 상승 종료 |
| Nasdaq Composite | 26,184.72 | -1.37% | AI CAPEX 우려 확대 |
| Dow Jones | 52,342.56 | -0.25% | 제한적인 하락 |
| Russell 2000 | 2,859.22 | 약 +1.0% | 중소형주 상대적 강세 |
| 필라델피아 반도체지수 | — | -1.4% | 4거래일 상승 종료 |
| Alphabet | — | -12.6% | AI 투자·FCF 우려 |
| ServiceNow | — | -20% 이상 | 실적·성장전망 재평가 |
| Fortinet | — | -20% 이상 | 실적 충격 |
| Marvell | — | -13.2% | 대규모 M&A 금융부담 |
| Eli Lilly | — | +6.6% | 강한 실적·전망 |
| Ford | — | +12.4% | 실적 개선 |
| Amazon | — | 시간외 약 -6.5% | FCF 악화·실적 전망 |
| 미국 10년물 금리 | 약 4.94~5.00% | 하락 | 국채 강세 |
| 미국 2년물 금리 | 장중 약 4.67% | 하락 | 단기금리 기대 조정 |
| Brent | $114.88 | -0.38% | 외교적 협상 기대 |
| WTI | $102.00 | -0.76% | 공급위험 일부 완화 |
| DXY | 약 102.02 | 소폭 하락 | 달러 안정 |
| USD/JPY | 약 157.87엔 | 큰 변화 없음 | BOJ 대기 |
| 금 선물 최근월물 | $4,017.70 | -0.49% | 높은 실질금리 부담 |
미국 지수는 10월 29일 정규장 확정 종가다. Amazon의 주가변화는 장 마감 후 거래 기준이다. 국채금리와 환율은 관측시점·집계기관에 따라 차이가 있어 범위로 표시했다. Reuters+4
오늘 시장에서 가장 중요한 세 가지 변화
첫 번째는 Alphabet과 Amazon의 동반 약세다.
AI 수요가 강한데도 높은 투자비용 때문에 주가가 하락했다.
두 번째는 Nasdaq과 Russell 2000의 차이다.
Nasdaq은 1.37% 하락했지만 Russell 2000은 1% 상승했다.
AI 관련 초대형 기술기업에 집중된 위험이 시장 전체의 동반 하락으로 확산되지는 않았다는 의미다.
세 번째는 경제지표와 채권금리의 차이다.
미국 GDP와 PCE는 높은 성장률과 물가압력을 보여줬다.
그런데 국채금리는 하락했다.
이는 경제지표가 예상보다 강하다는 사실과 시장이 금리를 새롭게 인상해 가격에 반영해야 한다는 사실이 서로 다르기 때문이다.
가격은 지표의 절대수준뿐 아니라 시장의 기존 기대와의 차이에 반응한다.
PART 2. AI·LLM·AI 에이전트·개발도구
2. Mistral Large 4 가중치 공개 — 1조 파라미터 오픈웨이트 모델이 실제 다운로드 가능해졌다
10월 29일 프랑스 Mistral AI는 Mistral Large 4의 모델 가중치를 공개했다.
별칭은 Le Chonk다.
10월 6일에는 API 미리보기만 제공됐지만, 이제는 개발자와 기업이 모델 가중치를 다운로드해 자체 환경에서 실행할 수 있게 됐다.
이번 공개는 단순한 모델 출시보다 의미가 크다.
프런티어급 모델을 외부 API에 의존하지 않고 기업이 직접 운영할 수 있는 선택지가 확대됐기 때문이다. TechCrunch+1
2-1. Mistral Large 4의 주요 사양
| 항목 | 사양 |
|---|---|
| 개발사 | Mistral AI |
| 가중치 공개일 | 2026년 10월 29일 |
| 모델 구조 | Mixture of Experts |
| 전체 파라미터 | 약 1.05T |
| 활성 파라미터 | 약 49B |
| 컨텍스트 | 최대 100만 토큰 |
| 입력 | 텍스트·이미지 |
| 주요 워크로드 | 코딩·에이전트·사이버보안 |
| 추론 모드 | Low / Medium / High |
| 오픈웨이트 | 공개 |
| API 입력가격 | $0.70 / 100만 토큰 |
| API 출력가격 | $2.10 / 100만 토큰 |
| 라이선스 | Mistral Ecosystem Open-Weight License |
이번 모델은 약 1조 개의 파라미터 전체를 매 토큰 생성에 사용하는 Dense 모델이 아니다.
MoE 구조이므로 일부 Expert만 활성화된다.
그러나 전체 모델 가중치가 필요하다는 점에서 메모리 요구량은 매우 크다. Mistral+1
2-2. 가장 중요한 변화는 모델의 크기가 아니라 추론효율이다
Mistral은 이번 가중치 공개에 앞서 추가 강화학습을 진행했다.
그 결과 회사 발표 기준으로 다음과 같은 성능을 확보했다.
| 벤치마크 | 결과 |
|---|---|
| Artificial Analysis Coding Agent Index | 48% |
| Terminal-Bench 4.0 | 41% |
| Cognition FrontierCode 2.0 | 19.7% |
| Artificial Analysis Cyber Index | 51% |
| GLM-5.3 대비 작업당 토큰 사용량 | 약 47% 감소 |
| 기존 미리보기 대비 출력 토큰 | 약 30% 감소 |
Mistral은 Terminal-Bench 4.0 성능이 미리보기 모델 대비 약 13%p 개선됐다고 설명한다.
이 수치들은 공개 벤치마크와 회사의 평가를 결합한 결과이며, 실제 기업업무에서 동일한 성공률을 보장하지는 않는다. Mistral
2-3. 왜 토큰 사용량이 중요한가?
지금까지 모델을 평가할 때 자주 사용하는 지표는 다음과 같았다.
Benchmark Accuracy.
Tokens per Second.
Context Window.
그러나 실제 코딩 에이전트에서는 이 지표들만으로 충분하지 않다.
예를 들어 두 모델이 동일한 코딩 작업을 수행한다고 하자.
모델 A는 10만 토큰을 사용한다.
모델 B는 5만 토큰을 사용한다.
두 모델의 작업 성공률이 같다면 모델 B가 더 경제적일 수 있다.
하지만 여기에도 추가 조건이 존재한다.
모델 B가 생성속도가 매우 느리거나 메모리 요구량이 지나치게 크다면 전체 비용은 더 높을 수 있기 때문이다.
따라서 실제 비용은 다음과 같이 분석해야 한다.
Cost per Verified Task=검증된 업무 완료 건수추론 + 도구 실행 + 재시도 + 검증비용
Mistral이 강조하는 토큰 효율은 이 식의 추론비용을 낮추는 데 도움이 될 수 있다.
그러나 작업당 토큰 사용량 감소가 전체 작업비용의 동일한 비율 감소를 의미하는 것은 아니다.
3. Mistral Large 4는 로컬 Mac mini에서 실행할 수 있을까?
로컬 LLM을 운영하는 개발자에게 매우 중요한 부분이다.
Mistral Large 4는 전체 파라미터가 약 1.05조 개다.
이 모델을 이상적인 4비트 양자화로 저장한다고 가정하면 가중치만 대략 다음과 같은 메모리가 필요하다.
1.05T×0.5 byte≈525GB
이것은 단순한 이론적 계산이다.
실제 실행에서는 양자화 메타데이터와 KV Cache, 중간 활성값, 런타임 메모리 등이 추가된다.
따라서 4비트 양자화를 적용하더라도 실제로 필요한 메모리는 525GB보다 클 수 있다.
3-1. 활성 파라미터 49B를 오해하면 안 된다
MoE 모델에서 활성 파라미터가 49B라는 것은 매 토큰을 처리할 때 사용하는 주요 연산량이 상대적으로 작다는 의미다.
전체 모델을 49B 모델과 같은 메모리로 실행할 수 있다는 뜻이 아니다.
여러 Expert의 가중치를 저장해야 하기 때문이다.
따라서 통합메모리 64GB와 24GB인 Mac mini 두 대를 보유한 환경에서 이 모델 전체를 메모리에 상주시켜 운영하는 것은 현실적이지 않다.
극단적인 양자화나 스토리지 오프로딩을 활용할 가능성은 있지만, 추론속도와 정확도 측면에서 실용성이 매우 낮을 수 있다.
3-2. 그럼 로컬 LLM 개발자에게는 의미가 없을까?
그렇지 않다.
Mistral Large 4는 직접 실행하지 않더라도 모델 라우팅 구조에서 활용할 수 있는 새로운 선택지가 된다.
예를 들어 다음과 같은 구성을 생각할 수 있다.
사용자 개발 요청
       ↓
Task Classifier
       ↓
Model Router
       │
       ├── Local Qwen 27B
       │      ├─ 문서 검색
       │      ├─ 코드 분석
       │      └─ 간단한 수정
       │
       ├── Local Qwen 80B
       │      ├─ 복잡한 코드 변경
       │      └─ 장문 분석
       │
       └── Mistral Large 4 API
              ├─ 어려운 코딩 작업
              ├─ 보안 분석
              └─ 독립적인 검토
                    ↓
              Verification
이 구조에서 Mistral Large 4는 로컬 모델을 완전히 대체하는 것이 아니다.
어려운 작업에 선택적으로 호출하는 모델로 활용할 수 있다.
특히 API 가격과 실제 작업 성공률을 비교해볼 가치가 있다.
4. Mistral Large 4의 또 다른 의미 — 소버린 AI와 사이버보안
Mistral은 이번 모델을 특히 기업과 정부기관의 사이버방어용 모델로 강조한다.
자체 서버에 모델을 배포할 수 있기 때문에 외부 AI 서비스에 민감한 코드와 보안로그를 전달하지 않고도 분석할 가능성이 생긴다.
Mistral은 사이버보안 관련 악의적인 요청에 대한 평균 거부율이 **96.6%**라고 발표했다.
동시에 정상적인 취약점 탐지와 수정 업무에서는 높은 성능을 유지한다고 설명한다. Mistral
왜 중요한가?
기업의 소스코드와 서버 구성정보에는 중요한 보안정보가 포함돼 있다.
예를 들어 다음 자료를 생각해보자.
ERP 데이터베이스 접근구조.
서버의 네트워크 구성.
사용자 인증·권한 체계.
애플리케이션의 취약점 분석결과.
이런 정보를 외부 모델 API에 전달하는 것이 정책상 제한될 수 있다.
따라서 자체적으로 운영할 수 있는 모델은 의미가 있다.
하지만 모델 가중치를 자체 운영한다는 사실만으로 보안이 보장되는 것은 아니다.
실제 실행환경과 네트워크, 사용자의 접근권한을 별도로 관리해야 한다.
또 오픈웨이트 모델은 제3자가 추가 학습하거나 수정할 수 있으므로 모델 내부의 안전장치만으로 모든 위험을 통제하기 어렵다.
라이선스도 확인해야 한다
Mistral의 이번 라이선스는 일반적인 MIT 라이선스와 완전히 같지 않다.
모델을 직접 사용하는 기업과 해당 모델을 서비스형 모델(MaaS)로 판매하는 기업에 서로 다른 조건이 적용된다.
특히 MaaS 사업자는 별도의 상업용 라이선스가 필요할 수 있다.
따라서 기업에 도입할 때는 가중치 공개 여부와 상업적 사용권한을 구분해야 한다.
오늘의 기술적 인사이트는 오픈웨이트 모델의 경쟁력이 단순히 성능에만 있지 않다는 점이다. 모델을 직접 통제하고 수정하고 배포할 수 있는 능력 자체가 기업의 전략적 자산이 될 수 있다.
5. Amazon Strands Harness — 모델을 바꾸지 않고도 에이전트 비용을 낮춘다
오늘 Amazon의 실적발표에서 개발자에게 가장 흥미로운 부분은 AWS의 새로운 에이전트 실행환경이다.
Amazon은 Strands Harness를 공개했다.
Strands Harness는 AI 에이전트의 실행과 도구 사용, 작업상태 관리 등을 지원하는 오픈소스 구성요소다.
Amazon은 동일한 프런티어 모델을 사용하더라도 다른 Harness와 비교해 작업당 토큰 비용을 약 32% 줄일 수 있다고 주장한다.
다만 회사의 비교평가 결과이며 모든 업무에서 동일한 비용절감이 보장되는 것은 아니다. Amazon
5-1. Harness는 왜 중요한가?
LLM은 기본적으로 입력을 받고 출력을 생성한다.
하지만 실제 에이전트는 그보다 복잡하다.
작업을 계획한다.
파일을 읽는다.
도구를 호출한다.
실패한 작업을 다시 시도한다.
작업상태를 유지한다.
결과를 검증한다.
이러한 전체 실행과정을 관리하는 구조가 Harness다.
Business Task
      ↓
Agent Harness
      ├─ Context Management
      ├─ Tool Selection
      ├─ State Management
      ├─ Retry Strategy
      ├─ Memory / Compaction
      └─ Verification
             ↓
          LLM
             ↓
       Tool Execution
             ↓
       Verified Result
같은 모델을 사용하더라도 Harness의 설계에 따라 실제 작업시간과 토큰 사용량이 달라질 수 있다.
5-2. Harness가 나쁘면 어떤 문제가 발생할까?
예를 들어 코딩 에이전트가 프로젝트를 분석한다고 하자.
전체 소스코드를 매번 컨텍스트에 넣는다면 많은 토큰이 필요하다.
반면 필요한 파일만 검색하고, 이전에 분석한 내용을 적절하게 유지한다면 토큰 사용량을 줄일 수 있다.
또 테스트 실패가 발생했을 때 무조건 전체 작업을 처음부터 다시 수행하는 것보다 실패한 부분만 수정하는 것이 효율적일 수 있다.
이것은 모델의 지능과 별개의 문제다.
같은 LLM으로도 Harness 설계가 좋으면 더 높은 생산성을 얻을 가능성이 있다.
5-3. 현재 로컬 LLM 환경에서 실험할 가치가 있다
예를 들어 Qwen 27B와 Qwen 80B를 운영하는 환경에서 동일한 작업을 다음 세 방식으로 수행해볼 수 있다.
| 방식 | 구조 | 확인할 지표 |
|---|---|---|
| 단일 모델 | Qwen 80B로 전체 작업 | 성공률·시간 |
| Cascade | Qwen 27B 실패 시 80B 호출 | 추가 호출비용 |
| Harness 최적화 | 파일 검색·상태유지·부분 재시도 | 총 토큰·작업 완료시간 |
여기에서 중요한 것은 모델의 벤치마크 점수보다 검증된 개발업무 한 건을 완료하는 데 필요한 총자원이다.
특히 로컬 모델은 API 비용이 발생하지 않더라도 메모리와 전력, 실행시간이라는 비용이 존재한다.
따라서 로컬 LLM의 경제성도 실제 사용률과 처리량을 기준으로 평가하는 것이 좋다.
6. Strands Box·Bedrock Managed Agents — AI 실행권한을 모델에서 분리한다
Amazon은 Strands Harness와 함께 Strands Box도 소개했다.
Strands Box는 에이전트가 실제로 사용할 수 있는 자원과 행동을 제한하는 오픈소스 샌드박스다.
또 Bedrock Managed Agents의 공개 미리보기도 진행하고 있다.
이 서비스는 OpenAI의 에이전트 기술을 AWS의 관리형 인프라와 결합한다.
Amazon은 AgentCore를 사용하는 고객들이 이번 분기에 이전 세 분기를 합친 것보다 약 두 배 많은 에이전트를 배포했다고 설명했다. Amazon
중요한 것은 모델과 권한정책의 분리다
기업용 에이전트는 실제 업무시스템과 연결된다.
이때 모델이 모든 권한을 직접 결정하도록 하면 위험할 수 있다.
예를 들어 다음과 같은 ERP 업무를 생각해보자.
지급예정 전표를 조회하고 중복 지급 가능성이 있는 항목을 찾아줘.
이 작업에는 회계자료 조회권한이 필요하다.
그러나 실제 지급을 실행할 권한까지 필요한 것은 아니다.
따라서 다음과 같은 구조가 적합하다.
User Request
      ↓
Agent Planner
      ↓
Proposed Tool Call
      ↓
Identity / Authorization
      ↓
Policy Engine
      ↓
Execution Sandbox
      ↓
ERP API
      ↓
Independent Verification
      ↓
Audit Log
모델은 어떤 작업을 해야 할지 판단한다.
그러나 실제 실행권한은 별도의 시스템이 강제한다.
이 구조는 최근 발표된 여러 Agent Runtime 기술에서 공통적으로 중요해지고 있다.
앞으로 기업용 AI의 경쟁력은 좋은 모델뿐 아니라 안전한 실행환경과 업무별 검증체계에서 만들어질 가능성이 크다.
7. Kiro Crew — 여러 에이전트가 장시간 협력하는 개발환경
Amazon은 이번에 Kiro Crew도 오픈소스로 공개했다고 밝혔다.
Kiro Crew는 여러 AI 에이전트가 공동으로 작업하는 개발환경이다.
작업상태를 지속적으로 유지하고, 여러 에이전트에게 서로 다른 역할을 부여할 수 있다.
특히 장시간 실행되는 개발작업과 반복적인 업무자동화를 지원한다. Amazon
왜 중요한가?
현재 코딩 에이전트는 복잡한 프로젝트를 수정할 때 상당한 양의 컨텍스트가 필요하다.
하나의 에이전트가 모든 소스코드와 작업정보를 계속 유지하면 컨텍스트 관리가 어려워질 수 있다.
반면 역할별로 에이전트를 분리하면 서로 다른 업무를 독립적으로 수행할 수 있다.
Development Goal
       ↓
Planner Agent
       ↓
Task Decomposition
       │
       ├── Code Analysis Agent
       ├── Implementation Agent
       ├── Test Agent
       └── Security Review Agent
                 ↓
           Integration
                 ↓
          Final Verification
그러나 에이전트를 여러 개 사용한다고 해서 생산성이 반드시 증가하는 것은 아니다.
에이전트 사이의 통신비용과 결과 통합비용이 발생하기 때문이다.
특히 서로 같은 파일을 수정하거나 상충되는 결정을 내리면 전체 작업이 더 느려질 수 있다.
따라서 중요한 것은 에이전트 수가 아니라 작업의 분할과 통합, 검증을 얼마나 효율적으로 수행하는가다.
PART 3. Amazon 실적 심층 분석
8. AWS 39% 성장 — AI 클라우드 수요는 실제로 강하다
오늘 금융시장에서 가장 중요한 기업은 Amazon이다.
10월 29일 발표한 3분기 실적의 핵심 수치는 다음과 같다.
| 항목 | 2026년 3분기 |
|---|---|
| 총매출 | $201.9B |
| 매출 증가율 | +12% YoY |
| 전체 영업이익 | $28.1B |
| 전체 영업이익률 | 13.9% |
| AWS 매출 | $46.0B |
| AWS 매출 증가율 | +39.3% YoY |
| AWS 영업이익 | $17.8B |
| AWS 영업이익률 | 약 38.7% |
| 순이익 | $20.7B |
| 희석 EPS | $1.89 |
| 최근 12개월 영업현금흐름 | +$168.3B |
| 최근 12개월 FCF | -$42.4B |
| 2026년 CAPEX 전망 | 약 $220B |
| 2027년 CAPEX | 2026년보다 상당히 증가할 전망 |
자료는 Amazon 공식 3분기 실적발표에 기반한다. AWS 영업이익률은 발표된 매출과 영업이익으로 계산한 단순 비율이다. Amazon
8-1. AWS의 수익성은 매우 강하다
AWS의 분기 영업이익은 178억 달러다.
매출 460억 달러 대비 약 38.7%의 영업이익률이다.
이는 매우 높은 수준이다.
그런데 Amazon 전체의 FCF는 크게 악화됐다.
이것이 중요한 이유다.
영업이익률이 높다는 사실과 회사 전체가 실제로 현금을 남긴다는 사실은 다르다.
영업이익은 회계상 수익성을 보여준다.
반면 FCF는 영업활동에서 발생한 현금에서 설비투자 등을 차감한 결과다.
데이터센터는 많은 자본을 선투자해야 하므로 두 지표의 차이가 크게 발생할 수 있다.
9. Amazon FCF -424억 달러 — 실제로 무엇이 일어나고 있나?
Amazon의 최근 12개월 영업현금흐름은 1,683억 달러였다.
전년 동기 대비 29% 증가했다.
즉 기존 사업이 만들어내는 현금은 오히려 늘어났다.
그런데 FCF는 마이너스 424억 달러가 됐다.
이는 AI 인프라 관련 설비투자가 훨씬 빠르게 증가했기 때문이다.
Amazon에 따르면 최근 12개월 유형자산 순취득 지출은 전년 대비 약 948억 달러 증가했다.
AI 데이터센터 투자 확대가 주요 원인이다. Amazon
9-1. 중요한 것은 영업현금흐름의 악화가 아니라 투자지출의 급증이다
AWS·전자상거래·광고
          ↓
영업현금흐름 증가
          ↓
AI 데이터센터 투자 급증
          ↓
GPU / Trainium / Network
          ↓
현금 CAPEX 증가
          ↓
FCF 마이너스 전환
즉 Amazon의 기존 사업이 갑자기 수익성을 잃었다고 해석하는 것은 부정확하다.
회사는 실제로 높은 영업이익과 영업현금흐름을 창출하고 있다.
그러나 미래 성장을 위한 투자지출이 현재 현금창출능력을 초과한 것이다.
9-2. 현재의 마이너스 FCF는 반드시 나쁜가?
반드시 그렇지는 않다.
경제성이 높은 데이터센터를 빠르게 확보한다면 장기적으로 높은 수익을 얻을 수 있다.
문제는 그 자산의 실제 투자수익률이다.
예를 들어 지금 구축한 데이터센터가 앞으로 높은 가동률을 유지한다면 장기적인 현금창출능력은 개선될 수 있다.
반대로 고객수요가 예상보다 약하거나 컴퓨팅 서비스 가격이 빠르게 하락하면 투자금 회수기간이 길어질 수 있다.
특히 GPU와 AI 가속기는 기술교체주기가 빠르기 때문에 장기적인 잔존가치도 중요한 변수다.
따라서 현재 Amazon의 FCF를 평가할 때는 다음을 구분해야 한다.
성장을 위한 일시적인 선투자.
계속 증가해야만 경쟁력을 유지할 수 있는 구조적인 투자비용.
이 둘은 경제적으로 상당히 다르다.
9-3. Amazon이 2027년 CAPEX를 더 늘리겠다고 한 이유
Andy Jassy CEO는 2027년에도 데이터센터와 AI 인프라 투자를 확대하겠다고 밝혔다.
AWS 고객수요가 계속 빠르게 증가하고 있기 때문이다.
Jassy는 AWS의 매출 성장률이 2027년과 2028년 모두 40%를 넘을 수 있다고 전망했다.
다만 이는 회사의 미래 전망이지 확정된 실적이 아니다. Reuters
여기에서 중요한 질문은 다음이다.
AWS 매출성장률 40%가 현재의 막대한 CAPEX를 충분히 정당화할 수 있는가?
이 질문에 답하려면 매출성장률뿐 아니라 추가로 필요한 설비투자와 유지보수비용, 감가상각, 전력비용, 서비스 가격을 함께 분석해야 한다.
10. Amazon의 실제 AI 사용량 — Bedrock 토큰량 17배 증가
이번 Amazon 실적에서 개발자에게 가장 흥미로운 숫자 가운데 하나다.
Amazon은 Bedrock의 전체 토큰 처리량이 전년 대비 약 17배 증가했다고 밝혔다.
Fortune 500 기업 고객들의 Bedrock 관련 지출도 약 7배 증가했다.
AgentCore를 이용해 배포한 에이전트 수도 빠르게 증가하고 있다. Amazon
왜 중요한가?
AI 모델의 실제 사용량이 얼마나 빠르게 증가하는지를 보여주기 때문이다.
하지만 토큰량 증가가 매출과 같은 비율로 증가한다는 뜻은 아니다.
추론비용과 API 가격이 하락할 수 있기 때문이다.
예를 들어 다음 상황을 생각해보자.
토큰 사용량이 10배 증가한다.
그런데 토큰당 가격이 80% 하락한다.
이 경우 총매출은 2배 증가한다.
실제 계산은 모델 구성과 입력·출력 토큰의 비중에 따라 달라진다.
하지만 중요한 구조는 같다.
AI 사용량 증가와 매출 증가, 영업이익 증가율은 서로 다를 수 있다.
10-1. 현재 AI 서비스에서 중요한 새로운 지표
앞으로는 단순한 API 요청 건수보다 다음을 측정할 필요가 있다.
Tasks per Active User.
Tokens per Task.
Cost per Task.
Verified Task Completion Rate.
Revenue per Verified Task.
이러한 지표를 함께 보면 AI 사용량 증가가 실제 경제적 가치를 얼마나 만들어내는지 평가할 수 있다.
PART 4. 삼성전자·반도체·AI 메모리
11. 삼성전자 영업이익 107조 원 — AI 공급부족이 만든 기록적인 실적
 생성된 이미지 1
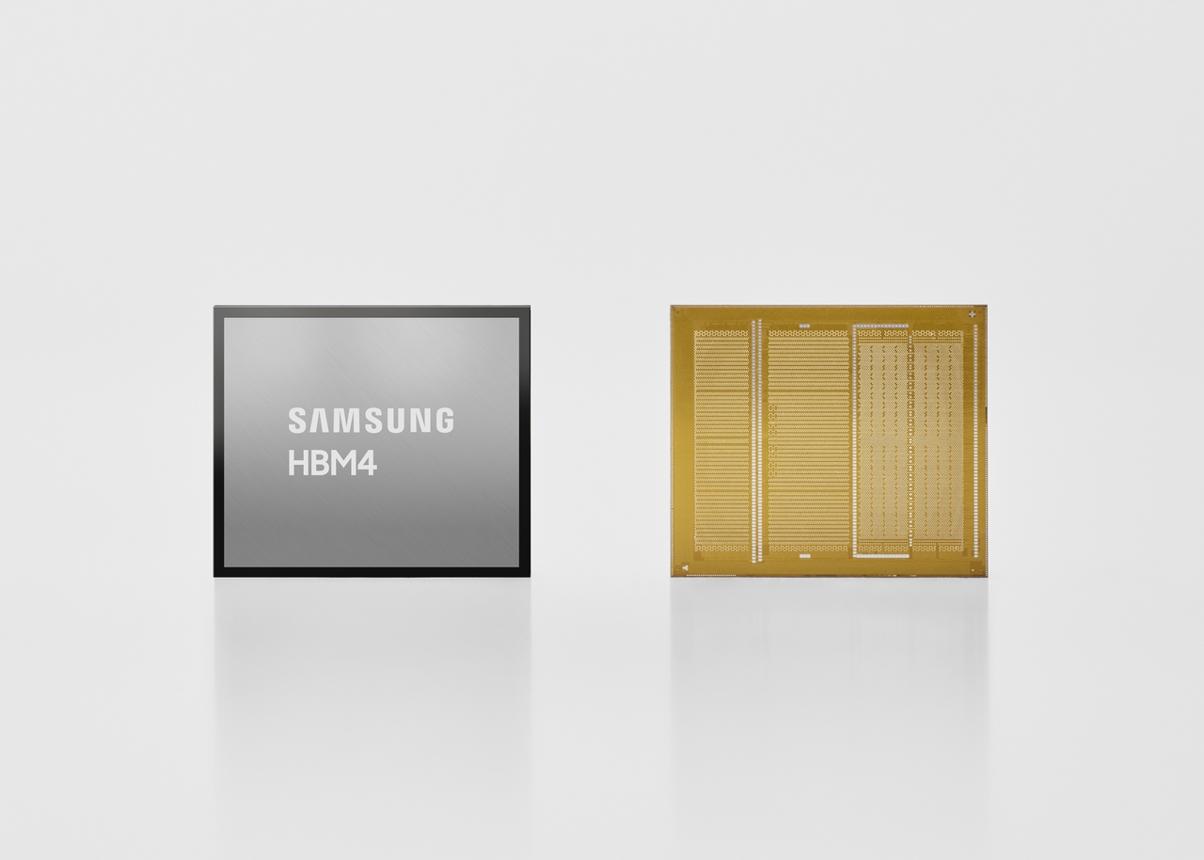
삼성전자 HBM4 제품 이미지.
삼성전자는 10월 29일 3분기 확정 실적을 발표했다.
매출은 195조 3,000억 원이었다.
영업이익은 107조 4,000억 원이었다.
영업이익은 전년 동기 대비 거의 9배 증가했다.
순이익도 약 75조 1,000억 원을 기록했다.
삼성전자는 4개 분기 연속 사상 최대 실적을 기록했다. The Wall Street Journal+1
11-1. 메모리 가격의 상승이 이익을 크게 높였다
현재 AI 데이터센터에서는 HBM과 서버 DRAM, 대용량 SSD가 필요하다.
특히 AI 가속기의 생산량이 증가하면 HBM에 대한 수요도 증가한다.
그런데 메모리 생산설비를 확대하는 데는 상당한 시간이 필요하다.
따라서 공급이 제한된 상황에서 수요가 빠르게 증가하면 가격이 상승할 수 있다.
AI 가속기 수요 증가
          ↓
HBM·서버 DRAM 수요 증가
          ↓
단기 공급능력 제한
          ↓
메모리 가격 상승
          ↓
공급업체 마진 확대
이것은 현재 삼성전자와 SK하이닉스가 높은 이익을 기록하는 중요한 이유다.
11-2. HBM과 일반 DRAM을 구분해야 한다
HBM은 GPU와 AI 가속기에 높은 메모리 대역폭을 제공한다.
반면 일반 서버 DRAM은 CPU 서버와 다양한 데이터센터 워크로드에 사용된다.
두 제품은 서로 다른 생산공정과 패키징 기술을 요구한다.
특히 HBM은 적층과 TSV, 고밀도 패키징, 수율과 고객 인증이 중요하다.
따라서 일반 DRAM 생산능력이 증가한다고 해서 HBM 공급부족이 즉시 해소되는 것은 아니다.
11-3. 삼성전자의 2027년 전망
삼성전자는 AI 관련 메모리 수요가 2027년에도 공급능력을 웃돌 것으로 예상한다.
또 HBM4 판매 확대와 서버용 메모리 공급을 중요하게 보고 있다.
2026년 CAPEX 계획은 약 84조 4,000억 원이다.
대부분이 반도체 관련 투자에 사용될 예정이다.
이는 삼성전자 역시 높은 수익을 창출하는 동시에 상당한 규모의 자본을 재투자하고 있다는 뜻이다. The Wall Street Journal
11-4. 왜 삼성전자 주가가 하락했을까?
흥미롭게도 삼성전자는 기록적인 실적을 발표했지만 주가는 약세를 보였다.
이는 실적이 나쁘기 때문이라고 단정할 수 없다.
시장에서는 이미 높은 메모리 가격과 기록적인 이익을 상당 부분 예상하고 있었기 때문이다.
또 장기적인 AI 투자수익률과 신규 공급능력 확대에 대한 우려도 존재한다.
이것은 투자에서 매우 중요한 원칙이다.
좋은 실적과 좋은 주가수익률은 같은 개념이 아니다.
주가는 실제 실적뿐 아니라 기존 기대와 미래 전망에 의해 결정된다.
12. AI 메모리 공급업체와 Hyperscaler의 이익은 서로 반대 방향으로 움직일 수 있다
오늘 삼성전자와 Amazon의 실적을 연결하면 매우 중요한 구조가 보인다.
삼성전자는 HBM과 DRAM 가격상승으로 높은 이익을 얻는다.
그러나 같은 제품을 구매하는 Amazon과 Alphabet, Microsoft에는 비용부담이 발생한다.
HBM 공급부족
      ↓
메모리 가격 상승
      ↓
삼성·SK하이닉스 매출·마진 증가
      ↓
AI 서버 구축비용 상승
      ↓
Hyperscaler CAPEX 증가
      ↓
FCF 압박
따라서 AI 산업 전체가 성장하더라도 공급망의 어느 계층에 투자하느냐에 따라 실제 수익률이 달라질 수 있다.
앞으로 가장 중요한 질문
현재 메모리 공급부족은 얼마나 오래 지속될까?
중국 메모리 업체의 생산능력은 얼마나 빠르게 확대될까?
AI 모델의 추론효율이 개선되면 메모리 수요는 줄어들까?
아니면 서비스 가격이 낮아져 전체 AI 사용량이 더욱 증가할까?
이 질문들의 답은 동일하지 않을 수 있다.
특히 모델 효율이 개선되더라도 전체 AI 사용량이 더 빠르게 증가하면 메모리 총수요는 계속 증가할 수 있다.
AI의 단위비용 감소와 AI 인프라의 총수요 증가를 구분하는 것이 중요하다.
13. Marvell–Lumentum 인수 협상 — AI 인프라의 다음 병목은 광통신이다
오늘 반도체 산업에서 함께 주목할 뉴스다.
Marvell은 데이터센터 광통신 부품기업 Lumentum을 인수하기 위한 협상을 진행하고 있다.
Reuters에 따르면 협상이 진전된 상태이며 이르면 다음 주 발표될 수 있다.
그러나 아직 최종 계약이 확정된 것은 아니다.
Lumentum의 시가총액은 보도시점에 약 830억 달러였다.
Marvell은 이전에도 광통신 관련 기업 Celestial AI를 인수하는 등 이 분야에 적극적으로 투자했다. Reuters
왜 광통신이 중요한가?
AI 모델이 커지면 여러 GPU와 서버 사이에서 많은 데이터가 이동한다.
특히 대규모 분산학습과 MoE 모델에서는 네트워크 대역폭이 중요하다.
GPU의 연산성능이 높더라도 데이터 이동이 느리면 전체 시스템의 효율이 떨어질 수 있다.
GPU / ASIC
    ↓
Network Interface
    ↓
High-speed Switch
    ↓
Optical Interconnect
    ↓
Other Accelerators
따라서 AI 데이터센터의 병목은 GPU에서 메모리와 네트워크, 전력·냉각으로 확대될 수 있다.
인수협상에 금융시장이 부정적으로 반응한 이유
Marvell 주가는 인수협상 보도 이후 크게 하락했다.
회사의 현금보유액과 비교해 잠재적인 인수규모가 상당히 크기 때문이다.
이러한 거래가 성사되려면 추가적인 금융조달이 필요할 수 있다.
따라서 기술적으로 좋은 인수대상이라도 높은 인수가격과 금융비용 때문에 기존 주주에게는 부담이 될 수 있다.
이 사건 역시 AI 관련 기술자산의 가치와 실제 인수에 필요한 자본비용을 구분해야 한다는 점을 보여준다.
PART 5. 미국 경제·PCE·Fed·미국채
14. 미국 GDP 3.4% — AI 투자와 소비가 미국 경제를 지탱하고 있다
10월 29일 미국 경제분석국(BEA)은 3분기 GDP 속보치를 발표했다.
실질 GDP는 전기 대비 연율 3.4% 성장했다.
2분기의 2.2%보다 높은 수준이다.
시장 예상치 약 3.2%도 웃돌았다.
중요한 것은 성장의 구성요소다. Bureau of Economic Analysis+1
| 지표 | 3분기 결과 |
|---|---|
| 실질 GDP 성장률 | +3.4% SAAR |
| 2분기 성장률 | +2.2% |
| 민간소비 성장률 | +3.8% |
| 기업 설비투자 성장률 | +20.9% |
| 지식재산 관련 투자 | +8.4% |
| 민간 국내 최종수요 성장률 | +4.9% |
| 수입 증가율 | +19.7% |
| 순수입 증가 등에 따른 성장률 기여 | 약 -2.64%p |
이는 매우 강한 경제성장이다.
특히 기업의 컴퓨터와 관련 장비 투자가 GDP 성장에 크게 기여했다.
AI 데이터센터 투자붐이 실제 미국 거시경제 지표에 나타나고 있는 것이다. Reuters
14-1. AI CAPEX가 GDP를 높이는 구조
기업이 AI 데이터센터를 건설하면 실제 투자가 발생한다.
GPU와 서버를 구매한다.
네트워크와 전력설비를 구축한다.
데이터센터를 건설한다.
이러한 활동은 여러 경제주체의 생산과 매출에 영향을 준다.
따라서 AI 투자 자체가 경제성장에 기여할 수 있다.
그러나 여기에는 중요한 문제가 있다.
높은 투자지출이 반드시 높은 생산성 증가를 의미하는 것은 아니다.
데이터센터가 실제로 경제적 가치를 만들어내려면 그 인프라를 사용하는 고객이 존재해야 한다.
또 실제 업무생산성 향상이 발생해야 한다.
14-2. 미국 GDP가 강하다는 사실과 가계가 여유롭다는 사실은 다르다
이번 GDP에서는 소비지출도 강했다.
하지만 세부적으로는 고소득층의 소비가 중요한 역할을 했다.
또 가계저축률은 2분기 4.4%에서 3분기 4.1%로 내려왔다.
9월에는 **3.8%**까지 하락했다.
이는 소비자들이 저축을 줄이면서 지출을 유지하고 있을 가능성을 보여준다.
따라서 현재 미국 경제에서는 AI와 자본투자가 만들어내는 성장과 일반 가계의 구매력을 분리해 볼 필요가 있다.
15. 미국 9월 PCE 3.6% — 인플레이션은 아직 높은 수준이다
오늘 거시경제에서 가장 중요한 두 번째 지표다.
BEA가 발표한 9월 PCE 물가지수는 전월 대비 0.5% 증가했다.
전년 동기 대비로는 3.6% 상승했다.
8월의 3.4%보다 높아졌다.
근원 PCE는 전월 대비 0.3%, 전년 대비 3.1% 상승했다. Bureau of Economic Analysis
| 지표 | 9월 실제 결과 |
|---|---|
| Headline PCE MoM | +0.5% |
| Headline PCE YoY | +3.6% |
| Core PCE MoM | +0.3% |
| Core PCE YoY | +3.1% |
| 명목 소비지출 증가 | +0.5% |
| 실질 소비지출 증가 | 약 0.0% |
| 실질 가처분소득 변화 | -0.3% |
| 개인저축률 | 3.8% |
15-1. 왜 이 숫자가 중요한가?
미국의 명목 소비지출은 0.5% 증가했다.
하지만 물가상승을 제거한 실질 소비지출은 거의 증가하지 않았다.
즉 소비자가 더 많은 돈을 지출했지만 실제 구매한 상품과 서비스의 양은 거의 늘어나지 않았다는 뜻이다.
이것은 매우 중요한 차이다.
기업의 명목매출은 증가할 수 있다.
하지만 소비자의 실질 구매력은 개선되지 않을 수 있다.
15-2. GDP는 강한데 9월 실질소비가 정체된 이유
GDP는 7~9월 전체 분기의 경제활동을 나타낸다.
반면 9월 PCE는 마지막 한 달의 흐름이다.
따라서 3분기 전체의 소비가 강했더라도 9월에는 소비의 증가속도가 낮아질 수 있다.
이 경우 4분기의 소비 성장률에는 부담이 발생할 수 있다.
현재 미국 경제에서는 지난 분기의 높은 성장률과 앞으로의 성장속도를 구분해야 한다.
16. 이번 GDP와 PCE는 왜 Fed에 어려운 조합인가?
현재 미국 경제는 예상보다 강하게 성장하고 있다.
그러나 인플레이션도 높은 수준을 유지한다.
이것은 Fed가 추가 긴축을 고려할 수 있는 환경이다.
10월 FOMC에서 Fed는 정책금리를 3.75~4.00%로 동결했다.
하지만 시장은 12월 추가인상 가능성을 약 84.6% 반영하고 있다.
이는 10월 29일 관측시점의 FedWatch 확률이다. Reuters
시장이 가격하는 정책경로
현재 가장 중요한 것은 12월 회의 자체보다 2027년의 금리경로다.
Fed가 12월에 25bp 인상하더라도 2027년 경제성장률이 둔화할 것으로 예상되면 먼 만기의 SOFR 내재금리는 하락할 수 있다.
반대로 인플레이션이 지속되면 높은 정책금리가 오랫동안 유지될 수 있다.
따라서 SOFR에서는 다음을 분리해야 한다.
12월 추가인상 확률.
2027년 분기별 정책금리 기대.
인플레이션 기대 변화.
경기둔화 가능성.
특히 오늘의 강한 GDP와 높은 PCE는 중기 금리경로의 불확실성을 높이는 요인이다.
17. 미국채 10년물 약 5% — 경제지표가 강한데도 금리는 하락했다
오늘 채권시장에서 가장 흥미로운 변화다.
미국의 3분기 GDP는 예상보다 강했다.
PCE 물가도 높은 수준을 유지했다.
그런데 미국채 금리는 하락했다.
Reuters의 미국장 장중 집계에서는 10년물 금리가 약 4.999%, 2년물 금리는 **약 4.668%**였다.
다른 종가 집계에서는 10년물 금리가 4.9%대 중반까지 내려온 것으로 나타났다.
금리 데이터는 거래시점과 평가방식에 따라 차이가 있으므로 단일 수치를 강하게 단정하기보다 10년물이 5% 아래로 재진입하는 흐름을 확인하는 것이 적절하다. Reuters+1
17-1. 왜 경제지표가 강한데 금리가 하락할까?
첫 번째 이유는 시장이 이미 높은 물가를 예상했을 수 있기 때문이다.
Core PCE 3.1%는 대체로 시장 예상과 일치했다.
따라서 새로운 인플레이션 충격은 제한적이었다.
두 번째는 AI 관련 주식의 급락이다.
Alphabet과 Amazon의 FCF 문제가 부각되면서 투자자가 위험자산을 줄이고 미국채를 매수했을 가능성이 있다.
세 번째는 정책금리 경로다.
Fed가 12월 추가인상을 하더라도 2027년 이후까지 계속 긴축할 것이라는 기대는 별도로 조정될 수 있다.
17-2. 2년물과 10년물을 구분해야 한다
2년물 국채금리는 향후 몇 년간의 정책금리 경로에 상대적으로 민감하다.
반면 10년물에는 장기 성장률과 실질금리, 기간프리미엄, 국채수급이 영향을 준다.
따라서 두 금리가 같은 방향으로 움직이더라도 하락폭이 다를 수 있다.
또 장기채의 안전자산 수요가 강해지면 단기 정책금리 기대가 높은 상태에서도 10년물 금리가 하락할 수 있다.
현재 ZN과 SOFR가 서로 다른 반등조건을 가지고 있는 이유다.
18. SOFR 롱 — 12월 추가인상과 2027년 금리경로를 분리해야 한다
SOFR 3M 선물은 해당 계약기간에 실현될 복리 SOFR 금리에 대한 시장의 기대를 반영한다.
일반적으로 가격은 다음과 같이 표시된다.
SOFR Futures Price=100−Implied Rate
따라서 내재금리가 하락하면 선물가격은 상승한다.
반대로 내재금리가 상승하면 선물가격은 하락한다.
18-1. 오늘의 중요한 변화
12월 추가인상 가능성은 여전히 약 85%에 가깝다.
그러나 미국채 금리는 하락했다.
따라서 장기국채 매수세가 증가했다는 사실만으로 SOFR 롱의 강세가 확인됐다고 볼 수 없다.
현재 SOFR에서는 2027년 3월·6월·9월·12월 계약의 내재금리를 함께 확인해야 한다.
예를 들어 12월 금리인상 기대가 유지되더라도 2027년 하반기의 성장둔화 가능성이 높아진다면 먼 월물의 금리기대는 하락할 수 있다.
반대로 높은 인플레이션이 지속된다면 2027년 내재금리도 높은 수준을 유지할 수 있다.
18-2. 현재 가장 중요한 확인사항
추가 금리인상 기대가 실제로 낮아지고 있는가?
2027년 먼 만기의 내재금리가 하락하고 있는가?
높은 물가지표에도 SOFR 가격이 이전 저점을 갱신하지 않는가?
이번 조사에서는 10월 29일 동일 시점의 2027년 SOFR 전체 Strip 정산가격을 충분히 확인하지 못했다.
따라서 구체적인 월물별 진입가격이나 목표가격을 임의로 제시하지 않겠다.
현재는 12월 인상확률보다 2027년 전체 Forward Curve의 변화가 더 중요하다.
19. ZN 롱 — 안전자산 수요와 기간프리미엄을 분리해야 한다
ZN은 미국 10년물 국채선물이다.
따라서 10년물 금리가 하락하면 일반적으로 ZN 가격에는 긍정적이다.
최근 10년물 금리는 5.3%대에서 5% 부근까지 내려왔다.
이는 중요한 가격변화다.
하지만 금리하락의 원인을 정확히 파악할 필요가 있다.
ZN에 긍정적인 요인
AI 관련 신용위험 확대.
위험자산에서 미국채로의 자금이동.
높은 절대금리에서 장기투자자 매수 증가.
일부 실질금리 하락.
ZN에 부정적인 요인
높은 PCE 인플레이션.
12월 추가 금리인상 가능성.
장기 국채발행과 재정적자.
기간프리미엄 상승 가능성.
높은 원유가격.
19-1. 기간프리미엄이 왜 중요한가?
10년물 국채금리는 앞으로 10년 동안의 단기금리 경로에 대한 기대만으로 결정되지 않는다.
장기간 국채를 보유하는 데 필요한 추가 보상도 반영된다.
이를 기간프리미엄이라고 한다.
예를 들어 Fed가 향후 금리를 내릴 것으로 예상돼도 정부의 국채발행이 크게 증가하면 장기채 투자자는 더 높은 수익률을 요구할 수 있다.
이 경우 단기금리가 하락하더라도 10년물 금리는 충분히 내려오지 않을 수 있다.
따라서 ZN 롱에서는 정책금리 경로와 기간프리미엄을 분리하는 것이 중요하다.
20. MOVE와 채권 반등조건 — 10월 30일 업데이트
| 관찰 조건 | 최신 상태 | 판단 |
|---|---|---|
| ① 추가인상 기대 하향 | 12월 인상확률 약 85% | 미충족 |
| 2027 SOFR 경로 하향 | 전체 Strip 확인 필요 | 미확인 |
| ② 실질금리 하락 | 최근 TIPS 금리 하락 관측 | 초기 신호 |
| ③ 기간프리미엄 안정 | 10Y 5% 부근 | 추가 확인 필요 |
| ④ MOVE 안정 | 최신 동일 기준 종가 미확인 | 미확인 |
| ⑤ MBS 헤지 압력 완화 | 직접적인 포지셔닝 부족 | 미확인 |
| ⑥ AI Credit 안정 | Alphabet·Amazon FCF 우려 지속 | 미충족 |
| ⑦ 미국채 안전자산 수요 | 기술주 하락 중 국채 강세 | 초기 확인 |
최근 확인 가능한 MOVE 수치는 10월 23일 103.31이다.
10월 29일의 최종 MOVE 값을 충분히 검증하지 못했으므로 이를 오늘 값으로 사용하지 않겠다.
현재 채권시장에서 가장 중요한 신호
높은 물가와 강한 GDP에도 미국채 금리가 크게 상승하지 않았다는 점이다.
이것은 ZN의 반등 가능성을 검토할 가치가 있는 신호다.
하지만 SOFR에서는 높은 정책금리 경로가 여전히 중요한 부담이다.
따라서 두 자산을 동일한 이유로 매수하는 전략은 주의해야 한다.
PART 6. 옵션·포지셔닝·위험관리
21. Nasdaq -1.37% — 현재 하락은 AI 관련 기업에 집중돼 있다
10월 29일 Nasdaq은 1.37% 하락했다.
하지만 Russell 2000은 1% 상승했다.
또 뉴욕증권거래소에서는 상승종목이 하락종목보다 약 1.95배 많았다.
즉 시장 전체의 종목이 함께 하락한 것은 아니다.
Alphabet과 일부 대형 소프트웨어기업의 하락이 지수에 큰 영향을 줬다. Reuters
21-1. 왜 옵션시장에 중요한가?
현재 NDX는 AI와 초대형 기술기업에 대한 집중도가 높다.
따라서 몇몇 기업의 실적충격이 지수 전체에 큰 영향을 줄 수 있다.
반면 SPX는 다른 업종의 상승이 일부 충격을 완화할 수 있다.
하지만 금융위험이 전체 시장으로 확대되면 업종 간 상관관계가 높아질 수 있다.
따라서 현재는 NDX와 SPX의 상대적인 IV와 실제 실현변동성을 함께 확인해야 한다.
22. 30~45 DTE 프리미엄 매도 — 지금은 IV보다 Correlation Risk가 중요하다
현재 미국 증시는 기업실적에 따라 매우 큰 변동을 보이고 있다.
Alphabet은 하루 12.6% 하락했다.
Amazon도 실적발표 이후 시간외 거래에서 약 6.5% 하락했다.
ServiceNow와 Fortinet은 20% 넘게 하락했다.
이처럼 개별 기업의 변동성이 높아진 상황에서는 지수 전체의 IV가 위험을 충분히 반영하고 있는지 확인해야 한다.
22-1. 개별 종목의 변동성과 지수 변동성은 다르다
지수는 여러 기업으로 구성된다.
서로 다른 기업이 다른 방향으로 움직이면 지수 전체의 변동성은 개별 기업보다 낮게 나타날 수 있다.
그러나 같은 이유로 여러 기업이 동시에 하락하면 상황이 달라진다.
예를 들어 AI CAPEX에 대한 우려가 Nvidia와 AMD, Broadcom, Microsoft, Alphabet, Amazon에 동시에 영향을 준다고 하자.
그 경우 개별 기업 사이의 상관관계가 상승하면서 NDX의 변동성이 빠르게 확대될 수 있다.
AI CAPEX 우려 확대
        ↓
Hyperscaler 주가 하락
        ↓
GPU·메모리 공급망 전망 악화
        ↓
반도체 관련주 하락
        ↓
종목 간 Correlation 상승
        ↓
NDX 변동성 확대
따라서 옵션 매도자에게 중요한 것은 개별 종목의 IV뿐 아니라 시장 충격 발생 시 상관관계가 어떻게 달라지는가다.
23. 현재 옵션 프리미엄 매도에서 확인할 지표
| 지표 | 확인할 질문 |
|---|---|
| VIX | 지수 전체의 IV가 실제 위험을 충분히 반영하는가? |
| NDX IV | AI 대형주의 실적충격이 얼마나 반영됐는가? |
| Put Skew | 하락위험 프리미엄이 확대됐는가? |
| Term Structure | 단기 실적충격이 중기 옵션으로 전이되는가? |
| Dealer Gamma | 가격 하락 시 헤지 매도가 발생할 가능성이 있는가? |
| Realized Volatility | 실제 가격변동이 IV보다 빠르게 증가하는가? |
| MOVE | 미국채 시장의 변동성은 안정되는가? |
| AI Credit Spread | 기업실적 우려가 신용시장으로 확산되는가? |
| USD/JPY | 글로벌 캐리 포지션 조정 신호가 나타나는가? |
이번 조사에서는 SPX·NDX 전체 옵션체인과 딜러의 실제 포지션을 동일 시점으로 확인하지 못했다.
따라서 특정 행사가격을 감마 전환점이나 Put Wall로 단정하지 않겠다.
특히 딜러 감마는 미결제약정만으로 정확하게 계산할 수 없다.
실제 투자자의 매수·매도 방향에 대한 가정이 필요하기 때문이다.
현재 중요한 위험관리 판단
SPX와 NDX에 동시에 Put Credit Spread를 보유한다면 같은 AI 관련 충격에 중복 노출될 수 있다.
또 CL에서 유가상승에 불리한 포지션을 보유하고 있다면 중동 공급충격이 주식과 원유 포지션에 동시에 영향을 줄 수 있다.
따라서 현재는 개별 포지션의 승률보다 포트폴리오 전체의 Stress P&L과 증거금 여력이 중요하다.
특히 주말을 앞둔 금요일이라는 점에서 원유와 지수옵션의 갭 위험도 고려해야 한다.
PART 7. 원유·달러·엔·금
24. Brent $114.88 — 외교적 협상 기대가 유가를 낮췄다
10월 29일 원유가격은 하락했다.
| 상품 | 정산가 | 일간 변화 |
|---|---|---|
| Brent | $114.88 | -0.38% |
| WTI | $102.00 | -0.76% |
미국과 이란의 외교적 협상 가능성이 부각되면서 일부 지정학적 위험 프리미엄이 감소했다.
하지만 중동의 실제 공급위험은 여전히 존재한다. Reuters
24-1. 왜 원유가 더 크게 하락하지 않았을까?
외교적 협상에 대한 기대는 유가를 낮출 수 있다.
그러나 실제로 해상운송이 정상화되거나 공급량이 증가해야 수급 문제가 해결된다.
현재는 호르무즈 해협 주변의 선박안전 문제가 지속되고 있다.
또 사우디아라비아의 에너지 인프라에 대한 공격위험도 존재한다.
따라서 시장은 외교적 기대와 실제 공급위험을 동시에 가격하고 있다.
24-2. CL 옵션에서 중요한 것은 선물곡선이다
현재 CL 옵션을 분석할 때는 WTI의 절대가격뿐 아니라 만기별 가격차가 중요하다.
특히 다음을 확인해야 한다.
Brent–WTI Spread.
글로벌 공급위험과 미국 국내 원유수급의 차이를 보여준다.
WTI Calendar Spread.
단기 공급부족이 근월물에 얼마나 강하게 반영되는지 확인할 수 있다.
Diesel Crack Spread.
정제유 공급과 운송비, 물가압력을 분석하는 데 도움이 된다.
현재처럼 지정학적 위험이 높은 환경에서는 외교적 뉴스에 따라 원유가 급락할 수도 있고, 실제 시설피해가 발생하면 다시 급등할 수도 있다.
높은 옵션 프리미엄이 반드시 이러한 꼬리위험을 충분히 보상하는 것은 아니다.
25. USD/JPY 약 157.9엔 — 오늘 일본은행 결정이 중요하다
10월 29일 외환시장에서는 USD/JPY가 약 157.87엔 부근에서 거래됐다.
DXY는 약 102.02였다.
미국 GDP와 PCE 발표 이후에도 달러는 큰 방향성 변화를 보이지 않았다.
시장이 이미 높은 인플레이션과 추가 금리인상 가능성을 상당 부분 반영했기 때문이다. Reuters
오늘 일본은행은 무엇을 결정할까?
일본은행은 10월 30일 정책회의 결과를 발표할 예정이다.
현재 시장에서는 정책금리를 1.25%로 동결할 가능성이 높게 평가된다.
하지만 중요한 것은 향후 추가인상에 대한 신호다.
Reuters에 따르면 시장은 12월 추가인상 가능성에 주목하고 있다.
일본은행은 오늘 한국시간 정오~오후 2시 사이 정책결정을 발표할 것으로 예상된다.
우에다 총재의 기자회견은 한국시간 오후 3시 30분경 예정이다. Reuters
NQ와 엔화의 관계
일본은행이 예상보다 매파적인 입장을 보이면 엔화가 강세로 움직일 수 있다.
이 경우 일부 엔화 차입·캐리 포지션의 조정 가능성을 고려해야 한다.
그러나 모든 엔화 강세가 실제 캐리 트레이드 청산을 의미하는 것은 아니다.
실제 미·일 금리차와 환율의 변화속도, 글로벌 주식시장과 변동성 지수의 반응을 함께 확인해야 한다.
현재 USD/JPY는 글로벌 위험자산의 포지셔닝 변화를 분석하는 중요한 보조지표다.
26. GC — 금은 여전히 4,000달러 부근에서 불안정하다
10월 29일 미국 금 선물 최근월물은 약 4,017.70달러/온스에 정산됐다.
전일 대비 약 0.5% 하락했다.
미국 GDP 성장률이 강하고 PCE가 높은 수준을 유지하면서 Fed의 추가 긴축 가능성이 중요한 변수로 남아 있다. The Wall Street Journal
현재 금에서 중요한 것은 실질금리다
금은 이자를 지급하지 않는다.
따라서 실질금리가 높으면 상대적인 보유비용이 증가할 수 있다.
하지만 금에는 다른 요인도 작용한다.
달러.
중앙은행의 준비자산 수요.
지정학적 위험.
ETF 자금흐름.
선물시장 포지셔닝.
따라서 금 가격을 미국채 10년물 금리 하나만으로 설명하는 것은 부족하다.
특히 현재는 미국채가 강세를 보이는데도 금이 약한 상황이 반복되고 있다.
GC 롱에서 확인할 조건
미국 10년물 TIPS 실질금리가 실제로 하락하는가?
달러가 약세로 전환하는가?
금 ETF의 자금유출이 멈추는가?
선물 미결제약정과 옵션 IV가 안정되는가?
이 조건들이 함께 개선된다면 GC의 반등 가능성을 평가하는 데 도움이 될 수 있다.
그러나 현재의 4,000달러 부근을 확정적인 지지선으로 간주하기는 어렵다.
PART 8. 영화·애니메이션·게임
27. 《Phantom Blade Zero》 출시 첫날 — Steam 동시접속자 70만 명 돌파
 브리핑 이미지
 브리핑 이미지
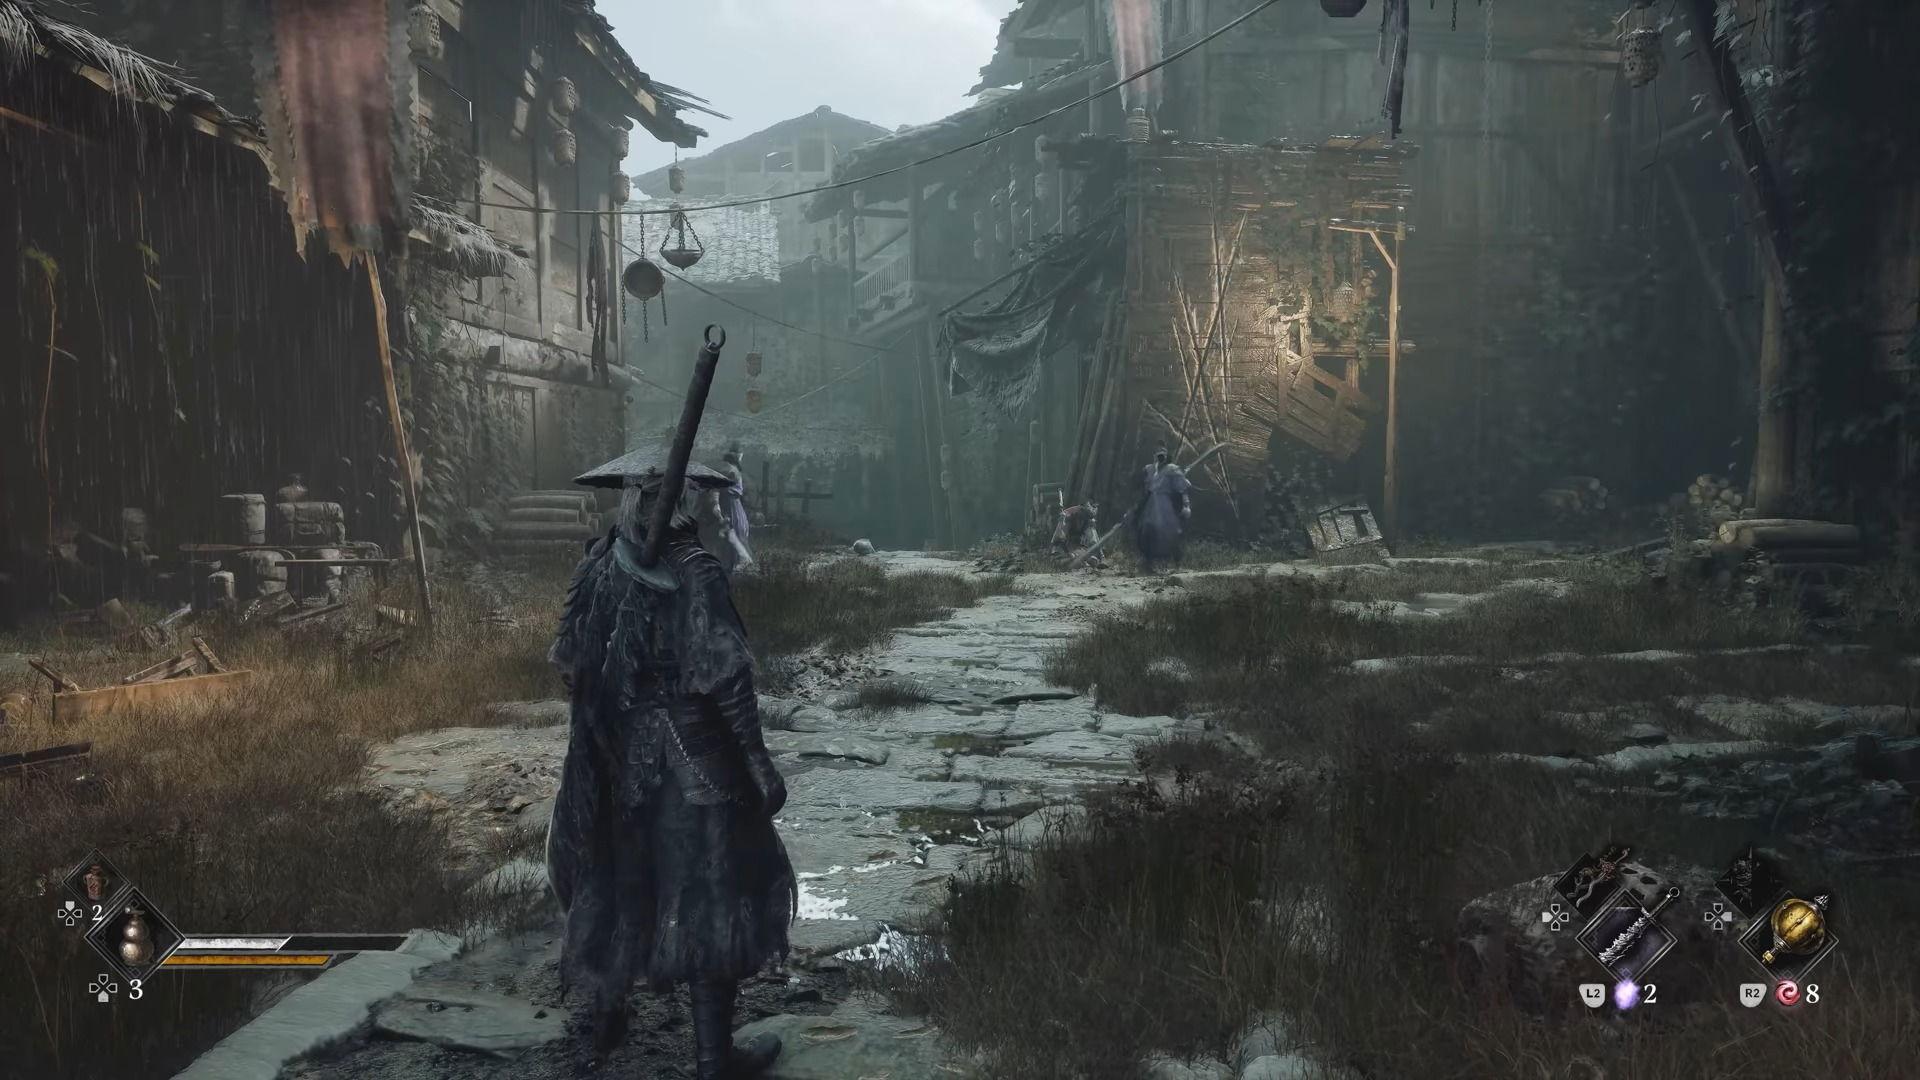
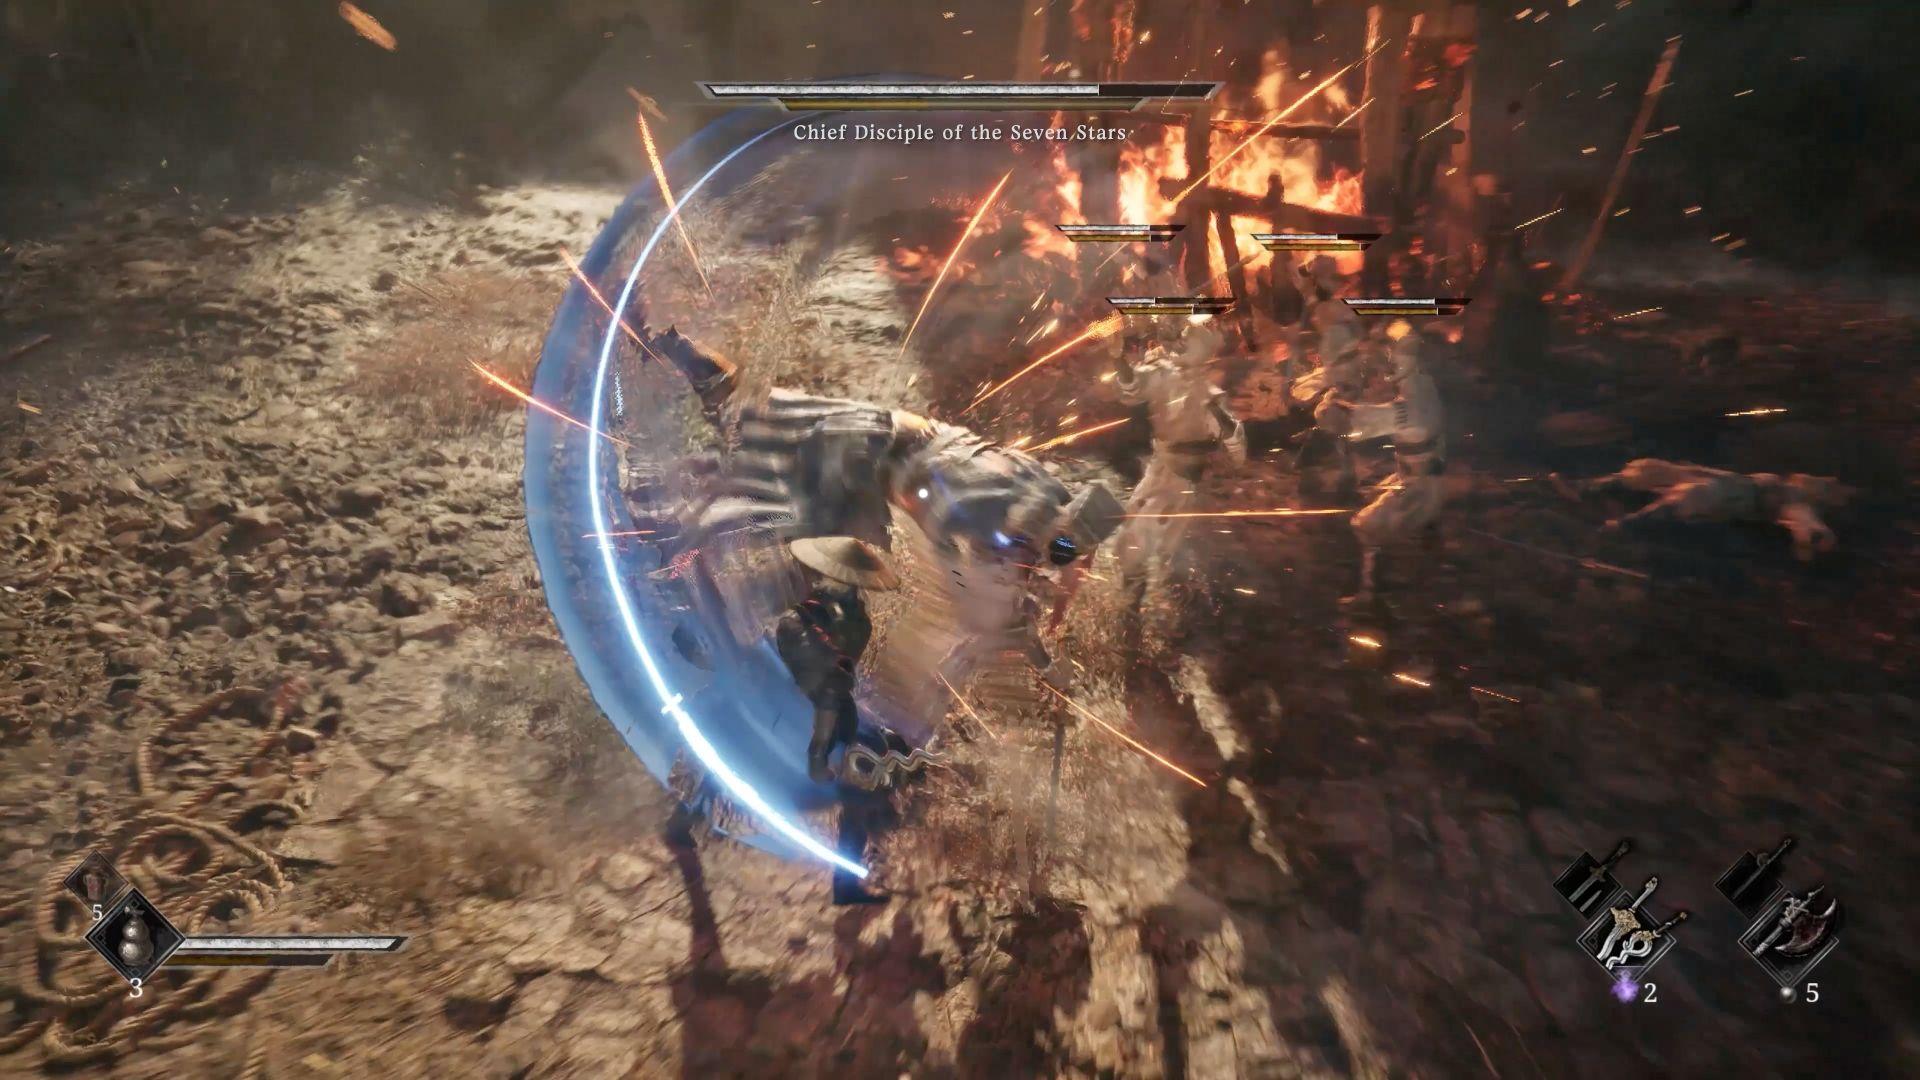
《Phantom Blade Zero》의 게임플레이 장면.
10월 29일 S-GAME의 무협 액션 RPG **《Phantom Blade Zero》**가 정식 출시됐다.
초기 반응은 매우 강하다.
SteamDB 집계를 인용한 게임 전문매체들에 따르면 출시 첫날 Steam 최고 동시접속자 수가 약 72만 4,000명에 도달했다.
이는 PC Steam 플랫폼에서 집계된 수치다.
PlayStation 5와 다른 PC 플랫폼 이용자는 포함되지 않는다.
또 동시접속자 수를 판매량과 동일하게 취급해서는 안 된다. KeenGamer+1
27-1. 왜 중요한가?
《Phantom Blade Zero》는 중국 개발사 S-GAME의 작품이다.
게임은 무협영화의 전투연출과 Unreal Engine 5 기반의 높은 그래픽 품질을 결합했다.
출시 초기에는 Steam에서 매우 높은 이용자 관심을 확보했다.
이는 중국 개발사들이 글로벌 프리미엄 게임시장에서 점점 강한 경쟁력을 확보하고 있음을 보여준다.
27-2. 초기 평가에는 차이가 존재한다
초기 평론에서는 높은 평가가 나타났다.
하지만 PC 이용자들 사이에서는 일부 성능 문제와 드라이버 관련 불편이 보고됐다.
S-GAME은 출시와 함께 약 5GB 규모의 패치를 제공했다.
특히 Nvidia 그래픽 드라이버와 관련된 일부 성능 문제에 대한 대응도 안내했다. PPRGaming
27-3. 개발자에게 중요한 인사이트
게임의 높은 시각적 완성도는 초기 관심을 확보하는 데 도움이 된다.
그러나 실제 사용자 경험은 다른 문제다.
입력 지연시간.
프레임레이트 안정성.
전투 판정.
적의 AI.
충돌과 물리적 상호작용.
게임 진행과 저장.
이러한 요소가 실제로 안정적으로 작동해야 한다.
따라서 AI 에셋 생성과 코드 생성기술이 발전하더라도 실제 게임플레이 검증과 성능 최적화의 중요성은 줄어들지 않는다.
향후 관찰할 것
첫 주말 최고 동시접속자 수.
Steam 사용자 평가의 변화.
PC 성능 패치의 효과.
판매량의 공식 발표.
PS5 이용자 반응.
특히 출시 첫날의 높은 관심이 실제 장기 판매량과 IP 가치로 연결되는지 확인할 필요가 있다.
28. Amazon MGM Studios — 콘텐츠 사업도 현금창출의 한 축이 되고 있다
오늘 Amazon 실적에는 콘텐츠 산업과 관련된 중요한 숫자도 포함됐다.
Amazon은 2026년 Amazon MGM Studios의 글로벌 박스오피스 수입이 현재까지 12억 달러를 초과했다고 밝혔다.
주요 작품으로는 《Project Hail Mary》와 《Verity》 등을 언급했다.
또 Prime Video의 《Reacher》 시즌 4는 공개 후 28일 동안 전 세계 약 6,600만 명의 시청자를 확보했다고 설명했다. Amazon
왜 중요한가?
Amazon은 단순한 클라우드 기업이 아니다.
전자상거래와 물류, 광고, 스트리밍, 클라우드, AI 서비스를 동시에 운영한다.
이 가운데 콘텐츠 사업은 Prime 구독과 광고, 이용자 유지에 영향을 줄 수 있다.
그러나 영화의 극장수입이 높다는 사실만으로 전체 사업의 경제성을 판단할 수는 없다.
제작비와 마케팅비, 스트리밍을 통한 구독 유지효과 등을 함께 고려해야 한다.
AI 콘텐츠 제작과 연결하면
AI는 영상과 오디오, 자막, 번역, 마케팅 콘텐츠의 제작비를 낮출 수 있다.
그러나 콘텐츠 제작비가 내려간다고 해서 실제 시청시간과 구독료 매출이 같은 속도로 증가하는 것은 아니다.
따라서 콘텐츠 산업의 경제성은 다음 구조로 분석할 수 있다.
Content Investment
        ↓
Production
        ↓
Audience Acquisition
        ↓
Viewing / Engagement
        ↓
Subscription / Advertising
        ↓
Long-term IP Value
        ↓
Cash Flow
AI가 콘텐츠 제작비를 낮추더라도 실제 경제적 가치는 사용자의 관심을 얼마나 확보하고 유지하는지에 달려 있다.
29. 《Clayface》와 《Wildwood》 — 제작비와 흥행의 차이
지난 주말 북미 박스오피스에서는 DC Studios의 《Clayface》가 약 2,400만 달러로 1위를 차지했다.
LAIKA의 스톱모션 애니메이션 《Wildwood》는 약 1,180만 달러를 기록했다.
두 작품은 상당히 다른 제작방식을 사용한다.
《Clayface》는 기존 DC IP를 공포영화 장르로 재해석한다.
반면 《Wildwood》는 높은 제작비와 긴 제작기간을 투입한 수작업 스톱모션 작품이다. AP News
AI 시대 콘텐츠 산업에 주는 교훈
AI가 이미지와 영상 제작비를 낮추면 콘텐츠 공급량이 증가할 수 있다.
하지만 시청자의 여가시간은 제한돼 있다.
따라서 제작비가 낮아질수록 오히려 작품의 차별성과 IP, 사용자 경험이 중요해질 수 있다.
또 높은 제작비를 투입했다고 해서 높은 매출이 보장되는 것은 아니다.
이것은 AI 데이터센터와도 닮았다.
더 많은 자본을 투자했다고 해서 반드시 더 많은 경제적 이익을 얻는 것은 아니다.
실제 고객의 수요와 지불의사가 중요하다.
PART 9. 오늘 모든 뉴스를 연결하면
30. AI 산업의 경제성은 세 가지 층위에서 결정된다
오늘 뉴스를 연결하면 AI 산업의 구조가 더욱 명확하게 드러난다.
Mistral은 오픈웨이트 모델의 성능과 효율을 개선한다.
Amazon은 Harness를 최적화해 에이전트 실행비용을 낮추려 한다.
AWS에서는 AI 사용량이 급격히 증가한다.
삼성전자와 SK하이닉스는 높은 메모리 수요로 기록적인 이익을 얻는다.
반면 Amazon과 Alphabet은 막대한 CAPEX 때문에 FCF가 악화된다.
이 흐름은 다음 세 가지 층위로 나눌 수 있다.
첫 번째 — AI 모델과 에이전트의 생산성
AI가 실제 업무를 얼마나 정확하게 완료하는가?
작업당 토큰과 컴퓨팅 비용은 얼마인가?
도구 실행과 검증비용은 얼마인가?
두 번째 — AI 인프라의 효율
GPU와 가속기의 실제 사용률은 얼마인가?
메모리와 네트워크, 전력비용은 얼마인가?
같은 인프라에서 얼마나 많은 고객 요청을 처리할 수 있는가?
세 번째 — 금융과 투자수익률
인프라 구축에 얼마의 자본이 필요한가?
그 자본의 금융비용은 얼마인가?
고객 매출이 실제로 얼마나 많은 현금을 남기는가?
이 세 가지가 결합돼야 AI 산업의 실제 경제성을 평가할 수 있다.
31. AI 효율 향상과 전체 컴퓨팅 수요는 다른 문제다
Mistral Large 4와 Strands Harness는 작업당 토큰 사용량을 줄이려 한다.
그렇다면 이런 효율개선이 GPU 수요를 감소시킬까?
반드시 그렇지는 않다.
두 가지 경로가 존재한다.
추론효율 개선
      ↓
작업당 컴퓨팅 비용 감소
      ↓
AI 서비스 가격 하락 가능성
      ↓
새로운 업무의 AI 도입
      ↓
전체 작업량 증가
      ↓
총 컴퓨팅 수요는?
마지막 결과는 확정돼 있지 않다.
작업당 연산량이 50% 감소하더라도 전체 작업량이 3배 증가하면 총컴퓨팅 수요는 증가할 수 있다.
반대로 효율개선 속도가 사용량 증가보다 빠르면 총수요 증가속도는 둔화할 수 있다.
따라서 앞으로 AI 인프라에서는 Cost per Task와 Total Task Volume을 함께 분석해야 한다.
이것은 현재 Hyperscaler의 CAPEX가 적절한지 평가하는 중요한 변수다.
PART 10. 향후 며칠간 주목할 이벤트
32. 오늘부터 다음 주까지의 핵심 일정
| 한국시간 | 이벤트 | 가장 중요한 관찰 |
|---|---|---|
| 10/30 오늘 낮 | BOJ 정책결정 | 일본 기준금리·향후 인상 |
| 10/30 오후 3:30경 | 우에다 총재 기자회견 | 엔화·일본 국채 |
| 10/30 21:30 | 미국 고용비용지수 | 임금 인플레이션 |
| 10/30 미국시장 | Amazon 실적 후속 반응 | AWS·FCF·AI CAPEX |
| 10/30 미국시장 | Alphabet·Microsoft 후속 반응 | 기술주 변동성 |
| 11/1 일요일 | OPEC+ 회의 | 12월 생산목표 |
| 11/3 화요일 | 미국 중간선거 | 재정·규제·정책 불확실성 |
| 11/3 미국시간 | Supermicro 실적 | AI 서버 매출·마진 |
| 11/4 예정 | Kimi K3.1 Pro 가중치 공개 | 오픈모델 경쟁 |
| 11/4 미국시간 | 미국 9월 무역수지 | 대외수요·수입 |
| 12/8~9 미국시간 | 다음 FOMC | 추가인상 여부 |
BOJ에서 중요한 것
현재 일본은행은 금리를 1.25%로 동결할 가능성이 높다.
그러나 향후 추가인상 속도를 어떻게 설명하는지가 중요하다.
특히 12월 금리인상에 대한 신호가 강화되면 엔화와 일본 장기국채, 글로벌 위험자산의 움직임이 달라질 수 있다.
미국 중간선거에서 중요한 것
11월 3일 미국 중간선거는 향후 재정정책과 규제, 관세정책의 불확실성에 영향을 줄 수 있다.
특히 국채발행과 재정지출 전망이 달라지면 미국 장기채의 기간프리미엄에도 영향을 줄 가능성이 있다.
그러나 선거결과가 곧바로 특정 자산의 상승이나 하락을 결정한다고 가정해서는 안 된다.
시장의 기존 기대와 실제 정책 변화가 중요하다.
PART 11. NQ·ZN·SOFR·CL·GC 시나리오 맵
33. 향후 주요 사건의 자산별 전달경로
| 시나리오 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| AI CAPEX 감소 + FCF 개선 | ↑↑ 가능 | 중립 | 중립 | — | 혼조 |
| AI CAPEX 증가 + FCF 악화 | ↓ | 안전자산 수요 가능 | 혼조 | — | 혼조 |
| AI Credit Spread 확대 | ↓↓ | ↑ 가능 | ↑ 가능 | 혼조 | 혼조 |
| AI Credit 안정 + IV 하락 | ↑ 가능 | 중립 | 중립 | — | 혼조 |
| 12월 Fed 인상확률 상승 | 할인율 부담 | ↓ 가능 | ↓ | 혼조 | ↓ 가능 |
| 2027 SOFR 내재금리 하락 | 원인에 따라 혼조 | ↑ 가능 | ↑↑ | — | ↑ 가능 |
| 10Y 금리 4.9% 아래 안정 | 원인에 따라 혼조 | ↑ 가능 | 별도 확인 | — | 혼조 |
| 10Y 금리 5.3% 재돌파 | ↓↓ | ↓↓ | 일부↓ | — | ↓ 가능 |
| BOJ 매파적 결정·엔화 강세 | 변동성 확대 | 혼조 | — | — | 혼조 |
| OPEC+ 공급완화 | 물가부담 완화 가능 | ↑ 가능 | ↑ 가능 | ↓ | 혼조 |
| 중동 공급차질 확대 | ↓ 가능 | 물가경로에 따라↓ | ↓ 가능 | ↑↑ | 혼조 |
| MOVE·VIX 동반 상승 | 변동성 확대 | 불안정 | — | — | 혼조 |
| 글로벌 유동성 경색 | ↓↓ | 초기 약세 가능 | 불안정 | ↓ 가능 | 초기↓ 가능 |
이 표는 확정적인 가격예측이 아니라 각 사건이 금융자산에 영향을 전달할 수 있는 주요 경로를 정리한 것이다.
현재처럼 높은 인플레이션과 AI 신용위험이 동시에 존재하면 자산 간 상관관계가 빠르게 변화할 수 있다.
현재 가장 긍정적인 조합
Hyperscaler FCF 개선 + AI Credit Spread 안정 + 미국채 금리와 MOVE 안정 + 원유 공급위험 완화.
이 조건이 함께 나타난다면 위험자산의 금융여건이 개선될 가능성이 있다.
현재 가장 위험한 조합
AI CAPEX 지속 확대 + FCF 악화 + 신용스프레드 상승 + PCE 인플레이션 지속 + 장기채 변동성 확대.
이 경우 AI 관련 기술주의 조정이 다른 산업과 신용시장으로 확대될 가능성에 주의해야 한다.
특히 30~45 DTE 옵션 프리미엄 매도에서는 이런 복합 충격에서 포트폴리오 전체의 최대손실과 증거금 여력을 확인할 필요가 있다.
PART 12. 오늘 추가로 공부할 가치가 높은 주제
34. Mistral Large 4와 MoE 추론효율
오늘 기술적으로 가장 중요한 학습주제다.
Mistral Large 4는 1조 파라미터 규모의 모델이지만 일부 Expert만 활성화해 연산한다.
특히 다음 개념을 함께 공부할 가치가 있다.
MoE, Expert Routing, Memory Bandwidth, Quantization, Token Efficiency, Speculative Decoding.
핵심 질문은 다음과 같다.
거대한 MoE 모델이 실제 작업당 비용에서 작은 Dense 모델보다 경제적일 수 있는 조건은 무엇인가?
35. Strands Harness와 Agent Runtime Engineering
Amazon은 에이전트의 실행구조를 최적화해 작업당 비용을 낮추려 한다.
특히 다음 개념을 함께 연구할 가치가 있다.
Context Management, Compaction, Tool Routing, Retry Strategy, Sandbox, Verification, Multi-agent Coordination.
핵심 질문은 다음과 같다.
모델을 변경하지 않고 Harness만 개선했을 때 실제 작업완료율과 전체 실행비용은 얼마나 달라지는가?
36. Amazon과 Alphabet의 AI FCF
오늘 가장 중요한 투자 학습주제다.
Amazon과 Alphabet은 AI 클라우드 매출이 빠르게 증가하고 있다.
그러나 높은 CAPEX로 인해 FCF가 크게 악화됐다.
특히 다음 지표를 비교할 가치가 있다.
Operating Cash Flow.
Cash CAPEX.
Finance Lease.
Depreciation.
Cloud Operating Margin.
FCF Conversion.
Incremental ROIC − WACC.
핵심 질문은 다음과 같다.
클라우드 AI 매출이 40~100% 증가하는데도 왜 기업의 실제 현금흐름은 악화되는가?
37. HBM 공급부족과 AI 데이터센터의 자본효율
삼성전자와 SK하이닉스는 높은 메모리 가격으로 기록적인 이익을 기록하고 있다.
반면 Hyperscaler는 같은 제품을 구매하면서 높은 비용을 부담한다.
따라서 다음을 함께 연구할 가치가 있다.
HBM4, DRAM Supply, Advanced Packaging, GPU Total Cost of Ownership, Data Center Utilization.
핵심 질문은 다음과 같다.
AI 공급망에서 메모리 가격결정력이 높아질 때 최종 클라우드 사업자의 FCF는 어떻게 변화하는가?
38. SOFR Forward Curve와 ZN의 차이
현재 12월 추가 금리인상 가능성은 높다.
하지만 미국 10년물 국채금리는 5% 부근에서 안정되는 모습이다.
이것은 SOFR와 ZN이 서로 다른 위험을 반영하고 있음을 보여준다.
특히 다음을 함께 살펴볼 가치가 있다.
2027 SOFR Strip, 10Y TIPS, Term Premium, MOVE, MBS Convexity, Credit Spread.
핵심 질문은 다음과 같다.
단기 정책금리 전망이 높은 수준을 유지하는데도 장기국채 금리가 하락할 수 있는 이유는 무엇인가?
오늘의 결론
오늘은 AI 산업에서 매우 중요한 경제적 변화가 확인된 날이다.
Amazon은 AWS 매출이 39% 증가했다고 발표했다.
영업이익도 크게 증가했다.
그러나 회사 전체의 최근 12개월 FCF는 마이너스 424억 달러로 악화됐다.
이는 지난주 Meta와 어제 Alphabet의 실적에서 확인한 흐름과 연결된다.
AI 서비스 수요가 빠르게 증가하더라도 그 수요를 충족하기 위한 설비투자가 더 빠르게 증가하면 기업의 현금흐름은 악화될 수 있다.
반면 삼성전자는 기록적인 영업이익을 발표했다.
SK하이닉스도 비슷한 흐름을 보이고 있다.
메모리 공급부족이 공급업체의 높은 가격결정력으로 연결되고 있기 때문이다.
그러나 이 높은 가격은 최종적으로 AI 데이터센터를 구축하는 기업의 비용이다.
따라서 AI 산업의 성장으로 발생하는 경제적 이익은 공급망의 각 계층에 동일하게 배분되지 않는다.
기술에서도 중요한 변화가 나타났다.
Mistral Large 4의 가중치가 공개됐다.
대규모 오픈웨이트 모델을 자체 운영할 수 있는 선택지가 확대됐다.
또 Amazon은 Strands Harness와 Strands Box, Kiro Crew를 통해 에이전트의 실행비용과 보안을 개선하려 하고 있다.
이것은 AI 에이전트 산업의 경쟁이 단순한 모델 성능에서 실제 실행체계로 확대되고 있다는 의미다.
특히 모델의 추론효율이 개선되고 Harness가 발전하면 같은 작업을 더 낮은 비용으로 수행할 수 있다.
하지만 실제 업무를 완료하려면 도구 실행과 권한, 독립적인 검증이 필요하다.
따라서 앞으로 AI 개발에서는 모델의 정확도보다 검증된 업무완료율과 전체 비용이 중요해질 가능성이 높다.
거시경제에서는 미국 GDP가 연율 3.4% 성장했다.
하지만 PCE 인플레이션은 3.6%로 상승했다.
Fed는 이미 금리를 동결했지만 12월 추가인상 가능성은 여전히 높다.
그런데 미국채 금리는 하락했다.
이것은 시장이 경제지표의 절대수준보다 기존 기대와의 차이, 안전자산 수요, 장기 성장전망을 함께 가격하고 있기 때문이다.
따라서 SOFR와 ZN을 동일한 논리로 분석해서는 안 된다.
SOFR는 2027년 정책금리 경로가 중요하다.
ZN은 실질금리와 기간프리미엄, 국채수급, 안전자산 수요가 중요하다.
그리고 오늘의 모든 뉴스를 연결하면 두 가지 지표가 가장 중요해진다.
AI 개발
Cost per Verified Useful Task
AI가 실제로 검증된 업무 한 건을 안전하게 완료하는 데 필요한 전체 비용이다.
모델 호출비뿐 아니라 CPU·GPU·도구 실행·검증·재시도·보안비용을 포함해야 한다.
AI 투자
Incremental ROIC − Incremental WACC
AI에 새롭게 투입한 자본이 그 자본을 조달하는 비용보다 얼마나 높은 수익률을 만들어내는가다.
오늘 Mistral Large 4와 Strands Harness는 첫 번째 지표를 개선하려는 기술적 접근이다.
Amazon과 Alphabet, Microsoft의 실적은 두 번째 지표의 중요성을 보여준다.
삼성전자의 실적은 AI 산업에서 높은 경제적 이익이 공급망의 특정 계층에 집중될 수 있음을 보여준다.
AI 산업의 장기적인 승자는 단순히 가장 강력한 모델이나 가장 많은 GPU를 보유한 기업이 아닐 수 있다.
AI의 능력을 실제 고객가치로 전환하면서 그 과정에서 발생하는 연산·전력·메모리·네트워크·검증·금융비용을 가장 효율적으로 관리하는 기업이 높은 경제적 가치를 창출할 가능성이 크다.
오늘의 핵심 메시지를 한 문장으로 정리하면 다음과 같다.
AI 서비스의 사용량은 폭발적으로 증가하고 있다. 그러나 금융시장은 이제 그 성장을 위해 투입한 막대한 자본이 실제로 얼마나 많은 현금을 남기는지 검증하기 시작했다.
오늘 확인할 핵심 원문 자료
 ReutersAmazon slides on light fourth-quarter sales estimates, high cash burn원문 표기: 어제
 ReutersRobust consumer spending, AI-related investment power US economy in third quarter원문 표기: 어제
 ReutersMistral AI publicly releases Large 4, targets cybersecurity users원문 표기: 어제
 AP NewsSamsung keeps shattering profit records as AI boom lifts chip demand원문 표기: 어제
 ReutersUS inflation heats up in September; consumer spending rises원문 표기: 어제
 ReutersOil prices settles lower as diplomacy hopes offset some Mideast supply concerns원문 표기: 어제
AI·모델·에이전트
Mistral — Mistral Large 4 가중치 공개와 기술자료
빅테크·반도체·AI CAPEX
미국 증시·금리·거시경제
Reuters — Fed와 ECB 정책, 달러·엔화 시장
영화·애니메이션·게임
Inven Global — Phantom Blade Zero 출시 첫날 Steam 이용자