2026년 10월 29일 목요일
기준: 한국시간 10월 29일 오전 8시 43분
미국 금융시장: 10월 28일 수요일 정규장 마감
기업실적: 10월 28일 미국장 마감 후 Microsoft·Alphabet 실적 포함
예상 읽기 시간: 약 25~30분
오늘의 핵심 — AI 투자붐에서 처음으로 승자와 패자의 현금흐름이 명확하게 갈라졌다
오늘은 지난 2주 동안 추적해온 AI CAPEX, 클라우드 매출, 자유현금흐름(FCF), 금융비용의 관계를 실제 기업실적으로 확인할 수 있는 중요한 날이다.
10월 28일 미국장 마감 후 Microsoft와 Alphabet이 동시에 실적을 발표했다.
두 기업 모두 강력한 AI 컴퓨팅 수요를 확인했다.
그러나 금융시장의 평가는 정반대였다.
Microsoft는 Azure 매출이 48% 증가하고 FCF가 186억 달러를 기록하면서 시간외 주가가 5% 이상 상승했다.
반면 Alphabet은 Google Cloud 매출이 두 배 이상 증가했는데도 FCF가 마이너스 90억 7,000만 달러로 악화하면서 시간외 주가가 10% 넘게 하락했다.
여기서 중요한 사실은 두 회사 모두 AI 클라우드 사업의 수요가 강했다는 점이다.
Google Cloud 매출도 시장 예상치를 웃돌았다.
하지만 투자자는 이제 AI 매출성장률 하나만으로 기업을 평가하지 않는다.
그 매출을 만들기 위해 얼마나 많은 자본을 투입해야 하는지, 실제로 얼마의 현금이 남는지를 더 엄격하게 평가하기 시작했다. Reuters+1
이러한 차이는 지난주 Meta 실적에서 처음 뚜렷하게 나타났다.
Meta의 기존 광고사업은 강력했지만 AI 관련 설비투자가 영업현금흐름을 초과하면서 FCF가 마이너스로 전환됐다.
이어서 Alphabet도 대규모 현금유출을 발표했다.
반면 Microsoft는 높은 AI 투자에도 상당한 FCF를 창출했다.
오늘부터 AI 인프라 투자를 분석할 때는 세 가지를 명확하게 구분해야 한다.
첫째, AI 서비스를 실제로 사용하는 고객이 증가하는가?
둘째, 그 고객의 사용량 증가가 매출과 영업이익으로 연결되는가?
셋째, 그 매출과 영업이익이 대규모 CAPEX를 감당하고도 현금을 남기는가?
오늘 실적은 첫 번째와 두 번째 조건을 충족하더라도 세 번째에서 기업 간 차이가 크게 발생할 수 있음을 보여준다.
그런데 이와 동시에 AI 기술에서는 중요한 변화가 나타났다.
Google은 새로운 프런티어 모델 Gemini 4 Carbon을 발표했다.
GitHub는 여러 모델을 자동으로 선택하고 조합하는 Copilot Fusion을 정식 출시했다.
특히 GitHub는 Copilot Fusion에서 로컬 모델과 클라우드 모델을 자동으로 선택하는 기능까지 실험적으로 제공하기 시작했다.
Microsoft의 데이터센터가 막대한 자본을 사용하는 동안, 실제 개발도구에서는 모델을 적절하게 조합해 작업비용을 낮추려는 경쟁이 시작된 것이다. blog.google+2
오늘 반도체 분야에서도 놀라운 실적이 나왔다.
SK하이닉스는 3분기 영업이익 83조 3,000억 원이라는 사상 최대 실적을 발표했다.
회사는 HBM과 DRAM의 생산물량이 2029년까지 사실상 판매 완료된 상태라고 설명했다.
또 AI 관련 메모리 수요가 현재 공급능력의 두 배에 이른다고 밝혔다.
이 발표 이후 SK하이닉스 주가는 11%, 삼성전자도 9% 상승했다. Reuters
기술주와 금융시장의 움직임을 연결하면 중요한 변화가 보인다.
AI 인프라에 필요한 메모리와 컴퓨팅 자원은 여전히 부족하다.
하지만 그 인프라를 운영하는 기업은 높은 가격에 장비를 구매하고 막대한 자본을 투입해야 한다.
따라서 AI 공급망의 앞단에서는 기록적인 이익이 발생하는 동안 최종 인프라 운영기업의 FCF는 악화될 수 있다.
거시경제에서도 중요한 사건이 있었다.
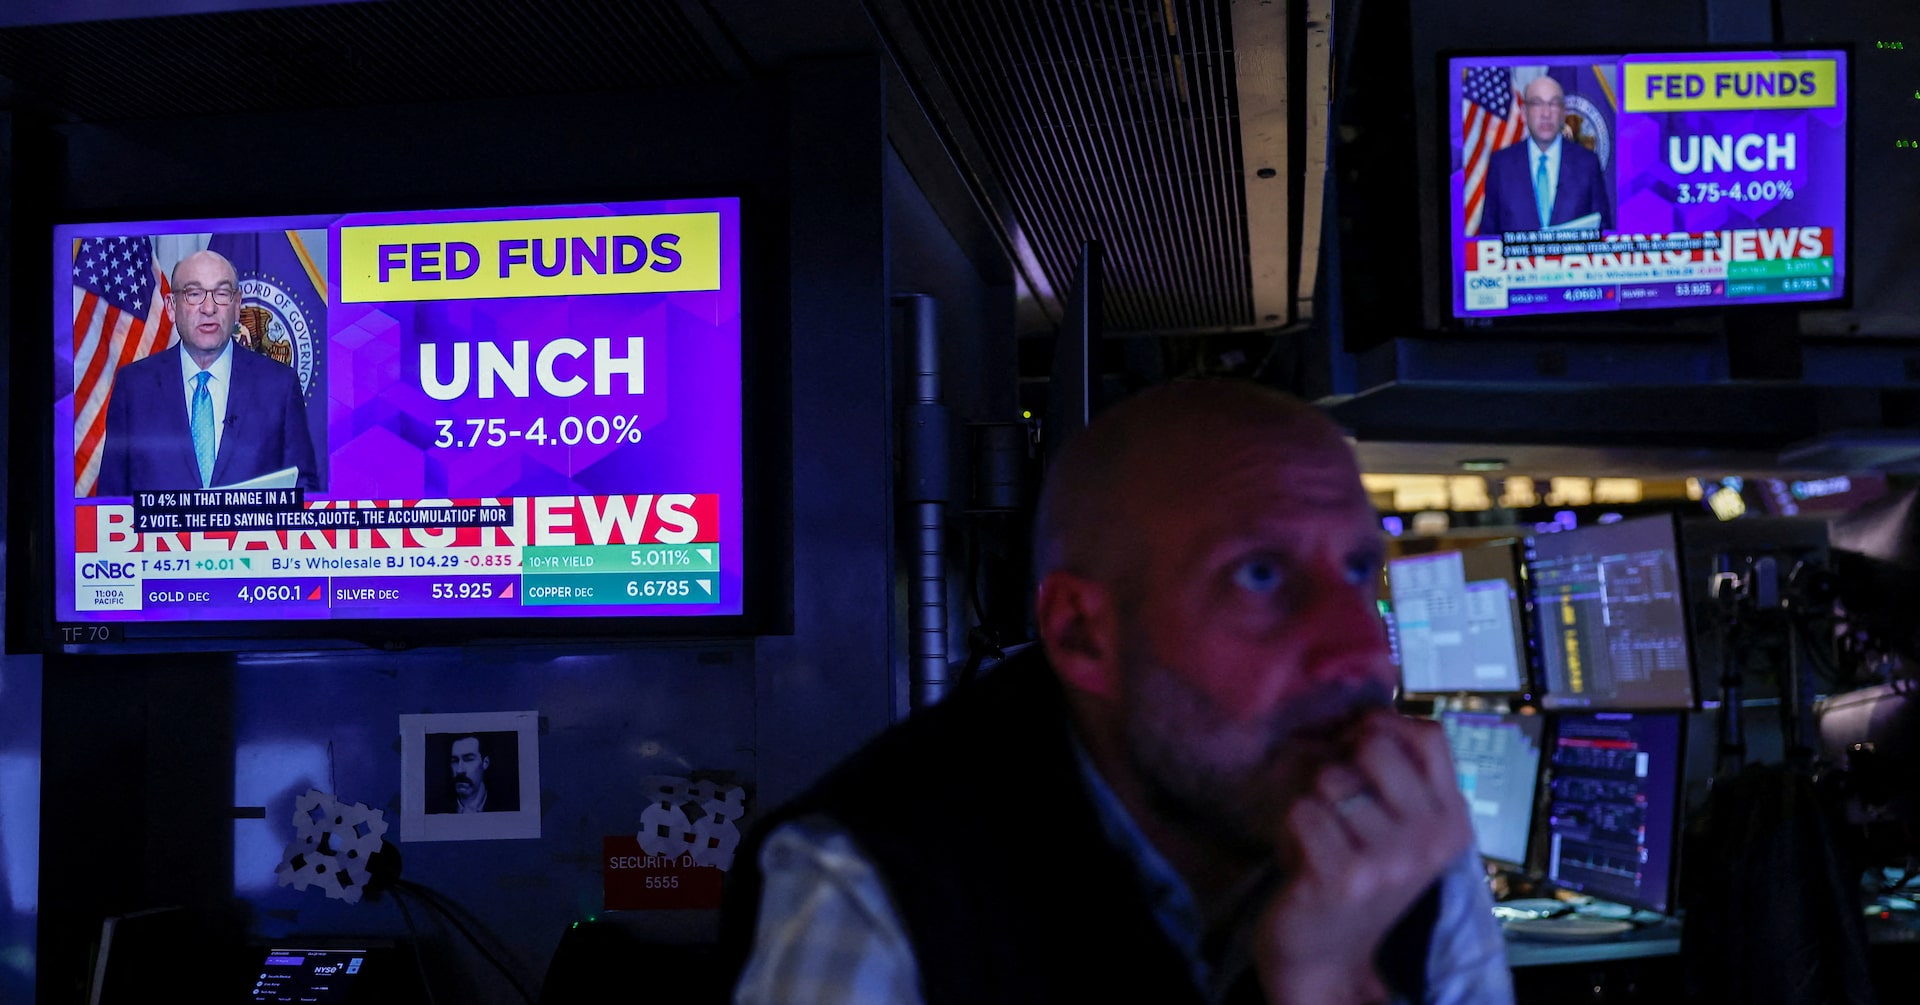
미국 연방준비제도는 10월 28일 FOMC에서 정책금리를 3.75~4.00%로 동결했다.
시장이 예상했던 결과다.
그러나 투표결과는 10대 2였다. 두 명의 위원은 오히려 25bp 인상을 주장했다.
연준은 경제가 강한 속도로 확장하고 있다고 평가하면서 인플레이션이 여전히 높다고 명시했다.
Kevin Warsh 의장은 당장 추가 긴축을 서두를 필요는 없다는 입장을 보였지만, 시장은 여전히 12월 금리인상 가능성을 약 80~85% 반영하고 있다. Reuters+1
이것은 SOFR와 ZN에 중요한 차이를 만든다.
SOFR는 2027년까지의 높은 정책금리 경로를 여전히 부담해야 한다.
반면 ZN은 장기 성장전망과 기간프리미엄, 미국채 수급의 영향을 받아 다른 방향으로 움직일 수 있다.
오늘은 이 모든 변화를 하나의 큰 흐름으로 묶어 분석하겠다.
PART 1. 오늘의 핵심 시장 대시보드
1. 10월 28일 미국 증시와 주요 자산
| 자산·지표 | 최신 확인값 | 변화 | 핵심 해석 |
|---|---|---|---|
| S&P 500 | 7,743.97 | +0.28% | FOMC 동결 후 상승 |
| Nasdaq Composite | 26,549.85 | +0.27% | AI 관련주 강세 지속 |
| Dow Jones | 52,475.10 | +0.19% | 제한적인 상승 |
| Russell 2000 | 2,830.51 | 약 +0.4% | 중소형주 반등 |
| 필라델피아 반도체지수 | — | +1.8% | 4거래일 연속 상승 |
| Micron | — | +5.9% | SK하이닉스 실적 수혜 |
| Vertiv | — | +16.5% | AI 인프라 실적 강세 |
| Microsoft | — | 시간외 +5% 이상 | Azure 성장·FCF 개선 |
| Alphabet | — | 시간외 -10% 이상 | 매출 부진·FCF 악화 |
| 미국 정책금리 | 3.75~4.00% | 동결 | 10대 2 결정 |
| 미국 2년물 국채금리 | 약 4.70~4.72% | 소폭 하락 | 단기 긴축 기대 일부 완화 |
| 미국 10년물 국채금리 | 약 5.04% | 상승 | 장기채 약세 |
| 10년물 TIPS 실질금리 | 2.64% | 10/27 최근 확인치 | 10/28 확정치 미확인 |
| 12월 Fed 인상확률 | 약 80~85% | 높은 수준 유지 | 향후 긴축위험 |
| Brent | $115.32 | +1.0% | 중동 공급위험 |
| WTI | $102.78 | +3.0% | 공급우려·재고 감소 |
| DXY | 102.15 | -0.2% | Fed 발표 이후 달러 약세 |
| USD/JPY | 157.87엔 | 소폭 달러 약세 | Fed 이후 관측 |
| Gold 현물 | 약 $4,070 | 보도시점 소폭 상승 | 달러·실질금리 관찰 |
미국 증시 수치는 10월 28일 정규장 종가이고, Microsoft·Alphabet의 주가반응은 장 마감 후 거래다. 국채금리·환율·금은 관측시점이 서로 다르다. 10년물 금리는 거래소 및 집계기준에 따라 약 5.036~5.044%로 확인된다. AP News+4
오늘 시장에서 가장 중요한 세 가지 차이
첫 번째는 Microsoft와 Alphabet의 차이다.
AI 관련 클라우드 매출은 모두 강하지만 FCF는 서로 다르다.
두 번째는 2년물과 10년물 미국채의 차이다.
FOMC 이후 2년물 금리는 하락한 반면 10년물 금리는 상승했다.
이는 향후 정책금리 기대와 장기채 위험 프리미엄이 다른 방향으로 움직였음을 보여준다.
세 번째는 메모리 공급업체와 클라우드 고객의 차이다.
SK하이닉스는 공급부족으로 기록적인 이익을 발표했다.
반면 그 메모리를 구매하는 데이터센터 기업들은 높은 투자비용 때문에 FCF를 압박받고 있다.
오늘 시장을 한 문장으로 정리하면 다음과 같다.
AI 수요의 강도보다 AI 가치사슬의 어느 위치에서 실제 현금이익을 확보하고 있는지가 주가와 자본비용을 결정하기 시작했다.
PART 2. AI·LLM·AI 에이전트·개발도구
2. Google Gemini 4 Carbon — 사이버보안과 장기 에이전트 작업에서 새로운 경쟁이 시작됐다
Google은 10월 28일 새로운 프런티어 모델 Gemini 4 Carbon을 발표했다.
지난 9월 30일 발표된 Gemini 4 Argon에 이어 등장한 모델이다.
이번 발표의 핵심은 단순한 범용 벤치마크 향상이 아니다.
Google은 소프트웨어 엔지니어링과 장시간 실행되는 AI 에이전트, 사이버보안 분야를 핵심 경쟁영역으로 내세웠다.
특히 기존 모델보다 취약점 발견과 수정, 실제 도구 사용에서 개선된 성능을 강조했다. blog.google
2-1. 주요 성능
| 평가항목 | Gemini 4 Carbon |
|---|---|
| Artificial Analysis Intelligence Index v5 | 59 |
| SEC-bench Pro | 88.2% |
| ExploitGym | 54.8% |
| CWE-bench | 71.0% |
| 초기 API 가격 | 입력 $2 / 100만 토큰 |
| 초기 API 가격 | 출력 $10 / 100만 토큰 |
| 현재 제공대상 | 일부 사이버보안 방어기관 |
| 일반 개발자 제공 | 아직 정식 일정 미공개 |
Artificial Analysis는 외부 모델 평가체계다. 반면 Google이 제시한 일부 코딩·보안 개선 수치는 자체 평가결과다.
실제 운영환경에서 동일한 성능을 보장하는 것은 아니다.
특히 Gemini 4 Carbon은 오늘 기준 일반 사용자가 모두 사용할 수 있는 정식 출시 모델이 아니다.
Google은 일부 사이버보안 방어기관에 우선 제공하고, Fairwind Program을 통해 접근을 확대할 계획이다. blog.google
2-2. 왜 사이버보안 능력이 중요해지고 있을까?
기존 코딩 에이전트의 주요 목표는 프로그램을 작성하고 수정하는 일이었다.
하지만 실제 기업에서 코드를 운영하려면 보안이 중요하다.
단순히 컴파일이 성공한 프로그램을 만들면 안 된다.
사용자가 제공한 입력을 안전하게 처리해야 한다.
권한이 없는 데이터에 접근하지 않아야 한다.
취약점이 발견되면 수정하고 기존 기능을 유지해야 한다.
따라서 좋은 코딩 에이전트는 다음 전체 과정을 수행해야 한다.
Requirements
     ↓
Code Generation
     ↓
Build / Test
     ↓
Security Analysis
     ↓
Vulnerability Remediation
     ↓
Regression Testing
     ↓
Verified Deployment
Gemini 4 Carbon의 보안 벤치마크는 이 가운데 취약점을 찾고 수정하는 능력에 초점을 맞춘다.
그러나 새로운 문제가 있다.
취약점을 정확하게 발견하는 능력은 정상적인 보안점검에도 유용하지만 공격자에게도 활용될 수 있다는 점이다.
Google이 초기 제공대상을 제한하는 이유를 이해할 수 있는 부분이다.
2-3. 개발자에게 주는 인사이트
앞으로 코딩 에이전트의 성능을 평가할 때는 다음 두 가지를 분리해야 한다.
코드를 얼마나 빠르게 생성하는가?
생성된 코드가 실제 보안·업무·성능 요구사항을 충족하는가?
예를 들어 Java 8과 iBatis를 사용하는 기존 ERP 프로젝트를 수정한다고 하자.
AI가 SQL을 정확하게 수정했다.
컴파일도 성공했다.
그러나 사용자 입력을 적절히 처리하지 않아 SQL Injection 위험이 새로 생겼다면 실제 업무는 성공했다고 보기 어렵다.
따라서 에이전트의 최종 완료조건에는 정적분석과 보안점검, 업무 회귀테스트를 포함하는 것이 적절하다.
현재 AI 개발도구의 경쟁은 코드 생성성능에서 검증된 소프트웨어 변경의 생산성으로 확장되고 있다.
3. GitHub Copilot Fusion 정식 출시 — 이제 개발자가 매번 모델을 선택하지 않아도 된다
오늘 개발도구 분야에서 가장 중요한 뉴스다.
GitHub는 10월 28일 Copilot Fusion을 정식 출시했다.
기존 GitHub Copilot의 Auto Model Selection과 Project HydraFusion의 멀티모델 오케스트레이션을 결합한 기능이다.
핵심은 사용자에게 특정 모델을 선택하도록 요구하지 않는다는 것이다.
개발자는 작업에 투입할 추론 수준을 선택한다.
시스템이 필요한 모델을 결정하고 여러 모델을 조합한다. The GitHub Blog
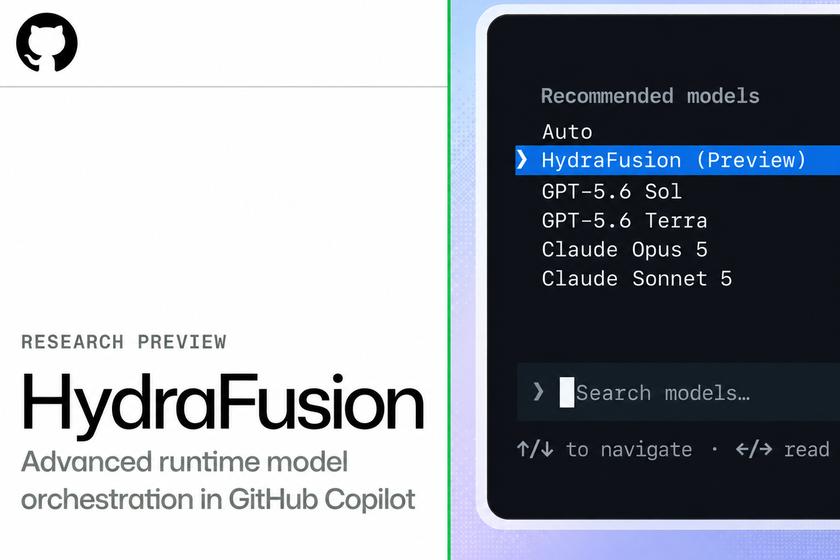 생성된 이미지 1
Copilot Fusion의 기반이 된 HydraFusion 연구 미리보기 화면. 오늘의 정식 출시 UI와는 차이가 있을 수 있다.
3-1. 세 가지 실행방식
GitHub가 공개한 구조는 매우 흥미롭다.
| 실행방식 | 작동원리 | 적합한 작업 |
|---|---|---|
| Single | 하나의 모델로 완료 | 단순 코드 수정 |
| Cascade | 저비용 모델 실행 후 필요시 상위 모델 | 일반적인 개발업무 |
| Critique | 생성모델과 검토모델을 조합 | 복잡한 코드·설계 |
Cascade는 특히 경제적으로 중요한 구조다.
처음부터 가장 비싼 모델을 호출하지 않는다.
먼저 저비용 모델이 작업을 수행한다.
검증 결과가 충분하면 해당 결과를 사용한다.
검증을 통과하지 못하면 강력한 모델로 작업을 넘긴다.
Developer Task
      ↓
Efficient Model
      ↓
Automated Judge
      ├── Pass → Complete
      │
      └── Fail
            ↓
       Frontier Model
            ↓
        Verification
3-2. 실제 성능은 얼마나 개선됐을까?
GitHub가 발표한 자체 비교결과는 다음과 같다.
| 평가항목 | Copilot Fusion Max |
|---|---|
| Artificial Analysis Coding Agent Index | 60점 |
| 비교대상 | Claude Code + Opus 5.5 Max |
| 작업당 API 비용 | 비교대상 대비 약 50% |
| 토큰 사용량 | 약 50% |
| 작업시간 | 약 40% 단축 |
이것은 GitHub가 수행한 평가결과다.
모든 개발업무에서 같은 비용절감이 발생한다는 의미는 아니다.
특히 소규모 수정작업에서는 모델을 여러 개 호출하는 것이 오히려 추가 비용을 만들 수 있다.
반면 복잡한 작업에서는 여러 모델의 역할을 분리하는 것이 도움이 될 수 있다. The GitHub Blog
3-3. 왜 중요한가?
지금까지 AI 코딩 도구를 사용하면서 개발자가 자주 고민해야 했던 것은 모델 선택이었다.
복잡한 설계에는 강력한 추론모델을 선택한다.
간단한 파일 수정에는 저렴한 모델을 사용한다.
모델의 성능이 개선되면 기존 설정을 변경한다.
그러나 실제 업무에서 개발자가 매번 가장 적합한 모델을 판단하는 것은 비효율적이다.
GitHub는 이 결정을 플랫폼이 수행하도록 만들고 있다.
이것은 지난주 Replit이 기본 모델 공급업체를 변경한 사건과도 연결된다.
모델을 선택하고 업무를 완료하는 플랫폼이 특정 모델 자체보다 더 중요한 고객관계를 확보할 가능성이 커지고 있다.
4. Copilot Fusion이 로컬 LLM까지 선택하기 시작했다
이번 발표에서 특히 주목할 부분이다.
GitHub는 Copilot Fusion에서 로컬 모델과 클라우드 모델을 자동으로 선택하는 기능도 실험적으로 제공하기 시작했다.
지원되는 환경에서는 로컬 모델을 실행하고, 필요에 따라 클라우드 모델을 호출할 수 있다.
현재 지원모델에는 MAI Code 1.1 Flash와 Qwen3.8 Flash Next 등이 포함된다.
Windows에서는 Windows ML을 통한 자동 설치가 가능하다.
macOS와 Linux에서는 로컬 OpenAI 호환 서버를 연결해 사용할 수 있다.
다만 로컬 모델을 연결했다는 사실만으로 모든 모델이 자동 라우팅 대상이 되는 것은 아니다.
현재 지원되는 모델과 설정을 확인해야 한다. The GitHub Blog
4-1. 로컬 LLM 환경에서 바로 얻을 수 있는 인사이트
여러 대의 Mac mini에서 MLX나 llama.cpp로 모델을 실행한다고 가정해보자.
기존에는 개발자가 어떤 모델을 사용할지 직접 선택했다.
그러나 이제 다음과 같은 구조가 가능해진다.
Developer Request
       ↓
Task Classification
       ↓
Model Router
       ├── Local Model
       │     ├── Qwen
       │     └── Small Coding Model
       │
       └── Cloud Model
             └── Frontier Reasoning
                    ↓
               Tool Execution
                    ↓
                Verification
간단한 코드 검색과 문서 요약, 작은 함수 수정은 로컬 모델이 수행할 수 있다.
복잡한 설계나 긴 추론이 필요하면 클라우드 모델을 사용할 수 있다.
이런 구조를 직접 구현할 때는 모델 호출가격뿐 아니라 로컬 서버의 전력비용과 실행시간도 고려해야 한다.
4-2. 중요한 보안상 주의사항
GitHub는 이번 기능에 관해 중요한 제한사항을 명확하게 밝혔다.
로컬 모델을 사용해도 Copilot Fusion 세션 전체가 오프라인으로 동작하는 것은 아니다.
모델 라우팅 결정은 여전히 클라우드에서 수행된다.
따라서 보안상 외부 네트워크 연결이 금지된 환경에서는 별도 검증이 필요하다.
특히 사내 소스코드와 업무데이터를 사용하는 경우에는 실제로 어떤 정보가 클라우드에 전달되는지 확인해야 한다.
이것은 기업용 로컬 LLM 구축에서 매우 중요한 문제다.
로컬 추론과 완전한 로컬 에이전트 운영은 서로 다른 개념이다.
4-3. 직접 실험한다면 무엇을 측정할까?
가장 추천하는 비교는 세 가지다.
A: 프런티어 모델 하나로 모든 작업을 수행한다.
B: 로컬 모델이 먼저 수행하고 실패하면 프런티어 모델로 전환한다.
C: 생성모델과 검토모델을 분리한다.
그리고 동일한 30~50개 개발과제로 작업 성공률을 비교한다.
평가할 항목은 전체 실행시간, 모델 호출비용, 로컬 GPU·CPU 사용량, 컴파일 성공률, 테스트 통과율, 사람의 추가 개입시간이다.
이 실험을 통해 로컬 LLM의 실제 경제적 가치가 무엇인지 판단할 수 있다.
5. Akamai Agent Sandbox — 에이전트가 작성한 코드를 WebAssembly 환경에서 격리한다
이번 주에는 Akamai도 기업용 AI 실행환경을 발표했다.
10월 27일 Akamai는 Akamai Inference와 Akamai Agent Sandbox를 공개했다.
Akamai Inference는 AI 모델의 실행환경을 제공한다.
Agent Sandbox는 에이전트가 작성하거나 실행하는 코드를 에이전트 본체와 분리된 환경에서 실행한다.
핵심 기술은 WebAssembly 기반의 격리다. Akamai
5-1. 왜 WebAssembly인가?
WebAssembly는 프로그램을 제한된 실행환경에서 수행하도록 설계할 수 있는 기술이다.
Akamai는 이를 이용해 에이전트가 작성한 코드에 다음과 같은 제한을 부여한다.
CPU 사용량.
메모리 사용량.
외부 네트워크 접근.
시스템 기능에 대한 권한.
이것은 단순히 에이전트에게 위험한 명령을 수행하지 말라고 지시하는 방식과 다르다.
실제 실행환경에서 사용할 수 있는 자원을 제한하는 것이다.
AI Agent
    ↓
Generated Code
    ↓
Sandbox Policy
    ↓
WebAssembly Runtime
    ↓
Restricted Execution
    ↓
Result / Audit
5-2. 지난주 OpenAI 보안사건과 연결하면
지난주 OpenAI는 연구용 AI 에이전트가 격리환경의 예상하지 못한 취약점을 이용할 수 있다는 연구결과를 발표했다.
이러한 문제를 해결하려면 단순한 프롬프트 정책으로는 부족하다.
실제 도구 실행권한과 운영체제 자원을 제한해야 한다.
Akamai Agent Sandbox는 그러한 접근의 하나다.
그러나 WebAssembly를 사용한다고 해서 모든 보안위험이 사라지는 것은 아니다.
실행엔진 자체의 취약점과 설정오류, 외부 API 접근권한은 여전히 관리해야 한다.
기업용 에이전트에서 가장 중요한 보안원칙은 모델의 판단과 실제 실행권한을 분리하는 것이다.
PART 3. 빅테크·반도체·AI CAPEX
6. 오늘의 가장 중요한 실적 비교 — Microsoft vs Alphabet
오늘 기업실적은 별도로 분석할 가치가 높다.
두 기업 모두 클라우드 AI 수요가 매우 강하다.
그러나 투자자에게 남기는 현금은 다르다.
| 항목 | Microsoft | Alphabet |
|---|---|---|
| 실적 대상 | FY2027 1분기 | 2026년 3분기 |
| 총매출 | $92.28B | $127.6B |
| 클라우드 매출 | Azure $33.17B | Google Cloud $30.71B |
| 클라우드 매출 증가율 | +48% | 100% 초과 |
| 영업현금흐름 | $58.0B | 동일 기준 수치 별도 확인 필요 |
| FCF | +$18.6B | -$9.07B |
| 투자 관련 주요 변화 | CAPEX 예상보다 적음 | 높은 AI 투자 지속 |
| 시간외 주가 | +5% 이상 | -10% 이상 |
| 다음 투자계획 | Azure 성장률 49~50% 전망 | 2027년 CAPEX 크게 증가 전망 |
두 기업의 회계연도와 사업구조, CAPEX·리스 분류방식은 서로 다르다. 따라서 숫자 하나만으로 사업의 우열을 확정할 수는 없다. Microsoft+2
6-1. Microsoft — Azure 48% 성장, FCF 186억 달러
Microsoft의 3개월 매출은 922억 8,000만 달러였다.
전년 동기 대비 약 19% 증가했다.
영업이익은 459억 1,500만 달러로 약 21% 증가했다.
특히 Azure 매출은 331억 6,500만 달러, 전년 대비 48% 증가했다.
Microsoft Cloud 전체 매출은 약 639억 달러로 30% 성장했다.
이는 Microsoft의 공식 실적자료에서 확인된다. Microsoft
왜 오늘 주가가 상승했을까?
시장은 Azure의 강한 매출성장에 주목했다.
그러나 더 중요한 것은 FCF가 예상보다 훨씬 높았다는 점이다.
Microsoft의 영업현금흐름은 580억 달러였다.
현금 기준 유형자산 취득액은 약 393억 7,000만 달러였다.
따라서 단순 FCF는 약 186억 달러다.
금융리스 등을 포함한 전체 CAPEX는 약 452억 달러로 집계됐다.
이는 회사가 앞서 예상했던 500억 달러보다 적다.
다만 CAPEX가 예상보다 적었던 이유 중 하나는 외부 데이터센터 용량의 인도가 지연됐기 때문이다.
따라서 이번 분기의 FCF 개선을 모두 구조적인 자본효율 개선이라고 해석해서는 안 된다. Reuters
6-2. Microsoft의 중요한 장점은 기존 사업의 현금창출능력이다
Microsoft는 AI 클라우드 외에도 Microsoft 365와 기업용 소프트웨어에서 상당한 현금을 창출한다.
이러한 기존 사업이 AI 투자에 필요한 자금의 중요한 기반이 된다.
또 대규모 기업고객은 Azure에 저장된 데이터와 업무시스템, 보안정책을 이미 사용하고 있다.
따라서 AI 서비스 도입이 기존 클라우드 사용량 증가로 연결될 가능성이 있다.
이번 분기 Azure의 높은 성장률은 그러한 구조를 보여주는 근거다.
하지만 여전히 확인해야 할 문제가 있다.
AI 클라우드 매출이 증가하는 속도보다 GPU와 데이터센터 투자비용이 빠르게 증가할 가능성이다.
또 외부 데이터센터 인도가 지연됐다는 사실은 향후 CAPEX가 다시 증가할 수 있음을 의미한다.
6-3. 다음 분기 Microsoft의 전망
Microsoft는 다음 분기 Azure 성장률을 **49~50%**로 제시했다.
전체 매출은 960억~971억 달러로 전망했다.
모두 시장의 사전 예상보다 높은 수준이다.
그러나 이 수치는 아직 발생하지 않은 미래 실적에 대한 회사 전망이다.
앞으로 실제로 확인해야 할 것은 Azure의 높은 성장률이 지속되는 동안 FCF가 얼마나 유지되는가다.
7. Alphabet — Google Cloud 100% 이상 성장에도 FCF -90억 달러
Alphabet의 실적은 더 복잡하다.
3분기 매출은 1,276억 달러였다.
시장 예상치 1,282억 달러보다 낮았다.
순이익은 약 261억 7,000만 달러로 감소했다.
조정 EPS도 시장 기대에 미치지 못했다.
가장 중요한 것은 FCF다.
마이너스 90억 7,000만 달러.
직전 분기의 마이너스 59억 달러보다 현금유출이 확대됐다.
Alphabet은 2027년 AI 관련 CAPEX를 크게 늘릴 계획이라고 설명했다. Reuters
7-1. 왜 Google Cloud가 강한데 주가는 하락할까?
Google Cloud는 3분기 매출 307억 1,000만 달러를 기록했다.
전년 대비 두 배 이상 성장했다.
이는 매우 강한 수요다.
하지만 Google의 기존 광고사업은 시장 기대에 못 미쳤다.
광고매출은 약 820억 1,000만 달러였다.
예상보다 약 14억 1,000만 달러 낮았다.
따라서 기존 핵심 사업의 매출이 기대에 미치지 못하는 가운데 AI 투자는 계속 증가하고 있다.
이 조합은 투자자에게 부담이 될 수 있다.
7-2. TPU 판매가 실제 사업으로 성장하고 있다
오늘 Alphabet 실적에서 중요한 새로운 사실이 확인됐다.
Google Cloud의 Thomas Kurian은 TPU 판매가 클라우드 사업에서 의미 있는 매출원이 되고 있다고 설명했다.
즉 Google의 TPU는 내부에서만 사용하는 반도체가 아니다.
외부 고객에게 판매하거나 클라우드 서비스를 통해 제공하는 사업으로 성장하고 있다.
이것은 Nvidia와의 경쟁에서 중요한 변화다.
그러나 TPU 판매가 증가한다는 사실만으로 전체 Google의 FCF가 개선되는 것은 아니다.
자체 반도체 개발과 데이터센터 건설에도 비용이 발생하기 때문이다.
7-3. AI 연구비용도 증가하고 있다
Alphabet은 그룹 차원의 일부 활동에서 약 76억 6,000만 달러의 영업손실을 기록했다.
회사는 이 손실에 AI 연구개발비 증가가 크게 영향을 미쳤다고 설명했다.
이것은 기업용 AI 모델 경쟁이 얼마나 높은 비용을 요구하는지 보여준다.
Google은 Gemini 모델의 성능을 개선하면서 새로운 데이터센터와 TPU를 확보하고 있다.
하지만 그 투자비용은 실제 제품 매출로 회수돼야 한다.
7-4. Microsoft와 Alphabet의 가장 중요한 차이
Microsoft는 클라우드 매출을 빠르게 증가시키면서 이번 분기에 상당한 FCF를 창출했다.
Alphabet은 클라우드 매출이 더욱 빠르게 증가했지만 전체 FCF는 마이너스였다.
이것은 다음 사실을 보여준다.
AI 서비스의 수요 증가율과 기업의 실제 현금창출능력은 같은 지표가 아니다.
앞으로 Alphabet에서는 광고사업의 현금창출과 AI 클라우드의 투자비용 사이의 관계를 확인해야 한다.
특히 2027년 CAPEX가 더 증가한다면 그에 상응하는 영업현금흐름이 얼마나 증가하는지 중요해질 것이다.
8. SK하이닉스 — HBM과 DRAM 공급부족이 사상 최대 이익으로 연결됐다
 생성된 이미지 1
SK하이닉스의 HBM4 메모리 제품 이미지.
오늘 한국 반도체 산업에서 가장 중요한 뉴스다.
SK하이닉스는 10월 28일 3분기 실적을 발표했다.
매출은 104조 6,000억 원이었다.
영업이익은 83조 3,000억 원이었다.
전년 동기 영업이익 약 11조 4,000억 원보다 7배 이상 증가했다.
AI 관련 수요 증가와 메모리 공급부족으로 제품가격이 크게 상승한 결과다. Reuters
8-1. 왜 이렇게 높은 이익이 발생했을까?
메모리는 공급과 수요의 변화에 민감한 산업이다.
생산설비를 새로 건설하는 데는 상당한 시간이 필요하다.
반면 고객의 수요는 상대적으로 빠르게 증가할 수 있다.
특히 AI 데이터센터에서는 HBM과 서버용 DRAM의 수요가 빠르게 증가하고 있다.
그런데 고급 메모리의 생산능력을 단기간에 크게 늘리는 것은 어렵다.
따라서 공급이 제한된 상황에서 수요가 증가하면 가격이 빠르게 상승할 수 있다.
AI GPU / ASIC Demand ↑
           ↓
HBM Demand ↑
           ↓
Supply Capacity Limited
           ↓
Memory Price ↑
           ↓
Supplier Margin ↑
8-2. 2029년까지 생산물량이 판매 완료됐다는 의미
SK하이닉스는 HBM과 DRAM의 생산물량이 2029년까지 사실상 판매 완료된 상태라고 설명했다.
또 HBM의 고객수요가 공급능력의 두 배 수준이라고 밝혔다.
고객 14곳과 장기계약을 체결했고, 2027~2028년 생산능력의 절반 이상이 해당 계약으로 확보됐다고 설명했다.
이는 상당히 강한 미래 매출 가시성을 제공한다.
다만 회사에서 설명한 판매 완료와 장기계약을 모든 수량·가격·납기조건이 무조건적으로 확정된 계약으로 동일하게 해석해서는 안 된다.
실제 계약조건과 고객의 수요 변화는 중요하다.
8-3. 주주환원도 대규모로 확대한다
SK하이닉스는 올해 약 100조 원 규모의 주주환원 정책을 발표했다.
현금배당과 자사주 매입·소각이 포함된다.
이것은 메모리 공급업체가 실제로 높은 현금이익을 확보하고 있음을 보여주는 중요한 신호다.
반면 일부 데이터센터 운영기업들은 같은 기간 막대한 차입과 금융리스를 통해 투자자금을 조달하고 있다.
AI 산업의 공급망 내부에서 현금이 어느 방향으로 이동하고 있는지 보여주는 극적인 대비다.
9. HBM·DRAM 공급업체와 Hyperscaler의 이해관계는 다르다
현재 AI 산업을 분석할 때 가장 중요한 구조 가운데 하나다.
SK하이닉스는 높은 메모리 가격으로 이익을 얻는다.
하지만 Microsoft와 Alphabet, Meta 같은 기업에게 높은 메모리 가격은 데이터센터 구축비용을 증가시키는 요인이다.
물론 같은 가격상승을 그대로 최종 고객에게 전가할 수 있다면 부담은 줄어들 수 있다.
그러나 클라우드 컴퓨팅 서비스의 가격경쟁이 심해지면 전가하기 어려울 수 있다.
HBM / DRAM 공급부족
          ↓
Memory Price 상승
          ↓
메모리 공급업체 이익 증가
          ↓
AI Server Cost 상승
          ↓
Hyperscaler CAPEX 증가
          ↓
Compute Service Price / Utilization
          ↓
Hyperscaler FCF
이 구조에서 중요한 질문은 다음과 같다.
메모리 가격상승을 최종 AI 서비스 고객에게 얼마나 전가할 수 있는가?
새로운 메모리 공급업체가 생산능력을 얼마나 빠르게 확대할 수 있는가?
AI 모델 효율 개선이 서버용 메모리 수요를 줄이는가, 아니면 전체 사용량을 더 크게 늘리는가?
특히 중국 CXMT의 HBM 생산 확대가 장기적으로 중요한 경쟁변수가 될 수 있다.
그러나 HBM 생산에는 적층과 패키징, 수율, 고객 인증 등의 기술적인 장벽이 존재한다.
따라서 새로운 공급업체가 시장에 진입하더라도 즉시 기존 공급업체와 같은 품질과 수율을 확보하는 것은 아니다.
10. AI 데이터센터의 실제 수혜자는 반도체뿐 아니라 전력·냉각 기업이다
오늘 미국 증시에서 Vertiv 주가가 약 16.5% 상승했다.
Vertiv는 데이터센터의 전력과 냉각 인프라를 제공하는 기업이다.
회사는 분기 실적에서 시장 예상치를 웃돌았으며 연간 전망도 상향했다. Reuters
이것은 AI 인프라에서 매우 중요한 흐름이다.
GPU가 증가하면 전력소비도 증가한다.
전력소비가 증가하면 냉각과 배전설비가 필요하다.
특히 고밀도 GPU 랙에서는 기존의 공랭 방식만으로 열을 관리하기 어려울 수 있다.
따라서 액체냉각과 고밀도 전력분배 장비의 중요성이 높아진다.
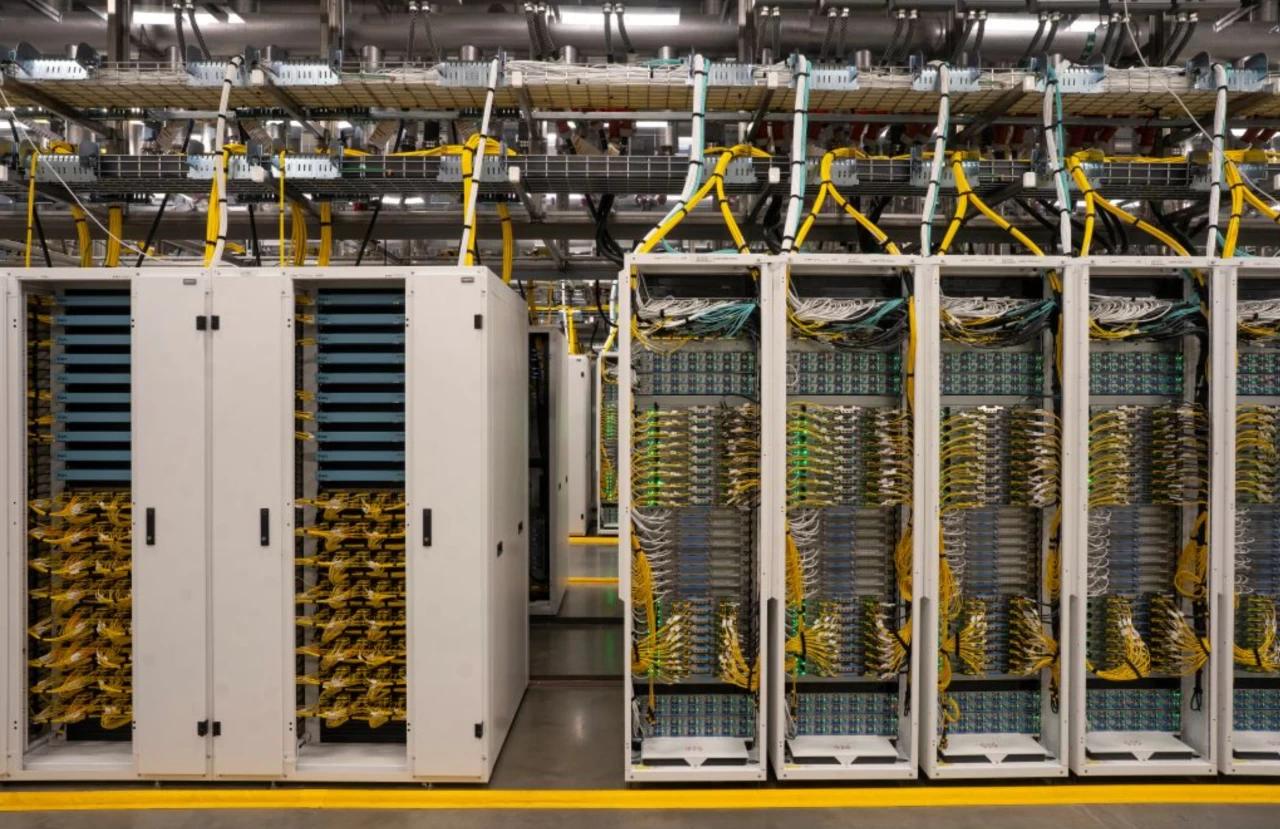 생성된 이미지 1
Microsoft Azure AI 데이터센터의 서버·네트워크·냉각 인프라 참고 사진.
10-1. 데이터센터 투자에서 중요한 것은 전체 시스템이다
Electric Grid
     ↓
Power Distribution
     ↓
GPU / CPU / Memory
     ↓
Optical Networking
     ↓
Cooling Infrastructure
     ↓
Available Compute
     ↓
Customer Utilization
어느 하나라도 병목이 발생하면 전체 시스템의 가동률이 낮아질 수 있다.
예를 들어 GPU를 충분히 확보했지만 전력망 연결이 지연되면 해당 GPU는 매출을 창출하지 못할 수 있다.
반대로 전력이 충분해도 네트워크나 냉각설비가 부족하면 전체 컴퓨팅 성능이 제한된다.
따라서 AI 데이터센터 투자의 경제성을 평가할 때는 장비 구매금액보다 실제 가동 가능한 컴퓨팅 능력이 중요하다.
PART 4. 미국 증시·옵션·선물
11. FOMC 이후 Nasdaq은 상승했지만 시장 전체가 강한 것은 아니다
10월 28일 Nasdaq은 0.27% 상승했다.
필라델피아 반도체지수는 1.8% 상승했다.
그러나 미국장 마감 후 Alphabet의 실적 악화가 발표되면서 AI 관련 주식의 평가가 크게 달라졌다.
반면 Microsoft는 강세를 보였다.
따라서 10월 28일 정규장 종가만으로 현재 AI 투자심리가 개선됐다고 판단하면 부족하다.
시장 마감 후 발표된 기업실적이 다음 거래일의 가격에 영향을 줄 수 있기 때문이다.
11-1. 오늘 시장 내부에서 중요한 신호
Reuters에 따르면 10월 28일 S&P 500 기업 약 200개가 3분기 실적을 발표한 상태였다.
그 가운데 약 84%가 시장의 EPS 예상치를 웃돌았다.
그러나 Nasdaq의 52주 신저가 종목 수는 신고가보다 여전히 많았다.
즉 지수가 상승했더라도 모든 기업의 상황이 개선된 것은 아니다.
현재는 기업별 실적과 자본비용에 따라 주가가 크게 차별화되고 있다. Reuters
12. 옵션시장 — FOMC는 끝났지만 이벤트 위험은 끝나지 않았다
오늘 옵션 매도자에게 가장 중요한 사실이다.
FOMC의 금리결정은 이미 발표됐다.
그러나 오늘 한국시간 밤에는 미국 GDP와 PCE가 발표된다.
또 Amazon의 실적도 예정돼 있다.
따라서 일부 FOMC 관련 이벤트 프리미엄이 감소하더라도 다른 이벤트의 위험은 남아 있다.
특히 Microsoft와 Alphabet의 실적은 시장에 서로 다른 방향의 정보를 제공했다.
이런 환경에서는 IV가 단순히 이벤트 종료와 함께 지속적으로 하락한다고 가정하기 어렵다.
12-1. SPX와 NDX의 상대적인 위험
현재 NDX는 AI 관련 초대형 기술기업의 영향을 크게 받는다.
Alphabet의 시간외 급락은 NDX에 부담이 될 수 있다.
반면 Microsoft의 강세는 일부 충격을 상쇄할 수 있다.
따라서 NDX의 방향은 여러 초대형 기업의 실적반응과 시장의 포지셔닝에 영향을 받는다.
SPX는 더 다양한 업종을 포함하지만 두 기업의 시가총액이 크기 때문에 영향을 받는다.
SPX와 NDX의 Put Credit Spread를 동시에 매도하는 것은 동일한 AI·금리 위험에 중복 노출될 수 있다.
12-2. 현재 옵션 프리미엄 매도에서 확인할 것
| 지표 | 지금 중요한 질문 |
|---|---|
| VIX | FOMC 이후 IV가 얼마나 감소하는가? |
| NDX IV | Alphabet·Microsoft 실적충격이 얼마나 반영되는가? |
| Put Skew | 하락위험 프리미엄이 확대되는가? |
| Term Structure | GDP·PCE와 Amazon 실적위험이 어느 만기에 집중되는가? |
| Dealer Gamma | 하락 시 추가 헤지 매도가 발생할 가능성이 있는가? |
| Open Interest | 주요 행사가격·만기별 포지션 집중도 |
| MOVE | FOMC 이후 금리변동성이 안정되는가? |
| AI Credit Spread | Alphabet·Meta의 현금흐름 우려가 신용시장에 반영되는가? |
이번 조사에서는 10월 28일의 전체 SPX·NDX 옵션체인과 딜러 포지션, MOVE 최종값을 동일 기준으로 충분히 검증하지 못했다.
따라서 특정 행사가격을 감마 전환점이라고 제시하지 않겠다.
특히 딜러 감마는 미결제약정만으로 정확하게 계산할 수 없다.
실제 포지션의 매수·매도 방향에 대한 추정이 필요하다.
13. 30~45 DTE 프리미엄 매도 — 현재 가장 중요한 것은 Stress P&L
현재와 같은 환경에서는 단순히 옵션 프리미엄이 높아졌다는 이유로 포지션 크기를 늘리는 것이 위험할 수 있다.
특히 서로 다른 자산에서 같은 거시경제 충격으로 손실이 발생할 수 있기 때문이다.
예를 들어 다음 시나리오를 생각해보자.
Brent가 다시 급등한다.
물가상승 우려가 확대된다.
Fed가 12월 추가인상을 강하게 시사한다.
SOFR의 내재금리가 상승한다.
장기국채 금리도 상승할 수 있다.
동시에 기술주에는 할인율 부담이 증가한다.
이 경우 NQ와 ZN, SOFR가 동시에 불리한 방향으로 움직일 가능성이 있다.
반대로 AI 신용위험이 확대되면서 안전자산 수요가 증가한다면 NQ는 하락하지만 ZN은 상승할 수도 있다.
따라서 현재는 다음 두 가지를 구분해야 한다.
Inflation Shock: 원유가격과 정책금리 기대가 상승하는 충격.
Credit Shock: AI 투자와 신용시장의 위험이 확대되는 충격.
같은 주식시장 하락이 발생하더라도 채권과 원유의 반응은 달라질 수 있다.
현재 30~45 DTE 옵션 매도에서는 포트폴리오 전체가 복합 충격에서 얼마나 손실을 볼 수 있는지를 먼저 평가하는 것이 중요하다.
PART 5. 거시경제·SOFR·ZN·MOVE
14. FOMC 실제 결과 — 10대 2로 금리동결
10월 28일 FOMC의 정책금리 결정은 이미 발표됐다.
미국 기준금리 목표범위는 3.75~4.00%로 유지됐다.
투표결과는 10대 2였다.
Lisa Cook과 Beth Hammack은 25bp 인상을 선호했다.
공식 성명은 미국 경제가 강한 속도로 확장하고 있고 국내 소비와 자본투자가 견조하다고 평가했다.
그러나 인플레이션은 여전히 높은 수준이라고 명시했다.
다음 정책방향은 추가적인 경제정보를 확인하면서 결정하겠다고 밝혔다. 연방준비제도
14-1. 무엇이 이전과 달라졌을까?
시장에서는 이미 금리동결 가능성을 높게 반영하고 있었다.
따라서 동결 자체는 새로운 충격이 아니었다.
중요한 것은 연준이 경제를 강하다고 평가했다는 점이다.
또 두 명의 위원이 인상을 주장했다는 사실이다.
이는 연준 내부에 물가안정을 위해 추가 긴축이 필요하다는 의견이 존재함을 보여준다.
14-2. Warsh 의장의 중요한 발언
Warsh 의장은 높은 생산성 증가가 미국 경제의 성장 가능성을 높일 수 있다고 설명했다.
즉 경제가 빠르게 성장한다고 해서 반드시 과열된 상태라고 볼 수는 없다는 입장이다.
특히 기술과 생산성 향상이 중요한 변수다.
이것은 AI 투자와 직접적으로 연결된다.
AI가 실제 생산성을 높인다면 경제는 높은 성장률을 유지하면서도 일부 물가압력을 완화할 수 있다.
반대로 AI 투자지출만 증가하고 실제 생산성 개선이 충분하지 않다면 자본수요와 물가압력만 확대될 수 있다.
따라서 앞으로 중요한 것은 AI CAPEX와 실제 생산성 향상을 구분하는 것이다.
15. 미국 2년물과 10년물 금리가 반대 방향으로 움직였다
오늘 채권시장에서 가장 중요한 변화다.
FOMC 이후 미국 2년물 금리는 약 4.70% 부근으로 하락했다.
반면 10년물 금리는 약 **5.04%**로 상승했다.
그 결과 10년물과 2년물의 금리차가 확대됐다. The Wall Street Journal
15-1. 왜 이런 일이 발생했을까?
2년물 국채는 향후 몇 년간 Fed 정책금리 경로에 상대적으로 민감하다.
반면 10년물은 정책금리 경로 외에 장기 성장률과 인플레이션, 기간프리미엄, 국채수급의 영향을 받는다.
따라서 Fed가 당장 인상을 서두르지 않을 가능성이 높아지면 2년물 금리가 하락할 수 있다.
하지만 동시에 장기적인 인플레이션과 재정위험, 국채공급 부담이 높게 평가되면 10년물 금리는 상승할 수 있다.
이것은 수익률곡선의 베어 스티프닝 또는 일부 구간에서는 혼합된 스티프닝으로 해석할 수 있다.
정확한 분류에는 기준시점별 2년물과 10년물의 변화폭을 함께 비교해야 한다.
15-2. 왜 ZN에 중요한가?
ZN은 10년물 국채금리에 민감하다.
따라서 Fed가 금리를 동결했다는 사실만으로 ZN이 상승한다고 판단해서는 안 된다.
실제로 오늘 10년물 금리는 상승했다.
즉 Fed 정책금리 경로가 안정돼도 장기국채의 가격은 약세를 보일 수 있다.
16. SOFR 롱 — 12월 추가인상 가능성이 여전히 높다
현재 시장은 12월 FOMC에서 25bp 인상이 이루어질 가능성을 약 80~85% 반영하고 있다.
Reuters의 10월 28일 미국 증시 마감 보도에서는 약 85%가 제시됐다.
다른 관측시점에서는 약 80~83%로 나타났다.
이는 선물가격에서 도출한 추정확률이며 향후 경제지표에 따라 달라질 수 있다. Reuters+1
16-1. SOFR에서 중요한 것은 10월 동결이 아니다
SOFR 3M 선물가격은 일반적으로 다음 관계를 가진다.
SOFR Futures Price=100−Implied SOFR Rate
내재금리가 하락하면 가격이 상승한다.
반대로 내재금리가 상승하면 가격은 하락한다.
이번 FOMC 이후 중요한 것은 2027년 분기별 내재금리 경로다.
예를 들어 12월 추가인상 기대가 낮아지더라도 2027년 중 추가 긴축 가능성이 높아지면 먼 월물의 반응은 제한적일 수 있다.
반대로 2027년 경제성장률이 둔화될 것이라는 기대가 확대되면 먼 월물의 금리기대가 하락할 가능성이 있다.
16-2. 현재 SOFR 롱에서 확인해야 할 것
가장 중요한 것은 2027년 3월·6월·9월·12월 계약이다.
각 계약의 내재금리가 어느 방향으로 움직이는지 비교해야 한다.
특히 오늘 밤 발표되는 GDP와 PCE가 중요하다.
GDP가 강하고 PCE도 높다면 추가 긴축 기대가 확대될 수 있다.
반대로 성장률과 물가가 모두 예상보다 낮다면 금리경로가 하향 조정될 가능성이 있다.
현재 SOFR 롱에서는 12월 인상확률보다 2027년 전체 Forward Curve의 변화가 더 중요할 수 있다.
17. ZN 롱 — 이번에는 기간프리미엄과 장기국채 수급이 중요하다
지난 몇 주 동안 미국 10년물 금리는 5.3%대에서 5% 부근까지 하락했다.
이는 ZN에 긍정적인 변화였다.
그러나 오늘 FOMC 이후 10년물 금리는 다시 5.04% 부근까지 상승했다.
이것은 중요한 확인사항이다.
단기금리 기대가 안정돼도 장기채 금리는 다시 상승할 수 있다.
특히 현재 미국에서는 재정적자와 국채발행, 높은 원유가격, 장기 투자자들의 요구수익률이 중요한 변수다.
또 다음 주에는 미국 재무부의 국채발행 계획에 관한 새로운 정보도 발표될 예정이다.
이러한 변화는 기간프리미엄에 영향을 줄 수 있다.
17-1. 현재 ZN의 반등조건
첫 번째는 실질금리다.
최근 확인된 10년물 TIPS 실질금리는 10월 27일 약 **2.64%**였다.
10월 28일 확정값은 이번 조사에서 충분히 확인하지 못했다.
두 번째는 기간프리미엄이다.
명목금리가 하락했다는 사실만으로 기간프리미엄이 하락했다고 단정해서는 안 된다.
세 번째는 MOVE다.
미국채 옵션시장의 변동성 기대가 지속적으로 낮아지는지 중요하다.
네 번째는 국채수급이다.
높은 금리에서 장기투자자들의 매수가 지속되는지 확인해야 한다.
다섯 번째는 AI 신용위험이다.
AI 관련 신용스프레드가 확대되면 미국채에 안전자산 수요가 유입될 수 있다.
하지만 금융시장 전체의 유동성이 악화되면 미국채까지 매도되는 상황도 발생할 수 있다.
18. 채권 반등조건 — 10월 29일 업데이트
| 조건 | 오늘의 상태 | 판단 |
|---|---|---|
| ① 10월 추가인상 기대 완화 | FOMC 동결 확정 | 충족 |
| 12월 추가인상 기대 하향 | 인상확률 약 80~85% | 미충족 |
| 2027 SOFR 경로 하향 | 동일 기준 전체 Strip 확인 필요 | 미확인 |
| ② 실질금리 하락 | 최근 10Y TIPS 2.64% | 초기 긍정 |
| ③ 기간프리미엄 안정 | 10Y 약 5.04%로 상승 | 미확인 |
| ④ MOVE 안정 | 10/28 최종값 미확인 | 추가 확인 필요 |
| ⑤ MBS 헤지 압력 완화 | 직접적인 최신 자료 부족 | 미확인 |
| ⑥ AI Credit 안정 | 기업별 차별화 확대 | 미확인 |
| ⑦ 미국채 안전자산 수요 | 최근 고점보다 낮은 금리 | 부분적으로 긍정 |
현재 ZN과 SOFR의 공통적인 위험은 높은 인플레이션이다.
그러나 반등조건은 다르다.
SOFR는 Fed 정책금리 경로가 중요하다.
ZN은 실질금리와 기간프리미엄, 장기국채 수급이 중요하다.
오늘 FOMC는 이러한 차이를 실제 가격 움직임으로 보여줬다.
PART 6. 원유·달러·엔·금
19. Brent $115.32, WTI $102.78 — 중동 공급위험이 다시 확대됐다
10월 28일 원유가격은 상승했다.
| 상품 | 정산가 | 일간 변화 |
|---|---|---|
| Brent | $115.32 | +1.0% |
| WTI | $102.78 | +3.0% |
중동에서는 후티 반군의 공격과 사우디아라비아 에너지시설 관련 위험이 계속되고 있다.
다만 일부 시설 공격 주장은 독립적으로 확인되지 않았다.
따라서 공격 주장과 실제 공급차질을 구분해야 한다. Reuters
19-1. 미국 원유재고도 예상과 다르게 감소했다
EIA에 따르면 10월 23일로 끝난 주간 미국 상업용 원유재고는 190만 배럴 감소했다.
시장은 소폭 증가를 예상했다.
따라서 원유가격에는 중동 지정학적 위험뿐 아니라 실제 미국 재고 감소도 영향을 줬다.
19-2. 왜 WTI가 Brent보다 더 크게 상승했을까?
Brent는 글로벌 원유수급과 해상운송 위험에 민감하다.
WTI는 미국 국내 재고와 정유시설 가동, 선물 만기구조에도 영향을 받는다.
따라서 두 가격이 같은 비율로 움직이지 않을 수 있다.
현재는 Brent–WTI 가격차와 Calendar Spread를 함께 확인해야 한다.
19-3. CL 옵션에서 중요한 것
현재 CL 옵션 매도에서는 다음 세 가지가 중요하다.
첫째, 근월물과 원월물의 가격차.
단기 공급부족이 어느 만기에 집중되는지 확인해야 한다.
둘째, Brent–WTI Spread.
글로벌 공급위험과 미국 국내 수급의 차이를 보여준다.
셋째, 정제유 가격.
디젤과 운송비의 상승은 미국 물가에 직접적인 부담을 줄 수 있다.
특히 다음 주 일요일 OPEC+ 회의에서는 12월 생산목표가 중요한 변수가 될 것이다.
현재 시장에서는 생산목표가 유지될 가능성이 높게 평가된다.
그러나 실제 결정은 아직 발표되지 않았다.
20. 원유와 Fed — 높은 유가는 SOFR에 부담이지만 ZN에는 복합적이다
현재 원유가격은 높은 수준을 유지하고 있다.
이는 미국의 생산자물가와 소비자물가에 상승압력을 제공할 수 있다.
특히 디젤가격이 중요하다.
높은 디젤가격은 물류와 농업, 건설 등 여러 산업의 비용에 영향을 준다.
이 경우 Fed의 추가 긴축 가능성이 높아질 수 있다.
Oil Price ↑
     ↓
Transport / Input Costs ↑
     ↓
Inflation Pressure ↑
     ↓
Fed Tightening Expectations ↑
     ↓
SOFR Futures Price ↓ 가능
반면 원유가격 상승은 가계의 실질 구매력을 낮추고 기업의 투자비용을 증가시킬 수 있다.
이 경우 성장률 전망이 약화하면서 장기국채에 매수수요가 유입될 수도 있다.
따라서 같은 유가상승이 SOFR와 ZN에 다른 영향을 줄 수 있다.
현재 원유시장의 핵심은 인플레이션 충격과 성장둔화 충격 가운데 어느 경로가 시장가격에 더 크게 반영되는가다.
21. USD/JPY 157.87 — Fed 이후 달러가 약세를 보였다
10월 28일 미국 외환시장에서 USD/JPY는 약 157.87엔이었다.
DXY는 약 102.15로 0.2% 하락했다.
Warsh 의장의 기자회견 이후 미국 2년물 금리가 낮아지면서 달러도 일부 약세를 보였다. Reuters
21-1. 왜 중요한가?
미국과 일본은 이번 주 모두 통화정책 이벤트가 있다.
미국은 이미 금리를 동결했다.
일본은행은 10월 29~30일 정책회의를 진행한다.
따라서 미·일 금리차에 대한 기대가 다시 바뀔 수 있다.
특히 엔화가 짧은 시간에 급격히 강세로 전환하면 글로벌 캐리 포지션 축소 가능성을 검토할 필요가 있다.
하지만 모든 엔화 강세가 캐리 트레이드 청산을 의미하는 것은 아니다.
실제 금리차와 시장변동성, 위험자산의 동반 움직임을 함께 확인해야 한다.
21-2. 캐리 포지션과 NQ의 연결
USD/JPY 급락
      ↓
엔화 강세
      ↓
엔화 차입 포지션 부담 증가
      ↓
일부 레버리지 축소
      ↓
위험자산 매도 가능성
      ↓
NQ 변동성 확대 가능성
이것은 가능한 전달경로다.
실제 청산이 발생했는지 확인하려면 선물 포지셔닝과 자금흐름 등 추가 자료가 필요하다.
현재는 USD/JPY를 NQ의 직접적인 방향지표보다 글로벌 위험회피를 판단하는 보조지표로 사용하는 것이 적절하다.
22. GC — 금의 방향보다 실질금리와 달러의 관계가 중요하다
10월 28일 금 현물은 약 4,070달러/온스 부근에서 관측됐다.
반면 미국 금 선물 12월물은 해당 정산시점에 약 4,051.60달러를 기록했다.
현물과 선물가격은 서로 다른 거래시점과 계약조건을 반영하므로 직접 혼동해서는 안 된다. Reuters+1
금에는 여러 요인이 동시에 작용하고 있다.
높은 원유가격은 인플레이션 우려를 높인다.
Fed의 긴축 가능성은 금의 상대적인 보유비용을 높일 수 있다.
반면 지정학적 위험과 금융불안은 금에 안전자산 수요를 제공할 수 있다.
특히 미국 실질금리가 하락하더라도 금이 반드시 상승하는 것은 아니다.
달러와 선물 포지션, ETF 자금흐름도 중요하기 때문이다.
따라서 GC에서는 10년물 TIPS 실질금리와 달러, 금 선물 미결제약정, 옵션 IV를 함께 확인하는 것이 적절하다.
PART 7. 영화·애니메이션·게임
23. Nintendo Indie World — 소규모 개발사의 경쟁력이 다시 주목받고 있다
10월 28일 Nintendo는 새로운 Indie World Showcase를 진행했다.
Switch와 Switch 2로 출시되는 독립게임들이 소개됐다.
주요 신작 가운데 하나는 **《Witchbrook》**이다.
마법학교와 마을 생활을 결합한 생활형 시뮬레이션 게임이다.
최대 4인 협동 플레이를 지원하며 2027년 1월 28일 출시가 발표됐다.
또 《Sword of the Sea》는 10월 29일 Switch 2 출시가 예정돼 있다. Nintendo Life+1
23-1. 왜 중요한가?
현재 게임산업에서는 대형 블록버스터의 개발비가 상당히 높아졌다.
고품질 3D 그래픽과 많은 콘텐츠를 제작하는 데 많은 인력과 시간이 필요하다.
반면 독립게임은 상대적으로 작은 규모에서도 독특한 플레이 경험을 제공할 수 있다.
특히 생활형 시뮬레이션과 협동게임에서는 반드시 극도로 사실적인 그래픽이 필요한 것은 아니다.
사용자의 선택과 반복적인 플레이, 캐릭터와 세계관의 매력이 중요하다.
23-2. AI 개발도구가 독립게임에 미치는 영향
AI 코딩 에이전트와 에셋 생성도구가 발전하면 소규모 개발팀의 생산성이 높아질 수 있다.
하지만 콘텐츠를 더 많이 만드는 것만으로 좋은 게임이 완성되는 것은 아니다.
게임의 핵심 재미와 사용자 경험을 설계해야 한다.
특히 생활형 게임에서는 플레이어가 장기간 반복해서 수행할 활동이 필요하다.
따라서 AI로 생성한 콘텐츠를 실제 플레이 루프에 연결하는 것이 중요하다.
AI가 제작비를 낮출수록 작은 개발팀도 경쟁할 기회가 커질 수 있지만, 실제 경쟁력은 독특한 사용자 경험에서 만들어질 가능성이 높다.
24. 《Phantom Blade Zero》 — 오늘 오전 11시 출시 예정
 브리핑 이미지
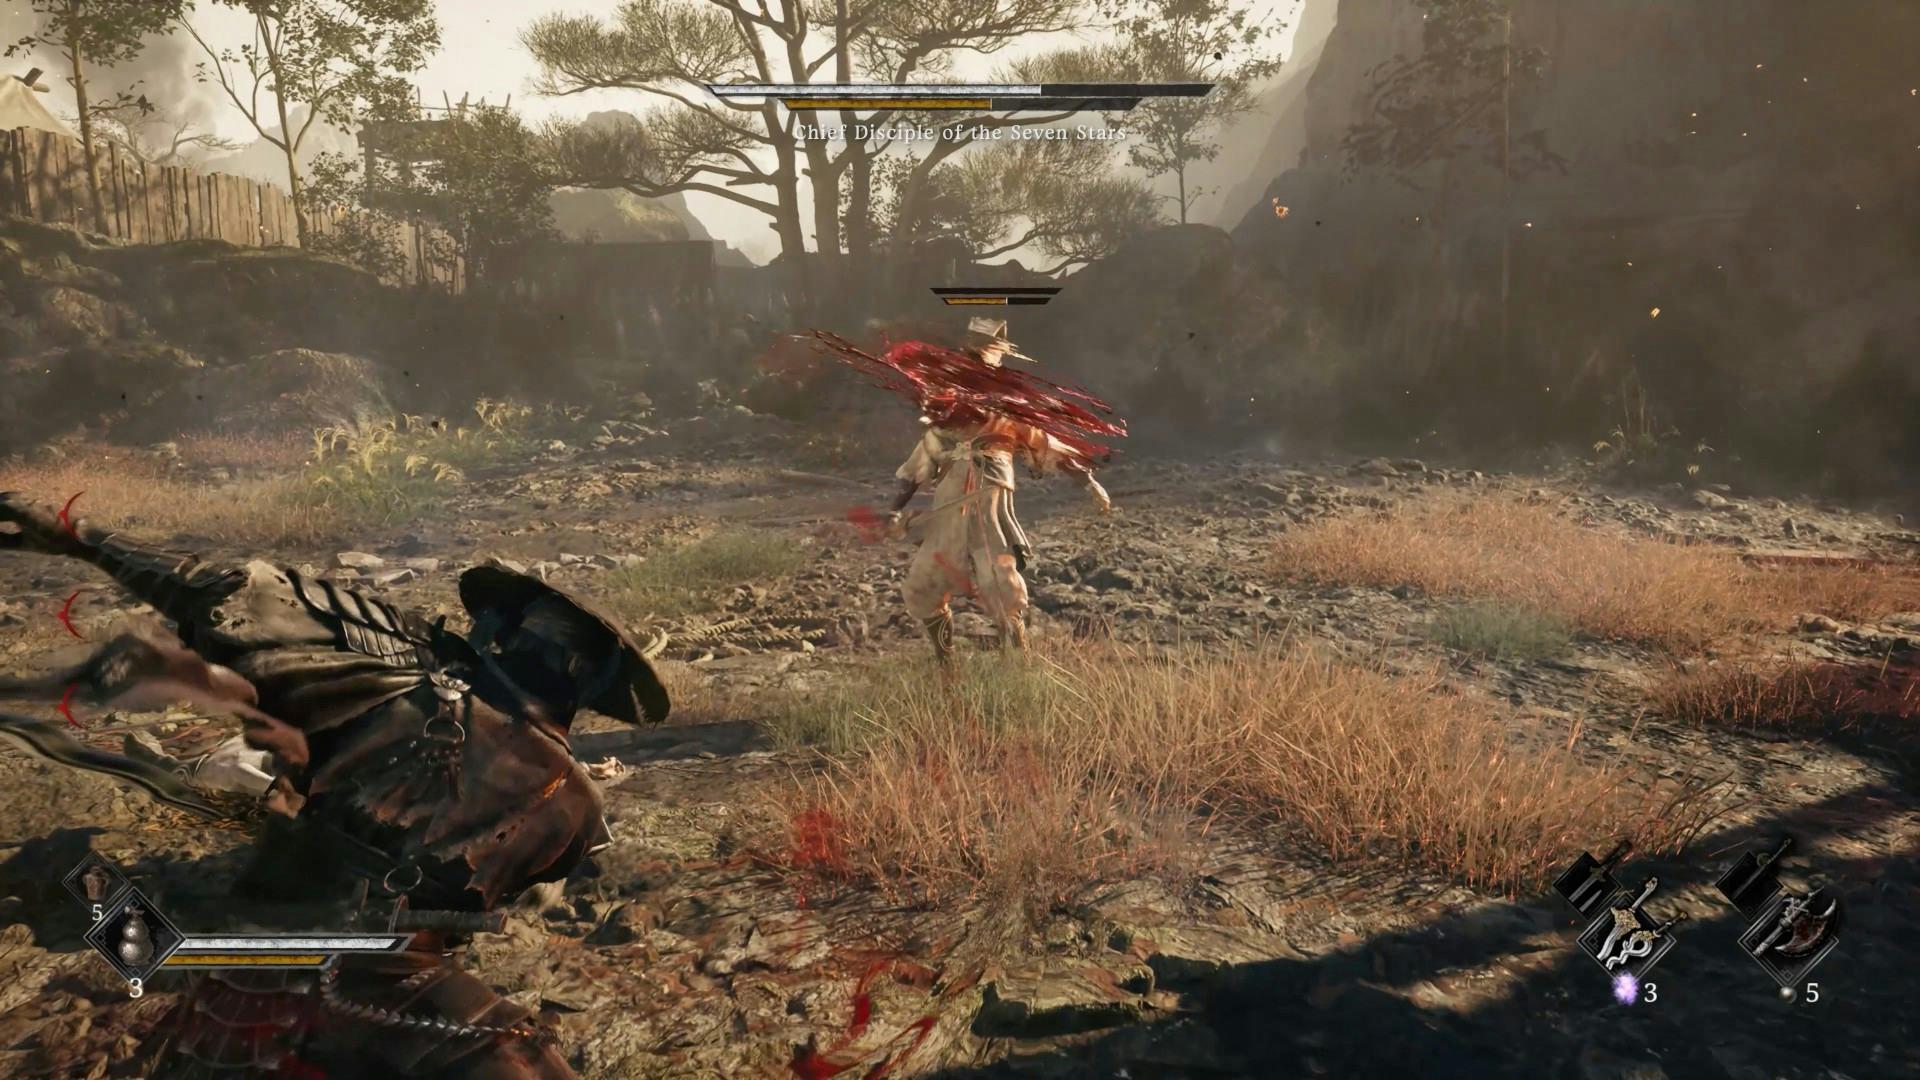 브리핑 이미지
S-GAME의 《Phantom Blade Zero》 실제 게임플레이 참고 이미지.
이번 주 게임 분야에서 가장 주목할 신작이다.
중국 개발사 S-GAME의 **《Phantom Blade Zero》**가 오늘 출시될 예정이다.
공식 PlayStation 출시정보에 따르면 출시시점은 10월 29일 오전 2시 UTC, 한국시간으로는 오전 11시다.
따라서 현재 브리핑 작성시점인 오전 8시 43분에는 아직 정식 출시 전이다. PlayStation
24-1. 왜 중요한가?
이 작품은 빠른 무협 액션과 강한 스타일의 전투연출을 강조한다.
특히 실제 무술의 동작을 활용한 전투 애니메이션과 보스전이 주요 특징이다.
그러나 높은 시각적 완성도가 반드시 높은 게임성을 의미하지는 않는다.
액션게임에서는 입력 지연시간과 피격판정, 캐릭터의 반응성, 적의 행동패턴 등이 중요하다.
24-2. AI 게임개발에 주는 인사이트
Genie 4와 같은 월드 모델이 발전하면 게임의 초기 시각화와 프로토타입 제작비용을 낮출 수 있다.
그러나 실제 게임을 출시하려면 다음 과정이 필요하다.
Concept
   ↓
Asset Generation
   ↓
Animation / Rig
   ↓
Gameplay Logic
   ↓
Collision / Hitbox
   ↓
Performance Optimization
   ↓
Play Test
   ↓
Validated Game
특히 액션게임에서는 실제 플레이어가 느끼는 조작감과 반응성이 중요하다.
따라서 AI가 더 많은 에셋을 생성할 수 있더라도 게임 엔진에서 실제로 검증된 콘텐츠를 만드는 능력이 핵심이다.
25. 《Minions & Monsters》 — 10월 28일 Peacock 스트리밍 공개
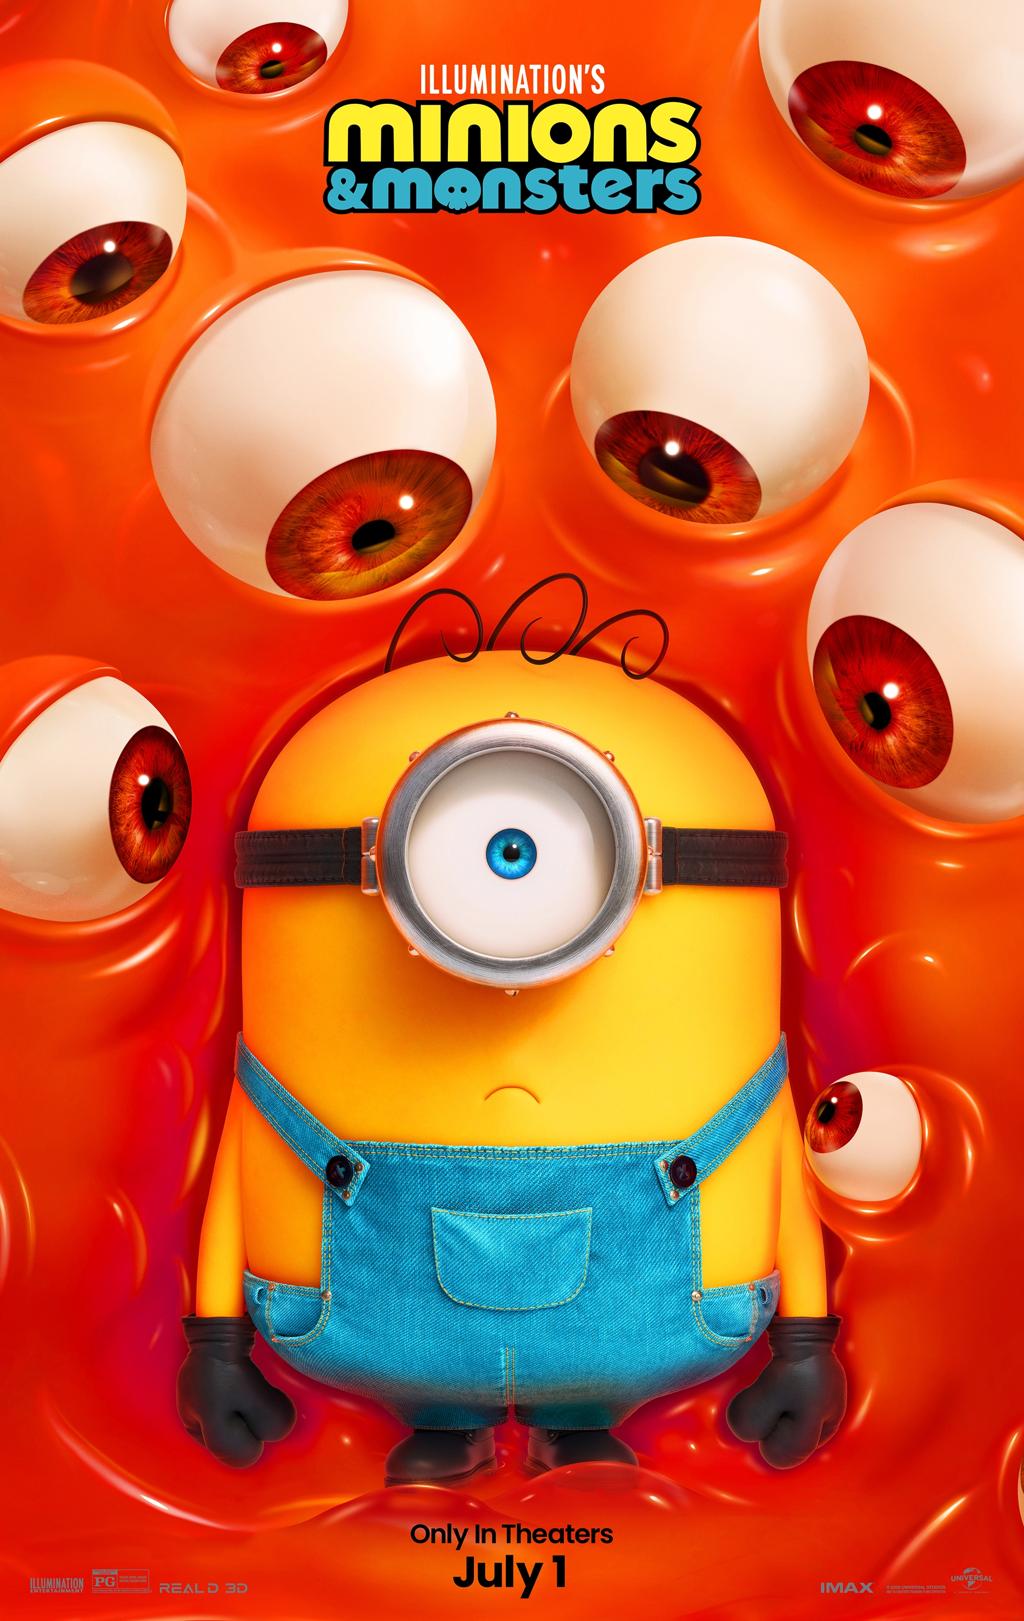 생성된 이미지 1
Illumination의 《Minions & Monsters》 공식 영화 포스터.
애니메이션 분야에서는 《Minions & Monsters》가 10월 28일 Peacock에서 스트리밍을 시작했다.
이 작품은 지난 7월 극장에서 개봉한 영화다.
따라서 오늘은 영화의 첫 개봉이 아니라 구독형 스트리밍 유통이 시작된 시점이라는 점을 구분해야 한다.
영화는 1920년대 할리우드를 배경으로 미니언들이 영화 제작에 도전하면서 벌어지는 이야기를 다룬다. @peacocktv
25-1. 왜 중요한가?
기존 IP의 경제적 가치는 극장수입 하나로 결정되지 않는다.
영화는 극장에서 개봉한 뒤 디지털 판매와 대여, 스트리밍, 라이선스 등의 경로로 추가 매출을 창출할 수 있다.
Theatrical Release
        ↓
Digital Purchase / Rental
        ↓
Subscription Streaming
        ↓
Licensing
        ↓
Long-term IP Revenue
특히 미니언즈처럼 높은 브랜드 인지도를 가진 IP는 새로운 영화가 공개될 때 기존 시리즈의 시청량도 증가할 수 있다.
따라서 작품 한 편의 최종 경제성을 평가할 때는 극장수입뿐 아니라 전체 유통과정을 살펴야 한다.
25-2. AI 콘텐츠 제작과의 연결
AI가 콘텐츠 제작비를 낮출 수 있다.
하지만 실제로 얼마나 많은 사용자가 시청하고 오래 관심을 유지할지는 별개의 문제다.
따라서 콘텐츠 제작에서 중요한 것은 생성속도보다 IP의 장기적인 사용자 가치와 유통효율이다.
앞으로 영화·애니메이션 산업에서는 제작비와 시청시간, 구독 유지효과, IP 확장성을 함께 분석할 필요가 있다.
PART 8. 오늘 모든 뉴스를 연결하면
26. AI 산업의 현금흐름이 공급망 안에서 서로 다르게 나타나고 있다
오늘 AI 산업의 주요 뉴스를 하나로 묶어보자.
Google은 Gemini 4 Carbon을 발표했다.
GitHub는 Copilot Fusion을 정식 출시했다.
SK하이닉스는 기록적인 영업이익을 발표했다.
Microsoft는 Azure의 높은 성장과 강한 FCF를 보여줬다.
Alphabet은 Google Cloud의 높은 성장에도 FCF가 크게 악화됐다.
이 모든 사건은 하나의 구조로 연결된다.
AI Model Capability
          ↓
Agent Workloads
          ↓
Compute Demand
          ↓
GPU / TPU / ASIC
          ↓
HBM / DRAM / Networking
          ↓
Data Center CAPEX
          ↓
Cloud AI Revenue
          ↓
Operating Cash Flow
          ↓
Free Cash Flow
          ↓
Return on Invested Capital
여기에서 중요한 것은 각 계층이 같은 경제적 이익을 확보하는 것은 아니라는 사실이다.
SK하이닉스는 높은 메모리 가격으로 이익을 얻는다.
반면 메모리를 구매하는 클라우드 사업자는 높은 구축비용을 부담한다.
모델의 추론효율이 개선되면 AI 애플리케이션 사업자는 비용을 줄일 수 있다.
하지만 AI 모델 공급업체 간 가격경쟁이 심화되면 모델 API의 수익률은 낮아질 수 있다.
따라서 AI 산업 전체가 성장하더라도 일부 기업의 이익률은 하락할 수 있다.
AI 수요의 증가와 개별 AI 기업의 높은 투자수익률은 서로 다른 문제다.
27. AI 효율 향상이 GPU 수요를 늘릴까, 줄일까?
오늘 Copilot Fusion은 모델의 효율적인 조합을 통해 작업당 비용을 낮출 수 있다는 가능성을 보여줬다.
그런데 이런 효율향상이 GPU 수요에 어떤 영향을 줄까?
두 가지 경로가 존재한다.
첫 번째는 효율개선 효과다.
같은 작업을 더 적은 연산비용으로 수행한다.
따라서 작업당 GPU 사용량이 감소할 수 있다.
두 번째는 수요확대 효과다.
AI 서비스 가격이 낮아지면 더 많은 사용자가 서비스를 사용할 수 있다.
기존에는 경제성이 없었던 업무도 AI로 자동화할 수 있게 된다.
그 결과 전체 AI 사용량은 증가할 수 있다.
Inference Cost per Task ↓
            ↓
AI Service Price ↓
            ↓
Adoption ↑
            ↓
Total Tasks ↑
            ↓
Aggregate Compute Demand ?
마지막 결과는 확정돼 있지 않다.
실제 총컴퓨팅 수요가 증가할지는 사용량 증가속도와 효율개선 속도에 달려 있다.
따라서 앞으로 AI 산업에서는 작업당 컴퓨팅 비용과 전체 작업량 증가율을 함께 봐야 한다.
PART 9. 향후 며칠간 주목할 이벤트
28. 오늘 밤 GDP·PCE, 이후 Amazon과 BOJ
이번 주 남은 기간에도 중요한 이벤트가 집중돼 있다.
특히 오늘 밤 미국 GDP와 PCE가 발표된다.
FOMC는 이미 종료됐지만 시장의 정책금리 경로는 다시 조정될 수 있다.
| 한국시간 | 이벤트 | 핵심 관찰 |
|---|---|---|
| 10/29 오늘 11:00 전후 | 삼성전자 상세 실적 | HBM·DRAM·CAPEX |
| 10/29 오늘 11:00 | 《Phantom Blade Zero》 출시 | 실제 사용자 평가 |
| 10/29 21:30 | 미국 3분기 GDP 속보치 | 성장률·소비·AI 투자 |
| 10/29 21:30 | 미국 9월 PCE | 근원물가·서비스 물가 |
| 10/29 미국시간 장 마감 후 | Amazon 3분기 실적 | AWS·AI CAPEX·FCF |
| 10/29~30 일본시간 | BOJ 정책회의 | 엔화·일본 국채 |
| 10/30 미국시간 | 미국 고용비용지수 | 임금 인플레이션 |
| 11/1 일요일 | OPEC+ 회의 | 12월 생산목표 |
| 11/3 미국시간 | Supermicro 실적 | AI 서버 수요·마진 |
| 11/3 미국시간 | 미국 중간선거 | 재정·규제·정책 불확실성 |
| 11/4까지 | Kimi K3.1 Pro 가중치 공개 계획 | 오픈모델 생태계 |
| 12/8~9 미국시간 | 다음 FOMC | 추가인상 여부 |
미국 BEA의 공식 일정에 따르면 GDP 속보치와 9월 개인소득·지출 및 PCE는 미국시간 10월 29일 오전 8시 30분, 한국시간 오후 9시 30분에 발표될 예정이다.
현재 브리핑 작성시점에는 실제 결과가 발표되지 않았다.
28-1. GDP와 PCE가 가장 중요한 이유
현재 시장에서는 미국 경제가 상당히 강하다는 신호가 존재한다.
기업투자와 소비가 견조하다.
그러나 높은 에너지 가격과 물가도 부담이다.
따라서 GDP와 PCE가 함께 발표되면 다음 네 가지 조합을 구분해야 한다.
| GDP | PCE | 주요 해석 |
|---|---|---|
| 강함 | 높음 | 추가 긴축 위험 |
| 강함 | 낮음 | 생산성·성장 개선 가능성 |
| 약함 | 높음 | 스태그플레이션 위험 |
| 약함 | 낮음 | 성장둔화·금리인하 기대 |
특히 SOFR와 ZN에는 서로 다른 영향을 줄 수 있다.
GDP가 약하고 PCE가 높으면 단기 정책금리 전망과 장기 성장전망이 서로 다른 방향으로 움직일 가능성이 있다.
PART 10. NQ·ZN·SOFR·CL·GC 시나리오 맵
29. 오늘부터 다음 주까지 주요 자산별 전달경로
| 시나리오 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| GDP 강세 + PCE 안정 | ↑ 가능 | 혼조 | 혼조 | ↑ 가능 | 혼조 |
| GDP 강세 + PCE 상승 | 할인율 부담 | ↓ 가능 | ↓ | ↑ 가능 | 혼조 |
| GDP 약세 + PCE 상승 | ↓↓ | 불안정 | 혼조~↓ | 혼조 | 혼조 |
| GDP 약세 + PCE 안정 | 혼조 | ↑ 가능 | ↑ | ↓ 가능 | ↑ 가능 |
| Amazon 실적 강세 + FCF 유지 | ↑↑ | 중립 | — | — | — |
| Amazon AI CAPEX 확대 + FCF 악화 | ↓ 가능 | 안전자산 수요 가능 | — | — | — |
| 2027 SOFR 내재금리 하락 | 원인에 따라 혼조~↑ | ↑ 가능 | ↑↑ | — | ↑ 가능 |
| 2027 SOFR 내재금리 상승 | 성장주 부담 | 혼조~↓ | ↓↓ | — | ↓ 가능 |
| 10Y 금리 5% 아래 안정 | 원인에 따라 혼조 | ↑ 가능 | 별도 확인 | — | 혼조 |
| 10Y 금리 5.3%대 재돌파 | ↓↓ | ↓↓ | 일부↓ | — | ↓ 가능 |
| AI Credit 안정 + VIX 하락 | ↑ | 중립 | 중립 | — | 혼조 |
| AI Credit 추가 악화 | ↓↓ | ↑ 가능 | ↑ 가능 | 혼조 | 혼조 |
| 중동 공급차질 확대 | ↓ 가능 | 물가경로에 따라↓ | ↓ 가능 | ↑↑ | 혼조 |
| 중동 외교적 긴장 완화 | ↑ 가능 | ↑ 가능 | ↑ 가능 | ↓↓ | 혼조 |
| USD/JPY 급격한 엔화 강세 | 변동성 확대 | 안전자산 수요 가능 | — | — | 혼조 |
| MOVE·VIX 동반 상승 | 변동성 확대 | 불안정 | — | — | 혼조 |
이 표는 확정적인 가격예측이 아니다.
사건별로 자산가격에 영향을 줄 수 있는 주요 경로를 정리한 것이다.
현재처럼 높은 원유가격과 AI 투자위험이 동시에 존재하면 자산 간 상관관계가 빠르게 바뀔 수 있다.
현재 가장 긍정적인 조합
Hyperscaler의 클라우드 매출 강세 + FCF 유지 + AI Credit Spread 안정 + 미국 장기금리 안정 + MOVE 하락 + 원유 공급위험 완화.
이 조건이 함께 나타나면 위험자산의 금융여건이 개선될 가능성이 높다.
현재 가장 위험한 조합
높은 AI CAPEX에도 FCF 악화 + 신용스프레드 확대 + PCE 예상 상회 + 장기금리 상승 + VIX·MOVE 동반 상승.
이 경우 AI 관련 기술주의 조정이 다른 산업과 금융시장 전체로 확산될 가능성을 경계해야 한다.
PART 11. 오늘 추가로 공부할 가치가 가장 높은 주제
30. Copilot Fusion과 Multi-model Orchestration
오늘 가장 중요한 개발 학습주제다.
특히 다음 개념을 함께 공부할 가치가 있다.
Model Routing, Cascade, Critique, Judge Model, Local Inference, Cloud Fallback, Task Evaluation.
핵심 질문은 다음과 같다.
모든 작업을 하나의 프런티어 모델에 맡기는 방식보다 여러 모델을 조합하는 방식이 실제 검증된 업무당 비용을 얼마나 줄이는가?
특히 로컬 LLM을 운영하는 개발자에게 유용한 실험주제다.
31. Gemini 4 Carbon과 보안 코딩 에이전트
Gemini 4 Carbon은 취약점 발견과 수정, 장기 작업 수행을 중요한 경쟁영역으로 제시했다.
이것은 기업용 AI 개발에서 새로운 평가기준을 제공한다.
Code Generation Accuracy.
Vulnerability Detection.
Patch Correctness.
Regression Testing.
Authorized Tool Execution.
핵심 질문은 다음과 같다.
AI가 작성한 코드를 실제 운영환경에 안전하게 배포할 수 있다는 사실을 어떤 독립적인 테스트로 검증할 것인가?
32. Hyperscaler FCF와 AI CAPEX
오늘 Microsoft와 Alphabet의 실적은 반드시 비교해볼 가치가 있다.
두 회사 모두 AI 클라우드 수요가 강하다.
그러나 FCF는 정반대다.
특히 다음을 연구할 가치가 있다.
Operating Cash Flow.
Cash CAPEX와 Finance Lease.
Depreciation.
Cloud Operating Margin.
FCF Conversion.
Incremental ROIC − WACC.
핵심 질문은 다음과 같다.
AI 클라우드 매출이 빠르게 증가하는데도 왜 일부 기업의 FCF는 악화되는가?
33. HBM·DRAM 공급부족과 AI 데이터센터 경제성
SK하이닉스의 실적은 AI 메모리 공급부족이 얼마나 높은 가격결정력을 만들 수 있는지 보여준다.
반면 고객에게는 높은 구축비용이 된다.
따라서 다음을 함께 연구할 가치가 있다.
HBM4, Advanced Packaging, DRAM Supply, Memory Bandwidth, GPU TCO, Utilization.
핵심 질문은 다음과 같다.
AI 메모리의 공급부족이 지속될 때 공급업체와 최종 클라우드 사업자의 이익률은 어떻게 달라지는가?
34. SOFR와 ZN의 반등조건
이번 FOMC는 실제로 금리를 동결했다.
그러나 장기국채 금리는 상승했다.
따라서 정책금리와 장기금리를 구분하는 것이 중요하다.
특히 2027 SOFR Forward Curve, 10Y TIPS, Term Premium, MOVE, MBS Convexity를 함께 연구할 가치가 있다.
핵심 질문은 다음과 같다.
Fed가 단기금리를 동결했는데도 왜 10년물 국채금리가 상승할 수 있는가?
35. AI 콘텐츠 제작과 게임개발의 생산성
GitHub Copilot Fusion은 코드 생성과 검증을 최적화하려 한다.
반면 게임개발에서는 실제로 플레이 가능한 결과물이 중요하다.
특히 AI로 생성한 에셋을 실제 게임 엔진에서 안정적으로 사용하는 과정에 주목할 필요가 있다.
핵심 질문은 다음과 같다.
AI가 생성하는 콘텐츠의 양이 아니라 실제로 검증된 플레이 가능한 콘텐츠의 생산성을 어떻게 측정할 것인가?
오늘의 결론
오늘은 AI 산업의 기술적 발전과 경제적 성과가 서로 다른 문제라는 사실이 매우 명확해진 날이다.
Google은 Gemini 4 Carbon을 공개했다.
GitHub는 Copilot Fusion을 정식 출시했다.
AI 에이전트는 더 복잡한 작업을 수행하고 여러 모델을 조합해 실행비용을 줄이는 방향으로 발전하고 있다.
특히 Copilot Fusion의 로컬·클라우드 모델 라우팅은 앞으로 기업용 AI 시스템에서 중요한 구조가 될 가능성이 높다.
기업은 특정 모델 하나에 모든 업무를 의존할 필요가 없을 수 있다.
작업의 난이도와 비용, 보안요구에 따라 모델을 선택할 수 있기 때문이다.
그러나 모델을 선택하는 것만으로 실제 업무가 완성되지는 않는다.
도구 실행과 업무권한, 보안점검, 결과검증이 필요하다.
따라서 앞으로 Agent Harness에서는 모델 라우팅과 정책엔진, 실행환경, 평가체계를 분리하는 구조가 중요해질 것이다.
금융시장에서는 다른 변화가 나타났다.
Microsoft와 Alphabet은 모두 매우 강한 클라우드 수요를 확인했다.
그러나 FCF는 정반대였다.
Microsoft는 높은 Azure 성장률을 유지하면서 상당한 현금을 창출했다.
Alphabet은 Google Cloud의 높은 성장에도 불구하고 FCF가 크게 악화됐다.
이것은 AI 산업에서 가장 중요한 질문을 다시 보여준다.
AI 서비스를 사용하는 고객이 증가한다는 사실과 그 서비스를 제공하는 기업이 높은 현금이익을 얻는다는 사실은 다르다.
반도체 공급망에서는 SK하이닉스가 기록적인 이익을 발표했다.
AI 관련 메모리 공급부족이 공급업체의 높은 가격결정력으로 연결되고 있다.
그러나 이 높은 가격은 데이터센터를 구축하는 기업에게는 비용이다.
따라서 AI 산업 전체가 성장하더라도 공급망의 각 계층에서 확보하는 경제적 이익은 다를 수 있다.
거시경제에서는 Fed가 금리를 동결했다.
하지만 시장은 여전히 12월 추가인상 가능성을 높게 평가한다.
10년물 국채금리도 FOMC 이후 상승했다.
따라서 SOFR와 ZN을 동일한 논리로 분석해서는 안 된다.
SOFR는 향후 정책금리 경로가 중요하다.
ZN은 실질금리와 기간프리미엄, 국채수급과 안전자산 수요가 중요하다.
그리고 오늘 밤 GDP와 PCE가 발표되면 이러한 기대가 다시 조정될 가능성이 있다.
현재 AI 산업의 가장 중요한 지표는 여전히 두 가지다.
AI 개발
Cost per Verified Useful Task
AI가 실제로 검증된 업무 한 건을 안전하게 완료하는 데 필요한 전체 비용이다.
모델 호출비뿐 아니라 CPU·GPU·도구 실행·검증·재시도·보안비용을 포함해야 한다.
AI 투자
Incremental ROIC − Incremental WACC
AI에 새롭게 투입한 자본이 그 자본을 조달하는 비용보다 얼마나 높은 수익률을 만들어내는가다.
오늘 GitHub Copilot Fusion은 첫 번째 지표를 개선하려는 접근이다.
Microsoft와 Alphabet의 실적은 두 번째 지표의 중요성을 보여준다.
SK하이닉스의 실적은 AI 산업에서 높은 경제적 이익이 공급망의 특정 계층에 집중될 수 있음을 보여준다.
AI 산업의 장기적인 승자는 단순히 가장 강력한 모델이나 가장 많은 GPU를 보유한 기업이 아닐 수 있다.
AI의 능력을 실제 고객가치로 전환하면서 그 과정에서 필요한 연산·전력·메모리·검증·금융비용을 가장 효율적으로 관리하는 기업이 높은 가치를 만들어낼 가능성이 크다.
오늘의 가장 중요한 메시지를 한 문장으로 정리하면 다음과 같다.
AI 산업은 이제 기술적 성능과 매출성장률만으로 평가받는 단계를 넘어, 그 성능을 실제 업무성과로 전환하고 막대한 설비투자 이후에도 얼마나 많은 현금을 남길 수 있는지를 검증받는 단계에 들어섰다.
오늘 확인할 핵심 원문 자료
 ReutersFed leaves rates unchanged as it awaits 'accumulation of more information'원문 표기: 어제
 ReutersMicrosoft's cloud growth, cash flow offer respite from AI spending fears원문 표기: 오늘
 ReutersAlphabet shares fall after revenue miss, cash burn worsens원문 표기: 오늘
 ReutersChipmaker SK Hynix to return $75 billion to shareholders after record profit원문 표기: 어제
 ReutersWall Street ends higher as Fed holds key rate steady, focus turns to earnings원문 표기: 어제
 ReutersOil prices rise on Yemen fighting, Saudi refinery attack원문 표기: 어제
AI·개발도구
Google — Gemini 4 Carbon 공식 발표
빅테크·반도체
금융시장·거시경제
Federal Reserve — 10월 28일 FOMC 공식 성명
영화·애니메이션·게임
Nintendo — Indie World Showcase 공식 안내