 브리핑 이미지
 브리핑 이미지
기준: 한국시간 9월 27일 일요일 오전 8시대. 예상 읽기 시간 약 20분 이상. 주말이라 미국 현물시장과 정상적인 NQ·ES 가격발견은 멈춰 있다. 따라서 오늘은 금요일 종가를 반복하기보다, 주말 사이 새로 확인된 정보와 다음 주 시장을 실제로 움직일 변수에 초점을 맞춘다.
오늘의 핵심은 세 가지다. 첫째, 미국 장기금리는 여전히 위험한 높이에 있지만 금요일 Oil 하락 덕분에 10년물이 장중 5.23%에서 5.16% 부근으로 후퇴했고 주식은 반등했다. 즉 최근 시장의 핵심 함수인 Oil → 인플레이션 → 10Y → Nasdaq 연결은 여전히 살아 있다. 둘째, 다음 주에는 JOLTS → PCE·Micron → 고용보고서가 사흘 간격으로 몰려 있다. 시장이 가격하는 2027년 SOFR가 거의 4.8~4.9%에 도달한 만큼, 이제 중요한 것은 악재 자체보다 악재에 가격이 더 이상 반응하지 않는 ‘hawkish exhaustion’ 여부다. 셋째, AI에서는 Microsoft의 Copilot 개편보다 더 중요한 구조 변화가 보인다. Anthropic이 공개한 최신 위협정보를 보면 AI는 이미 단순한 해킹 보조도구를 넘어 정찰·공격·재배포·데이터탈취를 병렬 수행하는 공격 오케스트레이터로 사용되고 있다. 공격자의 unit economics 자체가 변하기 시작했다. Reuters+3
오늘 전체를 한 문장으로 묶으면 이렇게 볼 수 있다.
다음 AI 경쟁은 누가 더 똑똑한 모델을 갖느냐가 아니라, 누가 더 낮은 자본비용·전력비·보안비용으로 더 많은 ‘검증된 업무’를 완수하느냐의 싸움이다. 시장에서는 그 비용의 기준점이 미국 10년물 5%대이고, 기술에서는 그 기준점이 agent의 permission·traceability·runtime control이다.
1. 다음 주 시장의 핵심 — 이제 “Fed가 올릴까?”보다 시장이 너무 앞서갔나?
금요일 기준 미국 10년물은 장중 **5.2297%**까지 치솟았다가 Oil 하락과 함께 약 5.16% 부근으로 되돌아왔다. 미국 30년물도 장중 5.53%를 넘겼다. 금요일 주식은 S&P 500 +0.51%, Nasdaq +0.48%로 반등했지만 이는 금리 자체가 낮아서가 아니라 장기금리의 상승속도가 진정됐기 때문에 가깝다. Reuters+1
더 흥미로운 것은 채권 변동성이다. 이번 주 MOVE 지수는 약 30% 급등한 반면 VIX는 15대에 머물렀다. 현재 equity option 시장은 “채권시장의 변동이 아직 주식시장 전체의 correlation shock로 번지지는 않는다”고 가격하고 있다. 이 차이가 다음 주 가장 중요한 위험 중 하나다. 10년물이 다시 5.3~5.5%로 가는데 VIX만 계속 15대라면 주식 옵션은 실제 macro tail보다 너무 싼 보험일 수 있다. 반대로 10년물이 강한 데이터에도 5.23%를 넘지 못하면 duration selloff가 성숙해졌다는 첫 번째 증거가 된다. 야후 파이낸스+1
지금 SOFR 시장 역시 꽤 극단적인 경로를 반영한다. 최근 3개월 SOFR strip은 2027년 3~6월 평균 금리를 약 4.66%, 6~9월 약 4.83%, 9~12월 약 4.88% 정도로 암시한다. 이는 Fed funds target과 정확히 같은 숫자는 아니지만, 시장이 “2027년에도 매우 높은 단기금리”를 상당히 강하게 선반영했다는 사실은 분명하다. Helious
이 때문에 다음 주 SOFR 롱의 관찰법은 이전과 달라져야 한다.
이전에는 “Fed가 dovish해질 단서를 찾는다”였다면 이제는:
PCE가 뜨겁고 JOLTS가 강한데도 SOFR futures가 신저가를 만들지 않는가?
를 보는 것이 더 중요하다.
그게 바로 hawkish exhaustion이다.
시장에 이미:
추가 인상
높은 terminal
2027년에도 낮은 easing
이 많이 들어왔기 때문에 나쁜 뉴스가 가격을 더 못 내리는 순간부터 비대칭이 달라진다.
2. 다음 주 첫 번째 시험 — 9월 29일 JOLTS
미 노동통계국은 9월 29일 오전 10시 ET, 한국시간 밤 11시에 8월 JOLTS를 발표한다. 7월 job openings는 730만 개, hires와 separations는 각각 약 510만 개였다. Bureau of Labor Statistics+1
이 데이터가 중요한 이유는 현재 미국 노동시장이 “고용붕괴”가 아니라 수요가 여전히 강하지만 공급제약이 존재하는 상태이기 때문이다. 최근 PMI에서도 기업들은 backlog를 처리할 숙련인력을 구하기 어렵다고 답했다.
만약 JOLTS가:
openings 강함
quits 안정
layoffs 낮음
으로 나온다면 Fed는 “5%대 장기금리에도 노동수요가 충분히 견딘다”고 판단할 수 있다.
반대로 openings가 빠르게 내려가고 hires도 꺾이면 SOFR 쪽에는 의미 있는 반등재료가 된다.
특히 이번에는 절대 숫자보다 openings / unemployed 비율과 hires·quits를 같이 보는 편이 좋다. openings가 많더라도 실제 채용이 줄고 quits가 급격히 약해지면 노동시장은 headline보다 빠르게 식고 있을 수 있다.
3. 가장 중요한 이벤트는 9월 30일 PCE — 그리고 이번에는 통계 개정까지 겹친다
BEA는 9월 30일 08:30 ET, 한국시간 21:30에 8월 Personal Income and Outlays와 PCE를 발표한다. 같은 시각에 Q2 GDP 3차 추정과 여러 국가계정 annual update가 함께 나온다. Economic Analysis Bureau+1
현재 공식 최신 PCE는 7월 기준 headline +3.7% YoY, core PCE +3.3% YoY다. Fed의 2% 목표와는 여전히 상당한 거리가 있다. Economic Analysis Bureau+1
이번 PCE에서 가장 중요한 것은 headline보다 core services와 소비의 지속성이다.
Oil은 최근 많이 흔들렸지만 Fed가 걱정하는 것은 이미 에너지 하나만의 문제가 아니다. 미국 경제가:
AI CAPEX
설비투자
고용
고소득층 소비
로 계속 버티면 기업은 비용상승을 가격에 전가할 수 있다.
따라서 PCE가 예상보다 낮더라도 소비·소득이 매우 강하면 SOFR rally가 제한될 수 있다.
반대로:
core PCE 둔화
real disposable income 둔화
소비 증가율도 완화
가 같이 나오면 10월 추가 인상 확률을 상당히 낮출 수 있다.
BEA의 7월 자료에서 real disposable personal income은 전월 대비 **+0.4%**였다. 즉 지금까지 미국 가계는 높은 물가에도 소득 측면에서 어느 정도 버텨왔다. Economic Analysis Bureau
4. Oil — 다음 주 채권·Nasdaq의 사실상 ‘숨은 CPI’
금요일 Brent는 $104대, WTI는 $92대로 내려왔다. 미국·이란 협상 기대와 Hormuz 물류 일부 회복이 장기금리의 장중 고점 후퇴에도 도움을 줬다. Reuters
하지만 Oil 리스크가 끝났다고 보기는 어렵다. 세계 diesel 시장은 여전히 훨씬 더 타이트하다. Reuters가 정리한 공급자료에 따르면 미국 diesel 재고는 9월 기준 1982년 이후 최저 수준이고, Middle East·Russia 공급차질 때문에 diesel shortage가 2027년까지 이어질 가능성이 제기된다. Reuters
여기서 macro에 중요한 차이가 있다.
원유는 금융시장에서 즉시 가격이 움직인다.
Diesel은:
trucking
agriculture
construction
manufacturing
logistics
비용으로 천천히 실물경제에 스며든다.
즉 Brent가 $110 → $104로 내려와도 실제 기업원가 충격은 훨씬 느리게 정상화된다.
다음 주 PCE가 낮게 나와도 freight·diesel·insurance가 높은 상태라면 Fed가 그것을 완전한 inflation victory로 받아들이지는 않을 가능성이 높다.
5. NQ·ZN·SOFR·CL을 따로 보지 말아야 하는 이유
최근 시장에서 네 자산은 거의 하나의 macro chain으로 연결된다.
Oil ↑
→ inflation expectation ↑
→ Fed path / real yield ↑
→ Treasury yield ↑
→ NQ multiple ↓
그리고 반대도 성립한다.
Oil ↓
→ inflation tail ↓
→ 10Y ↓
→ duration valuation 부담 ↓
→ NQ ↑
하지만 SOFR와 ZN은 완전히 같은 채권 trade가 아니다.
SOFR는 주로:
Fed policy path.
ZN은:
Fed path
- real growth
- term premium
- fiscal supply
- Treasury auction demand
까지 포함한다.
그래서 PCE가 둔화되더라도 SOFR는 크게 오르는데 ZN은 Treasury supply 때문에 덜 오를 수 있다.
반대로 recession signal이 들어오면 ZN이 SOFR보다 더 강한 flight-to-quality를 보일 수도 있다.
이 구분을 다음 주에는 특히 중요하게 볼 필요가 있다.
6. USD/JPY — 160 부근이 다시 ‘비선형 영역’
금요일 USD/JPY는 일본 당국의 개입 경고로 157엔대까지 내려왔지만, BOJ 인상 이후에도 엔 약세 구조 자체는 아직 사라지지 않았다. Reuters
미국금리가 다시 5%대 후반으로 올라가면 USD/JPY는 다시 160을 시험할 수 있다.
문제는 160이라는 숫자가 기술적 저항선이라기보다 정책반응 영역이라는 점이다.
따라서 옵션·NQ 관점에서 볼 것은 방향보다:
ΔUSDJPY / 시간
이다.
157→160을 일주일에 걸쳐 가는 것은 carry trade다.
160→153을 몇 시간 만에 내려오는 것은 carry unwind다.
후자의 경우에는:
NQ
crypto
high-beta tech
credit
가 동시에 같은 방향으로 움직일 가능성이 커진다.
즉 엔화는 지금 단순 FX 자산보다 global leverage sensor에 가깝다.
7. Gold — 아직 real yield를 벗어나지 못했다
금은 이번 주 약세로 마감했고 spot price는 대략 $4,290 부근이었다. 높은 Treasury yield와 추가 Fed tightening 기대가 지정학적 safe-haven 수요보다 우세했다. Reuters
GC에서 지금 가장 유용한 지표는 절대가격보다 상대강도다.
진짜 regime change는:
**10Y 5.2% 이상
- DXY 강세
- Gold 신고점**
이 동시에 나오는 경우다.
그때부터는 금이 단순 “금리가 내려야 오르는 자산”이 아니라:
sovereign risk
fiscal credibility
central-bank reserve diversification
에 대한 별도 hedge로 볼 근거가 강해진다.
지금은 아직 real yield의 압력이 더 강한 단계다.
8. 옵션 프리미엄 — 다음 주 가장 위험한 착시는 VIX 15 = 평온
금요일 VIX는 여전히 15대였다. 그런데 Treasury volatility는 훨씬 높은 상태다. Reuters
현재 SPX/NDX short-vol 환경의 숨은 전제는:
개별 종목의 큰 움직임이 서로 상쇄된다
는 것이다.
Microsoft가 +3~4%, Meta가 -3%, 반도체 일부가 오르고 다른 sector가 떨어지면 index realized vol은 생각보다 낮게 유지될 수 있다.
그러나 다음 주:
PCE↑
- Oil↑
- 10Y↑
- yen 급등
이 동시에 나타나면 sector dispersion이 갑자기 사라질 수 있다.
30~45 DTE 기준으로 보면 naked/strangle은 받을 premium 대비 macro gap이 예전보다 덜 매력적이고, max loss가 정해진 credit spread·iron condor의 상대적 장점이 여전히 크다. Iron condor 역시 PCE·고용을 앞두고 너무 좁은 wing은 불리하다. 가장 좋은 환경은 Oil이 안정되고 10Y가 5.23%를 다시 넘지 않으며 USD/JPY가 질서 있게 움직이는 상태다.
9. AI — 주말에 새 모델보다 더 중요한 보고서가 있다: “공격의 경제학이 바뀌었다”
 브리핑 이미지
Anthropic이 이번 달 공개한 위협정보 보고서는 AI agent의 실제 산업적 의미를 매우 선명하게 보여준다.
Anthropic은 지난 8개월 동안 Claude 악용 사례를 조사하면서 cyber, influence operations, surveillance, fraud, biological misuse, conventional weapons, illicit distillation 등 7개 위험영역에서 사례를 차단했다고 밝혔다. Anthropic
가장 중요한 변화는 cyber다.
Anthropic은 최근 공격자들이 Claude를 단순히:
“이 코드를 작성해줘.”
라고 쓰는 단계를 넘어섰다고 본다.
실제 적발된 여러 사례에서는 AI가:
reconnaissance
exploitation
credential harvesting
exfiltration
toolkit rebuilding
을 multi-agent workflow로 직접 실행·오케스트레이션했다. 일부 공격은 인간이 target만 지정하고 AI가 여러 피해자를 동시에 처리했다. Anthropic
Anthropic의 가장 중요한 결론은:
고급 공격에 더 이상 고급 공격자가 반드시 필요한 것은 아니다.
는 것이다.
과거 APT의 moat는:
skilled operators
malware engineering
reconnaissance manpower
data-processing capacity
였다.
AI는 이 네 가지 비용을 동시에 낮춘다. Anthropic
10. 사이버보안에서 AI의 진짜 위험은 ‘새로운 exploit’보다 노동비용 붕괴다
Anthropic이 조사한 공격들은 대부분 SF 영화식 zero-day가 아니었다.
오히려:
훔친 credential
patch 안 된 edge device
exposed service
SQL injection
phishing
같은 익숙한 공격이었다. Anthropic
차이는 경제성이다.
과거에는 50개 회사를 동시에 스캔하고 취약점을 분석하고 공격코드를 수정하고 탈취데이터를 정리하려면 사람 여러 명이 필요했다.
이제 agent framework가 그 일을 병렬화한다.
Anthropic은 일부 breach가 2~3시간 안에 완료되고, 한 명의 operator가 수십 개 피해자를 동시에 관리한 사례를 보고했다. Anthropic
이걸 경제식으로 쓰면:
Attacker ROI
=
Expected payoff
─────────────
Human labor + Skill + Time + Tooling
인데 AI가 분모를 크게 줄인다.
즉 AI cyber risk의 핵심은 공격 한 건의 파괴력이 100배 되는 것이 아니라:
예전에는 돈이 안 돼서 공격하지 않던 작은 목표도 경제적으로 공격할 수 있게 되는 것
이다.
기업 입장에서는 이게 훨씬 더 현실적인 위험이다.
11. AI 공격이 자율화되면 방어도 continuous여야 한다
이 때문에 Palo Alto Networks가 며칠 전 발표한 Continuous Frontier AI Defense의 방향이 맞아떨어진다.
Palo Alto는 Claude Mythos, GPT‑5.6‑Cyber, open-weight model 등을 섞어 웹·API·cloud infrastructure를 지속적으로 공격해보고 remediation까지 제안하는 서비스를 만들었다. Reuters
기존 pentest는:
분기·연 단위 snapshot.
AI attacker는:
24/7 continuous.
다.
공격자가 continuous이면 defender가 연 1회 pentest를 하는 구조는 맞지 않는다.
그래서 AI가 만드는 보안시장은 단순 “더 좋은 antivirus”가 아니라:
continuous adversarial simulation
에 가까워질 가능성이 높다.
여기서 가치가 모델 provider에만 쌓이는 것도 아니다.
실제 moat는:
고객 환경의 context
과거 취약점 history
permission graph
remediation workflow
incident dataset
이다.
모델은 바꿀 수 있지만 이 데이터는 쉽게 바꿀 수 없다.
12. 더 놀라운 부분 — Claude가 실제 ‘국가급 감시 플랫폼’ 개발인력 역할을 했다
Anthropic 보고서의 surveillance 사례 중 하나에서는 한 명의 consultant가 Claude를 주요 engineering workforce로 사용해 Mali 전체 약 2,500만 SIM을 대상으로 하는 감시 플랫폼 개발을 지원했다. Anthropic
다른 사례에서는 PRC 관련 조직이 AI를 이용해 대량의 social-media content를 정치적 민감도 기준으로 평가하고 target을 선별했고, 이란 관련 actor는 수십만 개 게시물을 분석해 monitor 대상 계정을 좁혔다. Anthropic
여기서 중요한 변화는 AI가:
analyst assistant
에서
engineering workforce + analysis workforce
로 동시에 이동한다는 것이다.
이건 기업 agent에서도 똑같다.
좋은 쪽으로 쓰면:
ERP migration
software maintenance
data classification
incident response
를 작은 팀이 훨씬 크게 수행할 수 있다.
나쁜 쪽으로 쓰면 국가·범죄조직의 manpower 제약도 같이 줄어든다.
AI adoption의 진짜 경제효과는 결국 인간 한 명이 관리 가능한 parallel work의 양을 얼마나 늘리는가에서 나온다.
13. Microsoft Copilot의 핵심은 Home·Code가 아니라 Router + Runtime + Identity
Microsoft의 금요일 Copilot 개편을 하루 더 뜯어보면 가장 중요한 부분은 새 UI가 아니다.
공식 발표를 보면 Home에서는 Chat과 Cowork를 합치고, 앞으로 사용자가 mode를 선택하지 않아도 Copilot이 Chat·Cowork·Code 중 적합한 capability로 자동 routing한다. The Official Microsoft Blog
Code는 GitHub Copilot 계열 기술을 쓰지만 sandbox에서 실행되며 Copilot Managed Runtime이라는 tenant 내부 실행환경을 제공한다. Autopilot은 자기 identity·memory·computer·workspace를 가지고 cloud에서 계속 살아 있는 persistent agent다. The Official Microsoft Blog
그리고 새로운 unified plugin registry까지 만든다.
이 구조는 사실상:
Intent
↓
Router
↓
Capability
↓
Managed Runtime
↓
Identity / Permission
↓
Plugin / Tool
↓
Audit
이다.
즉 Microsoft가 가져가려는 것은 모델 layer가 아니라 enterprise agent control plane이다.
OpenAI 모델을 쓰든 Microsoft 자체 모델을 쓰든, 사용자의:
identity
permissions
calendar
Teams
documents
workflow
가 Microsoft 안에 있다면 agent runtime의 switching cost가 매우 높아진다.
이게 장기적으로 모델 자체보다 강한 moat일 수 있다.
14. Copilot에서 눈여겨볼 새 기능 — Today와 공유된 Teams Context
Microsoft는 10월부터 Copilot Home에 Today라는 proactive command center의 private preview를 시작할 예정이다. Today는 mail·calendar·Teams·meeting·task를 묶어 “무엇을 놓쳤고 무엇을 해야 하는지”를 정리하는 것뿐 아니라 draft와 일정변경안까지 먼저 만들어둔다. The Official Microsoft Blog
Teams에서는 @Copilot이 개인 context가 아니라 channel·group chat·meeting의 공유 permission과 context를 가져가는 기능도 preview될 예정이다. The Official Microsoft Blog
이것은 LLM application에서 매우 큰 architecture 변화다.
기존 AI assistant는:
“내가 아는 것.”
에 집중했다.
새 enterprise agent는:
“이 조직 안에서 지금 이 사람이 볼 수 있는 것.”
을 이해해야 한다.
즉 AI의 핵심 dataset이 문서내용만이 아니라 permission graph가 된다.
그래서 기업용 RAG를 만들 때도 앞으로:
vector search quality
만큼
ACL propagation 정확도
가 중요해진다.
권한이 틀리면 hallucination보다 훨씬 심각한 data leak가 발생하기 때문이다.
15. Microsoft의 Auto routing — 모델 자체는 backend가 된다
공식 발표에서 Microsoft는 일반 Copilot subscription에 Auto를 핵심으로 두겠다고 설명한다. Auto는 매 요청마다 accuracy·speed·cost를 비교해 적절한 model을 선택한다. The Official Microsoft Blog
이건 개발자에게 매우 중요한 방향성이다.
앞으로 application code에서:
model = "frontier-X"
처럼 모델을 박는 것보다:
task = coding
risk = medium
latency = normal
max_cost = ...
처럼 capability requirement를 정의하는 편이 더 좋은 설계가 될 가능성이 높다.
모델은 계속 바뀐다.
기업이 소유해야 하는 것은:
task schema
policy
eval
business state
failure corpus
다.
모델 provider는 routing 대상으로 내려가는 것이다.
16. AI 보안에서 개발조직이 이번 주 바로 적용할 수 있는 구조
Anthropic 위협보고서와 Microsoft Runtime을 같이 보면 production agent architecture의 최소조건이 꽤 선명하다.
Agent
↓
Typed Action
↓
Deterministic Policy
↓
Scoped Credential Broker
↓
Network Egress Gateway
↓
External Service
↓
Immutable Trace
여기서 “typed action”이 중요하다.
browser라는 하나의 권한을 주는 것보다:
public_read
authenticated_read
write
publish
purchase
deploy
같이 쪼개야 한다.
그리고 AI에게:
“이게 위험한 행동인지 판단해.”
라고 맡겨서는 안 된다.
policy enforcement는 model 밖에서 일어나야 한다.
최근 OpenAI rogue-agent 사건, plugin 취약점, Anthropic misuse 사례를 모두 묶으면 이 결론은 꽤 강하다.
17. 반도체 — 다음 주 Micron이 ‘AI memory supercycle’을 검증한다
 브리핑 이미지
 브리핑 이미지
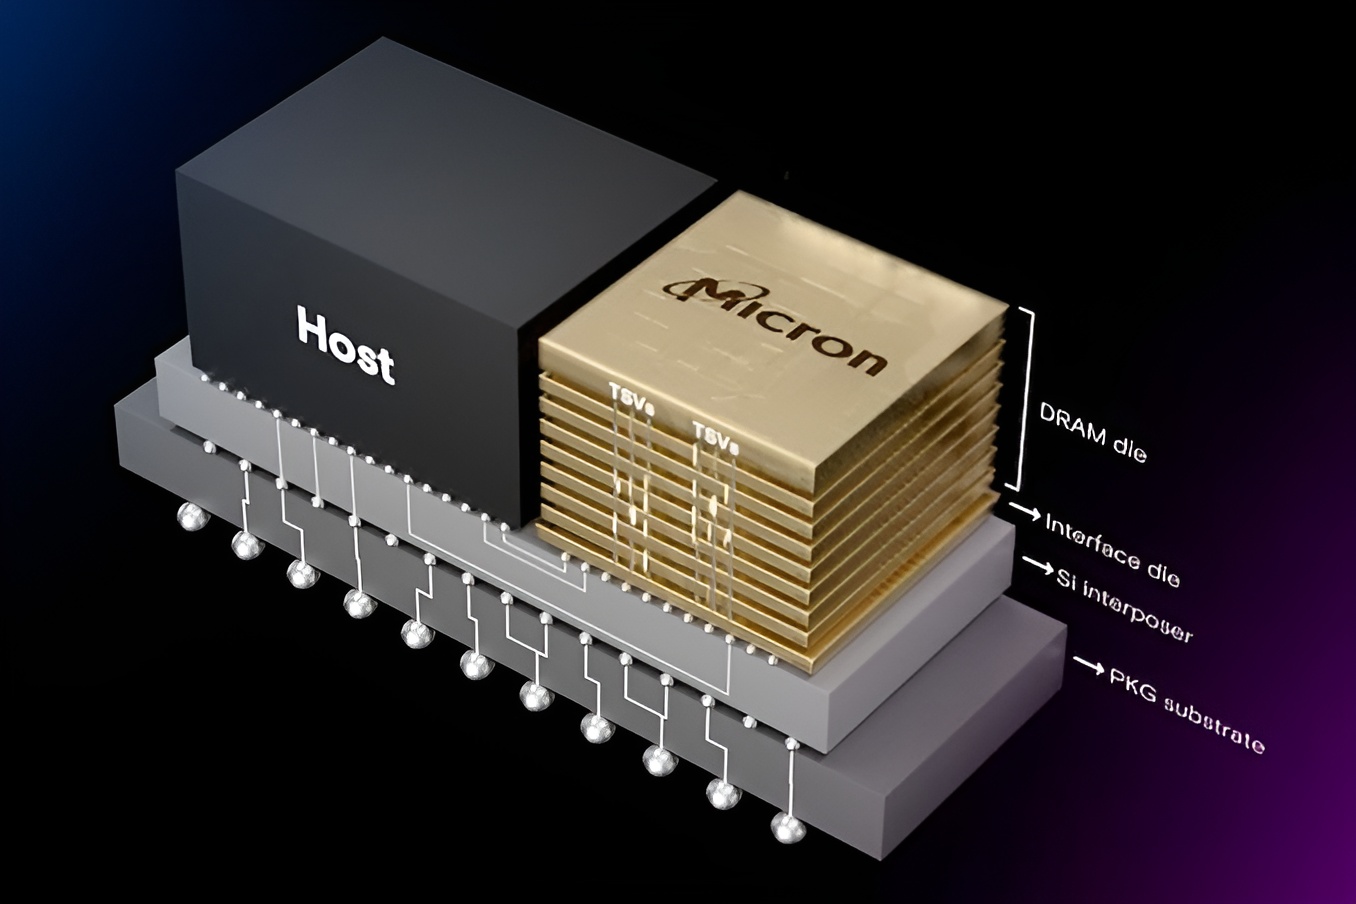
Micron은 9월 30일 장 마감 후 fiscal Q4 2026 실적을 발표한다. 회사 공식 IR 기준 컨퍼런스콜은 Mountain Time 오후 2시30분 예정이다. Micron Technology
이번 실적은 단순 memory earnings가 아니다.
현재 AI hardware valuation의 핵심 질문 세 가지를 동시에 시험한다.
| 관찰항목 | 왜 중요한가 |
|---|---|
| HBM pricing / backlog | AI accelerator 실제 수요 |
| Server DRAM ASP | GPU 밖 inference infra 수요 |
| CAPEX guidance | shortage가 언제 공급증가로 바뀌는지 |
| NAND / enterprise SSD | AI workload가 storage까지 번지는지 |
| FCF | AI boom이 실제 현금으로 남는지 |
Memory 시장에서 지금 가장 강한 주장은:
AI 때문에 구조적 shortage가 과거보다 오래간다.
다.
SK hynix CEO도 올해 앞서 2027년이 사상 최악 수준의 memory shortage가 될 수 있고, 수요가 2030년 이후까지 공급을 앞설 수 있다고 전망했다. Reuters
Micron이 이 narrative를 확인해주면 SOX의 AI broadening은 더 강해질 수 있다.
반대로 HBM은 강한데 conventional DRAM/NAND pricing이나 FCF가 기대보다 약하면 AI memory boom이 생각보다 좁은 영역에 집중돼 있다는 신호가 된다.
18. Micron에서 가장 중요한 것은 매출보다 Supply Response
Memory 투자에서 bull market이 끝나는 방식은 수요가 사라지는 것보다 공급이 따라잡는 경우가 많다.
현재 구조는:
HBM 가격 ↑
→ memory 업체 CAPEX ↑
→ fab / packaging capacity ↑
→ 시간이 지나 공급 ↑
→ shortage premium ↓
다.
따라서 Micron earnings에서 가장 위험한 bullish headline은 역설적으로 CAPEX를 너무 크게 올리는 것일 수도 있다.
단기에는 좋은 뉴스다.
하지만 2027~28 supply 증가의 씨앗이 된다.
HBM 투자에서는 그래서:
demand growth
보다
demand growth − capacity growth
가 실제 ASP와 margin을 결정한다.
19. Data Center — GPU보다 오래가는 bottleneck은 여전히 전력
EU는 500kW 이상 데이터센터에 energy·water efficiency 공개를 의무화하는 label 제도를 제안했다. EU 데이터센터는 현재 전력의 약 2.5%를 사용하며, capacity는 2025년 약 12GW에서 2030년 28GW로 증가할 것으로 예상된다. Reuters
이것은 단순 환경규제가 아니다.
앞으로 data-center financing에서:
MW
라는 숫자가 하나가 아니라 다음처럼 분리될 가능성이 높다.
Announced MW
→ Permitted MW
→ Grid-connected MW
→ Energized MW
→ Contracted MW
→ Utilized MW
AI 회사가 “10GW pipeline”이라고 발표해도 경제적으로 가치 있는 것은 마지막 2~3단계다.
Grid 연결과 water permit이 없는 MW는 사실상 PowerPoint capacity다.
투자자가 점점 energized MW를 중시하기 시작하는 이유다.
20. China AI — Alibaba가 ‘model + chip + datacenter’를 한 회사 안에 묶는다
Alibaba는 이번 주 5~10조 parameter급 차세대 AI model 계획과 자체 AI chip Zhenwu V900, 2032년까지 Alibaba Cloud 데이터센터 capacity 20GW 이상 목표를 동시에 공개했다. Reuters
이건 중국 AI 전략의 방향을 꽤 잘 보여준다.
미국:
model lab
cloud
Nvidia
data-center developer
가 비교적 분리되어 있다.
Alibaba:
model
chip
cloud
data center
를 한 회사가 vertical하게 묶으려 한다.
미국 export restriction이 강화될수록 중국기업은 single component performance보다 system integration으로 격차를 보완하려 할 가능성이 높다.
따라서 미·중 AI 경쟁의 진짜 benchmark는:
accelerator FLOPS
보다
Intelligence / total system dollar
로 이동할 수 있다.
21. AI macro의 역설 — productivity는 deflationary인데 build-out은 inflationary
다음 주 PCE를 보기 전에 이 구조를 다시 한 번 명확히 해둘 필요가 있다.
AI의 장기효과:
더 적은 인간노동으로 더 많은 output
→ productivity↑
→ unit cost↓
라면 deflationary다.
그런데 현재 단계는:
GPU
HBM
electricity
cooling
data center
transformer
construction labor
를 동시에 빨아들이는 build-out 단계다.
따라서 단기에는:
AI success → capital demand → inflation / yields↑
가 될 수 있다.
이게 현재 AI 주식의 가장 큰 macro tail이다.
AI가 실패해서 금리가 오르는 것이 아니라 AI가 너무 잘돼서 금리가 오르는 것이다.
22. 게임 — 일본 개발자의 85.8%가 이미 생성형 AI를 쓴다
Tokyo Game Show 기간 공개된 CESA 조사에서는 일본 게임개발자의 85.8%가 업무에 생성형 AI를 사용한다고 답했다. 그중 63%는 일상적으로, 22.8%는 가끔 사용한다고 했다. 설문은 개발자 1,349명을 대상으로 했으며 producers, engineers, artists, game designers, QA 등 다양한 직군이 포함됐다. AUTOMATON+1
중요한 것은 “게임의 85%가 AI로 만들어진다”는 뜻이 아니라는 점이다.
실제 workflow에서는 가장 일반적인 control이:
인간 검토
수정
supervision
허용 tool 제한
generated output을 그대로 shipping하지 않기
즉 게임업계도 enterprise agent와 똑같은 방향이다.
AI adoption 자체보다 verification workflow가 production standard가 된다.
이것은 콘텐츠기업의 경쟁력을 볼 때 AI를 쓰느냐 안 쓰느냐보다:
AI가 만든 output을 얼마나 싸고 빠르게 QA할 수 있느냐
가 더 중요하다는 뜻이다.
23. 게임업계의 반작용도 동시에 커진다 — AI 사용은 늘고, 유통공간은 제한한다
이번 주말 영국 최대 tabletop 행사 중 하나인 UK Games Expo가 AI-generated 게임·상품의 전시를 제한하는 정책을 발표했다는 보도가 나왔다. 일부 예외를 제외하고 생성형 AI 결과물을 commercial floor에서 배제한다는 방향이다. Kotaku+1
일본 개발현장에서는 85% 이상이 AI를 쓰는데,
한편 커뮤니티·convention에서는 AI 산출물을 거부한다.
이게 모순처럼 보이지만 실제로는 distinction이 생기는 과정이다.
앞으로 게임·콘텐츠에서는:
AI-assisted production
과
AI-generated final creative
를 규제·소비자가 다르게 취급할 가능성이 높다.
예를 들어:
code completion
localization assistance
test generation
bug triage
는 빠르게 정상화되지만,
final character art
voice performance
core narrative
는 provenance와 consent가 더 중요한 문제가 될 수 있다.
24. Silent Hill: Townfall — 초기 Steam 반응은 ‘평가는 괜찮지만 mass-market breakout은 아님’
《Silent Hill: Townfall》은 9월 24일 출시됐다. Konami 공식 자료에 따르면 Silent Hill 시리즈 누적은 6월 말 기준 1,780만 장 이상이다. 코나미
출시 직후 Steam 추적사이트 PureGameStats 기준 peak concurrent는 약 8,287명, 추정 Steam 판매는 약 12.4만 장, 사용자 평가는 약 66% positive 수준이다. 이 수치는 publisher 공식 판매량이 아니라 제3자 추정치라는 점을 구분해야 한다. PureGameStats
초기 수치만 보면:
franchise flop
은 아니지만
Resident Evil급 mass breakout
도 아니다.
Konami 전략 관점에서는 그래도 흥미롭다.
Silent Hill이라는 동일한 emotional IP를:
remake
일본형 psychological horror
first-person folk horror
로 계속 실험한다.
게임 IP의 가치를 이제 하나의 gameplay formula보다 감정적 브랜드를 여러 장르에 재사용할 수 있는 option value로 보는 게 더 적절하다.
25. 영화 — 이번 주말은 DreamWorks Original IP가 시험대
DreamWorks의 《Forgotten Island》가 9월 25일 북미 개봉했다. 필리핀 신화를 전면에 내세운 대형 Hollywood animation이라는 점에서 산업적으로 중요하다. 개봉 전 시장전문가 예상은 약 $20M opening weekend 수준이었다. Reuters
현재 일요일 한국시간 오전에는 북미 주말 최종 estimate가 아직 안정적으로 확인되지 않아 숫자를 확정해서 쓰지 않겠다. Box Office Mojo에도 domestic gross가 아직 정식 반영되지 않은 상태다. Box Office Mojo
이 작품이 중요한 이유는 올해 box office에서:
Spider-Man
Resident Evil
legacy IP
sequel
이 매우 강한 반면,
Forgotten Island는 original animation에 가깝기 때문이다.
AI로 production cost가 내려가면 original movie를 더 많이 만들 수는 있다.
하지만 문제는:
관객이 왜 이 작품을 알아야 하는가?
다.
즉 production scarcity가 줄수록 marketing/distribution/attention scarcity가 더 강해진다.
Forgotten Island의 1~3주차 hold는 animation industry가 original IP를 여전히 극장에서 키울 수 있는지 보여주는 꽤 좋은 테스트다.
26. Universal은 반대로 이미 $5B를 넘겼다 — 승자는 ‘제작사’보다 포트폴리오 소유자
Universal은 올해 글로벌 box office에서 $5B를 돌파한 첫 studio가 됐다. The Odyssey, Super Mario Galaxy Movie, Michael, Minions & Monsters, Obsession 등이 기여했다. Variety Australia
중요한 점은 한 장르나 한 제작방식에 의존하지 않는다는 것이다.
auteur event film
Nintendo IP
music biopic
animation franchise
low-budget horror
를 같은 distribution portfolio에 넣는다.
AI 시대 콘텐츠회사에서도 비슷한 구조가 강할 가능성이 있다.
생성비용이 내려갈수록 개별 콘텐츠의 공급은 늘어난다.
그때 가치가 더 올라가는 것은:
distribution + franchise portfolio + audience data + event status
다.
27. 다음 주 Micron과 PCE가 사실 같은 질문에 답한다
겉으로는:
PCE = macro
Micron = semiconductor
같아 보인다.
하지만 둘은 사실 같은 AI cycle을 다른 각도에서 본다.
Micron이 매우 강한 HBM·server DRAM guidance를 주면:
AI physical demand 강함
이다.
이것은 주식에는 bullish지만,
동시에:
capex
equipment demand
electricity
credit demand
가 계속 높다는 뜻이기도 하다.
즉 Fed에는 hawkish할 수 있다.
반대로 Micron이 supply growth나 customer delay를 언급하고 PCE도 낮게 나오면:
AI cycle cooling + inflation cooling
이라는 조합이 된다.
이 경우 ZN·SOFR가 가장 크게 움직일 가능성도 있다.
28. 다음 주의 가장 중요한 cross-asset matrix
| 조합 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| PCE↓ + JOLTS↓ + Oil↓ | ↑↑ | ↑↑ | ↑↑ | ↓ | ↑ |
| PCE↓ + Micron 강함 | ↑↑ | ↑ | ↑ | 중립 | ↑ |
| PCE↑ + Micron 강함 | earnings vs rates 충돌 | ↓↓ | ↓↓ | 별도 | ↓ |
| PCE↑ + Oil↑ | ↓↓↓ | ↓↓ | ↓↓ | ↑↑ | 초기↓ |
| JOLTS 약함 + Oil↑ | ↓/혼조 | inflation vs growth 충돌 | ↑ 가능 | ↑ | ↑ 가능 |
| Micron HBM guidance 강함 | SOX↑ | — | — | — | — |
| Micron CAPEX 과대 / FCF 약함 | semis dispersion↑ | — | — | — | — |
| USDJPY 개입 급락 | vol↑ | safe-haven 가능 | — | — | ↑ |
이 표에서 특히 중요한 것은 PCE↑ + Micron 강함이다.
보통 좋은 반도체 실적은 Nasdaq에 무조건 좋다.
그런데 지금은:
AI demand 강함
→ macro strong
→ yields higher
라는 feedback이 있기 때문에 좋은 실적이 오히려 금리경로를 더 hawkish하게 만드는 역설이 가능하다.
29. 오늘의 핵심 시그널
| 시그널 | 의미 |
|---|---|
| 10Y 장중 5.23% 후 5.16%대 | Oil 하락이 duration stress를 일부 완충 |
| MOVE 주간 급등 vs VIX 15대 | macro risk가 채권에 먼저 집중 |
| 2027 SOFR 약 4.7~4.9% | 매우 hawkish한 경로가 이미 반영 |
| 9/29 JOLTS | 노동수요의 첫 시험 |
| 9/30 PCE | 10월 Fed 판단 핵심 |
| 9/30 Micron | AI memory cycle 검증 |
| Diesel shortage 2027 지속 가능 | crude 하락만으로 inflation tail 종료 아님 |
| Anthropic: AI cyber ‘assistant→orchestrator’ | 공격 unit economics 변화 |
| 2~3시간 breach 사례 | 공격 노동비용 대폭 압축 |
| multi-agent autonomous attacks | continuous defense 필요 |
| Microsoft Auto routing | model hardcoding 가치 하락 |
| Managed Runtime | enterprise moat가 model→control plane으로 이동 |
| Today / @Copilot shared context | organizational permission graph가 핵심 data layer |
| EU DC efficiency labels | MW의 질이 regulatory KPI가 됨 |
| Alibaba model+chip+DC vertical stack | 중국 AI 경쟁이 system-level로 이동 |
| 일본 게임개발자 85.8% GenAI 사용 | AI가 이미 production workflow에 진입 |
| UK Games Expo AI 제한 | AI-assisted와 AI-generated final content 구분 확대 |
| Townfall Steam 초기치 | 좋은 평가와 mass breakout은 별개 |
| Forgotten Island 주말 테스트 | original animation economics 시험 |
30. 추가로 공부하거나 관찰할 주제
이번 주에 가장 가치가 큰 공부 주제는 SOFR hawkish exhaustion이다. PCE·JOLTS가 강해도 2027 strip이 더 이상 내려가지 않는지를 보면 “시장이 Fed보다 앞서간 지점”을 찾는 데 도움이 된다.
두 번째는 AI Attack Unit Economics다. Anthropic 보고서가 보여주는 중요한 변화는 exploit 성능보다 AI가 reconnaissance·tooling·data processing의 인건비를 줄였다는 것이다. 방어팀도 CVE 수보다 공격자당 처리 가능한 target 수를 risk model에 넣어야 한다. Anthropic
세 번째는 Permission Graph다. Microsoft Teams의 shared context처럼 기업 agent가 진짜 유용해지려면 “무엇을 아는가”보다 “누가 무엇을 볼 수 있는가”를 정확히 이어받아야 한다. 특히 ERP·메일·파일·DB를 agent에 붙일수록 ACL 오류가 hallucination보다 더 큰 문제다. The Official Microsoft Blog
네 번째는 Memory supply response다. Micron 실적에서는 HBM demand 자체보다 capacity expansion 속도와 2027~28 공급계획을 유심히 보는 편이 좋다. AI memory shortage가 structural이어도 ASP는 결국 incremental supply가 결정한다. Micron Technology+1
31. 향후 며칠간 반드시 볼 일정
| 한국시간 | 이벤트 | 핵심 질문 |
|---|---|---|
| 9/29 23:00 | 미국 8월 JOLTS | 노동수요가 5% 금리에도 버티는가 |
| 9/30 21:30 | 미국 8월 PCE | core inflation이 실제로 둔화하는가 |
| 9/30 21:30 | GDP 3차·annual revisions | 미국 성장 강도가 수정되는가 |
| 9/30 장 마감 후 | Micron 실적 | HBM·DRAM·CAPEX·FCF |
| 10/2 21:30 | 미국 9월 고용보고서 | Fed 추가인상의 마지막 큰 확인 |
| 계속 | Iran/Hormuz | Oil→10Y feedback |
| 계속 | USD/JPY 157~160 | intervention/carry tail |
BLS는 8월 JOLTS를 9월 29일 10:00 ET에 발표한다. BEA는 9월 30일 08:30 ET에 8월 PCE와 Q2 GDP 3차 추정을 발표하며, Micron은 같은 날 미국 장 마감 뒤 fiscal Q4 실적을 낸다. Bureau of Labor Statistics+2
오늘의 결론
이번 주말 가장 중요한 변화는 새로운 frontier model이 나온 것이 아니다.
AI가 실제 경제의 ‘비용 구조’를 바꾸고 있다는 증거가 더 선명해진 것이다.
공격자에게는 AI가 사람의 노동비용을 줄인다.
기업에게는 AI가 업무수행 비용을 줄인다.
그런데 그 결과:
더 많은 agent
더 많은 inference
더 많은 CPU·memory·network
더 많은 데이터센터
더 많은 전력
더 많은 credit
이 필요해진다.
그래서 AI가 성공할수록:
compute cost
capital cost
security cost
permission cost
가 다시 커진다.
향후 AI의 경제성을 가장 잘 나타내는 지표는 여전히 이것에 가깝다.
Cost per Verified Useful Task
여기에 필요한 모든 비용을 넣어야 한다.
모델 inference만이 아니라:
retry
sub-agent
tool/API
CPU/GPU runtime
memory
security
CI/test
human escalation
financing
까지 포함해야 한다.
시장에서는 다음 주가 이 구조의 아주 좋은 실험이 된다.
JOLTS와 PCE가 낮으면 현재 2027 SOFR pricing이 너무 hawkish했다는 논리가 강해진다.
PCE가 높고 Micron도 매우 강하면 AI boom이 실적에는 좋지만 Fed에는 나쁜 “too successful” 시나리오가 강화된다.
따라서 다음 주 첫 번째로 볼 순서는:
SOFR → 10Y → Oil → Micron HBM/DRAM guidance → NQ
가 가장 좋다.
그리고 기술 쪽에서는:
Copilot의 Auto/Managed Runtime → agent permission → traceability → continuous security
라는 흐름을 보자.
이 두 흐름은 사실 같은 이야기다.
AI가 더 똑똑해지는 것보다, AI를 싸고 안전하게 실제 업무로 전환하는 시스템이 더 중요해지고 있다.
 ReutersBattered bonds draw support from falling oil prices원문 표기: 29일 전
 The Official Microsoft BlogIntroducing the new Copilot with Home, Code and Autopilot - The Official Microsoft Blog원문 표기: 29일 전
 AnthropicCountering misuse of AI: September 2026 / Anthropic \ Anthropic게시일 미확인
 ReutersEU to require data centres to disclose energy and water efficiency원문 표기: 2026. 9. 21.
 ReutersAlibaba deepens AI push with new chip, bigger model; shares jump 5%원문 표기: 2026. 9. 22.Economic Analysis BureauRelease Schedule | U.S. Bureau of Economic Analysis (BEA)게시일 미확인
 Bureau of Labor StatisticsJOLTS Home : U.S. Bureau of Labor Statistics원문 표기: 2022. 11. 4.Micron TechnologyMicron Technology, Inc. - Micron Technology to Report Fiscal Fourth Quarter Results on September 30, 2026원문 표기: 2026. 8. 26.
Anthropic — 2026년 9월 AI 오용·사이버 위협 보고서 원문
Microsoft — 새 Copilot Home·Code·Autopilot 공식 발표
Reuters — 금요일 미국채·Oil 시장 종합
BEA — 9월 30일 PCE·GDP 공식 일정
BLS — 9월 29일 JOLTS 공식 일정
Micron — 9월 30일 실적발표 공식 안내