기준: 한국시간 10월 6일 오전 8시 34분. 예상 읽기 시간 약 20~25분. 오늘은 미국 10월 5일 월요일 정규장 종가와 밤사이 나온 AI·반도체·거시·콘텐츠 뉴스를 반영했다.
오늘은 최근 며칠보다 시장의 구조가 더 재미있어졌다. Nasdaq은 사상 최고 종가를 새로 썼는데 미국 10년물은 오히려 5.31%로 올라갔다. S&P 500은 +0.66%, Nasdaq +1.05%, Dow +0.18%였고 Nvidia는 +2.1%로 신고가를 경신하며 시가총액이 약 $5.76T까지 올라갔다. 그런데 Nasdaq 내부에서는 신고가 57개보다 신저가가 243개로 훨씬 많았다. 즉 “주식시장이 강하다”기보다 AI mega-cap의 earnings duration이 채권의 금리 duration을 계속 이기고 있는 시장에 더 가깝다. Reuters
동시에 미국 서비스업은 경기둔화와 인플레이션 재가속이 묘하게 공존했다. ISM Services는 54.9로 여전히 강한 확장인데 Prices Paid가 74.0, 2022년 7월 이후 최고로 뛰었다. Backlog도 2022년 7월 이후 최고다. 그래서 시장은 10월 Fed 인상 확률을 24% 안팎으로 크게 낮췄지만 **12월 인상은 88.1%**나 반영한다. 지금 금리시장은 “이번 달은 쉬더라도 tightening cycle은 끝나지 않았다”는 형태다. Reuters+1
AI에서는 Nvidia 지원을 받는 Reflection AI가 **501B parameter, 23B active MoE 모델 Beam**을 공개했다. 단순히 또 하나의 모델이 나온 것이 아니다. Beam 학습에는 23.8조 token의 pretraining과 1억 회가 넘는 RL rollout, 10,500개의 GB300 GPU, 최대 17만 개 동시 sandbox가 사용됐다. 이는 frontier 경쟁의 핵심 scaling axis가 “얼마나 많은 token을 미리 먹였나”에서 **“agent가 실제 환경에서 얼마나 많은 시도와 피드백을 경험했나”**로 이동하고 있다는 꽤 강한 신호다. Reflection+1
오늘의 큰 문장은 이것으로 잡을 수 있다.
AI는 분자에서는 엄청나게 잘되고 있다. 모델 성능·수요·매출은 계속 올라간다. 문제는 분모다. 금리·전력·메모리·데이터센터·검증·규제 비용까지 포함했을 때 이 성장을 실제 FCF로 바꿀 수 있느냐가 다음 국면을 결정한다.
1. Nasdaq 사상 최고 — 그런데 이걸 단순 risk-on으로 보면 안 된다
월요일 S&P 500은 7,773.95(+0.66%), Nasdaq은 27,477.31(+1.05%), Dow는 **51,267.90(+0.18%)**로 마감했다. Nvidia +2.1%, Microsoft +1.5%, Meta와 Tesla가 약 +2%씩 오르며 지수를 끌었다. 다음 주 시작되는 Q3 실적 시즌에서 LSEG 컨센서스는 S&P 500 기업이익이 전년 대비 30% 이상 증가할 것으로 보는데, 그 상당 부분이 AI 관련 기업에서 나온다. Reuters
흥미로운 것은 10년물이 동시에 **5.31%**까지 상승했다는 점이다. 보통 성장주의 duration을 심하게 압박할 금리지만 AI mega-cap은 오히려 신고가다. 지금 주식시장은 “금리가 중요하지 않다”가 아니라 earnings revision이 discount-rate 상승보다 더 빠른 회사는 버틸 수 있다고 말하고 있다. Reuters가 인용한 Morgan Stanley Wealth Management도 현 상황을 AI boom의 상대적인 rate insensitivity로 설명했다. Reuters
하지만 breadth는 경고등이다. S&P에서는 상승종목이 하락종목보다 1.7배 많았는데도 52주 신고가는 13개, 신저가는 20개였다. Nasdaq은 훨씬 극단적으로 신고가 57개 대 신저가 243개다. 즉 지수의 사상 최고와 평균 종목의 상태 사이에 여전히 큰 괴리가 있다. Reuters
이런 시장은 index option seller에게 역설적으로 좋은 환경일 수 있다. 개별주가 서로 다른 방향으로 크게 움직이면 single-stock volatility는 높아도 index realized volatility는 낮기 때문이다. 문제는 discount-rate shock가 모든 종목을 같은 방향으로 묶는 순간이다.
2. VIX 15.52 — 그런데 채권시장은 전혀 평온하지 않다
Cboe 기준 10월 5일 VIX는 15.52, +0.21이었다. 가장 활발한 VIX call은 10월 21일 만기 20 strike, put은 같은 만기의 16 strike였다. 즉 equity options는 여전히 near-term panic을 가격하고 있지 않다. Cboe Global Markets
반면 최신 확인 가능한 MOVE 종가는 10월 2일 107.29다. 하루 -0.78%였지만 한 달 상승률은 약 **+34.6%**다. 주식 옵션의 VIX 15대와 미국채 옵션의 MOVE 100대가 동시에 존재한다는 것이 현재 시장의 핵심적인 불균형이다. StreetStats+1
이를 단순화하면:
Equity market
VIX 15.5
→ “아직 통제되고 있다.”

Treasury market
MOVE 107
→ “거시 레짐 자체가 불안정하다.”
라고 볼 수 있다.
이 divergence가 유지되는 동안에는 SPX/NDX의 theta capture가 계속 가능하다. 하지만 10년물·Oil·FX가 동시에 충격을 주면 single-stock dispersion이 갑자기 사라지고 correlation trade로 변한다.
현재 지수 옵션에서 가장 중요한 것은 VIX 절대수준보다:
MOVE가 내려오는가?
10Y가 5.34% 고점을 돌파하는가?
DXY와 USD/JPY가 동시에 가속하는가?
다.
3. 옵션 관점 — 지금 파는 것은 사실상 Correlation Stability
현재 시장이 만들어내는 구조는 대략 이렇다.
NVDA / MSFT / META ↑
일부 산업·소비·중소형주 ↓
에너지 별도 움직임
금융 별도 움직임
        ↓
종목별 dispersion 높음
        ↓
Index realized vol 억제
이것이 갑자기:
10Y ↑↑
+ DXY ↑
+ USDJPY ↑/급반전
+ Oil ↑
+ credit spread ↑
        ↓
모든 주식이 discount-rate factor로 거래
        ↓
Correlation ↑
        ↓
SPX / NDX vol jump
로 바뀌는 순간이 short-premium의 실제 tail이다.
그래서 지금처럼 VIX가 15대인데 MOVE가 100을 훌쩍 넘는 환경에서는 정의된 손실한도를 가진 credit spread·넓은-wing condor가 naked short gamma보다 방어가 쉬운 구조다. 반대로 10Y가 5.34% 아래에서 고점을 여러 번 실패하고 MOVE까지 100 아래로 내려간다면 프리미엄 매도 환경은 상당히 좋아진다.
4. 미국 서비스업 — 오늘 macro에서 가장 중요한 숫자는 54.9가 아니라 74.0
ISM Services PMI는 9월 54.9, 8월 55.4에서 조금 내려왔고 시장 예상 55.2에도 약간 못 미쳤다. 그러나 50을 크게 웃돌아 미국경제의 3분기 성장이 상당히 견조했음을 의미한다. 신규주문도 59.8로 여전히 매우 높다. Reuters
진짜 문제는 Prices Paid다.
72.6 → 74.0, 2022년 7월 이후 최고다.
공급업체 배송지수도 51.3→53.2로 올라 22개월 연속 delivery slowdown을 보였고, order backlog는 2022년 7월 이후 최고, 8개월 연속 증가했다. 공급망 병목과 수요가 동시에 존재한다는 뜻이다. Reuters
가격이 오른 품목에는:
Copper
Diesel
Steel
Petroleum products
Memory products
까지 포함됐다. 일부 기업은 해외 컨테이너 운송비가 두 배로 올랐다고 응답했고, 농업업체들은 diesel 때문에 freight cost가 크게 늘었다고 답했다. Reuters
이건 AI macro thesis에서 아주 중요한 데이터다.
5. AI가 생산성을 올리기 전에 먼저 물가를 올리는 구간
미국 서비스경제를 받치는 두 축을 Reuters는 소비와 AI 관련 business investment로 지목했다. 동시에 AI 데이터센터가 copper·memory·전력장비·건설·물류를 빨아들이면서 공급망을 타이트하게 만든다. Reuters
구조를 다시 그리면:
AI 수요 ↑
   ↓
GPU / Memory / Network ↑
   ↓
Data center / Power / Cooling ↑
   ↓
Copper / Steel / Transformers ↑
   ↓
Construction / Freight ↑
   ↓
기업 input cost ↑
   ↓
단기 Inflation ↑
장기적으로 AI가 노동생산성을 크게 높이면 disinflationary일 수 있다.
하지만 현재는 build-out phase다.
그래서 AI의 첫 macro 효과가 생산성보다 capital demand와 input inflation으로 나타나는 것이다.
이 관점은 미국만의 이야기도 아니다. BOJ 부총재 우치다 역시 AI 수요가 경제를 자극하고 잠재적으로 자연금리를 높일 수 있으며, AI 기업들의 대규모 채권발행이 장기금리에 상승압력을 준다고 지적했다. Reuters
6. Fed — 10월은 쉬는데 12월에는 다시 올린다?
월요일 FedWatch 기준 10월 27~28일 추가 25bp 인상 확률은 약 23~24%, 일주일 전 70% 안팎에서 급락했다. 그런데 **12월 인상 가능성은 88.1%**로 매우 높다. Reuters
즉 시장의 기본 그림은:
October
Pause 가능성 높음

↓

November 데이터 확인

↓

December
추가 tightening 가능성 높음
이다.
이것은 지난 며칠 “10월 인상확률 급락 = 채권 bull”이라고 단순하게 읽으면 안 되는 이유다.
Fed가 당장 쉬는 것과 policy rate peak가 낮아지는 것은 다른 문제다.
7. SOFR 3M — curve가 보여주는 것은 ‘pause 후 tightening’
공개 SOFR futures strip의 최신 스냅샷을 implied average rate로 보면 대략 다음과 같다.
| 기간 | 시장 implied 평균 SOFR |
|---|---|
| 2026년 9~12월 | 3.955% |
| 2026년 12월~2027년 3월 | 4.255% |
| 2027년 3~6월 | 4.545% |
| 2027년 6~9월 | 4.735% |
| 2027년 9~12월 | 4.815% |
| 2027년 12월~2028년 3월 | 4.830% |
SOFR futures는 100 − futures price ≈ 계약기간 평균 SOFR로 해석하며, 정확한 Fed funds target과 1:1로 같지는 않는다. 그래도 현재 Fed target이 **3.75~4.00%**인 것과 비교하면 시장이 2027년 후반까지 상당한 추가 tightening을 여전히 가격하고 있음을 알 수 있다. Helious+1
따라서 현재 채권 반등 조건을 다시 평가하면:
| 조건 | 현재 상태 | 판단 |
|---|---|---|
| 추가 인상 기대 하향 | 10월은 크게 하향 | 초기 신호 |
| SOFR forward path 하락 | 2027 strip은 여전히 4.5~4.8% | 미충족 |
| 실질금리 하락 | 장기 nominal yield·달러 모두 강함 | 미확인 |
| 기간프리미엄 안정 | 10Y가 다시 5.31% | 미충족 |
| MOVE 안정 | 107, 월간 +35% 근처 | 미충족 |
즉 SOFR long의 환경은 지난주보다 좋아졌지만 아직 반전확인 단계는 아니다.
가장 좋은 신호는 앞으로 hot CPI나 hawkish Fed 발언에도 2027 strip이 더 이상 4.8% 위로 올라가지 않는 것이다.
8. ZN — 5.34%가 현재 시장의 가장 중요한 숫자다
미국 10년물은 월요일 다시 **5.31%**까지 올라갔다. 약한 고용으로 10월 Fed 인상확률이 70%→24%로 내려갔는데도 금리가 오른 것이다. Reuters
지금 장기금리를 설명하는 함수는:
10Y
=
Fed expected path
+ Real growth
+ Inflation premium
+ Treasury supply
+ Term premium
+ Corporate / AI capital demand
다.
첫 번째 항은 지난주보다 완화됐다.
그런데 나머지가 강하다.
그래서 ZN에서는 이제 “CPI가 낮다”보다 다음 반응이 더 중요하다.
CPI가 높거나 Oil이 반등했는데도
10Y가 5.34%를 못 넘는가?
그게 반복되면 seller exhaustion이다.
반대로 Fed의 10월 인상확률이 10%까지 떨어지는데 10년물이 **5.4~5.5%**로 간다면 장기채 문제는 거의 명확히 Fed가 아니라 fiscal/term-premium/capital-supply다.
9. 미국만의 장기채 문제가 아니다 — 프랑스와 일본이 동시에 흔들린다
프랑스 10년물과 독일 Bund의 spread는 지난 금요일 한때 약 160bp, 2011년 유럽 sovereign-debt crisis 이후 가장 넓은 수준까지 벌어졌다. 월요일에는 약 136bp로 좁혀졌지만 여전히 높다. 유로화는 $1.116까지 떨어져 17개월 최저를 기록했다. Reuters
일본에서는 30년 JGB 금리가 4.235%, 사상 최고치를 기록했다. 다카이치 총리는 국채발행을 통제하고 시장불안에 대응하겠다고 밝혔지만, 감세·지출계획과 BOJ의 국채매입 축소가 동시에 존재한다. Reuters
즉 지금 global duration 시장은 미국만의 문제가 아니다.
미국: 재정 + AI CAPEX
프랑스: 재정 + 정치
일본: 재정 + BOJ normalization
이 모두 장기자본의 가격을 올리고 있다.
이것이 Fed pause가 와도 미국 장기금리가 쉽게 안 내려가는 또 하나의 이유다.
10. 달러·엔 — DXY 102.19, USD/JPY 158.04
달러지수는 월요일 102.19(+0.28%), 장중 102.53까지 올라 2025년 4월 이후 최고를 찍었다. EUR/USD는 1.1211, USD/JPY는 158.04였다. Reuters
재미있는 점은 미국 고용이 약하고 10월 Fed 인상 가능성이 내려갔는데도 달러가 강하다는 것이다.
그 이유는 상대가격이다.
미국 monetary story는 약간 dovish해졌다.
하지만:
유럽 fiscal risk는 더 나빠졌고
일본 bond/fiscal risk도 커졌다.
그래서 달러가 상대적으로 강하다.
USD/JPY에서는 여전히 160 자체보다 속도를 봐야 한다.
158→160을 천천히 가는 것은 carry extension이지만, 일본의 개입으로 160→153이 몇 시간 안에 나오면 NQ·crypto·high-beta credit의 global deleveraging trigger가 될 수 있다.
11. Oil — Brent $100.32, WTI $89.43: headline supply는 좋아졌는데 물류는 안 좋다
월요일 Brent는 $100.32(-1.89%), WTI는 **$89.43(-1.84%)**로 내려왔다. 중동 crude exports가 증가했고 G7이 공급확대를 약속한 것이 가격을 눌렀다. Reuters
9월 중동 crude exports는 상당부분 전쟁 이전 수준까지 회복됐다. 일부 기간에는 하루 18.3mb/d까지 올라 pre-war flow를 넘어섰다. 그런데 tanker 공격은 오히려 증가했다. Reuters
이게 지금 Oil의 새로운 문제다.
barrel 부족보다
barrel을 안전하고 싸게 옮기는 능력 부족
이다.
Reuters의 별도 분석에서는 일부 중동→아시아 tanker freight가 하루 $30K에서 $1.2M까지 치솟은 사례가 소개됐다. 운송비가 delivered oil price의 상당부분을 차지할 수 있을 정도다. refinery와 diesel bottleneck도 남아 있다. Reuters
따라서 CL에서는 단순 WTI 숫자만 보면 안 된다.
Brent
Diesel crack
tanker freight
Hormuz traffic
까지 같이 보는 게 좋다.
12. Gold — $4,140 부근에서 버티는 이유
Spot gold는 월요일 약 $4,139.89, 거의 보합이었다. October hike 기대 감소는 금에 우호적이지만, 강한 달러와 높은 Treasury yield가 상승을 막았다. Reuters
Gold의 reaction function은 여전히 두 층으로 나뉜다.
Cyclical
real yield ↑ → Gold 부담.
Structural
reserve diversification
fiscal risk
geopolitical hedge
→ Gold에 premium.
따라서 GC에서 가장 흥미로운 setup은 10Y가 실제로 내려오기 시작할 때다. 그때 $4,000 위 구조적 premium까지 유지되면 과거의 단순 duration trade보다 훨씬 강한 상승이 가능하다.
13. AI 최대뉴스 — 미국 open-weight 진영에 Beam이 들어왔다
Nvidia가 지원하는 Reflection AI는 첫 open-weight 모델 Beam을 공개했다. Beam은 총 501B parameters, token/task당 23B active인 sparse MoE 모델이며 coding·reasoning·agentic workload에 초점을 맞춘다. Reflection은 GLM‑5.2와 경쟁 가능하고 Qwen3.8‑Max에 접근했다고 주장한다. 이 benchmark는 Reflection 자체 평가라는 점을 구분해야 한다. Reuters+1
여기서 첫 번째 중요한 점은 중국 open model이 benchmark가 됐다는 것이다.
과거 미국 open-source 모델의 비교대상은:
“폐쇄형 OpenAI/Anthropic보다 얼마나 뒤졌나?”
였다.
지금은:
DeepSeek / Kimi / GLM / Qwen보다 efficiency가 좋은가?
가 된다.
Open-weight 경쟁의 중심축 자체가 바뀌었다.
14. Beam의 가장 중요한 숫자는 501B보다 100M Rollouts
Beam은 23.8조 curated token으로 pretrained됐고, 이후 reinforcement learning에서 1억 회 이상의 rollout을 생성했다. 이를 위해 10,500개의 Nvidia GB300 GPU를 약 4주 사용했다. 평균 11만 개 동시 rollout, 최대 17만 개 동시 sandbox를 처리했고 전체 sandbox 생성 요청은 10억 건을 넘었다. Reflection
이건 frontier training의 다음 scaling law를 보여준다.
첫 세대:
Parameters.
다음:
Pretraining tokens.
그리고 지금:
Environment interactions / trajectories / verifier feedback.
특히 coding agent는 정답 text를 암기하는 것보다:
코드를 써보고
실행하고
실패하고
수정하고
test를 통과시키는
경험에서 성능이 크게 올라간다.
즉 agent 시대의 데이터셋은 문서가 아니라 실행 가능한 환경이 된다.
15. 그래서 앞으로 Agent 연구에서 Sandbox Infrastructure가 모델만큼 중요하다
Reflection은 RL training에서 약 13억 개 sandbox를 사용했고 최대 17만 개를 동시에 운영했다. 실패한 inference capacity도 training job을 중단하지 않고 복구하는 구조를 만들었다. Reflection
이게 개발자에게 주는 교훈은 꽤 직접적이다.
좋은 coding agent를 만드는 데 필요한 것은:
prompt
model
둘만이 아니다.
Agent
 ↓
Disposable Sandbox
 ↓
Build / Test / Tool
 ↓
Verifier
 ↓
Reward / Retry
가 전체 제품이다.
실제 사내 coding-agent 평가에서도 benchmark보다:
사내 repository clone
build environment
reproducible test
deterministic verifier
가 훨씬 중요해질 가능성이 크다.
16. 23B active라고 해서 23B 모델처럼 가볍지는 않다
MoE에서 23B만 active라는 것은 한 token을 처리할 때 계산량이 비교적 작다는 뜻이다.
하지만 전체 weight는 501B다.
즉:
Compute requirement ≈ 23B 계층에 가까워질 수 있지만
Storage / memory footprint ≠ 23B dense model.
이다.
이는 local/self-hosted model을 볼 때 아주 중요한 차이다.
“23B active” 숫자만 보고 64GB unified-memory machine에서 23B dense와 비슷하게 돌릴 수 있다고 생각하면 안 된다. Expert weight를 어디에 배치하고 얼마나 offload/quantize할지에 따라 시스템 요구사항이 크게 달라진다. Reflection
Beam weights와 Apache 2.0 라이선스, technical report, developer artifact는 10월 중 공개될 예정이다. 현재는 final red-team/evaluation 단계와 early-access waitlist 단계다. Reflection
17. Beam에서 더 중요한 개발전략 — 모델을 Harness에서 분리하자
Reflection은 Beam을 여러 open-source library와 agent harness에 연결하겠다고 밝혔다. Reflection
이 방향은 최근 coding-agent 생태계 흐름과 잘 맞는다.
앞으로 application architecture는:
Business / Coding Workflow
        ↓
Agent Harness
        ↓
Model Router
  ├─ Cheap model
  ├─ Open weight
  ├─ Frontier closed
  └─ Local model
        ↓
Tools / Sandbox / Verification
처럼 만드는 것이 유리하다.
왜냐하면 지금 Beam·Qwen·Kimi·DeepSeek가 3~6개월 단위로 순위를 바꾸고 있기 때문이다.
모델은 교체 가능하게 만들고, workflow·permission·eval corpus는 소유하는 것.
이게 현재 개발팀에게 가장 강한 전략이다.
18. Open model 평가에서 benchmark보다 봐야 할 네 가지
Beam 같은 모델을 실제 개발에 검증할 때는 vendor benchmark보다 아래를 같이 봐야 한다.
| 지표 | 이유 |
|---|---|
| Task success / $ | 실제 비용 |
| Task success / wall-clock | agent UX |
| Retry rate | 숨어 있는 inference cost |
| Verifier pass rate | “그럴듯한 답”과 실제 완료의 차이 |
| Tool-call error rate | agent reliability |
| Context cache / memory cost | 긴 프로젝트 economics |
| Failure reproducibility | debugging 가능성 |
결국 좋은 모델은 benchmark 점수가 높은 모델보다:
실제 일을 가장 싸고 안정적으로 끝내는 모델
이다.
19. AI 규제에서도 같은 변화 — 출시 전 시험으로는 부족하다
영국은 AI 기반 의료기기를 승인 이후에도 지속적으로 모니터링하는 체계를 도입할 계획이다. 기존처럼 출시 전 안전성 심사 한 번으로 끝나는 게 아니라 실제 임상환경에서 lifecycle surveillance를 해야 한다. 영국 정부는 관련 보고서의 44개 권고사항을 모두 수용했고, 2027년 봄까지 실행계획을 공개할 예정이다. Reuters
MHRA가 이유로 든 것이 중요하다.
AI는 non-deterministic하며 실제 사용 중 변화·적응할 수 있다.
이 논리는 의료기기만의 이야기가 아니다.
Agent도 똑같다.
모델 update,
system prompt update,
새 tool 연결,
외부 API 변화,
사용자 context 변화
때문에 release 당시의 eval이 3개월 뒤에도 그대로 유효하다고 보장할 수 없다.
20. 그래서 AI 개발의 다음 분야는 EvalOps
기존 소프트웨어에서는:
Build → Test → Deploy.
AI/Agent에서는:
Build
 ↓
Offline Eval
 ↓
Deploy
 ↓
Production Observation
 ↓
Drift / Failure Detection
 ↓
Replay
 ↓
Policy / Model Update
 ↓
Re-Eval
이 되어야 한다.
즉 CI/CD 다음에 continuous evaluation이 붙는다.
모델을 고르는 일보다:
어떤 실패를 수집하고
어떻게 replay하며
regression set에 추가하는가
가 조직의 장기적인 AI moat가 될 수 있다.
21. 반도체 — Foxconn +47%가 말하는 것: AI demand는 여전히 물리적으로 진짜다
Foxconn의 Q3 매출은 전년 대비 +47%, T$3.03T(약 $95.4B)로 시장 SmartEstimate T$2.83T를 크게 웃돌았다. 9월 단일월 매출도 T$1.16T, 전년 대비 +38%로 사상 최고였다. 회사는 AI server·cloud/networking 수요를 주된 성장요인으로 들었다. Reuters
이 숫자는 중요하다.
AI demand가:
valuation narrative
에만 존재하는 것이 아니라
실제 rack·server assembly shipment
까지 내려오고 있다는 확인이기 때문이다.
Micron의 memory,
Nvidia의 GPU,
Foxconn의 manufacturing
이 같은 방향을 말하고 있다.
따라서 아직 AI cycle을 “수요 자체가 허구”라고 보는 논리는 데이터와 잘 맞지 않는다.
22. 하지만 AI supply chain의 다음 병목은 chip이 아니라 Power
Morgan Stanley는 미국 데이터센터 개발사들이 2028년까지 약 34%, 32GW의 순전력 부족을 겪을 수 있다고 추산한다. 자체발전·fuel cell 같은 대응까지 감안한 수치다. Reuters
흥미로운 것은 이 병목의 피해가 동일하지 않다는 것이다.
Morgan Stanley는 Nvidia와 Broadcom의 2027 전망은 비교적 안전하다고 본다. 주문 visibility가 높고 우선순위가 높은 프로젝트에 chip이 배치되며, 지역 간 이동도 가능하기 때문이다.
반대로 deployment가 몇 분기 밀리면 더 취약한 것은:
Memory
Optical components
Secondary semiconductors
일 수 있다. Reuters
이건 semiconductor 투자에서 중요한 구분이다.
AI demand가 취소되는 것과 AI deployment가 지연되는 것은 같은 뉴스가 아니다.
23. 전력부족은 AI CAPEX를 파괴하기보다 시간축을 뒤로 밀 수 있다
Goldman Sachs도 비슷하지만 조금 다른 결론을 냈다.
미국 데이터센터 연말 capacity 예상치를:
2026: +5GW 상향 → 64GW
로 올렸고,
2027: -5GW 하향 → 90GW
로 낮췄다. Reuters
즉:
build-out가 사라진다
기보다
일부 capacity가 2027쪽으로 미뤄진다
는 그림이다.
Goldman은 데이터센터 전력수요가:
2026 +38%, +12GW
2027 +38%, +17GW
씩 증가할 것으로 본다. Reuters
따라서 AI CAPEX를 볼 때 announced GW보다 더 좋은 KPI는:
Energized MW / quarter
가 된다.
24. Nvidia와 Memory의 timing이 달라질 수 있다
예를 들어 hyperscaler가:
100,000 GPU를 주문했다.
그런데 전력 연결이 6개월 늦어진다고 하자.
Nvidia는 priority customer에게 GPU를 다른 cluster로 보내거나 수요를 재배치할 수 있다.
하지만 특정 rack deployment에 붙어 있던:
DRAM
Optics
NIC
SSD
ancillary components
의 매출 인식은 실제 energized rack 시점에 더 민감할 수 있다.
그래서 2027 semiconductor 안에서도 core accelerator와 attachment component의 earnings timing이 달라질 가능성이 있다.
25. DayOne IPO — AI demand와 AI economics가 같은 말이 아니라는 가장 좋은 사례
Data-center operator DayOne은 미국 IPO를 신청했다.
2026년 상반기 매출은 $512M, 전년 동기 $151.5M에서 약 3.4배가 됐다.
그런데 순손실도:
$12.6M → $77.2M
으로 확대됐다. Reuters
회사는 최대 약 $5B 조달, $20B valuation을 검토했던 것으로 알려졌고 IPO 자금도 신규 데이터센터 건설에 사용한다. Reuters
이 한 회사가 현재 AI 인프라 economics를 매우 잘 보여준다.
수요 = 강함.
매출 = 폭발적 증가.
그런데:
FCF / capital requirement = 별개의 문제.
다.
26. 그래서 AI 데이터센터의 진짜 KPI는 Revenue가 아니라 FCF per Energized MW
데이터센터 분석을 다음처럼 바꾸는 것이 좋다.
Announced MW
 ↓
Permitted MW
 ↓
Grid-connected MW
 ↓
Energized MW
 ↓
Contracted MW
 ↓
Utilized MW
 ↓
Revenue
 ↓
FCF
앞단 숫자가 아무리 커도 뒤로 conversion되지 않으면 equity value는 생기지 않는다.
현재 10년 Treasury가 5.3%인 환경에서는 더욱 그렇다.
좋은 AI infrastructure는 단순히:
“GPU가 많다.”
가 아니라
높은 utilization × 긴 계약 × 낮은 financing cost
를 가져야 한다.
27. ROIC − WACC가 AI 투자에서 더 중요해지는 이유
지금 risk-free duration이 5%를 넘는다.
따라서 AI 프로젝트의 expected ROIC가 8~10%라 해도:
construction delay
power delay
hardware depreciation
customer concentration
refinancing risk
를 넣으면 spread가 충분하지 않을 수 있다.
그래서 AI boom이 지속되더라도 모든 AI asset이 좋은 투자자산은 아니다.
현재 가장 강한 위치는 대체로:
scarcity rent를 받는 공급자
다.
Nvidia,
HBM,
일부 networking,
전력연결 자산,
EDA.
반대로 가장 엄격하게 봐야 할 곳은:
capital을 먼저 쓰고 매출을 나중에 기다리는 사업.
이다.
DayOne 같은 IPO가 앞으로 이 경제성을 공개시장에서 시험받게 된다.
28. Industrial software도 AI 시대에 오히려 가치가 커질 수 있다
월요일 PTC는 Schneider Electric이 $22.6B 현금인수를 발표하면서 +33% 급등했다. Reuters
왜 전력·자동화 회사가 engineering software 회사에 그렇게 큰 돈을 쓰는가를 AI 관점에서 보면 흥미롭다.
AI agent가 산업현장에서 행동하려면:
CAD
PLM
Digital Twin
Equipment data
Maintenance history
같은 system-of-record가 필요하다.
모델은 commoditize돼도 산업 현장의 authoritative data graph는 commoditize되기 어렵다.
기업 AI에서 “누가 가장 좋은 모델을 갖느냐”보다 “누가 실제 업무의 ground truth를 갖느냐”가 더 중요한 이유다.
29. 오늘의 반도체/AI CAPEX Value Map
| Layer | 현재 신호 | 핵심 KPI |
|---|---|---|
| GPU | Nvidia 신고가 | utilization / backlog |
| Open model | Beam 등장 | task-success/$ |
| Server assembly | Foxconn +47% | rack shipment |
| Memory | pricing pressure 지속 | bit demand − capacity |
| Optics | power delay에 민감 | energized rack |
| Data center | DayOne revenue 폭증 | FCF/MW |
| Grid | 32GW shortfall | time-to-power |
| Industrial software | PTC M&A | system-of-record lock-in |
| Capital | 10Y 5.31% | ROIC − WACC |
이 표에서 지금 가장 주목할 것은 Power와 Capital이다.
GPU 수요 자체는 충분히 확인됐다.
이제 병목은 “살 사람이 있느냐”보다 전기를 켤 수 있느냐, 그리고 그 돈을 감당할 수 있느냐로 이동하고 있다.
30. 콘텐츠 — 《Verity》가 보여준 Preloaded Attention의 힘
 브리핑 이미지
 브리핑 이미지
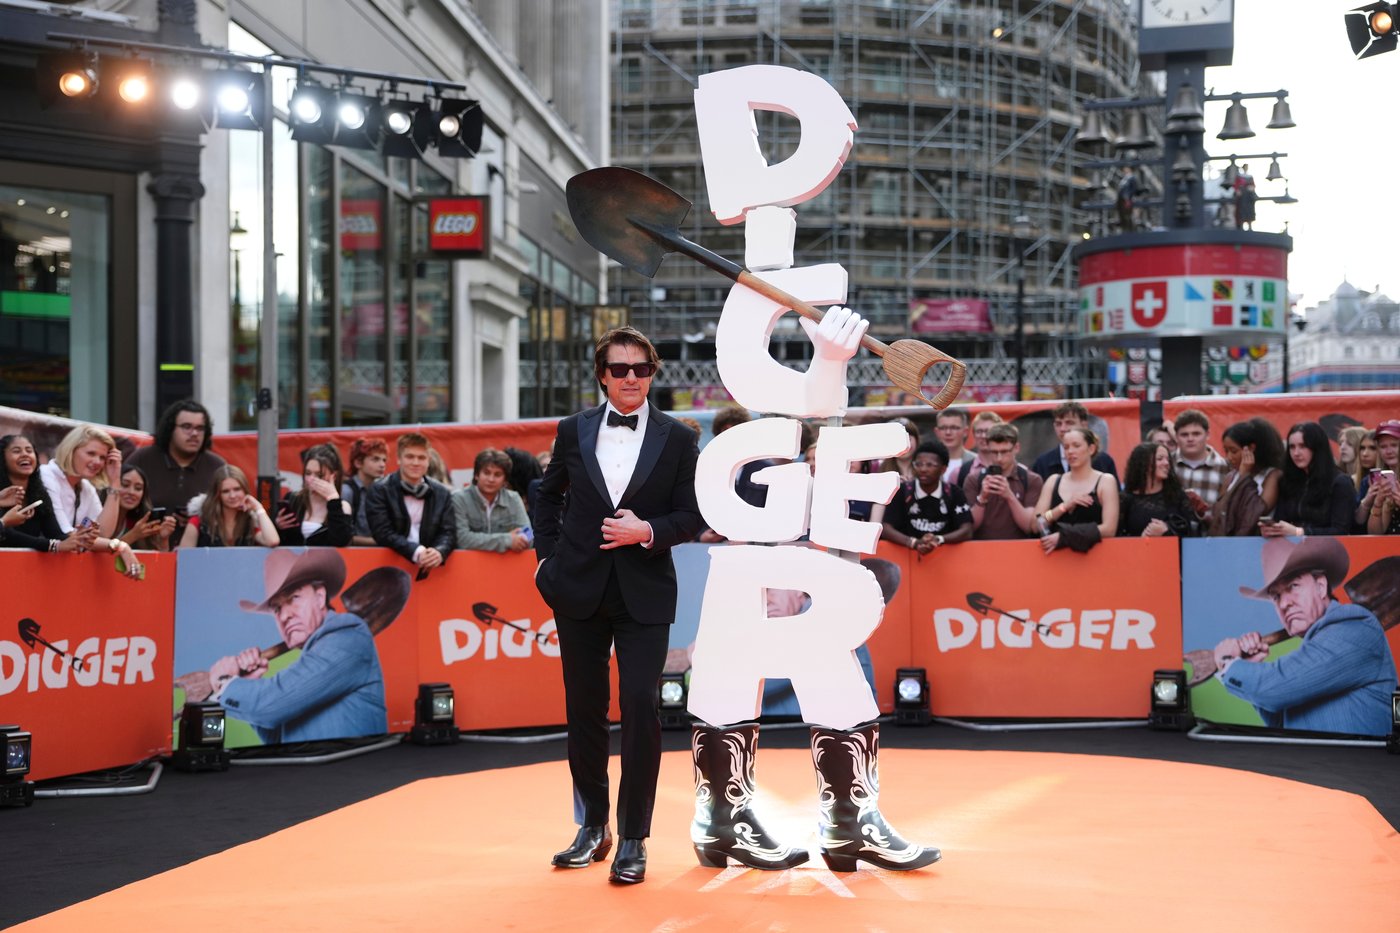
북미 주말 박스오피스에서는 베스트셀러 원작 《Verity》가 $32.6M으로 1위를 차지했다. 반면 Tom Cruise와 Alejandro G. Iñárritu의 대형 오리지널 작품 《Digger》는 북미 약 $8M, 해외 74개 시장에서 $12M에 그쳤다. Vancouver City News
Digger는 스타·감독·제작비가 모두 큰 작품이다.
Verity의 강점은 그 반대다.
이미 독자가 있다.
영화가 나오기 전부터 story awareness가 있다.
이 차이는 AI 시대 콘텐츠경제에서 더 중요해질 가능성이 높다.
생성비용이 내려갈수록 작품은 더 많이 만들어지기 때문이다.
31. Production Deflation → Attention Inflation
AI가:
concept
VFX
animation
localization
editing
비용을 낮춘다면 작품 공급은 크게 늘어난다.
그러면 희소한 것은 production capability가 아니다.
관객의 시간과 기억.
이다.
그래서 이미 존재하는:
book readership
game fandom
anime fandom
character IP
의 가치가 상대적으로 올라간다.
Verity와 Digger의 대비는 이 구조를 극단적으로 보여준다.
32. Endgame의 재개봉도 같은 이야기다
《Avengers: Endgame Encore》는 재개봉 효과까지 더해 누적 글로벌 흥행이 약 $2.9255B에 도달해 다시 역대 최고권에 올라섰다. 기존 영화를 단순히 스트리밍 catalog로 두는 대신 새로운 material과 franchise 연결성을 붙여 극장 event로 다시 monetization한 것이다. Vancouver City News
앞으로 대형 IP 회사는 catalog를:
이미 감가상각된 옛 콘텐츠
가 아니라
반복 행사 가능한 옵션 portfolio
처럼 사용할 수 있다.
AI로 재편집·현지화·promotional content 제작비가 내려갈수록 이런 전략의 ROI는 더 좋아질 수 있다.
33. 애니메이션 — 치이카와 11주차에도 ¥17.1B
《치이카와: 인어의 섬의 비밀》은 10월 2~4일 11번째 주말에 4위를 기록했다. 개봉 이후 처음으로 2위 아래로 내려왔지만 73일 누적은 171억 엔, 1,176만 명에 달한다. Crunchyroll
더 재미있는 것은 10월 10일부터 여섯 번째 극장 입장특전인 “Charm Mini Figures”를 배포한다는 점이다. Crunchyroll
즉 영화의 lifecycle을:
Opening
 ↓
특전 1
 ↓
특전 2
 ↓
추가 canon / merch
 ↓
재관람
 ↓
SNS
 ↓
또 특전
으로 운영한다.
게임 live service와 거의 같은 retention loop다.
10월 10일 이후 주말 매출이 다시 튀면 “극장 영화의 live-service화”라는 thesis가 더 강해진다.
34. 게임 — ACE COMBAT 8은 Steam audience를 거의 4배로 키웠다
SteamDB 기준 《ACE COMBAT 8: WINGS OF THEVE》의 all-time peak concurrent player는 10월 3일 52,694명이다. 전작 《ACE COMBAT 7》의 peak 13,758명과 비교하면 약 3.8배다. 현재 SteamDB에는 13,135개 review가 있고 rating은 77.41%, Mostly Positive다. SteamDB+2
즉 launch reach 자체는 매우 성공적이다.
하지만 rating이 압도적으로 높지는 않다는 것도 중요하다.
acquisition은 성공.
retention과 satisfaction은 아직 검증 중.
이라는 뜻이다.
게임산업에서 AI가 제작비를 낮출수록 바로 이 구분이 더 중요해진다.
35. 게임 AI의 KPI는 Assets Generated가 아니라 Stable Fun Hours
AI로:
code
map
dialogue
asset
localization
을 빠르게 만드는 것은 이미 상당히 쉬워지고 있다.
하지만 실제 player가 경험하는 것은:
frame pacing
matchmaking
entitlement
anti-cheat
server stability
mission pacing
balance
다.
따라서 AI 게임개발에서 더 좋은 KPI는:
asset/hour
보다
Stable + Fun Player Hours / Developer Hour
가 된다.
ACE COMBAT 8처럼 큰 초기 audience를 모은 뒤 rating·retention을 유지하는 능력이 제작속도보다 더 중요한 가치가 될 수 있다.
36. 오늘 모든 흐름을 묶으면 — AI의 분자와 분모
오늘 뉴스를 가장 간단히 정리하면 AI 경제성을 분수로 보는 것이 좋다.
               Verified Useful Work
AI Value = ─────────────────────────────
           Compute + Memory + Power
           + Capital + Integration
           + Security + Verification
분자는 빠르게 좋아진다.
Beam 같은 open model이 강해지고,
Nvidia·Foxconn shipment가 늘고,
agent capability가 올라간다.
그런데 분모도 커진다.
전력망이 부족하고,
Treasury yield가 5.3%이며,
data-center financing이 비싸고,
agent는 지속적으로 monitor해야 한다.
그래서 AI 경쟁의 다음 단계는 모델 benchmark가 아니라:
누가 이 분모를 가장 잘 통제하는가
가 될 가능성이 높다.
37. Beam과 Data Center가 사실 같은 이야기인 이유
Beam의 training에는:
10,500 GB300
1억+ rollout
13억 sandbox
가 들어갔다.
이런 RL scaling이 성능을 계속 높인다면 업계는 더 많은:
GPU
sandbox compute
storage
network
electricity
를 요구하게 된다. Reflection
즉 agent intelligence 향상 자체가 인프라 수요를 다시 올린다.
Cheaper / Better Agent
 ↓
More agent usage
 ↓
More rollouts / tool calls
 ↓
More compute / memory / network
 ↓
More data center
 ↓
More capital demand
이게 AI가 장기적으로 생산성을 높이면서도 단기적으로 금리를 높이는 역설의 기술적 배경이다.
38. 오늘 가장 중요한 개발자 인사이트 — Eval Corpus가 자산이다
Beam도 그렇고 UK의 post-market AI 규제도 그렇고 결론은 하나다.
AI 회사의 장기 moat는:
system prompt
보다
failure corpus
가 될 수 있다.
실제 production에서 발생한:
tool-call 실패
permission mistake
wrong patch
bad SQL
hallucinated API
user correction
을 replay 가능한 형태로 모으면 다음 모델을 교체해도 그대로 평가할 수 있다.
그래서 좋은 AI 개발조직은 앞으로:
Production failure
 ↓
Trace 저장
 ↓
Minimal reproducible scenario
 ↓
Regression Eval
 ↓
Model / Policy 변경
 ↓
Replay
를 자동화할 가능성이 높다.
이것이 CI/CD에 이어지는 EvalOps다.
39. 오늘의 핵심 시그널
| 시그널 | 현재 해석 |
|---|---|
| Nasdaq +1.05%, 사상 최고 | AI earnings가 5%대 금리를 여전히 이김 |
| Nvidia +2.1%, $5.76T | AI leader concentration 지속 |
| Nasdaq 신저가 243 vs 신고가 57 | headline보다 내부시장 취약 |
| 10Y 5.31% | Fed pause 기대에도 long-end 스트레스 |
| ISM Services 54.9 | 경기 자체는 강함 |
| Services Prices 74.0 | 인플레이션 tail 재강화 |
| Backlogs 2022년 이후 최고 | 공급망 압박 지속 |
| Oct Fed hike ≈24% | 이번 달 pause가 우세 |
| Dec hike ≈88% | tightening cycle 종료는 아님 |
| 2027 SOFR strip ~4.5~4.8% | forward path 여전히 매우 매파적 |
| VIX 15.52 | equity insurance 저렴 |
| MOVE 107.29(10/2) | bond vol은 여전히 매우 높음 |
| DXY 102.19 | Fed pause에도 달러 강세 |
| EUR/USD 1.1211 | France fiscal risk 반영 |
| USD/JPY 158.04 | carry / intervention tail 유지 |
| JGB 30Y 4.235% | global duration shock |
| Brent $100.32 | crude supply 완화 |
| WTI $89.43 | 미국 crude $90 아래 |
| tanker/freight risk | Oil 문제의 중심이 물류로 이동 |
| Gold ~$4,140 | high yields와 structural demand 충돌 |
| Beam 501B / 23B active | Western open-weight 경쟁 강화 |
| 23.8T pretrain tokens | massive data scale |
| 100M+ RL rollouts | agent scaling axis가 interaction으로 이동 |
| 10.5K GB300 | frontier RL의 infra 요구 확인 |
| UK continuous AI monitoring | release eval→lifecycle eval 전환 |
| Foxconn Q3 +47% | physical AI demand 강함 |
| US power shortfall 32GW | chip 다음 bottleneck은 전력 |
| 2026 DC capacity 64GW | near-term buildout 강함 |
| 2027 DC capacity 90GW | deployment 일부 후행 |
| DayOne revenue $512M | AI DC demand 폭발 |
| DayOne loss $77.2M | demand ≠ FCF |
| Chiikawa ¥17.1B | theatrical retention 강력 |
| ACE COMBAT 8 peak 52,694 | PC franchise audience 약 4배 확대 |
40. 지금 추가로 공부하면 가장 가치가 큰 주제
첫 번째는 Agentic RL Infrastructure다. Beam에서 가장 흥미로운 것은 모델 layer보다 100M rollouts, 100K+ concurrent agents, billion-scale sandboxes를 안정적으로 돌린 시스템이다. 앞으로 coding agent나 game agent를 만들 때 model training보다 environment generation + verifier + replay가 차별화 요소가 될 수 있다. Reflection
두 번째는 SOFR Curve vs 10Y Term Premium이다. 10월 인상은 거의 사라졌지만 2027 SOFR는 4.8% 부근을 반영하고 10년물은 5.31%다. “Fed pause”와 “duration bull”을 분리해서 보는 것이 현재 채권에서 가장 중요하다. Helious+1
세 번째는 Power-adjusted Semiconductor Demand다. GPU order가 아니라 실제 rack가 언제 전력에 연결되는지를 봐야 한다. Nvidia·Broadcom은 우선순위가 높아 상대적으로 방어되지만 memory·optics의 revenue timing은 전력연결 지연에 더 민감할 수 있다. Reuters+1
네 번째는 Lifecycle Eval / EvalOps다. UK 규제가 의료 AI에 먼저 적용되고 있지만 원리는 coding agent·ERP agent에도 그대로 적용된다. 출시 때 benchmark를 통과하는 것보다 production trajectory에서 regression·drift를 지속적으로 찾는 체계가 중요하다. Reuters
다섯 번째는 FCF per Energized MW다. DayOne처럼 매출은 세 배 이상 늘어도 손실은 더 커질 수 있다. 앞으로 AI 데이터센터의 질을 판단할 때 announced capacity보다 실제 energized capacity와 그 위에서 나오는 cash flow를 같이 보는 편이 좋다. Reuters
41. 향후 며칠간 주목할 이벤트 — 한국시간
| 한국시간 | 이벤트 | 핵심 포인트 |
|---|---|---|
| 10/8 03:00 | 9월 FOMC Minutes | 9월 인상의 근거, 추가인상 조건, 위원 간 divergence |
| 10/10 | Chiikawa 6차 극장특전 시작 | 11주차 이후 재관람 elasticity |
| 다음 주 | 미국 Q3 실적시즌 본격 시작 | AI earnings revision vs 5% Treasury |
| 10/14 21:30 | 미국 9월 CPI | Services Prices 74 이후 실제 소비자 물가 확인 |
| 10/14 03:00 전후 | Beige Book(미국 14일 14:00 ET) | 기업 pricing·고용·AI CAPEX 현장정보 |
| 10/15 21:30 | 미국 9월 PPI | 제조·물류 비용의 downstream 전가 |
| 10/27~28 | 다음 FOMC | October pause vs surprise hike |
Fed는 10월 7일 미국 동부시간 14:00, 한국시간 10월 8일 03:00에 9월 15~16일 FOMC 의사록을 공개한다. 다음 정례회의는 10월 27~28일이다. BLS는 9월 CPI를 10월 14일 08:30 ET, PPI를 10월 15일 08:30 ET에 발표한다. 연방준비제도+3
42. NQ·ZN·SOFR·CL·GC 시나리오 맵
| 환경 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| FOMC minutes 덜 매파 + 10Y <5.2 | ↑↑ | ↑↑ | ↑ | ↓/중립 | ↑↑ |
| Fed pause지만 Dec hike 유지 | AI earnings 따라 ↑ | 혼조 | 혼조 | — | 혼조 |
| 10Y가 악재에도 5.34 실패 | ↑↑ | 강한 반전신호 | ↑ | — | ↑ |
| 10Y >5.40 안착 | ↓↓ | ↓↓ | 일부↓ | — | ↓ |
| Services inflation 지속 + Oil↑ | ↓↓ | ↓↓ | ↓ | ↑↑ | 초기↓ |
| Oil <95 + freight 안정 | ↑ | ↑ | ↑ | ↓↓ | ↑ |
| DXY >102.5 + USDJPY→160 | NQ multiple 부담 | 혼조 | — | — | 부담 |
| USDJPY 160→급락 | vol↑ / ↓ 가능 | safe-haven↑ | — | — | ↑ |
| MOVE <100 + VIX 15~16 | premium sell 우호 | ↑ | — | — | — |
| MOVE >115 + VIX >20 | correlation shock 위험 | 불안정 | — | — | ↑ 가능 |
| AI earnings beat + 10Y 안정 | ↑↑↑ | — | — | — | — |
| AI credit spread 확대 | AI beta↓ | safe-haven 가능 | ↑ 가능 | — | ↑ |
현재 가장 긍정적인 시장 조합은:
**10Y 5.34% 고점 실패
- MOVE 100 아래
- Brent $100 아래 또는 물류비 완화
- AI earnings revision 유지**
다.
반대로 가장 위험한 조합은:
**10Y >5.4
- DXY >102.5
- USDJPY 160 접근
- MOVE >115**
이다.
그 상황에서는 지금의 VIX 15.5가 “평온”이 아니라 macro correlation tail에 비해 싸게 남아 있는 보험일 수 있다.
오늘의 결론
오늘 시장에서 가장 중요한 사실은 Nasdaq이 사상 최고라는 것과 미국 10년물이 5.31%라는 것이 동시에 사실이라는 점이다.
지난 cycle의 상식으로는 두 숫자가 오래 공존하기 어렵다.
그런데 현재 AI mega-cap은:
earnings revision
scarcity pricing
enormous FCF
로 높은 금리를 견딘다.
따라서 지금 주식시장이 가격하는 것은:
“금리가 내려갈 것이다.”
가 아니라
“적어도 AI winner들의 이익이 금리보다 더 빨리 증가할 것이다.”
에 가깝다.
문제는 breadth다.
Nasdaq이 신고가인데 신저가가 243개라는 사실은 이 equilibrium이 상당히 좁은 leadership에 의존한다는 뜻이다. AI earnings가 조금만 흔들리거나 10년물이 5.4~5.5%로 넘어가면 valuation support가 동시에 약해질 수 있다. Reuters
채권에서는 오늘 더 명확하다.
10월 hike risk는 많이 줄었다.
하지만:
12월 hike probability 88%
2027 SOFR 약 4.5~4.8%
10Y 5.31%
MOVE 107
이다.
따라서 아직 “채권 반등 확인”이라고 보기는 어렵다.
SOFR에서는 hawkish exhaustion을,
ZN에서는 term-premium exhaustion을 따로 봐야 한다.
앞으로 가장 강한 신호는 hot CPI나 hawkish minutes에도:
2027 SOFR가 더 약해지지 않고
10Y가 5.34%를 못 넘는 것
이다.
그때는 몇 주간 이어진 bond selloff의 성격이 실제로 달라졌다고 볼 근거가 생긴다.
AI에서는 Beam이 오늘 가장 흥미롭다.
501B라는 숫자보다 훨씬 중요한 것은:
100M rollouts
1.3B sandboxes
110K concurrent agents
다.
이것은 AI scaling law가:
parameter → token → environment interaction
으로 이동하고 있다는 신호다.
그리고 동시에 영국의 continuous-monitoring 규칙은 AI product lifecycle도:
train → benchmark → ship
에서
train → eval → deploy → observe → replay → update
로 바뀌고 있음을 보여준다.
반도체에서는 AI demand가 여전히 진짜다.
Foxconn 매출 +47%가 그것을 보여준다.
그런데 32GW 전력부족은 그 demand가 실제 revenue로 전환되는 시간을 바꿀 수 있다.
그래서 앞으로 AI 인프라에서 핵심 질문은:
GPU가 몇 개 주문됐나?
보다
그 GPU가 언제 energize되고, 얼마의 utilization으로 돌아가며, 그 위에서 얼마의 FCF를 만드나?
다.
콘텐츠도 똑같은 구조로 간다.
Verity는 이미 존재하는 attention을 monetization했고,
Chiikawa는 11주차까지 live-service처럼 retention을 관리하고,
ACE COMBAT 8은 Steam audience를 전작의 거의 네 배로 넓혔다.
AI 시대에는 만드는 비용이 내려간다.
따라서 희소해지는 것은:
전력
자본
검증
배포
그리고 인간의 attention
이다.
그래서 오늘 브리핑 전체를 가장 압축한 두 개의 식은 이것이다.
AI Technology:
Cost per Verified Useful Task
AI Investment:
Incremental ROIC − Incremental WACC
앞으로 몇 달 동안 이 두 숫자를 동시에 개선하는 회사가 진짜 winner일 가능성이 높다.
 ReutersNasdaq notches record high close as investors focus on earnings원문 표기: 18일 전
 ReutersUS services sector cools in September, price pressures building원문 표기: 18일 전
 ReutersNvidia-backed Reflection unveils first AI model to take on Chinese open models원문 표기: 18일 전
 ReutersNvidia, Broadcom shielded as AI power crunch hits chip supply chain, says Morgan Stanley원문 표기: 18일 전
 ReutersGoldman sees US data center growth intact despite opposition원문 표기: 19일 전
 ReutersFoxconn third-quarter revenue soars on AI demand, beats market forecast원문 표기: 19일 전
 ReutersData centre operator DayOne reveals revenue surge in US IPO filing원문 표기: 18일 전
 Vancouver City NewsOn cusp of merger, ‘Digger bombs for Warner Bros., ‘Verity’ takes No. 1 at box office원문 표기: 19일 전
Reuters — Nasdaq 사상 최고와 미국시장 종합
Reuters — ISM Services·Prices Paid 74.0 상세
Reflection AI — Beam 공식 기술 발표
Reuters — Reflection Beam과 open-weight 경쟁
Reuters — 미국 데이터센터 32GW 전력부족과 반도체 영향
Reuters — Goldman의 미국 데이터센터 2026~2027 전망
Reuters — Foxconn Q3 매출 +47%
Reuters — DayOne IPO·AI 데이터센터 경제성
Reuters — AI 의료기기 continuous monitoring 규제
Federal Reserve — FOMC 일정과 10월 7일 의사록
BLS — 10월 CPI·PPI 발표일정