2026년 10월 18일 일요일
기준: 한국시간 10월 18일 오전 8시 40분
금융시장: 미국 10월 16일 금요일 정규장 종가 기준
최신 뉴스: 10월 17일 토요일 주요 발표와 주말 보도 반영
예상 읽기 시간: 약 20~25분
오늘의 핵심 — AI는 엄청난 경제적 가치를 약속하지만, 그 미래를 위한 금융비용이 먼저 현실화되고 있다
오늘 새롭게 등장한 뉴스 가운데 가장 중요한 것은 Anthropic의 90억 달러 규모 AI 반도체 금융조달 조건이다.
Financial Times가 10월 17일 보도한 내용에 따르면 Anthropic은 사모투자회사 Blackstone에 AI 반도체 구매 관련 금융거래 참여를 제안하면서 연 10%를 초과하는 수익률을 제시하고 있다.
Blackstone이 투자하는 것으로 보도된 금액은 90억 달러다. 이 자금은 AI 칩에 대한 5년간의 임대료 지급을 바탕으로 상환되는 구조다.
여기서 중요한 것은 단순히 Anthropic이 또다시 거액의 자금을 조달한다는 사실이 아니다.
AI 모델 사용량과 매출이 폭발적으로 증가하는 상황에서도, 인프라 투자자들은 두 자릿수 수익률을 요구하고 있다는 점이다.
지난 며칠 동안 CoreWeave의 채권수익률이 15%를 넘고 CDS 스프레드가 1,000bp를 돌파했다는 사실을 관찰했다.
그런데 이제는 AI 모델회사와 관련된 신규 인프라 금융에서도 높은 수익률 요구가 나타나고 있다.
다만 이번 Anthropic–Blackstone 거래는 Financial Times가 익명 관계자를 인용해 보도한 것으로, Reuters는 독립적으로 확인하지 못했다고 밝혔다. 확정된 계약조건이 아니라 보도된 금융조달 조건으로 이해해야 한다. Reuters+1
같은 날 Anthropic 공동창업자 Jack Clark은 IMF·세계은행 연차총회에서 완전히 다른 이야기를 했다.
그는 AI 기술이 예상보다 빠르게 발전하고 있으며, 극단적으로 유리한 조건에서는 2030년 미국 GDP가 약 44조 달러에 도달할 가능성까지 언급했다.
현재 30조 달러를 조금 넘는 미국 경제규모와 비교하면 거의 50% 증가한 수준이다.
Clark 자신도 매우 이례적인 수치라는 점을 인정했다. 이는 Anthropic 내부 모델이 만든 극단적인 조건부 시나리오이지 공식 경제전망이나 기본 시나리오가 아니다. Reuters
이 두 뉴스를 연결하면 현재 AI 산업의 가장 중요한 모순이 드러난다.
AI 기업은 미래에 막대한 생산성과 부를 창출할 수 있다고 주장한다.
하지만 그 미래를 실현하기 위해 필요한 반도체와 데이터센터 자본은 지금 높은 이자비용을 요구한다.
오늘은 이 격차가 왜 중요한지 집중적으로 분석하겠다.
기술에서도 중요한 구조변화가 나타났다.
The Verge는 10월 17일 주요 웹사이트들이 AI 에이전트의 접근을 차단하기 시작했다고 보도했다.
Amazon·금융기관·항공사·온라인 서비스가 보안, 데이터 이용권한, 고객관계 등의 이유로 AI 에이전트의 접근을 제한하고 있다.
이는 AI 에이전트의 병목이 모델의 지능에서 외부 서비스에 접근할 수 있는 권한과 상호운용성으로 이동하고 있음을 보여준다. The Verge
또 CERN과 Mistral AI는 입자가속기 실험데이터를 학습하는 새로운 물리학 파운데이션 모델 개발에 협력하기로 했다.
AI 연구의 중심이 언어·코딩에서 과학과 물리적 세계를 이해하는 모델로 확장되고 있다는 점에서 의미가 크다.
오늘의 전체 흐름은 세 문장으로 정리할 수 있다.
첫째, AI 기술의 발전속도와 AI 투자자산의 수익률은 별개의 문제다.
둘째, AI 에이전트는 더 이상 모델 성능만으로 경쟁할 수 없다. 실제 업무시스템과 연결될 권한이 필요하다.
셋째, 금융시장에서는 AI 신용위험·미국 장기금리·원유·주식 변동성의 관계가 새롭게 형성되고 있다.
PART 1. 오늘 가장 중요한 새로운 뉴스
1. Anthropic–Blackstone: AI 반도체 금융조달에 연 10% 이상 수익률 제시
오늘 가장 깊이 분석할 가치는 이 사건에 있다.
10월 17일 Financial Times는 Anthropic이 새로운 AI 반도체 금융조달에서 Blackstone에 높은 수익률을 제시하고 있다고 보도했다.
Reuters가 확인한 보도 내용의 핵심은 다음과 같다.
| 항목 | 보도된 내용 |
|---|---|
| AI 모델회사 | Anthropic |
| 금융투자자 | Blackstone |
| 투자금액 | 약 90억 달러 |
| 요구·제시 수익률 | 연 10% 초과 |
| 기초자산 | AI 반도체 관련 자산 |
| 금융구조 | 5년간 칩 임대료 지급을 바탕으로 한 차입 |
| 전체 금융조달 | FT 보도상 약 600억 달러 규모 프로젝트 |
| 거래상태 | 보도된 추진·협의 단계 |
| 독립 확인 | Reuters는 세부조건 독립 검증 불가 |
Financial Times는 약 600억 달러 규모의 전체 금융패키지 안에서 Blackstone의 90억 달러 투자가 논의되고 있다고 설명했다. Financial Times+1
1-1. 왜 AI 칩을 직접 구매하지 않고 임대금융을 사용하는가?
데이터센터 운영에는 엄청난 초기 투자비용이 들어간다.
모델회사가 GPU나 TPU를 직접 구매할 수도 있다.
하지만 수백억 달러에 달하는 장비를 모두 자체 현금으로 구매하면 유동성이 빠르게 감소한다.
따라서 다음과 같은 금융구조가 활용될 수 있다.
          금융투자자
          Blackstone
              │
              │ 자본 제공
              ▼
       프로젝트 금융구조
              │
              │ AI 칩 취득·금융
              ▼
        GPU / TPU 자산
              │
              │ 임대·사용권
              ▼
           Anthropic
              │
              │ 임대료 지급
              ▼
         금융투자자 상환
이 구조에서는 모델회사가 거대한 장비 구매비용을 한 번에 지출하지 않고 여러 해에 걸쳐 비용을 부담할 수 있다.
그러나 장비를 직접 소유하지 않는다고 해서 경제적 부담이 사라지는 것은 아니다.
임대료를 계속 지불해야 하기 때문이다.
1-2. 진짜 중요한 것은 이 자금의 가격이다
연 10%를 초과하는 수익률은 상당히 높은 자본비용이다.
예를 들어 90억 달러에 대해 연 10%의 단순 이자율을 적용한다면 연간 이자에 해당하는 금액만 약 9억 달러다.
실제 거래에서는 원리금 상환방식, 투자금 집행시점, 후순위 구조 등에 따라 현금흐름이 다르므로 이 계산을 확정 이자비용으로 해석해서는 안 된다.
그럼에도 경제적 의미는 명확하다.
투자자는 AI 인프라의 높은 성장 가능성을 인정하면서도 상당한 위험보상을 요구하고 있다.
이것이 왜 중요한지 이해하려면 기존 SaaS와 AI 모델회사의 비용구조를 비교해볼 필요가 있다.
일반적인 SaaS는 소프트웨어를 개발하는 초기비용이 크지만 고객이 증가할수록 추가 고객 한 명에게 서비스를 제공하는 비용이 상대적으로 낮아질 수 있다.
반면 AI 모델회사는 새로운 고객이 모델을 사용하면 실제 추론자원을 소비한다.
에이전트가 복잡한 작업을 수행하면 모델을 수십 번 또는 수백 번 호출할 수도 있다.
따라서 AI 서비스의 매출증가에는 실제 컴퓨팅 원가 증가가 동반될 수 있다.
1-3. Anthropic의 매출성장과 금융비용을 연결해보자
이번 주 Reuters는 Anthropic이 잠재적 IPO 투자자들에게 3분기 매출 약 168억 달러를 설명했다고 보도했다.
전 분기 대비 약 45% 성장이다.
단순 연환산하면 약 672억 달러의 매출속도다.
그러나 이 수치는 아직 독립 감사된 상장기업의 공식 재무제표와는 구분해야 한다.
이런 빠른 성장은 긍정적이다.
하지만 다음 질문이 남는다.
매출이 45% 증가하는 동안 추론원가와 장기 컴퓨팅 비용은 얼마나 증가했는가?
예를 들어 매출이 두 배 증가하더라도 모델을 서비스하기 위한 비용이 더 빠르게 증가하면 경제적 이익은 감소할 수 있다.
반대로 컴퓨팅 효율이 급격히 개선되면 매출보다 훨씬 빠르게 이익이 증가할 수도 있다.
현재 투자자가 확인해야 할 것은 단순한 매출성장률이 아니라 증분 매출총이익과 장기 현금흐름이다.
2. Anthropic의 90억 달러 금융과 CoreWeave 채권을 비교하면 무엇이 보이는가?
두 거래는 모두 AI 인프라와 관련돼 있지만 동일한 금융상품은 아니다.
CoreWeave의 회사채는 기업 신용위험에 노출돼 있다.
반면 Anthropic과 관련된 것으로 보도된 이번 거래는 반도체 자산과 임대료 지급을 바탕으로 하는 구조화 금융에 가깝다.
따라서 CoreWeave의 일부 채권수익률 15%와 Anthropic 금융의 10% 초과 수익률을 단순 비교해 어느 회사가 더 위험하다고 판단해서는 안 된다.
선순위, 담보, 만기, 회수율, 보증, 차환조건이 서로 다르기 때문이다.
그럼에도 공통적인 메시지는 존재한다.
AI 관련 인프라를 위한 민간자본의 요구수익률이 상당히 높은 수준에 있다는 것이다.
2-1. 반도체 임대금융에서는 잔존가치가 중요하다
AI 칩은 일반적인 건물이나 발전소와 다르다.
기술이 빠르게 발전한다.
몇 년 뒤에는 동일한 전력을 소비하면서 더 많은 토큰을 생성하는 새로운 가속기가 등장할 수 있다.
따라서 현재 구매한 칩의 경제적 가치가 미래에도 얼마나 유지될지 불확실하다.
현재 AI 가속기
      │
      ├─ 높은 초기 구매가격
      │
      ├─ 5년간 임대수익
      │
      ├─ 유지보수·전력비용
      │
      └─ 계약 종료 후 잔존가치
                    │
                    ▼
              실제 투자수익률
현재 GPU나 TPU 가격이 높다는 사실만으로 5년 뒤 잔존가치가 높다고 가정할 수 없다.
새로운 칩이 훨씬 효율적으로 출시되면 기존 칩의 중고가격과 임대료가 하락할 수 있기 때문이다.
따라서 투자자는 다음을 구분해야 한다.
계약기간 동안 확정된 임대료.
임대료를 지불하는 기업의 신용위험.
계약 종료 시 자산의 잔존가치.
차입금 상환시점과 실제 현금수령 시점의 차이.
이 네 가지가 구조화된 AI 장비금융의 핵심이다.
2-2. AI 칩의 성능 향상이 오히려 금융투자자에게 위험이 될 수 있다
흥미로운 역설이 있다.
AI 칩이 더 빠르게 발전하면 AI 서비스를 사용하는 고객에게는 긍정적이다.
새로운 칩으로 더 낮은 비용에 AI 작업을 수행할 수 있기 때문이다.
그러나 오래된 칩을 담보로 자금을 빌려준 투자자에게는 다른 문제가 생긴다.
기존 담보자산의 경제적 가치가 예상보다 빠르게 하락할 수 있다.
즉 AI 기술혁신이 빠를수록 일부 AI 장비금융의 잔존가치 위험은 증가할 수 있다.
이것은 앞으로 GPU 기반 프로젝트 금융에서 중요한 논쟁이 될 가능성이 높다.
3. 주말 새로운 산업뉴스 — SoftBank, 약 300억 달러 규모 보안서비스 회사 인수 검토
금융시장 불안에도 SoftBank는 AI의 새로운 활용영역에 투자하려 하고 있다.
10월 16~17일 Bloomberg·Reuters·Financial Times의 보도에 따르면 SoftBank는 미국의 대형 보안서비스 기업 Allied Universal 인수를 검토하고 있다.
보도된 지분가치는 최대 약 180억 달러다.
기존 부채 약 120억 달러를 포함한 전체 기업가치는 약 300억 달러 수준이 될 수 있다.
하지만 현재는 초기 검토·협의 단계이며 실제 인수나 가격이 확정된 것은 아니다. CNA+1
왜 SoftBank가 물리적인 보안회사를 인수하려 할까?
Allied Universal은 건물·기업시설·행사장 등에서 보안인력과 관련 서비스를 제공하는 대형 사업자다.
데이터센터 시설과 관련된 보안업무도 수행한다.
SoftBank가 관심을 갖는 이유 중 하나는 Physical AI와 로보틱스로 해석된다.
기존 AI 모델은 디지털 환경에서 주로 작동했다.
하지만 로봇과 센서가 결합되면 실제 물리적 환경에서 업무를 수행할 수 있다.
예를 들어 보안업무에는 다음과 같은 단계가 있다.
시설 모니터링
      ↓
영상·센서 데이터 분석
      ↓
이상징후 탐지
      ↓
AI 판단
      ↓
현장 확인
      ↓
사람 또는 로봇의 대응
      ↓
사건기록
이 과정 가운데 일부는 AI와 로봇으로 자동화할 수 있다.
그러나 실제 물리적 보안업무에서는 안전, 법적 책임, 오탐, 사람과의 상호작용 등의 문제가 중요하다.
이 거래의 더 중요한 경제적 의미
SoftBank가 실제로 이런 회사를 인수한다면 단순한 AI 기술 투자를 넘어 AI를 사용할 고객과 업무현장까지 확보하는 전략이 된다.
AI 모델회사나 로봇 제조사를 보유하는 것과 실제 서비스를 수행하는 기업을 보유하는 것은 다르다.
후자의 경우 실제 업무량과 비용을 측정할 수 있다.
이것은 AI 산업이 기술개발에서 실제 업무 운영으로 이동하고 있음을 보여주는 또 하나의 사례다.
다만 로봇 투입을 통한 비용절감이 실제로 어느 정도 가능한지는 충분히 검증되지 않았으며, 현재 인수설만으로 구체적인 생산성 향상을 예측하기는 어렵다.
PART 2. AI 에이전트 — 모델보다 접근권한이 더 큰 병목이 될 수 있다
4. 오늘 AI 기술 최대뉴스 — 주요 웹사이트들이 AI 에이전트를 차단하기 시작했다
The Verge는 10월 17일 AI 에이전트들이 주요 웹사이트에서 실제 작업을 수행하는 데 점점 더 많은 제한을 받고 있다고 보도했다.
대상에는 쇼핑, 항공권 예약, 금융서비스, 지역정보 등의 사이트가 포함된다.
보도에 따르면 Yelp는 데이터 라이선스 계약을 체결한 AI 에이전트의 접근을 허용하는 방향을 취하고 있다.
Delta Air Lines는 일부 AI 에이전트가 사용자를 대신해 항공권을 예약하는 것을 제한하고 있다.
JPMorgan Chase와 Charles Schwab도 보안상의 이유로 AI 에이전트의 계정 접근을 제한한다고 확인했다.
Amazon 역시 AI 쇼핑 에이전트의 접근을 둘러싸고 Perplexity와 법적 분쟁을 진행해왔다. The Verge
4-1. 이 변화가 왜 중요한가?
지금까지 AI 에이전트의 성능평가는 주로 모델이 주어진 작업을 얼마나 잘 수행하는지에 초점을 맞췄다.
예를 들어 사용자가 다음과 같이 요청한다고 하자.
다음 주 출장 항공편을 찾고 회사 규정에 맞는 가장 적절한 일정을 예약해줘.
이 작업을 수행하려면 에이전트에 여러 능력이 필요하다.
사용자의 요청을 이해해야 한다.
항공편을 검색해야 한다.
기업 출장규정을 확인해야 한다.
결제권한을 확인해야 한다.
실제 항공사나 예약시스템에 접근해야 한다.
그런데 항공사에서 AI 에이전트의 접근을 허용하지 않으면 어떤 일이 발생할까?
모델이 아무리 똑똑해도 실제 예약을 완료할 수 없다.
이것이 중요한 변화다.
AI의 지능이 실제 업무완료율을 결정하는 유일한 변수가 아니라는 뜻이다.
4-2. AI 에이전트의 실행 가능성은 외부 시스템이 결정하기도 한다
사용자 목표
     ↓
AI Agent
     ↓
작업계획 수립
     ↓
외부 서비스 접근
     │
     ├─ 공식 API 제공
     │       ↓
     │    정상 실행
     │
     ├─ 인증·권한 필요
     │       ↓
     │    승인 절차
     │
     └─ 접근 차단
             ↓
         작업 불가
따라서 앞으로 AI 에이전트 제품의 경쟁력은 다음 두 가지로 나뉠 수 있다.
모델 능력: 무엇을 해야 하는지 이해하고 계획하는 능력.
서비스 접근성: 실제 작업을 수행할 수 있는 도구와 권한을 확보하는 능력.
이 둘은 완전히 다른 경쟁영역이다.
5. 왜 웹사이트들은 AI 에이전트를 막으려 하는가?
단순히 AI가 싫어서라고 해석하면 부족하다.
웹사이트 운영자에게는 합리적인 이유가 존재한다.
첫 번째는 보안이다
은행이나 증권사 입장에서는 자동화된 브라우저가 계정에 접근하는 행동을 위험한 것으로 볼 수 있다.
사용자를 대신한 합법적인 에이전트와 공격자의 자동화된 접근을 구분하기 어렵기 때문이다.
두 번째는 데이터의 경제적 가치다
일부 웹서비스는 데이터를 수집하고 가공하는 데 많은 비용을 사용한다.
AI 에이전트가 이러한 데이터를 대량으로 가져가면서 서비스에 비용을 지불하지 않는다면 데이터 제공업체는 손실을 볼 수 있다.
세 번째는 고객관계다
온라인 쇼핑몰과 여행예약 서비스는 사용자가 직접 방문할 때 광고·추천·교차판매를 통해 추가 매출을 만들 수 있다.
그런데 AI 에이전트가 모든 상품을 비교하고 최저가로 구매를 완료한다면 기존의 고객접점이 줄어들 수 있다.
Amazon과 AI 쇼핑 에이전트 사이의 분쟁은 이러한 경제적 이해관계도 포함한다.
네 번째는 책임소재다
AI 에이전트가 잘못된 상품을 구매하거나 잘못된 정보를 제출했을 때 누가 책임을 부담해야 하는지 불명확할 수 있다.
따라서 서비스 제공업체는 접근범위와 책임조건을 명확하게 정의하려 할 수 있다.
6. 앞으로의 표준은 웹사이트 자동조작보다 공식 Agent API가 될 가능성이 있다
여기에서 중요한 기술적 인사이트를 얻을 수 있다.
기존 AI 에이전트는 사람처럼 브라우저를 조작하도록 설계되는 경우가 많았다.
하지만 이러한 방식은 여러 문제가 있다.
웹사이트 UI가 변경되면 에이전트가 실패할 수 있다.
봇 탐지에 차단될 수 있다.
실제로 허용된 작업인지 확인하기 어렵다.
따라서 장기적으로는 외부 서비스를 공식적으로 연결하는 구조가 상대적으로 안정적일 수 있다.
User Intent
      ↓
AI Planner
      ↓
Agent Identity
      ↓
Authorized Connector
      ↓
Service API
      ↓
Action Validation
      ↓
Execution Receipt
      ↓
Audit Trail
여기에서 MCP 같은 도구 연결 표준은 유용한 역할을 할 수 있다.
하지만 MCP 서버가 존재한다는 사실만으로 서비스 제공업체의 접근 허가가 자동으로 부여되는 것은 아니다.
실제 데이터 접근과 작업 실행에는 해당 서비스의 인증·권한·이용조건이 필요하다.
즉 Agent Protocol과 Authorization은 별개로 설계해야 한다.
개발자에게 중요한 설계 원칙
ERP나 사내 업무시스템에 AI 에이전트를 연결할 때도 같은 원칙이 적용된다.
브라우저를 통해 화면을 임의로 조작하는 방식은 빠른 프로토타입에는 유용할 수 있다.
그러나 장기간 운영하는 기업 시스템이라면 검증된 업무 API와 명확한 권한정책을 사용하는 편이 안정적이다.
특히 중요한 것은 사용자의 권한 전체를 에이전트에 그대로 전달하지 않는 것이다.
특정 업무에 필요한 최소한의 권한만 일시적으로 위임하고, 중요한 변경작업에는 별도의 승인절차를 적용해야 한다.
PART 3. AI 연구 — 다음 경쟁은 실제 과학의 생산성이다
7. Anthropic, 2030년 미국 GDP 44조 달러 가능성 언급
10월 17일 IMF·세계은행 연차총회에서는 Anthropic 공동창업자 Jack Clark의 발언이 큰 관심을 받았다.
Clark은 AI 발전이 과학과 경제의 변화를 매우 빠르게 가속할 수 있다고 주장했다.
특히 내부 모델이 생성한 조건부 시나리오에서는 미국 GDP가 2030년 약 44조 달러 수준에 도달할 가능성이 제시됐다.
그러나 이 수치는 기본 전망이 아니다.
현재 미국 GDP가 30조 달러를 조금 넘는 상황에서 2030년까지 거의 50% 증가하려면 생산성과 산업구조에 극단적으로 큰 변화가 필요하다.
Clark도 매우 이례적인 가정이라는 점을 인정했다. Reuters
7-1. 어떻게 이런 시나리오가 가능하다고 보는가?
AI의 생산성 효과가 단순 사무업무 자동화에 머무르지 않는다는 가정이다.
AI가 과학 연구를 가속할 수 있다면 다음과 같은 연쇄반응이 가능하다.
AI 연구능력 향상
      ↓
새로운 과학적 발견
      ↓
신약·소재·에너지 기술 발전
      ↓
새로운 산업 형성
      ↓
자본과 노동의 생산성 향상
      ↓
경제성장 가속
이론적으로는 충분히 흥미로운 구조다.
그러나 실제 경제에서는 여러 제약이 존재한다.
새로운 기술을 발견했다고 해서 바로 대량생산할 수 있는 것은 아니다.
신약에는 임상시험과 규제승인이 필요하다.
새로운 에너지 기술에는 공장과 송전망이 필요하다.
산업 전체가 새로운 기술을 도입하는 데에도 시간이 걸린다.
따라서 AI의 지능 향상과 실제 GDP 증가 사이에는 상당한 실행 지연이 존재할 수 있다.
7-2. 투자자에게 가장 중요한 구분
AI가 장기적으로 생산성을 크게 높일 가능성이 있다는 것과 현재 AI 기업가치가 적정하다는 것은 다른 문제다.
극단적인 생산성 향상 시나리오가 실제로 나타나더라도 그 경제적 이익이 특정 모델회사나 GPU 공급업체에 얼마나 귀속될지는 알 수 없다.
AI 기술의 보급으로 최종 고객이 대부분의 이익을 얻을 수도 있다.
또 경쟁이 심화하면 AI 서비스의 가격이 낮아지면서 공급업체의 높은 마진이 줄어들 수도 있다.
따라서 거시경제적 생산성 향상과 개별 기업의 투자수익률을 동일시하면 안 된다.
8. CERN × Mistral — 언어모델 다음에는 물리학 파운데이션 모델이다
이번 주 기술적으로 매우 중요한 연구 발표가 있었다.
CERN과 프랑스 AI 기업 Mistral은 10월 15일 장기적인 공동 연구를 위한 의향서에 서명했다.
목표는 입자가속기 실험 데이터를 처리하는 Large Physics Model, 이름은 Flare다.
이 모델은 일반적인 문서나 코드를 학습하는 대신 대형강입자가속기(LHC)의 입자 충돌 관련 데이터와 시뮬레이션을 이용할 계획이다.
CERN은 현재 약 **1EB(엑사바이트)**에 이르는 실험 데이터를 보유하고 있다.
향후 2030년 전후의 가속기 업그레이드 이후 데이터 규모가 더욱 증가할 것으로 예상한다.
다만 Flare는 아직 개발·협력 구상 단계이며 완성된 모델의 성능이나 출시일이 공개된 것은 아니다. Reuters+1
8-1. 왜 이것이 중요한가?
현재 대형 언어모델은 주로 텍스트·이미지·영상·코드 등을 학습한다.
그러나 과학에서는 데이터의 구조가 다르다.
예를 들어 입자가속기에서는 수많은 센서가 매우 짧은 시간 동안 발생한 입자 충돌의 흔적을 기록한다.
이를 해석하려면 입자의 궤적과 에너지, 상호작용 등을 복원해야 한다.
기존에는 여러 전문 알고리즘을 조합해 이런 작업을 수행했다.
Flare는 이를 보다 통합적인 파운데이션 모델로 처리하는 방향을 연구한다.
Detector Raw Data
        ↓
Physics Foundation Model
        ↓
Particle Reconstruction
        ↓
Particle Identification
        ↓
Unexpected Signal Detection
        ↓
Scientific Analysis
여기서 중요한 것은 AI가 단순히 과학 논문을 요약하는 역할에서 벗어난다는 점이다.
실제 과학 데이터의 해석과 새로운 발견을 지원하는 시스템이 되는 것이다.
8-2. 개발자에게 주는 인사이트
이 구조는 기업용 소프트웨어에도 적용할 수 있다.
현재 많은 기업은 업무별로 별도의 규칙과 분석 알고리즘을 운영한다.
예를 들어 ERP에서는 다음과 같은 시스템이 존재할 수 있다.
전표 오류 탐지, 이상거래 식별, 구매패턴 분석, 재고예측, 승인경로 추천 등이다.
이러한 업무를 모두 하나의 모델로 대체하는 것이 항상 좋은 선택은 아니다.
하지만 여러 업무가 공유하는 데이터 구조와 의미를 학습한 모델을 만들면 개별 업무별로 모델을 새로 개발하는 비용을 낮출 가능성이 있다.
다만 회계·인사 등 결정론적 규칙이 필요한 분야에서는 AI의 판단과 공식 업무규칙을 분리해야 한다.
파운데이션 모델은 후보와 통찰을 생성하고, 업무 시스템은 결과의 유효성을 검증하는 구조가 적합할 수 있다.
9. OpenAI, GPT-Rosalind의 학술 연구 접근 확대
과학 분야에서는 OpenAI도 새로운 접근 확대를 발표했다.
10월 15일 OpenAI는 미국 대학의 적격 연구실을 대상으로 Rosalind Academic Plan을 공개했다.
GPT-Rosalind는 생명과학과 신약개발을 위한 전문 모델이다.
해당 프로그램에서는 승인된 연구실에 최대 30개 계정을 최대 12개월 동안 무료로 제공할 수 있다.
접근에는 연구기관과 책임연구자에 대한 확인절차가 필요하다.
현재 학술 플랜은 미국 대학 연구실을 대상으로 하며 모든 일반 사용자에게 모델을 공개하는 형태는 아니다. OpenAI
CERN의 Flare와 무엇이 다른가?
Flare는 물리학 실험 데이터에 특화된 파운데이션 모델을 새롭게 개발하려는 구상이다.
GPT-Rosalind는 이미 개발된 생명과학 전문 모델을 실제 연구자의 업무흐름에 연결하는 접근이다.
둘 다 중요한 흐름을 보여준다.
AI가 단순한 대화형 모델에서 전문 연구도구와 결합하는 단계로 확장되고 있다.
특히 연구에서는 모델의 정답률만으로 충분하지 않다.
데이터의 출처, 가설, 실험조건, 검증결과가 모두 중요하다.
따라서 앞으로 과학 AI의 경쟁력은 모델 성능과 함께 검증 가능한 연구 워크플로에서 만들어질 가능성이 크다.
PART 4. 미국 증시·Nasdaq·옵션시장
10. 미국 증시 — 지난주 Nasdaq -4.5%, AI 관련 집중위험이 현실화됐다
금요일 미국 증시 종가는 다음과 같다.
| 지수 | 10월 16일 종가 | 일간 변화 | 주간 변화 |
|---|---|---|---|
| S&P 500 | 7,659.44 | 약 -1.1% | -1.9% |
| Nasdaq Composite | 26,140.03 | 약 -2.1% | -4.5% |
| Dow Jones | 52,002.41 | 약 -0.3% | +0.7% |
| Russell 2000 | — | — | 약 -3.0% |
금요일 종가와 주간 수익률은 AP가 10월 16일 집계한 수치다. AP News
여기에서 가장 중요한 것은 Nasdaq과 Dow의 차이다.
미국 증시가 전면적으로 무너진 것이 아니라 AI·기술주에서 다른 업종으로 자금이 이동하는 모습을 보였다.
하지만 시장 내부가 충분히 건강하다고 판단하기도 어렵다.
금요일 반도체기업 대부분이 하락했고, Nasdaq의 52주 신저가 종목 수는 신고가 종목보다 훨씬 많았다.
10-1. AI 관련 주식의 문제는 성장률보다 기대치일 수 있다
TSMC와 ASML의 최근 실적은 강했다.
따라서 AI 반도체의 실제 수요가 갑자기 사라졌다고 판단하기는 어렵다.
그런데 주가는 약세다.
이것은 시장이 미래의 공급능력과 기업의 투자수익률을 재평가하고 있기 때문일 수 있다.
현재 주가에는 상당히 높은 장기 성장률이 이미 반영돼 있을 가능성이 있다.
따라서 실제 매출이 빠르게 증가하더라도 그 증가속도가 시장의 이전 기대보다 낮아진다면 주가에는 부담이 될 수 있다.
좋은 기업실적과 좋은 주식수익률은 같은 개념이 아니다.
11. VIX 19.99 — 현재 옵션 매도환경은 지난주와 다르다
10월 16일 VIX는 19.99로 마감했다.
전일의 16.46에서 약 21.5% 상승했다.
장중 고점은 22.31이었다.
이는 시장이 향후 30일간의 지수 변동성에 대해 이전보다 높은 가격을 지불하기 시작했다는 뜻이다. 야후 파이낸스
11-1. IV가 상승하면 프리미엄 매도에 좋은 것 아닌가?
일반적으로 다른 조건이 동일하다면 IV 상승은 옵션 프리미엄을 높인다.
그러나 중요한 것은 받은 프리미엄과 실제 부담하는 위험의 차이다.
현재 위험은 단순한 주가 방향에만 존재하지 않는다.
주식시장에서는 AI 관련 기업의 신용위험과 고금리가 문제가 되고 있다.
채권시장에서는 Fed 정책경로와 안전자산 수요가 충돌하고 있다.
원유시장에서는 공급충격이 이어지고 있다.
이처럼 여러 충격이 동시에 존재하면 예상보다 큰 가격변동이 발생할 수 있다.
따라서 현재 옵션 매도자는 단순히 높은 IV를 보고 매도규모를 늘리기보다 다음을 구분해야 한다.
| 환경 | 옵션 매도자의 핵심 위험 |
|---|---|
| IV 상승·실제 가격 안정 | 이벤트 프리미엄 감소 가능성 |
| IV 상승·추가 급락 | 숏감마 손실 확대 |
| IV 상승·유동성 감소 | 청산비용 상승 |
| AI 신용위험 전염 | 지수 상관관계 상승 |
| 채권·원유 동반 변동 | 거시경제 충격 확대 |
11-2. NDX의 위험이 SPX보다 커질 수 있는 이유
Nasdaq은 AI·반도체·초대형 플랫폼 기업의 영향을 크게 받는다.
SPX도 기술주 비중이 높지만 상대적으로 다양한 산업을 포함한다.
따라서 현재처럼 AI 관련 기업의 자본비용과 수익성이 집중적으로 재평가되는 구간에서는 NDX가 더 민감하게 반응할 수 있다.
하지만 AI 관련 신용위험이 은행·사모대출·기업금융시장으로 전염되면 SPX의 다른 산업도 영향을 받을 수 있다.
현재 중요한 구분은 다음과 같다.
AI 섹터 조정: 기술주와 AI 인프라 기업 중심의 하락.
신용시장 전염: 주식시장 전반의 위험 프리미엄 확대.
지금까지 확인된 데이터는 AI 섹터에서 강한 조정이 발생하고 일부 신용시장에서 위험이 확대되고 있음을 보여준다.
그러나 전체 금융시장의 신용경색이 발생했다고 확정할 단계는 아니다.
12. MOVE 101.10 — 채권 변동성도 함께 봐야 한다
이번 주에는 중요한 MOVE 확정치를 확인할 수 있었다.
ICE BofA MOVE Index는 10월 16일 101.10으로 마감했다.
전일 102.49보다 약 1.36% 하락했다.
주가지수 변동성을 나타내는 VIX가 급등한 것과 대조적이다. Investing.com
이것이 의미하는 것은 무엇일까?
현재 주식시장의 위험이 반드시 같은 크기의 새로운 채권 변동성 충격을 동반하고 있지는 않다는 뜻이다.
하지만 MOVE가 101 수준이라는 사실만으로 미국채 시장이 안정적이라고 판단하기는 어렵다.
MOVE와 VIX는 서로 다른 시장과 옵션을 기반으로 산출된다.
따라서 숫자의 절대값을 직접 비교하는 것은 의미가 없다.
중요한 것은 각 지수의 역사적 수준과 변화 방향이다.
현재의 중요한 조합
VIX 상승 + MOVE 안정 또는 하락 + 10년물 금리하락.
이 조합이 이어진다면 AI 관련 주식위험이 증가하는 가운데 미국채가 안전자산으로 기능하고 있을 가능성을 검토할 수 있다.
반대로 VIX와 MOVE가 함께 급등하면서 미국채도 매도된다면 유동성 스트레스가 확대되고 있을 가능성을 경계해야 한다.
PART 5. 미국채·SOFR·ZN·금리
13. 10년물 금리 약 5.09% — 장기채 강세는 아직 끝나지 않았다
10월 16일 미국 10년물 국채금리는 약 **5.09%**였다.
최근 5.36%까지 상승했던 고점에서 상당히 내려온 수준이다.
흥미로운 것은 높은 CPI와 PPI가 발표됐는데도 장기채 금리가 최근 고점에서 하락했다는 점이다.
AP도 높은 물가에도 미국채 금리가 내려왔다는 사실에 주목했다. AP News
13-1. 장기채 금리하락의 가능한 이유
현재 미국채 시장에서는 여러 힘이 동시에 작용하고 있다.
첫 번째는 높은 절대금리에서 등장한 장기투자자 수요다.
5% 이상의 10년물 금리는 일부 투자자에게 매력적인 수준일 수 있다.
두 번째는 위험회피 수요다.
AI 관련 주식과 회사채의 가격이 하락하면 투자자들이 미국채를 매수할 수 있다.
세 번째는 성장률 둔화 우려다.
높은 원유가격과 금융비용이 지속되면 미래의 소비와 투자가 약해질 수 있다.
네 번째는 기간프리미엄의 변화다.
장기채 수급과 불확실성에 대한 보상이 변화하면 명목 장기금리도 달라질 수 있다.
다만 이 가운데 어느 요인이 금리하락을 얼마나 설명하는지는 별도의 수익률 분해가 필요하다.
14. 실질금리도 일부 내려왔다 — ZN 분석에 중요한 새로운 정보
최근 채권 분석에서는 명목금리만 확인할 수 있는 경우가 많았다.
이번에는 10년물 TIPS 실질금리도 확인할 수 있었다.
10월 16일 시장자료에서는 미국 10년물 TIPS 실질금리가 약 **2.74%**로 관측됐다.
일주일 전에는 약 2.91%였다.
단순 비교하면 약 17bp 하락한 것이다.
같은 자료에서 명목 10년물 금리는 약 5.09%였다.
이 차이를 이용한 단순 10년물 기대인플레이션 보상은 약 2.35%다.
다만 TIPS와 명목국채의 유동성 차이 등이 존재하므로 이를 순수한 물가예상치로 해석해서는 안 된다. Treasury Rate Watch
14-1. 왜 중요한가?
최근까지 ZN의 반등조건 가운데 하나는 실질금리 하락이었다.
명목금리만 하락하면 기대인플레이션 변화 때문인지 실질금리 변화 때문인지 알기 어렵다.
그런데 이번 자료는 실질금리도 최근 일주일 동안 하락했다는 초기 근거를 제공한다.
이것은 ZN과 GC에 모두 중요한 변화다.
실질금리가 하락하면 기존 고정금리 채권의 가격에는 일반적으로 긍정적이다.
금의 경우에도 이자를 지급하지 않는 자산을 보유하는 상대적 기회비용이 낮아질 수 있다.
하지만 실질금리 하락이 경기둔화나 금융불안을 반영한다면 주식에는 반드시 긍정적이지 않다.
금리가 내려간 이유를 구분해야 한다는 뜻이다.
15. SOFR와 ZN — 지금은 서로 다른 반등조건을 가지고 있다
현재 연준의 정책금리 목표범위는 3.75~4.00%다.
10월 27~28일 FOMC에서는 동결이 우세한 시나리오다.
MarketWatch의 10월 17일 분석에 따르면 시장은 10월 추가인상 확률을 약 **17%**로 반영하고 있다.
반면 경제전문가들 사이에서는 더 이른 긴축이 필요하다는 의견도 존재한다.
AP가 인용한 시장에서는 12월 추가인상 가능성을 약 **74.3%**로 평가했다. MarketWatch+1
SOFR 롱
SOFR는 단기 정책금리 경로에 민감하다.
따라서 10월 동결 가능성이 높다는 사실만으로 2027년 SOFR 선물가격이 큰 폭으로 상승한다고 볼 수 없다.
12월과 2027년의 추가 긴축 가능성이 유지되면 먼 만기에는 부담이 남을 수 있다.
현재 SOFR 롱에서 가장 중요한 것은 다음 조건이다.
2027년 월물별 내재금리가 지속적으로 낮아지는가?
10월 회의에서 동결한다고 해도 연말 인상 가능성이 더 높아진다면 먼 만기의 SOFR는 약할 수 있다.
ZN 롱
ZN은 10년물 미국채 금리에 민감하다.
여기에는 정책금리 경로 외에도 실질금리와 기간프리미엄, 장기채 수급, MBS 헤지 압력이 영향을 준다.
현재 확인된 긍정적인 변화는 다음과 같다.
최근 장기채 입찰에서 수요가 강했다.
10년물 금리가 5.3%대에서 5.1% 부근까지 내려왔다.
TIPS 실질금리도 일주일 사이 하락했다.
AI 신용시장의 불안이 미국채의 안전자산 수요를 높이고 있을 가능성이 있다.
반면 장기채가 추가 상승하려면 이런 흐름이 지속되는지 확인해야 한다.
16. 채권 반등 조건 — 10월 18일 업데이트
| 조건 | 현재 상태 | 판단 |
|---|---|---|
| ① 추가 금리인상 기대 하향 | 10월 동결 가능성 약 83% | 초기 확인 |
| 2027 SOFR Forward Path 하락 | 동일 시점 월물별 추가 검증 필요 | 미확인 |
| ② 실질금리 하락 | 10Y TIPS 약 2.74%, 주간 하락 | 초기 신호 |
| ③ 기간프리미엄 안정 | 10Y 금리 고점 이탈·강한 국채수요 | 초기 긍정 신호 |
| ④ MOVE 안정 | 10/16 약 101.10 | 초기 안정 신호 |
| ⑤ MBS 헤지 매도압력 완화 | 금리상승 둔화, 직접 거래자료 부족 | 미확인 |
| ⑥ AI Credit 안정 | CoreWeave 등 일부 기업채 약세 | 악화 |
현재는 ZN의 반등조건 가운데 일부가 개선되고 있다.
그러나 SOFR는 여전히 정책금리 경로의 추가 완화가 필요하다.
특히 주의해야 할 것은 AI Credit이 악화하는 상황이 미국채에는 긍정적일 수도 있다는 점이다.
신용위험이 확대되면 투자자가 미국채를 매수할 수 있기 때문이다.
반대로 금융위험이 유동성 위기로 확산되면 현금 확보를 위해 미국채까지 매도하는 상황이 발생할 수 있다.
따라서 지금은 Flight to Quality와 Dash for Cash를 구분해야 한다.
PART 6. 원유·달러·엔·금
17. Brent $109.86 — 현재 원유는 인플레이션 위험의 가장 중요한 공급충격이다
금요일 원유 정산가는 다음과 같다.
| 상품 | 10월 16일 가격 | 변화 |
|---|---|---|
| Brent | $109.86 | 약 +3.7% |
| WTI | $101.41 | 강한 상승 |
| 미국 평균 휘발유 가격 | 약 $4.33/갤런 | 전년 대비 크게 상승 |
AP는 중동의 원유수출과 호르무즈 해협의 운송 불확실성이 가격에 상당한 위험 프리미엄을 반영시키고 있다고 설명했다. AP News
왜 원유 공급충격이 현재 금융시장에 특히 위험한가?
일반적인 경기둔화에서는 상품수요가 감소하면서 원유가격도 하락하는 경우가 많다.
그러면 물가압력이 완화되고 중앙은행이 금리를 낮출 여지가 생길 수 있다.
하지만 지금은 상황이 다르다.
원유가격은 높은데 AI 관련 금융시장의 위험이 커지고 있다.
즉 성장률 둔화 위험과 공급발 인플레이션 위험이 동시에 존재한다.
이런 경우 Fed의 정책대응이 복잡해진다.
성장을 지원하기 위해 금리를 낮추면 인플레이션 압력이 커질 수 있다.
반대로 물가를 잡기 위해 금리를 올리면 이미 취약한 금융구조에 부담을 줄 수 있다.
CL 옵션에서 중요한 추가 변수
현재는 단순한 원유가격 방향 외에도 정제유 공급상황과 원유 선물곡선을 함께 봐야 한다.
특히 호르무즈 해협 위험이 확대되면 Brent에 상대적으로 강한 영향을 줄 수 있다.
미국 내 재고와 생산시설의 움직임은 WTI에 더 직접적인 영향을 줄 수 있다.
따라서 CL 옵션의 위험을 판단할 때는 Brent–WTI Spread, Calendar Spread, Diesel Crack Spread를 함께 분석할 가치가 있다.
18. 달러·엔 — 이번 주 달러 약세의 의미를 구분해야 한다
이번 주 달러는 높은 수준에서 일부 후퇴했다.
그러나 주말 현재 USD/JPY의 새로운 동일 시점 실시간 호가를 신뢰할 수 있는 자료로 충분히 교차검증하지 못했으므로 특정 환율을 확정가격으로 제시하지 않겠다.
현재 중요한 것은 단순한 달러 강세 또는 약세의 방향이 아니다.
달러가 왜 움직이는가다.
미국 실질금리가 낮아지면서 달러가 약해진다면 위험자산에 긍정적일 수 있다.
반대로 미국 금융자산에 대한 투자심리가 악화되면서 달러가 약해진다면 주식에는 반드시 긍정적이지 않다.
특히 최근에는 금리하락과 Nasdaq 하락이 동시에 나타나고 있다.
따라서 달러 약세를 곧바로 위험자산 강세 신호로 해석하면 부족하다.
USD/JPY에서는 급격한 포지션 청산을 경계해야 한다
엔화의 급격한 강세는 글로벌 캐리 포지션의 축소와 연결될 수 있다.
현재처럼 AI 관련 주식의 변동성이 커진 상황에서는 환율과 주식시장의 관계가 더 중요해질 수 있다.
그러나 모든 엔화 강세가 자동으로 캐리 포지션 청산을 의미하는 것은 아니다.
일본의 금리전망과 글로벌 위험회피를 구분해 확인해야 한다.
19. GC — 금은 안전자산이지만 모든 금융불안에서 반드시 상승하지 않는다
현재 GC를 분석할 때는 미국 실질금리가 중요하다.
이번 주 10년물 TIPS 실질금리가 하락했다는 점은 금에 긍정적인 변화다.
하지만 금융불안이 심해져 투자자가 현금을 확보해야 하는 상황에서는 금도 일시적으로 매도될 수 있다.
따라서 다음 두 시나리오를 구분해야 한다.
시나리오 A — 미국채·금 동반 강세.
위험자산 약세와 실질금리 하락이 나타나면서 미국채와 금이 함께 상승하는 상황이다.
시나리오 B — 유동성 위기.
모든 자산을 매도해 현금을 확보하려는 수요가 증가하면서 미국채와 금까지 일시적으로 약세를 보이는 상황이다.
현재는 첫 번째 시나리오에 가까운 신호가 관찰되지만 이것이 앞으로도 유지된다고 단정할 수는 없다.
GC에서는 실질금리·달러·금 가격의 상대적인 반응을 함께 보는 것이 중요하다.
PART 7. 반도체·빅테크·AI CAPEX
20. TSMC·ASML 실적은 여전히 강하다 — 공급망의 어느 계층이 이익을 얻는가?
지난주 TSMC는 3분기 순이익이 전년 대비 약 69% 증가했다고 발표했다.
ASML도 매우 강한 매출과 장비수요를 보여줬다.
그런데 반도체 주식들은 크게 하락했다.
이 현상을 이해하려면 AI 공급망의 경제구조를 나눠야 한다.
| 계층 | 최근 실물 수요 | 가장 중요한 위험 |
|---|---|---|
| 반도체 제조장비 | 강한 수주·장기 수요 | 향후 CAPEX 조정 |
| 첨단 파운드리 | 높은 제조수요 | 공급확대·해외공장 비용 |
| HBM·DRAM | 높은 AI 메모리 수요 | 공급경쟁·ASP 변화 |
| GPU·ASIC | 높은 컴퓨팅 수요 | 자체 ASIC 경쟁·가격 |
| 데이터센터 | 대규모 건설계획 | 금융비용·가동률·차환 |
| AI 모델회사 | 높은 매출성장 | 추론원가·장기 계약 |
| AI 애플리케이션 | 실제 업무자동화 확대 | 고객 유지율·가격경쟁 |
같은 AI 산업에 속해 있다는 이유만으로 모든 기업의 위험이 같다고 판단하면 안 된다.
예를 들어 TSMC가 높은 제조마진을 확보하는 동안 그 칩을 구매한 데이터센터 사업자는 금융비용 때문에 어려움을 겪을 수 있다.
공급업체의 높은 마진은 고객에게 높은 원가일 수 있기 때문이다.
20-1. 앞으로 Hyperscaler의 실적에서 확인할 것
다음 주부터 주요 빅테크 기업들의 실적발표가 이어진다.
현재 가장 중요한 것은 CAPEX 증가율만이 아니다.
AI 관련 매출이 실제로 얼마나 증가했는지 확인해야 한다.
특히 데이터센터 투자에 따른 감가상각과 운영비용이 클라우드 영업이익률에 미치는 영향을 살펴봐야 한다.
자체 현금흐름으로 AI 투자를 감당할 수 있는 기업과 외부차입이 필수적인 기업 사이의 차이가 더욱 커질 가능성이 있다.
20-2. 새로운 AI 산업 KPI
현재 투자자들이 추가로 관찰할 가치가 높은 지표는 다음과 같다.
Revenue per Installed Accelerator.
설치된 가속기 한 대가 실제로 얼마나 많은 매출을 만드는가?
Utilization-adjusted Compute Margin.
가동률을 반영한 실제 컴퓨팅 서비스의 수익성은 얼마인가?
FCF per Energized MW.
실제로 전력이 연결돼 운영 중인 데이터센터 용량 대비 현금흐름은 얼마인가?
Incremental ROIC − Incremental WACC.
신규 AI 투자에서 얻는 수익률이 자본비용보다 얼마나 높은가?
지금처럼 금융비용이 중요한 환경에서는 마지막 지표가 특히 중요하다.
PART 8. 영화·애니메이션·게임
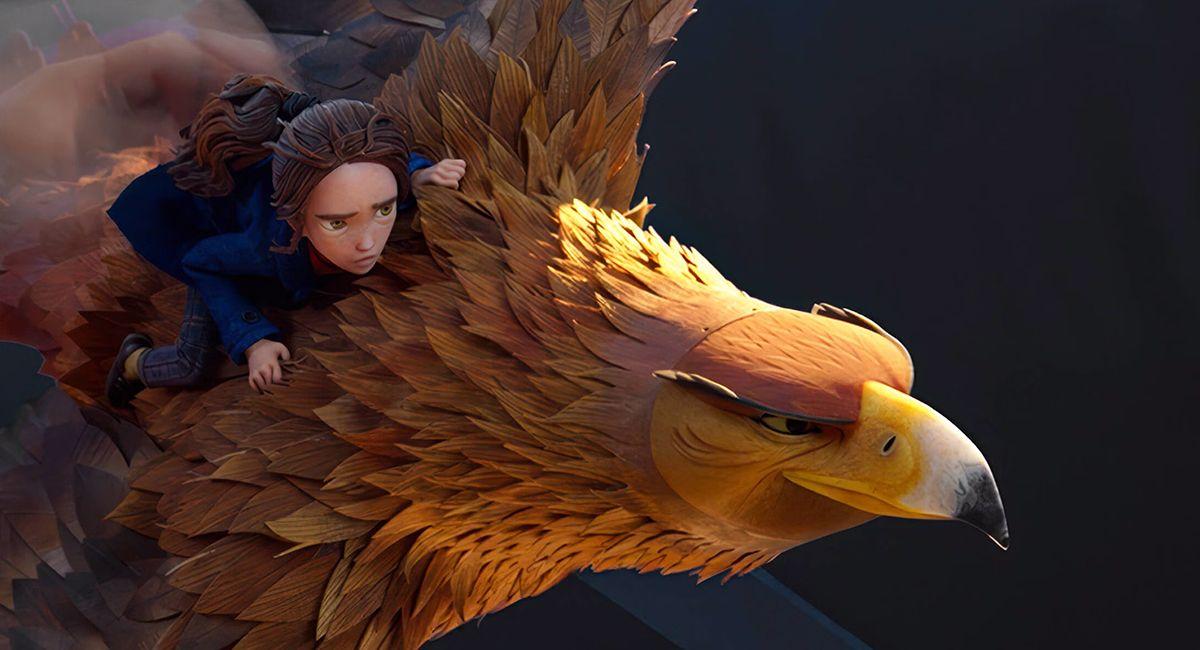
21. 영화·애니메이션 — LAIKA 《Wildwood》가 이번 주 극장에 개봉한다
 브리핑 이미지
 브리핑 이미지
다음 주 금요일인 10월 23일, 스톱모션 스튜디오 LAIKA의 신작 《Wildwood》가 미국 극장에서 개봉한다.
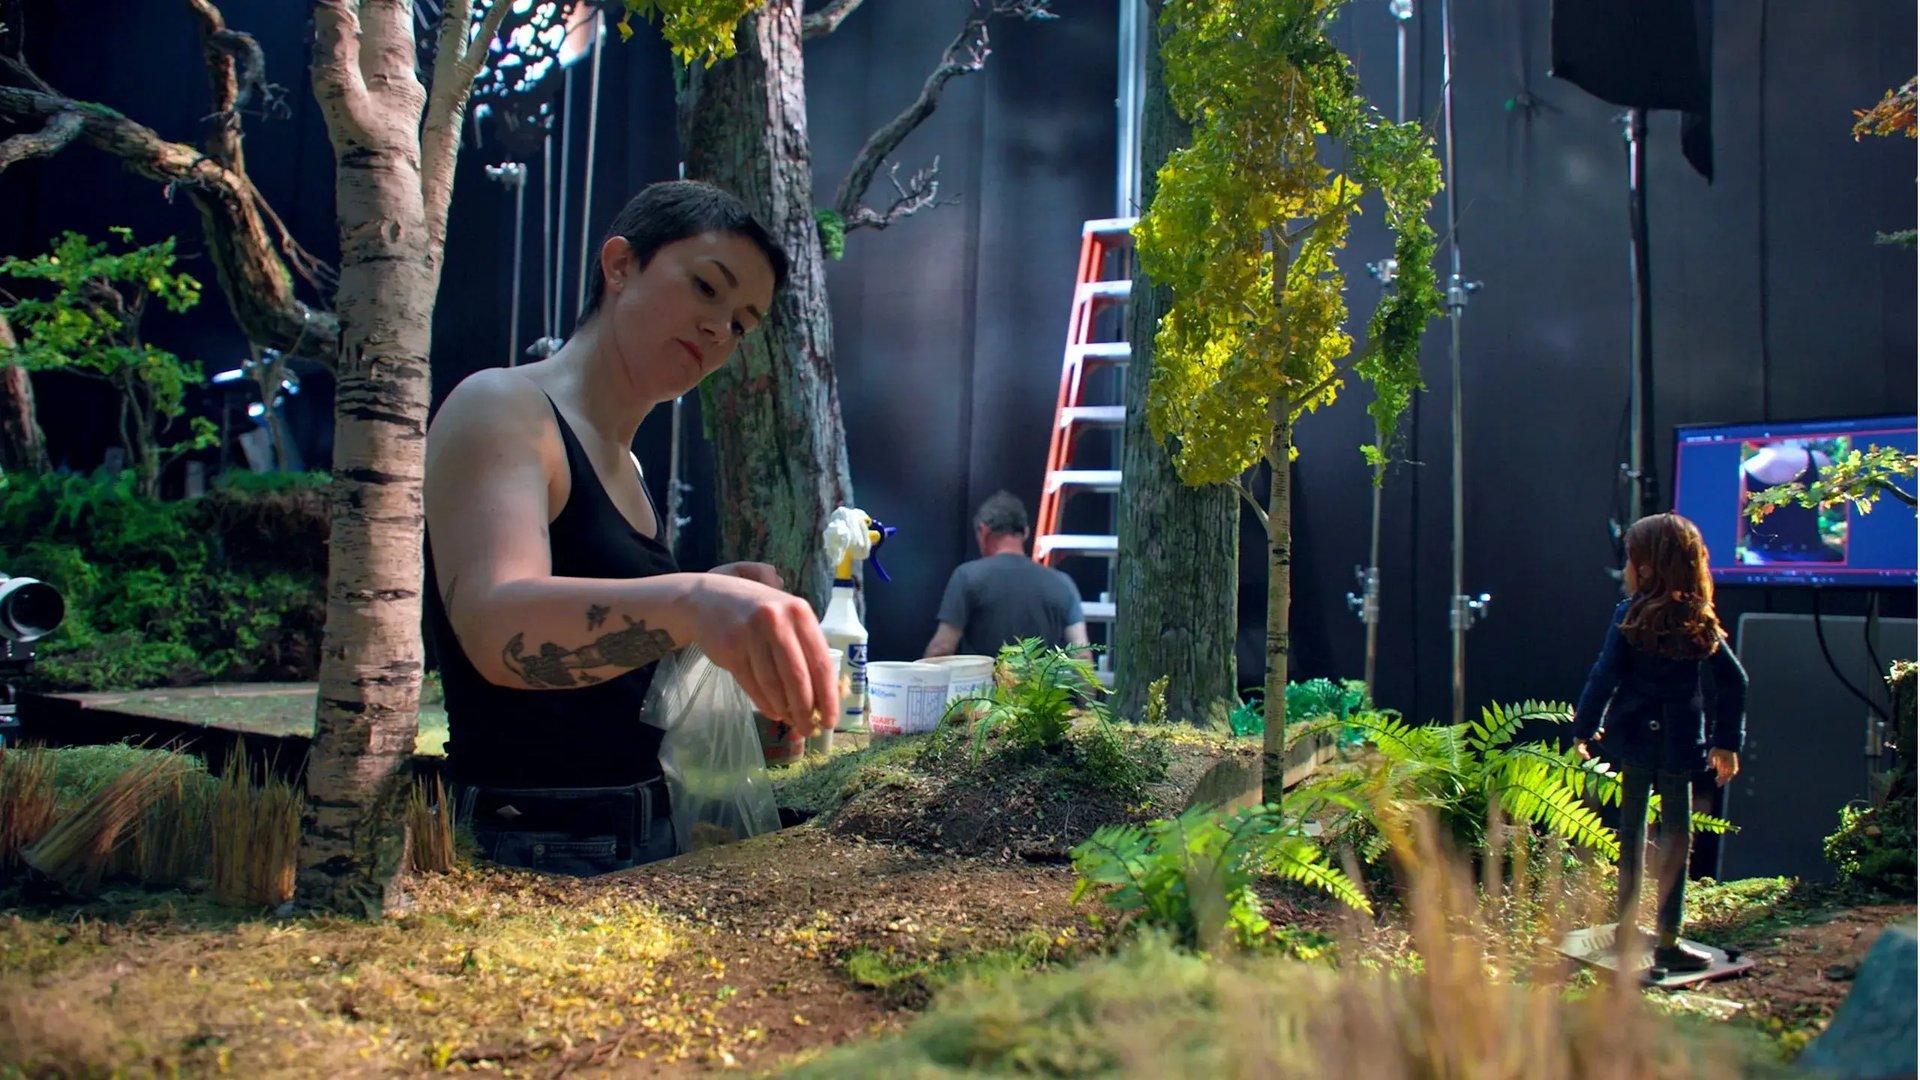
최근 Entertainment Weekly는 작품의 제작과정을 상세히 소개했다.
《Wildwood》는 《Coraline》과 《Kubo and the Two Strings》 등으로 알려진 LAIKA의 작품이다.
제작에는 1,000명 이상의 인력이 참여했고, 약 2,800개의 촬영 컷이 제작됐다.
실제 인형과 세트, 조명, 촬영기술을 활용한 대규모 스톱모션 작품이다. EW.com
21-1. 왜 AI 시대에 수작업 애니메이션이 중요할까?
AI를 이용하면 이미지와 영상의 제작비를 낮출 수 있다.
그러나 콘텐츠 제작비가 낮아지면 콘텐츠의 공급량도 증가할 수 있다.
그 결과 개별 작품이 소비자의 관심을 확보하기는 더 어려워질 가능성이 있다.
이런 환경에서 독특한 제작방식 자체가 경쟁력이 될 수 있다.
스톱모션은 실제 물리적인 물체를 촬영하므로 고유의 질감과 움직임을 만든다.
물론 AI로 비슷한 시각적 효과를 생성할 수 있다.
하지만 제작과정의 차별성, 브랜드, 기존 팬덤까지 동일하게 확보하는 것은 별개의 문제다.
21-2. Wildwood의 시장성을 평가할 때 중요한 것
작품의 제작규모가 크다는 사실과 경제적 성공이 보장된다는 사실은 다르다.
스톱모션은 제작비와 시간이 많이 들 수 있다.
따라서 높은 제작비를 회수하려면 극장 관객뿐 아니라 장기적인 IP와 배급전략이 중요하다.
초기 관객평가, 첫 주말 매출, 2주차 유지율, 해외배급, 스트리밍 계약 등을 함께 봐야 한다.
AI 시대에도 콘텐츠의 진짜 경제성은 제작기술보다 실제 고객이 지불하는 가치에서 결정된다.
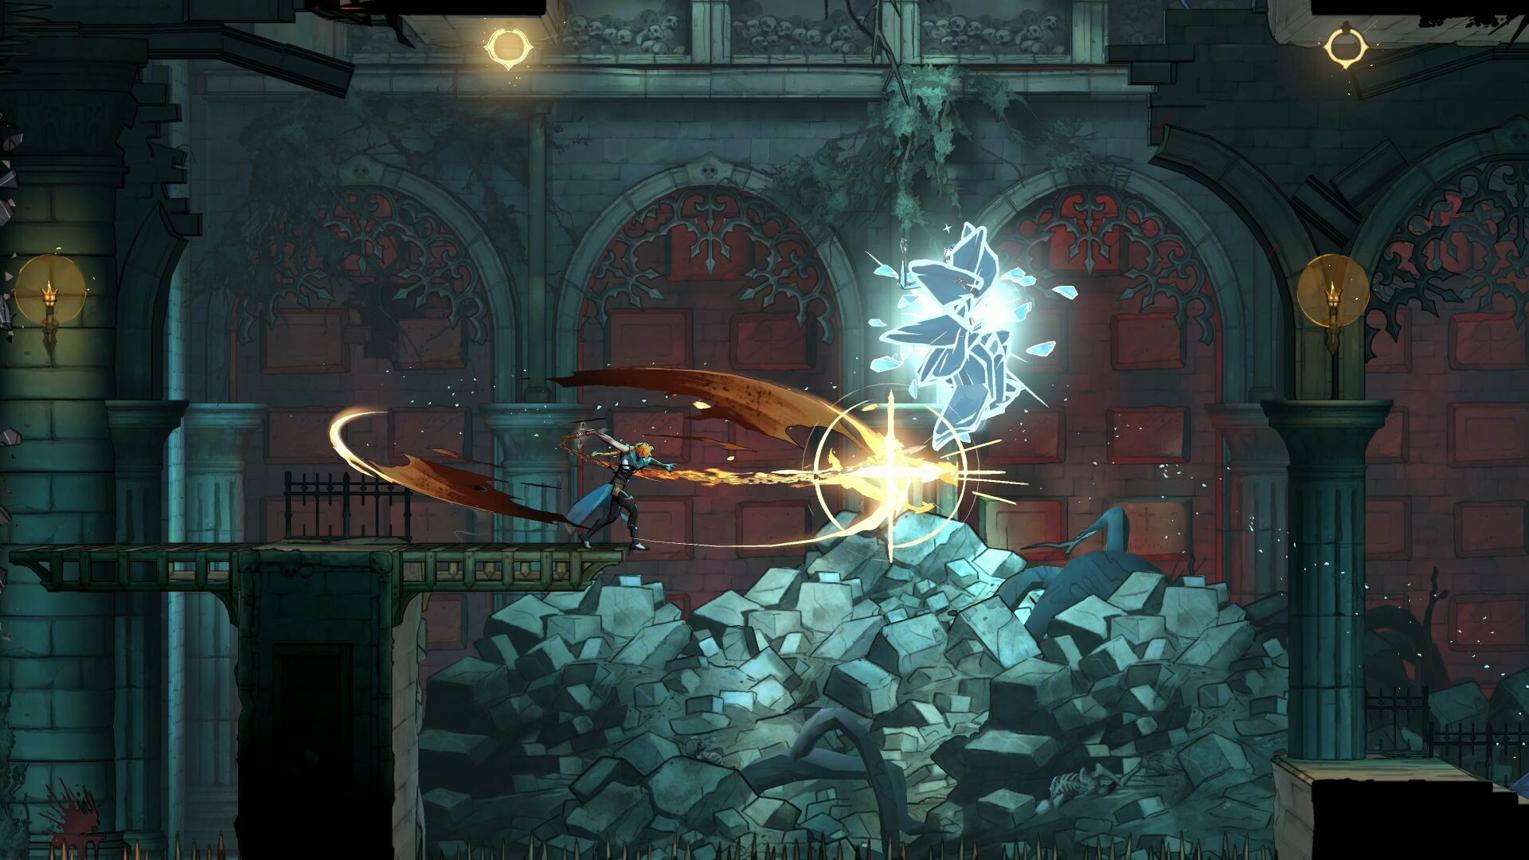
22. 게임 — 《Castlevania: Belmont's Curse》 출시 이후 주목할 점
 생성된 이미지 1
10월 15일에는 Konami·Evil Empire·Motion Twin의 신작 《Castlevania: Belmont's Curse》가 출시됐다.
기존 Castlevania 세계관을 계승한 2D 액션 탐험게임이다.
공식 소개에 따르면 1499년 파리를 배경으로 Rose Belmont의 이야기를 다룬다. Konami
게임개발에서 실제로 중요한 것은 검증 가능한 에셋이다
AI로 게임의 캐릭터 이미지를 생성하는 것은 점점 쉬워지고 있다.
하지만 게임에서 사용할 수 있는 에셋을 만들려면 다른 문제가 남는다.
같은 캐릭터가 여러 방향에서 동일한 외형을 유지해야 한다.
애니메이션 프레임의 타이밍이 자연스러워야 한다.
장비를 교체하더라도 캐릭터의 움직임과 연결점이 맞아야 한다.
실제 게임 엔진에서 충돌판정과 공격 타이밍이 정상적으로 작동해야 한다.
따라서 AI 게임 에셋 제작의 전체 흐름은 다음과 같아야 한다.
Concept
   ↓
Asset Generation
   ↓
Versioning & Metadata
   ↓
Directional Consistency
   ↓
Animation / Rig
   ↓
Collision / Hitbox
   ↓
Engine Import
   ↓
Gameplay Verification
   ↓
Validated Asset
이 구조에서 메타데이터는 단순한 설명정보가 아니다.
제작·검증·수정·미리보기·엔진 내보내기를 연결하는 핵심 계약이 된다.
AI 모델을 교체하더라도 이전 작업의 상태와 에셋의 관계를 유지할 수 있어야 하기 때문이다.
실용적인 KPI
Verified Playable Assets / Development Time
개발시간 대비 실제 게임에서 사용할 수 있는 검증된 에셋의 수와 품질이다.
이것이 단순 생성 이미지 수보다 게임개발의 실제 생산성을 잘 설명할 수 있다.
23. 애니메이션 — 《FX Fighter Kurumi-chan》이 보여주는 금융시장과 콘텐츠의 만남
이번 주 애니메이션 관련 기사 가운데 흥미로운 작품이 하나 있다.
《FX Fighter Kurumi-chan》이다.
귀여운 캐릭터 디자인을 사용하지만, 실제 이야기는 외환거래와 투기적 투자, 손실, 위험한 성공 기대 등을 다룬다.
브라질 UOL의 10월 15일 리뷰는 이 작품이 외환거래를 통해 큰 손실을 회복하려는 인물의 심리와 위험한 투자행동을 묘사한다고 소개했다. UOL
왜 흥미로운가?
투자와 트레이딩은 수치와 금융상품의 문제이면서 동시에 심리의 문제이기 때문이다.
특히 레버리지가 높은 상품에서는 작은 가격변화가 큰 손익으로 연결될 수 있다.
이 과정에서 투자자는 수익을 얻은 경험을 실제 실력으로 과대평가하거나 손실을 빠르게 회복하려는 욕구 때문에 위험을 확대할 수 있다.
옵션 프리미엄 매도도 비슷한 심리적 함정이 존재한다.
여러 번 작은 이익을 얻으면 전략이 매우 안정적으로 느껴질 수 있다.
그러나 큰 가격충격이 발생하면 누적한 이익보다 큰 손실이 발생할 수 있다.
따라서 이 작품은 단순한 금융교육용 콘텐츠라기보다 높은 레버리지와 투자심리를 다루는 드라마로 볼 가치가 있다.
콘텐츠 산업 측면에서는 상대적으로 전문적인 주제라도 캐릭터와 서사를 통해 대중적인 접근성을 확보할 수 있다는 점이 흥미롭다.
PART 9. 오늘 모든 뉴스를 연결하면
24. AI의 다음 병목은 세 가지다
오늘 뉴스를 연결하면 AI 산업의 병목이 다음 세 영역으로 이동하고 있음을 알 수 있다.
첫 번째는 자본이다
Anthropic의 신규 반도체 금융거래에 높은 수익률이 요구되고 있다.
CoreWeave의 일부 채권은 매우 높은 수익률로 거래되고 있다.
따라서 앞으로 AI 인프라를 추가로 건설하는 데 필요한 자본비용이 중요한 제약이 될 수 있다.
두 번째는 외부 시스템 접근권한이다
AI 에이전트는 더 많은 일을 수행할 수 있게 됐다.
하지만 웹사이트와 금융기관, 항공사 등이 에이전트의 접근을 제한하면 실제 업무완료율은 낮아질 수 있다.
따라서 모델 성능뿐 아니라 공식적인 서비스 접근계약과 권한관리가 중요해진다.
세 번째는 실제 업무성과다
CERN의 물리학 모델과 OpenAI의 Rosalind 같은 전문 모델은 AI가 단순한 언어생성을 넘어 연구업무에 활용되는 방향을 보여준다.
하지만 실제 과학적 성과를 얻으려면 검증 가능한 데이터와 연구절차가 필요하다.
기업용 에이전트도 마찬가지다.
AI가 실제 업무를 수행했는지 결정하는 것은 단순한 텍스트 출력이 아니다.
업무시스템의 상태가 올바르게 변경됐는지, 계산이 정확한지, 결과가 검증됐는지를 확인해야 한다.
25. AI가 대규모로 보급되면 누가 가장 많은 이익을 얻을까?
현재는 다음과 같은 구조가 가능하다.
AI 모델 성능 향상
        ↓
AI 서비스 가격 하락
        ↓
AI 도입 확대
        ↓
최종 사용자 생산성 증가
        ↓
더 많은 AI 사용
        ↓
Compute 수요 증가
        ↓
인프라 투자 확대
이 구조에서 최종 고객은 높은 생산성 향상의 이익을 얻을 수 있다.
반면 공급업체의 수익률은 경쟁과 자본비용에 따라 달라진다.
특히 모델 사용료가 하락하는 속도보다 추론원가가 더 빠르게 하락하면 모델회사의 마진은 개선될 수 있다.
반대로 모델 사용료가 더 빠르게 하락하면 사용량이 증가해도 매출총이익률은 낮아질 수 있다.
데이터센터 사업자도 마찬가지다.
AI 사용량이 증가하더라도 가동률과 단위가격, 금융비용을 함께 봐야 한다.
AI 기술의 경제적 성공과 AI 관련 금융자산의 투자수익률은 반드시 일치하지 않는다.
PART 10. 오늘의 핵심 시그널
| 영역 | 최신 시그널 | 현재 판단 |
|---|---|---|
| AI 금융 | Anthropic–Blackstone $9B, 10% 초과 수익률 보도 | 신규 금융비용 부담 |
| AI 경제전망 | 2030년 미국 GDP $44T 극단 시나리오 | 가능성 연구, 기본 전망 아님 |
| AI 에이전트 | 주요 웹사이트의 접근 제한 확대 | 외부 서비스 접근성 병목 |
| 서비스 연결 | 공식 API·권한계약 중요성 확대 | Agent Runtime 경쟁력 변화 |
| AI 과학 | CERN–Mistral Flare 개발 구상 | 물리학 전문 파운데이션 모델 |
| OpenAI Rosalind | 학술 연구 접근 확대 | 전문 워크플로·검증 중요 |
| SoftBank | Allied Universal 인수 검토 | Physical AI의 업무현장 확보 가능성 |
| Nasdaq | 26,140.03 | 주간 -4.5% |
| S&P 500 | 7,659.44 | 주간 -1.9% |
| VIX | 19.99 | 주식시장 변동성 확대 |
| VIX 장중 고점 | 22.31 | 위험회피 강화 |
| MOVE | 101.10 | 채권 변동성 일부 안정 |
| 미국 10Y | 약 5.09% | 최근 고점에서 하락 |
| 10Y TIPS | 약 2.74% | 실질금리 주간 하락 |
| Fed 10월 | 동결 가능성 약 83% | 추가인상보다는 동결 우세 |
| Fed 12월 | 추가인상 가능성 약 74% | 중기 긴축 위험 지속 |
| CoreWeave | 일부 채권수익률 15% 초과 | AI 인프라 신용위험 |
| Brent | $109.86 | 공급충격·물가위험 |
| WTI | 약 $101.41 | $100 이상 |
| 반도체 | TSMC·ASML 강한 실적 | 실제 제조수요 유지 |
| 영화·애니 | 《Wildwood》 10/23 개봉 | 프리미엄 스톱모션 경제성 시험 |
| 게임 | Castlevania 신작 출시 | 2D 액션·기존 IP 경쟁력 |
| 애니 | 《FX Fighter Kurumi-chan》 | 금융시장과 캐릭터 서사의 결합 |
PART 11. 향후 며칠간 주목할 이벤트
다음 주는 거시경제 지표보다 실적과 AI 신용시장에 대한 관심이 더 높아질 가능성이 있다.
특히 Netflix·Tesla·Meta 등의 발표가 중요하다.
| 한국시간 | 이벤트 | 가장 중요한 관찰 |
|---|---|---|
| 10/18 일요일 | 중동·러시아 공급 관련 주말 뉴스 | CL 주말 갭 위험 |
| 10/19 월요일 | 미국시장 재개장 | AI Credit Stress의 추가 전염 여부 |
| 10/20~21 | 미국 산업·소프트웨어 기업 실적 | AI 비용절감·기업수요 |
| 10/21 오전 | Netflix 3분기 실적 | 구독·광고·콘텐츠 ROI |
| 10/21~22 | Meta 3분기 실적 | AI CAPEX·광고수익·FCF |
| 10/22 오전 | Tesla 3분기 실적 | EV·에너지저장·자율주행 |
| 10/23 금요일 | 《Wildwood》 미국 개봉 | 초기 흥행·관객평가 |
| 10/27~28 미국시간 | FOMC | 금리동결·12월 정책경로 |
| 10/27 | Mistral 오픈웨이트 모델 공개 예정 | 오픈모델 경쟁 |
| 10/29 한국시간 | 삼성전자 3분기 상세 실적 | HBM·DRAM·NAND·CAPEX |
| 10/29 미국시간 | Amazon 3분기 실적 | AWS·AI CAPEX·FCF |
Tesla의 공식 자료에 따르면 3분기 실적은 10월 21일 미국장 마감 후, 한국시간으로 10월 22일 오전에 공개된다.
Tesla는 3분기에 차량 486,532대를 인도하고 에너지저장장치 13.7GWh를 설치했다고 발표했다. 따라서 이번 실적에서는 단순 차량 판매량보다 자동차·에너지사업의 수익성과 현금흐름이 중요하다. Tesla Investor Relations
Amazon은 10월 29일 미국 동부시간 오후 5시에 3분기 실적설명회를 진행한다.
특히 AWS의 AI 관련 수요와 높은 설비투자가 FCF에 어떤 영향을 미치는지 확인할 가치가 크다. Amazon News
PART 12. NQ·ZN·SOFR·CL·GC 시나리오 맵
| 향후 시나리오 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| AI Credit 안정 + 기업실적 강세 | ↑↑ | 중립 | 중립 | — | — |
| AI Credit 악화·안전자산 매수 | ↓↓ | ↑ 가능 | ↑ 가능 | 혼조 | ↑ 가능 |
| AI Credit 악화·유동성 경색 | ↓↓ | 일시적 약세 가능 | 불안정 | ↓ 가능 | 초기↓ 가능 |
| 10월 동결 기대 강화 | ↑ 가능 | ↑ 가능 | ↑ | — | ↑ 가능 |
| 2027 SOFR 내재금리 상승 | 성장주 부담 | 중립~↓ | ↓↓ | — | ↓ 가능 |
| 10Y 5.0% 아래 안정 | 원인에 따라 혼조 | ↑↑ | 별도 확인 | — | ↑ 가능 |
| 10Y 5.3%대 재돌파 | ↓↓ | ↓↓ | 일부↓ | — | ↓ 가능 |
| MOVE 하락 + VIX 하락 | 안정 가능성 | ↑ 가능 | 중립 | — | 중립 |
| MOVE 상승 + VIX 상승 | 변동성 확대 | 불안정 | — | — | 혼조 |
| Hyperscaler 실적 강세·FCF 개선 | ↑↑ | 중립 | — | — | — |
| Hyperscaler CAPEX 축소 | AI 공급망 차별화 | ↑ 가능 | ↑ 가능 | ↓ 가능 | 혼조 |
| Brent $110 이상 지속 | 인플레이션 부담 | ↓ 가능 | ↓ 가능 | ↑↑ | 혼조 |
| 중동 공급위험 완화 | ↑ 가능 | ↑ 가능 | ↑ 가능 | ↓↓ | 혼조 |
| USD/JPY 급격한 엔화 강세 | 변동성↑ | 안전자산 수요 가능 | — | — | ↑ 가능 |
이 표는 확정적인 가격예측이 아니라 주요 충격이 각 자산에 전달될 수 있는 경로를 정리한 것이다.
현재처럼 인플레이션과 금융불안이 동시에 존재하면 같은 뉴스에도 시장이 서로 다른 방향으로 반응할 수 있다.
가장 긍정적인 조합
AI Credit Spread 안정 + 미국 10년물 금리 안정 + MOVE 하락 + Hyperscaler 실적 유지 + 원유 공급위험 완화.
이 조건이 충족되면 위험자산과 장기채가 동시에 안정될 가능성이 높아진다.
가장 위험한 조합
AI Credit Spread 추가 확대 + 신규 금융조달 경색 + Brent 추가 급등 + 기업이익 전망 하향 + VIX·MOVE 동반 상승.
이 경우 AI 관련 산업 내부의 문제가 금융시장 전체로 확산될 위험에 주의해야 한다.
특히 NDX에서는 AI 관련 기업의 높은 집중도가 하락폭을 확대할 수 있다.
PART 13. 오늘 추가로 공부할 가치가 높은 주제
① AI Chip Financing과 구조화 금융
오늘 가장 중요한 연구주제다.
Anthropic–Blackstone 거래는 AI 반도체와 컴퓨팅 자원을 구매하는 데 새로운 금융구조가 사용되고 있음을 보여준다.
특히 Asset-backed Financing, Lease Payments, Residual Value Risk, Senior/Junior Debt, Refinancing Risk를 함께 공부할 가치가 크다.
핵심 질문은 다음과 같다.
AI 가속기의 기술적 교체주기가 빠른 상황에서 5년짜리 금융계약의 잔존가치는 어떻게 평가해야 하는가?
② Agent Access와 Authorization Protocol
오늘 The Verge의 보도는 AI 에이전트가 실제 서비스를 사용하려면 기술적 능력뿐 아니라 서비스 제공업체의 협력이 필요하다는 점을 보여준다.
OAuth, OIDC, MCP, Signed Capabilities, Tool Gateway, Consent, Audit Trail을 어떻게 결합할지 연구할 가치가 높다.
핵심 질문은 다음이다.
사용자가 에이전트에 작업을 위임했을 때 외부 서비스는 그 위임을 어떤 방식으로 검증해야 하는가?
③ SOFR Forward Curve와 Treasury Term Premium
이번 주 미국채 시장에서는 중요한 변화가 나타났다.
높은 CPI와 PPI에도 10년물 금리가 최근 고점에서 내려왔다.
TIPS 실질금리도 하락했다.
따라서 지금은 정책금리 경로와 장기채의 실질금리·기간프리미엄을 분리해 분석할 가치가 크다.
④ AI Credit과 Hyperscaler 실적의 연결
Anthropic의 높은 금융비용과 CoreWeave의 신용위험은 AI 모델회사·데이터센터·GPU 공급업체 사이에서 수익성과 위험이 어떻게 배분되는지 보여준다.
핵심 질문은 다음과 같다.
최종 AI 고객이 지불한 금액 가운데 실제 FCF는 어느 계층에 가장 많이 남는가?
⑤ Science Foundation Models
CERN–Mistral의 Flare와 OpenAI의 GPT-Rosalind는 AI가 과학적 발견을 돕는 전문 시스템으로 발전하고 있음을 보여준다.
중요한 것은 모델이 과학적 가설을 잘 생성하는 것뿐 아니라 실제 데이터와 실험을 통해 결과를 검증할 수 있는가다.
⑥ Game Asset Verification
AI를 이용한 게임 에셋 제작에서는 단순 이미지 생성속도보다 엔진 통합과 검증 자동화가 중요하다.
특히 캐릭터 메타데이터, 방향별 일관성, 애니메이션 타이밍, 장비 교체, 충돌판정, Godot·Unity 내보내기 등을 하나의 검증 파이프라인으로 설계할 가치가 크다.
오늘의 결론
이번 주는 AI 산업의 금융적 위험이 처음으로 본격적인 시장 스트레스 테스트를 받는 시기로 볼 수 있다.
Nasdaq은 한 주 동안 4.5% 하락했다.
VIX는 20에 근접했다.
일부 AI 인프라 기업의 채권은 매우 높은 수익률로 거래되고 있다.
그리고 오늘은 Anthropic의 신규 칩 금융에서도 두 자릿수 수익률이 논의되고 있다는 새로운 보도가 나왔다.
그러나 AI의 기술적 발전 자체가 멈춘 것은 아니다.
Google과 Meta는 새로운 모델을 공개했다.
CERN과 Mistral은 물리학 파운데이션 모델을 개발하려 한다.
OpenAI는 생명과학 연구자를 위한 전문 AI의 접근을 확대했다.
Anthropic은 AI가 과학과 경제의 생산성을 크게 높일 수 있다는 극단적인 시나리오까지 제시했다.
이 모든 사실은 서로 모순되지 않는다.
AI의 기술적 가치는 계속 증가하면서, 그 기술을 공급하기 위해 사용된 일부 금융구조는 동시에 위험해질 수 있기 때문이다.
현재 AI 투자에서 가장 중요한 것은 AI가 성공할 것인가라는 이분법적 질문이 아니다.
다음 세 가지를 구분하는 것이다.
첫째, Intelligence Economics.
AI 모델이 얼마나 낮은 비용으로 실제 업무를 수행할 수 있는가?
둘째, Infrastructure Economics.
GPU·HBM·데이터센터·전력에 투입된 자본이 얼마나 높은 현금수익률을 만들어내는가?
셋째, Financial Economics.
그 인프라를 건설하는 데 사용된 부채를 실제로 안전하게 상환할 수 있는가?
이 세 가지가 서로 다른 속도로 발전하면 AI 산업 안에서도 승자와 패자가 나타날 수 있다.
기술적으로는 또 다른 변화가 중요하다.
AI 에이전트의 능력이 높아지더라도 외부 서비스에서 접근을 허용하지 않으면 실제 업무를 완료할 수 없다.
따라서 앞으로 기업용 AI에서 높은 가치를 만들어낼 시스템은 단순히 가장 강한 모델을 사용하는 시스템이 아닐 수 있다.
모델을 실제 업무시스템에 안전하게 연결하고, 권한을 검증하며, 결과를 확인할 수 있는 시스템이 중요해질 가능성이 크다.
금융시장에서는 오늘부터 다음 조합을 가장 중요하게 관찰할 가치가 있다.
AI Credit Spread + 10Y Treasury Yield + MOVE + VIX + Hyperscaler FCF
이 다섯 가지를 함께 보면 AI 투자위험이 단순한 주가조정에 머무는지, 아니면 금융시장 전체로 확산되고 있는지를 더 정확하게 판단할 수 있다.
특히 ZN에서는 실질금리 하락과 안전자산 수요라는 긍정적인 신호가 나타나기 시작했다.
반면 SOFR는 12월과 2027년의 정책금리 경로가 실제로 낮아지는지 추가 확인이 필요하다.
ZN의 반등 가능성과 SOFR의 반등 가능성을 동일하게 판단해서는 안 된다.
그리고 오늘 가장 중요한 금융적 교훈은 다음이다.
AI가 미래에 수십조 달러의 경제적 가치를 창출할 가능성이 있더라도, 그 미래를 실현하기 위해 지금 발행하는 모든 부채가 안전한 것은 아니다.
결국 AI 산업의 장기적인 승자는 단순히 가장 큰 모델이나 가장 많은 GPU를 가진 기업이 아닐 수 있다.
AI의 능력을 실제로 검증된 업무성과로 전환하면서, 그 과정에서 발생하는 연산·메모리·전력·보안·금융비용을 가장 효율적으로 관리하는 기업이 더 높은 경제적 가치를 창출할 가능성이 크다.
오늘 읽어볼 핵심 원문 자료
 ReutersAnthropic offers Blackstone double-digit yield in chip-financing deal, FT reports원문 표기: 7일 전
 ReutersAI rapidly improving, could vastly boost US GDP, Anthropic's Clark tells policymakers원문 표기: 7일 전
 The VergeWebsites are closing their doors to AI agents원문 표기: 6일 전
 The Wall Street JournalSoftBank in Early Talks to Buy Allied Universal원문 표기: 6일 전
 ReutersECB's Lagarde says bond selloff will slow inflation원문 표기: 7일 전
AI·개발·보안
Reuters — Anthropic·Blackstone AI 반도체 금융조달
The Verge — 주요 웹사이트의 AI 에이전트 접근 제한
Reuters — Anthropic Jack Clark의 AI 경제성장 시나리오
CERN — Mistral과 물리학 파운데이션 모델 협력
OpenAI — GPT-Rosalind 학술 연구 접근 확대
시장·반도체·거시경제
AP — 10월 16일 미국 증시 마감
Reuters — AI 주식과 데이터센터 신용시장 불안
Reuters — CoreWeave의 금융조달 구조와 고객계약
ICE MOVE — 미국채 옵션 변동성 지수
미국 10년물 TIPS 실질금리 데이터
Tesla IR — 3분기 실적발표 일정과 차량 인도량
영화·애니메이션·게임
Entertainment Weekly — LAIKA Wildwood 제작과정
Konami — Castlevania: Belmont's Curse 공식 게임정보
UOL — FX Fighter Kurumi-chan 애니메이션 리뷰