2026년 10월 21일 수요일
기준: 한국시간 10월 21일 오전 8시 40분
미국 금융시장: 10월 20일 화요일 정규장 마감 기준
기업실적: 미국시간 10월 20일 장 마감 후 발표까지 반영
예상 읽기 시간: 약 25~30분
오늘의 핵심 — AI 반도체 전쟁의 진짜 변화는 GPU가 아니라 소프트웨어에서 시작됐다
오늘은 AI 산업의 장기적인 경쟁구조를 바꿀 수 있는 발표가 나왔다.
Google과 Amazon이 같은 시기에 자사 AI 가속기를 위한 네이티브 PyTorch 실행환경을 오픈소스로 공개했다.
Google은 Meta와 공동 개발한 TorchTPU를 공개했고, Amazon은 Trainium용 TorchNeuron을 발표했다.
이 변화가 중요한 이유는 단순히 개발자가 TPU와 Trainium을 사용하기 편리해진다는 데 있지 않다.
지금까지 Nvidia가 GPU 시장에서 강력한 지위를 유지할 수 있었던 이유 가운데 하나는 CUDA 중심의 소프트웨어 생태계였다.
그런데 Google과 Amazon이 PyTorch 개발환경을 자사 가속기에서도 사용할 수 있도록 만들면서 AI 하드웨어 선택권을 제한하던 소프트웨어 장벽이 낮아지기 시작했다.
특히 Google이 Meta와 공동 개발했다는 사실이 중요하다. Meta는 PyTorch 생태계에서 핵심적인 역할을 하는 동시에 막대한 AI 컴퓨팅 자원을 구매하는 기업이기 때문이다.
이는 Google과 Meta가 모든 영역에서 이해관계를 공유한다는 뜻은 아니다. 하지만 Nvidia GPU에 대한 의존도를 줄일 수 있는 소프트웨어 표준을 확보하는 데에는 이해관계가 일치한다. Google Cloud+1
또 하나의 중요한 모델 발표가 있다.
Inception은 초당 1,068토큰을 생성한다고 주장하는 Diffusion LLM, Mercury 3를 공개했다.
이 모델은 기존 LLM처럼 토큰을 왼쪽에서 오른쪽으로 하나씩 생성하기보다 여러 토큰을 병렬적으로 수정하는 방식으로 작동한다.
Inception은 100만 토큰 컨텍스트와 매우 낮은 API 가격을 함께 제공한다.
다만 1,068tok/s와 경쟁 모델 대비 성능 우위는 아직 주로 회사 자체 평가에 기반한다. 실제 API의 지연시간과 복잡한 업무 성공률은 독립적으로 검증해야 한다. Inception Labs
금융시장에서는 더 흥미로운 일이 발생했다.
SpaceX는 AI 사업 매출이 거의 10배 증가하면서 첫 상장 후 분기 흑자를 기록했다.
3분기 매출은 145억 8,000만 달러, 순이익은 44억 달러다.
그런데 같은 분기에 집행한 CAPEX는 196억 달러였다.
AI 관련 CAPEX만 164억 달러다.
즉 SpaceX는 AI 관련 매출이 빠르게 증가하고 실제 이익도 발생하기 시작했지만, 동시에 매우 큰 규모의 설비투자를 진행하고 있다. Reuters
그리고 Netflix는 정반대의 결과를 보여줬다.
3분기 순이익이 36억 6,400만 달러로 증가했는데도, 4분기 전망과 광고매출 목표가 기대에 못 미치면서 시간외 주가가 약 5~6% 하락했다.
이 두 기업을 비교하면 현재 시장이 무엇을 중요하게 평가하는지 보인다.
매출이 증가했다는 사실보다 앞으로의 매출 성장률과 실제 현금창출능력이 기대를 충족하는지가 중요해지고 있다.
미국 증시에서도 이런 차별화가 나타났다.
S&P 500은 +0.28%, Dow는 +1.02% 상승했지만 Nasdaq은 -0.02%로 사실상 보합이었다.
VIX는 17.31로 내려왔고 미국 10년물 국채금리도 약 5.12%로 하락했다.
반면 유가는 장중 Brent $112에 접근했다가 $109 아래로 내려오는 큰 변동을 보였다.
현재 금융시장의 핵심은 AI 기술의 성공 여부보다 AI 투자에 필요한 자본비용, 금리, 원유, 실제 기업이익을 동시에 재평가하고 있다는 것이다. Reuters+1
오늘 브리핑은 다음 다섯 가지 흐름을 중심으로 분석한다.
| 분야 | 오늘의 가장 중요한 변화 | 핵심 질문 |
|---|---|---|
| AI 인프라 | Google TorchTPU·Amazon TorchNeuron 공개 | CUDA 생태계의 진입장벽이 낮아지는가? |
| LLM 아키텍처 | Mercury 3 Diffusion LLM 공개 | 순차적 토큰 생성의 병목을 얼마나 줄일 수 있는가? |
| AI 기업 실적 | SpaceX AI 매출 $7.56B, CAPEX $19.6B | AI 매출성장이 자본비용보다 빠른가? |
| 반도체 공급망 | Supermicro 매출 전망 대폭 상향 | GPU 수요가 실제 서버 매출로 얼마나 전환되는가? |
| 시장·거시 | Nasdaq 보합, Dow 강세, 10Y 금리 하락 | AI 집중위험이 완화되는가, 업종 순환이 진행되는가? |
PART 1. AI·LLM·에이전트·개발도구
1. Google TorchTPU 공개 — Nvidia CUDA 생태계의 장벽이 낮아지기 시작했다
10월 20일 Google은 PyTorch Conference 2026에서 TorchTPU를 오픈소스로 공개했다.
Google Cloud 공식 발표에 따르면 이 기술은 Meta의 PyTorch 개발팀과 공동으로 개발됐다.
기존에 사용하던 PyTorch 코드를 상대적으로 적게 수정하면서 Google TPU에서 학습과 추론을 수행하는 것이 목표다.
지원하는 주요 생태계에는 다음이 포함된다.
PyTorch, vLLM, SGLang, TorchTitan, Ray, Hugging Face Transformers, Diffusers, llm-d 등이 대표적이다.
특히 Google은 TPU가 GPU나 CPU와 함께 PyTorch에서 직접 사용할 수 있는 실행장치가 되도록 설계했다고 설명한다. Google Cloud
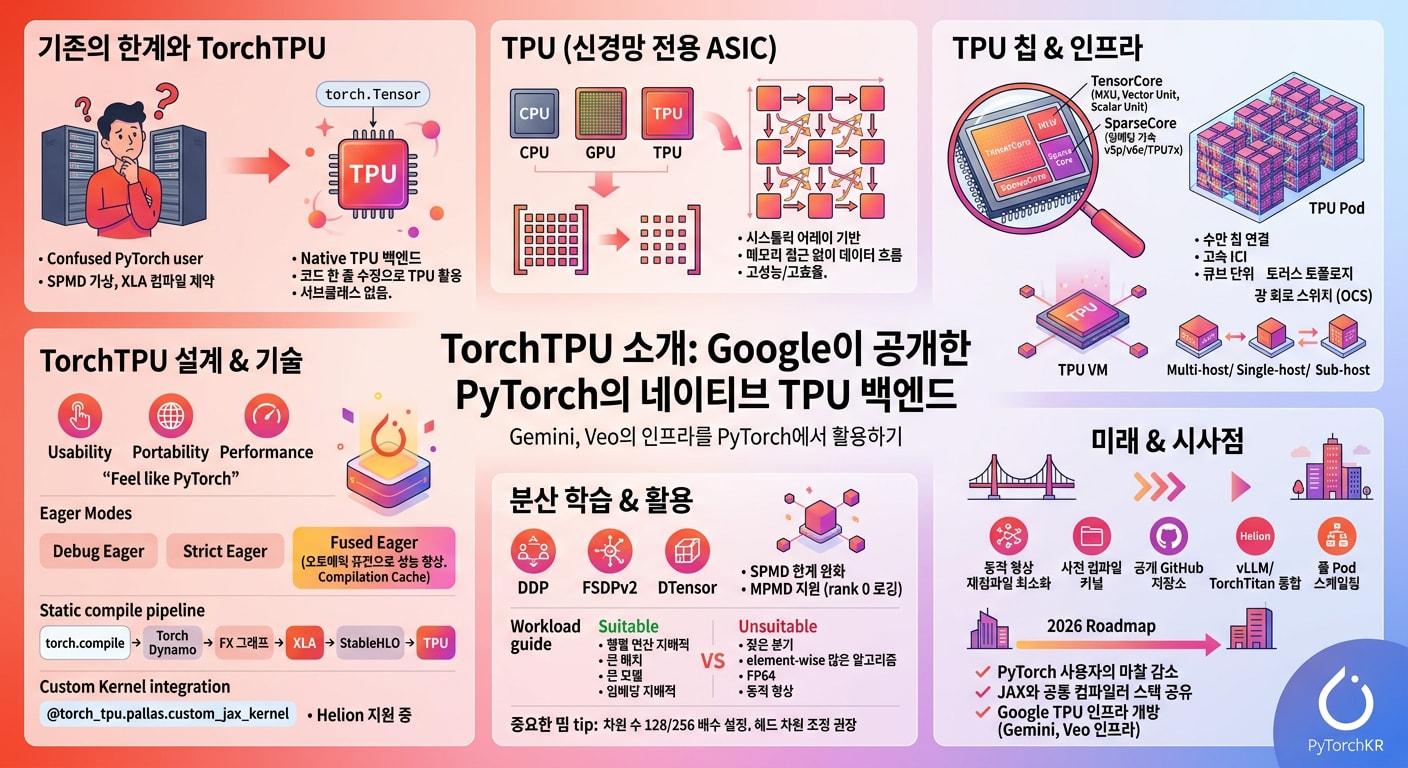 생성된 이미지 1
TorchTPU의 실행구조를 설명하는 비공식 기술 개념도.
1-1. 지금까지 TPU를 사용하기 어려웠던 이유
AI 연구와 개발에서는 PyTorch가 사실상의 표준 프레임워크 가운데 하나다.
새로운 모델을 개발하는 연구자도, 오픈웨이트 모델을 수정하는 개발자도 PyTorch를 많이 사용한다.
하지만 PyTorch로 작성한 프로그램이 모든 AI 가속기에서 동일한 방식으로 빠르게 실행되는 것은 아니다.
특정 하드웨어에 맞는 커널과 컴파일러, 통신 라이브러리, 메모리 최적화가 필요하기 때문이다.
Nvidia는 CUDA와 관련 라이브러리를 통해 이 영역에서 강력한 경쟁력을 확보해왔다.
Google TPU는 하드웨어 성능이 뛰어나더라도 기존 PyTorch 기반 프로그램을 이전하는 과정에서 추가적인 개발과 최적화가 필요한 경우가 있었다.
TorchTPU는 이러한 문제를 줄이려는 시도다.
1-2. TorchTPU의 핵심은 Eager Execution과 Compile의 결합이다
TorchTPU는 개발자가 익숙한 PyTorch API를 사용하도록 설계됐다.
개발 단계에서는 Eager Execution을 활용할 수 있다.
이는 프로그램을 단계적으로 실행하면서 동작을 확인하고 디버깅하는 방식이다.
실제 운영환경에서는 torch.compile을 사용해 연산을 최적화할 수 있다.
개념적으로 다음과 같은 구조다.
PyTorch Model
      ↓
TorchTPU Backend
      ↓
Eager Execution
      │
      └── Debug / Validation
      ↓
torch.compile
      ↓
Compiler Optimization
      ↓
TPU Execution
이러한 설계가 중요한 이유는 연구 단계와 실제 배포 단계에서 같은 개발환경을 유지하기 쉬워지기 때문이다.
새로운 모델을 실험할 때마다 하드웨어별로 별도의 프로그램을 작성해야 한다면 개발비용이 크게 증가한다.
반면 대부분의 모델 코드를 유지하면서 실행 하드웨어를 변경할 수 있다면 모델 개발과 하드웨어 선택을 분리하기가 쉬워진다.
다만 기존 PyTorch 코드가 아무런 수정 없이 모든 TPU에서 최고 성능으로 실행된다는 뜻은 아니다. 지원되지 않는 연산이나 특수 커널은 별도의 최적화가 필요할 수 있다. Unite.AI
2. Google이 공개한 성능 — 8,192개 TPU에서 분산학습
이번 발표에서 특히 중요한 것은 단순히 코드를 실행할 수 있다는 사실이 아니다.
Google은 TorchTPU와 TorchTitan을 이용해 대규모 분산학습도 검증했다고 밝혔다.
주요 수치는 다음과 같다.
| 항목 | Google이 발표한 내용 |
|---|---|
| 학습 프레임워크 | TorchTitan |
| 가속기 | Google Ironwood TPU |
| 분산 규모 | 최대 8,192개 TPU |
| 대상 모델 사례 | Qwen3 8B 등 |
| 모델 연산 활용률(MFU) | 최대 52% |
| 확장성 | 실험에서 거의 선형적인 확장 |
| 주요 기술 | torch.compile, 분산학습, Pallas 커널 |
여기서 52% MFU는 모델 학습에 사용되는 이론적 연산성능 대비 실제 활용률을 나타내는 지표다.
GPU나 TPU 개수를 늘려도 실제 활용률이 낮으면 상당한 컴퓨팅 자원이 낭비될 수 있다.
따라서 대규모 AI 모델을 학습하는 기업에게는 장치 개수보다 전체 클러스터의 실제 연산 활용률이 중요하다.
이 수치는 Google이 특정 모델과 클러스터 조건에서 측정한 결과이므로 Nvidia GPU와의 일반적인 성능 우위를 입증하는 자료로 해석해서는 안 된다. Google Cloud
2-1. Google의 진짜 목표는 개발자 이동비용을 낮추는 것이다
Google TPU가 더 많은 기업에서 사용되려면 단순히 성능이 좋아서는 부족하다.
기업이 이미 보유한 코드를 실행할 수 있어야 한다.
개발자가 새로운 도구를 배우는 부담도 작아야 한다.
기존 모니터링과 배포환경을 유지할 수 있어야 한다.
이것이 중요한 이유는 AI 인프라를 도입하는 기업의 총비용에는 하드웨어 비용 외에도 상당한 소프트웨어 비용이 존재하기 때문이다.
예를 들어 다음과 같다.
AI Infrastructure Total Cost
        =
Hardware Cost
        +
Migration Cost
        +
Runtime Engineering
        +
Operations
        +
Model Optimization
        +
Verification
Google이 TorchTPU를 통해 줄이려는 비용은 특히 중간의 소프트웨어 관련 부분이다.
Nvidia와 경쟁하기 위해 반드시 Nvidia보다 빠른 칩을 만드는 것만으로는 충분하지 않다. 기존 개발자의 코드를 더 적은 비용으로 가져올 수 있어야 한다.
3. Amazon도 같은 방향으로 움직인다 — TorchNeuron 공개
Google과 같은 시기에 Amazon도 중요한 발표를 했다.
TorchNeuron이다.
이는 AWS Trainium을 위한 네이티브 PyTorch 실행환경이다.
PyTorch 공식 블로그에 따르면 Amazon은 Trainium2와 Trainium3에서 기존 PyTorch 프로그램을 쉽게 실행하도록 설계했다.
TorchNeuron은 Apache 2.0 라이선스로 공개되며 10월 20일부터 공개 베타 형태로 제공된다.
주요 기능은 다음과 같다.
| 기능 | 내용 |
|---|---|
| 지원 하드웨어 | AWS Trainium2·Trainium3 |
| 개발환경 | PyTorch |
| 개발·디버깅 | Eager Execution |
| 최적화 | torch.compile |
| 전용 커널 | Neuron Kernel Interface |
| 분석 도구 | Neuron Explorer |
| 배포 | 오픈소스 공개 베타 |
| 라이선스 | Apache 2.0 |
Amazon은 PyTorch의 하드웨어 확장 기능을 활용해 Trainium을 일반적인 PyTorch 실행장치처럼 사용할 수 있도록 했다. PyTorch+1
3-1. Amazon이 공개한 실제 고객 사례
Amazon은 음성 AI 기업 Deepgram과 Cartesia 등의 활용 사례를 소개했다.
Deepgram은 자체 평가에서 Trainium 기반 시스템이 기존 GPU 비교 환경보다 달러당 처리할 수 있는 오디오 입력량을 약 60% 더 높일 수 있었다고 설명했다.
이는 특정 음성처리 워크로드에서 측정한 결과다.
모든 LLM 추론에서 Trainium이 GPU보다 60% 저렴하다는 뜻은 아니다.
그러나 중요한 것은 실제 고객이 자체 워크로드를 기준으로 AI 가속기의 경제성을 평가하기 시작했다는 점이다.
이제 AI 하드웨어의 경쟁력은 칩의 이론적 연산성능보다 특정 작업을 완료하는 데 필요한 총비용으로 비교될 수 있다.
4. Google과 Amazon의 발표를 합치면 Nvidia의 진짜 경쟁위험이 보인다
이번 발표는 두 기업이 서로 독립적으로 같은 문제를 해결하려 하고 있다는 점에서 중요하다.
| 비교 | Nvidia GPU | Google TPU | AWS Trainium |
|---|---|---|---|
| 핵심 소프트웨어 | CUDA 생태계 | TorchTPU | TorchNeuron |
| 개발 프레임워크 | PyTorch | PyTorch | PyTorch |
| 주요 경쟁력 | 성숙한 커널·라이브러리·네트워크 | 자체 TPU·클라우드 통합 | 자체 ASIC·AWS 통합 |
| 오픈소스 기반 | PyTorch 등 | TorchTPU 공개 | TorchNeuron 공개 |
| 핵심 전략 | 전체 AI 인프라 통합 | TPU 도입장벽 완화 | Trainium 도입장벽 완화 |
| 장기 변수 | 소프트웨어 우위 유지 | 실제 운영 성능 | 실제 운영 성능 |
여기에서 중요한 것은 PyTorch 코드의 이식성이 높아진다고 CUDA의 경쟁력이 즉시 사라지는 것은 아니라는 점이다.
GPU 전용 커널과 최적화 라이브러리, 네트워킹, 분산학습 운영환경에는 여전히 차이가 있다.
특히 최적화가 많이 진행된 모델에서는 하드웨어를 변경할 때 성능이 예상보다 크게 달라질 수 있다.
하지만 장기적으로는 중요한 변화가 가능하다.
기존에는 개발자가 Nvidia GPU를 선택하는 이유 중 하나가 소프트웨어 호환성이었다.
이제 다른 가속기에서도 같은 개발환경을 사용할 수 있다면 하드웨어 선택에서 가격과 전력효율의 중요성이 더 커질 수 있다.
투자 관점에서 얻을 수 있는 인사이트
Nvidia의 경쟁우위를 평가할 때 다음을 분리해야 한다.
하드웨어 우위: 칩과 네트워크 자체의 성능.
소프트웨어 우위: CUDA·라이브러리·컴파일러·개발자 생태계.
시스템 우위: GPU·CPU·네트워크·서버를 결합한 전체 성능.
Google과 Amazon은 이번에 특히 두 번째 영역의 장벽을 낮추려 하고 있다.
따라서 앞으로 Nvidia의 높은 가격결정력이 유지되려면 단순 소프트웨어 호환성보다 전체 시스템의 실질적인 비용효율을 계속 입증해야 할 가능성이 높다.
PART 2. LLM의 다음 아키텍처 — Diffusion Language Model
5. Mercury 3 — 초당 1,068토큰을 생성하는 Diffusion LLM
이번 주 가장 흥미로운 모델 발표 가운데 하나가 Inception의 Mercury 3다.
10월 19일 공개된 Mercury 3는 Diffusion Language Model이다.
기존의 Auto-regressive LLM과 다른 토큰 생성방식을 사용한다.
Inception이 공개한 주요 사양은 다음과 같다.
| 항목 | Mercury 3 |
|---|---|
| 모델 유형 | Diffusion LLM |
| 발표일 | 2026년 10월 19일 |
| 회사 발표 생성속도 | 1,068 tok/s |
| 컨텍스트 | 100만 토큰 |
| 입력가격 / 100만 토큰 | $0.20 |
| 출력가격 / 100만 토큰 | $0.70 |
| 출시 할인 | 50% |
| API | OpenAI 호환 |
| 제공경로 | Inception·OpenRouter·Baseten·Vercel |
출시 할인기간에는 입력 $0.10, 출력 $0.35에 이용할 수 있다.
또 Inception은 Mercury 3가 일부 벤치마크에서 GPT-6 Luna와 Claude Haiku 5.5에 경쟁할 만한 성능을 보였다고 주장한다.
하지만 성능과 속도는 제공업체 자체 평가다. 독립적인 대규모 운영환경에서 같은 결과가 확인됐다고 단정해서는 안 된다. Inception Labs
5-1. Auto-regressive 모델의 한계
일반적인 LLM은 다음 토큰을 이전 토큰에 의존해 생성한다.
개념적으로 다음과 같다.
입력
 ↓
Token 1
 ↓
Token 2
 ↓
Token 3
 ↓
Token 4
 ↓
...
최종 출력
토큰 하나를 생성한 다음 그 결과를 이용해 다음 토큰을 생성한다.
이 방식은 높은 품질의 언어생성을 가능하게 했지만 순차적인 연산이라는 구조적 특성이 존재한다.
일부 연산을 병렬화할 수 있어도 출력 토큰 사이에는 순서에 따른 의존성이 남는다.
5-2. Diffusion LLM은 무엇이 다른가?
Diffusion 방식에서는 출력 전체 또는 여러 토큰 위치의 초기 상태를 만들고 반복적으로 개선한다.
초기 출력 상태
       ↓
여러 토큰 병렬 예측
       ↓
전체 출력 수정
       ↓
불확실한 부분 재수정
       ↓
최종 출력
이러한 방식은 여러 토큰을 병렬적으로 처리할 수 있다는 장점이 있다.
따라서 특정 환경에서는 순차적인 토큰 생성방식보다 높은 처리량을 달성할 수 있다.
하지만 항상 더 효율적이라고 단정할 수는 없다.
반복적인 수정 과정에도 연산비용이 발생하기 때문이다.
또 실제 API에서 체감하는 응답속도는 토큰 생성속도 외에 첫 응답 지연시간과 네트워크, 서버 부하의 영향을 받는다.
5-3. 초당 1,068토큰이 실제로 의미하는 것
만약 특정 워크로드에서 실제로 초당 1,000토큰 이상을 안정적으로 생성할 수 있다면 에이전트 설계에 상당한 변화가 가능하다.
예를 들어 하나의 에이전트가 여러 후보를 생성하고 검증하는 작업을 생각해보자.
기존에는 한 번의 모델 호출이 오래 걸리기 때문에 후보를 많이 생성하기 어려웠다.
그런데 모델의 응답시간이 크게 줄어들면 더 많은 후보를 생성하고 비교할 수 있다.
Task
  ↓
Fast Candidate Generation
  ├── Candidate A
  ├── Candidate B
  └── Candidate C
          ↓
      Verification
          ↓
      Best Result
그러나 생성속도가 빠르다고 해서 검증된 정답을 만드는 속도까지 같은 비율로 증가하는 것은 아니다.
품질이 낮아 재시도가 많아지면 전체 비용이 오히려 증가할 수 있다.
따라서 중요한 지표는 여전히 검증된 업무당 전체 비용과 완료시간이다.
6. Mercury 3가 특히 유리할 수 있는 업무
Mercury 3 같은 빠른 모델은 다음 유형의 업무에서 가치가 클 가능성이 있다.
첫째, 에이전트의 반복적인 중간 판단이다.
작업을 분류하거나 다음 도구를 선택하는 과정이다.
둘째, 검색과 문서처리다.
많은 문서를 짧은 시간에 읽고 관련 정보를 추출해야 하는 작업이다.
셋째, 실시간 음성·대화형 서비스다.
사용자가 기다리는 시간이 길어지면 경험이 나빠지는 환경이다.
넷째, 여러 후보를 만들고 검증하는 작업이다.
코드 수정안이나 SQL 쿼리 후보 등을 빠르게 생성하는 데 활용할 수 있다.
하지만 복잡한 장시간 코딩과 여러 단계의 추론에서는 실제 성공률을 별도로 확인해야 한다.
특히 특정 벤치마크에서 좋은 성능을 보였다는 사실만으로 기존 프런티어 모델을 모두 대체할 수 있다고 판단하는 것은 위험하다.
개발자에게 중요한 설계 변화
모델 라우팅을 단순히 작은 모델과 큰 모델로 구분하는 것보다 다음 세 가지로 분리할 수 있다.
| 계층 | 주요 업무 | 중요한 지표 |
|---|---|---|
| Fast Decision Model | 분류·라우팅 | 지연시간·정확도 |
| Fast Generation Model | 요약·추출·반복 생성 | 처리량·비용 |
| Frontier Reasoning Model | 복잡한 설계·추론 | 실제 작업완료율 |
이 세 가지를 하나의 에이전트에서 조합하면 매번 가장 비싼 모델을 사용하는 구조보다 경제적인 시스템을 만들 가능성이 있다.
단, 모델 간 전환 자체에도 지연시간과 컨텍스트 관리비용이 발생한다. 따라서 실제 개선효과는 워크로드별로 검증해야 한다.
PART 3. 실제 AI 에이전트의 다음 경쟁 — 전체 실행시간
7. 새로운 CPU·TPU·Diffusion LLM이 같은 문제를 해결하고 있다
이번 주의 기술발표를 연결하면 매우 중요한 구조가 보인다.
Nvidia는 에이전트 실행환경을 위한 Vera CPU를 확대하고 있다.
Google과 Amazon은 자체 AI 가속기를 PyTorch에서 쉽게 사용할 수 있도록 한다.
Inception은 모델의 출력 지연시간을 줄이려 한다.
이 발표들은 서로 다른 기술을 다루지만 최종 목표는 비슷하다.
AI 에이전트가 실제로 일을 완료하는 데 필요한 전체 시간과 비용을 줄이는 것이다.
코딩 에이전트 하나를 예로 들면 다음과 같다.
사용자 요구사항
      ↓
업무 이해
      ↓
모델 추론
      ↓
코드베이스 검색
      ↓
파일 수정
      ↓
컴파일
      ↓
테스트 실행
      ↓
오류 분석
      ↓
재시도
      ↓
최종 검증
이 과정에서 GPU 추론은 일부 단계다.
컴파일과 테스트는 CPU를 사용한다.
파일 검색에는 스토리지와 메모리가 필요하다.
외부 API 호출에는 네트워크가 필요하다.
따라서 실제 에이전트의 생산성을 높이려면 전체 실행시간을 분해해 측정해야 한다.
개념적으로 다음과 같이 표현할 수 있다.
TTask=TReasoning+TTool+TExecution+TVerification+TRetry
중요한 것은 어떤 항목이 가장 큰 병목인지 파악하는 것이다.
예를 들어 실제 코딩 작업에서 테스트 실행이 전체 시간의 절반을 차지한다면 더 빠른 LLM으로 교체하는 것만으로는 기대한 생산성 향상을 얻기 어렵다.
반대로 모델 추론이 대부분의 시간을 차지한다면 Mercury 3 같은 빠른 모델이 도움이 될 수 있다.
기업용 AI 시스템에 적용할 구조
User Request
      ↓
Task Classifier
      ↓
Model Router
   ├── Decision Model
   ├── Fast Generation Model
   └── Frontier Reasoning Model
             ↓
       Tool Gateway
             ↓
       Execution Sandbox
             ↓
       Verification
             ↓
       Complete / Retry / Escalate
앞으로 좋은 Agent Harness의 경쟁력은 단순히 모델을 호출하는 기능보다 작업별로 모델·도구·실행환경을 최적화하는 능력에서 만들어질 가능성이 크다.
PART 4. 미국 증시·나스닥·옵션·선물
8. 미국 증시 — Dow는 1% 상승했지만 Nasdaq은 보합
미국 10월 20일 정규장 종가는 다음과 같다.
| 지수 | 종가 | 일간 변화 |
|---|---|---|
| S&P 500 | 7,712.57 | +0.28% |
| Nasdaq Composite | 26,424.82 | -0.02% |
| Dow Jones | 52,495.88 | +1.02% |
| Russell 2000 | 2,773.42 | +1.65% |
| VIX | 17.31 | -6.13% |
미국 정규장 확정 종가와 10월 20일 VIX 종가 기준이다. Reuters+2
오늘 시장에서 가장 중요한 것은 S&P 500의 상승률 자체가 아니다.
Dow와 Russell 2000은 강했지만 Nasdaq은 사실상 움직이지 않았다.
최근 몇 달 동안 미국 지수 상승을 주도했던 기술주가 상대적으로 약하고 다른 업종이 강해지는 모습이다.
8-1. 현재 시장에서는 두 가지 해석이 가능하다
첫 번째는 긍정적인 순환매다.
AI 관련 주식에 집중됐던 자금이 다른 업종으로 이동하면서 시장 전체의 상승이 넓어질 수 있다.
이 경우에는 AI 기술주의 상승속도가 둔화하더라도 S&P 500 전체는 안정적인 흐름을 유지할 수 있다.
두 번째는 AI 관련 성장 기대의 약화다.
AI 기업들의 높은 투자비용에 대한 우려 때문에 기술주가 상대적으로 약해질 수도 있다.
이 경우 다른 업종의 상승이 충분히 강하지 않으면 지수 전체가 다시 하락할 수 있다.
두 가지를 구분하려면 단순히 기술주가 하락했는지보다 다른 업종의 이익전망과 시장 내부강도가 개선되고 있는지 확인해야 한다.
9. 헬스케어 강세 — AI 기술주에서 다른 업종으로 자금이 이동하고 있다
10월 20일 미국 증시에서는 헬스케어 업종이 강세를 보였다.
Eli Lilly, UnitedHealth, Merck, Johnson & Johnson 등 주요 기업이 상승에 기여했다.
헬스케어 업종지수는 사상 최고 수준을 기록했다.
반면 Meta와 Alphabet, Netflix 등 일부 대형 기술·커뮤니케이션 기업은 약세를 보였다. Reuters
이것은 옵션시장에도 중요한 변화다.
평소에는 AI 기술주가 상승하는 동안 다른 업종이 약세를 보이면서 지수 전체의 변동성이 제한될 수 있었다.
지금은 반대 방향의 움직임도 나타나고 있다.
AI / Megacap Tech
        ↓

Healthcare
        ↑

Russell 2000
        ↑

S&P 500
        소폭 상승
이런 구조가 유지된다면 지수 전체의 실현변동성은 개별 업종의 변동성보다 낮게 나타날 수 있다.
그러나 모든 업종이 동시에 하락하는 충격이 발생하면 상황이 달라진다.
따라서 현재 SPX·NDX 옵션 프리미엄 매도에서는 개별 업종의 변동성보다 업종 간 상관관계의 변화가 중요할 수 있다.
10. VIX 17.31 — 지난주 급등한 변동성이 일부 진정됐다
VIX는 지난주 금요일 19.99에서 월요일 18.44로 내려왔고, 화요일에는 17.31까지 하락했다.
단기적인 위험회피가 완화됐다는 신호다.
그러나 완전히 안정적인 환경으로 복귀했다고 단정하기는 어렵다.
불과 일주일 전에는 VIX가 15 수준이었다.
현재는 그보다 높은 변동성을 시장이 가격하고 있다.
10-1. 옵션 매도에서 가장 중요한 것은 IV와 실제 변동성의 관계다
일반적으로 IV가 높아지면 옵션 프리미엄도 높아진다.
하지만 옵션 매도자가 실제로 얻는 이익은 시장의 실제 가격변동에 영향을 받는다.
예를 들어 IV가 높아도 실제 가격변동이 더 크면 프리미엄 매도전략에서 손실이 발생할 수 있다.
반대로 IV가 높지만 실제 시장이 안정된다면 시간가치 감소와 IV 하락이 매도 포지션에 유리하게 작용할 수 있다.
따라서 다음 세 가지를 함께 평가해야 한다.
Implied Volatility: 시장이 예상하는 변동성.
Realized Volatility: 실제로 발생한 가격변동.
Implied–Realized Spread: 옵션 프리미엄이 실제 위험을 얼마나 보상하는지 판단하기 위한 지표.
현재는 최근의 급락 이후 변동성이 감소하는 과정이다.
따라서 IV가 하락하고 있다는 사실만으로 새로운 옵션 매도 기회가 사라졌다고 볼 수는 없다.
반대로 VIX가 아직 17이라는 이유만으로 프리미엄이 충분하다고 판단할 수도 없다.
중요한 것은 앞으로 발생할 실제 변동성이 옵션가격에 얼마나 반영돼 있는가다.
11. 딜러 감마와 포지셔닝 — 현재 반등의 성격을 구분해야 한다
최근 Bank of America 분석에서는 지난주 기술주 급락이 기초적인 기업 실적 악화뿐 아니라 시장 포지셔닝의 영향도 받았을 가능성이 제기됐다.
특히 일부 추정에서는 딜러의 숏감마 노출이 역사적으로 높은 수준이었다는 분석이 나왔다.
이는 Bank of America의 포지셔닝 모형에 기반한 평가이며 실제 딜러 전체의 정확한 보유 포지션이 공개됐다는 뜻은 아니다. MarketWatch
숏감마 환경에서는 왜 가격변동이 확대될 수 있을까?
옵션을 매도한 딜러는 기초자산 가격이 변할 때 자신의 델타를 조정해야 한다.
딜러가 순숏감마 상태라면 가격 상승 시 기초자산을 추가 매수하고 가격 하락 시 추가 매도해야 하는 구조가 나타날 수 있다.
그 결과 기존 가격변동이 확대될 가능성이 있다.
시장 하락
    ↓
델타 헤지 필요
    ↓
추가 매도
    ↓
시장 하락 확대
반대로 딜러가 순롱감마 상태라면 가격변동을 일부 완충하는 방향으로 헤지가 발생할 수 있다.
그러나 실제 시장에서는 투자자들의 옵션 매수·매도 방향과 장외파생상품, 다른 헤지거래까지 영향을 미친다.
따라서 미결제약정만 보고 정확한 딜러 감마를 확정하는 것은 어렵다.
현재 NDX에서 특히 중요한 질문
지난주 하락이 상당 부분 포지션 청산 때문이었다면 시장이 안정되면서 반등할 수 있다.
반대로 AI 관련 기업의 실제 이익전망이 악화되고 있다면 단기적인 포지션 조정이 끝나더라도 추가 하락이 발생할 수 있다.
따라서 포지셔닝에 따른 일시적 가격충격과 실제 기업가치의 재평가를 구분해야 한다.
현재 30~45 DTE 프리미엄 매도에서는 이 차이가 중요하다.
PART 5. 거시경제·SOFR·ZN·MOVE
12. 미국 주택시장이 보내는 새로운 경기둔화 신호
오늘 거시경제에서 가장 중요한 뉴스는 사실 주가지수가 아니다.
미국 주택시장이다.
10월 20일 발표된 9월 잠정주택판매(Pending Home Sales)는 전월 대비 7.3% 감소했다.
지수는 66.0으로 하락했다.
이는 해당 통계가 시작된 2001년 이후 가장 낮은 수준이다.
당초 시장에서는 약 0.5% 감소를 예상했다.
실제 결과는 그보다 훨씬 약했다. Reuters
12-1. 왜 주택시장이 약해졌는가?
가장 중요한 것은 높은 모기지 금리다.
미국의 30년 고정 모기지 금리는 최근 약 7.40% 수준까지 상승했다.
높은 주택가격과 높은 대출금리가 동시에 부담으로 작용하고 있다.
소비자는 주택 구매를 미룬다.
건설업체는 신규 주택 착공을 줄인다.
금융기관은 주택 관련 대출수요 감소를 경험할 수 있다.
12-2. 주택착공도 감소했다
미국 상무부 자료에 따르면 9월 단독주택 착공은 전월 대비 4.6% 감소했다.
계절조정 연율 기준으로 약 85만 9,000호다.
단독주택 건축허가도 약 4% 감소한 84만 5,000호 수준으로 내려왔다. Reuters
현재 주택시장의 구조를 보면 다음과 같다.
높은 장기금리
      ↓
높은 모기지 금리
      ↓
주택 구매력 감소
      ↓
주택 판매 감소
      ↓
신규 주택착공 감소
      ↓
건설·가구·금융 관련 수요 둔화
이것은 앞으로 미국 경제성장률에 부담이 될 수 있다.
특히 주택시장은 장기금리 변화에 민감하기 때문에 통화정책의 긴축효과를 확인하는 데 중요한 영역이다.
13. 미국 10년물 5.12% — 주택시장 둔화가 장기채를 지지했다
10월 20일 Reuters의 미국장 후반 집계에서 미국 10년물 국채금리는 약 **5.121%**였다.
장중에는 **5.073%**까지 내려갔다.
지난주 후반에는 5.09% 수준이었고, 월요일에 일부 반등한 뒤 다시 하락한 것이다. Reuters
13-1. 지금은 높은 물가와 약한 주택시장이 충돌한다
최근 발표된 미국 CPI와 PPI는 높은 인플레이션을 보여줬다.
하지만 오늘 주택시장 지표는 높은 금리가 실물경제에 부담을 주고 있다는 사실을 보여준다.
따라서 채권시장에서는 두 가지 상반된 힘이 존재한다.
금리상승 압력: 높은 물가, 원유 공급충격, 재정과 장기자본 수요.
금리하락 압력: 주택시장 둔화, 성장률 하락 가능성, 안전자산 수요.
이 두 힘 가운데 어느 쪽이 우세한지에 따라 SOFR와 ZN의 반응이 달라질 수 있다.
14. Fed — 경제전문가 100명 중 94명은 10월 동결을 예상한다
10월 20일 Reuters가 발표한 경제전문가 설문조사에서도 중요한 변화가 확인됐다.
10월 16~20일 실시한 조사에서 응답자 100명 가운데 94명은 10월 FOMC 금리동결을 예상했다.
현재 미국 정책금리 목표범위는 3.75~4.00%다.
그러나 전문가들은 12월에는 추가적인 금리인상이 이루어질 가능성을 높게 보고 있다.
일부 전문가는 인플레이션 위험을 억제하기 위해 추가적인 긴축이 필요하다고 평가했다. Reuters
14-1. 시장가격과 전문가 전망을 구분해야 한다
Reuters의 미국장 후반 자료에서 CME FedWatch에 반영된 10월 25bp 이상 인상 가능성은 약 **17.2%**였다.
이는 10월 동결 가능성이 높다는 뜻이다.
하지만 전문가 설문과 시장가격에서 도출한 확률은 서로 다른 자료다.
전문가 설문은 각 경제학자의 가장 가능성 높은 전망을 집계한다.
반면 FedWatch는 금리선물의 시장가격에서 정책결정에 대한 확률을 추정한다.
따라서 94명이 동결을 예상한다고 해서 동결확률이 정확히 94%인 것은 아니다.
현재 가장 중요한 것은 10월보다 12월과 2027년의 정책금리 경로다.
15. SOFR 롱 — 단기 동결이 아니라 2027년 금리경로가 중요하다
현재 SOFR 3M을 분석할 때는 Fed가 10월에 동결할 가능성이 높다는 사실만으로 충분하지 않다.
SOFR 3M 선물은 해당 계약기간에 실현될 평균 단기금리에 대한 기대를 반영한다.
따라서 2027년 월물은 2027년의 정책금리 경로에 더 민감하다.
예를 들어 Fed가 10월에 동결하고 12월에 25bp 인상한다고 가정하자.
그런데 2027년 경기둔화가 예상돼 이후 금리인하 가능성이 커진다면 먼 월물에서는 금리하락을 반영할 수 있다.
반대로 Fed가 12월 이후에도 높은 금리를 오랫동안 유지할 것으로 예상된다면 먼 월물의 금리기대는 높은 수준에 머물 수 있다.
앞으로 가장 중요한 관찰
첫째, 2027년 월물별 내재금리가 내려오는가?
둘째, 높은 물가지표에도 SOFR 선물가격이 이전 저점을 갱신하지 않는가?
셋째, 금리인하 기대가 경기둔화 때문인지 인플레이션 완화 때문인지 구분할 수 있는가?
여기에서 세 번째가 중요하다.
경기둔화로 인한 금리인하 기대는 SOFR 선물가격에 긍정적일 수 있다.
하지만 같은 상황에서 주식시장은 약세를 보일 수 있다.
따라서 SOFR와 NQ를 동일한 거시경제 방향으로 단순하게 묶으면 부족하다.
16. ZN 롱 — 현재는 실질금리와 기간프리미엄의 안정 여부가 중요하다
ZN은 미국 10년물 국채금리에 민감하다.
SOFR와 달리 정책금리 경로 외에도 여러 요인이 영향을 미친다.
실질금리, 기간프리미엄, 국채 수급, 장기 성장률 전망, MBS 헤지 거래 등이 대표적이다.
현재 확인된 긍정적인 변화는 다음과 같다.
최근 10년물 금리가 5.3%대에서 내려왔다.
미국 주택시장의 둔화가 확인됐다.
높은 절대금리에서 장기채 매수수요가 나타나고 있다.
그러나 여전히 높은 CPI·PPI와 원유가격이 부담으로 남아 있다.
새로운 변수 — MBS Convexity Hedging
지난주부터 주목했던 MBS 헤지 압력도 계속 중요하다.
금리가 상승하면 주택담보대출의 조기상환 가능성이 낮아지고 MBS의 예상 Duration이 길어질 수 있다.
그러면 투자자들이 금리위험을 줄이기 위해 국채선물을 매도할 수 있다.
이 과정이 장기금리 상승을 증폭시킬 수 있다.
반대로 금리상승이 멈추면 관련 헤지 매도압력도 줄어들 수 있다.
다만 최근 헤지 거래가 실제로 얼마나 감소했는지는 별도의 시장자료가 필요하다.
따라서 10년물 금리가 하락했다는 사실만으로 MBS 헤지 압력이 완전히 해소됐다고 판단해서는 안 된다.
17. MOVE 101.58 — 채권시장의 불확실성은 아직 높은 수준이다
10월 20일 확인된 시장자료에서 MOVE Index는 약 101.58 수준으로 관측됐다.
Barron's는 이를 미국채 시장의 금융 스트레스를 평가하는 중요한 지표로 소개했다.
기사에서 비교한 MOVE의 최근 1년 평균은 약 75 수준이다. Barron's
MOVE는 미국 국채 옵션의 내재변동성을 반영한다.
따라서 채권금리가 어느 방향으로 움직이는지를 직접 예측하는 지표가 아니다.
미국채 금리가 얼마나 크게 움직일 것으로 예상되는지를 보여준다.
지금 중요한 조합
현재 VIX는 하락하고 있다.
반면 MOVE는 100을 조금 넘는 수준이다.
즉 주식시장의 변동성 기대는 일부 안정되고 있지만 채권시장의 불확실성은 여전히 크다.
이런 환경에서는 다음 두 가지 가능성을 고려해야 한다.
시나리오 A — 채권 변동성 안정.
MOVE가 하락하고 장기금리도 안정된다면 위험자산의 할인율 불확실성이 낮아질 수 있다.
시나리오 B — 채권 변동성 재확대.
원유가격이나 Fed 경로의 변화로 MOVE가 다시 급등하면 주식시장의 IV에도 영향을 줄 수 있다.
현재 30~45 DTE 옵션 프리미엄 매도에서는 VIX 하나만이 아니라 MOVE도 함께 보는 편이 적절하다.
18. 채권 반등조건 — 10월 21일 업데이트
| 관찰 조건 | 최신 상태 | 판단 |
|---|---|---|
| ① 추가 인상 기대 하향 | 10월 인상확률 약 17% | 초기 신호 |
| 2027 SOFR 경로 하향 | 월물별 동일 시점 호가 미확인 | 미확인 |
| ② 실질금리 하락 | 최근 명목금리·TIPS 금리 하락 | 초기 신호 |
| ③ 기간프리미엄 안정 | 10Y 최근 고점 이탈 | 별도 추정 필요 |
| ④ MOVE 안정 | 약 101.58 | 미확인 |
| ⑤ MBS 헤지 압력 완화 | 직접적인 포지셔닝 자료 부족 | 미확인 |
| ⑥ AI Credit 안정 | 일부 고부채 AI 기업 위험 지속 | 주의 |
현재는 ZN의 반등조건 가운데 일부가 개선되고 있다.
반면 SOFR는 2027년 정책경로의 추가 확인이 필요하다.
따라서 두 자산이 동일한 시점에 동일한 규모로 반등할 것으로 가정해서는 안 된다.
PART 6. 반도체·빅테크·AI CAPEX
19. SpaceX의 3분기 실적 — AI 매출 76억 달러, CAPEX 196억 달러
 생성된 이미지 1
SpaceX의 Starship 시험발사 모습. 이번 분기 실적과는 별개의 참고 사진이다.
오늘 기업실적에서 가장 중요한 것은 SpaceX다.
10월 20일 미국장 마감 후 SpaceX가 발표한 3분기 실적은 시장의 예상보다 강했다.
주요 수치는 다음과 같다.
| 항목 | 2026년 3분기 |
|---|---|
| 총매출 | $14.58B |
| 매출 증가율 YoY | +161% |
| 순이익 | $4.4B |
| AI 사업 매출 | $7.56B |
| AI 사업 매출 증가율 | 약 +830% |
| Starlink 등 Connectivity 매출 | 약 $5.2B |
| Starlink 가입자 | 1,360만 명 |
| 전체 CAPEX | $19.6B |
| AI 관련 CAPEX | $16.4B |
Reuters에 따르면 AI 관련 매출은 주로 외부 개발자와 기업에게 데이터센터 컴퓨팅 용량을 제공하는 사업에서 발생했다.
즉 SpaceX의 AI 사업은 현재 자체 AI 모델 판매만으로 구성된 것이 아니라 대규모 컴퓨팅 인프라 사업의 성격이 강하다. Reuters
19-1. 가장 중요한 것은 AI 매출과 CAPEX의 관계다
SpaceX의 AI 매출은 매우 빠르게 증가했다.
그러나 3분기에 집행한 AI 관련 CAPEX도 상당히 크다.
여기서 중요한 질문은 다음과 같다.
지금의 설비투자가 앞으로 얼마의 현금흐름을 만들 것인가?
높은 매출성장률은 긍정적이다.
하지만 신규 데이터센터 건설과 GPU 구매에는 대규모 선투자가 필요하다.
그 투자금을 회수하려면 고객이 실제로 컴퓨팅 자원을 사용하고 비용을 지불해야 한다.
AI CAPEX
   ↓
Compute Capacity
   ↓
Contracted Usage
   ↓
Actual Utilization
   ↓
Revenue
   ↓
Operating Cash Flow
   ↓
Free Cash Flow
중요한 점은 순이익과 FCF가 다르다는 것이다.
SpaceX는 이번 분기에 44억 달러의 순이익을 기록했다.
그러나 같은 분기의 CAPEX는 196억 달러였다.
이 두 수치만으로 FCF를 정확하게 계산할 수는 없다. 영업현금흐름과 운전자본 등 추가 자료가 필요하기 때문이다.
하지만 현재의 높은 설비투자가 앞으로 현금창출능력에 상당히 중요한 변수라는 사실은 알 수 있다.
20. SpaceX가 AI 기업으로 변하고 있다
SpaceX는 원래 발사체와 우주 운송, 위성통신 중심의 기업이었다.
Starlink는 안정적인 통신서비스 매출을 창출하는 사업으로 성장했다.
그런데 이번 분기에는 AI 사업 매출이 Connectivity 사업 매출보다 커졌다.
이는 회사의 사업구조가 상당히 빠르게 변하고 있다는 뜻이다.
투자자에게 중요한 질문
SpaceX를 평가할 때 앞으로는 최소 세 가지 사업을 분리해야 한다.
우주발사 사업: 발사 횟수, 재사용성, 개발비용.
Starlink: 가입자 수, 가입자당 매출, 운영이익률.
AI Compute: 데이터센터 가동률, 계약매출, CAPEX, FCF.
각 사업은 성장률과 자본집약도, 경쟁구조가 다르다.
특히 Starlink는 가입자가 증가하고 있지만 가입자당 평균 매출은 과거보다 낮아졌다.
Reuters에 따르면 평균 월매출은 2023년 약 $99에서 3분기 약 $69로 내려왔다.
이는 새로운 국가와 상대적으로 저렴한 요금제로 사업을 확대하고 있기 때문이다.
따라서 가입자 증가율만으로 전체 경제성을 판단하기는 어렵다. Reuters
21. SpaceX–Tesla 합병 가능성 — 실제 검토가 시작됐지만 확정은 아니다
이번 실적설명회에서는 Elon Musk가 SpaceX와 Tesla의 합병 가능성에 대해서도 언급했다.
그는 두 회사의 합병이 좋은 아이디어일 수 있다고 평가했다.
또 이해상충 문제를 고려해 두 회사의 특별위원회가 합병 가능성을 검토하고 있다고 밝혔다.
그러나 합병가격이나 구조, 실제 일정은 확정되지 않았다.
주주 승인 등도 필요할 수 있다. Reuters
왜 이런 합병이 논의될까?
SpaceX와 Tesla는 서로 다른 사업을 운영하지만 최근에는 일부 기술영역이 겹치고 있다.
AI 컴퓨팅, 반도체, 로보틱스, 배터리, 전력관리 등이 대표적이다.
특히 Tesla는 자율주행과 로봇 개발에 AI 인프라를 사용한다.
SpaceX도 대규모 컴퓨팅 인프라를 확보하고 있다.
두 회사가 기술과 자본을 공유한다면 일부 규모의 경제가 발생할 가능성이 있다.
하지만 합병이 실제로 유리한지는 별도의 문제다.
사업위험이 서로 다른 기업을 하나로 묶으면 자본배분과 기업가치 평가가 더 복잡해질 수 있기 때문이다.
따라서 현재는 합병설을 확정된 기업가치 상승요인으로 반영하기보다 잠재적인 기업구조 변화로 관찰하는 것이 적절하다.
22. Terafab — SpaceX와 Tesla가 반도체 제조까지 진출하려 한다
SpaceX 실적설명회에서는 또 하나의 중요한 발표가 있었다.
Terafab이다.
이는 SpaceX와 Tesla가 추진하는 반도체 제조 프로젝트다.
Musk는 2028년 3분기 대량생산을 목표로 한다고 밝혔다.
그러나 일정이 매우 공격적이며 실제 달성 여부에 상당한 불확실성이 있다는 점도 인정했다.
2027년 5~6월에는 초기 SRAM 테스트 칩을 제작하는 것을 목표로 한다. Reuters
왜 이 발표가 중요한가?
AI 산업에서는 지금까지 크게 세 가지 사업구조가 존재했다.
모델회사는 AI 모델을 개발한다.
가속기 설계회사는 GPU나 ASIC을 설계한다.
파운드리는 실제 칩을 제조한다.
그런데 SpaceX와 Tesla가 반도체 제조시설까지 확보하려 한다면 수직계열화가 더욱 강해지는 것이다.
AI Model
    ↓
Chip Design
    ↓
Semiconductor Manufacturing
    ↓
Packaging
    ↓
Data Center
    ↓
AI Service
이 구조가 성공하면 특정 외부 공급업체에 대한 의존도를 줄일 수 있다.
그러나 반도체 제조시설은 막대한 자본과 매우 높은 기술적 전문성이 필요하다.
특히 EUV 노광장비와 첨단 패키징, 공정 수율이 중요하다.
Terafab에서 가장 큰 위험
2028년 대량생산이라는 일정 자체가 매우 도전적이라는 점이다.
첨단 반도체 공장은 설계부터 장비 설치, 공정개발, 수율 확보까지 상당한 시간이 필요하다.
따라서 현재는 발표된 생산목표를 실제 확보된 반도체 공급능력과 동일하게 취급해서는 안 된다.
투자자 입장에서는 Terafab의 목표 생산능력보다 실제 장비발주, 시험생산, 공정수율, 고객제품 인증을 확인하는 것이 중요하다.
PART 7. AI 서버 공급망 — Supermicro의 강력한 실적 전망
23. Supermicro, 분기 매출 전망을 190억 달러 수준으로 상향
10월 20일에는 AI 서버 제조업체 Supermicro도 중요한 발표를 했다.
회사는 회계연도 2027년 1분기 잠정 매출 전망을 대폭 상향했다.
| 항목 | 기존 전망 | 새로운 잠정 전망 |
|---|---|---|
| 매출 | $14.5B~15.5B | $18.5B~19.5B |
| 매출총이익률 | 10.4~10.8% | 12.0~12.5% |
| 최종 실적 발표 | — | 11월 3일 예정 |
회사는 AI 플랫폼에 대한 수요 증가가 매출 전망 상향의 주요 원인이라고 설명했다.
다만 이번 수치는 감사가 완료되지 않은 잠정 추정치이며 최종 실적은 달라질 수 있다. Super Micro Computer
왜 이 뉴스가 중요한가?
최근 시장에서는 AI 데이터센터의 자본조달 위험 때문에 AI 반도체 수요가 둔화될 수 있다는 우려가 있었다.
그런데 Supermicro는 실제 서버 수요가 강하다는 새로운 자료를 제공했다.
이는 단기적으로 긍정적이다.
하지만 반드시 구분해야 할 문제가 있다.
서버 제조사의 매출이 증가한다는 사실과 데이터센터 운영자의 투자수익률이 높다는 사실은 다르다.
Supermicro는 고객에게 서버를 판매하면서 매출을 인식한다.
반면 그 서버를 구매한 데이터센터 사업자는 장기간 서비스 매출을 통해 투자금을 회수해야 한다.
따라서 현재 AI 공급망에서는 다음 두 사실이 동시에 나타날 수 있다.
AI 서버 판매는 강하다.
서버 구매자의 금융비용은 높다.
이것은 서로 모순되지 않는다.
23-1. Supermicro의 높은 매출이 Nvidia에 의미하는 것
Supermicro는 Nvidia와 AMD의 가속기를 사용한 서버를 공급한다.
따라서 서버 매출 증가가 지속되면 AI 가속기 수요에도 긍정적일 수 있다.
그러나 이 매출 가운데 어느 정도가 신규 고객수요이고, 기존 주문의 납품일정 변화인지 구분해야 한다.
또 고객이 실제로 얼마나 많은 서버를 운영하고 있는지도 중요하다.
따라서 앞으로 AI 공급망에서는 다음 네 가지를 함께 추적할 필요가 있다.
GPU 출하량.
AI 서버 매출.
데이터센터 실제 가동률.
최종 컴퓨팅 서비스의 FCF.
이 네 가지가 모두 개선된다면 AI 투자붐의 경제성이 더 강하게 입증될 수 있다.
반대로 앞의 두 가지는 강하지만 뒤의 두 가지가 약하다면 과잉투자 위험을 검토해야 한다.
PART 8. Netflix — 높은 이익에도 주가가 하락한 이유
24. Netflix 3분기 실적 — 매출 129억 달러, FCF 28억 8,400만 달러
오늘 콘텐츠 산업에서 가장 중요한 것은 Netflix의 3분기 실적이다.
10월 20일 장 마감 후 Netflix는 다음 수치를 발표했다.
| 항목 | 2026년 3분기 |
|---|---|
| 매출 | $12.874B |
| 매출 증가율 | +11.8% YoY |
| 영업이익 | $4.459B |
| 영업이익률 | 34.6% |
| 순이익 | $3.664B |
| 영업현금흐름 | $3.162B |
| FCF | $2.884B |
| 희석 EPS | $0.87 |
Netflix의 공식 3분기 주주서한 기준이다. Netflix
절대적인 수익성은 강하다.
특히 영업이익률 34.6%는 상당히 높은 수준이다.
그런데 시간외 주가는 약 5~6% 하락했다.
왜 그랬을까?
24-1. 가장 중요한 문제는 미래 성장률이다
Netflix의 매출은 증가했다.
그러나 전년 대비 증가율 11.8%는 최근 약 3년 가운데 가장 낮은 수준이었다.
시장에서는 더 높은 성장률을 기대하고 있었다.
또 Netflix는 4분기 순이익을 약 27억 9,000만 달러로 예상했다.
시장 기대치인 약 30억 7,000만 달러보다 낮은 수준이다. Reuters
24-2. 광고매출 전망도 하향했다
Netflix는 2026년 광고매출 전망을 기존 약 30억 달러에서 27억 달러로 낮췄다.
일부 광고상품의 도입이 예상보다 늦어졌다는 설명이다.
이는 중요한 변화다.
Netflix는 광고 요금제를 장기적인 성장동력으로 보고 있기 때문이다.
따라서 광고사업의 성장속도가 낮아지면 향후 전체 매출성장률에 대한 기대도 달라질 수 있다.
24-3. 4분기 영업이익률도 낮아질 전망이다
Netflix는 4분기 영업이익률을 약 **26.0%**로 예상한다.
3분기 34.6%보다 낮다.
여기에는 콘텐츠 투자와 운영비용, 최근 조직개편 관련 비용 등이 영향을 줄 수 있다.
물론 분기별 콘텐츠 공개일정과 비용인식 시점 때문에 이익률에는 변동이 존재한다.
따라서 한 분기의 낮은 이익률만으로 장기적인 수익성 악화를 확정할 수는 없다.
그러나 시장은 현재 높은 이익보다 앞으로의 성장과 마진을 더 중요하게 평가하고 있다.
25. SpaceX와 Netflix를 비교하면 시장의 기준이 명확해진다
두 기업은 서로 다른 산업에 속한다.
하지만 오늘 실적은 흥미로운 비교를 제공한다.
| 항목 | SpaceX | Netflix |
|---|---|---|
| 최근 매출성장 | +161% | +11.8% |
| 순이익 | $4.4B | $3.664B |
| 주요 성장동력 | AI Compute·Starlink | 구독·광고·콘텐츠 |
| 주요 투자 | 데이터센터·AI 인프라 | 콘텐츠·플랫폼 |
| 현금흐름 특징 | 매우 큰 설비투자 | 강한 영업현금흐름 |
| 현재 시장의 질문 | CAPEX 회수 가능성 | 성장률 재가속 가능성 |
SpaceX에서는 매출성장의 속도가 매우 빠르다.
하지만 자본투자 규모도 매우 크다.
Netflix에서는 현금창출능력이 강하다.
그러나 성장속도가 낮아지고 있다.
즉 두 기업은 서로 다른 문제에 직면해 있다.
SpaceX는 높은 성장률을 실제 투자수익률로 전환해야 한다.
Netflix는 높은 수익성을 유지하면서 성장률을 다시 높여야 한다.
현재 투자시장은 이 두 가지를 모두 중요하게 평가하고 있다.
PART 9. 달러·엔·원유·금
26. 원유 — Brent가 장중 $112에 접근했다가 $108.79로 하락
10월 20일 원유시장은 하루 동안 상당히 큰 변동을 보였다.
| 상품 | 가격 |
|---|---|
| Brent 장중 고점 | $111.99 |
| Brent 정산가 | $108.79 |
| WTI 11월물 최종 정산가 | $101.79 |
| WTI 12월물 정산가 | 약 $97.82 |
Brent는 장중 약 5개월 만의 높은 수준에 접근했다.
그러나 이후 중동 외교적 긴장 완화 가능성이 부각되면서 상승폭을 반납했다.
WTI 11월물은 이날 만료됐다. 따라서 이후 거래에서는 12월물 가격을 기준으로 비교해야 한다. Reuters+1
26-1. 왜 원유가 급등했다가 하락했을까?
현재 중동에서는 실제 공급과 운송의 위험이 존재한다.
호르무즈 해협 주변의 선박 공격과 사우디아라비아 관련 시설에 대한 위협이 계속되고 있다.
이러한 사건이 발생하면 시장은 미래 공급부족 가능성을 가격에 반영한다.
그러나 외교적 협상 가능성이 나타나면 일부 위험 프리미엄이 빠질 수 있다.
따라서 현재 원유시장의 큰 변동은 실제 원유 공급량 변화와 지정학적 기대 변화가 동시에 반영되는 결과로 볼 수 있다.
26-2. CL 옵션에서는 만기 차이가 특히 중요하다
지난 며칠 동안 WTI 근월물과 원월물은 상당히 다른 가격을 보였다.
만기가 가까운 원유선물은 실제 인도와 재고, 포지션 정리의 영향을 크게 받을 수 있다.
반면 더 먼 만기는 중기 공급전망에 민감하다.
따라서 CL 옵션을 거래할 때는 단순히 WTI 가격이 얼마인지보다 어떤 만기의 선물과 옵션을 거래하는지 확인해야 한다.
특히 만기 전후의 유동성 변화는 옵션 청산비용과 가격 변동성에도 영향을 줄 수 있다.
27. 원유가격과 미국채 금리를 연결하면 중요한 시나리오가 나온다
원유가격 상승은 일반적으로 인플레이션 압력을 높일 수 있다.
특히 디젤과 운송비가 상승하면 기업의 생산비용과 소비자물가에도 영향을 줄 수 있다.
이 경우 Fed의 추가 긴축 기대가 높아지고 SOFR 선물가격에 부담이 발생할 수 있다.
그러나 원유가격이 너무 높아지면 경제성장이 둔화할 가능성도 있다.
소비자의 구매력이 낮아지고 기업의 투자비용이 높아지기 때문이다.
따라서 다음 두 경로가 동시에 존재한다.
Oil Price ↑
    ↓
Inflation Expectations ↑
    ↓
Fed Tightening Expectations ↑
    ↓
SOFR에 부담
동시에:
Oil Price ↑
    ↓
Consumer Spending ↓
    ↓
Growth Expectations ↓
    ↓
Long Treasury Demand ↑ 가능
    ↓
ZN에 긍정적일 가능성
물론 실제 시장에서는 두 경로가 동시에 작용한다.
따라서 원유가격 상승이 미국채 10년물 금리를 항상 상승시키거나 하락시킨다고 가정해서는 안 된다.
현재는 물가충격과 성장둔화 충격 가운데 어느 쪽이 시장가격에 더 강하게 반영되는지가 중요하다.
28. 달러·엔 — 달러 약세, 엔화는 158엔 부근
10월 20일 Reuters의 외환시장 집계에서는 달러지수가 약 101.71로 하락했다.
유로화는 약 $1.1235로 상승했고, USD/JPY는 약 158.14였다.
일본 엔화는 일부 강세를 보였다.
일본 장기국채 입찰에서 수요가 확인된 점도 영향을 줬다. Reuters
USD/JPY에서 중요한 것은 미국채 금리와 일본 금리의 상대적인 움직임이다
미국 10년물 금리가 하락하고 일본 금리가 상승하면 미·일 금리차가 좁아질 수 있다.
일반적으로 이는 엔화에 긍정적으로 작용할 수 있다.
하지만 외환시장은 금리차만으로 움직이지 않는다.
글로벌 위험회피와 포지션 청산도 영향을 준다.
특히 엔화가 짧은 시간에 급격히 강세로 움직이면 글로벌 캐리 포지션의 축소가 발생할 가능성을 고려해야 한다.
이러한 포지션 조정은 NQ를 비롯한 위험자산의 변동성과 연결될 수 있다.
다만 모든 엔화 강세를 캐리 트레이드 청산이라고 해석하는 것은 부정확하다.
실제 금리변화와 자금흐름, 변동성의 동반 움직임을 확인해야 한다.
29. GC — 금은 약 $4,126로 하락
10월 20일 Reuters가 보도한 금 현물가격은 약 $4,125.90/oz로, 전일 대비 약 0.3% 하락했다.
금은 Fed의 추가 금리인상 가능성과 달러·국채금리 변화에 영향을 받고 있다.
현재 시장에서는 10월 금리동결 전망이 우세하지만 12월 추가 긴축 가능성은 여전히 높게 평가된다. Reuters
GC에서 중요한 것은 명목금리보다 실질금리다
금은 이자를 지급하지 않는 자산이다.
따라서 미국 실질금리가 상승하면 금 보유의 상대적인 기회비용이 커질 수 있다.
반대로 실질금리가 하락하면 금 가격에 긍정적인 영향을 줄 수 있다.
그러나 금에는 중앙은행 준비자산 다변화와 지정학적 안전자산 수요라는 별도의 요인도 존재한다.
따라서 현재 GC에서는 다음 조합을 확인할 필요가 있다.
실질금리 하락 + 달러 약세 + 금 가격 상승.
이 조합이 반복된다면 금의 상승조건이 개선되고 있다는 가설을 강화할 수 있다.
반대로 실질금리가 하락하는데도 금 가격이 계속 약하다면 다른 매도압력이나 수요 변화가 작용하고 있을 가능성을 검토해야 한다.
PART 10. 영화·애니메이션·게임
30. 오늘 콘텐츠 최대뉴스 — 《사이버펑크: 엣지러너 2》 전편 공개
10월 20일 **《사이버펑크: 엣지러너 2》**가 Netflix에서 정식 공개됐다.
CD PROJEKT RED와 일본 애니메이션 제작사 TRIGGER가 공동 제작한 작품이다.
이번 작품은 기존 주인공의 이야기를 그대로 이어가는 것이 아니라 새로운 인물을 중심으로 한 독립적인 이야기다.
총 10개 에피소드가 공개됐다. CD PROJEKT RED
 생성된 이미지 1
《사이버펑크: 엣지러너 2》 공식 홍보 아트워크.
30-1. 왜 이번 신작이 산업적으로 중요한가?
《사이버펑크: 엣지러너》는 게임 IP를 애니메이션으로 확장한 대표적인 사례다.
게임 《Cyberpunk 2077》의 세계관을 사용하지만 애니메이션 자체의 인물과 이야기를 중심으로 전개된다.
이러한 구조는 기존 게임 사용자뿐 아니라 새로운 시청자에게도 접근할 수 있다는 장점이 있다.
특히 이번에는 애니메이션 공개와 게임 업데이트가 직접 연결됐다.
30-2. Cyberpunk 2077 업데이트 2.5도 발표됐다
CD PROJEKT RED는 애니메이션 공개와 함께 Cyberpunk 2077 Update 2.5를 발표했다.
이 업데이트는 《엣지러너 2》와 연결되는 콘텐츠를 추가할 예정이다.
출시 예정일은 10월 22일이다.
PC·PlayStation 5·Xbox Series X|S에 먼저 제공되며 Nintendo Switch 2는 이후 지원할 계획이다.
추가 상세내용은 오늘 10월 21일 REDstreams에서 공개할 예정이다. CD PROJEKT RED
왜 애니메이션과 게임을 동시에 업데이트할까?
이것은 상당히 효율적인 IP 운영전략이다.
애니메이션을 보는 사용자는 게임에 관심을 가질 수 있다.
기존 게임 사용자는 새로운 애니메이션을 시청할 수 있다.
그리고 게임 업데이트는 애니메이션 공개 이후 관심을 실제 게임 이용으로 연결하는 수단이 된다.
Animation Release
       ↓
New Audience
       ↓
Community Attention
       ↓
Game Update
       ↓
Player Return
       ↓
Game Sales / Engagement
       ↓
Future IP Value
여기서 중요한 것은 애니메이션과 게임이 서로의 마케팅 채널이 될 수 있다는 점이다.
단순히 같은 IP를 사용하는 콘텐츠를 여러 개 제작하는 것보다 공개 시점과 사용자 행동을 연결하는 구조가 중요하다.
31. 게임 개발에서도 AI 에셋 제작보다 전체 제작 파이프라인이 중요해진다
《사이버펑크: 엣지러너 2》는 게임과 애니메이션이 공유하는 세계관의 가치를 보여준다.
게임 개발자에게는 또 다른 인사이트가 있다.
하나의 IP를 여러 매체에서 활용하려면 캐릭터와 세계관의 일관성을 유지해야 한다.
2D 게임과 3D 게임, 애니메이션에서 캐릭터가 서로 다른 방식으로 표현되더라도 핵심 디자인은 유지돼야 한다.
AI를 이용해 이런 콘텐츠를 제작한다면 다음 문제가 중요해질 수 있다.
캐릭터의 외형 일관성.
의상·장비·색상 등의 메타데이터.
애니메이션과 게임 엔진의 호환성.
에셋의 버전관리.
IP 사용권한과 생성 이력.
따라서 AI 에셋 제작도구는 단순히 이미지를 생성하는 시스템에서 벗어나 전체 제작과 검증을 지원할 필요가 있다.
Character Concept
        ↓
Visual Design
        ↓
Asset Generation
        ↓
Metadata / Versioning
        ↓
Animation / Rig
        ↓
Engine Integration
        ↓
Preview / Validation
        ↓
Reusable Asset Package
AI가 이미지를 빠르게 만드는 능력보다, 실제 게임과 애니메이션에서 재사용할 수 있는 일관된 에셋을 만드는 능력의 경제적 가치가 더 커질 수 있다.
32. Netflix 실적과 애니메이션 IP를 연결하면 중요한 문제가 나온다
Netflix는 높은 수익성을 유지하고 있다.
그러나 전체 매출성장률과 광고매출 전망은 시장의 기대보다 약했다.
따라서 앞으로 Netflix가 성장률을 높이기 위해서는 단순히 콘텐츠의 양을 늘리는 방식만으로 충분하지 않을 수 있다.
오히려 강력한 IP의 가치를 장기간 유지하는 것이 중요해질 수 있다.
《사이버펑크: 엣지러너》처럼 기존 게임 IP를 활용하면 신규 세계관을 완전히 처음부터 구축하는 부담을 줄일 수 있다.
또 기존 팬덤을 활용해 초기 관심을 확보할 수 있다.
하지만 유명한 IP라는 사실만으로 흥행이 보장되지는 않는다.
애니메이션 자체의 완성도와 관객의 만족도가 중요하다.
AI 시대의 콘텐츠 경제성
AI는 콘텐츠 제작비를 낮출 수 있다.
하지만 콘텐츠 공급량이 증가하면 사용자의 관심을 확보하기 위한 경쟁이 더 치열해질 수 있다.
따라서 콘텐츠 산업의 중요한 지표는 다음과 같다.
콘텐츠 한 편의 제작비.
시청자 유입과 유지효과.
IP의 재사용 가능성.
게임·음악·상품으로의 확장성.
전체 IP에서 창출하는 장기 현금흐름.
이는 게임회사와 스트리밍 플랫폼 모두에 적용할 수 있는 분석틀이다.
PART 11. 오늘 모든 뉴스를 연결하면
33. AI 인프라의 경쟁은 세 가지 층위에서 동시에 진행되고 있다
오늘 주요 기술·금융 뉴스를 연결하면 AI 산업의 경쟁구조가 분명해진다.
첫 번째는 소프트웨어 실행환경이다
Google은 TorchTPU를 공개했다.
Amazon은 TorchNeuron을 공개했다.
이 두 기술은 개발자가 특정 하드웨어에 종속되는 부담을 낮추려는 시도다.
두 번째는 모델 실행효율이다
Inception은 Mercury 3를 공개했다.
더 빠르고 저렴한 모델을 제공해 에이전트의 반복적인 실행비용을 낮추려 한다.
세 번째는 인프라 자본효율이다
SpaceX는 AI 매출이 빠르게 증가했지만 동시에 막대한 CAPEX를 집행했다.
Supermicro는 AI 서버 매출 전망을 크게 높였다.
AI 하드웨어 공급망에는 실제 수요가 강하게 존재하지만 최종 투자수익률은 계속 검증해야 한다.
이 세 가지를 하나의 구조로 표현하면 다음과 같다.
AI Model
    ↓
Inference Software
    ↓
GPU / TPU / Trainium
    ↓
CPU / Network / Storage
    ↓
Data Center
    ↓
Agent Runtime
    ↓
Verified Task
    ↓
Customer Revenue
    ↓
Free Cash Flow
여기서 가장 중요한 것은 각 계층이 동일한 경제적 이익을 얻는 것은 아니라는 점이다.
Google과 Amazon이 AI 가속기의 비용을 낮추면 최종 AI 서비스 고객에게는 긍정적일 수 있다.
그러나 기존 GPU 공급업체의 가격결정력에는 부담이 될 수 있다.
모델의 추론비용이 낮아지면 AI 애플리케이션 회사의 원가는 감소할 수 있다.
하지만 모델 제공업체 사이의 경쟁이 심해지면 모델 API의 가격과 마진에도 변화가 발생할 수 있다.
AI 사용량이 증가하면 데이터센터 수요도 증가할 수 있다.
그러나 공급능력이 사용량보다 빠르게 증가하면 데이터센터의 가동률과 투자수익률이 낮아질 수 있다.
따라서 AI 산업 전체의 성장이 모든 공급업체의 높은 주식수익률을 보장하지는 않는다.
34. AI 투자에서 가장 중요한 지표는 여전히 ROIC와 WACC다
현재 AI 인프라에서는 대규모 자본투자가 진행되고 있다.
SpaceX의 AI CAPEX, Hyperscaler의 자체 ASIC, Supermicro의 AI 서버 매출 등이 이를 보여준다.
하지만 실제 투자수익률은 최종 고객이 얼마나 많은 AI 서비스를 구매하는지에 달려 있다.
투자자가 확인해야 하는 것은 다음과 같다.
AI Infrastructure CAPEX
        ↓
Installed Compute
        ↓
Customer Utilization
        ↓
Revenue
        ↓
Operating Profit
        ↓
Cash Flow
        ↓
Return on Invested Capital
여기에서 자본비용을 초과하는 수익을 만들어내야 장기적인 기업가치가 증가할 수 있다.
따라서 중요한 질문은 단순히 GPU를 얼마나 많이 구매했는가가 아니다.
신규 AI 투자에서 창출하는 현금수익률이 그 투자에 필요한 자본비용을 얼마나 초과하는가?
이 질문은 향후 Hyperscaler 실적에서 더욱 중요해질 가능성이 높다.
특히 Meta와 Amazon, Microsoft의 높은 CAPEX가 실제 매출과 FCF로 얼마나 연결되는지가 중요한 관찰대상이다.
PART 12. 오늘의 핵심 시그널
| 분야 | 최신 시그널 | 현재 해석 |
|---|---|---|
| TorchTPU 오픈소스 공개 | TPU 사용장벽 완화 | |
| Amazon | TorchNeuron 공개 | Trainium의 PyTorch 호환성 확대 |
| Meta | TorchTPU 공동 개발 | 하드웨어 선택권 확보 |
| Inception | Mercury 3 공개 | Diffusion LLM 경쟁 확대 |
| Mercury 3 속도 | 회사 발표 1,068 tok/s | 실제 API 검증 필요 |
| Mercury 3 컨텍스트 | 100만 토큰 | 장문·에이전트 업무 |
| SpaceX 매출 | $14.58B | +161% YoY |
| SpaceX AI 매출 | $7.56B | AI가 핵심 사업으로 성장 |
| SpaceX 순이익 | $4.4B | 상장 후 첫 분기 흑자 |
| SpaceX CAPEX | $19.6B | 매우 높은 자본투자 |
| Terafab | 2028년 양산 목표 | 실현 불확실성 높음 |
| Supermicro | 매출 전망 $18.5B~19.5B | AI 서버 수요 강세 |
| Netflix 매출 | $12.874B | +11.8% YoY |
| Netflix FCF | $2.884B | 강한 현금창출 |
| Netflix 광고전망 | $3B → $2.7B | 성장 기대 하향 |
| S&P 500 | 7,712.57 | +0.28% |
| Nasdaq | 26,424.82 | -0.02% |
| Dow | 52,495.88 | +1.02% |
| Russell 2000 | 2,773.42 | +1.65% |
| VIX | 17.31 | 변동성 일부 안정 |
| MOVE | 약 101.58 | 채권 변동성 여전히 높음 |
| 미국 10Y | 약 5.121% | 주택시장 둔화에 반응 |
| Pending Home Sales | -7.3% | 주택수요 급감 |
| Fed 10월 | 동결 우세 | 단기 인상 기대 감소 |
| Brent | $108.79 | 장중 $112 접근 후 하락 |
| WTI 12월물 | 약 $97.82 | 만기구조 구분 필요 |
| DXY | 약 101.71 | 달러 약세 |
| USD/JPY | 약 158.14 | 엔화 소폭 강세 |
| Gold | 약 $4,126 | Fed 경로 관찰 |
| 애니메이션 | 엣지러너 2 전편 공개 | 게임 IP 확장 |
| 게임 | Cyberpunk 2077 2.5 발표 | 10/22 업데이트 예정 |
PART 13. 향후 며칠간 주목할 이벤트
이번 주는 AI와 빅테크 기업의 실적이 매우 중요하다.
특히 오늘 미국장 마감 후 Meta와 Tesla의 실적이 예정돼 있다.
| 한국시간 | 이벤트 | 핵심 관찰 |
|---|---|---|
| 10/21 오늘 | PyTorch Conference 2일차 | 가속기·컴파일러·추론 최적화 |
| 10/21 오늘 | CD PROJEKT RED REDstreams | Cyberpunk 업데이트 상세내용 |
| 10/22 오전 5:30 | Meta 3분기 실적설명회 | AI CAPEX·광고매출·FCF |
| 10/22 오전 6:30 | Tesla 3분기 실적설명회 | 자동차 마진·로보틱스·FCF |
| 10/22 | Cyberpunk 2077 Update 2.5 | 애니메이션·게임 연계 |
| 10/23 | LAIKA 《Wildwood》 미국 개봉 | 프리미엄 애니메이션 시장성 |
| 10/27~28 미국시간 | FOMC | 정책금리 동결 여부 |
| 10/29 오전 3:00 | FOMC 결정 발표 | 12월 정책경로 |
| 10/29 | 삼성전자 상세 실적 | HBM·DRAM·CAPEX |
| 10/29 미국시간 | Amazon 3분기 실적 | AWS·AI CAPEX·FCF |
| 11/3 미국시간 | Supermicro 확정 실적 | 실제 매출·매출총이익률 |
Tesla는 미국시간 10월 21일 오후 5시 30분(ET)에 3분기 실적설명회를 진행한다.
한국시간으로는 10월 22일 오전 6시 30분이다.
FOMC는 미국시간 10월 27~28일 진행되며 정책금리 결정은 28일 오후 2시(ET), 한국시간 29일 오전 3시에 발표될 예정이다. 증권거래위원회+1
Meta 실적에서 확인할 것
Meta는 AI 인프라에 대규모 투자를 진행하고 있다.
그러나 기존 광고사업에서 높은 현금흐름을 창출할 수 있다는 점이 Neocloud 기업들과 다르다.
따라서 이번 실적에서 가장 중요한 것은 다음 관계다.
Advertising Revenue
       ↓
Operating Cash Flow
       ↓
AI CAPEX
       ↓
Free Cash Flow
특히 AI 투자가 광고효율과 사용자 참여도를 개선하고 있는지 확인할 필요가 있다.
Tesla 실적에서 확인할 것
Tesla에서는 자동차 판매량보다 수익성과 자본배분이 중요하다.
자동차 마진, 에너지저장사업의 수익성, 자율주행·로보틱스 투자규모가 핵심이다.
특히 SpaceX와 Tesla의 합병 가능성이 공식적으로 논의되고 있다는 점에서 두 기업의 자본배분 구조도 새로운 관심사가 될 수 있다.
다만 현재는 합병을 전제로 투자판단을 내릴 단계가 아니다.
PART 14. NQ·ZN·SOFR·CL·GC 시나리오 맵
| 향후 시나리오 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| Meta 실적 강세 + FCF 유지 | ↑↑ | 중립 | 중립 | — | — |
| Meta CAPEX 증가·FCF 악화 | AI 관련주 부담 | ↑ 가능 | — | — | — |
| SpaceX·Supermicro 강세가 확산 | ↑ | 중립 | — | — | — |
| AI Credit Spread 확대 | ↓↓ | 안전자산 수요 가능 | ↑ 가능 | 혼조 | ↑ 가능 |
| AI Credit 안정 + VIX 하락 | ↑ | 중립~↑ | 중립 | — | 중립 |
| 10월 Fed 동결 기대 강화 | ↑ 가능 | ↑ 가능 | ↑ | — | ↑ 가능 |
| 2027 SOFR 내재금리 하락 | ↑ 가능 | ↑ 가능 | ↑↑ | — | ↑ 가능 |
| 2027 SOFR 내재금리 상승 | 성장주 부담 | 혼조~↓ | ↓↓ | — | ↓ 가능 |
| 10Y 5.0% 아래 안착 | 원인에 따라 혼조 | ↑↑ | 별도 확인 | — | ↑ 가능 |
| 10Y 5.3%대 재돌파 | ↓↓ | ↓↓ | 일부↓ | — | ↓ 가능 |
| MOVE·VIX 동반 하락 | 안정 가능성 | 안정 가능성 | 중립 | — | 중립 |
| MOVE·VIX 동반 급등 | 변동성 확대 | 불안정 | — | — | 혼조 |
| 중동 공급위험 완화 | ↑ 가능 | ↑ 가능 | ↑ 가능 | ↓↓ | 혼조 |
| Brent $112 돌파 후 상승 지속 | 물가부담 | ↓ 가능 | ↓ 가능 | ↑↑ | 혼조 |
| 주택시장 추가 악화 | 성장주 혼조 | ↑ 가능 | ↑ 가능 | ↓ 가능 | ↑ 가능 |
| USD/JPY 급격한 엔화 강세 | 변동성 확대 | 안전자산 수요 가능 | — | — | ↑ 가능 |
이 표는 확정적인 가격예측이 아니라 사건별 주요 전달경로를 정리한 것이다.
특히 현재처럼 인플레이션과 성장둔화 가능성이 동시에 존재하면 같은 경제지표에도 자산별 반응이 달라질 수 있다.
현재 가장 긍정적인 조합
Meta·Amazon 등 Hyperscaler의 높은 매출과 FCF 유지 + AI Credit 안정 + 미국 장기금리 안정 + MOVE 하락 + 원유 공급위험 완화.
이 조건이 동시에 나타난다면 위험자산과 채권의 금융여건이 함께 개선될 가능성이 있다.
현재 가장 위험한 조합
Hyperscaler CAPEX 증가에도 FCF 악화 + AI Credit Spread 확대 + 원유 재급등 + 장기금리 상승 + VIX·MOVE 동반 상승.
이 경우 AI 관련 주식의 조정이 다른 산업과 신용시장으로 확산될 가능성에 주의해야 한다.
특히 30~45 DTE 프리미엄 매도에서는 이런 복합 충격에서 포트폴리오 전체가 어느 정도 손실을 볼 수 있는지 평가하는 것이 중요하다.
PART 15. 오늘 추가로 공부할 가치가 가장 높은 주제
① TorchTPU와 TorchNeuron — AI 하드웨어의 소프트웨어 독립성
오늘 기술적으로 가장 중요한 연구주제다.
PyTorch가 여러 AI 가속기에서 네이티브로 실행될 수 있다면 하드웨어 경쟁구도가 달라질 수 있다.
핵심 질문은 다음과 같다.
Nvidia GPU에서 실행하던 AI 모델을 Google TPU나 AWS Trainium으로 이전할 때 실제로 어느 정도의 코드 변경과 성능 최적화가 필요한가?
특히 PyTorch, torch.compile, vLLM, SGLang, Custom Kernels, Distributed Training을 함께 비교할 가치가 높다.
② Diffusion LLM과 Auto-regressive LLM
Mercury 3는 언어모델이 반드시 토큰을 순차적으로 생성해야 하는 것은 아니라는 점을 보여준다.
하지만 높은 생성속도가 실제 업무성능과 동일한 것은 아니다.
따라서 다음을 비교해야 한다.
Time to First Token.
Output Tokens per Second.
Task Completion Rate.
End-to-end Task Latency.
Cost per Verified Task.
특히 에이전트의 반복적인 중간 판단과 실시간 상호작용에서 얼마나 큰 차이가 발생하는지 연구할 가치가 있다.
③ AI CAPEX와 실제 FCF
SpaceX는 매우 높은 AI 매출성장률과 동시에 막대한 설비투자를 발표했다.
Netflix는 상대적으로 낮은 매출성장률을 기록했지만 높은 현금창출능력을 보여줬다.
이 두 기업을 비교하면 기술기업의 경제성을 평가할 때 중요한 차이를 이해할 수 있다.
핵심 질문은 다음과 같다.
빠르게 증가하는 AI 매출이 실제로 언제부터 지속 가능한 자유현금흐름으로 전환되는가?
④ AI 서버 공급망의 수요와 금융위험
Supermicro는 AI 서버 수요가 매우 강하다는 자료를 제공했다.
그러나 데이터센터 운영업체의 금융위험은 여전히 존재한다.
따라서 앞으로는 GPU 주문과 서버 매출, 데이터센터 가동률, 최종 고객매출을 연결해서 분석할 필요가 있다.
⑤ SOFR Forward Curve와 MOVE
현재 미국채 시장에서는 높은 물가와 약한 주택시장이 동시에 나타나고 있다.
SOFR와 ZN은 서로 다른 위험에 노출돼 있다.
특히 2027년 정책금리 경로와 장기채의 실질금리·기간프리미엄을 분리해서 분석할 가치가 높다.
MOVE가 여전히 높은 수준이라는 점도 중요하다.
⑥ 게임과 애니메이션의 Cross-media Economics
《사이버펑크: 엣지러너 2》와 Cyberpunk 2077 업데이트는 하나의 IP를 여러 매체에서 동시에 운영하는 전략을 보여준다.
AI를 이용해 게임과 애니메이션 콘텐츠를 제작하는 비용이 낮아지더라도 핵심 경쟁력은 실제 사용자 경험과 IP 일관성에 있을 수 있다.
특히 게임 에셋 제작에서는 생성속도보다 엔진에서 사용할 수 있는 검증된 에셋의 생산성이 중요하다.
오늘의 결론
오늘 가장 중요한 기술적 변화는 Google과 Amazon이 같은 방향으로 움직였다는 사실이다.
Google은 TorchTPU를 공개했다.
Amazon은 TorchNeuron을 공개했다.
두 기업 모두 개발자가 PyTorch 코드를 자사 AI 가속기에서 쉽게 실행할 수 있도록 만들고 있다.
이것은 단순히 TPU와 Trainium의 사용성이 좋아졌다는 이야기가 아니다.
AI 하드웨어의 경쟁에서 소프트웨어 호환성이 차지하는 비중이 변화하기 시작했다는 것이다.
지금까지 Nvidia는 CUDA 중심의 강력한 생태계를 구축했다.
그런데 다른 가속기에서도 동일한 PyTorch 개발환경을 사용할 수 있다면 장기적으로 하드웨어 선택의 기준이 바뀔 수 있다.
개발자는 특정 GPU에 대한 의존도를 낮출 수 있다.
클라우드 사업자는 다양한 가속기를 활용해 비용을 최적화할 수 있다.
모델회사들은 동일한 모델을 서로 다른 하드웨어에서 실행하는 전략을 더 쉽게 사용할 수 있다.
그러나 이것이 Nvidia의 경쟁력이 사라진다는 뜻은 아니다.
소프트웨어 진입장벽이 낮아질수록 오히려 전체 시스템의 실제 성능과 비용효율을 입증하는 능력이 중요해질 수 있다.
동시에 Mercury 3는 LLM 자체의 실행방식에서도 경쟁이 계속되고 있음을 보여준다.
Diffusion 방식은 특정 업무에서 매우 빠른 출력을 제공할 가능성이 있다.
그렇지만 에이전트의 실제 생산성을 높이려면 모델 생성속도뿐 아니라 CPU 기반 작업과 도구 실행, 검증까지 함께 최적화해야 한다.
따라서 앞으로 AI 개발의 경쟁력은 다음 구조로 요약할 수 있다.
Model Efficiency × Runtime Efficiency × Verification Reliability
이 세 가지가 결합돼야 실제 업무 생산성이 높아진다.
금융시장에서는 다른 변화가 중요하다.
SpaceX는 매우 빠른 AI 매출성장을 발표했다.
Supermicro도 AI 서버 수요가 강하다는 자료를 제공했다.
따라서 AI 인프라의 실제 수요가 갑자기 사라졌다고 판단하기는 어렵다.
하지만 SpaceX의 막대한 CAPEX는 투자수익률에 대한 질문을 남긴다.
AI 모델과 서비스가 실제로 얼마의 현금을 창출할 수 있는지 계속 검증해야 하기 때문이다.
Netflix의 실적은 또 다른 교훈을 제공한다.
높은 이익과 FCF를 기록해도 성장률이 시장의 기대보다 낮으면 주가는 하락할 수 있다.
따라서 현재 AI 산업의 투자에서는 단순 매출증가보다 미래 성장률, 마진, 자본비용, 현금회수 능력이 중요하다.
미국 증시에서는 Nasdaq이 보합이었지만 Dow와 Russell 2000은 강했다.
이는 AI 기술주 중심의 시장에서 다른 업종으로 자금이 이동하는 과정일 수 있다.
VIX는 17.31까지 내려왔지만 MOVE는 여전히 높은 수준이다.
그리고 미국 주택시장에서는 기록적으로 약한 수요가 확인됐다.
따라서 현재 미국 금융시장을 분석할 때는 다음 다섯 가지를 함께 봐야 한다.
① AI 관련 기업의 실적과 FCF
② 미국채 10년물·실질금리
③ SOFR Forward Curve
④ VIX·MOVE
⑤ 원유와 달러·엔화
이 조합이 현재의 AI 관련 조정이 안정되는지, 아니면 새로운 거시경제 충격으로 확대되는지를 판단하는 데 중요한 정보를 제공할 것이다.
오늘의 가장 중요한 인사이트는 다음과 같다.
AI 산업은 이제 가장 좋은 모델을 만드는 경쟁에서, 그 모델을 어떤 하드웨어에서 얼마나 낮은 비용으로 실행하고 실제 업무성과와 현금이익으로 연결할 것인가를 경쟁하는 단계로 발전하고 있다.
개발에서는 Cost per Verified Useful Task가 중요하다.
투자에서는 Incremental ROIC − Incremental WACC가 중요하다.
그리고 현재 시장에서는 이 두 가지가 점점 더 긴밀하게 연결되고 있다.
오늘의 핵심 원문 자료
AI·개발도구
Google Cloud — TorchTPU 공식 오픈소스 발표
AI 기업·반도체·인프라
Reuters — SpaceX 3분기 실적과 AI 매출
증시·채권·거시경제
영화·애니메이션·게임
CD PROJEKT RED — 사이버펑크 엣지러너 2 공식 공개