오늘의 핵심 — 유가가 7.6% 폭락했는데 Nasdaq은 왜 하락했을까?
오늘 금융시장에서는 매우 흥미로운 일이 발생했다.
Brent 원유가격이 하루 동안 7.63% 급락했다.
미국과 이란의 종전 협상 가능성이 높아졌다는 소식 때문이다.
중동 전쟁이 시작된 이후 원유가격 상승은 미국 인플레이션과 Fed의 추가 긴축 가능성을 높이는 주요 요인이었다.
따라서 유가의 급락은 일반적으로 미국 기술주에 긍정적인 뉴스다.
실제로 월요일 미국 증시는 상승 출발했다.
S&P 500은 장중 한때 1.1%까지 상승했다.
그러나 장이 진행되면서 기술주가 다시 매도됐다.
결국 S&P 500은 0.51%, Nasdaq은 1.07% 하락했다.
반면 Dow Jones는 0.41% 상승했다.
이것이 오늘 가장 중요한 시장 신호다.
에너지 가격 하락으로 인플레이션 위험은 완화됐지만, AI 투자수익률과 자본조달에 대한 우려는 여전히 기술주에 더 큰 영향을 미치고 있다.
이는 지난주와도 다른 변화다.
지난주에는 높은 원유가격과 AI 신용위험이 동시에 시장을 압박했다.
오늘은 그중 하나인 원유 공급충격이 크게 완화됐는데도 기술주의 반등이 지속되지 못했다.
즉 현재 시장은 단순한 거시경제 위험뿐 아니라 AI 산업 자체의 자본효율을 독립적으로 재평가하는 국면에 들어섰을 가능성이 있다. Reuters+1
그런데 미국장 마감 후 발표된 기업실적은 전혀 다른 이야기를 보여준다.
Palantir의 3분기 매출은 전년 대비 96% 증가했다.
미국 상업부문 매출은 무려 148% 증가했다.
특히 사상 처음으로 미국 상업부문 매출이 미국 정부부문 매출을 넘어섰다.
이는 기업들이 단순히 AI 모델을 테스트하는 단계를 넘어 실제 업무시스템에 AI를 도입하고 있음을 보여주는 중요한 자료다.
Palantir는 올해 매출 전망을 85억 3,000만 달러 수준으로 상향 조정했다. Reuters+1
그러나 같은 날 Anthropic은 정반대의 위험을 공개했다.
IPO를 준비 중인 Anthropic은 11월 2일 수정 증권신고서를 제출했다.
여기에는 지난 3분기의 새로운 실적과 함께 약 8,954억 달러에 달하는 장기 컴퓨팅·인프라 지출약정이 공개됐다.
Anthropic의 분기 매출은 약 170억 달러까지 증가했지만, 컴퓨팅 비용도 빠르게 상승하고 있다.
더 중요한 것은 향후 컴퓨팅 자원 공급이 외부 금융기관의 자금조달에 의존한다는 점이다.
금융조달이 어려워지면 이미 계약한 컴퓨팅 용량도 지연되거나 가격이 변경될 수 있다고 회사는 경고했다. Reuters
이 두 사건을 연결하면 현재 AI 산업의 가장 중요한 특징이 드러난다.
기업용 AI의 실제 매출과 사용량은 빠르게 증가하고 있다.
하지만 그 서비스를 제공하기 위해 필요한 컴퓨팅 인프라와 금융비용도 함께 증가하고 있다.
오늘 반도체 산업에서는 이 문제를 더욱 극적으로 보여주는 초대형 인수합병이 발표됐다.
Marvell이 광통신 부품기업 Lumentum을 인수하기로 합의했다.
거래의 기업가치는 약 1,150억 달러다.
AI 데이터센터에서 GPU와 GPU 사이의 데이터 이동이 새로운 병목으로 부상하면서 광통신의 전략적 가치가 높아졌기 때문이다.
그러나 기술적으로는 중요한 인수라는 평가에도 불구하고 Marvell 주가는 10% 넘게 하락했다.
투자자들은 기술적 시너지보다 인수가격과 기존 주주의 희석, 거래 이후 자본효율을 우려했다. Reuters
거시경제에서는 미국 재무부가 새로운 차입계획을 발표했다.
올해 4분기 예상 차입규모를 6,180억 달러로 낮췄고, 2027년 1분기에는 8,000억 달러를 차입할 것으로 전망했다.
이 정보는 미국채 10년물과 ZN에 매우 중요하다.
특히 11월 4일 발표될 분기 국채발행계획에서는 장기국채의 실제 공급규모가 어떻게 달라지는지 확인해야 한다.
현재 미국 10년물 국채금리는 다시 4.9% 부근으로 하락했다.
원유가격의 급락과 미국채 금리하락이 동시에 나타났지만 기술주는 약세였다.
이제 시장은 다음 질문에 답해야 한다.
AI 산업의 미래 이익에 대한 기대가 너무 높았던 것인가, 아니면 기술적 성장보다 자본비용이 일시적으로 더 빠르게 증가하고 있는 것인가?
오늘은 이 질문을 중심으로 AI·에이전트, 미국 증시, 반도체, AI CAPEX, SOFR·ZN, 달러·엔, 원유와 콘텐츠 산업을 연결해 분석하겠다.
PART 1. 오늘의 시장 대시보드
1. 2026년 11월 2일 미국 금융시장 마감
| 자산·지표 | 최신 확인값 | 변화 | 핵심 해석 |
|---|---|---|---|
| S&P 500 | 7,541.40 | -0.51% | 장중 상승분 반납 |
| Nasdaq Composite | 25,164.32 | -1.07% | AI 관련 기술주 약세 |
| Dow Jones | 51,983.98 | +0.41% | 업종별 차별화 |
| Russell 2000 | 2,805.88 | 약 -0.2% | 중소형주 소폭 하락 |
| VIX | 18.82 | 전일 19.42 | 변동성 일부 완화 |
| MOVE | 100.20 | 10/30 마지막 검증값 | 최신 최종값 확인 필요 |
| 미국 10년물 금리 | 약 4.88~4.92% | 하락 | 국채 강세 |
| 미국 30년물 금리 | 약 5.26% | 하락 | 장기채 매수 |
| Brent | $104.77 | -7.63% | 종전 협상 기대 |
| WTI | $96.46 | -7.36% | 공급위험 프리미엄 축소 |
| USD/JPY | 약 157.95엔 | 11/2 최근 확인값 | 달러·엔 안정 |
| Gold 현물 | 약 $3,954/oz | 약 +2.1% | 최근 급락 후 반등 |
| 미국 ISM 제조업 PMI | 55.5 | 54.5 → 55.5 | 제조업 확장 |
| ISM 가격지수 | 75.2 | 77.9 → 75.2 | 물가압력 높음 |
| Fed 12월 인상확률 | 약 77% | 이전 약 80% | 긴축 기대 소폭 완화 |
주가지수는 AP·Reuters의 11월 2일 확정 종가다. 원유는 Reuters의 정산가격을 사용했다. 미국채 10년물 금리는 거래시점과 평가기관에 따라 4.88~4.92% 부근에서 집계됐으므로 범위로 표시했다. VIX는 11월 2일 종가이며 MOVE는 최신 공식값을 충분히 검증하지 못해 10월 30일 확인값을 유지했다. 환율은 11월 2일 미국장 후반 기준이다. AP News+3
오늘 가장 중요한 가격반응 세 가지
첫 번째는 원유와 Nasdaq의 괴리다.
원유가 7% 넘게 하락했다면 일반적으로 인플레이션 우려가 완화되고 성장주의 할인율 부담도 줄어들 가능성이 있다.
그런데 Nasdaq은 하락했다.
현재 AI 관련 주식에서 인플레이션보다 기업 자체의 미래 현금흐름과 투자수익률에 대한 우려가 상대적으로 강하게 작용하고 있다는 해석을 뒷받침한다.
두 번째는 Nasdaq과 Dow의 차이다.
Nasdaq은 1.07% 하락했지만 Dow는 0.41% 상승했다.
모든 미국 기업의 실적전망이 동시에 악화됐다고 보기 어렵다는 의미다.
특히 AI 인프라와 관련된 기업의 투자비용 문제가 기술주에 집중적으로 반영되고 있다.
세 번째는 미국채와 금의 동반 반등이다.
지난 금요일에는 주식시장 급락과 함께 금도 하락했다.
그러나 월요일에는 원유가격 급락과 달러 약세, 금리하락이 나타나면서 금이 반등했다.
즉 현재 시장의 안전자산 움직임은 단순한 위험회피보다 유동성과 금리, 인플레이션의 상대적인 변화에 크게 영향을 받고 있다.
PART 2. AI·LLM·에이전트·개발도구
2. Palantir 실적 — 기업용 AI가 실제 매출로 전환되고 있다
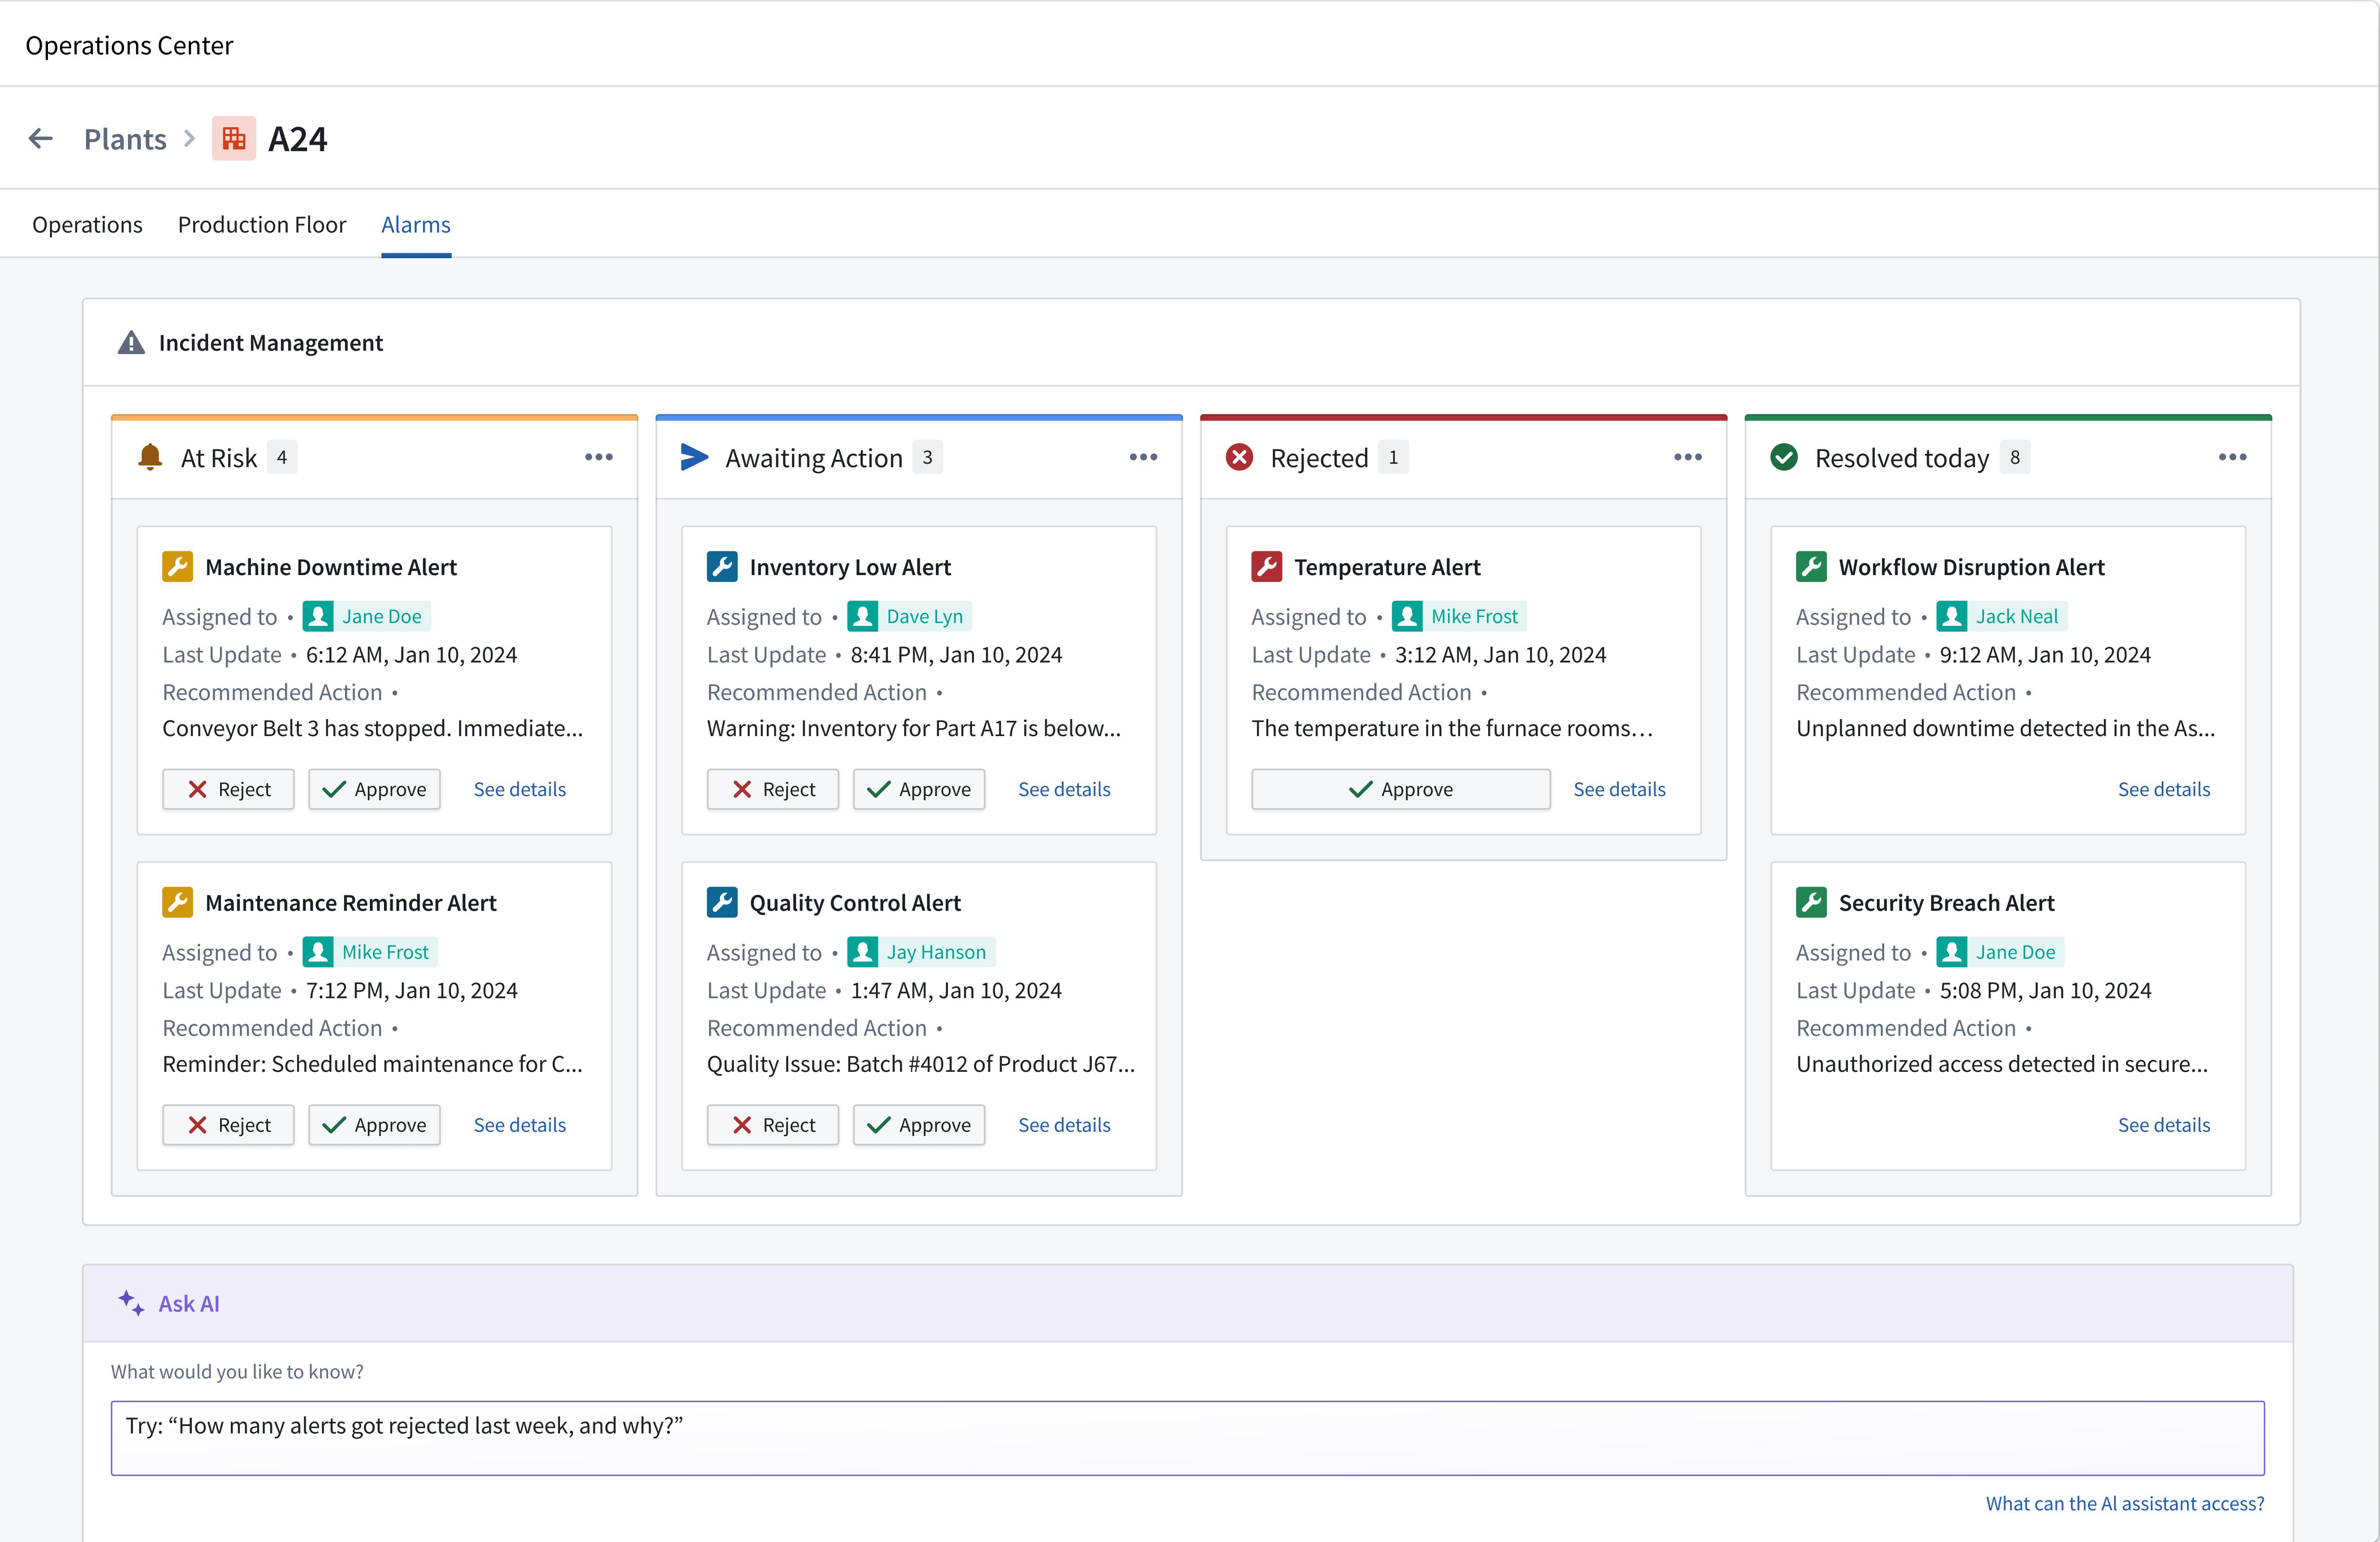
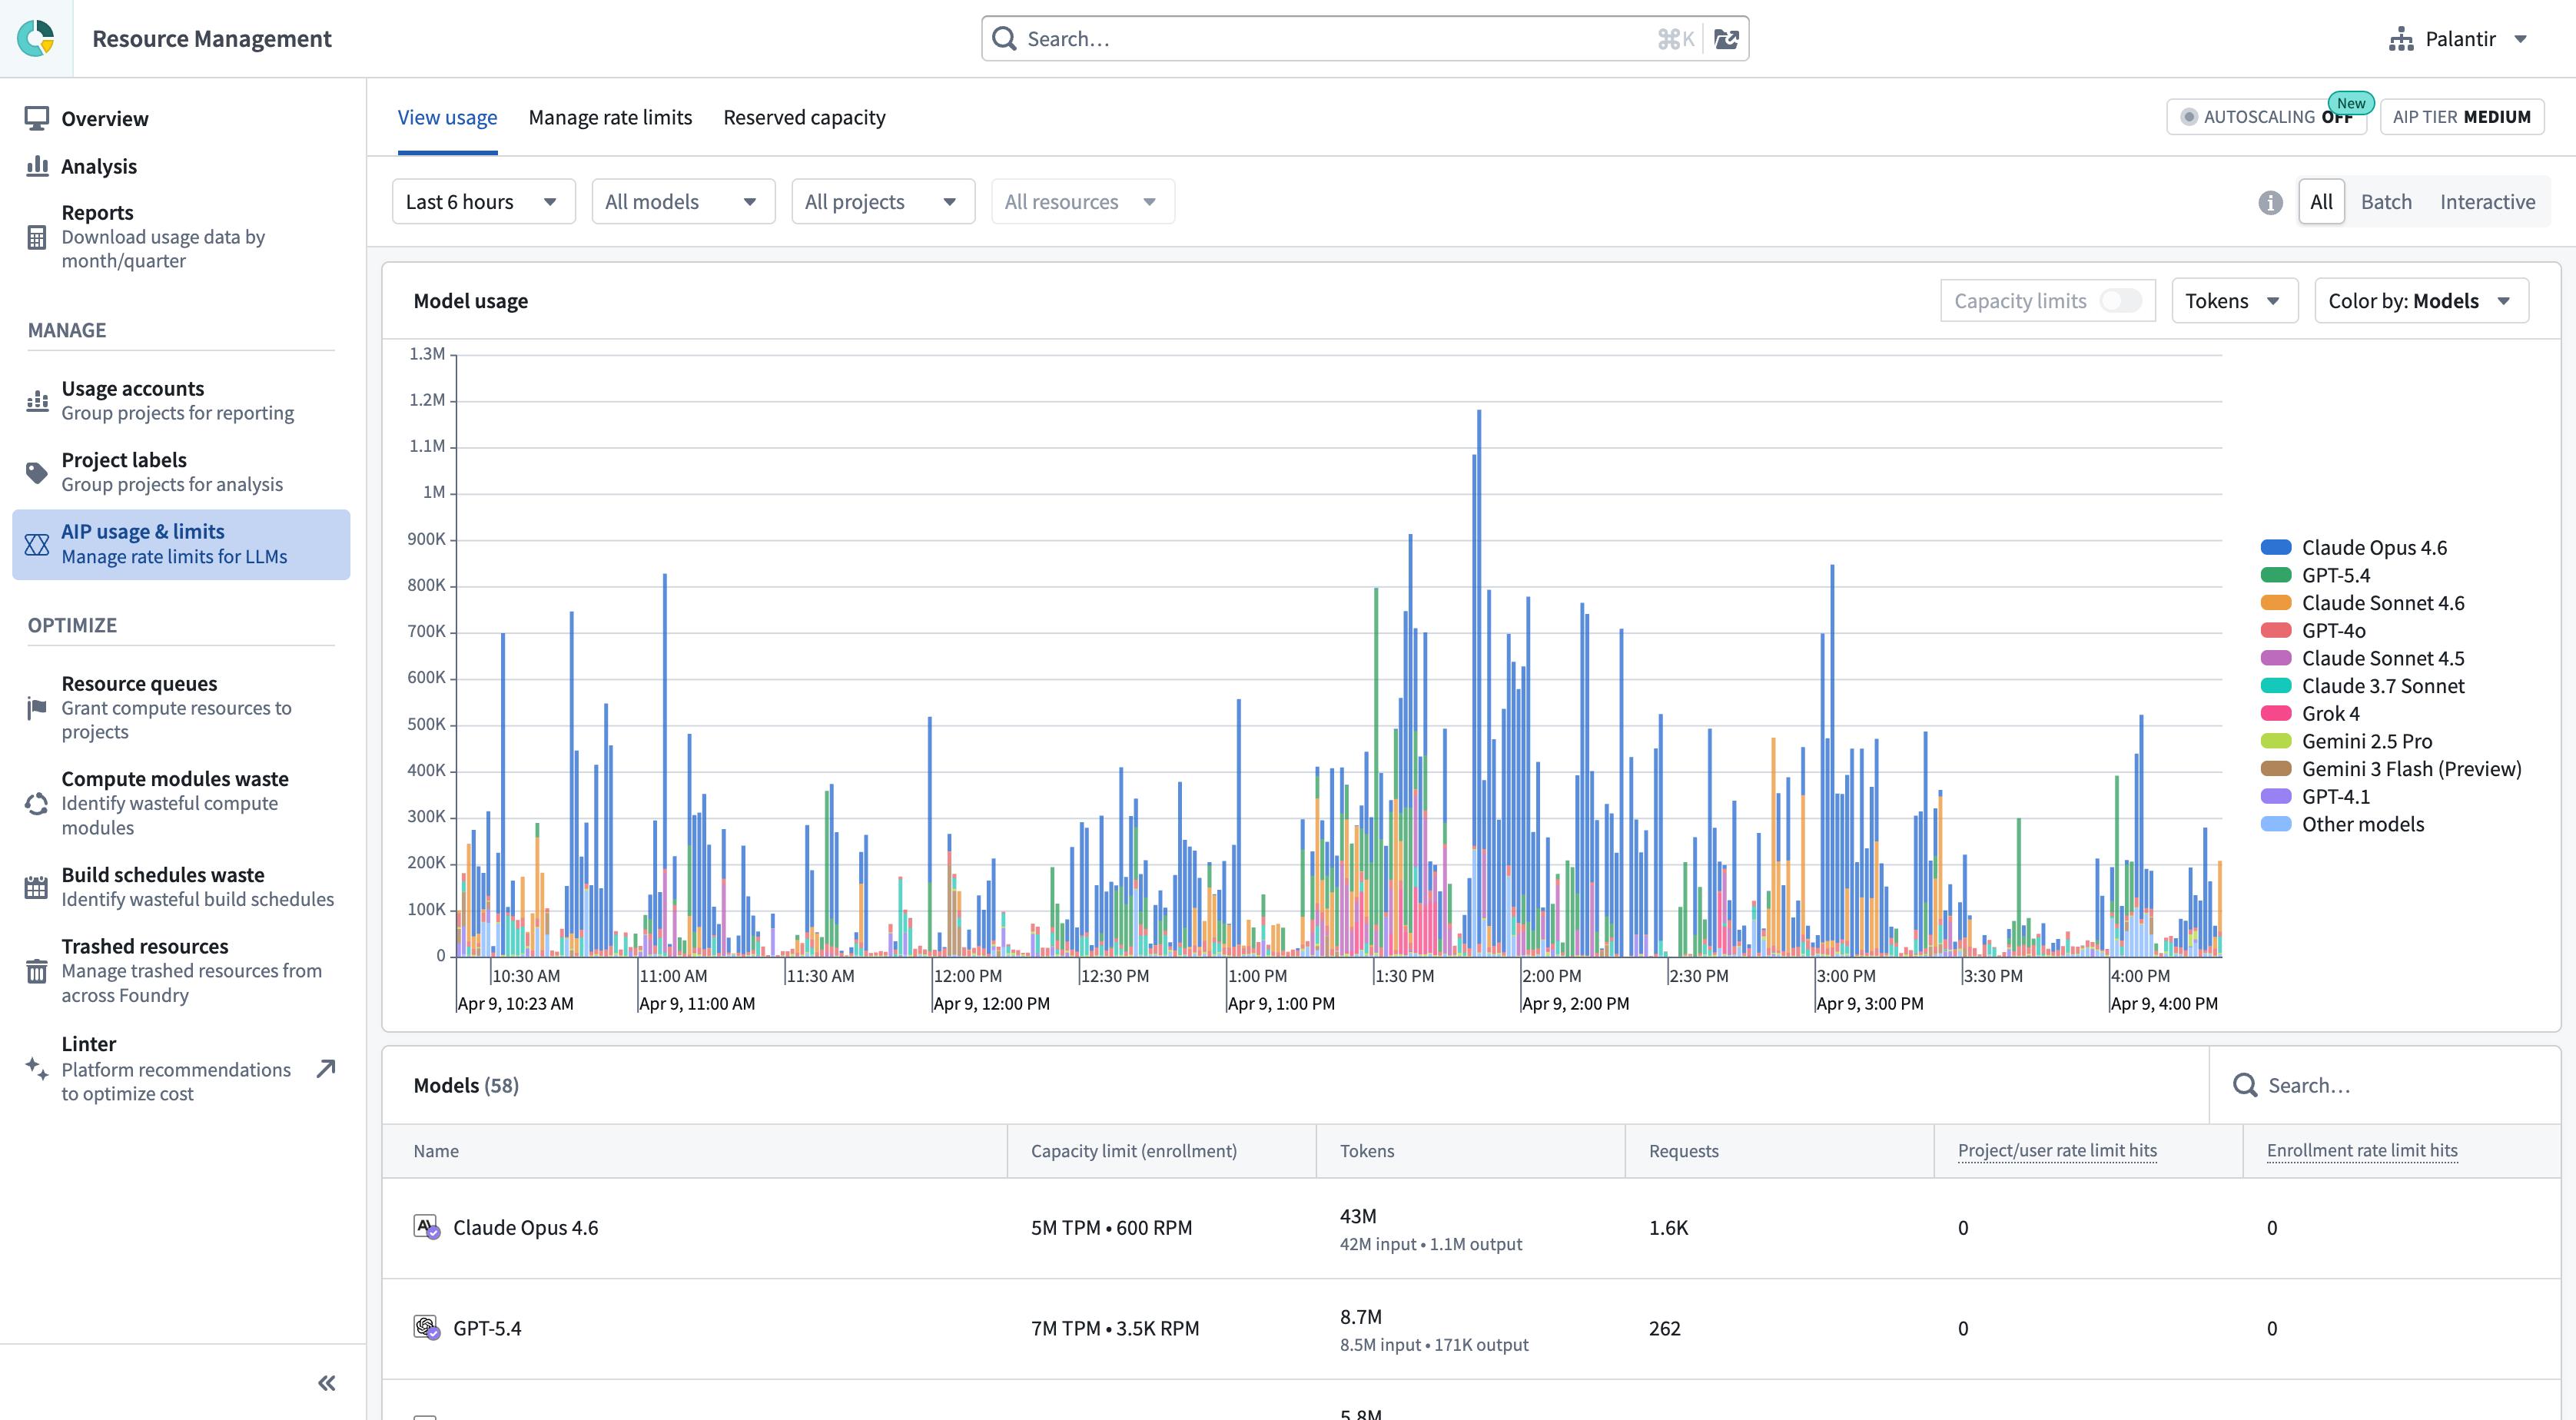
Palantir AIP의 실제 업무 알림·승인 인터페이스와 LLM 사용량 관리 화면. 기업용 에이전트의 업무 실행 및 운영 통제를 이해하기 위한 공식 제품 화면이다.
오늘 AI 산업에서 가장 중요한 실적은 Palantir다.
11월 2일 미국장 마감 후 Palantir는 2026년 3분기 실적을 발표했다.
매출은 약 23억 1,000만 달러였다.
전년 대비 약 96% 증가했다.
분기 매출이 사실상 1년 만에 두 배가 된 것이다.
더 중요한 것은 매출의 구성이다.
미국 상업부문 매출이 9억 8,400만 달러를 기록하면서 미국 정부부문 매출 9억 5,300만 달러를 처음으로 넘어섰다. The Wall Street Journal
2-1. 주요 실적
| 항목 | 2026년 3분기 |
|---|---|
| 총매출 | $2.31B |
| 매출 증가율 | +96% YoY |
| 미국 상업부문 매출 | $984M |
| 미국 상업부문 성장률 | +148% YoY |
| 미국 정부부문 매출 | $953M |
| 미국 정부부문 성장률 | 약 +96% YoY |
| 순이익 | 약 $1.13B |
| 조정 EPS | $0.44 |
| 4분기 매출 전망 | $2.649B~2.653B |
| 2026년 매출 전망 | $8.530B~8.534B |
| 실적발표 후 주가 | 시간외 소폭 상승 |
자료는 Palantir의 실적발표를 인용한 Reuters와 WSJ의 11월 2일 보도를 기준으로 했다. Reuters+1
2-2. 왜 미국 상업부문 매출이 중요한가?
Palantir는 오랫동안 미국 정부와 국방, 정보기관을 주요 고객으로 성장해왔다.
그런데 이제는 일반 기업의 데이터 분석과 AI 도입이 매우 중요한 사업으로 발전하고 있다.
기업은 다음과 같은 문제를 가지고 있다.
ERP에 업무데이터가 존재한다.
MES에는 제조현장의 데이터가 존재한다.
CRM에는 고객과 영업정보가 존재한다.
데이터웨어하우스에는 분석용 데이터가 존재한다.
그런데 실제 기업업무를 자동화하려면 이 데이터를 서로 연결해야 한다.
또 AI가 결과를 제안하는 것에서 끝나지 않고 실제 업무에 필요한 조치를 수행해야 한다.
Palantir는 이러한 과정을 지원하는 AIP(Artificial Intelligence Platform)와 Ontology 기반 시스템을 제공한다.
따라서 현재 기업용 AI 시장에서는 다음과 같은 변화가 일어나고 있다.
기존에는 AI 모델을 기업의 데이터에 연결하는 것이 중요한 목표였다.
이제는 기업의 데이터를 실제 업무와 연결해 AI가 조치를 수행하는 것이 중요한 목표가 되고 있다.
3. Ontology가 Agentic AI에서 중요한 이유
이 부분은 ERP와 기업용 시스템을 개발하는 입장에서 특히 중요하다.
LLM은 자연어를 이해하고 코드를 생성할 수 있다.
하지만 기업의 모든 업무규칙과 데이터 구조를 처음부터 정확하게 이해하는 것은 어렵다.
예를 들어 ERP에서 동일한 Vendor라는 데이터가 존재하더라도 시스템에 따라 의미가 다를 수 있다.
구매처일 수도 있다.
지급처일 수도 있다.
세금계산서 발행주체일 수도 있다.
따라서 단순히 데이터베이스 테이블과 컬럼을 AI에 알려주는 것만으로는 충분하지 않다.
업무적으로 어떤 객체가 존재하고, 객체 사이에 어떤 관계와 행동이 허용되는지를 정의해야 한다.
이것이 Ontology 기반 접근에서 중요한 부분이다.
3-1. 일반적인 RAG와 Ontology 기반 업무시스템의 차이
RAG(Retrieval-Augmented Generation)는 외부 문서와 데이터를 검색해 LLM의 답변에 활용하는 접근이다.
예를 들어 사용자가 다음과 같이 질문한다고 하자.
지난달 지급처리 오류에 관한 매뉴얼을 찾아줘.
RAG는 관련 매뉴얼을 검색해 답변을 생성할 수 있다.
하지만 질문이 다음과 같이 달라지면 문제가 복잡해진다.
지난달 지급이 실패한 거래처를 찾고, 중복 지급 가능성이 있는 항목을 구분한 다음 담당자에게 검토 요청을 보내줘.
이 작업에는 단순한 문서 검색 이상의 능력이 필요하다.
거래처와 지급전표, 지급결과 사이의 관계를 이해해야 한다.
실제 업무규칙에 따라 중복 가능성을 판단해야 한다.
또 사용자에게 허용된 권한 안에서 담당자에게 조치를 요청해야 한다.
3-2. 기업용 Agent의 구조
사용자 업무요청
       ↓
Task Planning
       ↓
Business Ontology
       ├── 거래처
       ├── 지급전표
       ├── 지급결과
       └── 담당조직
       ↓
관련 업무객체 조회
       ↓
업무규칙 검증
       ↓
허용된 Action 선택
       ↓
Policy / Authorization
       ↓
ERP API · Workflow
       ↓
실행결과 검증
       ↓
Audit Log
여기에서 중요한 것은 Ontology가 단순한 데이터 검색구조가 아니라 기업의 업무객체와 관계를 표현하는 계층이 될 수 있다는 점이다.
모델은 어떤 행동을 수행해야 하는지 판단한다.
Ontology는 해당 행동이 어떤 업무객체와 연결되는지 알려준다.
Policy Engine은 그 행동을 실제로 실행할 권한이 있는지 확인한다.
3-3. Palantir가 높은 매출을 기록하는 이유에 대한 가설
Palantir의 빠른 성장에는 여러 요인이 존재한다.
특히 기업이 AI 모델만 구매하는 것이 아니라 AI를 실제 업무환경에서 사용할 수 있도록 하는 소프트웨어 플랫폼에 높은 비용을 지불할 의사가 있다는 점을 주목할 필요가 있다.
이는 프런티어 모델회사와 다른 가치제안이다.
모델회사에서 얻는 것은 지능과 추론능력이다.
기업용 플랫폼에서 얻는 것은 데이터와 업무규칙, 도구, 실행권한, 감사체계를 결합한 실제 업무수행 능력이다.
따라서 앞으로 기업용 AI 시장에서는 다음 두 계층의 경쟁이 구분될 수 있다.
Model Layer: 더 높은 추론성능을 더 낮은 토큰비용으로 제공한다.
Application / Agent Layer: 그 모델을 이용해 실제 업무를 완료하고 고객에게 경제적 가치를 제공한다.
Palantir의 실적은 두 번째 계층의 성장 가능성을 보여주는 중요한 자료다.
4. Palantir 실적에서 주의해야 할 위험 — 매출과 신규 계약은 다르다
여기에서 중요한 점이 있다.
Palantir의 매출은 매우 빠르게 증가했다.
하지만 신규 계약 증가율은 매출 증가율과 다르게 움직일 수 있다.
Investor's Business Daily가 분석한 자료에 따르면 미국 상업부문의 신규 계약 관련 성장률은 이전 분기보다 크게 둔화된 것으로 나타났다.
해당 지표는 대형 계약 체결 시점에 따라 변동성이 크므로 단일 분기 수치만으로 장기적인 수요둔화를 확정할 수는 없다. Investor's Business Daily
그러나 투자자에게는 매우 중요한 구분이다.
Revenue: 실제 회계기간에 매출로 인식한 금액.
Bookings / TCV: 고객과 새롭게 체결한 계약의 규모.
Remaining Deal Value: 아직 매출로 인식하지 않은 계약 관련 잔여가치.
기업이 이미 체결한 계약을 이행하면 현재 매출이 크게 증가할 수 있다.
하지만 새롭게 체결하는 계약이 줄어들면 미래 성장률에는 부담이 발생할 수 있다.
따라서 Palantir를 분석할 때는 매출성장률뿐 아니라 신규 계약과 실제 매출 전환율, 고객별 확장 매출을 함께 확인해야 한다.
현재는 좋은 실적이 발표됐다는 사실과 주식의 높은 밸류에이션이 적절하다는 사실을 구분해야 한다.
5. Anthropic 수정 증권신고서 — 매출 170억 달러와 지출약정 8,954억 달러
오늘 AI 산업에서 가장 중요한 자본시장 뉴스다.
11월 2일 Anthropic은 미국 SEC에 수정 S-1 증권신고서를 제출했다.
이번에는 9월 30일까지의 실적이 추가됐다.
그 결과 Anthropic의 3분기 매출과 컴퓨팅 관련 장기계약의 구조가 새롭게 공개됐다. Reuters
5-1. 주요 재무정보
| 항목 | 최신 공개정보 |
|---|---|
| 2026년 3분기 매출 | $16.96B |
| 전분기 매출 | $11.56B |
| 전분기 대비 성장률 | 약 +47% |
| 2026년 1~9월 누적 매출 | 약 $33.2B |
| 3분기 영업손실 | -$567M |
| 전분기 영업이익 | +$974M |
| 3분기 순손실 | -$23.29B |
| 컴퓨팅·인프라 지출약정 | 약 $895.4B |
| 향후 12개월 지출약정 | 약 $69.8B |
| 현금·단기투자자산 | 약 $131.8B |
| 장기 약정의 주요 상대방 | Amazon·Google 등 |
수치는 11월 2일 수정 증권신고서를 분석한 Reuters와 Axios의 보도를 기준으로 한다. Reuters+1
5-2. 가장 중요한 것은 매출성장률이 둔화되고 있다는 점이다
Anthropic의 매출은 여전히 매우 빠르게 증가하고 있다.
그런데 분기별 성장률을 보면 새로운 변화가 있다.
2분기 매출은 직전 분기보다 약 144% 증가했다.
3분기 매출은 직전 분기보다 약 47% 증가했다.
이는 여전히 높은 성장률이다.
그러나 매출의 절대금액은 크게 증가하는 동안 성장속도는 낮아지고 있다는 점을 구분해야 한다.
시장에서는 기업의 현재 매출뿐 아니라 미래 성장속도가 얼마나 지속될 수 있는지 중요하게 평가한다.
특히 높은 기업가치를 정당화하려면 높은 성장률이 상당 기간 유지돼야 할 수 있다.
따라서 이번 수정 신고서는 AI 모델회사의 높은 성장 가능성과 동시에 성장률 정상화 가능성을 보여준다.
6. Anthropic의 8,954억 달러 지출약정은 부채와 다르다
이번 발표에서 가장 자극적인 숫자는 약 8,954억 달러다.
하지만 이것을 모두 은행에서 빌린 부채라고 이해하면 안 된다.
Anthropic이 공개한 금액에는 컴퓨팅 자원 구매계약과 리스, 향후 인프라 관련 지급의무가 포함돼 있다.
특히 일부 계약은 아직 실제 리스가 시작되지 않았거나 미래 기간에 비용이 발생한다.
회사는 전체 금액 가운데 약 절반이 2030년 말까지, 나머지 상당 부분은 2031~2045년에 발생할 것으로 설명했다. Axios
6-1. 왜 이런 계약을 체결할까?
프런티어 AI 모델회사는 앞으로 사용할 GPU와 데이터센터 용량을 확보해야 한다.
그런데 실제 데이터센터는 건설에 시간이 걸린다.
전력망도 확보해야 한다.
GPU와 서버의 공급일정도 필요하다.
따라서 AI 모델회사는 미래의 컴퓨팅 자원을 장기계약으로 미리 확보하려 한다.
이런 계약은 공급능력 확보에 도움이 된다.
하지만 수요가 예상보다 낮아지면 부담이 될 수 있다.
미래 AI 수요 전망
       ↓
장기 Compute 계약
       ↓
데이터센터 건설
       ↓
GPU·메모리 설치
       ↓
고객의 AI 사용
       ↓
매출 발생
       ↓
Compute 비용 지급
       ↓
영업현금흐름
여기에서 중요한 것은 고객매출과 인프라 지급의무가 같은 속도로 증가하는가다.
실제 AI 서비스 수요가 예상보다 빠르게 증가하면 장기계약은 유리할 수 있다.
반대로 수요가 둔화하거나 경쟁으로 API 가격이 하락하면 경제성이 악화될 수 있다.
7. Anthropic의 가장 중요한 새로운 위험 — 컴퓨팅 공급이 외부 금융에 의존한다
이번 신고서에서 특히 중요한 위험요인이 공개됐다.
Anthropic은 일부 컴퓨팅 공급업체와 데이터센터 파트너가 GPU와 설비를 구매하기 위해 제3자의 금융조달에 의존한다고 설명했다.
그런데 외부 금융이 불가능해지거나 더 비싸진다면 이미 계약된 컴퓨팅 용량이 지연되거나 줄어들 수 있다.
계약가격이 다시 조정될 가능성도 있다. Reuters
7-1. 왜 이것이 중요한가?
AI 모델회사는 컴퓨팅 자원을 구매하는 고객이다.
데이터센터 운영업체는 컴퓨팅 자원을 제공하는 공급업체다.
금융기관은 실제 시설과 GPU를 구매할 자금을 제공한다.
따라서 세 주체가 서로 연결된다.
은행·사모신용 투자자
          ↓
데이터센터 금융조달
          ↓
GPU·ASIC·메모리 구매
          ↓
데이터센터 구축
          ↓
Anthropic에 Compute 공급
          ↓
AI 서비스 제공
          ↓
고객매출
          ↓
리스료·대출 원리금 상환
이 구조에서 문제가 발생하는 지점은 단순히 AI 모델의 성능이 낮아지는 상황만이 아니다.
금융시장 불안으로 자본조달비용이 높아져도 새로운 컴퓨팅 자원을 확보하기 어려워질 수 있다.
따라서 앞으로 AI 모델회사의 경쟁력에는 다음 두 가지가 중요해진다.
모델 자체의 추론·코딩·에이전트 성능.
그 모델을 제공할 컴퓨팅 자원을 안정적인 가격으로 확보하는 능력.
특히 두 번째는 실제 고객에게 제공하는 서비스의 신뢰성과 원가에 직접적으로 연결된다.
7-2. 순손실 233억 달러를 실제 현금유출로 해석하면 안 된다
Anthropic의 3분기 순손실은 약 233억 달러다.
그러나 상당 부분은 전환금융상품 등의 비현금 평가손익과 관련된다.
실제 영업손실은 약 5억 6,700만 달러였다.
따라서 순손실과 영업손실, 현금흐름을 구분해야 한다.
이번 분기에서 사업의 실제 경제성을 평가할 때는 순손실 233억 달러보다 영업손익과 Compute 비용, 현금지출의 변화가 더 유용할 수 있다.
PART 3. 반도체·빅테크·AI CAPEX
8. Marvell, Lumentum 인수 확정 — AI 광통신 분야의 초대형 거래
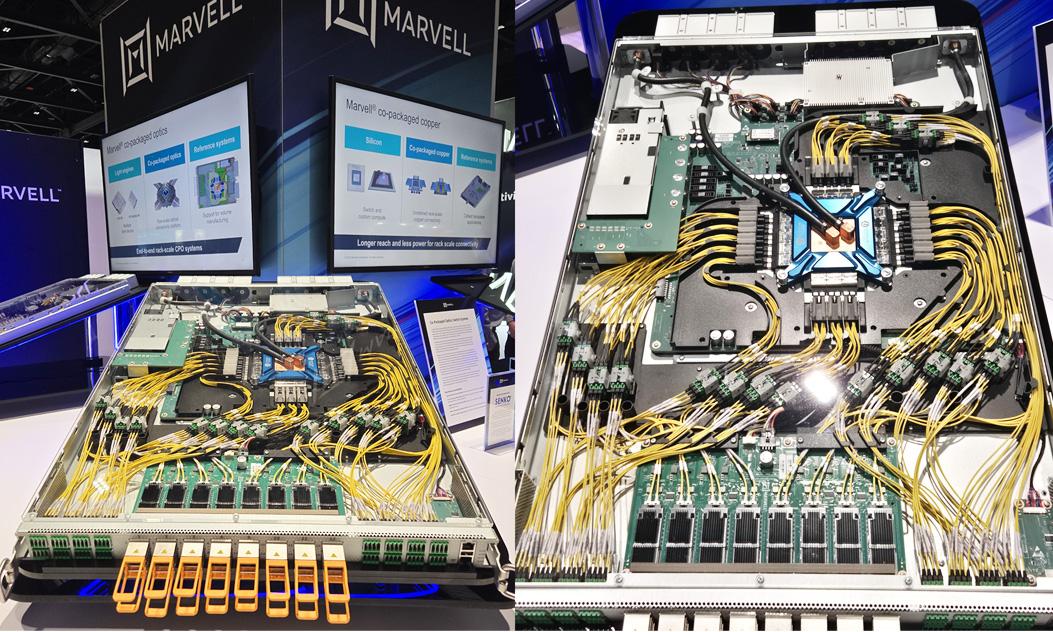
Marvell의 실제 Co-Packaged Optics 스위치 기술 시연. 광학 엔진과 다수의 광섬유를 스위치 ASIC 근처에 통합한 구조를 보여준다.
오늘 반도체 산업의 가장 중요한 뉴스다.
Marvell은 11월 2일 Lumentum을 인수하기 위한 최종 합의를 발표했다.
인수는 현금이 아니라 전액 주식교환 방식이다.
거래의 기업가치는 약 1,150억 달러, 지분가치는 약 1,025억 달러다.
Lumentum 주주들은 Lumentum 주식 한 주당 Marvell 주식 4.5주를 받는다.
인수 완료 이후 기존 Marvell 주주들은 약 67%, Lumentum 주주들은 약 33%의 지분을 보유하게 된다.
거래는 규제 승인 등을 거쳐 2028년 상반기 완료를 목표로 한다. 증권거래위원회+1
8-1. 왜 광통신에 1,150억 달러의 가치가 부여될까?
현재 AI 데이터센터에서는 GPU의 연산성능이 매우 중요하다.
그러나 GPU 하나만으로 대규모 모델을 학습하거나 서비스하는 것은 어렵다.
수천 개의 가속기가 네트워크로 연결돼야 한다.
가속기 사이에서 매우 많은 데이터가 이동한다.
특히 MoE 모델과 대규모 분산학습에서는 GPU 사이의 통신이 전체 처리량에 영향을 준다.
따라서 AI 컴퓨팅 성능은 다음 두 가지에 의해 제한될 수 있다.
GPU가 얼마나 빠르게 계산하는가?
계산에 필요한 데이터를 얼마나 빠르게 전달할 수 있는가?
두 번째 문제가 심해지면 아무리 빠른 GPU를 사용하더라도 실제 효율이 낮아질 수 있다.
8-2. 왜 구리 배선에서 광통신으로 이동하는가?
전통적인 서버 연결에서는 전기신호를 이용하는 구리 배선이 널리 사용됐다.
그러나 데이터 전송속도가 높아지고 거리가 길어지면 신호손실과 전력소비, 열관리 문제가 중요해진다.
광통신은 빛을 이용해 데이터를 전달한다.
특정 거리와 대역폭 조건에서 전력효율과 신호무결성을 개선할 수 있다.
현재 AI 데이터센터에서는 GPU 랙과 랙 사이의 고속 연결이 중요해지면서 광통신 기술의 가치가 높아지고 있다.
8-3. Co-Packaged Optics란 무엇인가?
CPO(Co-Packaged Optics)는 광학 부품을 네트워크 ASIC과 물리적으로 가깝게 통합하는 기술이다.
기존에는 전기신호가 ASIC에서 보드와 모듈을 거쳐 광신호로 변환되는 구조가 많았다.
CPO는 광신호 변환을 칩과 더 가까운 곳에서 수행해 전기적 연결구간을 줄이려 한다.
기존 연결

Switch ASIC
     ↓
전기신호 전송
     ↓
광통신 모듈
     ↓
광섬유
CPO 구조

Switch ASIC
     ↓
가까운 위치의 광학 엔진
     ↓
광섬유
이 방식은 높은 대역폭과 전력효율에서 유리할 수 있다.
하지만 열관리와 유지보수, 제조비용, 수율 등의 새로운 문제가 발생한다.
따라서 CPO가 모든 네트워크 연결을 즉시 대체할 것이라고 판단해서는 안 된다.
8-4. 이번 인수가 의미하는 기술적 변화
Marvell은 맞춤형 AI 반도체와 네트워크 ASIC, 고속 인터커넥트 기술을 제공한다.
Lumentum은 레이저와 광통신 부품, 광학 시스템을 제공한다.
두 기업이 결합하면 전기적 연산과 광통신을 함께 설계하는 능력이 강화될 수 있다.
이는 Broadcom과 Nvidia 중심의 AI 인프라 생태계에서 중요한 경쟁요인이 될 수 있다.
9. 기술적으로 좋은 인수인데 주가는 왜 하락했을까?
이번 인수 발표 이후 Marvell 주가는 10% 넘게 하락했다.
Lumentum도 15% 넘게 하락했다.
기술적인 시너지가 기대되는데도 투자자들은 매우 부정적으로 반응했다. Reuters
9-1. 첫 번째 이유는 인수가격이다
Reuters에 따르면 이번 거래의 평가배수는 Lumentum의 향후 예상 핵심 영업수익성을 기준으로 약 33배 수준이다.
비교기업의 중간값인 약 16배보다 상당히 높다.
즉 Marvell은 미래의 AI 광통신 시장 성장에 상당히 높은 가격을 지불하는 것이다.
이러한 거래가 경제적으로 성공하려면 실제 시장이 충분히 빠르게 성장해야 한다.
또 예상한 시너지가 현실화돼야 한다.
9-2. 두 번째는 기존 주주의 희석이다
이번 거래는 현금인수가 아니라 주식교환이다.
따라서 기존 Marvell 주주는 회사의 경제적 지분 일부를 새롭게 발행되는 주식과 공유하게 된다.
물론 그 대가로 Lumentum의 사업과 기술을 확보한다.
그러나 중요한 것은 인수한 사업이 신규 주식발행으로 발생한 희석보다 더 많은 가치를 만들어내는가다.
9-3. 세 번째는 AI 인프라 투자 사이클이다
현재 AI 데이터센터 투자는 빠르게 증가하고 있다.
하지만 일부 Hyperscaler와 Neocloud 기업들은 높은 CAPEX와 FCF 악화 때문에 시장의 압박을 받고 있다.
만약 향후 데이터센터 투자성장률이 둔화한다면 광통신 부품의 수요 증가속도에도 영향을 줄 수 있다.
따라서 이번 인수는 두 기업의 기술력이 좋다는 이유만으로 성공을 확정할 수 없다.
거래가격과 미래 수요, 자본비용을 함께 평가해야 한다.
이번 사건은 AI 산업 전체에서 나타나는 중요한 문제를 다시 보여준다.
AI 인프라의 실물 수요가 강하다는 사실과 그 수요에 투자하기 위해 지불하는 가격이 적절하다는 사실은 다르다.
10. Oracle, AI 투자를 위해 200억 달러 추가 자금조달 추진
오늘 자본시장에서는 또 다른 중요한 발표가 나왔다.
Oracle은 AI 데이터센터와 클라우드 인프라 확대를 위해 약 200억 달러를 채권과 주식발행으로 조달하는 계획을 발표했다.
Oracle은 AI 인프라 수요가 빠르게 증가하면서 막대한 자본이 필요하다고 설명했다.
그러나 투자자는 추가 차입과 지분희석을 우려하고 있다.
11월 2일 Oracle 주가는 약 9% 하락했다. Reuters+1
10-1. 왜 Oracle의 금융조달이 중요한가?
Oracle은 기존 데이터베이스와 기업용 소프트웨어를 운영하면서 OCI(Oracle Cloud Infrastructure) 사업을 확대하고 있다.
최근에는 AI 모델회사와 대규모 컴퓨팅 공급계약을 체결하면서 데이터센터 투자가 급증했다.
그러나 현재 Oracle의 자본구조는 Microsoft나 Alphabet과 다르다.
Reuters에 따르면 Oracle의 올해 8월 말 차입금은 약 1,253억 달러에 달했다.
또 Oracle은 2028 회계연도 하반기부터 FCF가 플러스로 전환될 것으로 전망한다.
하지만 이는 향후 투자와 매출, 자금조달이 계획대로 진행된다는 가정에 기반한다.
10-2. Oracle과 Microsoft를 비교하면
Microsoft는 기존 소프트웨어와 클라우드에서 상당한 영업현금흐름을 창출한다.
Oracle도 기존 사업에서 현금을 창출하지만 현재 AI 투자규모가 기업 전체의 현금창출능력에 비해 매우 큰 부담이 될 수 있다.
따라서 두 기업이 같은 GPU와 데이터센터를 확보하더라도 자본조달비용이 다를 수 있다.
이것은 장기적인 AI 컴퓨팅 서비스의 원가에 영향을 준다.
현재 AI 산업에서는 다음 관계가 점점 중요해지고 있다.
단순히 GPU를 얼마에 구매하는지만 보는 것으로는 부족하다.
그 GPU에 투자한 돈의 금융비용까지 포함해야 실제 단위비용을 평가할 수 있다.
11. Apple 실적 — 높은 메모리 가격을 소비자에게 전가할 수 있는 기업
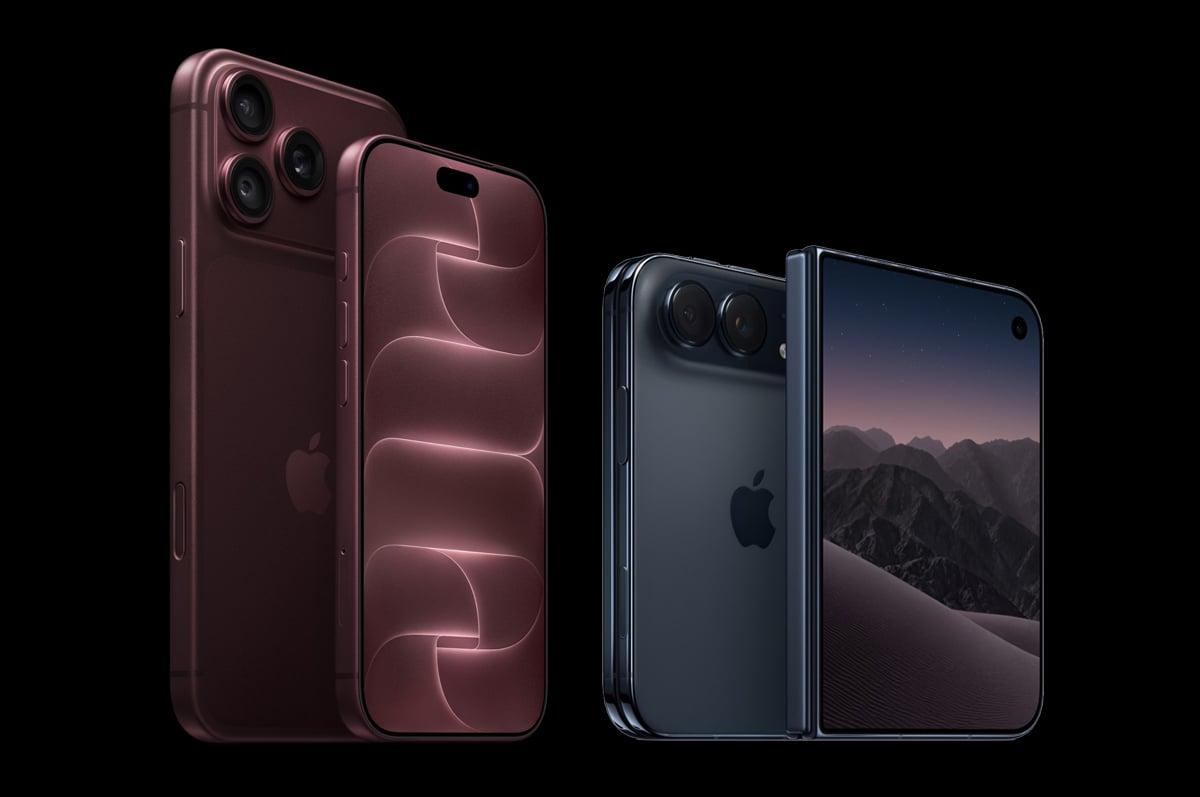
iPhone 18 Pro와 폴더블 iPhone Duo의 실제 제품 홍보 이미지. 이번 실적에 포함된 주력 제품과 차기 성장영역을 보여준다.
11월 2일 미국장 마감 후 Apple은 2026 회계연도 4분기 실적을 발표했다.
매출은 1,144억 8,000만 달러였다.
희석 EPS는 2.10달러로 시장 예상치를 웃돌았다.
특히 iPhone 매출은 575억 8,000만 달러로 전년 대비 약 17.5% 증가했다.
총이익률은 47.9%를 기록했다. Reuters
11-1. 주요 실적
| 항목 | 2026 회계연도 4분기 |
|---|---|
| 총매출 | $114.48B |
| 매출 증가율 | 약 +11.7% YoY |
| 희석 EPS | $2.10 |
| iPhone 매출 | $57.58B |
| iPhone 매출 증가율 | 약 +17.5% |
| Services 매출 | $31.57B |
| 총이익률 | 47.9% |
| 실적발표 후 주가 | 시간외 소폭 상승 |
11-2. Apple이 중요한 이유는 메모리 가격이다
최근 삼성전자와 SK하이닉스는 메모리 공급부족으로 기록적인 이익을 발표했다.
이는 메모리를 구매하는 기업에는 비용상승을 의미한다.
그런데 Apple은 높은 메모리 가격에도 총이익률을 유지했다.
제품가격 인상과 제품구성 변화 등이 영향을 준 것으로 분석된다.
이것은 기업의 가격결정력이 중요하다는 점을 보여준다.
AI 메모리 가격이 상승하면 모든 고객기업이 같은 영향을 받는 것은 아니다.
일부 기업은 높은 원가를 소비자에게 전가할 수 있다.
반면 가격경쟁이 치열한 기업은 비용상승을 충분히 전가하지 못할 수 있다.
따라서 AI 메모리 공급부족을 분석할 때는 공급업체와 고객의 가격전가 능력을 함께 봐야 한다.
11-3. Apple의 새로운 AI 경쟁력 — Siri의 실제 사용량
Apple은 AI 기능이 강화된 Siri가 하루 약 25억 건의 요청을 처리하고 있다고 설명했다.
이는 AI가 이미 매우 큰 규모의 소비자 서비스에서 실제로 사용되고 있음을 보여준다.
그러나 하루 요청 건수가 모두 프런티어 LLM 추론 호출이라는 뜻은 아니다.
요청의 종류와 사용된 모델, 온디바이스·클라우드 처리 비중에 따라 실제 컴퓨팅 비용은 크게 달라질 수 있다.
중요한 것은 Apple이 자신의 하드웨어와 운영체제, AI 모델, 서비스 유통망을 함께 통제한다는 점이다.
이러한 구조에서는 일부 작업을 기기 내부에서 처리해 클라우드 비용을 줄일 가능성이 있다.
다만 실제 경제성은 온디바이스 모델의 정확도와 지연시간, 배터리소비, 고객경험을 함께 평가해야 한다.
11-4. AI 서비스와 하드웨어의 수익구조는 다르다
Apple은 AI 서비스의 직접적인 구독료를 받지 않더라도 AI 기능으로 제품의 매력을 높일 수 있다.
그 결과 iPhone 판매량이나 평균판매가격, 서비스 이용률을 높일 수 있다.
반면 순수 AI API 사업자는 고객의 토큰 사용량에서 매출을 확보해야 한다.
따라서 같은 AI 기술을 사용하더라도 경제적 가치가 발생하는 위치가 다를 수 있다.
이것은 앞으로 모델회사와 플랫폼회사, 하드웨어회사를 비교할 때 중요한 차이다.
PART 4. 미국 증시·옵션·포지셔닝
12. 원유가 급락했는데 Nasdaq이 하락했다는 사실이 중요한 이유
오늘 주식시장을 분석할 때 가장 중요한 것은 호재에 대한 가격반응이다.
원유가격이 7% 넘게 하락했다.
미국채 장기금리도 내려왔다.
달러도 약세를 보였다.
일반적으로 이러한 조합은 미국 성장주에 긍정적일 수 있다.
그런데 Nasdaq은 하락했다.
이는 현재 시장이 무엇을 가장 중요하게 평가하고 있는지 보여주는 신호다.
12-1. 기존의 거시경제 전달경로
원유가격 하락
      ↓
인플레이션 압력 완화
      ↓
Fed 추가 긴축 기대 하락
      ↓
미국채 금리 하락
      ↓
성장주 할인율 부담 완화
      ↓
Nasdaq에 긍정적
그런데 오늘은 마지막 단계에서 가격반응이 달랐다.
이는 다음 경로가 동시에 작용하고 있기 때문일 수 있다.
AI CAPEX 증가
      ↓
FCF 악화 우려
      ↓
신용스프레드 확대
      ↓
자본비용 증가
      ↓
미래 이익 전망 재평가
      ↓
Nasdaq에 부정적
두 가지 경로 가운데 후자가 더 강하게 작용한다면 원유가격과 금리가 하락하더라도 기술주는 하락할 수 있다.
12-2. 이 현상을 어떻게 확인할까?
앞으로 다음 조합을 관찰해야 한다.
원유 하락 + 미국채 금리 하락 + Nasdaq 상승.
이 경우 인플레이션 완화에 따른 금융여건 개선이 위험자산에 긍정적으로 작용하고 있을 가능성이 있다.
반대로:
원유 하락 + 미국채 금리 하락 + Nasdaq 하락.
이 경우 성장률이나 기업이익, 신용위험에 대한 우려가 상대적으로 강하게 작용하고 있을 가능성을 검토해야 한다.
오늘은 두 번째 조합이었다.
다만 하루의 가격반응만으로 장기적인 시장국면이 완전히 바뀌었다고 단정할 수는 없다.
13. VIX 18.82 — 기술주가 하락했지만 변동성은 오히려 낮아졌다
오늘 옵션시장에서 흥미로운 사실이다.
Nasdaq은 1.07% 하락했다.
그런데 VIX는 전일 19.42에서 18.82로 하락했다.
이것은 주가지수가 하락할 때 반드시 VIX가 상승하는 것은 아니라는 사실을 보여준다.
VIX는 S&P 500 옵션가격에서 산출되는 지표다.
따라서 Nasdaq의 움직임과 정확히 일치하지 않을 수 있다.
또 이벤트가 종료되고 옵션의 시간가치와 변동성 프리미엄이 감소하면 주가지수가 소폭 하락해도 VIX가 낮아질 수 있다. 야후 금융
13-1. 현재 중요한 것은 SPX와 NDX의 IV 차이다
최근 AI 관련 기술주의 변동성은 매우 높다.
그러나 Dow와 일부 경기민감주, 방어업종은 상대적으로 안정적이다.
따라서 SPX의 IV와 NDX의 IV가 서로 다른 움직임을 보일 수 있다.
특히 NDX는 초대형 성장기업의 영향을 크게 받는다.
현재와 같이 AI 관련 기업의 자본조달 문제와 실적에 대한 우려가 집중될 때는 NDX의 실현변동성이 SPX보다 크게 나타날 수 있다.
따라서 옵션 매도에서는 단순히 VIX 하나만 보지 말고 NDX 옵션의 IV와 실제 변동성을 별도로 확인해야 한다.
14. 이번 주 30~45 DTE 옵션 매도 — 무엇이 가장 위험한가?
현재는 미국 중간선거와 주요 기업실적, 고용보고서, 국채발행계획이 집중돼 있다.
이벤트가 많다는 사실 자체가 반드시 옵션 매도에 불리하다는 뜻은 아니다.
옵션가격에는 이러한 위험이 어느 정도 반영돼 있을 수 있다.
그러나 중요한 것은 실제 발생할 변동성에 비해 옵션가격이 충분히 높은가다.
14-1. 현재 가장 중요한 네 가지 위험
첫 번째는 방향성 위험이다.
AI 관련 기업의 주가가 추가로 하락하면 NDX Put 매도에 불리하다.
두 번째는 변동성 위험이다.
시장 충격으로 IV가 상승하면 숏베가 포지션에 평가손실이 발생할 수 있다.
세 번째는 상관관계 위험이다.
SPX와 NDX, 여러 기술주 옵션을 동시에 매도하더라도 같은 거시경제 충격에 노출될 수 있다.
네 번째는 유동성 위험이다.
시장이 급격히 움직이면 옵션의 매수·매도 호가차이가 확대될 수 있다.
특히 거래량이 적은 옵션에서는 청산비용이 예상보다 크게 증가할 수 있다.
14-2. 지금은 어떤 전략이 상대적으로 다루기 쉬운가?
현재처럼 여러 이벤트가 집중된 환경에서는 손실한도가 명확한 옵션 구조가 위험관리 측면에서 유리할 수 있다.
예를 들어 Credit Spread나 Iron Condor는 이론적인 최대손실을 계산할 수 있다.
반면 네이키드 옵션 매도는 극단적인 가격변동에서 손실이 크게 증가할 수 있다.
물론 손실한도가 있는 구조라고 해도 유동성 위험과 실제 청산비용이 사라지는 것은 아니다.
특히 기대 프리미엄에 비해 최대손실이 지나치게 큰 구조는 주의해야 한다.
15. Dealer Gamma와 Put Skew — 이번 주 실제로 확인할 항목
| 지표 | 현재 확인할 내용 |
|---|---|
| SPX IV | 전체 지수옵션의 프리미엄 |
| NDX IV | 기술주 집중 위험 |
| Put Skew | 하락위험 프리미엄 확대 여부 |
| VIX Term Structure | 단기 이벤트 위험의 집중 |
| Open Interest | 주요 행사가격·만기별 포지션 |
| Dealer Gamma | 헤지 거래의 가격변동 증폭 가능성 |
| Realized Volatility | 실제 변동성과 IV의 차이 |
| MOVE | 미국채 시장의 금리변동성 |
| Credit Spread | 신용위험의 확산 여부 |
| USD/JPY | 글로벌 레버리지 포지션 변화 |
현재 전체 옵션체인과 실제 딜러의 매수·매도 포지션을 동일한 시점으로 충분히 확인하지 못했다.
따라서 특정 행사가격을 Gamma Flip이나 Put Wall이라고 임의로 제시하지 않겠다.
딜러의 실제 순감마는 단순 미결제약정만으로 정확하게 계산할 수 없기 때문이다.
현재 옵션 프리미엄 매도에서 가장 중요한 것은 개별 포지션의 승률보다 전체 포트폴리오의 Stress P&L이다.
PART 5. 거시경제·미국채·SOFR·ZN
16. 미국 ISM 제조업 PMI 55.5 — 경제는 여전히 강하다
11월 2일 미국 공급관리협회(ISM)는 10월 제조업 PMI를 발표했다.
전체 지수는 55.5였다.
9월의 54.5보다 상승했다.
이는 제조업이 10개월 연속 확장되고 있음을 의미한다. ISM World
16-1. 주요 세부지표
| 항목 | 10월 | 9월 | 변화 |
|---|---|---|---|
| 제조업 PMI | 55.5 | 54.5 | +1.0 |
| 신규주문 | 55.5 | 55.3 | +0.2 |
| 생산 | 59.0 | 56.7 | +2.3 |
| 고용 | 52.4 | 52.7 | -0.3 |
| 공급업체 납기 | 59.1 | 59.0 | +0.1 |
| 가격지수 | 75.2 | 77.9 | -2.7 |
| 재고 | 51.4 | 48.6 | +2.8 |
출처: ISM 2026년 10월 제조업 보고서. PR Newswire
16-2. 왜 이 결과가 중요한가?
제조업 활동은 예상보다 강했다.
특히 생산지수 59.0은 2021년 11월 이후 가장 높은 수준이다.
AI 관련 컴퓨터와 전자제품, 기계, 운송장비에 대한 수요가 제조업을 지지하고 있는 것으로 분석된다.
그러나 가격지수는 여전히 75.2다.
전월보다 낮아졌지만 기업들이 높은 비용압력을 경험하고 있음을 보여준다.
이것은 Fed에게 중요한 문제다.
경제활동이 강하고 기업의 가격인상 압력이 유지되면 인플레이션이 쉽게 내려가지 않을 수 있기 때문이다.
16-3. 원유 급락과 ISM 가격지수를 연결하면
오늘 원유가격이 크게 하락했다.
그러나 ISM 가격지수는 여전히 높은 수준이다.
이것은 에너지 가격 하나만으로 전체 인플레이션 압력을 설명하기 어렵다는 뜻이다.
기업의 투입비용에는 원유 외에도 임금과 운송, 부품, 금융비용 등이 포함된다.
따라서 유가하락이 지속되더라도 기업의 전체 비용압력이 즉시 낮아지지 않을 수 있다.
현재는 유가하락이 실제 PPI와 CPI, 기업의 마진에 얼마나 빠르게 반영되는지 확인해야 한다.
17. 미국 재무부 차입계획 — 4분기 6,180억 달러
오늘 미국채 시장에서 가장 중요한 신규 발표다.
11월 2일 미국 재무부는 2026년 4분기 차입 추정치를 발표했다.
예상 차입액은 6,180억 달러다.
8월 전망보다 100억 달러 감소했다.
하지만 이는 재무부의 시작 현금잔고가 예상보다 높았기 때문이기도 하다.
현금잔고 효과를 제외하면 실제 차입 필요 규모는 이전 추정보다 높아졌다. Reuters
17-1. 주요 숫자
| 항목 | 최신 전망 |
|---|---|
| 2026년 4분기 차입예상액 | $618B |
| 8월 전망 대비 | -$10B |
| 2026년 12월 말 현금잔고 목표 | $850B |
| 2027년 1분기 차입예상액 | $800B |
| 2027년 3월 말 현금잔고 목표 | $1.0T |
| 2026년 3분기 실제 차입액 | $742B |
17-2. 왜 미국채 투자자에게 중요한가?
미국채 가격은 Fed의 정책금리만으로 결정되지 않는다.
미국 정부가 얼마의 국채를 발행하는지도 중요하다.
특히 만기별 발행규모가 달라지면 장기국채의 수급에 영향을 줄 수 있다.
예를 들어 미국 재무부가 장기국채보다 단기 국채 발행을 더 늘린다고 가정해보자.
이 경우 장기국채의 공급부담은 상대적으로 완화될 수 있다.
반대로 10년물과 20년물, 30년물의 발행을 확대하면 장기채 투자자들이 더 높은 수익률을 요구할 수 있다.
따라서 이번 주 ZN에서는 차입 총액뿐 아니라 실제 만기별 국채 공급계획이 중요하다.
17-3. 11월 4일 분기 국채발행계획에 주목해야 한다
미국 재무부는 11월 4일 Quarterly Refunding 발표를 통해 구체적인 국채발행 계획을 공개할 예정이다.
시장은 20년물과 30년물의 발행규모가 어떻게 조정될지 주목하고 있다.
다만 현재 장기채 발행규모가 축소된다고 확정된 것은 아니다.
이러한 변화는 아직 시장의 예상과 가능성이다.
실제 발표와 기존 예상의 차이가 ZN과 장기국채의 가격을 움직일 수 있다.
18. 미국채 10년물 4.9% 부근 — 원유 급락과 안전자산 수요의 결합
11월 2일 미국 10년물 국채금리는 약 4.9% 부근으로 하락했다.
일부 미국장 장중 자료에서는 **4.884%**가 확인됐다.
이는 9월 초 이후 가장 낮은 수준에 가까운 움직임이다.
30년물 금리도 약 5.26%까지 하락했다. MarketWatch
18-1. 이번 금리하락의 두 가지 원인
첫 번째는 원유가격 하락이다.
유가가 7% 넘게 하락하면 향후 인플레이션에 대한 우려가 완화될 수 있다.
그 결과 Fed의 추가 긴축 기대가 낮아질 수 있다.
두 번째는 AI 관련 신용위험이다.
기술주가 계속 하락하고 AI 데이터센터 금융비용에 대한 우려가 높아지면 안전자산인 미국채에 매수수요가 유입될 수 있다.
현재는 이 두 경로가 동시에 작용할 수 있다.
다만 정확히 어느 요인이 금리하락에 얼마나 기여했는지는 국채 수익률곡선과 TIPS, 기간프리미엄 추정치를 추가로 분석해야 한다.
19. SOFR 롱 — 12월 추가인상 기대는 약 77%
현재 시장에서는 Fed가 12월에 금리를 추가로 인상할 가능성이 여전히 높게 평가되고 있다.
11월 2일 Reuters가 인용한 시장가격에서는 약 **77%**의 인상확률이 반영됐다.
이전의 약 80%보다 낮아졌지만 여전히 높은 수준이다. Reuters
19-1. SOFR에서는 무엇이 중요한가?
SOFR 3M 선물은 계약기간 동안 실현될 복리 SOFR 금리에 대한 시장가격이다.
일반적으로 다음 관계를 가진다.
내재금리가 하락하면 선물가격은 상승한다.
반대로 내재금리가 상승하면 선물가격은 하락한다.
현재는 12월 인상확률이 소폭 하락했다는 사실보다 2027년 분기별 금리경로가 어떻게 변화하는가가 더 중요하다.
19-2. 왜 2027년 SOFR를 봐야 할까?
12월에 25bp 인상이 발생하더라도 2027년 경제가 둔화한다면 향후 인하 가능성이 높아질 수 있다.
이 경우 2027년 후반의 내재금리가 하락할 수 있다.
반대로 높은 인플레이션이 지속되면서 Fed가 높은 금리를 오랫동안 유지한다면 먼 만기의 SOFR 가격에는 부담이 남는다.
따라서 현재 SOFR 롱에서는 다음 세 가지를 확인해야 한다.
12월 추가인상 기대가 실제로 낮아지는가?
2027년 분기별 내재금리가 함께 하락하는가?
높은 물가지표에도 먼 만기의 SOFR 가격이 이전 저점을 갱신하지 않는가?
이번 조사에서는 2027년 전체 SOFR 분기별 선물의 동일한 시점 정산가격을 충분히 검증하지 못했다.
따라서 구체적인 월물별 진입가격을 임의로 제시하지 않겠다.
20. ZN 롱 — 금리하락의 구성요소를 확인해야 한다
현재 ZN에서는 긍정적인 가격변화가 나타나고 있다.
미국 10년물 금리가 최근 5.3%대에서 4.9% 부근까지 내려왔기 때문이다.
그러나 장기채의 본격적인 강세전환을 확인하려면 몇 가지 조건이 필요하다.
20-1. 실질금리
최근 10년물 TIPS 실질금리는 10월 30일 기준 **2.60%**였다.
11월 2일의 동일 기준 공식 확정값은 이번 조사에서 충분히 확인하지 못했다.
따라서 명목국채 금리가 하락한 만큼 실질금리도 정확히 하락했다고 단정하지 않겠다.
20-2. 기간프리미엄
10년물 국채금리는 향후 단기금리 경로에 대한 기대와 장기채 보유에 필요한 추가 보상으로 구분해 생각할 수 있다.
기간프리미엄은 후자에 해당한다.
국채발행이 증가하거나 장기적인 인플레이션 불확실성이 높아지면 기간프리미엄이 상승할 수 있다.
반면 장기채 공급부담이 완화되거나 투자자의 수요가 증가하면 하락할 수 있다.
20-3. MOVE
최근 확인된 MOVE는 10월 30일 약 100.20이었다.
11월 2일의 동일 기준 최종값은 충분히 검증하지 못했다.
따라서 오늘 MOVE가 추가 하락했다고 단정하지 않겠다.
현재는 미국채 금리하락이 지속되는 동안 금리옵션의 변동성도 낮아지는지 확인해야 한다.
20-4. MBS Convexity Hedging
금리가 상승하면 주택담보대출의 조기상환이 감소하고 MBS의 Duration이 길어질 수 있다.
이 경우 투자자가 금리위험을 줄이기 위해 국채선물을 매도할 가능성이 있다.
이러한 헤지 압력이 완화되면 장기채 매도압력이 감소할 수 있다.
그러나 실제 헤지 포지션의 변화는 직접적인 수급자료로 확인해야 한다.
현재는 금리가 하락했다는 사실만으로 관련 매도압력이 완전히 해소됐다고 판단해서는 안 된다.
21. 채권 반등조건 — 11월 3일 업데이트
| 관찰 조건 | 최신 상태 | 판단 |
|---|---|---|
| ① 추가인상 기대 하향 | 12월 인상확률 약 77% | 초기 신호 |
| 2027 SOFR 경로 하향 | 전체 Strip 확인 필요 | 미확인 |
| ② 실질금리 하락 | 최근 TIPS 금리 2.60% | 초기 확인 |
| ③ 기간프리미엄 안정 | 국채발행계획 대기 | 미확인 |
| ④ MOVE 안정 | 11/2 최종값 미확인 | 추가 확인 필요 |
| ⑤ MBS 헤지 압력 완화 | 직접 수급자료 부족 | 미확인 |
| ⑥ AI Credit 안정 | Anthropic·Oracle 금융위험 지속 | 미충족 |
| ⑦ 미국채 안전자산 수요 | 기술주 약세 중 국채 강세 | 확인 |
현재 ZN의 가격환경은 최근 고점과 비교하면 개선됐다.
특히 원유가격이 급락하면서 인플레이션 압력의 일부가 완화될 가능성이 생겼다.
그러나 이번 주 미국 재무부의 분기 국채발행계획과 고용지표가 예정돼 있다.
따라서 ZN의 강세가 이어질지 판단하려면 실질금리와 기간프리미엄, MOVE의 안정이 추가로 필요하다.
반면 SOFR는 2027년 정책금리 경로가 실제로 얼마나 하향 조정되는지가 중요하다.
두 자산의 반등조건을 동일하게 취급해서는 안 된다.
PART 6. 원유·달러·엔·금
22. Brent $104.77 — 하루 7.63% 급락의 의미
오늘 원유시장에서 가장 중요한 변화는 미국과 이란 사이의 외교적 협상 가능성이다.
이란의 Masoud Pezeshkian 대통령은 정부가 미국과의 협상을 추진할 권한을 확보했다고 밝혔다.
카타르가 중재하는 협상이 계속되고 있으며, 실제 합의 가능성에 대한 기대가 높아졌다.
그 결과 Brent는 104.77달러, WTI는 96.46달러에 정산됐다. Reuters
22-1. 왜 이렇게 큰 폭으로 하락했을까?
현재 원유가격에는 실제 원유의 생산·수요뿐 아니라 지정학적 위험 프리미엄이 포함돼 있다.
특히 호르무즈 해협의 해상운송 차질이 중요하다.
그런데 종전 협상이 진전되면 원유 수출과 해상운송이 정상화될 가능성이 높아질 수 있다.
이러한 기대가 원유가격에 빠르게 반영된 것이다.
22-2. 그러나 공급위험이 사라진 것은 아니다
현재 외교적 협상은 진행 중이다.
실제 종전 합의가 확정된 것은 아니다.
또 이미 발생한 해상운송 차질과 원유재고 감소가 즉시 복구되는 것도 아니다.
따라서 현재 원유가격에서는 두 가지 시나리오를 구분해야 한다.
외교적 협상 진전: 해상운송 위험 감소와 실제 공급회복 기대.
협상 실패 또는 새로운 공격: 공급위험 프리미엄의 재확대.
이러한 구조에서는 원유가격이 단기간에 큰 폭으로 움직일 수 있다.
22-3. CL 옵션에서 중요한 것은 Calendar Spread다
현재 CL 옵션에서는 WTI의 절대가격뿐 아니라 선물곡선이 중요하다.
특히 근월물과 원월물의 상대가격을 확인해야 한다.
단기 공급부족이 심하면 근월물 가격이 상대적으로 높아질 수 있다.
반대로 공급회복 기대가 높아지면 근월물의 프리미엄이 감소할 수 있다.
현재는 다음 세 가지를 함께 확인해야 한다.
Brent–WTI Spread: 글로벌 공급위험과 미국 국내 수급의 차이.
WTI Calendar Spread: 단기 공급부족과 미래 공급회복 기대.
Diesel Crack Spread: 정제유 공급과 물가압력.
현재와 같이 지정학적 위험이 큰 시장에서는 옵션 프리미엄이 높다는 이유만으로 네이키드 매도가 유리하다고 판단해서는 안 된다.
특히 협상 진행과 실패에 따라 가격이 양방향으로 크게 움직일 수 있다는 점이 중요하다.
23. USD/JPY 약 157.95 — 달러와 엔화의 관계는 아직 복잡하다
11월 2일 미국장 후반 기준 USD/JPY는 약 157.95엔이었다.
최근 달러는 원유가격 급락과 미국채 금리하락의 영향을 받았다.
그러나 엔화의 움직임에는 일본은행의 통화정책 전망도 중요하다.
일본은행은 최근 정책금리를 1.25%로 동결했다.
향후 추가 금리인상 가능성은 남아 있다.
23-1. 왜 USD/JPY가 중요할까?
미국과 일본의 금리차는 엔화 관련 투자에 중요한 영향을 준다.
미국 금리가 하락하고 일본 금리가 상대적으로 높은 수준을 유지하면 엔화에 긍정적으로 작용할 수 있다.
또 글로벌 위험회피가 확대되면 일부 엔화 차입·캐리 포지션이 조정될 수 있다.
하지만 모든 엔화 강세가 캐리 트레이드 청산을 의미하는 것은 아니다.
실제 포지셔닝과 금리차, 시장변동성을 함께 확인해야 한다.
특히 NQ와 미국채, USD/JPY가 동시에 크게 움직이는 상황에서는 글로벌 레버리지 축소 가능성을 검토할 가치가 있다.
24. Gold 반등 — 원유가격 하락이 금에 긍정적으로 작용했다
11월 2일 금 현물은 약 3,954달러/온스로 상승했다.
전일보다 약 2.1% 상승했다.
최근 금은 기술주 급락과 함께 큰 폭으로 하락했지만, 오늘은 원유가격이 급락하면서 일부 반등했다.
이는 높은 에너지 가격이 Fed의 추가 긴축 가능성을 높이고 금의 상대적인 보유비용을 증가시킬 수 있기 때문이다. Reuters
24-1. GC에서 중요한 것은 실질금리와 달러다
금은 이자를 지급하지 않는다.
따라서 실질금리가 상승하면 금의 상대적인 보유비용이 증가할 수 있다.
반대로 실질금리가 하락하면 금에 긍정적으로 작용할 가능성이 있다.
하지만 금에는 다른 요인도 영향을 준다.
달러.
중앙은행 수요.
지정학적 위험.
ETF 자금흐름.
선물 포지셔닝.
특히 최근에는 금융시장 전체에서 현금 확보 수요가 발생하면서 금이 매도됐을 가능성이 있다.
따라서 오늘의 반등이 단기적인 가격 되돌림인지, 지속적인 매수수요의 회복인지 추가 확인이 필요하다.
24-2. GC 롱에서 확인할 조건
10년물 TIPS 실질금리가 지속적으로 하락하는가?
달러가 약세로 전환하는가?
금 ETF 자금유출이 멈추는가?
선물시장 미결제약정과 옵션 IV가 안정되는가?
이 조건들이 함께 개선된다면 금의 반등 가능성을 더 설득력 있게 평가할 수 있다.
PART 7. 영화·애니메이션·게임
25. 《You Can See Everything》 — 저예산 다큐멘터리가 박스오피스 1위를 차지했다
A24가 공개한 《You Can See Everything》 공식 예고편 이미지.
11월 1일까지의 북미 박스오피스에서 다큐멘터리 **《You Can See Everything》**이 1위를 차지했다.
주말 매출은 약 1,060만 달러였다.
북미 누적 매출은 약 6,390만 달러다.
DC의 《Clayface》는 약 1,040만 달러로 2위를 기록했다.
LAIKA의 《Wildwood》는 약 750만 달러로 3위를 기록했다. AP News
25-1. 왜 다큐멘터리가 흥행하는가?
이 작품은 Theranos와 Elizabeth Holmes를 다룬다.
실제 기업과 인물의 사건에 대한 강한 관심을 바탕으로 관객을 확보하고 있다.
제작비는 약 700만 달러로 알려졌다.
그런데 극장 매출은 이미 제작비를 크게 웃돌고 있다.
물론 극장 매출이 모두 제작사의 수익이 되는 것은 아니다.
배급수수료와 마케팅비, 극장과의 수익배분을 고려해야 한다.
그러나 높은 제작비의 블록버스터가 아니어도 강한 관객수요를 확보할 수 있다는 사실은 중요하다.
25-2. AI 시대 콘텐츠 산업에 주는 인사이트
AI는 콘텐츠 제작비를 낮출 수 있다.
하지만 콘텐츠 공급량이 증가한다고 해서 사람들의 시청시간이 같은 비율로 늘어나는 것은 아니다.
따라서 앞으로 콘텐츠 산업에서 중요한 것은 제작비와 생성속도만이 아니다.
실제 관객이 관심을 가지고 돈을 지불할 만한 경험을 제공하는 능력이다.
이는 영화뿐 아니라 게임과 애니메이션에서도 적용된다.
26. 《Phantom Blade Zero》 — 출시 첫 주말의 강한 수요
《Phantom Blade Zero》의 실제 게임플레이 참고 화면.
중국 S-GAME의 액션 RPG 《Phantom Blade Zero》는 출시 첫 주말에 높은 관심을 확보했다.
Steam 이용자 통계 사이트 PureGameStats에 따르면 11월 1일 최고 동시접속자는 약 82만 6,000명이었다.
Steam 이용자 평가도 약 89%가 긍정적이었다.
다만 판매량 추정치는 외부 통계기관의 모델을 이용한 추정치이므로 공식 판매실적으로 취급해서는 안 된다. PureGameStats
26-1. 왜 중요한가?
이 작품은 중국 개발사가 글로벌 프리미엄 게임시장에 진입해 강한 수요를 확보한 사례다.
특히 무협 액션과 전투 애니메이션, 그래픽 완성도가 높은 평가를 받고 있다.
그러나 실제 장기적인 성공에는 초기 관심 외에도 여러 요소가 필요하다.
성능 최적화.
게임플레이 밸런스.
업데이트.
사용자 평가.
DLC와 후속 콘텐츠.
따라서 출시 첫 주말의 높은 동시접속자 수가 반드시 장기적인 매출성장으로 연결된다고 볼 수는 없다.
26-2. AI 게임개발과 연결하면
AI 에셋 생성기술이 발전하면 캐릭터와 배경, 일부 코드를 빠르게 만들 수 있다.
그러나 실제 게임에서 중요한 것은 사용자 경험이다.
Concept
   ↓
Asset Generation
   ↓
Animation / Rigging
   ↓
Gameplay Logic
   ↓
Collision / Hitbox
   ↓
Performance Optimization
   ↓
Play Testing
   ↓
Validated Content
따라서 AI 게임개발의 생산성은 생성된 에셋의 양보다 실제로 플레이 가능한 검증된 콘텐츠를 얼마나 빠르게 완성하는가로 측정하는 것이 적절하다.
27. 《Resident Evil》 영화 — 게임 IP의 새로운 수익화 단계
11월 3일에는 2026년 개봉한 《Resident Evil》 실사영화가 디지털 구매·대여 서비스로 공개될 예정이다.
이 영화는 극장에서 약 4억 달러에 가까운 글로벌 매출을 기록한 것으로 알려졌다.
극장 개봉 이후 디지털 구매와 대여, 향후 스트리밍을 통해 추가 매출을 창출할 수 있다. Decider
27-1. 왜 중요한가?
게임 IP의 경제적 가치는 게임 판매에서 끝나지 않는다.
영화와 드라마, 애니메이션, 굿즈, 라이선스 등으로 확장할 수 있다.
특히 《Resident Evil》처럼 오랫동안 팬덤이 유지된 IP는 여러 콘텐츠 형식에서 수익을 창출할 가능성이 있다.
하지만 IP를 확장한다고 반드시 성공하는 것은 아니다.
원작 팬의 기대와 새로운 관객의 취향을 함께 만족시켜야 하기 때문이다.
27-2. AI가 콘텐츠 제작비를 낮추면 IP의 가치가 달라질까?
AI로 영상과 오디오, 애니메이션 제작비가 낮아지면 새로운 콘텐츠를 제작하기 쉬워질 수 있다.
그러나 기존 팬덤과 브랜드 충성도를 확보하는 것은 여전히 어려운 문제다.
따라서 콘텐츠의 제작비가 낮아질수록 강력한 IP와 실제 사용자 경험을 설계하는 능력의 상대적인 가치가 커질 가능성이 있다.
PART 8. 오늘 모든 뉴스를 연결하면
28. AI 산업의 세 가지 경제적 경쟁
오늘 뉴스를 연결하면 AI 산업의 경쟁이 세 가지 층위에서 동시에 진행되고 있음을 알 수 있다.
첫 번째는 모델의 능력과 효율이다
AI 모델은 더 높은 추론·코딩·에이전트 성능을 제공하려 한다.
또 작은 전문모델과 Model Routing, Harness 최적화를 통해 작업당 비용을 낮추려는 경쟁이 진행되고 있다.
중요한 지표는 다음이다.
두 번째는 업무 플랫폼의 가치다
Palantir의 실적은 기업이 AI 모델 자체뿐 아니라 실제 업무를 수행할 수 있는 플랫폼에 높은 비용을 지불할 수 있음을 보여준다.
여기에서 중요한 것은 데이터와 업무규칙, 도구, 권한, 검증체계를 연결하는 능력이다.
기업용 AI의 경제적 가치는 단순히 토큰을 얼마나 많이 생성하는가보다 실제 업무성과를 얼마나 개선하는가에 달려 있다.
세 번째는 자본과 인프라의 경제성이다
Anthropic은 높은 매출성장과 동시에 막대한 컴퓨팅 지출약정을 공개했다.
Oracle은 추가 자금조달을 추진한다.
Marvell은 광통신 부품기업을 높은 가격에 인수하려 한다.
이러한 사건은 AI 산업의 성장이 매우 자본집약적인 구조를 가지고 있음을 보여준다.
따라서 투자수익률을 평가할 때는 다음 관계가 중요하다.
AI 서비스의 사용량이 빠르게 증가하더라도 신규 자본의 수익률이 자본비용보다 낮다면 경제적 가치는 감소할 수 있다.
29. AI 효율향상이 GPU 수요를 감소시킬까?
현재 AI 업계에서는 모델과 Harness의 효율을 개선하는 기술이 빠르게 발전하고 있다.
그렇다면 이러한 효율향상이 GPU 수요를 줄일까?
반드시 그렇지는 않다.
두 가지 경로가 존재한다.
첫 번째는 효율개선 효과다.
같은 작업을 더 적은 연산비용으로 수행한다.
따라서 작업당 GPU 사용량이 감소할 수 있다.
두 번째는 수요확대 효과다.
AI 서비스 가격이 낮아지면 더 많은 사용자가 서비스를 사용한다.
기존에는 경제성이 없었던 업무도 AI로 자동화할 수 있게 된다.
그 결과 전체 작업량이 크게 증가할 수 있다.
Inference Cost per Task ↓
          ↓
AI Service Price ↓
          ↓
AI Adoption ↑
          ↓
Total Task Volume ↑
          ↓
Aggregate Compute Demand ?
마지막 결과는 확정돼 있지 않다.
작업당 연산량이 감소하는 속도보다 전체 작업량이 더 빠르게 증가하면 총컴퓨팅 수요는 증가할 수 있다.
반대로 효율개선이 더 빠르면 총수요의 증가속도는 둔화할 수 있다.
따라서 현재 AI 인프라 투자에서는 작업당 컴퓨팅 비용과 전체 작업량 증가율을 함께 분석해야 한다.
PART 9. 향후 며칠간 주목할 이벤트
30. 이번 주는 미국 중간선거·국채발행계획·AMD·고용보고서가 중요하다
| 한국시간 | 이벤트 | 핵심 관찰 |
|---|---|---|
| 11/3 오늘 | 미국 중간선거 | 재정·규제·AI 인프라 정책 |
| 11/4 00:00 | 미국 JOLTS | 구인건수·노동수요 |
| 11/4 오전 | AMD 실적 예정 | AI GPU·서버 매출·마진 |
| 11/4 22:30 | 미국 재무부 분기 국채발행계획 | 만기별 국채 공급 |
| 11/5 22:30 | 미국 3분기 생산성 속보치 | 생산성·단위노동비용 |
| 11/5 미국시간 | 영국은행 정책회의 | 글로벌 금리 |
| 11/6 22:30 | 미국 10월 고용보고서 | NFP·실업률·임금 |
| 11/10 22:30 | 미국 10월 CPI | Fed·SOFR 경로 |
| 11/29 | OPEC+ 차기 회의 | 2027년 생산정책 |
| 12/8~9 미국시간 | FOMC | 추가인상 여부 |
경제지표 일정은 BLS와 미국 재무부의 발표일정을 기준으로 했다. 미국은 11월 1일 서머타임이 종료됐으므로 미국 동부시간 오전 8시 30분은 한국시간 오후 10시 30분이다. FuturesPrep.net+1
이번 주 가장 중요한 세 가지 질문
미국 중간선거 이후 데이터센터와 전력망 정책은 어떻게 달라질까?
현재 미국에서는 AI 데이터센터의 전력수요가 가정용 전기요금과 정치적인 문제로 연결되고 있다.
선거결과에 따라 신규 데이터센터 인허가와 전력망 투자정책이 달라질 가능성이 있다.
다만 실제 정책 변화는 의회 구성뿐 아니라 행정부와 주정부, 규제기관의 결정에도 영향을 받는다.
AMD는 AI 가속기 수요와 실제 수익성을 얼마나 보여줄까?
최근 반도체지수의 변동성이 매우 높다.
AMD의 실적은 Nvidia 외 AI 가속기에 대한 실제 수요와 공급능력, 매출총이익률을 확인하는 데 중요하다.
미국 고용보고서는 2027년 금리경로를 낮출 수 있을까?
현재 미국의 경제성장은 강하지만 인플레이션도 높은 수준이다.
고용이 예상보다 약하다면 중기 정책금리 기대가 낮아질 수 있다.
반대로 고용과 임금이 예상보다 강하면 추가 긴축 가능성이 다시 확대될 수 있다.
PART 10. NQ·ZN·SOFR·CL·GC 시나리오 맵
31. 이번 주 주요 사건의 자산별 전달경로
| 시나리오 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| AI Credit 안정 + FCF 개선 | ↑ 가능 | 중립 | 중립 | — | 혼조 |
| AI 신용위험 추가 악화 | ↓↓ | 안전자산 수요로 ↑ 가능 | ↑ 가능 | 혼조 | 혼조 |
| Palantir 기업용 AI 매출 강세 | AI 소프트웨어에 긍정적 | 제한적 | 제한적 | — | — |
| AMD 실적·전망 강세 | 반도체주에 긍정적 | 제한적 | — | — | — |
| 국채발행 규모 예상 상회 | 금리상승 부담 | ↓ 가능 | 제한적 | — | 혼조 |
| 국채발행 규모 예상 하회 | 금융여건 개선 | ↑ 가능 | 제한적 | — | 혼조 |
| 미국 고용 예상 상회 | 성장·금리 효과 충돌 | ↓ 가능 | ↓ 가능 | 혼조 | 혼조 |
| 미국 고용 급격한 둔화 | 성장위험 | ↑ 가능 | ↑ 가능 | 수요 우려 | 혼조 |
| 미·이란 협상 진전 | 물가부담 완화 | ↑ 가능 | ↑ 가능 | ↓ 가능 | 혼조 |
| 중동 협상 실패·공급충격 확대 | 인플레이션 부담 | 물가경로에 따라↓ | ↓ 가능 | ↑↑ | 혼조 |
| 2027 SOFR 내재금리 하락 | 원인에 따라 혼조 | ↑ 가능 | ↑↑ | — | ↑ 가능 |
| 2027 SOFR 내재금리 상승 | 성장주 부담 | 혼조~↓ | ↓↓ | — | ↓ 가능 |
| MOVE·VIX 동반 상승 | 변동성 확대 | 불안정 | 불안정 | 혼조 | 혼조 |
| 글로벌 유동성 경색 | ↓↓ | 초기 약세 가능 | 불안정 | ↓ 가능 | 초기 매도 가능 |
이 표는 확정적인 가격예측이 아니다.
각 사건이 주요 자산에 영향을 전달할 수 있는 경제적 경로를 정리한 것이다.
특히 현재처럼 원유 공급위험과 AI 신용위험이 동시에 존재하면 자산 간 상관관계가 빠르게 달라질 수 있다.
현재 가장 긍정적인 조합
AI 관련 기업의 자금조달 안정 + Hyperscaler FCF 개선 + 미국채 금리와 MOVE 안정 + 원유 공급위험 완화.
이 조건이 함께 나타나면 위험자산의 금융여건이 개선될 가능성이 있다.
현재 가장 위험한 조합
AI Credit 추가 악화 + 높은 CAPEX 지속 + 인프라 금융비용 상승 + 원유 공급충격 재확대 + VIX·MOVE 동반 상승.
이 경우 기술주와 신용시장, 다른 위험자산까지 조정이 확대될 가능성에 주의해야 한다.
현재 30~45 DTE 옵션 프리미엄 매도에서는 이 같은 복합 충격에서 전체 포트폴리오가 얼마나 큰 손실을 입을 수 있는지 평가하는 것이 중요하다.
PART 11. 오늘 추가로 공부할 가치가 높은 주제
32. Palantir AIP와 Ontology 기반 Agentic AI
오늘 가장 중요한 개발 학습주제다.
Palantir는 기업용 AI의 실제 매출이 크게 증가하고 있음을 보여줬다.
특히 Ontology와 Agent Runtime, Policy Engine, 업무 Action을 연결하는 구조를 연구할 가치가 있다.
핵심 질문은 다음과 같다.
기업의 업무객체와 관계를 Ontology로 표현하면 AI 에이전트의 실제 업무완료율과 안전성이 얼마나 개선될 수 있는가?
33. Anthropic의 장기 컴퓨팅 계약과 금융위험
Anthropic은 매출이 빠르게 증가하고 있지만 컴퓨팅 관련 장기 지출약정도 상당하다.
특히 구매약정과 리스, 금융조달을 구분해 이해해야 한다.
핵심 질문은 다음과 같다.
AI 모델회사가 장기간에 걸쳐 확보한 컴퓨팅 용량의 실제 사용률이 예상보다 낮아지면 재무제표와 FCF에는 어떤 영향이 발생하는가?
34. Co-Packaged Optics와 AI 데이터센터 네트워크
Marvell과 Lumentum의 인수는 광통신의 전략적 가치가 높아지고 있음을 보여준다.
특히 CPO와 Silicon Photonics, NVLink, Ethernet, 광모듈, 네트워크 대역폭을 함께 공부할 가치가 있다.
핵심 질문은 다음과 같다.
AI 모델의 규모가 증가할 때 GPU의 연산성능보다 네트워크 대역폭이 더 중요한 병목이 되는 조건은 무엇인가?
35. Apple의 온디바이스 AI와 클라우드 AI 경제성
Apple의 Siri 사용량은 AI가 실제 소비자 서비스에서 대규모로 활용되고 있음을 보여준다.
그러나 모든 요청을 클라우드의 프런티어 모델로 처리하면 높은 비용이 발생할 수 있다.
핵심 질문은 다음과 같다.
어떤 작업을 온디바이스 모델로 처리하고 어떤 작업을 클라우드 모델로 전달해야 전체 서비스 비용과 사용자 경험을 최적화할 수 있는가?
36. SOFR Forward Curve와 Treasury Term Premium
현재 미국채 금리는 하락하고 있지만 Fed의 추가 긴축 가능성은 여전히 높다.
이것은 SOFR와 ZN이 서로 다른 위험을 반영하고 있음을 보여준다.
핵심 질문은 다음과 같다.
단기 정책금리 전망과 장기채 기간프리미엄이 서로 다른 방향으로 움직일 때 SOFR와 ZN은 각각 어떻게 반응하는가?
오늘의 결론
오늘은 AI 산업의 기술적 성장과 금융시장의 경제적 평가가 서로 다른 방향으로 움직이는 모습을 다시 확인한 날이다.
Brent는 7.63% 급락했다.
미국채 10년물 금리는 4.9% 부근으로 하락했다.
달러도 약세를 보였다.
그런데 Nasdaq은 1.07% 하락했다.
이는 현재 미국 기술주의 위험이 단순한 인플레이션과 금리문제만은 아니라는 사실을 보여준다.
투자자는 AI 관련 기업의 자본조달비용과 미래 현금흐름을 더욱 엄격하게 평가하고 있다.
그러나 AI 산업의 실제 수요가 사라진 것은 아니다.
Palantir의 매출은 96% 증가했다.
미국 상업부문 매출은 148% 증가했다.
기업들은 AI를 실제 업무시스템에 적용하기 위해 상당한 비용을 지불하고 있다.
동시에 Anthropic은 약 8,954억 달러에 달하는 장기 컴퓨팅 관련 지출약정을 공개했다.
이는 기업용 AI의 수요와 실제 서비스를 제공하기 위해 필요한 비용이 모두 빠르게 증가하고 있음을 보여준다.
Marvell과 Lumentum의 인수도 같은 흐름이다.
AI 데이터센터의 성능을 높이기 위해서는 GPU뿐 아니라 광통신과 네트워크 기술이 필요하다.
하지만 기술적으로 좋은 인수라고 해서 투자자가 높은 가격을 무조건 지불할 의사가 있는 것은 아니다.
실제로 Marvell의 주가는 인수 발표 이후 크게 하락했다.
Apple의 실적은 다른 인사이트를 제공한다.
높은 메모리 가격에도 제품가격과 사업구조를 통해 높은 마진을 유지할 수 있는 기업이 존재한다.
이는 AI 공급망의 각 계층에서 가격결정력과 자본효율이 얼마나 중요한지를 보여준다.
거시경제에서는 미국 제조업 PMI가 55.5로 상승했다.
경제활동은 강하지만 가격압력은 여전히 높다.
따라서 Fed가 단기금리를 빠르게 낮추기는 쉽지 않을 수 있다.
그러나 AI 신용위험과 유가하락으로 미국채 장기금리는 내려오고 있다.
따라서 SOFR와 ZN을 구분해서 분석해야 한다.
SOFR는 2027년 정책금리 경로가 중요하다.
ZN은 실질금리와 기간프리미엄, 국채수급, 안전자산 수요가 중요하다.
이번 주 국채발행계획과 고용보고서는 이러한 차이를 다시 확인할 수 있는 이벤트다.
그리고 오늘 모든 뉴스를 연결하면 두 가지 지표가 가장 중요하다.
AI 개발의 핵심 지표
Cost per Verified Useful Task
AI가 실제로 검증된 업무 한 건을 안전하게 완료하는 데 필요한 전체 비용이다.
모델 호출비뿐 아니라 CPU·GPU·도구 실행·검증·재시도·보안비용을 포함해야 한다.
AI 투자의 핵심 지표
Incremental ROIC − Incremental WACC
AI에 새롭게 투입한 자본이 그 자본을 조달하는 비용보다 얼마나 높은 수익률을 만들어내는가다.
Palantir의 실적은 첫 번째 지표를 개선하는 기업용 AI 플랫폼의 성장 가능성을 보여준다.
Anthropic과 Oracle의 자금조달 위험, Marvell의 초대형 인수는 두 번째 지표가 얼마나 중요한지 보여준다.
AI 산업의 장기적인 승자는 단순히 가장 강력한 모델이나 가장 많은 GPU를 보유한 기업이 아닐 수 있다.
AI의 능력을 실제 고객가치로 전환하면서 필요한 연산·메모리·네트워크·전력·금융비용을 효율적으로 관리하는 기업이 더 높은 경제적 가치를 만들어낼 가능성이 크다.
오늘의 핵심 메시지를 한 문장으로 정리하면 다음과 같다.
AI의 실제 수요는 계속 증가하고 있다. 그러나 금융시장은 이제 그 수요를 충족하기 위해 투입한 막대한 자본이 실제로 얼마나 많은 현금이익을 만들어내며, 그 경제적 가치가 AI 공급망의 어느 계층에 귀속되는지를 더욱 엄격하게 평가하기 시작했다.
오늘 확인한 핵심 원문 자료
 ReutersS&P 500 ends down; Apple dips ahead of quarterly report원문 표기: 어제
 ReutersPalantir expects quarterly revenue above estimates on AI demand원문 표기: 오늘
 ReutersAnthropic revenue growth slows, compute financing risks mount ahead of IPO | Reuters게시일 미확인
 ReutersMarvell doubles down on AI boom with costly $115 billion Lumentum deal원문 표기: 어제
 ReutersUS Treasury cuts fourth-quarter borrowing estimate to $618 billion원문 표기: 오늘
 ReutersOil drops 7% as Iran signals openness to peace talks원문 표기: 어제
AI·기업용 에이전트
Reuters — Palantir 2026년 3분기 실적
반도체·빅테크·AI CAPEX
Marvell·Lumentum — 인수 공식 발표 및 SEC 공시
Reuters — Marvell의 1,150억 달러 인수와 시장반응