기준 시각: 한국시간 8월 12일 오전 8시 50분 전후 · 미국 8월 11일 정규장 및 시간외 실적 반영
오늘은 시장과 AI 산업에서 꽤 중요한 날이다. 미국 7월 CPI가 오늘 밤 9시 30분 발표되고, 불과 몇 시간 뒤에는 420억 달러 규모 미국 10년물 국채 입찰이 이어진다. 즉 오늘은 “인플레이션 때문에 연준이 무엇을 할 것인가”와 “그와 별개로 시장이 미국 장기채를 얼마나 높은 금리에서 받아줄 것인가”를 같은 날 검증한다. 동시에 방금 나온 CoreWeave와 Supermicro 실적은 AI CAPEX 논쟁을 한 단계 더 진전시켰다. AI 컴퓨팅 수요 자체는 의심하기 어려울 만큼 강하지만, 그 수요를 현금흐름으로 바꾸는 사업모델의 질은 회사마다 극단적으로 다르다. Reuters+3
오늘 브리핑의 가장 중요한 결론부터 말하면 이렇다.
현재 시장의 핵심 질문은 “AI 수요가 강한가?”가 아니다. 수요는 강하다. 진짜 질문은
AI 수요 증가율 > 자본비용·감가상각·전력·금융비용 증가율을 유지할 수 있느냐이다. 오늘 CPI와 10년물 입찰은 바로 이 식의 분모를 결정하고, CoreWeave와 Supermicro 실적은 분자를 실제 현금흐름으로 바꿀 수 있는지를 보여준다.
1. 미국 시장: 지수는 조금 빠졌지만 내부에서는 중요한 차별화가 나타났다
화요일 S&P 500은 7,728.20으로 -0.3%, 다우는 53,791.85로 -0.3%, 나스닥 종합은 26,445.45로 -0.6% 하락했다. 반면 러셀2000은 +0.3% 오른 3,027.12로 마감했다. 이번 주 들어 나스닥은 약 0.9% 하락해 주요 지수 중 가장 약하다. AP News
| 자산 | 최근 수준 | 오늘 해석 |
|---|---|---|
| S&P 500 | 7,728.20 / -0.3% | 기록적 고점 부근에서 CPI 대기 |
| Nasdaq Composite | 26,445.45 / -0.6% | 장기금리·메가테크 부담 |
| Russell 2000 | 3,027.12 / +0.3% | 대형 성장주보다 상대강세 |
| 미국 2년물 | 약 4.22% | Fed 정책 기대 반영 |
| 미국 10년물 | 약 4.72% | CPI보다 장기물 공급이 더 중요해질 가능성 |
| 미국 30년물 | 약 5.28% 부근 | 거의 20년래 최고권 |
| Brent | 약 $88.7 | 호르무즈 위험 재가격 |
| WTI | 약 $83.2 | 이틀 연속 강한 상승권 |
| USD/JPY | 약 159.3엔 | 160엔·개입 구간 다시 접근 |
| VIX | 약 15.3 | CPI 전인데도 보험료는 낮음 |
시장·유가·금리·환율 수치는 AP, Reuters, WSJ, Cboe의 8월 11일 자료를 종합했다. AP News+4
화요일 하락의 특징은 공포성 매도가 아니었다는 것이다. 거래량은 최근 평균보다 낮았고, 에너지 섹터는 원유 상승으로 오히려 약 1.1% 상승했다. 반면 Alphabet은 3.8%, Amazon은 2.1% 하락하며 메가테크가 지수에 부담을 줬다. 시장 전체가 무너진 것이 아니라 CPI 앞에서 성장주에 얹혀 있던 높은 기대와 duration exposure를 조금 줄인 성격에 가깝다. Reuters
여기서 러셀2000이 상승했다는 점이 꽤 중요하다. 만약 시장이 “미국 경기침체가 임박했다”고 강하게 판단했다면 금리 민감성과 신용 민감도가 높은 중소형주가 나스닥보다 강하기는 쉽지 않다. 현재까지 가격은 침체보다는 인플레이션·장기금리·대형 기술주 밸류에이션 문제를 더 크게 반영하고 있다고 보는 편이 자연스럽다. 이는 가격 행동에 대한 해석이지 확정적인 경기 전망은 아니다. AP News
2. 오늘 밤 CPI: 컨센서스보다 중요한 것은 ‘시장 반응 함수’다
Reuters 조사 기준 7월 CPI 컨센서스는 전년 대비 3.4%, 근원 CPI는 **2.5%**다. 월간 기준으로는 시장이 헤드라인 +0.1%, 근원 +0.2% 정도를 예상하고 있다. Cleveland Fed의 8월 11일 nowcast도 7월 CPI 3.42%, 근원 2.52%로 거의 같은 위치에 있다. Reuters+2
이것이 재미있는 이유는 시장이 이미 상당히 정교한 ‘골디락스’를 가격에 요구하고 있기 때문이다.
지난주 미국 고용은 예상보다 훨씬 약했다. 그래서 시장은 “연준이 다시 금리를 올릴 필요가 줄었다”고 판단했고 기술주가 크게 상승했다. 그런데 호르무즈 문제가 다시 악화되면서 원유는 이틀 만에 크게 뛰었고, 30년물 국채금리는 다시 5.3% 근처로 올라왔다. 이제 CPI가 예상보다 낮게 나와도 2년물만 내려가고 10년·30년물이 내려가지 않는 상황이 충분히 가능하다. Reuters+2
이 경우 시장은 완전히 다른 메시지를 보내는 것이다.
2Y 하락: “연준은 덜 매파적이어도 된다.”
10Y·30Y 상승: “하지만 장기 미국 자본의 가격은 계속 비싸다.”
이 둘은 같은 ‘금리’라는 단어를 쓰지만 기술주에 미치는 의미는 다르다. AI 기업의 2030년 이후 현금흐름을 할인하는 데 중요한 것은 다음 FOMC 한 차례의 정책금리만이 아니라 장기 실질금리와 기간 프리미엄이다.
그래서 오늘 CPI가 나온 직후 나는 CPI 숫자보다 먼저 다음 순서를 볼 가치가 있다고 본다.
① 2년물 → ② 10년물 → ③ 30년물 → ④ 달러/엔 → ⑤ NQ/SMH.
헤드라인이 3.3%로 예상보다 낮더라도 10년물이 4.75% 이상으로 올라간다면 나스닥 롱에게 완벽한 결과가 아니다.
반대로 CPI가 3.5%처럼 약간 높아도 10년물이 오히려 내려가고 달러가 강해지지 않는다면 시장은 인플레이션보다 경기 둔화나 이미 높아진 장기금리를 더 크게 보고 있다는 뜻일 수 있다.
3. 3년물 국채 입찰은 생각보다 좋았다 — 이제 진짜 시험은 10년과 30년이다
오늘 새벽 실시된 580억 달러 미국 3년물 국채 입찰은 꽤 양호했다.
낙찰금리는 4.291%, 입찰 직전 시장수익률보다 약 0.5bp 낮게 결정되는 이른바 stop-through가 나타났고, bid-to-cover는 2.71배였다. 최근 10차례 평균 약 2.64배보다 높았다. 즉 단기·중단기 미국채에 대한 수요는 적어도 이번 입찰에서는 문제가 없었다. Barron's+1
이 결과는 의미가 있다.
최근 미국채 시장의 불안은 모든 만기에서 국채를 사려는 사람이 사라졌다는 이야기가 아니다. 오히려 투자자들이 짧은 duration에는 충분한 수요를 보이면서 초장기 duration에는 더 높은 보상을 요구하는 현상에 가깝다.
그래서 오늘 CPI 이후 한국시간 내일 새벽 420억 달러 10년물 입찰, 그 다음 날 250억 달러 30년물 입찰이 훨씬 중요하다. Barron's
만약 CPI가 낮고 10년물 입찰까지 좋다면 매우 강한 조합이다.
CPI ↓
→ Fed hike probability ↓
→ 2Y ↓
→ 10Y auction strong
→ 10Y ↓
→ real yield ↓
→ long-duration tech valuation ↑
반대로 CPI는 낮은데 10년물 입찰이 약하면:
CPI ↓
→ 2Y ↓

but

Treasury demand weak
→ 10Y / 30Y ↑
→ term premium ↑
→ Nasdaq upside 제한
이 두 번째 경우가 나오면 올해 하반기 시장을 보는 프레임을 바꿔야 한다.
그때부터는 **“Fed가 언제 금리를 올리느냐”보다 “미국 정부가 얼마나 비싸게 돈을 빌려야 하느냐”**가 기술주에 더 중요한 변수가 될 수 있다.
4. 채권시장 자체가 이미 약간 이상한 신호를 보내고 있다
Reuters가 8월 6~11일 채권 전략가들을 조사한 결과 10년물은 현재 약 4.73%에서 3개월 뒤 4.50%, 1년 뒤 **4.34%**로 내려갈 것이라는 중앙 전망이 나왔다. 하지만 동시에 응답자들은 단기적으로는 오히려 금리가 상승할 가능성이 더 크다는 쪽으로 기울고 있다. 인플레이션, 국채 발행, 재정적자와 Fed 불확실성이 이유다. Reuters
이런 전망 분포는 꽤 의미가 있다.
시장 컨센서스의 기본 시나리오는 여전히 **“결국 금리는 내려간다”**다.
따라서 CPI가 예상보다 높거나 국채 입찰이 약해 10년물이 4.8~4.9%로 올라갈 경우 시장에는 단순한 금리 상승뿐 아니라 컨센서스 포지션의 손절까지 발생할 수 있다.
그 반대도 가능하다. CPI가 매우 약하게 나오고 10년물 입찰도 강하면 높은 금리를 기다리던 채권 투자자들이 뒤늦게 duration을 늘리면서 수익률 하락이 증폭될 수 있다.
그래서 오늘 밤부터 채권은 단순한 주식시장 보조지표가 아니라 가격 발견의 중심이라고 보는 편이 좋다. Reuters
5. 원유: CPI 숫자에는 아직 덜 들어갔지만 CPI 이후 시장에는 이미 들어가 있다
Brent는 화요일 약 1.1% 상승해 88.67달러, WTI는 1.3% 상승한 83.17달러 수준까지 올라왔다. 호르무즈 협상이 일부 진전되고 있지만 이란은 미국의 정책 변화가 없으면 해협을 다시 열지 않겠다는 입장을 유지하고 있다. 여기에 바브엘만데브의 공격, 리비아 공급 차질, 러시아 정유시설 공격 등이 겹치며 공급 위험이 확대됐다. Reuters
중요한 점은 오늘 발표되는 것이 7월 CPI라는 것이다.
현재 80달러 후반 Brent 가격은 8월 가격이다. 따라서 최근 며칠의 유가 급등이 오늘 밤 CPI에 완전히 반영될 수는 없다.
하지만 시장은 과거 데이터만 보지 않는다.
CPI가 낮게 나와도 Brent가 다시 90~100달러를 향한다면 투자자는 즉시 8월·9월 물가와 기대인플레이션을 재가격한다.
따라서 오늘은 이런 역설이 가능하다.
7월 CPI는 좋았는데, 유가가 오르면서 시장은 오히려 다음 CPI를 걱정한다.
이 경우 CPI 발표 직후 채권이 랠리했다가 몇 시간 뒤 다시 밀리는 현상도 이상하지 않다.
미국 에너지정보청은 현재 2026년 3분기 Brent 평균을 약 85달러로 전망하고 있다. 실제 가격이 지속적으로 이 수준을 크게 웃돌 경우 에너지·운송·화학·항공뿐 아니라 소비자의 인플레이션 기대에도 부담이 커질 수 있다. U.S. Energy Information Administration
6. 달러/엔: 공동 개입 효과의 절반 이상이 이미 되돌아왔다
화요일 달러지수는 약 99.83, USD/JPY는 159.28엔 수준이었다. 지난주 미국과 일본의 이례적인 공동 엔화 매수 개입으로 달러/엔이 한때 155엔대까지 내려갔지만 다시 160엔 바로 아래로 돌아왔다. Reuters+1
이것은 외환시장에서 아주 좋은 교훈이다.
개입은 흐름을 끊을 수 있지만 펀더멘털을 영구적으로 바꾸지는 못한다.
미국 2년물이 4% 이상이고 일본 금리가 훨씬 낮다면 캐리 자체는 여전히 달러에 유리하다. Reuters 설문에서도 시장 참가자들은 개입만으로 지속적인 엔화 강세를 만들기는 어렵다는 견해를 보였다. Reuters
그러나 160엔 부근에서는 이야기가 달라진다.
이제 시장에는:
금리차가 만드는 USD/JPY 상승 압력
과
정부 개입 가능성이 만드는 상단 tail risk
가 동시에 있다.
따라서 CPI가 높게 나와 미국 2년물이 오른다고 해도 USD/JPY 롱의 payoff는 과거보다 덜 대칭적이다.
반대로 CPI가 낮아 미국 금리가 내려가고 USD/JPY가 157→155 방향으로 빠진다면 그것은 단순한 개입이 아니라 금리차 자체가 엔화에 우호적으로 움직이기 시작했다는 훨씬 강한 신호가 된다.
나스닥 트레이더라면 엔화가 천천히 강해지는 것과 하루에 몇 엔씩 급등하는 것을 구분해야 한다. 전자는 금리 하락과 연결된 성장주 호재일 수 있지만, 후자는 캐리트레이드 청산과 글로벌 레버리지 축소를 동반할 수 있다.
7. 옵션: CPI 하루 전인데 S&P가 가격에 넣은 움직임은 고작 ±0.6%
Citi의 옵션시장 분석에 따르면 CPI 발표 직후 S&P 500 옵션시장이 가격에 반영하는 이동폭은 약 **±0.6%**다. The Wall Street Journal
이 숫자는 꽤 작다.
최근 S&P 500은 4거래일 동안 5.8% 상승한 적이 있고 옵션시장에서는 상승을 놓칠 것을 두려워한 단기 콜 수요가 크게 늘었다. Reuters에 따르면 1개월 평균 S&P call/put 비율은 최소 4년 내 가장 강한 bullish 수준까지 올라갔고, 단기 call skew 역시 2년 최고권까지 올라왔다. Reuters
8월 11일 Cboe 일일 통계도 비슷한 이야기를 한다.
전체 put/call은 0.86, equity options는 0.61인데 SPX+SPXW는 1.13이다. Cboe Global Markets
이 조합을 단순화하면:
개별주: 콜 수요가 강하다.
지수: 여전히 풋 헤지를 상당히 보유한다.
즉 시장은 “AI·기술주 상승에 참여하고 싶다”와 “CPI가 무섭다”를 동시에 표현하고 있다.
VIX는 약 15.3으로 여전히 낮다. Cboe Global Markets
여기서 오늘 밤 중요한 것은 CPI 방향 자체보다 실제 움직임이 ±0.6%를 넘어가느냐다.
예를 들어 S&P가 CPI 이후 1.3% 움직이면 옵션시장이 예상했던 이벤트보다 두 배 이상의 realized move가 발생한 것이다.
그때는 딜러 hedge와 단기 옵션 포지션 청산이 장중 움직임을 증폭시킬 가능성이 커진다.
반대로 CPI가 예상에서 크게 벗어나지 않고 S&P가 ±0.3% 안에서 움직이면 이벤트 프리미엄이 빠르게 소멸하며 IV crush가 발생할 수 있다.
따라서 오늘 같은 날 옵션을 볼 때는:
방향 전망 ≠ 옵션 전략
이라는 구분이 특히 중요하다.
나스닥 상승을 예상해도 단기 콜 IV가 과도하게 비싸다면 콜 스프레드가 더 효율적일 수 있고, 이벤트가 끝난 뒤 변동성 하락을 기대한다면 손실이 제한된 프리미엄 매도 구조가 더 적합할 수 있다. 반대로 예상보다 큰 CPI tail risk를 걱정한다면 지금처럼 VIX 자체가 낮을 때 보험 비용을 비교해볼 가치가 있다.
8. AI 인프라 실적 ① CoreWeave — 수요는 폭발적이다. 그러나 금융비용도 폭발적이다
오늘 가장 분석 가치가 큰 실적은 CoreWeave다.
CoreWeave의 2분기 매출은 25억7,500만 달러로 전년 동기 12억1,200만 달러에서 두 배 이상 늘었다. revenue backlog는 약 1,040억 달러로 확대됐고, 여기에 3분기 초 추가된 250억 달러 이상의 신규 고객 commitment는 아직 backlog에 포함되지 않는다. CoreWeave
AI compute demand가 강한지에 대해서는 거의 의문의 여지가 없는 숫자다.
현재 분기 매출을 단순 연율화하면 약 103억 달러다.
따라서 1,040억 달러 backlog는 현재 연환산 매출의 약 10배다. 물론 이 계약은 여러 해에 걸쳐 인식되고 capacity 제공 조건을 충족해야 하므로 단순히 10년치 보장 매출이라고 해석해서는 안 된다. CoreWeave 자체도 backlog가 서비스 제공·availability 조건에 따라 인식된다고 명시한다. CoreWeave
진짜 놀라운 숫자는 다른 곳에 있다.
CoreWeave의 분기 순이자비용은 6억4천만 달러였다.
분기 매출 25억7,500만 달러의 약 25%다.
그리고 회사의 GAAP 순손실은 6억2,600만 달러였다. CoreWeave
즉 아주 단순하게 표현하면:
CoreWeave의 운영 플랫폼은 엄청난 AI 수요를 끌어오고 있지만, 그 인프라를 금융하는 비용이 아직 사업의 경제성을 압도하고 있다.
Adjusted EBITDA는 15억1천만 달러, 마진은 59%다.
겉으로 보면 엄청난 수익성이다.
하지만 adjusted operating income은 1억2,800만 달러, 마진 5%에 불과하고 이자비용은 6억4천만 달러다. 전년 동기 adjusted operating margin은 16%였다. CoreWeave
이 사례는 AI 인프라 회사를 EBITDA만 보고 평가하면 왜 위험한지를 완벽하게 보여준다.
9. CoreWeave의 진짜 식은 EBITDA가 아니라 이것이다
AI GPU 클라우드 사업을 이해할 때는 다음 식을 보는 편이 낫다.
Compute Revenue
- 전력
- 운영비
- GPU / 데이터센터 감가상각
- 리스
- 이자비용
- 유지 CAPEX
= 경제적 현금흐름
CoreWeave의 문제는 매출이 부족한 것이 아니다.
오히려 capacity가 거의 팔릴 정도로 수요가 강하다. Reuters에 따르면 회사는 올해 CAPEX 전망을 기존 310억~350억 달러에서 350억~390억 달러로 다시 올렸고, 2분기에만 약 94억 달러의 투자를 집행했다. Reuters
이것은 전형적인 초고성장 인프라 사업의 딜레마다.
수요가 너무 강하기 때문에 투자해야 한다.
투자하기 위해 빚을 진다.
빚을 많이 질수록 이자비용이 커진다.
매출이 늘지만 다시 capacity가 부족해진다.
그러면 또 투자해야 한다.
Demand ↑
→ CapEx ↑
→ Debt ↑
→ Capacity ↑
→ Revenue ↑
→ 다시 Demand ↑
→ 다시 CapEx ↑
이 flywheel이 완벽하게 돌아가는 동안에는 성장률이 엄청나다.
하지만 어느 순간 GPU 임대료, utilization 또는 고객 수요가 예상보다 조금만 낮아져도 고정된 이자와 감가상각은 그대로 남는다.
따라서 CoreWeave에서 가장 중요한 선행지표는 매출성장률보다 앞으로 점점 다음이 될 것이다.
GPU utilization → 계약 갱신률 → 신규 GPU의 토큰당 경제성 → 이자보상능력 → FCF.
10. 그런데 CoreWeave 실적 직후 주가가 처음 +14%에서 +2%대로 밀렸다
실적 발표 직후 CoreWeave는 시간외에서 한때 약 14% 급등했다. 매출이 기대치를 웃돌고 손실이 예상보다 작았으며 backlog와 가이던스가 강했기 때문이다. MarketWatch+1
그러나 한국시간 오전 8시37분 전후 최신 시간외 호가는 약 90.32달러, 전일 종가 대비 약 +2.3% 수준까지 상승분을 상당 부분 반납했다.
이 움직임은 상당히 중요하다.
주가 하락의 정확한 원인을 단일 요인으로 단정할 수는 없지만, 시장 참가자가 ‘매출과 backlog가 강하다’는 사실만으로 모든 위험을 무시하지 않았다는 신호로 해석할 수 있다.
투자자는 이제 다음 질문을 하기 시작했다.
“1,000억 달러 backlog가 있는 것은 알겠다. 그런데 이 사업이 그 매출을 만들기 위해 400억 달러에 가까운 CAPEX와 수십억 달러 이자를 계속 지불해야 한다면 주주에게 남는 경제적 이익은 얼마나 되는가?”
바로 이 질문이 AI CAPEX 사이클의 다음 단계다.
11. AI 인프라 실적 ② Supermicro — 반대로 ‘value capture’가 급격히 개선됐다
Supermicro는 거의 정반대의 실적을 냈다.
4분기 매출은 111억 달러, 전년 동기 58억 달러에서 거의 두 배로 증가했다. Supermicro
그런데 훨씬 중요한 숫자는 매출이 아니다.
Gross margin이 직전 분기 **9.9% → 17.5%**로 급등했다.
Non-GAAP gross margin은 **17.6%**였다. 순이익은 11억7,800만 달러였고, 분기 영업현금흐름도 7억4,700만 달러를 기록했다. Supermicro
이것은 매우 큰 변화다.
AI 서버 사업의 가장 큰 의문은 오랫동안 이것이었다.
“GPU 가격 대부분을 Nvidia가 가져가는데 서버 조립회사가 실제로 얼마나 많은 부가가치를 가져갈 수 있는가?”
9~10% gross margin에서는 그 우려가 상당히 합리적이었다.
그러나 Supermicro가 17%대 margin을 유지할 수 있다면 이야기가 달라진다.
회사는 margin 개선의 원인을 기업 고객 비중 증가와 제품 믹스 개선으로 설명했다. Supermicro
즉 단순히 GPU와 서버를 박스에 넣어 파는 commodity integrator가 아니라 데이터센터 rack, cooling, networking, deployment를 통합한 솔루션에서 더 높은 경제적 가치를 가져가고 있다는 주장이다.
12. Supermicro FY2027 가이던스는 거의 ‘믿기 어려울 정도로’ 크다
회사는 FY2027 매출을 650억~720억 달러로 전망했다. Reuters가 집계한 Wall Street 평균 전망은 약 525억 달러였다. Supermicro+1
중앙값 685억 달러를 기준으로 하면 시장 예상보다 약 30% 높다.
이번 분기 기준으로도 다음 분기 매출 가이던스는 145억~155억 달러다. Supermicro
회사 측은 지난해 10억 달러 이상 매출을 만든 고객이 4곳이었지만 FY2026에는 9곳으로 늘었다고 밝혔다. 고객 다변화가 실제로 진행되고 있다는 의미다. Reuters
다만 여기에는 반드시 주의할 항목이 있다.
Supermicro 이사회는 수출통제와 관련된 일부 거래에 대해 독립적인 검토를 진행 중이며 결과에 따라 전망과 과거 수치가 영향을 받을 수 있다고 공식적으로 명시했다. Supermicro
그래서 강력한 가이던스가 곧바로 위험 없는 성장이라는 뜻은 아니다.
그리고 재미있게도 발표 직후 Reuters가 관찰한 시간외 상승률은 약 7%였지만 한국시간 오전 8시37분 무렵 최신 호가는 31.60달러, 약 +0.7% 수준이었다. Reuters
CoreWeave와 마찬가지로 초기 실적 반응을 상당 부분 반납했다.
이것은 오늘 AI 인프라 주식에서 매우 중요한 공통 신호다.
숫자가 놀랄 만큼 좋아도 시장이 즉시 모든 성장률을 자본화해주지는 않는다.
2024~2025년 AI 시장과 상당히 달라진 부분이다.
13. CoreWeave vs Supermicro를 비교하면 AI value chain이 보인다
두 회사의 차이를 아주 단순하게 놓으면 재미있다.
| CoreWeave | Supermicro | |
|---|---|---|
| 역할 | GPU cloud | AI 서버·랙 통합 |
| Q2/Q4 매출 | $2.58B | $11.1B |
| 매출 성장 | +100% 이상 | 거의 +100% |
| 핵심 강점 | 극단적으로 강한 compute 수요 | 서버·DC 통합 수요 |
| 핵심 위험 | Debt·interest·CAPEX | Margin 지속성·고객/수출통제 |
| 핵심 숫자 | Interest expense $640M | Gross margin 17.5% |
| 투자 포인트 | 수요는 확실, FCF 모델 검증 필요 | value capture 개선 여부 |
두 회사를 같이 보면 AI 투자에서 “수요가 늘면 모두 돈을 번다”는 논리가 틀렸다는 것을 알 수 있다. CoreWeave+1
AI 공급망에서 가장 좋은 사업은 단순히 매출 증가율이 가장 높은 회사가 아닐 수 있다.
더 중요한 것은:
병목을 통제하면서 그 병목에 투입되는 자본은 상대적으로 적은 회사
다.
Nvidia가 그동안 압도적인 경제성을 가진 이유도 여기에 있다.
GPU와 CUDA라는 병목을 통제했지만 고객들이 데이터센터 건설과 전력·금융을 부담했다.
CoreWeave는 그 반대편에 있다.
강한 고객 수요를 확보했지만 데이터센터와 GPU를 직접 금융해야 한다.
14. Nvidia의 $500B 금융 플랫폼이 갑자기 더 중요해진 이유
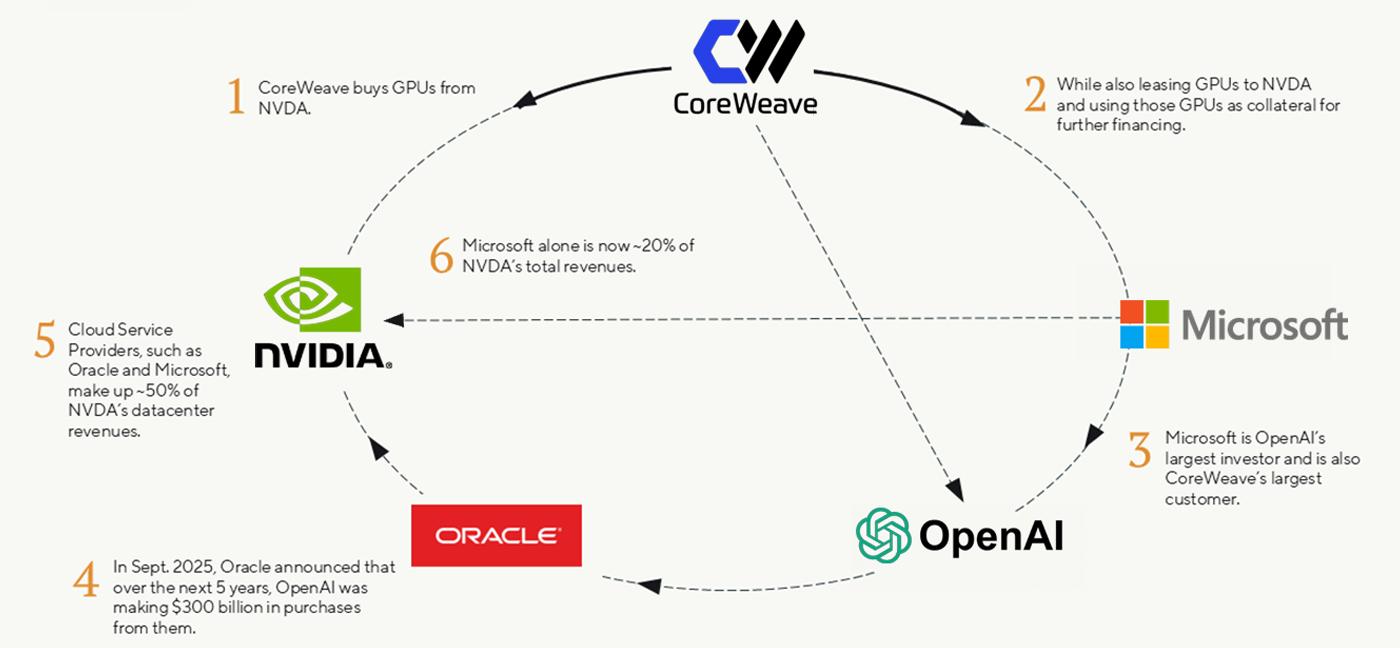
이틀 전 Nvidia는 Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs, KKR와 함께 독립적인 AI compute financing platform을 만들고 장기적으로 5,000억 달러 이상의 제3자 자본을 AI 인프라로 끌어오겠다고 발표했다. Nvidia 자체가 5,000억 달러를 투자하는 계획은 아니며 외부 자본을 연결하는 구조다. NVIDIA Newsroom
CoreWeave 실적을 본 뒤 이 뉴스의 의미가 훨씬 선명해진다.
AI 인프라의 가장 큰 병목 가운데 하나가 GPU 공급에서 자본비용으로 이동하고 있기 때문이다.
Nvidia 입장에서는 고객이 GPU를 사고 싶어도 자금조달이 안 돼 주문하지 못하는 상황이 가장 싫다.
따라서 GPU cluster를 금융상품으로 만들면 고객의 balance sheet 제약을 줄일 수 있다.
Institutional Capital
      ↓
AI Infrastructure Fund
      ↓
Data Center / GPU financing
      ↓
CoreWeave·Cloud·Enterprise
      ↓
Nvidia GPU 구매
이 구조가 성공하면 Nvidia는 칩을 파는 회사에서 한 단계 더 나아가 AI compute라는 새로운 인프라 자산군의 표준을 만드는 회사가 된다. NVIDIA Newsroom
그렇지만 위험도 있다.
자금이 풍부해져서 GPU가 더 많이 팔리는 것과 최종 사용자가 실제로 충분한 AI 매출을 만드는 것은 다른 문제다.
금융이 수요보다 빨리 커지기 시작하면 오히려 과잉 capacity를 만들 수 있다.
앞으로 그래서 GPU shipments와 함께 GPU cloud rental rate, utilization, contract renewal, residual value를 보는 것이 중요해진다.
15. 오늘 CPI가 AI 산업과 직접 연결되는 지점
여기까지 읽으면 왜 오늘 미국 CPI가 CoreWeave·Nvidia와 직접 연결되는지 보일 것이다.
AI 인프라는 이제 수천억 달러 단위 debt·lease·project finance 산업이다.
따라서 장기금리가 4.5%인지 5.5%인지는 단순 valuation 문제가 아니다.
실제 데이터센터 IRR이 달라진다.
아주 단순한 예를 들면:
AI data center expected return = 12%

WACC = 6%
→ spread 6%

WACC = 9%
→ spread 3%
프로젝트 수익률이 같아도 금융비용이 3%포인트 오르면 투자 매력은 절반 수준으로 축소된다.
그래서 앞으로 AI 반도체 사이클은 과거 PC나 스마트폰 사이클과 달리 채권시장과 훨씬 강하게 연결될 가능성이 높다.
이 의미에서 오늘 CPI와 10년물 입찰은 Nvidia·CoreWeave·Supermicro 실적만큼이나 AI fundamentals 이벤트다.
16. AI 개발도구: 오늘의 새 변화는 ‘더 큰 모델’이 아니라 로컬 모델·메모리·비용 통제다
8월 11일 GitHub는 Copilot에 몇 가지 꽤 의미 있는 업데이트를 동시에 내놨다.
첫 번째는 MAI-Code-1.1-Flash다.
Microsoft의 최신 소형 코딩 모델이 GitHub Copilot에 배포되기 시작했고, 기존 모델 대비 코딩 품질·instruction following·tool use·성능이 개선됐으며 native vision도 추가됐다. 기존 MAI-Code-1-Flash는 9월 10일 지원 종료된다. The GitHub Blog+1
이 업데이트 자체보다 중요한 것은 Copilot의 모델 전략이다.
고급 작업마다 거대한 frontier model을 호출하는 대신 빠르고 저렴한 small-tier coding model을 섞는 방식이다.
즉 코딩 AI의 경쟁도:
가장 강한 모델
에서
업무마다 가장 경제적인 모델을 선택하는 router
로 이동하고 있다.
17. GitHub Copilot + Ollama는 기업 개발환경에 꽤 큰 변화다
같은 날 GitHub는 JetBrains용 Copilot에 persistent memory와 Ollama 기반 local model access를 추가했다. MCP 서버·터미널·cloud agent 관련 안정성 개선과 기업 통제 기능도 포함됐다. The GitHub Blog
이것은 상당히 실용적인 변화다.
지금까지 개발자는 보통 둘 중 하나를 선택했다.
Cloud Frontier Model
→ 높은 성능
→ 외부 API
→ 데이터·비용·지연 고려

Local Model
→ 데이터 통제
→ 낮은 비용
→ 모델 성능·도구통합 약함
Copilot처럼 하나의 agent interface에서 local Ollama와 cloud model을 함께 선택할 수 있게 되면 세 번째 구조가 가능해진다.
Repository task
    ↓
Router
 ┌──────────────┬──────────────┐
 │ Local Model  │ Cloud Model  │
 │ Ollama       │ Frontier LLM │
 ├──────────────┼──────────────┤
 │ grep/요약    │ 복잡한 설계  │
 │ 반복 변환    │ 어려운 debug │
 │ 민감 코드    │ 고난도 agent │
 └──────────────┴──────────────┘
나는 앞으로 엔터프라이즈 코딩 AI가 거의 이 구조로 갈 가능성이 높다고 본다.
모든 업무에 비싼 최상위 모델을 쓸 필요가 없다.
민감 데이터는 local model이 처리하고 복잡한 추론이 필요한 부분만 cloud model로 승격시키는 tiered inference가 비용과 보안 모두에서 합리적이다.
18. Persistent Memory가 편리해질수록 보안문제도 커진다
Copilot memory는 개발 생산성에는 매우 유용하다.
프로젝트 구조, 빌드 명령, 팀 규칙, 이전 의사결정 등을 매번 설명할 필요가 줄어든다. The GitHub Blog
하지만 에이전트 시스템에서는 memory를 그냥 UX 기능으로 보면 안 된다.
메모리는 사실상 새로운 데이터베이스다.
따라서 기업에서는 다음 질문이 필요하다.
누가 memory에 쓸 수 있는가?
누가 읽을 수 있는가?
repo별로 격리되는가?
개인/팀/기업 memory가 어떻게 구분되는가?
틀린 정보가 저장됐을 때 어떻게 수정하는가?
민감정보의 TTL은 얼마인가?
에이전트가 오래 실행될수록 context보다 persistent memory가 더 위험한 권한 표면이 될 수 있다.
잘못된 코드 규칙 하나가 memory에 들어가면 단일 답변 오류가 아니라 앞으로의 모든 agent run에 영향을 줄 수 있기 때문이다.
즉 agent 보안 모델에는 이제:
Identity + Permission + Tool + Network + Memory
다섯 번째 축을 넣어야 한다.
19. 토큰 비용이 드디어 ‘관측 가능한 운영비’가 되고 있다
GitHub는 같은 날 Copilot usage report에 모델별 token breakdown도 추가했다.
이제 관리자는 AI credit 숫자만 보는 것이 아니라 각 모델별 input/output/cached token이 비용을 어떻게 구성하는지 확인할 수 있다. Business·Enterprise 관리자와 개인 사용자가 이용할 수 있다. The GitHub Blog
이것은 별것 아닌 것처럼 보이지만 agent adoption에서 매우 중요하다.
기존 SaaS는 대체로:
사용자 × 월 라이선스
다.
Agent SaaS는:
사용자
× agent 실행 횟수
× reasoning depth
× context
× tool calls
× retries
× parallel agents
다.
그래서 사용자 수가 2배 늘어도 비용이 2배가 아니라 5배·10배가 될 수 있다.
앞으로 개발팀에서 AI 비용을 관리할 때 필요한 단위도 token 자체가 아닐 가능성이 높다.
더 좋은 지표는:
Cost per successful task
다.
한 모델이 50센트짜리 요청을 세 번 실패한다면 1달러짜리 모델이 한 번에 성공하는 편이 더 싸다.
그러므로 AI FinOps는 결국 모델 router와 eval system을 결합해야 한다.
Task type
   ↓
Eval history
   ↓
Expected success rate
   +
Model cost
   ↓
Best expected cost-per-success
모델 벤치마크가 단순 점수표에서 실제 운영 economics로 이동하는 방향이다.
20. AI 코딩 도구의 다음 경쟁력은 ‘모델’보다 Harness가 될 가능성이 높다
현재 GitHub, OpenAI, Anthropic의 제품들을 한꺼번에 보면 공통된 방향이 보인다.
모델은 계속 바뀐다.
반면 기업이 장기간 가져가는 것은:
Repository context
Memory
Agent instructions
Tool permissions
MCP servers
Sandbox
Evals
Cost policy
Audit logs
다.
OpenAI도 Agents SDK에서 sandbox 실행과 장시간 작업을 위한 harness를 강화했고, Anthropic 역시 장시간 agent와 parallel subagent를 강조하고 있다. OpenAI+1
결국 모델은 CPU처럼 교체 가능해지고, 조직의 경쟁력은 그 위에 얹는 agent operating system에 쌓일 가능성이 있다.
개발팀이 지금부터 자산으로 축적해야 할 것은 특정 모델용 prompt가 아니라:
사내 task eval set + AGENTS 규칙 + tools + permission policy + failure logs
다.
이 자산은 다음 모델로 그대로 이동할 수 있기 때문이다.
21. 영화: 2026년 박스오피스는 강하지만 ‘대중이 극장으로 돌아왔다’고 보기는 어렵다
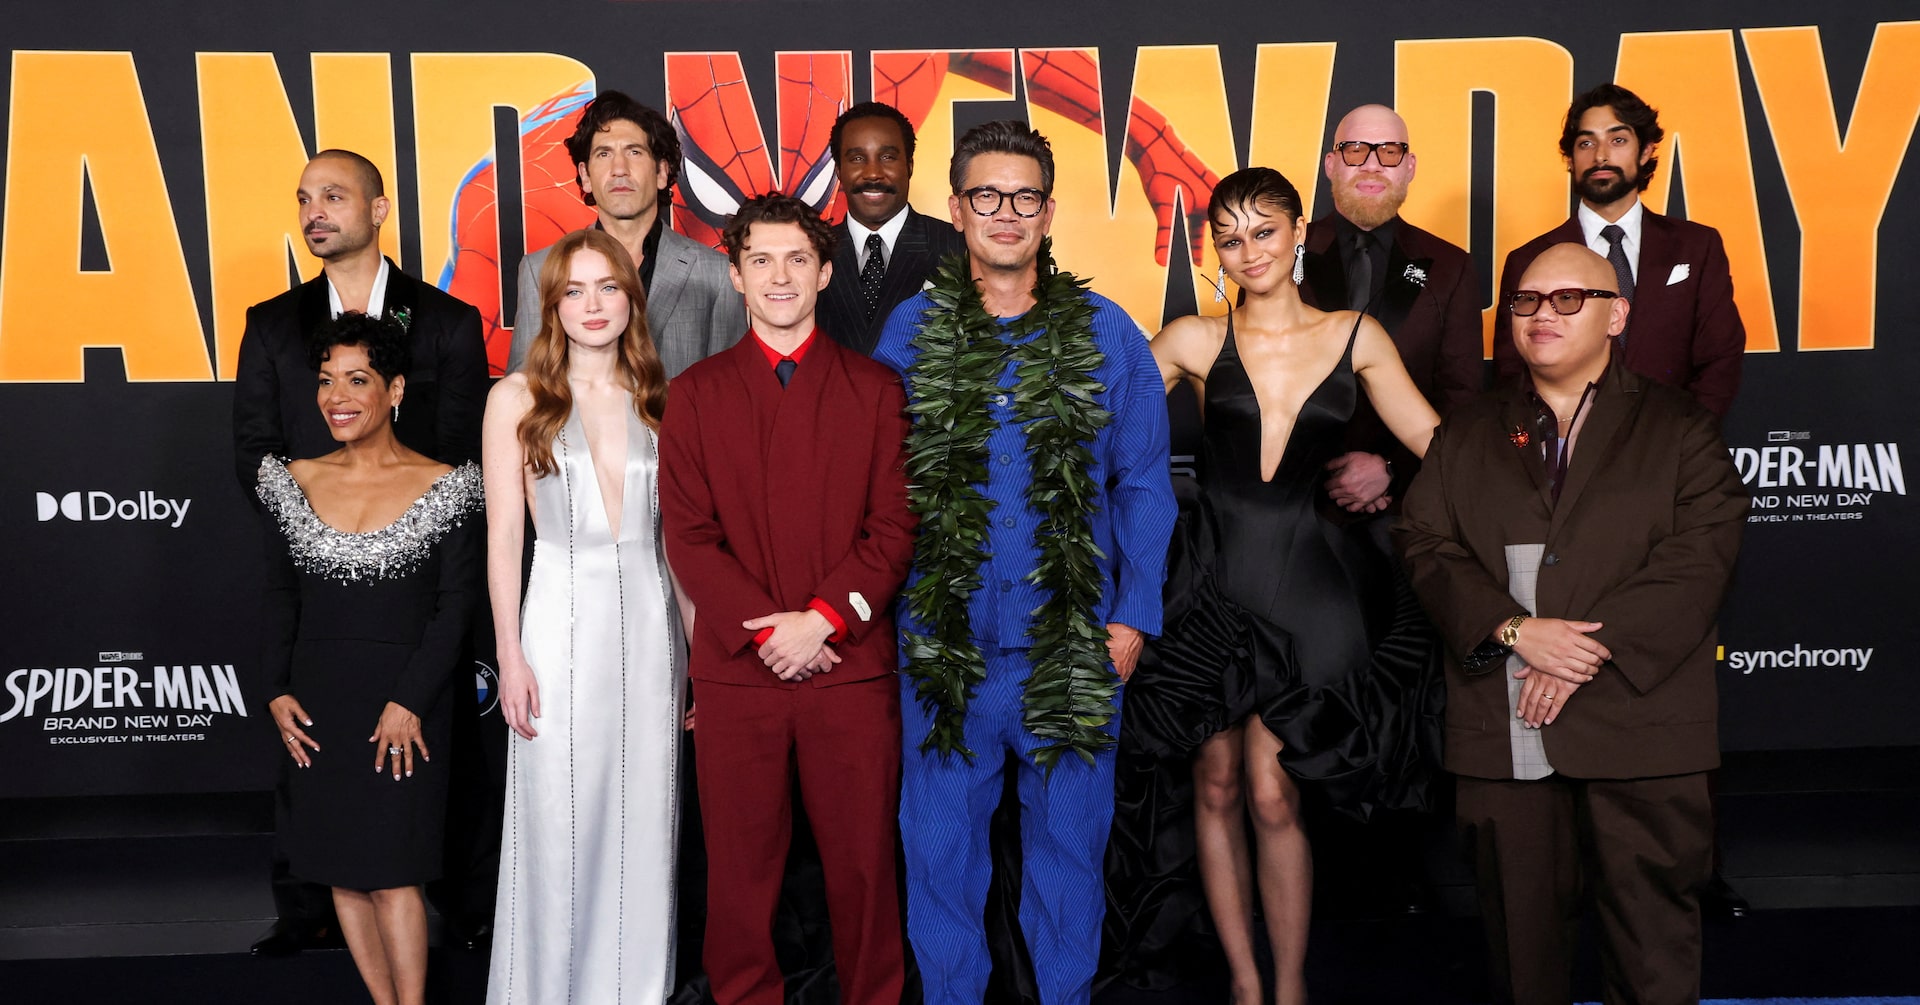
현재 《Spider-Man: Brand New Day》는 개봉 열흘 만에 글로벌 16억7천만 달러를 기록했고, 《The Odyssey》도 11억 달러를 돌파했다. 미국에서는 Spider-Man이 두 번째 주말에도 1억4,450만 달러를 벌었다. AP News
2026년에는 이미 글로벌 10억 달러를 넘은 영화가 다섯 편에 이른다. Axios
하지만 미국 박스오피스의 구조를 자세히 보면 재미있는 모순이 있다.
8월 2일까지 미국 극장 매출은 62억 달러로 전년보다 15% 증가했지만 관객 수는 여전히 팬데믹 이전보다 크게 낮다. 2019년 같은 기간 티켓 판매량은 약 7억4,730만 장이었지만 올해는 약 4억7,090만 장 수준이다. 평균 티켓 가격과 IMAX 같은 프리미엄 포맷 가격이 상승하면서 적은 관객으로 더 많은 매출을 만드는 구조다. Reuters
즉 영화산업은:
Volume recovery
보다
ARPU expansion
에 가깝다.
이것은 스트리밍 이후 극장 사업모델이 어떻게 변하고 있는지를 보여준다.
영화관은 이제 모든 영화를 보여주는 장소가 아니라 이벤트 영화를 프리미엄 가격에 경험하는 장소가 되어가고 있다.
그래서 콘텐츠 업계에서도 병목은 ‘영상을 만들 수 있는 능력’이 아니다.
생성형 AI로 제작 공급은 더 늘어날 수 있다.
진짜 병목은:
IP + attention + premium distribution
이다.
22. 일본 콘텐츠 산업도 IP 자체를 금융·수출 가능한 자산으로 바꾸고 있다
최근 TIFFCOM은 2026년 Tokyo IP Market의 규모를 확대한다고 발표했다.
칸 영화제 Marché du Film과 함께 진행한 Japan IP Market에서는 전 세계 제작자들이 일본 IP의 adaptation·remake 권리를 찾으며 700명 이상이 pitch와 프로그램에 등록했고, 이 흐름을 10월 도쿄 행사에서 더 확대하기로 했다. TIFFCOM 2026은 일본 IP의 글로벌 확장, 최신 애니메이션 산업 보고서, AI 등을 포함해 약 20개 컨퍼런스 세션도 준비한다. TIFFCOM 2026
이것은 콘텐츠 산업에서 상당히 중요한 방향이다.
과거 일본 콘텐츠 산업은 애니메이션이나 만화를 완성작으로 해외에 파는 모델이 강했다.
지금은 IP 자체를:
Manga / Novel / Game
        ↓
Adaptation rights
        ↓
Anime
Film
Series
Game
Global remake
형태로 여러 국가·매체에 재사용하는 구조가 강화된다.
AI는 이 과정에서 번역·더빙·previsualization·localization 비용을 낮출 수 있지만, 오히려 그래서 원천 IP의 희소성이 더 커질 가능성이 있다.
제작비가 내려갈수록 좋은 원작을 두고 경쟁하는 회사가 늘기 때문이다.
오늘은 게임 분야에서 전일 브리핑 이후 별도의 대형 신규 실적·출시 이벤트가 확인되지 않아 사소한 뉴스로 분량을 채우지는 않겠다.
23. 오늘 모든 뉴스를 하나로 연결하면: AI는 이제 ‘금융시장’이 됐다
오늘의 핵심은 사실 CPI도 CoreWeave도 Nvidia도 각각 독립된 뉴스가 아니다.
하나의 연결된 시스템이다.
AI 수요
↓
GPU 수요
↓
Data Center
↓
Capital 필요
↓
Debt / Lease / Infrastructure Fund
↓
Treasury Yield + Credit Spread
↓
AI Infrastructure WACC
↓
Cloud 가격
↓
AI 서비스 비용
↓
최종 AI ROI
AI 산업 초반에는 모델 품질이 거의 모든 것을 결정했다.
그 다음에는 GPU supply가 모든 것을 결정했다.
이제는 자본의 가격이 중요해지고 있다.
CoreWeave는 매출을 2배 넘게 늘리고도 분기에 6억4천만 달러의 이자를 부담한다. CoreWeave
Nvidia는 그래서 Wall Street와 손잡고 5,000억 달러 이상의 외부 자본을 AI 인프라로 연결하려 한다. NVIDIA Newsroom
Supermicro는 반대로 설비를 직접 소유하는 대신 서버를 판매하고 통합하면서 margin을 17%대로 끌어올렸다. Supermicro
이 세 사례를 비교하면 누가 현재 AI 경제에서 가장 좋은 위치인지도 생각해볼 수 있다.
AI 인프라의 병목을 통제하지만 장기자본은 다른 사람이 부담하는 사업모델이 가장 매력적일 가능성이 높다.
Nvidia가 오랫동안 높은 수익성을 유지한 이유를 설명하는 하나의 방법이기도 하다.
24. 오늘 밤 실전 관찰 시나리오
| CPI + 시장반응 | 해석 | NQ/반도체 |
|---|---|---|
| CPI↓ + 2Y↓ + 10Y↓ + Oil↓ | 완전한 골디락스 | 가장 강한 상승 조건 |
| CPI↓ + 2Y↓ + 10Y↑ | Fed보다 Treasury 문제 | 초기 상승 후 실패 가능 |
| CPI↓ + 금리↓ + USD/JPY↓ | 미국 금리차 축소 | 성장주 우호적 |
| CPI↑ + 2Y↑ + 10Y 제한 | Fed 문제 | 조정 가능 |
| CPI↑ + 10Y↑ + Oil↑ | 인플레·term premium 동시 충격 | 가장 위험 |
| CPI↓ + 주식↓ | 좋은 뉴스가 이미 가격 반영 | 포지셔닝 경고 |
| CPI↑ + 주식↑ | 악재 흡수 | 강한 underlying bid |
특히 오늘 나는 두 가지 결과를 가장 중요하게 본다.
첫 번째는:
CPI가 낮은데 나스닥이 못 오른다.
이것은 상승 모멘텀의 질이 약해졌다는 상당히 중요한 신호다.
두 번째는:
CPI가 낮은데 10년물이 오른다.
이 경우 문제의 중심이 연준에서 미국 재정·국채공급·term premium으로 옮겨갔다는 신호일 수 있다.
25. 앞으로 72시간의 핵심 이벤트
8월 12일 밤 9:30 — 미국 7월 CPI. 컨센서스는 headline YoY 3.4%, core 2.5%이며 월간으로 약 +0.1%, +0.2%가 중심이다. Reuters+1
8월 13일 새벽 2:00 — 미국 10년물 420억 달러 입찰. CPI 이후 장기금리가 정말 안정될 수 있는지를 확인하는 가장 중요한 이벤트 가운데 하나다. Barron's
8월 13일 새벽 — Cisco 실적. 직전 분기 Cisco는 hyperscaler AI infrastructure 주문 누계가 53억 달러라며 FY2026 목표를 90억 달러로 상향한 상태다. GPU 투자 확대가 네트워크 주문까지 계속 전이되는지 확인해야 한다. Cisco Investor Relations
8월 13일 밤 9:30 — 미국 PPI. CPI보다 기업 투입비용과 향후 PCE로 이어질 항목을 보기에 중요하다. The Wall Street Journal
8월 14일 새벽 2:00 — 미국 30년물 250억 달러 입찰. 30년물이 현재 5.3% 부근까지 올라왔기 때문에 장기 duration 수요의 진짜 스트레스 테스트다. Reuters
8월 14일 새벽 — Applied Materials 실적. AI 수요가 GPU·서버 주문을 넘어 반도체 제조장비와 미래 fab capacity까지 이어지는지를 확인할 수 있다. Reuters
오늘의 핵심 시그널
첫째, AI 수요는 아직 매우 강하다. CoreWeave의 1,040억 달러 backlog와 추가 250억 달러 commitment, Supermicro의 FY2027 650억~720억 달러 매출 가이던스는 AI infrastructure 수요가 갑자기 사라지고 있다는 증거와 정반대다. CoreWeave+1
둘째, 그러나 AI 투자의 경제성은 회사마다 극단적으로 갈리기 시작했다. CoreWeave는 분기 이자비용만 6억4천만 달러인데 Supermicro는 gross margin을 17.5%까지 끌어올렸다. 이제 ‘AI 관련 매출 성장’보다 누가 실제 value를 capture하는가를 봐야 한다. CoreWeave+1
셋째, AI CAPEX 사이클의 새로운 병목은 돈이다. Nvidia의 5,000억 달러 외부 금융 플랫폼과 CoreWeave의 급증하는 debt·CAPEX를 보면 AI 산업은 반도체 산업인 동시에 인프라 금융산업이 됐다. 그래서 10년·30년물 금리가 AI fundamentals에 직접 영향을 주기 시작한다. NVIDIA Newsroom+1
넷째, 오늘 CPI는 예상치보다 반응이 중요하다. 시장이 이미 약한 고용을 가격에 반영했고 CPI 이벤트의 S&P 예상 이동폭도 약 ±0.6%에 불과하다. 좋은 CPI에도 나스닥이 오르지 못하거나 10년물이 내려가지 않는다면 그것이 숫자 자체보다 훨씬 중요한 정보다. The Wall Street Journal+1
다섯째, 옵션시장은 공포보다 FOMO가 강하지만 지수 보험은 유지하고 있다. Equity put/call은 0.61인데 SPX+SPXW는 1.13이다. 개별주 upside에는 참여하면서 포트폴리오 전체 downside는 지수 풋으로 방어하는 구조와 일치한다. Cboe Global Markets
여섯째, 개발도구에서는 local+cloud hybrid가 본격적으로 제품화되고 있다. Copilot의 Ollama 통합, persistent memory, small coding model, 모델별 token breakdown은 앞으로 개발 환경의 핵심이 단일 frontier model 선택이 아니라 라우팅·메모리·비용·권한 관리가 될 가능성을 보여준다. The GitHub Blog+2
오늘 추가로 공부할 가치가 가장 높은 세 가지
시장에서는 term premium을 추천한다. 정책금리가 내려가도 장기채 금리가 내려가지 않는 이유를 이해하면 오늘 CPI 이후 나스닥 움직임을 훨씬 정확하게 읽을 수 있다. 최근 30년물 5.3% 접근은 단순히 “Fed가 매파적”이라는 설명만으로는 부족하다. Reuters+1
AI 투자에서는 **GPU infrastructure unit economics**를 직접 모델링해볼 가치가 있다. GPU 가격 → power → utilization → 시간당 임대료 → revenue → depreciation → interest → residual value로 이어지는 모델을 만들면 CoreWeave가 왜 매출 100% 성장에도 순손실을 내고 있는지, Nvidia가 왜 GPU 금융시장을 만들려는지 동시에 이해할 수 있다. CoreWeave+1
개발에서는 hybrid model router를 공부할 가치가 있다. local Ollama 모델로 repository 검색·요약·민감정보 처리를 하고, 복잡한 debugging이나 architecture task만 frontier API로 승격한 뒤 cost-per-success를 수집하는 구조다. GitHub의 최근 업데이트를 보면 이런 형태가 더 이상 실험적인 개인 설정이 아니라 상용 개발 플랫폼의 기본 기능으로 이동하고 있다. The GitHub Blog+1
오늘의 한 문장으로 정리하면:
AI의 다음 경쟁은 ‘누가 더 좋은 모델을 만드느냐’만이 아니라 ‘누가 가장 싼 자본으로 컴퓨팅을 확보하고, 가장 높은 가동률로 운영하며, 가장 낮은 비용의 모델로 작업을 라우팅해 최종 현금흐름과 생산성으로 바꾸느냐’의 경쟁이 되고 있다. 오늘 밤 CPI와 10년물 국채 입찰은 바로 그 AI 경제의 자본비용을 다시 가격 매길 이벤트다.
 ReutersWall Street ends down as US-Iran peace optimism fades원문 표기: 2026. 8. 11.
 ReutersCoreWeave boosts 2026 spending plan, beats quarterly estimates on AI demand surge원문 표기: 2026. 8. 12.
 ReutersSuper Micro forecasts upbeat annual revenue on data center adoption원문 표기: 2026. 8. 12.
 ReutersOil hits new one-week high as supply disruptions outweigh Strait of Hormuz talks원문 표기: 2026. 8. 11.
 ReutersThe US box office is booming, but fewer people are going to the movies원문 표기: 2026. 8. 5.