기준 시각: 한국시간 8월 13일 오전 8시 50분 전후 · 미국 8월 12일 정규장 및 Cisco 시간외 실적 반영
오늘은 전날까지의 “예상”이 실제 데이터로 검증된 날이다. 7월 CPI는 정확히 컨센서스 수준으로 둔화했고, 10년물 국채 입찰도 무난하게 소화됐으며, 그 결과 AI·반도체가 다시 시장을 주도했다. 하지만 Cisco가 좋은 실적과 매우 강한 2027년 가이던스를 내놓고도 시간외에서 4% 넘게 밀린 것은 지금 AI 트레이드의 중요한 특징을 보여준다. 이제 시장은 “AI 수요가 강하다”는 사실 자체에는 거의 돈을 주지 않고, 예상보다 얼마나 더 빠르게 가속되는가에 프리미엄을 주기 시작했다. Reuters+1
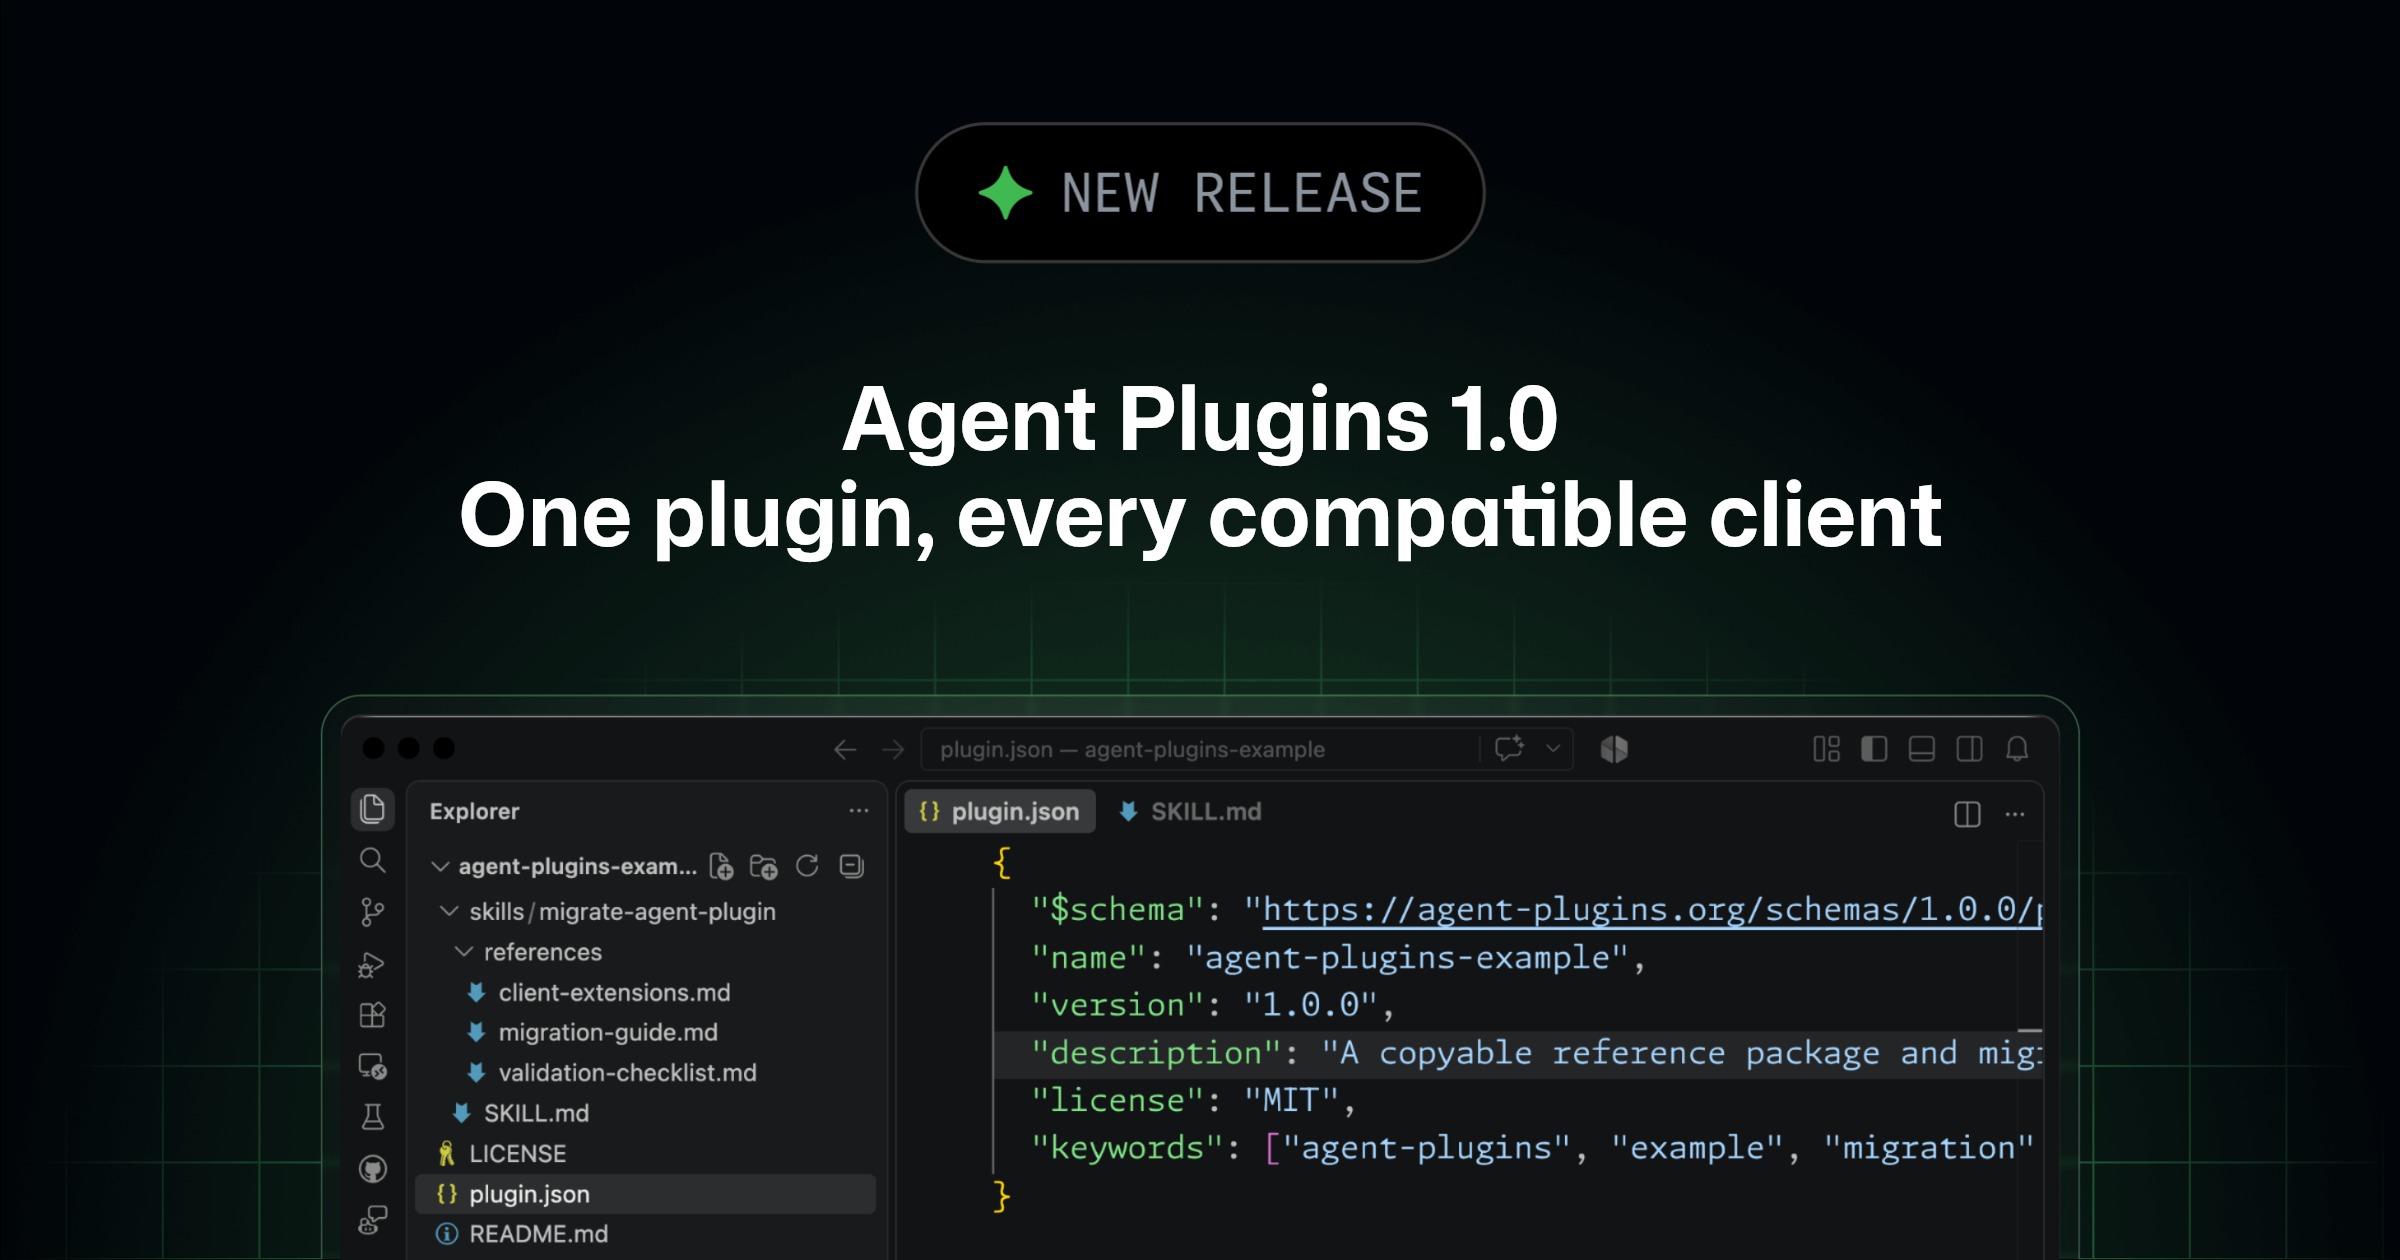
오늘 AI 개발 쪽에서도 비슷한 변화가 나타났다. GitHub는 Agent Plugins 1.0을 VS Code·Copilot CLI·Copilot 앱에 정식 도입했고, AWS·Anysphere·Microsoft·OpenAI·Vercel·Google이 함께 유지하는 개방형 규격으로 Agent Skill과 MCP 서버를 하나의 배포 단위로 묶기 시작했다. 동시에 OpenAI의 기업 데이터에서는 기업 고객의 Codex+ChatGPT 출력 토큰 중 64%가 이미 Codex, 즉 에이전틱 실행에서 발생한다는 수치가 나왔다. “AI에게 물어보는 시대”에서 AI에게 업무를 넘기는 시대가 실제 사용량 데이터에서도 확인되고 있다. The GitHub Blog+1
1. 미국 시장 — CPI가 문제를 해결한 것은 아니지만 당장의 ‘Fed shock’를 제거했다
8월 12일 미국장은 S&P 500이 7,748.50으로 +0.26%, 나스닥 종합이 26,588.49로 +0.54%, 다우는 -0.04%, 러셀2000은 **+0.6%**로 마감했다. VIX는 14.45까지 내려가 1월 이후 최저 수준을 기록했다. 시장 전체가 폭발적으로 오른 것은 아니지만, 위험선호는 분명히 회복됐다. Reuters+1
ETF와 핵심 반도체의 움직임은 더 강했다. QQQ는 +0.73%, SMH는 +2.05%, Nvidia는 +3.04%, AMD는 +1.81%, Micron은 +4.87%, TSMC ADR은 **+1.67%**였다. 특히 전날 실적을 발표한 CoreWeave는 +19.24%, Supermicro는 +18.96% 급등했다. 반면 Microsoft는 -2.26%였다. 즉 이번 상승은 “기술주 전체”보다 AI 인프라와 반도체에 집중된 랠리였다.
CPI는 어떻게 나왔나
7월 CPI는 전월 대비 +0.1%, 전년 대비 **+3.4%**였다. 6월의 3.5%보다 소폭 낮아졌다. 식품과 에너지를 제외한 근원 CPI는 전월 대비 +0.2%, 전년 대비 **+2.5%**로 6월 2.6%에서 역시 둔화했다. 네 수치 모두 사실상 시장 예상과 일치했다. Reuters
이 결과는 “인플레이션이 해결됐다”는 의미는 아니다. 헤드라인 3.4%는 여전히 연준 목표보다 높고, 최근 상승한 에너지가 7월 데이터에는 충분히 반영되지 않았다. 하지만 시장이 가장 두려워했던 시나리오, 즉 고용은 약해졌는데 CPI까지 다시 급등해 Fed가 금리를 올려야 하는 상황은 피했다. CPI 직후 연준 9월 동결 확률은 약 55%로 가격됐고 2년물 금리는 약 4.18%, 10년물은 4.65% 부근까지 내려왔다. Reuters
여기서 중요한 점이 있다. 이번 CPI는 bullish surprise가 아니었다. 그저 나쁜 surprise가 아니었다. 그런데도 반도체가 2~5%씩 올랐다.
이는 시장의 underlying demand가 여전히 상당히 강하다는 신호다.
즉 현재 랠리는 대략 이런 구조다.
높은 AI 실적 기대 + FOMO + CPI tail risk 제거
→ 보유하지 않은 투자자의 추격매수
→ AI 인프라 종목의 높은 베타가 다시 작동.
이번 주 초 옵션시장에서 이미 확인됐던 upside call 수요와도 일치한다. Reuters는 최근 S&P 500 단기 콜 수요가 강하게 늘며 1개월 call/put 지표가 최소 4년 내 가장 bullish한 수준으로 이동했다고 분석했다. Reuters
2. CPI보다 더 중요했던 두 번째 시험 — 10년물 국채 입찰도 통과했다
어제 브리핑에서 가장 중요하게 보자고 했던 조합이 CPI + 10년물 입찰이었다.
결과는 둘 다 시장에 우호적이었다.
420억 달러 규모 10년물 국채 입찰은 시장의 when-issued 수익률과 거의 정확하게 같은 수준에서 소화됐다. Primary dealer가 떠안은 물량도 이전 입찰보다 작았고 간접 투자자의 참여는 최근 평균보다 높았다. Reuters는 이를 “decent”한 입찰로 평가했고, 2년-10년 스프레드는 약 49bp까지 벌어져 5월 이후 가장 가팔라졌다. MarketWatch+1
이 결과는 상당히 중요하다.
우리가 우려했던 시나리오는 이것이었다.
CPI ↓
→ 2Y ↓

그러나

Treasury 공급 부담
→ 10Y ↑
→ Nasdaq duration 부담
그런데 어제는 최소한 그렇게 되지 않았다.
CPI 안정
+
10Y auction 정상
→ Fed shock ↓
→ duration risk ↓
→ AI/semiconductor ↑
즉 지금까지 이번 주의 두 가지 거시 이벤트는 나스닥에 비교적 우호적으로 끝났다.
다만 yield curve의 형태는 여전히 중요한 경고다. Reuters에 따르면 2s10s는 약 +49bp, 2s30s는 +107bp까지 확대됐다. 단기 금리는 고용·CPI를 반영해 안정되고 있는데 장기 금리는 구조적으로 높은 상태다. Reuters
이것은 Fed 문제는 조금 완화됐지만 미국의 장기 자본비용 문제는 해결되지 않았다는 뜻이다.
3. 오늘 밤의 다음 시험은 PPI와 30년물이다
이제 관심은 오늘 밤으로 이동한다.
미 노동통계국은 8월 13일 오전 8시30분 EDT, 한국시간 밤 9시30분에 7월 PPI를 발표한다. 시장에서는 headline과 core 모두 대체로 전월 대비 0.1~0.2%대의 완만한 상승을 예상하고 있다. PPI는 CPI보다 기업의 투입가격과 PCE에 들어가는 일부 서비스 가격을 읽는 데 유용하다. Bureau of Labor Statistics+1
그리고 한국시간 8월 14일 새벽 2시에는 250억 달러 규모 30년물 국채 입찰이 있다. 미국 재무부의 공식 일정에도 8월 13일 30년물 auction이 명시돼 있다. U.S. Department of the Treasury+1
나는 오늘 PPI보다 30년물 입찰의 정보량이 의외로 더 클 수 있다고 본다.
왜냐하면 어제 CPI와 10년물은 이미 “단기 인플레이션 공포는 완화됐다”는 결과를 줬기 때문이다.
이제 시장이 확인해야 하는 것은:
30년 동안 미국 정부에 돈을 빌려줄 투자자는 어느 금리를 요구하는가?
이다.
만약 30년물 입찰이 강하고 long-end가 내려가면 이번 주는 기술주에 거의 이상적인 매크로 조합이 된다.
반대로 CPI와 10년물은 괜찮았는데 30년물이 tail을 크게 내면 시장은 다시 term premium·재정적자·장기 supply 문제로 돌아간다.
4. 옵션 포지셔닝 — CPI가 지나가면서 새로운 문제가 생겼다: 보험이 너무 싸졌다
8월 12일 Cboe 옵션 통계는:
| 지표 | 값 |
|---|---|
| Total Put/Call | 0.81 |
| Equity Put/Call | 0.63 |
| Index Put/Call | 0.90 |
| SPX+SPXW Put/Call | 1.15 |
계속 같은 패턴이 유지되고 있다.
개별주에서는 콜 중심의 위험선호,
SPX에서는 포트폴리오 보험 유지다.
그런데 VIX가 14.45까지 떨어졌다. Reuters
이것은 옵션 매도자에게는 흥미로운 환경이면서 동시에 위험한 환경이다.
CPI라는 큰 이벤트가 지나가면서 IV가 내려가는 것은 자연스럽다. 문제는 시장이 다음 이벤트—PPI, 30년물 입찰, 소매판매, 중동 뉴스—를 너무 싸게 가격하기 시작할 수 있다는 것이다.
현재 트레이딩 관점에서 가장 중요한 변화는 어제와 오늘의 전략이 다르다는 것이다.
CPI 직전에는 이벤트 IV를 매도하거나 direction+IV를 함께 고민해야 했다.
CPI가 끝난 지금은 변동성 매도 프리미엄 자체가 상당히 줄었다.
따라서 30~45 DTE 세타 수취 전략을 본다면 단순히 “VIX가 14니까 매도하기 좋다”가 아니라 오히려 반대로:
받는 프리미엄에 비해 tail risk를 충분히 보상받고 있는가?
를 먼저 봐야 한다.
특히 현재처럼 AI 주식 상승 FOMO가 강하고 equity put/call이 0.63까지 내려온 상태에서는 시장이 작은 악재보다 좋은 뉴스에 둔감해지는 순간이 먼저 위험신호가 될 수 있다.
예를 들어 오늘 PPI가 예상보다 좋지만 SMH가 더 이상 오르지 못하거나, CoreWeave·SMCI 같은 고베타 종목이 좋은 뉴스에도 밀리기 시작하면 이는 지수보다 앞서 나타나는 positioning exhaustion 신호일 수 있다.
5. FX — CPI가 괜찮았는데도 엔화는 다시 약하다
CPI 이후 달러지수는 큰 변화가 없었고 오히려 이후 달러가 다시 소폭 강해졌다. USD/JPY는 약 159.45엔 부근까지 올라왔다. 연준의 9월 금리인상 확률은 약 40% 수준까지 낮아졌음에도 엔화가 강해지지 못했다. Reuters
이것은 지금 엔화의 문제를 잘 보여준다.
미·일 공동 개입은 164엔 근처에서 달러/엔 상승을 강제로 끊어놓을 수는 있었다.
하지만 미·일 금리차라는 구조적 원인은 아직 크게 변하지 않았다.
그래서 지금 USD/JPY는 매우 흥미로운 160엔 테스트를 앞두고 있다.
160을 넘어가면:
- 일본 당국의 재개입 위험이 급격히 상승하고,
- 캐리 트레이더는 신규 롱을 공격적으로 늘리기 어려워지며,
- 작은 정책 뉴스에도 몇 엔씩 내려갈 tail risk가 생긴다.
반대로 CPI·PPI가 연속으로 안정되고 미국 2년물이 4% 아래 방향으로 내려가기 시작한다면 이번에는 개입이 아니라 금리차 축소 자체가 엔화 강세를 만들기 시작한다.
이 구분이 중요하다.
개입으로 159→155가 되는 것과 미국 금리 하락으로 159→155가 되는 것은 나스닥에 미치는 의미가 다르다.
전자는 carry unwind 위험이다.
후자는 성장주 duration에 대체로 우호적이다.
6. 원유 — CPI는 좋았지만 8월 물가 위험은 전혀 해결되지 않았다
Brent는 8월 12일 88.98달러, WTI는 83.27달러 부근에서 마감했다. 상승폭은 작았지만 중동 긴장과 호르무즈·바브엘만데브 선박 공격 위험 때문에 높은 가격이 유지되고 있다. Reuters
이 부분은 시장이 조금 놓치기 쉬운 부분이다.
7월 CPI가 +0.1%로 안정됐다고 해서 현재의 유가가 해결된 것은 아니다.
최근 Brent 85~90달러대의 영향은 8월 CPI와 PPI, 그리고 소비자의 기대인플레이션에 더 많이 들어간다.
Reuters가 인용한 분석에서도 미국의 에너지 가격은 전년보다 이미 약 15% 높은 상태다. Reuters
따라서 현재 시장의 인플레이션 스토리는:
7월 데이터: 안정.
8월 forward inflation: 아직 불확실.
이다.
특히 지금부터는 crude 자체보다 정제제품·운임·실제 호르무즈 통행량을 함께 보는 것이 유용하다.
유가가 90달러인데 공급이 정상화되고 tanker rate가 내려가면 시장은 temporary premium으로 볼 수 있다.
반대로 90달러 + 운임 상승 + 통행량 감소가 동시에 지속되면 공급 충격이 실제 경제로 전파되기 시작한다.
7. 반도체·AI 인프라 — 어제 시장은 분명한 답을 줬다: 수요는 아직 꺾이지 않았다
CoreWeave와 Supermicro 주가가 각각 약 19% 상승, Nvidia +3%, Micron +4.9%, TSMC +1.7%라는 반응은 하나의 메시지를 준다.
AI infrastructure demand가 갑자기 꺾이고 있다는 증거는 현재 거의 없다.
CoreWeave는 2분기 매출 25억8천만 달러, backlog 약 1,042억 달러를 기록했고, 추가로 250억 달러 이상의 신규 commitment를 확보했다. Supermicro는 FY2027 매출을 650억~720억 달러로 전망했고 gross margin도 17.5%까지 올라왔다. Reuters
그런데 투자자로서 “수요가 강하다”에서 분석을 멈추면 안 된다.
CoreWeave의 구조는:
엄청난 수요 + 엄청난 CAPEX + 엄청난 debt다.
Supermicro의 구조는:
엄청난 수요 + 상대적으로 asset-light한 시스템 판매 + margin 개선이다.
Nvidia는:
엄청난 수요 + 고객이 CAPEX를 부담 + 높은 gross margin이다.
즉 세 회사가 동일한 AI boom에 노출돼 있어도 경제성이 완전히 다르다.
나는 앞으로 AI value chain을 다음 지표로 비교하는 것이 훨씬 유용하다고 본다.
| 기업 유형 | 가장 중요한 지표 |
|---|---|
| GPU | ASP·gross margin·CUDA lock-in |
| GPU Cloud | utilization·interest expense·FCF |
| 서버 | gross margin·고객집중도 |
| 네트워크 | AI orders·margin |
| HBM | bit growth·ASP·capacity |
| Foundry | utilization·advanced-node pricing |
| Hyperscaler | AI revenue / incremental CAPEX |
그리고 오늘 Cisco가 이 표에 아주 좋은 새로운 데이터를 추가했다.
8. Cisco 실적 — AI networking은 진짜다. 그런데 주가는 왜 -4%였나?
Cisco는 미국장 마감 후 매우 강한 숫자를 발표했다.
FY2027 매출 가이던스는 722억~734억 달러로, Wall Street 평균 686억9천만 달러를 크게 웃돈다. Cisco는 FY2027 hyperscaler AI infrastructure 매출만 75억 달러를 예상한다. FY2026 4분기에는 hyperscaler AI infrastructure 신규 주문이 40억 달러, 연간으로는 93억 달러에 달했다. 분기 매출도 172억5천만 달러로 전년 대비 17.6% 증가했다. Reuters
말 그대로 “AI networking demand는 매우 강하다”는 실적이다.
그런데 시간외 주가는 처음 +3% 갔다가 -4% 이상으로 돌아섰다. Reuters
이 반응이 지금 AI 시장을 이해하는 데 매우 중요하다.
Cisco가 못해서가 아니다.
기대치가 더 빨리 올라갔기 때문이다.
Cisco 주가는 올해 이미 60% 이상 상승했다. 그리고 1분기 gross margin 예상은 65~66%로 시장의 66.1% 예상보다 아주 조금 낮았다. AI 네트워크의 hardware-heavy mix와 높은 component cost가 margin을 압박하고 있다는 분석도 나왔다. Reuters
즉 시장의 질문이 바뀌었다.
2024:
“AI 매출 있어?”
2025:
“AI 매출 얼마나 빨리 성장해?”
2026:
“성장률이 시장이 기대하는 속도보다 더 빨라지고 있고, 그 성장의 margin도 유지돼?”
이것이 AMD 실적 직후 나타난 반응과도 상당히 비슷하다.
AI 수요는 강했다.
그러나 좋은 실적 ≠ 좋은 주가 반응이다.
주가는 실적의 절대값보다 actual – expectation의 함수이기 때문이다.
9. Cisco가 보여주는 또 하나의 중요한 변화 — GPU 다음 병목은 network다
Cisco FY2026 AI infrastructure 주문 93억 달러는 단순 Cisco 이야기가 아니다.
AI cluster의 크기가 커질수록 GPU의 성능만으로 시스템 성능을 결정할 수 없기 때문이다. Reuters
1,000 GPU cluster에서는 GPU 사이 통신을 어느 정도 비효율적으로 해도 시스템이 돌아간다.
10만 GPU cluster에서는 얘기가 달라진다.
모델 병렬화와 expert routing, distributed inference에서 GPU가 데이터를 기다리는 시간이 조금만 늘어나도 수십억 달러짜리 cluster의 utilization이 크게 떨어진다.
그래서 AI 인프라 경제성은 사실:
Compute
× Memory bandwidth
× Network
× Power
× Software orchestration
이다.
어느 하나라도 부족하면 다른 자원의 ROI가 떨어진다.
이것이 Nvidia가 Mellanox를 갖고 있다는 것이 중요한 이유이고, Broadcom·Arista·Cisco·광통신 기업들이 AI 사이클 후반으로 갈수록 주목받는 이유다.
AI 투자 규모가 커질수록 GPU를 더 많이 사는 것보다 이미 산 GPU를 idle 상태 없이 돌리는 것이 점점 중요해진다.
10. 오늘 밤 Applied Materials가 이 AI supply chain을 완성한다
오늘 미국장 마감 후에는 Applied Materials가 실적을 발표한다.
이 회사는 CoreWeave·Supermicro·Cisco보다 공급망에서 훨씬 upstream에 있다.
AI demand
→ GPU cloud
→ server
→ network
→ chip demand
→ TSMC / Memory CAPEX
→ Semiconductor Equipment
즉 Applied Materials 실적은 현재 주문보다 2027~2028년 생산능력에 고객들이 얼마나 자신 있게 투자하고 있는가를 확인하는 지표다.
현재 AI infrastructure의 downstream은 강하다는 데이터가 나왔다.
CoreWeave: 강함.
Supermicro: 강함.
Cisco: 강함.
만약 Applied Materials에서도 leading-edge logic, DRAM/HBM, advanced packaging 장비 수요가 강하다면 이번 주 실적은 거의 supply chain 전체가 AI CAPEX 지속을 확인하는 셈이 된다.
반대로 AMAT이 장비 주문 둔화를 이야기한다면 흥미로운 divergence가 된다.
그 경우 고객들은 현재 GPU shortage는 인정하지만 미래 생산능력은 지금 속도로 계속 늘릴 필요가 없다고 판단하기 시작했다는 뜻일 수 있다.
11. AI 개발도구 — 오늘 가장 중요한 뉴스는 Agent Plugins 1.0이다
GitHub가 8월 12일 Agent Plugins 1.0 지원을 VS Code, Copilot CLI, GitHub Copilot SDK와 Copilot 앱에서 GA했다. The GitHub Blog
이 규격에는 AWS, Anysphere, Microsoft, OpenAI, Vercel이 참여했고 Google도 core maintainer로 합류했다.
가장 중요한 구조는 매우 단순하다.
하나의 plugin에:
plugin.json
skills/
mcp.json
vendor-specific extensions/
를 함께 넣을 수 있다. The GitHub Blog
즉 지금까지는 Claude Code용 Skill, Copilot용 설정, Codex용 Skill, Cursor용 MCP 구성을 각각 유지해야 했다면, 앞으로는 한 패키지를 여러 에이전트에서 공유하는 방향으로 간다.
이 변화는 생각보다 크다.
MCP가 “AI가 외부 도구와 어떻게 통신하는가”를 표준화했다면,
Agent Plugins는:
도구 + 업무 지식 + 실행 규칙을 어떻게 배포하는가
를 표준화하려는 시도다.
나는 이게 앞으로 기업 AI에서 Docker image나 Helm chart와 비슷한 역할을 할 가능성이 있다고 본다.
예를 들어 사내 ERP 개발팀이:
ERP-release-plugin
├── skill: SAP 배포 절차
├── skill: JEUS 배포 체크리스트
├── MCP: Jira
├── MCP: GitHub
├── MCP: 사내 배포 API
└── policy: production write 승인 필요
를 만들어 놓으면 Codex·Copilot·Cursor·다른 호환 에이전트가 같은 operational knowledge를 공유할 수 있다.
즉 기업의 AI 자산이 prompt에서 portable workflow package로 이동하기 시작한다.
12. 그리고 이것이 MCP보다 더 중요한 이유: Skill과 Tool이 하나가 된다
LLM 에이전트에서 Tool만 있다고 일을 잘하는 것은 아니다.
예를 들어 ERP 운영 API를 AI에게 연결했다고 하자.
API를 호출할 수 있다고 해서 AI가:
- 언제 호출해야 하는지,
- 어떤 순서로 호출해야 하는지,
- 배포 전 무엇을 확인해야 하는지,
- 오류가 나면 어디까지 rollback해야 하는지
를 아는 것은 아니다.
MCP는 손을 준다.
Skill은 업무절차를 준다.
Agent Plugin은 이 둘을 하나의 배포단위로 묶는다.
Agent
   ↓
Skill
“이 업무는 이렇게 수행한다”
   ↓
MCP Tool
“실제 시스템에서는 이렇게 실행한다”
이 구조가 정착하면 앞으로 AI 개발자에게 중요한 일은 “좋은 prompt를 쓰는 것”보다 좋은 Skill을 engineering하는 것이 될 가능성이 높다.
특히 기업에서는 Skill을 코드처럼:
- version control,
- review,
- automated eval,
- permission,
- deployment policy
대상으로 관리하게 될 것이다.
GitHub 역시 Agent Plugins에 enterprise managed settings와 marketplace 제한, MCP allowlist를 함께 적용하도록 설계했다. The GitHub Blog
13. Anthropic에서도 같은 방향이 보인다 — Agent는 이제 감사 가능한 ‘직원’이 된다
Anthropic은 8월 11일 Enterprise용 Compliance API를 업데이트해 사용자의 로컬 머신에서 실행된 Claude Code와 Cowork 세션 transcript까지 조직이 조회할 수 있도록 beta 기능을 추가했다. Claude Platform Docs
이것은 기업 도입 측면에서 굉장히 중요한 기능이다.
지금까지 로컬 코딩 에이전트의 장점은 자유도였고 단점은 통제 불가능성이었다.
개발자가 Claude Code를 자신의 노트북에서 실행하면:
- 어떤 파일을 읽었는지,
- 어떤 명령을 실행했는지,
- 어떤 정보를 모델에 보냈는지
를 중앙 보안팀에서 보기 어려웠다.
Compliance API가 이 흐름을 조직의 audit plane으로 끌어들이기 시작한 것이다. Claude Platform Docs
이렇게 되면 기업의 AI agent architecture는 점점 다음처럼 된다.
            ┌─ Agent Plugin / Skill
User → Agent├─ MCP / Tools
            ├─ Memory
            └─ Model

                ↓

        Central Governance
        ├─ Permission
        ├─ Cost
        ├─ Compliance
        ├─ Transcript
        └─ Audit
즉 개발자의 local AI assistant가 shadow IT에서 enterprise managed runtime으로 이동한다.
14. OpenAI 기업 데이터가 보여주는 더 큰 변화 — 이미 ‘Chat’보다 ‘Agent’가 더 많은 일을 하고 있다
OpenAI가 8월 12일 발표한 Enterprise Signals 데이터에서 가장 놀라운 숫자는 이것이다.
2026년 6월 기준 기업 고객의 Codex + ChatGPT 출력 토큰 가운데 64%가 Codex에서 발생했다. OpenAI+1
토큰이 곧 생산성이라는 뜻은 아니다.
에이전트는 긴 작업을 하기 때문에 자연히 토큰을 더 많이 쓴다.
하지만 방향성은 매우 명확하다.
기업의 AI 사용이:
질문
→ 답변
에서
업무 위임
→ 탐색
→ 파일 수정
→ 도구 실행
→ 결과 생성
으로 이동하고 있다.
더 재미있는 데이터도 있다.
OpenAI가 정의한 상위 10% ‘frontier firms’의 사용자당 output token은 일반 기업의 8.3배다. 1월에는 이 차이가 2.6배였다. OpenAI
그리고 Codex 기업 사용자의 증가율을 직무별로 보면 2월 이후:
- 법무: 108배
- 영업: 41배
- 채용: 41배
- 마케팅: 26배
- 엔지니어링: 5배
였다. OpenAI
엔지니어링의 절대 사용량이 이미 높기 때문에 증가율이 낮을 수 있다는 점을 감안해야 한다.
하지만 이 수치는 ‘AI agent = coding agent’라는 구도가 이미 깨지고 있다는 증거다.
15. 개발자에게 이것이 의미하는 것 — 소프트웨어의 새로운 abstraction layer가 생긴다
앞으로 애플리케이션 구조는 이런 식으로 바뀔 가능성이 높다.
기존:
UI
↓
Application Code
↓
API
↓
Database
Agentic:
User intent
↓
Agent
↓
Skills / Plugins
↓
Tool Protocol(MCP)
↓
Application / SaaS / DB / Terminal
이 변화는 상당히 크다.
API는 deterministic하다.
Agent는 probabilistic하다.
따라서 기존 software engineering에 없던 계층이 필요해진다.
Policy
Evaluation
Audit
Budget
Human approval
가 그것이다.
Agent Plugin 1.0을 보고 단순히 “Copilot 플러그인 규격이 하나 생겼다”고 보는 것보다, AI 시대의 새로운 패키지 매니저·운영 단위가 만들어지는 것으로 보는 편이 더 흥미롭다. The GitHub Blog
16. AI 사이버 보안 — 가장 강한 모델은 일반 API가 아니라 ‘통제된 배포’로 간다
OpenAI는 최근 Daybreak Cyber 모델을 AWS Bedrock에서도 사용할 수 있도록 확대했다. Daybreak Blue와 Red 모두 지원되고, Red는 red teaming·penetration test처럼 더 높은 위험의 작업을 허용한다. OpenAI
이 방향은 Agent Plugins와 매우 잘 연결된다.
강력한 AI가 실제 시스템을 사용할수록 경쟁력은:
모델이 얼마나 똑똑한가
에서
누가 모델에 어떤 Tool과 어떤 Skill을 어떤 권한으로 줄 수 있는가
로 이동한다.
Daybreak Red가 일반 GPT 모델보다 일부 exploit-chain·auth bypass·privilege escalation 요청에 훨씬 낮은 refusal을 갖도록 의도적으로 설계됐다는 점은 특히 중요하다. OpenAI는 이런 모델을 그냥 공개 API로 푸는 것이 아니라 partner·Bedrock·access control을 통해 제한한다. OpenAI
이것은 앞으로 의료·금융·ERP·산업제어용 agent에서도 반복될 가능성이 있다.
Model tier뿐 아니라 capability tier를 운영해야 한다.
17. 영화·콘텐츠 — 극장 매출은 살아났지만 그 이유는 ‘관객 증가’가 아니다
영화 쪽에서는 새로운 대형 개봉 뉴스보다는 현재의 산업 데이터를 보는 편이 더 의미 있다.
《Spider-Man: Brand New Day》는 개봉 두 번째 주말에도 북미에서 1억4,450만 달러, 글로벌 누적 16억7천만 달러를 기록했고 《The Odyssey》도 10억 달러를 넘어섰다. AP News
2026년 미국 박스오피스는 8월 초까지 약 62억 달러, 전년보다 15% 증가했다.
그런데 실제 티켓 판매량은 약 4억7천만 장으로 2019년 같은 기간 약 7억5천만 장에 크게 못 미친다. Reuters
즉 극장 산업의 회복식은:
관객 ↑
가 아니다.
대형 IP
× 높은 티켓가격
× IMAX / premium format
× eventization
이다.
이것은 AI 콘텐츠 시대와도 직접 연결된다.
생성형 AI가 영상 제작가격을 떨어뜨리면 콘텐츠 공급은 늘어난다.
그 결과 희소해지는 것은 제작능력이 아니라:
IP
attention
distribution
이다.
콘텐츠를 싸게 만들 수 있을수록 사람들이 실제로 시간을 쓸 이유가 있는 브랜드의 가치는 오히려 높아질 수 있다.
18. 게임 — GTA VI는 계속 ‘단일 게임’보다 거대한 현금흐름 실험으로 봐야 한다
Take-Two는 GTA VI 예약판매를 “전례 없는 수준”이라고 표현했지만 FY2027 bookings 가이던스 80억~82억 달러를 유지하고 있다. 시장 예상은 약 88억6천만 달러였다. Reuters
이 보수적인 태도는 꽤 합리적이다.
예약판매는 매출이 아니고,
초기 매출은 장기 FCF가 아니다.
Take-Two 투자에서 더 중요한 것은 GTA VI 출시 직후 판매량보다 GTA Online 후속 ecosystem의 ARPU와 retention이다.
이것은 AI 인프라와 놀랄 만큼 비슷하다.
CoreWeave:
backlog가 얼마나 큰가보다 장기적으로 GPU가 얼마나 높은 utilization과 현금흐름을 만드는가.
GTA VI:
preorder가 얼마나 큰가보다 5~10년간 IP가 얼마나 반복매출을 만드는가.
결국 산업이 다르더라도 valuation의 핵심은 항상 일회성 수요를 반복 가능한 cash flow로 바꿀 수 있느냐다.
19. 오늘의 가장 중요한 큰 흐름 — ‘AI 수요 검증’ 단계가 끝나고 ‘AI 운영체제’ 경쟁이 시작된다
이번 주 데이터를 한꺼번에 보면 꽤 선명한 그림이 나온다.
하드웨어에서는
CoreWeave → 수요 강함.
Supermicro → 서버 수요 강함.
Cisco → 네트워크 수요 강함.
오늘 밤 Applied Materials → 미래 fab 수요 확인.
즉 현재까지 AI infrastructure demand의 붕괴 신호는 없다. Reuters+1
소프트웨어에서는
OpenAI → 기업 token의 64%가 Codex.
GitHub → Agent Plugins 표준화.
Anthropic → local agent transcript까지 compliance 관리.
OpenAI Daybreak → 위험한 모델을 capability tier로 배포.
즉 산업은 더 이상:
“어떤 LLM이 제일 똑똑한가?”
만으로 경쟁하지 않는다.
새로운 경쟁 영역은:
Agent OS
다.
그 Agent OS를 구성하는 부품은:
Model
Skill
Plugin
MCP
Memory
Sandbox
Permission
Audit
Eval
Cost router
이다.
그리고 이 가운데 모델은 오히려 가장 교체하기 쉬운 부품이 되어갈 가능성이 있다.
조직이 장기적으로 가져갈 진짜 자산은:
업무 Skill
사내 Tool 연결
평가 데이터
권한정책
실패 로그
일 가능성이 크다.
20. 오늘 시장 대응에서 가장 중요한 시나리오
현재 시장은 전날보다 분명히 좋아졌다.
CPI가 예상대로 안정됐다.
10년물 입찰도 괜찮았다.
AI 실적도 강했다.
하지만 이런 환경일수록 **“다음 좋은 뉴스에 시장이 얼마나 반응하느냐”**가 중요하다.
| 다음 상황 | 해석 |
|---|---|
| PPI↓ + 30Y 입찰 강함 + SMH↑ | risk-on 지속 |
| PPI↓인데 SMH 보합/하락 | AI FOMO 피로 가능성 |
| PPI↑ + 10Y/30Y↑ | CPI 안도 랠리 일부 반납 |
| PPI↑인데 NQ 상승 | underlying demand 매우 강함 |
| Oil > $90 + 10Y↑ | AI duration 압박 재개 |
| USD/JPY >160 | 일본 재개입·carry risk |
| VIX <14 | 옵션 매도 보상 급격히 악화 |
| CoreWeave/SMCI가 좋은 뉴스에도 하락 | AI infrastructure positioning 경고 |
특히 좋은 뉴스에 안 오르는 현상을 가장 먼저 볼 가치가 있다.
Cisco가 이미 첫 번째 사례를 보여줬다.
아주 좋은 실적을 내도 주가가 빠졌다.
이 패턴이 Nvidia·SMH 전체로 확대되면 단순 종목 이벤트가 아니라 AI trade의 기대치가 펀더멘털보다 앞서가기 시작했다는 신호가 된다.
21. 향후 48시간 주요 이벤트
| 한국시간 | 이벤트 | 가장 중요한 관찰점 |
|---|---|---|
| 8/13 21:30 | 미국 7월 PPI | 서비스·PCE 관련 구성 |
| 8/13 21:30 | 신규 실업수당 | NFP 약화가 weekly data로 이어지는지 |
| 8/14 02:00 | 미국 30년물 $25B 입찰 | 장기 duration 실제 수요 |
| 8/14 05:30 전후 | Applied Materials 실적 | AI 수요가 fab CAPEX까지 이어지는가 |
| 8/14 21:30 | 미국 7월 소매판매 | 컨센서스 약 +0.2%; 고용둔화의 소비 전염 여부 |
| 8/14 밤 | Michigan 소비심리·인플레 기대 | 높은 유가가 기대인플레에 반영되는가 |
PPI 일정은 BLS, Treasury 일정은 미 재무부, 이번 주 주요 미국 지표 일정은 각 공식 일정과 시장 주간 전망을 기준으로 했다. Bureau of Labor Statistics+3
오늘의 핵심 시그널
① CPI는 AI bull case를 강화했다기보다 bear case 하나를 제거했다.
3.4% headline, 2.5% core는 정확히 예상 수준이었지만 Fed가 9월에 바로 인상해야 한다는 압력은 줄었다. 이 정도의 뉴스에 SMH +2%, Nvidia +3%, CoreWeave·SMCI +19%가 나온 것은 시장의 AI exposure 수요가 여전히 매우 강하다는 뜻이다. Reuters+1
② 10년물 입찰까지 무난했다는 것이 중요하다.
이번 주 초 우려했던 “CPI↓인데 10Y↑” 시나리오는 나오지 않았다. 하지만 2s10s가 약 +49bp까지 가팔라졌다는 것은 장기금리 문제가 끝났다는 뜻은 아니다. Reuters
③ Cisco 실적은 AI 수요의 강도를 확인했지만 동시에 valuation 위험도 확인했다.
FY2027 매출 전망이 컨센서스를 크게 웃돌고 AI hyperscaler 매출만 75억 달러가 예상되는데도 주가는 시간외 -4%였다. 지금부터는 “좋다”가 아니라 **“기대보다 더 좋다”**가 필요하다. Reuters
④ Agent Plugins 1.0은 상당히 중요한 개발도구 변화다.
MCP가 Tool protocol을 표준화했다면 Agent Plugins는 Skill + Tool의 배포를 표준화하려 한다. 기업에서 재사용할 수 있는 agent workflow가 특정 모델이나 IDE에서 독립될 수 있는 기반이 생기고 있다. The GitHub Blog
⑤ 기업 AI 사용은 실제로 Chat에서 Agent로 이동하고 있다.
OpenAI 기업 고객의 combined Codex+ChatGPT output 중 64%가 Codex라는 데이터는 agentic workflow가 더 이상 미래 이야기가 아니라 현재의 사용형태라는 강한 증거다. OpenAI
⑥ 옵션에서는 이제 ‘프리미엄을 얼마나 받을 수 있나’보다 ‘너무 싸게 보험을 팔고 있지 않나’를 봐야 한다.
VIX 14.45, equity put/call 0.63이라는 환경에서 tail risk는 남아 있지만 프리미엄은 크게 줄었다. CPI가 끝났다는 이유만으로 세타 매도를 늘리기보다는 30년물·PPI·유가 위험 대비 보상률을 다시 계산할 필요가 있다. Reuters+1
오늘 한 단계 더 공부한다면
시장: Bull steepening과 Bear steepening을 추천한다. 지금 2s10s가 +49bp까지 확대되는 과정이 Fed 완화 기대 때문인지 long-end supply premium 때문인지 구분할 수 있으면 NQ를 보는 시야가 훨씬 좋아진다. Reuters
AI 개발: Agent Plugin + MCP + Skill 구조를 직접 작은 프로젝트로 만들어볼 가치가 있다. 예를 들어 “ERP 배포 점검” Skill과 GitHub/Jira MCP를 묶어 모델을 바꿔가며 재사용해보면 지금 agent ecosystem이 어디로 가고 있는지 매우 빠르게 이해할 수 있다. The GitHub Blog
투자: 앞으로 AI 실적을 볼 때 AI order growth 옆에 반드시 gross margin을 붙여보는 것을 추천한다. Cisco의 사례처럼 AI 매출이 급증해도 hardware mix와 component cost 때문에 margin이 낮아질 수 있다. “AI revenue growth”와 “AI economic profit growth”는 같은 것이 아니다. Reuters
오늘의 한 문장:
이번 주까지의 데이터는 AI 수요 둔화를 보여주지 않는다. 대신 시장은 이제 ‘AI가 성장하느냐’를 묻지 않고, ‘그 성장이 이미 높아진 기대치를 계속 넘을 수 있는가’, 개발자는 ‘어떤 모델이 최고인가’를 묻지 않고 ‘Skill·Tool·권한·평가를 어떤 Agent OS로 표준화할 것인가’를 묻기 시작했다.
 ReutersS&P 500 ends higher as CoreWeave results fuel AI optimism원문 표기: 2026. 8. 12.
 ReutersCisco forecasts annual revenue above estimates on sustained AI spending | Reuters게시일 미확인
 ReutersCoreWeave, Super Micro surge on signs of sustained AI buildout원문 표기: 2026. 8. 12.
 The GitHub BlogAgent Plugins 1.0 in VS Code, Copilot CLI, and the Copilot app - GitHub Changelog게시일 미확인OpenAIFrom assistance to execution: How enterprises put AI to work게시일 미확인
 ReutersDollar gains, yen slips as US CPI meets expectations원문 표기: 2026. 8. 12.
 ReutersOil prices edge up as investors weigh US-Iran talks deadlock against lower demand원문 표기: 2026. 8. 12.