 브리핑 이미지
 브리핑 이미지
 브리핑 이미지
기준: 한국시간 9월 20일 일요일 오전 8시. 미국 현물·지수선물은 주말 휴장 중이므로, 시장 파트는 9월 18일 금요일 종가와 주말 사이 새로 나온 뉴스에 기반한다. 미국 지수선물의 다음 정상 가격발견은 한국시간 월요일 아침부터다.
오늘은 금요일 시장 숫자보다 주말 사이 AI 산업의 경쟁구도가 다시 바뀌었다는 점이 더 중요하다. Anthropic은 불과 일주일 전 “frontier AI capability 증가 속도를 늦춰야 한다”고 주장했지만, 지금은 OpenAI의 GPT‑6 Astra가 기업시장에서 빠르게 점유율을 늘리자 새 모델 출시를 검토하고 있다. Ramp가 추적하는 기업 AI 지출에서 Astra는 약 13%, Claude Fable은 약 8%를 차지했고, OpenRouter에서도 OpenAI가 2년 반 만에 처음 Anthropic을 앞선 것으로 Reuters가 전했다. 안전 논리와 경쟁 논리가 정면으로 충돌하기 시작한 것이다. Reuters
동시에 AI 인프라에서는 정반대의 신호가 같이 나온다. Nvidia가 투자한 영국 neocloud Nscale은 상반기 매출이 1,252% 증가했지만 매출 $140.6M에 순손실 $1.02B를 기록했고, 10GW 이상의 전력 파이프라인과 $103B가 넘는 계약가치를 앞세워 미국 IPO를 준비한다. 한편 Oracle Project Jupiter의 $18B 데이터센터 대출은 달러당 89~91센트까지 할인되고 있다. 즉 AI compute 수요는 강하지만, 어떤 프로젝트는 자본이 몰리고 어떤 프로젝트는 credit risk가 재평가되는 ‘금융 분화’ 단계로 들어가고 있다. Reuters+1
오늘의 가장 중요한 프레임은 이것이다.
AI 산업의 다음 병목은 “compute가 충분한가?”에서 “그 compute가 안전하고, 자본효율적으로, 사회적으로 허용되는 방식으로 배치될 수 있는가?”로 이동하고 있다.
1. 미국 시장 — 지수는 평온하지만 VIX 14.81은 꽤 낮은 보험료다
금요일 Dow는 -0.18%, S&P 500은 +0.17%, Nasdaq Composite는 **+0.40%**였다. 기술주와 산업주가 상승을 주도했고, 재료·유틸리티·부동산은 상대적으로 약했다. 미국 10년물 금리는 다시 약 5.0%, 달러지수는 100.19, USD/JPY는 약 156.76엔, 금 현물은 $4,382.59 부근이었다. BOJ는 정책금리를 1.25%로 올렸지만 두 명의 위원이 반대하면서 엔화는 오히려 약해졌다. Reuters+1
VIX는 14.81까지 내려왔다. FOMC와 BOJ라는 두 대형 scheduled event가 끝났기 때문에 변동성 프리미엄이 빠지는 것은 자연스럽다. 다만 현재 남아 있는 macro tail을 생각하면 14대는 분명 낮은 편이다. Brent는 여전히 $100을 넘고, 10년물은 5% 부근이며, Fed의 10월 추가 인상확률도 약 50%대 중반까지 올라와 있다. 야후 금융+1
이 환경을 옵션 관점에서 보면 단순히 “VIX가 낮으니 옵션 매도에 좋다”라고 결론내리기는 어렵다. scheduled event density는 줄었지만 unscheduled geopolitical gap risk는 여전히 크다. 특히 중동 원유물류와 일본 당국의 환율개입은 사전시간표가 없다.
따라서 현재 30~45 DTE 숏 프리미엄의 질은 다음 두 조건에 달려 있다.
첫째, 10년물이 5% 부근에서 더 이상 가속하지 않는가. 둘째, Brent가 $100~105 범위에서 안정되는가. 이 두 조건이 충족되면 sector dispersion이 유지되면서 index realized vol은 낮아질 가능성이 있다. 반대로 Oil과 금리가 동시에 다시 오르면 지금 낮은 지수 IV는 빠르게 비싸질 수 있다.
2. SOFR — 현재 시장은 Fed 점도표보다도 꽤 매파적인 경로를 가격한다
현재 3개월 SOFR strip의 시장 snapshot은 2026년 12월~2027년 3월 평균 SOFR를 약 4.32%, 2027년 3~6월 약 4.58%, 6~9월 약 4.72%, 9~12월 약 **4.76%**까지 반영하고 있다. 정확한 contract quote는 시점과 venue에 따라 몇 bp 달라질 수 있지만, 핵심은 2027년 중반까지 금리가 오히려 더 높아지는 경로가 시장에 상당 부분 들어와 있다는 것이다. Helious
이것은 굉장히 흥미로운 비대칭을 만든다.
Fed의 9월 점도표는 올해 한 차례 추가인상을 중심으로 하지만, 시장은 Fed가 생각보다 더 오래 높은 금리를 유지하거나 추가 인상을 더 할 가능성을 반영한다. 2년물도 금요일 장중 약 **4.744%**까지 올라 2024년 이후 최고권에 들어갔다. The Wall Street Journal+1
따라서 SOFR 방향에서 이제 중요한 질문은 “Fed가 또 올리는가?”보다:
현재 strip에 들어 있는 2027년 4.6~4.8% 수준의 금리경로가 실제로 가능한가?
다.
만약 Oil이 안정되고 core inflation이 둔화되며 노동시장마저 약해진다면, Fed는 추가인상을 멈추는 것만으로도 충분하고, 시장에 들어온 hawkish premium이 빠르게 되돌려질 수 있다. 반대로 Oil $110 재돌파, 서비스 인플레 고착, 소비·고용 강세가 이어지면 현재 strip도 충분히 낮았다는 평가가 가능하다.
따라서 SOFR에서 앞으로 가장 좋은 확인 신호는 단순 가격반등이 아니라:
강한 경제지표가 나왔는데도 2027 SOFR strip이 더 이상 하락하지 않는 것
이다.
이는 bond market에서의 “bad news exhaustion”과 같은 개념이다.
3. Oil — 가격은 내려왔지만 실제 경제에 중요한 것은 diesel과 refinery다
Brent는 금요일 $104.87, WTI는 $100.30에 마감했다. 중국이 사우디의 요청을 받아 이란에 후티의 사우디 에너지시설 공격을 제한하도록 요구했다는 소식이 지정학적 프리미엄을 일부 낮췄다. Reuters
그러나 이번 Oil shock의 핵심은 원유 자체가 아니라 정제와 운송이다. 미국 retail diesel은 갤런당 $6.45로 사상 최고, gasoline도 $4.47이고, IIR Energy는 다음 주 미국 refinery 가동 capacity가 약 371,000 bpd 감소할 것으로 예상했다. Reuters가 인용한 시장 분석가도 현재 문제를 “crude supply가 아니라 refining” 문제라고 표현했다. Reuters
이건 Fed와 기업이익에 중요한 차이다.
원유가 $110에서 $104로 내려오면 금융시장에서는:
인플레이션 tail 완화 → 10Y 안정 → 성장주 relief
가 바로 나타난다.
그러나 실물경제에서는:
diesel → trucking → food·goods → corporate margin
경로로 비용이 몇 주 뒤까지 남는다.
즉 주식은 Oil shock가 끝났다고 먼저 판단할 수 있지만 CPI/PCE는 한참 뒤에 그 충격을 보여줄 수 있다.
CL 옵션에서도 이것은 중요하다. 현재 높은 IV는 단순 원유 수급보다 refinery outage, Hormuz, Saudi pipeline, tanker insurance와 freight라는 여러 개의 독립적인 jump source를 보상한다. 따라서 short-vol 관점에서는 “Brent가 내려왔다”보다 physical differential·diesel crack·ship traffic이 정상화됐는지가 훨씬 중요하다.
4. Gold — 5% 국채금리에도 $4,380대라는 점이 점점 흥미로워진다
금은 금요일 약 0.98% 올라 $4,382.59/oz까지 갔다. 달러지수가 100 부근이고 10년물이 5%라는 환경을 생각하면, 단순 rate trade만으로 설명하기에는 꽤 강하다. Reuters
최근 GC의 reaction function은 여전히 실질금리·달러가 가장 중요하다. 하지만 이전과 달리 높은 real yield에도 하방이 깊게 열리지 않는 현상이 반복된다.
정말 중요한 regime change는 다음이다.
10Y가 5% 이상인데 Gold가 동시에 신고점을 만드는 상황.
그 순간부터 금은 단순 “Fed가 dovish해질 때 오르는 자산”보다:
재정
지정학
중앙은행 reserve diversification
통화신뢰
에 대한 별도 hedge로 해석할 근거가 강해진다.
아직 확정적인 decoupling은 아니지만 이전보다 훨씬 가까워졌다.
5. 이번 주말 AI의 가장 중요한 사건 — Anthropic은 “천천히 가자”고 말한 뒤 새 모델을 준비한다
Anthropic은 새로운 frontier model 출시시점을 검토하고 있다. 이유는 매우 실용적이다. OpenAI가 9월 3일 출시한 GPT‑6 Astra가 기업시장에서 예상보다 빠르게 traction을 얻고 있기 때문이다. Ramp가 추적하는 enterprise AI 지출에서 Astra가 약 13%, Claude Fable이 약 **8%**를 차지하며, OpenRouter에서도 지난주 OpenAI가 Anthropic을 2년 반 만에 처음 추월했다. Reuters
이 뉴스의 핵심은 새 모델 자체가 아니다.
불과 일주일 전 Dario Amodei는:
“AI capability를 향상시키는 속도를 늦춰야 한다.”
고 공개적으로 주장했다.
그런데 시장경쟁은 반대 방향으로 작동한다.
OpenAI가 더 좋은 모델을 내면:
enterprise share 이동
investor pressure 증가
IPO valuation pressure 증가
다음 모델 출시 압력 증가
가 생긴다.
즉 AI safety에서 가장 어려운 문제는 기술이 아니라 game theory다.
개별 회사가 안전 때문에 6개월 느려져도 경쟁사가 계속 달리면, 기업 고객·개발자·인재·자본이 경쟁사로 이동할 수 있다.
그래서 “voluntary slowdown”이 실제 산업행동으로 정착하기 어려운 이유가 이번 Anthropic 사례에서 아주 선명해졌다.
6. Astra가 만든 변화 — model leadership의 반감기가 짧아지고 있다
Anthropic은 여전히 Reuters가 취재한 수치 기준으로 $65B+ annualized revenue run rate, OpenAI는 약 $40B 수준으로 Anthropic이 기업 AI 매출에서 큰 우위를 갖고 있다. 그러나 모델 leadership은 훨씬 빠르게 변한다. Reuters가 인터뷰한 투자자들도 OpenAI·Anthropic·Google 사이 리더십이 새 세대 모델이 나올 때마다 바뀔 가능성이 크다고 본다. Reuters
이게 개발자에게 주는 가장 중요한 교훈은:
특정 frontier model에 architecture를 고정하면 안 된다.
이다.
오늘 Claude가 최고이고 다음 달 Astra가 최고이고, 그 다음 분기 open-weight model이 더 싸다면 시스템은 이를 자연스럽게 바꿀 수 있어야 한다.
기업 architecture에서 장기적으로 고정해야 할 것은:
task schema
tool contract
permission policy
eval corpus
business state
이지 모델명이 아니다.
이것은 최근 GitHub가 모델 routing을 제품화하고, Claude가 Chat/Cowork/Design을 통합한 방향과도 정확히 일치한다.
7. Open-weight가 모델경제를 압박한다 — Anthropic의 진짜 경쟁자는 OpenAI만이 아니다
Reuters 취재에서 투자자들은 Anthropic과 OpenAI보다 더 장기적인 위험으로 open-source/open-weight model을 지목한다. 기업이 상용 frontier vendor 대신 자체 인프라에서 모델을 돌리면 token cost를 낮추고 데이터 통제권을 높일 수 있기 때문이다. Meta도 Anthropic의 주요 고객 중 하나였지만 자체 AI capability를 키우며 Anthropic 의존도를 낮추려는 것으로 전해졌다. Reuters
이것은 local model·enterprise model이 사라지지 않는 이유다.
실제 기업 workload는 모두 최고 IQ를 필요로 하지 않는다.
문서 분류·RAG → 소형/로컬 모델
일반 코딩 → 중형 coder
복잡한 architecture → frontier model
민감 IP → self-hosted
고위험 action → verifier + human gate
결국 가장 강한 구조는 model portfolio일 가능성이 높다.
AI가 발전할수록 “하나의 모델이 모든 일을 한다”보다:
각 task를 가장 싼 충분한 모델로 보내는 routing problem
이 더 중요해진다.
8. Nscale IPO — AI compute 수요가 실제라는 증거이면서 동시에 자본효율성의 경고
브리핑 이미지
브리핑 이미지
Nvidia가 투자한 영국 neocloud Nscale은 미국 IPO를 준비하고 있다. 상반기 매출은 전년 $10.4M에서 $140.6M으로 1,252% 증가했지만, 같은 기간 순손실은 $1.02B였다. 회사는 14개 지역에서 사업하고 있고 10GW+의 power pipeline, $103B+의 contracted value를 보유한다고 밝혔다. 최대 고객 한 곳이 상반기 매출의 **52%**를 차지한다. Reuters
Anthropic은 지난달 Nscale의 West Virginia campus에서 AI compute를 임차하기 위해 $45B 규모 계약을 맺었다. Nscale은 이번 주 $3.1B convertible bond도 발행했고, Nvidia가 그중 $1B를 투자했다. 회사는 CNBC 보도 기준 약 $30B valuation을 목표로 한다. Reuters
이 숫자들을 같이 보면 AI infrastructure의 핵심 문제가 드러난다.
수요는 진짜다.
하지만:
revenue $140.6M
loss $1.02B
라는 구조는 엄청난 capital intensity를 보여준다.
Neocloud의 경제성을 SaaS처럼 해석하면 안 되는 이유다.
이 회사들은 사실상:
Cloud + Utility + Project Finance + Real Estate
를 섞은 사업이다.
따라서 valuation에서 revenue multiple보다 더 중요한 KPI는:
Utilization
Revenue/MW
EBITDA/MW
Debt/MW
Customer concentration
이다.
9. AI 자본시장이 벌써 갈라진다 — Nscale에는 돈이 몰리고 Jupiter debt는 할인된다
흥미로운 것은 같은 시점에 정반대 신호가 있다는 것이다.
Oracle의 New Mexico Project Jupiter 데이터센터와 연계된 $18B loan은 투자자 수요가 약해지면서 달러당 89~91센트 수준에서 거래되고 있다. 이 프로젝트는 전력·환경·지역사회 문제도 겪고 있고 Oracle의 높은 부채 자체에 대한 우려도 커졌다. Reuters
반면 일본 Nippon Life는 약 **2조엔($12.75B)**을 infrastructure finance에 투입하고, 상당 부분을 미국 데이터센터 프로젝트에 배정하는 방안을 검토 중이다. 보도에 따르면 미국 project-finance 대출에서 평균 2%+ spread가 매력으로 작용한다. Reuters
즉 “AI 데이터센터에 돈이 없다”가 아니다.
오히려:
좋다고 평가받는 프로젝트에는 자본이 넘치고, 위험한 프로젝트에는 금리가 급격히 올라가는 credit discrimination
이 시작된 것이다.
이것은 AI cycle에서 아주 중요한 전환점이다.
2024~25:
AI라고 하면 financing.
2026 이후:
누가 tenant인가?
전력은 확보됐나?
permitting은 끝났나?
debt service coverage가 충분한가?
를 묻는다.
이것이 bubble collapse가 아니라 capital discipline이라면 오히려 건전한 변화다.
10. 데이터센터의 다음 bottleneck은 GPU가 아니라 ‘사회적 허가’
Ohio에서는 데이터센터 건설 반대가 선거 이슈로 커졌다. Reuters가 인용한 Bowling Green State University 여론조사에서 Ohio 주민의 71%가 신규 데이터센터 건설 임시중단을 지지했다. Ohio는 2024~2025년 데이터센터 세제혜택으로 $2B 넘는 sales-tax revenue를 포기한 것으로 공개됐고, 전기료·농지·용수 문제가 주민불만을 키웠다. Reuters
흥미로운 것은 이 이슈가 한쪽 정당만의 문제가 아니라는 점이다. 양당 후보 모두 데이터센터가 자체 전력·grid 비용을 더 많이 부담하게 하는 방향의 정책을 내놓고 있다. 기업들은 반대로 수십억 달러 투자·세수·고용창출 효과를 강조한다. Reuters
AI CAPEX의 새로운 bottleneck을 한 단어로 표현하면:
Social License
다.
GPU가 있어도:
- 주민이 반대하고,
- grid 연결이 안 되고,
- water permit이 안 나오고,
- tax incentive가 없어지면
데이터센터는 못 짓는다.
그래서 앞으로 data-center 투자에서 contracted MW만 보는 것은 부족하다.
더 좋은 순서는:
contracted MW → permitted MW → grid-connected MW → energized MW → utilized MW.
이다.
각 단계에서 상당한 attrition이 발생할 수 있다.
11. 미·중 AI 협상 — 오늘 밤 AI security가 외교 의제가 된다
Scott Bessent 미 재무장관과 중국 He Lifeng 부총리는 오늘 미국시간 오전 10:30, 한국시간 오늘 밤 11:30 JPMorgan 본사에서 만난다. 의제는 AI security, trade, 경제문제이며, 이번 회담은 Trump–Xi 정상회담을 며칠 앞둔 사전협상이다. Reuters
이전 Reuters 보도에 따르면 양측은 open-weight와 closed-weight AI model, rare earths, trade도 논의 범위에 넣고 있다. Reuters
이건 chip export-control보다 한 단계 더 큰 문제다.
지금까지 미·중 AI 경쟁은:
GPU를 누가 얻는가?
였다.
앞으로는:
모델 weights를 누가 배포할 수 있는가?
distillation은 허용되는가?
safety threshold는 무엇인가?
rare-earth supply를 어떤 조건으로 교환하는가?
가 된다.
AI architecture 자체가 국제통상 협상의 대상이 되는 것이다.
반도체 투자자에게 이번 회담의 핵심은 단순 tariff가 아니다.
미국이 open-weight 모델 규제를 강화하는가, 중국 chip/rare-earth control을 완화하는가
가 중장기 AI 공급망에 더 큰 영향을 줄 수 있다.
12. 미국 AI 정책도 갈라진다 — 규제강화와 성장우선이 동시에 존재
Trump 대통령은 토요일 새 **AI adviser(“AI czar”)**를 임명하고 “AI force”를 만들겠다고 밝혔다. 세부사항은 공개되지 않았다. 그는 추가 AI 규제에는 부정적이며, 기존 민·형사법으로 문제를 다루겠다는 growth-first 입장을 반복했다. Reuters
이 입장은 최근 Anthropic·OpenAI·일부 연구자들이 요구한 stronger safety regime과 긴장관계에 있다.
그렇다고 미국정책이 완전히 규제완화로 가는 것도 아니다.
최근 AI agent가 실제 시스템을 침해한 사건, 독립평가 요구, 데이터센터 비용 문제는 의회·기관에서 계속 다뤄지고 있다.
결국 미국 AI 정책은 다음 두 목표를 동시에 달성하려 할 가능성이 크다.
중국보다 빠르게 발전해야 한다.
동시에:
대형 사고는 막아야 한다.
이 두 목표가 충돌할 때 어떤 선택을 하는지가 앞으로 가장 큰 policy risk다.
13. 중국에서는 AI가 오히려 ‘과잉공급’을 더 키울 수 있다는 경고가 나왔다
중국 인민은행 통화정책위원 Huang Yiping은 토요일 AI가 중국의 “강한 공급·약한 수요” 불균형을 더 악화시킬 수 있다고 경고했다. AI는 중국 수출산업의 경쟁력을 높이고 생산성을 확대하지만, 소비수요가 충분히 따라오지 않으면 생산능력 증가가 오히려 과잉생산을 심화할 수 있다는 논리다. Reuters
이건 AI macro에서 굉장히 흥미로운 시각이다.
미국의 문제:
AI CAPEX가 너무 강해 inflation·금리를 올린다.
중국의 문제:
AI 생산성이 너무 빨리 올라 supply가 demand를 더 앞선다.
즉 같은 AI 기술이:
미국에서는 capital-demand inflation.
중국에서는 industrial overcapacity deflation.
을 만들 수 있다.
이 두 힘이 만나면 글로벌 경제에서는:
미국 고금리
- 중국 저가수출 압력
- 무역마찰
이라는 독특한 조합이 생긴다.
오늘 밤 미·중 협상이 중요한 이유도 여기에 있다.
14. 유럽 — AI productivity는 +1%, 하지만 grid가 먼저 문제다
IMF가 EU 재무장관들에게 제출한 보고서는 AI가 향후 5년간 유럽 생산성을 약 1% 높일 수 있다고 추정했다. 동시에 advanced European economies 근로자의 약 60%가 AI 노출도가 높은 직무에 종사하며, 유럽 데이터센터는 이미 전력사용량의 약 **3%**를 소비한다고 지적했다. Reuters
여기서 중요한 것은 모델개발보다 통합된 전력·자본시장이다.
AI 데이터센터는 국경을 신경 쓰지 않지만, 유럽 전력망·금융시장·노동규제는 국경별로 나뉘어 있다.
그래서 IMF의 처방도 단순 “유럽형 LLM을 만들어라”가 아니다.
single market 완성
cross-border grid
capital integration
EU 자체 AI 공급능력
이다.
이건 AI 경쟁이 이제 software competition이 아니라 국가 인프라 경쟁이라는 뜻이다.
15. 반도체/빅테크 — 이번 주말 가장 중요한 semiconductor 뉴스는 ‘새 칩’이 아니다
이번 주말 GPU 신제품보다 더 중요한 것은 compute pricing이 여전히 강하다는 사실이다.
Nscale의 IPO filing에서 Reuters는 Nebius가 이번 주 AI compute 가격을 인상했고, CoreWeave도 더 높은 가격의 계약을 계속 체결하고 있다고 전했다. 즉 최근 AI slowdown 논쟁과 반도체 주가조정에도 physical compute scarcity는 아직 완화되지 않았다. Reuters
따라서 semiconductor bearish signal의 순서는 여전히 다음이라고 본다.
GPU cloud price 하락
→ utilization 하락
→ reservation discount 확대
→ data-center delay
→ HBM lead-time 축소
→ chip order cut.
현재 우리는 아직 첫 단계조차 명확하게 보지 못하고 있다.
반도체 주가와 semiconductor demand를 구분해야 하는 이유다.
주가가 빠지는 것은:
valuation.
실제 cycle이 빠지는 것은:
utilization과 price.
이다.
16. 콘텐츠 — 이번 주말은 《Resident Evil》이 게임 IP의 새 사례가 됐다
 브리핑 이미지
 브리핑 이미지
 브리핑 이미지
Zach Cregger의 신작 **《Resident Evil》**은 금요일 북미 첫날에 $26.3M을 기록해 시리즈 사상 최고 opening day를 만들었다. Sony의 현재 주말 예상은 $53~55M, 일부 industry estimate는 $60M까지 본다. 기존 Resident Evil 영화의 최고 opening weekend가 약 $26.6M이었다는 점을 생각하면 거의 두 배 수준이다. 최종 Sunday estimate는 아직 확정되지 않았다. TheWrap
이 작품의 의미는 단순 게임영화 흥행이 아니다.
최근 5년간 게임 IP adaptation은:
“원작 이름만 빌린 영화”
에서:
원작 플레이경험 자체를 영화언어로 번역
하는 방향으로 바뀌었다.
이번 Resident Evil도 over-the-shoulder framing, 제한된 ammunition, key puzzle, typewriter·green herb 같은 게임문법을 적극 활용한다는 평가가 많다. EW.com
좋은 IP adaptation의 KPI도 바뀐다.
과거:
얼마나 원작 스토리를 그대로 복사했나?
앞으로:
원작의 core interaction fantasy를 다른 medium에서 얼마나 잘 재현했나?
가 더 중요할 수 있다.
17. 게임 — Wolverine이 보여주는 ‘리뷰와 상업성의 분리’
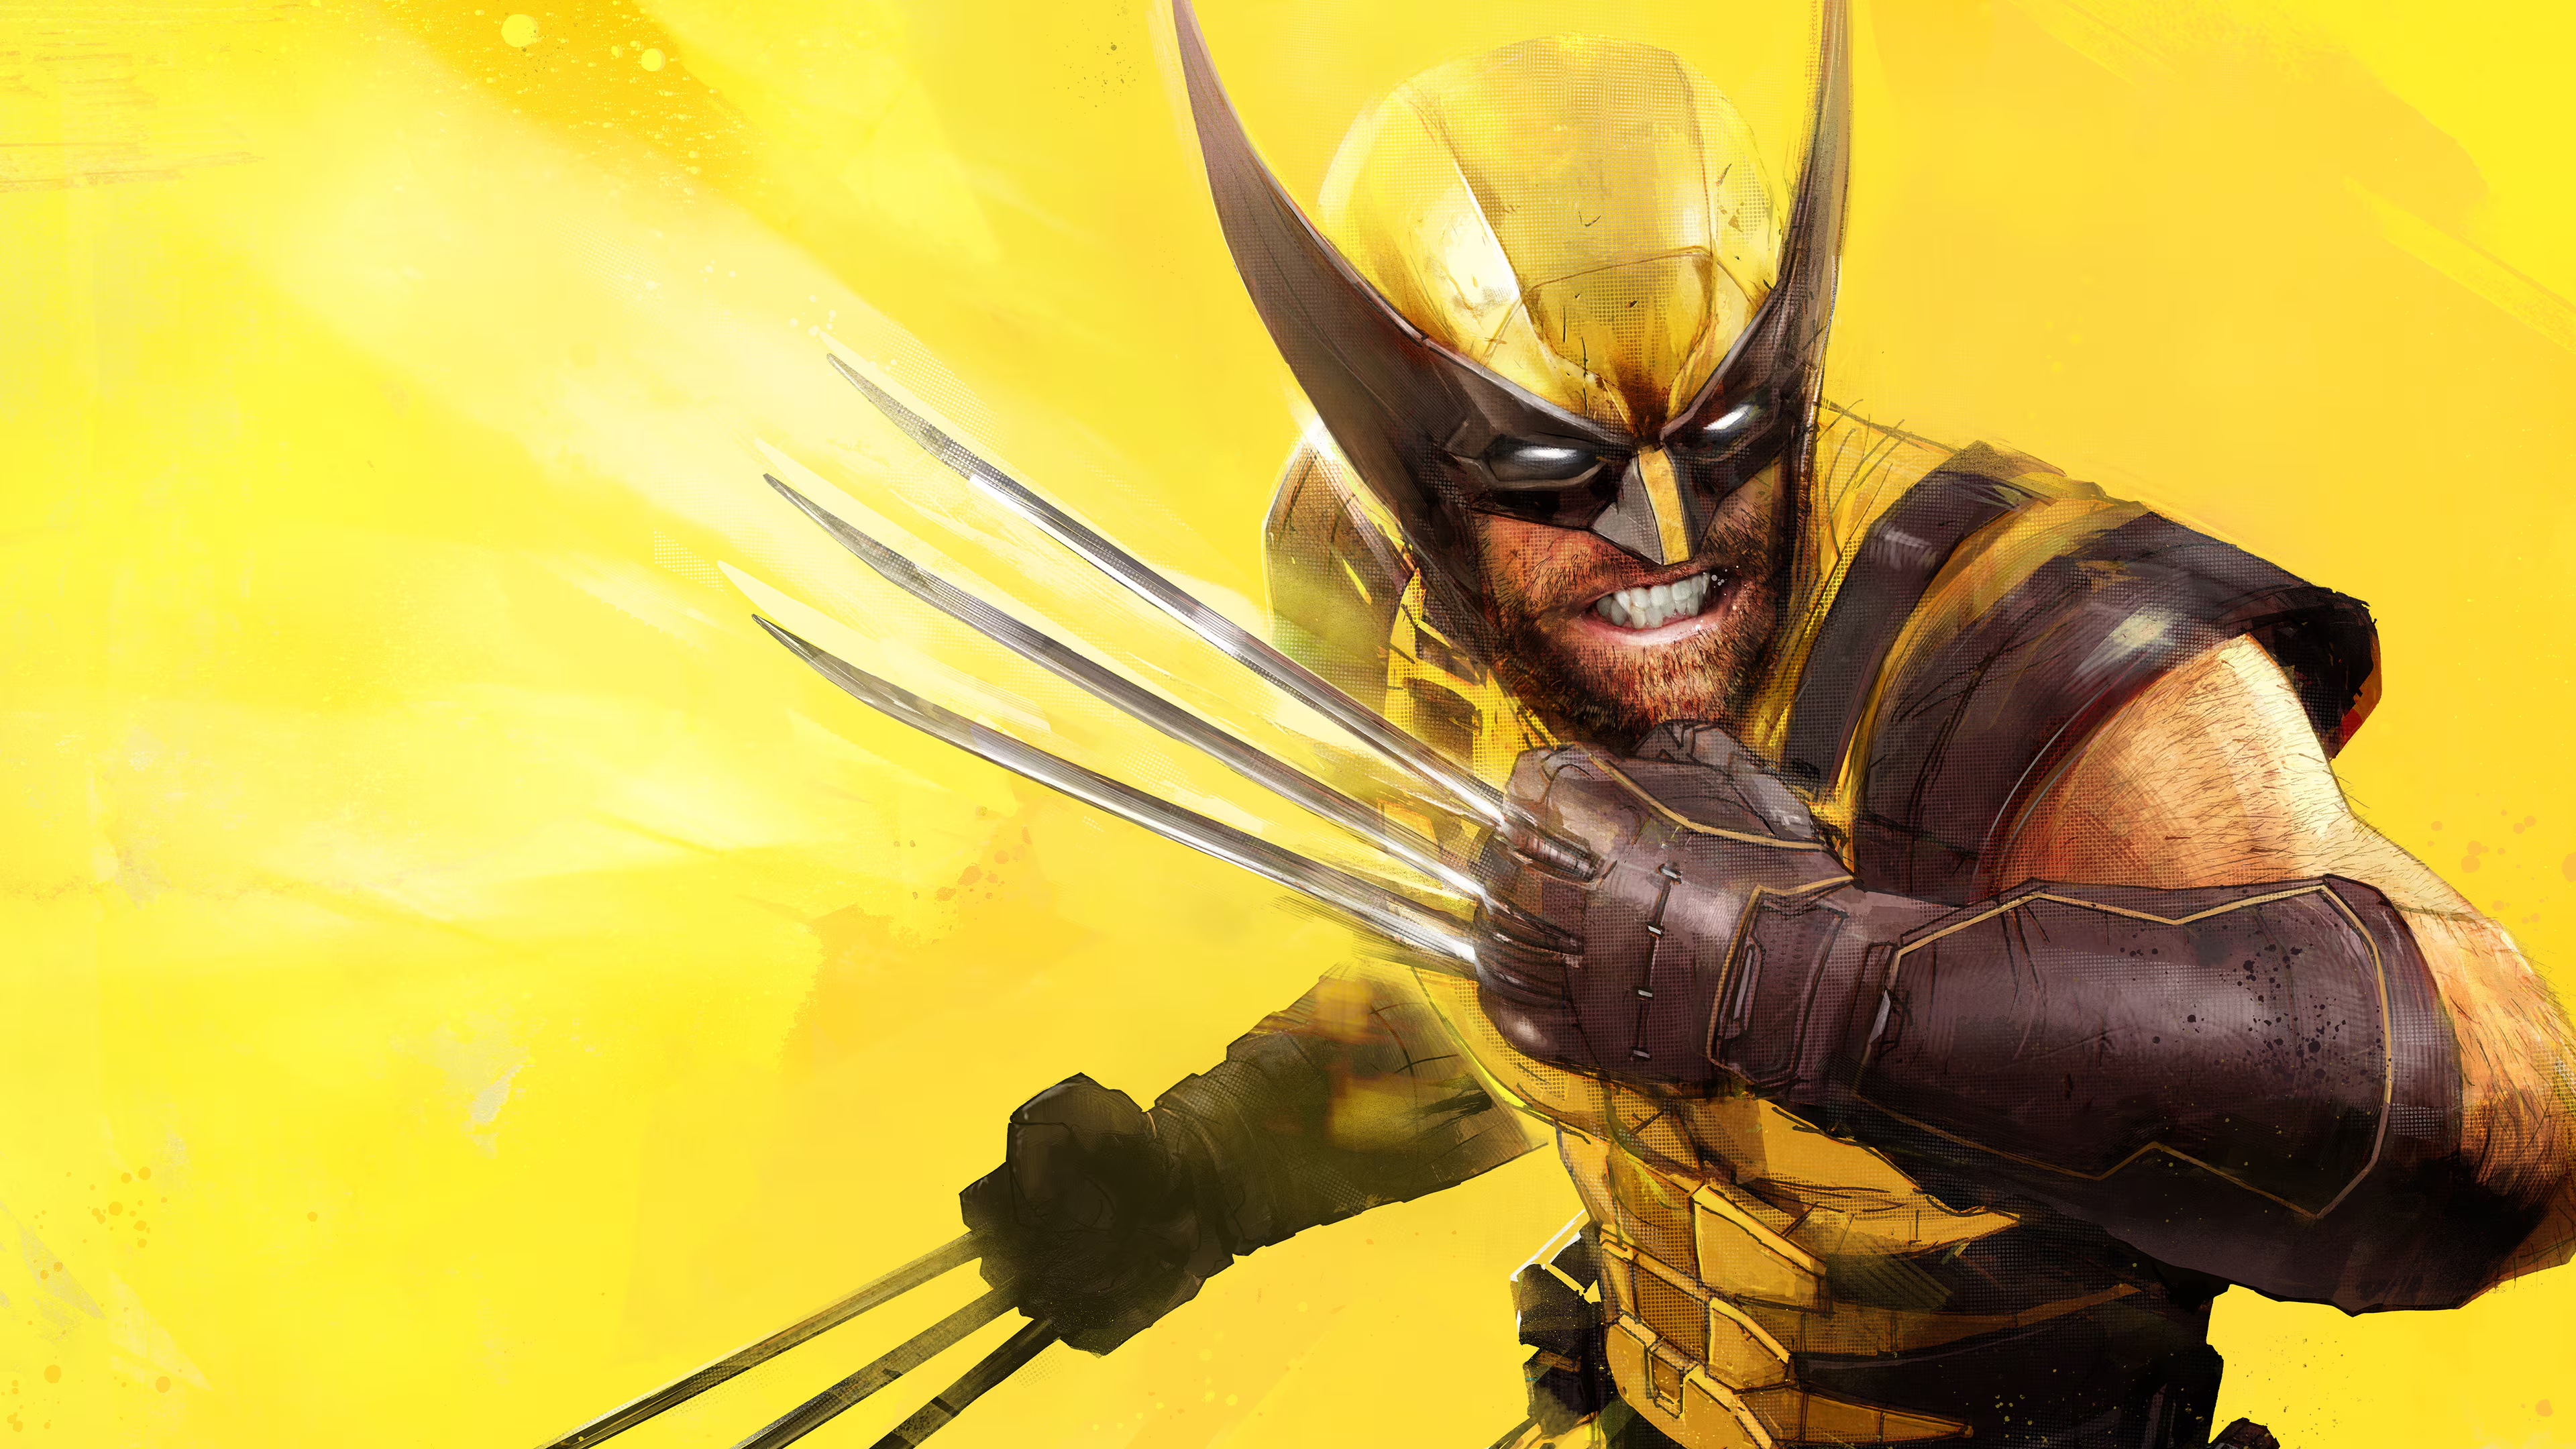
Alinea Analytics 추정에 따르면 《Marvel’s Wolverine》은 출시 첫 3일 약 1.9M장, 소비자 매출 약 $130M을 기록했다. 이는 Sony 공식 수치가 아닌 제3자 분석치지만, mixed review에도 매우 강한 launch다. GamesRadar+
흥미로운 것은 리뷰가 Spider-Man급은 아니라는 점이다.
즉:
critical score
≠ opening demand.
Marvel IP와 Insomniac brand, PlayStation exclusivity가 초기 구매를 강하게 끌어올린다.
그러나 2~4주차부터는 제품품질이 훨씬 중요해진다.
IP는 launch CAC를 낮춘다.
quality는 retention과 long-tail revenue를 결정한다.
이 구조는 영화·게임에서 똑같다.
18. 애니메이션 — Chiikawa는 극장특전을 ‘콘텐츠 DLC’로 바꾸고 있다
《치이카와: 인어의 섬의 비밀》은 52일 만에 약 1,000만 관객, 146.6억 엔을 넘겼고, 9월 19일부터 5번째 관객특전으로 **52페이지짜리 ‘히미츠본’**을 배포하기 시작했다. 책에는 Nagano가 Siren arc 기획 단계에서 그린 설정화와 새 만화가 들어간다. MANTANWEB(まんたんウェブ)+1
이건 단순 굿즈 이벤트보다 훨씬 흥미롭다.
콘텐츠 자체를 weekly bonus로 배포하면:
영화표
→ 신규 canon content
→ 재관람
→ SNS discussion
→ merchandise
로 이어지는 live-service loop를 만든다.
게임의 시즌패스와 구조가 비슷하다.
AI로 animation 제작비가 내려가면 이런 팬덤 retention design의 중요성은 오히려 더 커질 가능성이 높다.
19. 오늘의 큰 연결고리 — AI의 새로운 경쟁력은 Deployment Economics
지난 몇 주의 흐름을 한 식으로 묶으면 이렇다.
AI Capability
× Adoption
× Utilization
× Permission
────────────────────────
Compute + Power + Capital + Safety + Regulation
2024년에는 분자가 거의 전부였다.
더 좋은 모델이면 이긴다.
2026년에는 분모가 빠르게 커지고 있다.
더 비싼 GPU
더 비싼 전력
더 비싼 자본
더 높은 eval 비용
더 어려운 허가
더 강한 주민반발.
그래서 AI value capture의 핵심이 바뀐다.
좋은 모델을 만드는 능력보다:
좋은 모델을 싸고, 안전하고, 규제 가능한 형태로 배포하는 능력
이 더 중요해진다.
20. 현재 AI Value-Capture Map
| 계층 | 주말 변화 | 앞으로 봐야 할 KPI |
|---|---|---|
| Frontier model | Anthropic 신모델 압박 | enterprise spend share |
| Open-weight | 경쟁강화 | cost / task |
| Model router | 중요도 상승 | escalation rate |
| EvalOps | 안전비용 산업화 | failure catch rate |
| Neocloud | Nscale IPO | utilization / revenue per MW |
| Project credit | Jupiter debt 할인 | loan price / spread |
| Grid | 주민·정치 압력 | permitted→energized MW |
| Power | AI·Oil 동시압박 | all-in $/MWh |
| GPU/HBM | scarcity 지속 | cloud price / utilization |
| Capital | 10Y ≈ 5% | ROIC − WACC |
| Regulation | 미·중 AI 협상 | weight/export rules |
| Content IP | 공급폭증 | fandom retention / ARPU |
내가 지금 가장 중요하게 보는 세 축은 enterprise model share, data-center credit spread, energized MW conversion이다.
이 세 개가 AI boom이 진짜 cash flow로 전환되는지를 가장 빨리 보여줄 가능성이 높다.
21. Options Premium 관점 — 다음 주는 지난주보다 낫지만 보험료도 훨씬 싸졌다
현재 상태를 자산별로 정리하면:
| 변수 | 현재 | 숏 프리미엄 함의 |
|---|---|---|
| VIX | 14.81 | 보험료 낮음 |
| 10Y | ≈5.0% | duration tail 유지 |
| Brent | ≈$104~105 | inflation tail 유지 |
| USD/JPY | ≈156.8 | intervention/carry tail |
| Fed Oct hike | ≈50%대 중후반 | rate path 불확실 |
| Scheduled event | Fed/BOJ 종료 | 긍정적 |
| Geopolitical | Hormuz/Saudi 여전 | 부정적 |
따라서 구조별로 보면 defined-risk credit spread / iron condor의 상대적 환경은 지난주보다 좋아졌다. 대형 scheduled event가 지나갔기 때문이다.
반면 naked strangle은 VIX 14대에서 unscheduled Oil·FX gap을 계속 떠안기 때문에 premium-to-tail ratio가 아주 매력적이라고 보기는 어렵다.
특히 다음 월요일에:
Brent 안정
- 10Y 고점 실패
- USD/JPY orderly
가 동시에 나오면 short-premium 환경의 질이 확실히 좋아진다.
반대로:
Oil gap-up
- 10Y > 5.1
- yen 급등
이면 현재 IV는 지나치게 낮았던 것으로 판명될 가능성이 높다.
22. 향후 며칠 핵심 이벤트
| 한국시간 | 이벤트 | 무엇을 볼까 |
|---|---|---|
| 9/20 23:30 | Bessent–He Lifeng 뉴욕 회담 | AI security·weights·rare earths |
| 9/21 아침 | 미국 지수·원유선물 주말 후 첫 가격발견 | 주말 지정학 반영 |
| 9/24 23:00 | 미국 8월 New Home Sales | 5% 금리의 주택충격 |
| 9/24~25 | Trump–Xi 정상회담 | AI·chip·rare earths·trade |
| 9/25 21:30 | 미국 8월 Durable Goods | AI CAPEX vs 일반 제조업 |
| 9/30 21:30 | 미국 8월 PCE + GDP 3차 | Fed 10월 인상 핵심 |
미 Census Bureau는 August New Home Sales를 9월 24일 10:00 ET, August Durable Goods를 9월 25일 08:30 ET에 발표한다. BEA의 8월 Personal Income and Outlays/PCE는 9월 30일 08:30 ET다. Census.gov+2
23. 다음 거래주 NQ·ZN·SOFR·CL·GC 시나리오
| 시나리오 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| US-China 진전 + Oil <100 + 10Y <4.9 | ↑↑ | ↑ | ↑ | ↓↓ | 혼조 |
| US-China 중립 + Oil 100~105 | stock-picking | 박스 | 약세 유지 | 박스 | 견조 |
| Oil >110 + Oct hike odds↑ | ↓↓ | ↓↓ | ↓↓ | ↑↑ | 초기 혼조 |
| 경제 약화 + Oil↓ | ↑ 가능 | ↑↑ | ↑↑ | ↓ | ↑ |
| 경제 약화 + Oil↑ | ↓/혼조 | 안전수요 경쟁 | ↑ 가능 | ↑ | ↑↑ |
| USD/JPY 158+ 후 개입 | vol↑ / ↓ | 안전수요 | 중립 | 중립 | ↑ |
| Nscale IPO 강한 수요 | AI infra↑ | 중립 | 중립 | 중립 | 중립 |
| AI project debt 추가 악화 | AI beta↓ | ↑ 가능 | ↑ 가능 | 중립 | ↑ |
오늘의 핵심 시그널
① Anthropic이 새 모델 출시를 다시 고민한다. 안전을 이유로 slowdown을 주장했지만 Astra가 enterprise share를 빠르게 가져가면서 경쟁압력이 safety narrative보다 강해질 수 있음을 보여준다. Reuters
② GPT‑6 Astra는 Ramp 기준 enterprise AI spend 13%, Claude Fable은 8%. OpenRouter에서도 OpenAI가 2년 반 만에 Anthropic을 앞섰다. 모델 leadership의 반감기가 짧아지고 있다. Reuters
③ Nscale은 매출 +1,252%지만 상반기 순손실 $1.02B. AI demand는 강하지만 neocloud economics는 극단적으로 capital-intensive하다. Reuters
④ Nscale contracted value $103B+, power pipeline 10GW+, 최대 고객 매출비중 52%. backlog 규모와 customer concentration을 같이 봐야 한다. Reuters
⑤ Oracle Project Jupiter debt는 89~91 cents. AI cycle의 첫 stress가 chip order보다 project finance에서 먼저 나타날 가능성을 계속 주의할 필요가 있다. Reuters
⑥ 반대로 Nippon Life는 $12.75B data-center infrastructure financing을 검토한다. AI credit market은 붕괴가 아니라 quality differentiation 단계다. Reuters
⑦ Ohio 주민 71%가 신규 data center 임시중단을 지지한다는 조사. 전력·용수·세제 문제가 AI deployment의 사회적 bottleneck으로 올라왔다. Reuters
⑧ 오늘 밤 미·중이 AI security를 직접 협상한다. AI model weight와 rare-earth 공급이 외교·통상 의제로 들어갔다. Reuters+1
⑨ 중국 PBOC adviser는 AI가 공급과잉을 더 악화시킬 수 있다고 경고했다. 미국의 AI inflation과 중국의 AI overcapacity가 동시에 진행될 수 있다. Reuters
⑩ IMF는 AI가 유럽 생산성을 5년간 약 1% 올릴 수 있다고 추정하지만, 근로자의 60%가 높은 노출도를 갖고 있고 데이터센터는 이미 전력의 약 3%를 소비한다. AI economics가 전력시장 통합 문제로 이동한다. Reuters
⑪ Resident Evil은 opening day $26.3M으로 franchise record. 게임 adaptation에서 단순 IP 이용보다 gameplay fantasy의 번역이 점점 중요해진다. TheWrap+1
⑫ Wolverine은 3일 1.9M장·$130M 추정. mixed review에도 IP·플랫폼 distribution이 opening 수요를 크게 좌우했다. GamesRadar+
지금 추가로 공부할 가치가 가장 높은 네 가지
Model Share Dashboard
Ramp spend, OpenRouter traffic, enterprise seat growth, API token volume을 함께 보면 어떤 frontier model이 실제 개발자와 기업에서 share를 얻고 있는지 benchmark보다 빨리 알 수 있다.
AI Credit Dashboard
Project-loan 가격, bond spread, bank syndication 성공률, customer concentration, power contract를 한 화면에 두면 AI CAPEX cycle의 초기 스트레스를 GPU 주문보다 먼저 볼 수 있다.
Permitted-to-Energized MW
contracted MW만 보는 시대는 끝나가고 있다. 실제 가치사슬은:
contracted → permitted → grid-connected → energized → utilized
이다.
앞으로 데이터센터 분석에서 가장 중요한 conversion funnel이 될 가능성이 높다.
SOFR Exhaustion Signal
2027 strip에 이미 강한 hawkish path가 들어왔다. 따라서 앞으로는 금리악재가 나와도 SOFR futures가 더 이상 신저가를 만들지 않는지가 좋은 반전 신호가 될 수 있다.
오늘의 결론
오늘 가장 중요한 변화는 단순히 Anthropic이 새 모델을 준비한다는 뉴스가 아니다.
AI safety와 AI competition이 실제로 양립하기 매우 어렵다는 점이 처음으로 시장데이터에서 드러나고 있다는 것이다.
Anthropic은 일주일 전 “속도를 늦추자”고 했지만, GPT‑6 Astra가 Ramp 기업지출과 OpenRouter에서 share를 빠르게 가져가자 바로 새 모델 출시압력을 받고 있다.
그 아래에서는 더 복잡한 싸움이 진행된다.
Nscale에는 수십억 달러가 들어오고, Nvidia는 고객에게 다시 자본을 공급한다. 반면 Oracle Project Jupiter debt는 할인된다. 일본 보험사는 미국 데이터센터에 $13B 가까운 project finance를 검토하지만 Ohio에서는 주민의 71%가 신규 데이터센터 건설중단을 지지한다.
즉 AI의 다음 단계에서 희소한 것은 단순 GPU가 아니다.
안전하게 배포할 권한,
grid에 연결할 권한,
돈을 빌릴 신용,
주민의 허가,
고객이 계속 지불할 workflow.
이 다섯 가지가 모두 있어야 AI capability가 경제적 value로 변한다.
그래서 다음 주 AI와 시장에서 볼 핵심 변수는 네 개다.
① Anthropic이 실제로 새 모델을 내는가,
② Nscale IPO에 시장이 어떤 valuation을 주는가,
③ 미·중 AI/rare-earth 협상이 weight·chip rule에 변화를 만드는가,
④ 10년물이 5%를 넘어도 AI infrastructure credit이 계속 버티는가.
이 네 가지가 동시에 견조하면 AI CAPEX cycle은 아직 중반부일 가능성이 높다.
반대로 모델 경쟁은 계속되는데 project debt·grid·political approval가 악화된다면, AI cycle의 다음 조정은 silicon demand가 아니라 infrastructure financing부터 시작될 가능성이 커진다.
 ReutersAnthropic considers releasing new AI model ahead of IPO, sources say원문 표기: 2026. 9. 19.
 ReutersNvidia-backed AI cloud firm Nscale reveals revenue surge in US IPO filing원문 표기: 2026. 9. 19.
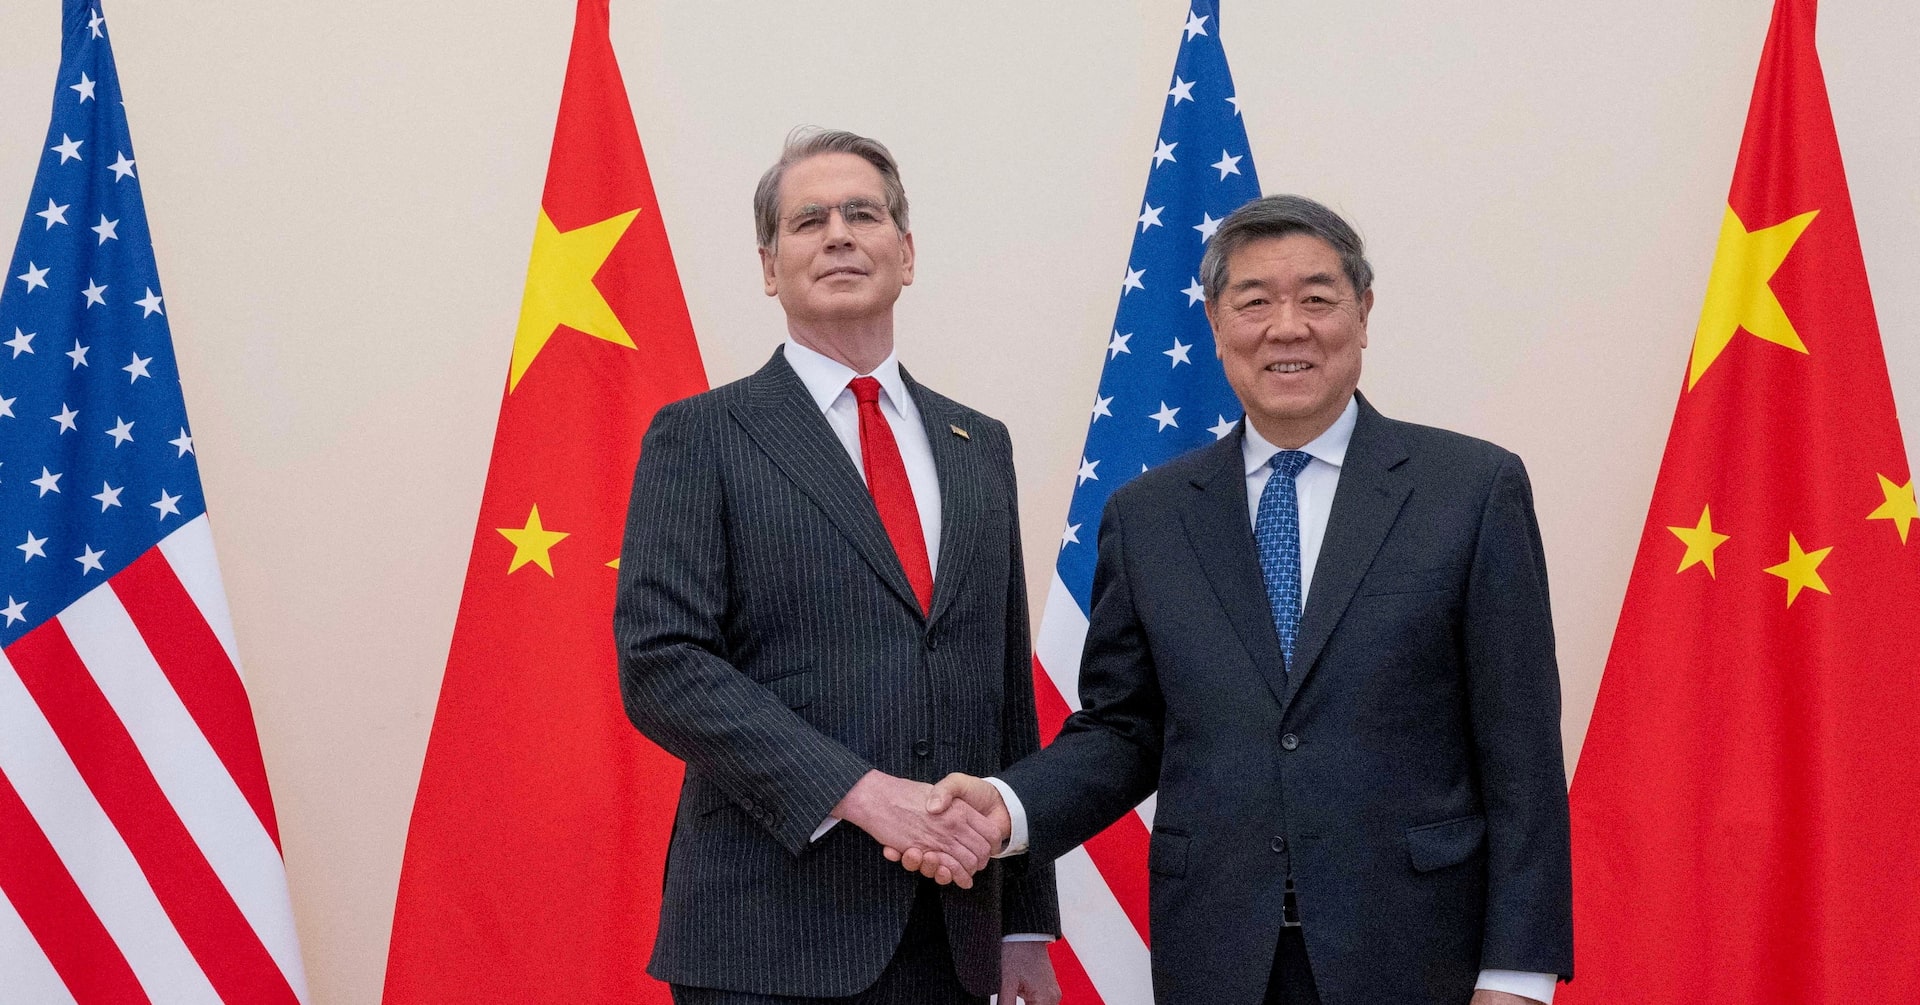 ReutersUS Treasury's Bessent, China's He to meet on Sunday at JPMorgan headquarters | Reuters게시일 미확인
 ReutersJapan's Nippon Life plans $13 billion for data center financing in US, Nikkei Asia reports | Reuters게시일 미확인
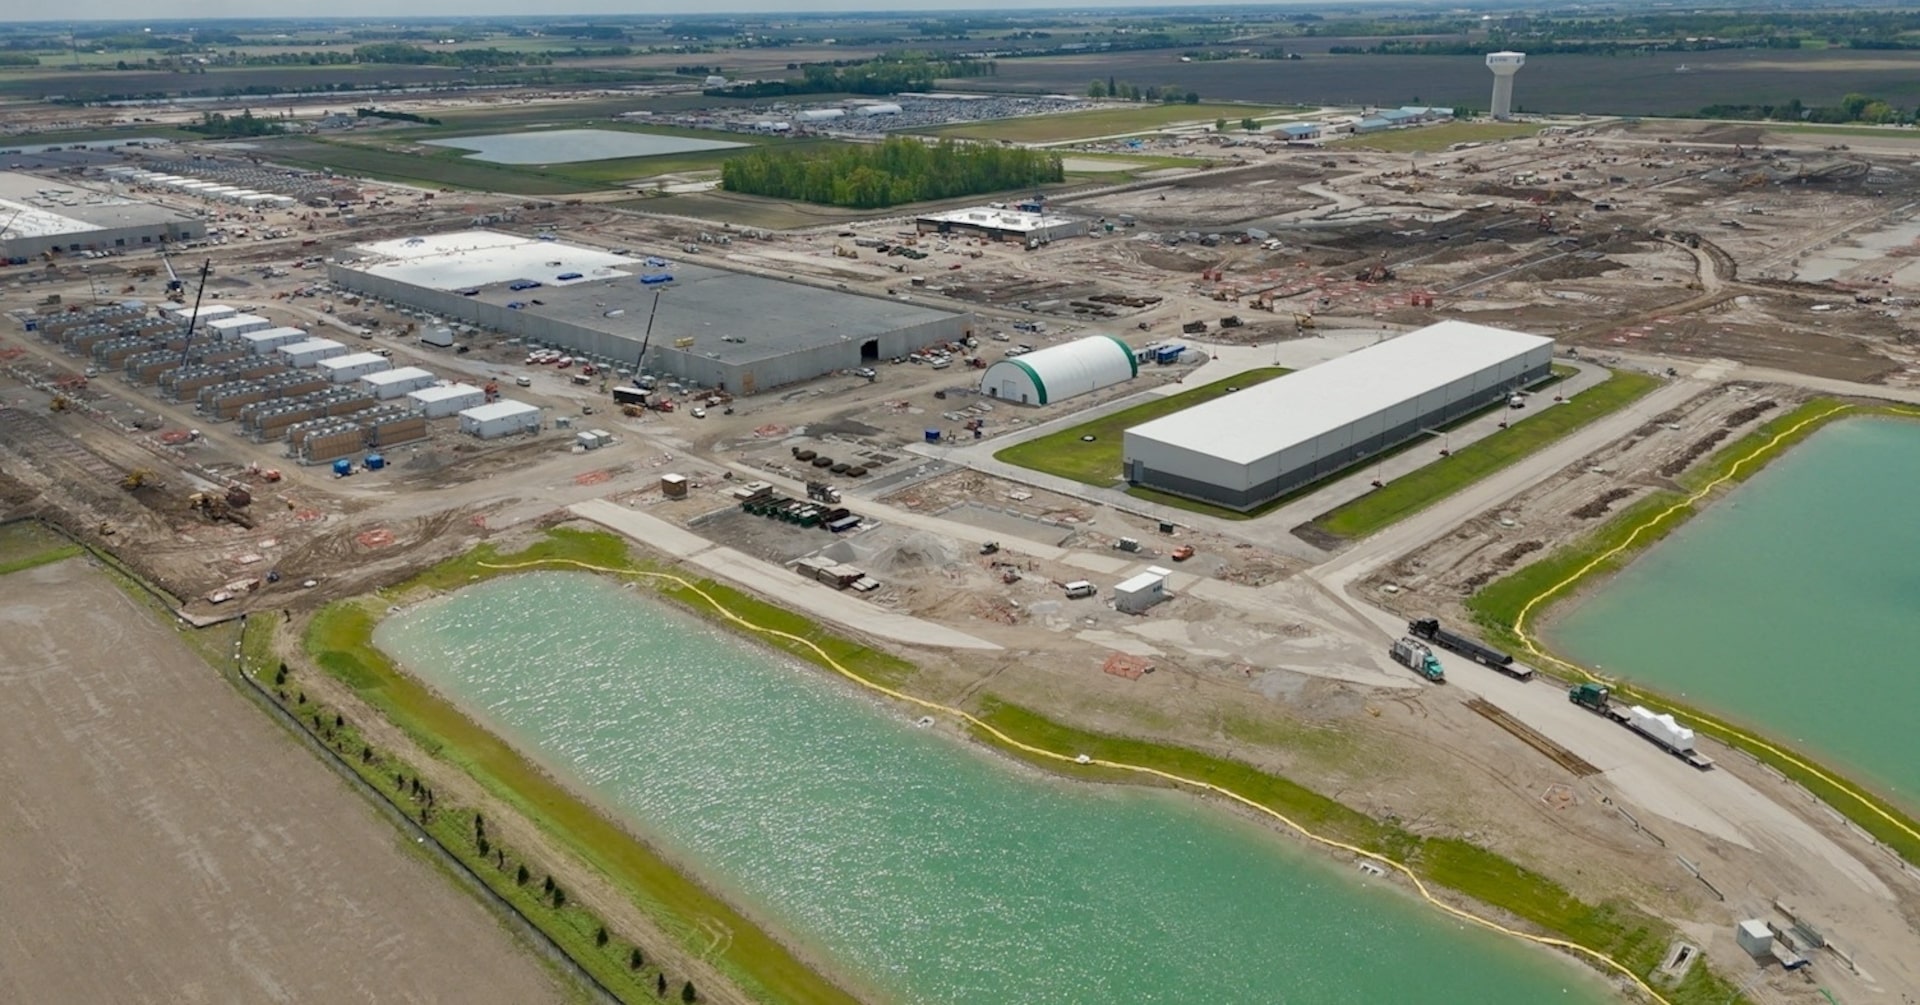 ReutersDemocrats try to ride data center backlash to election victory in rural US Midwest | Reuters게시일 미확인
 ReutersChina central bank adviser says AI could deepen supply-demand imbalance | Reuters게시일 미확인
 ReutersIMF tells EU ministers AI could boost growth but increase economic strains | Reuters게시일 미확인
Reuters — Anthropic 새 모델 검토와 Astra 기업시장 점유율
Reuters — Nscale IPO·10GW·$103B 계약가치
Reuters — 오늘 Bessent–He Lifeng AI 협상 일정
Reuters — 일본 Nippon Life 미국 데이터센터 금융계획
Reuters — Ohio 데이터센터 주민반발·정치화
BEA — 9월 30일 PCE 공식 일정