 브리핑 이미지
 브리핑 이미지
 브리핑 이미지
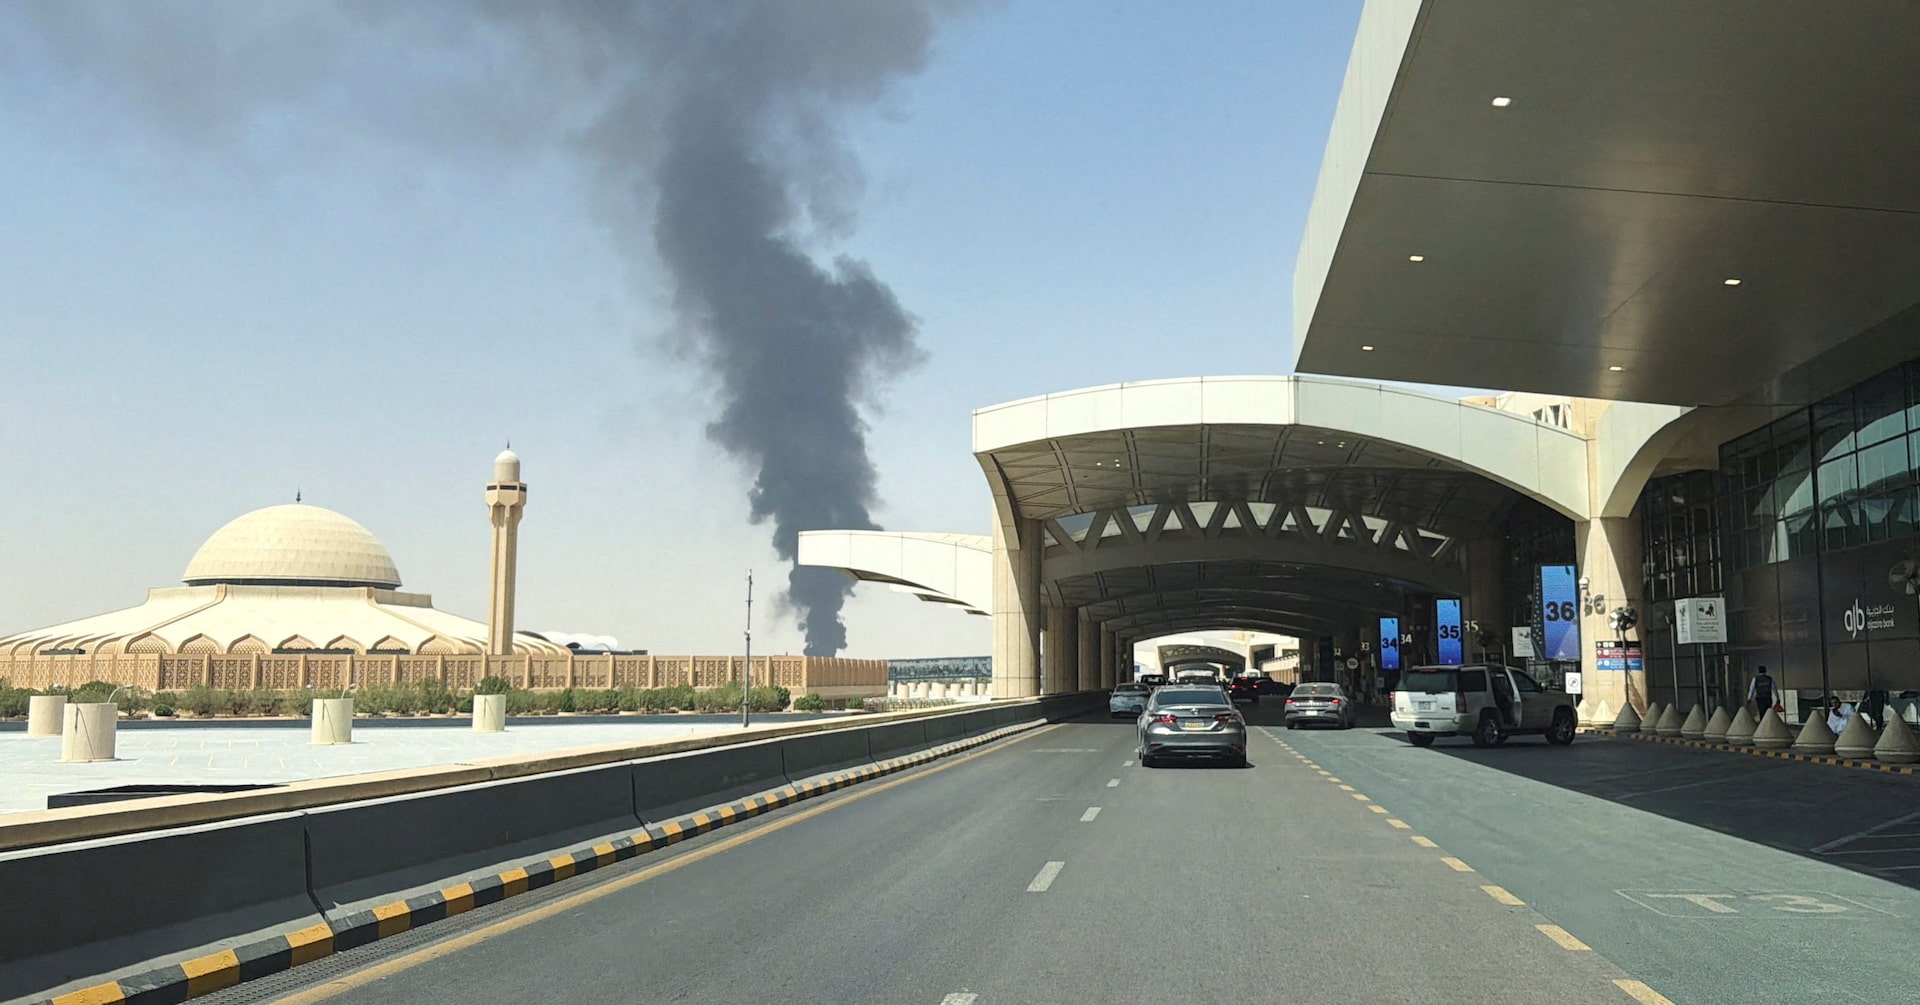
기준: 한국시간 9월 21일 오전 8시 54분. 미국 현물장은 아직 열리지 않았지만 일요일 저녁 Globex가 막 시작된 상태다. 미국시간 오후 6시 첫 호가 기준 S&P 500·Nasdaq 100·Dow 선물은 모두 약 **+0.1%**로 사실상 보합 출발했다. 반면 원유는 주말의 후티 반군의 사우디 리야드 공격을 반영해 한국시간 오전 7시 전후 **Brent $104.68(+0.78%), WTI $101.06(+0.76%)**로 다시 반등했다. Barron's+1
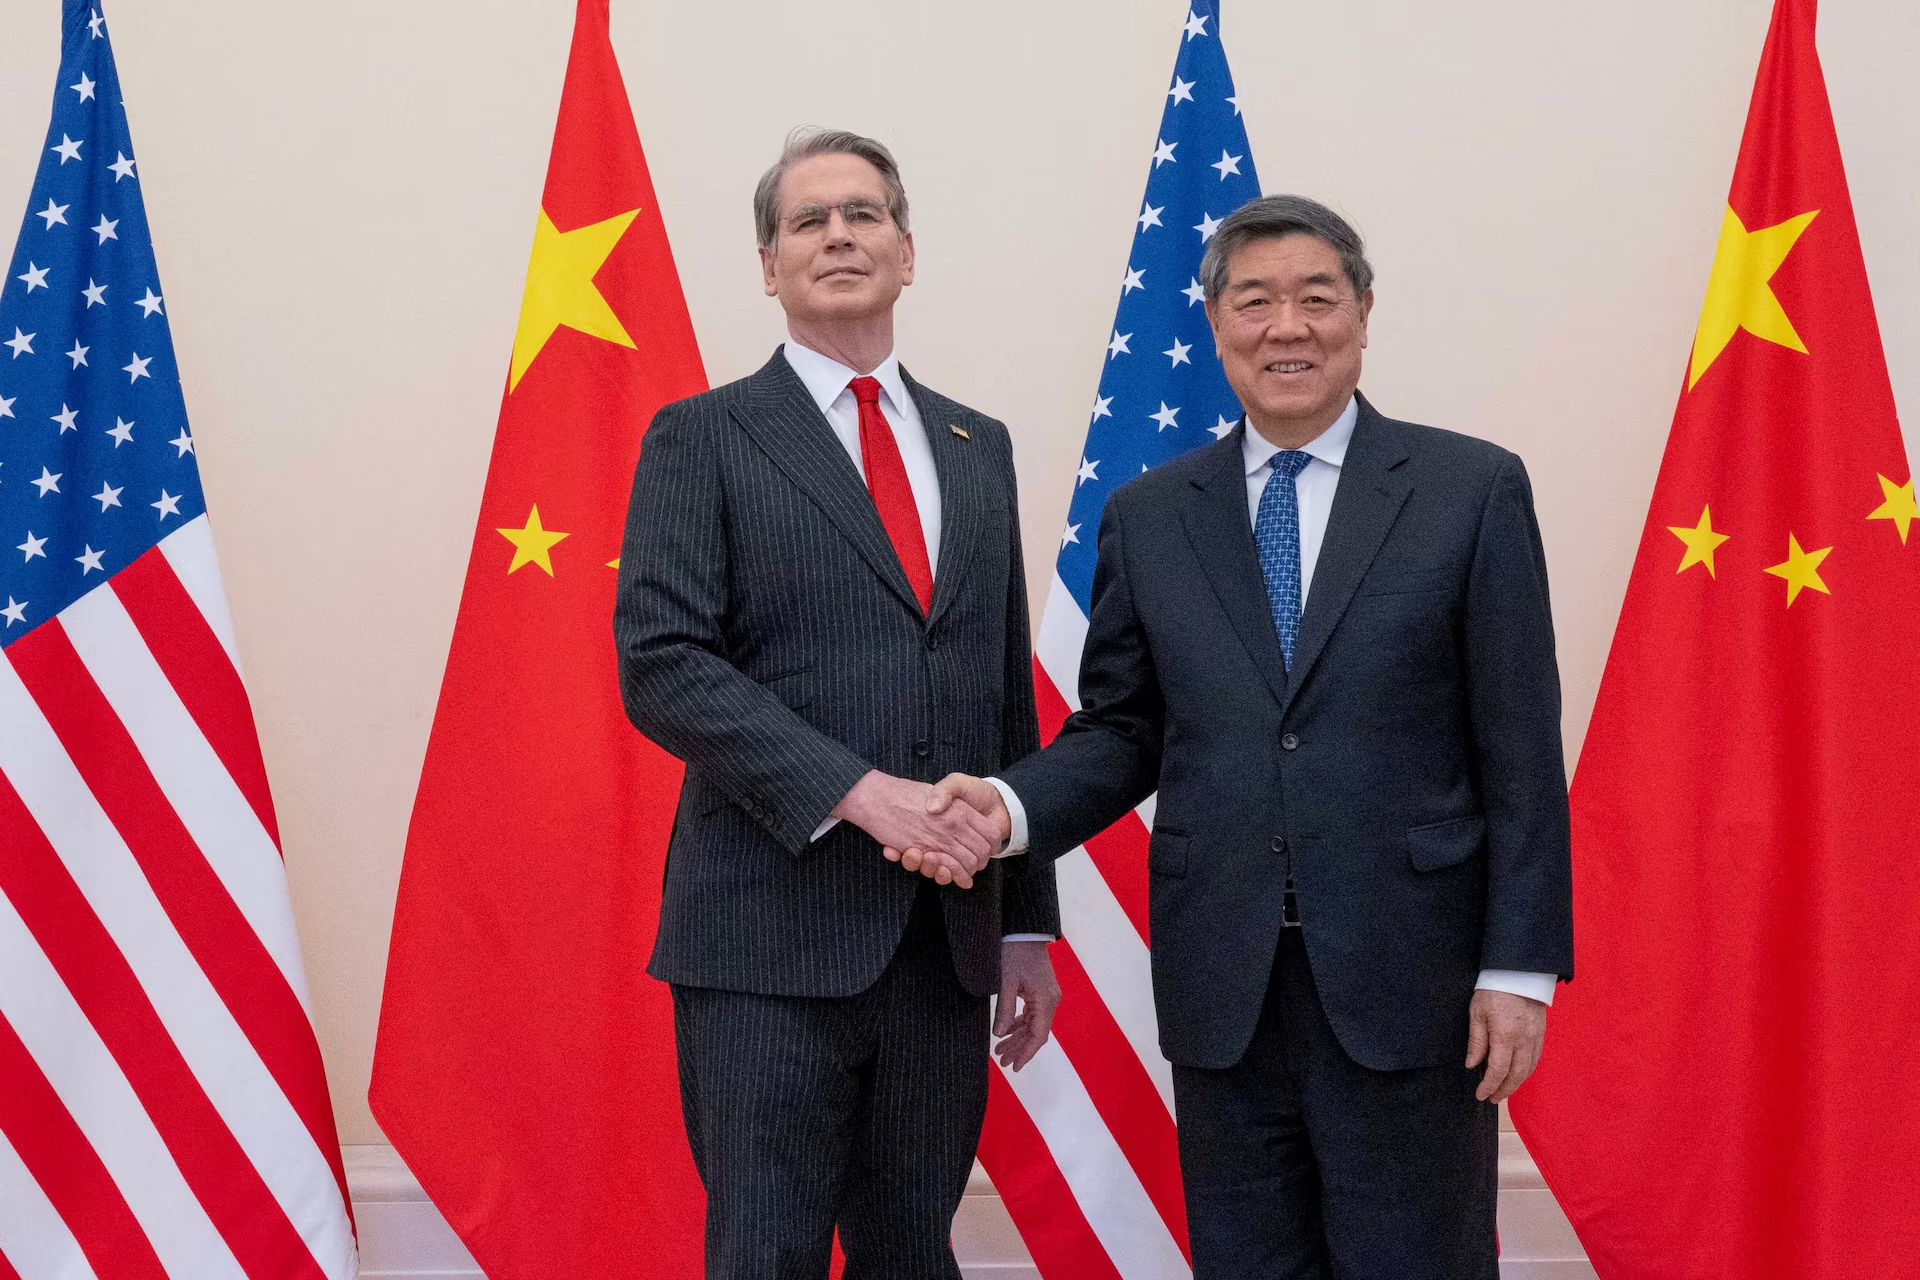
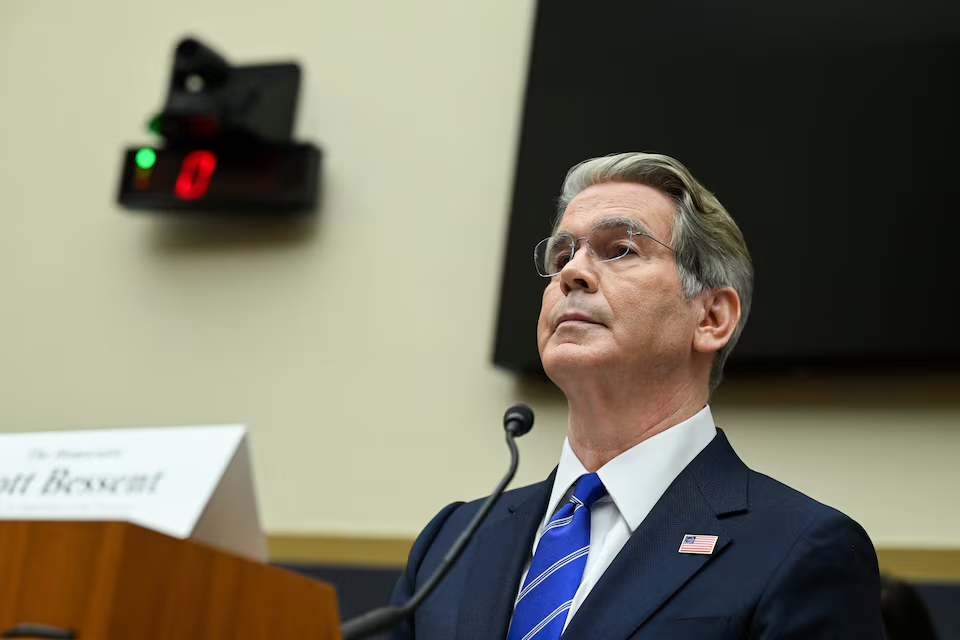
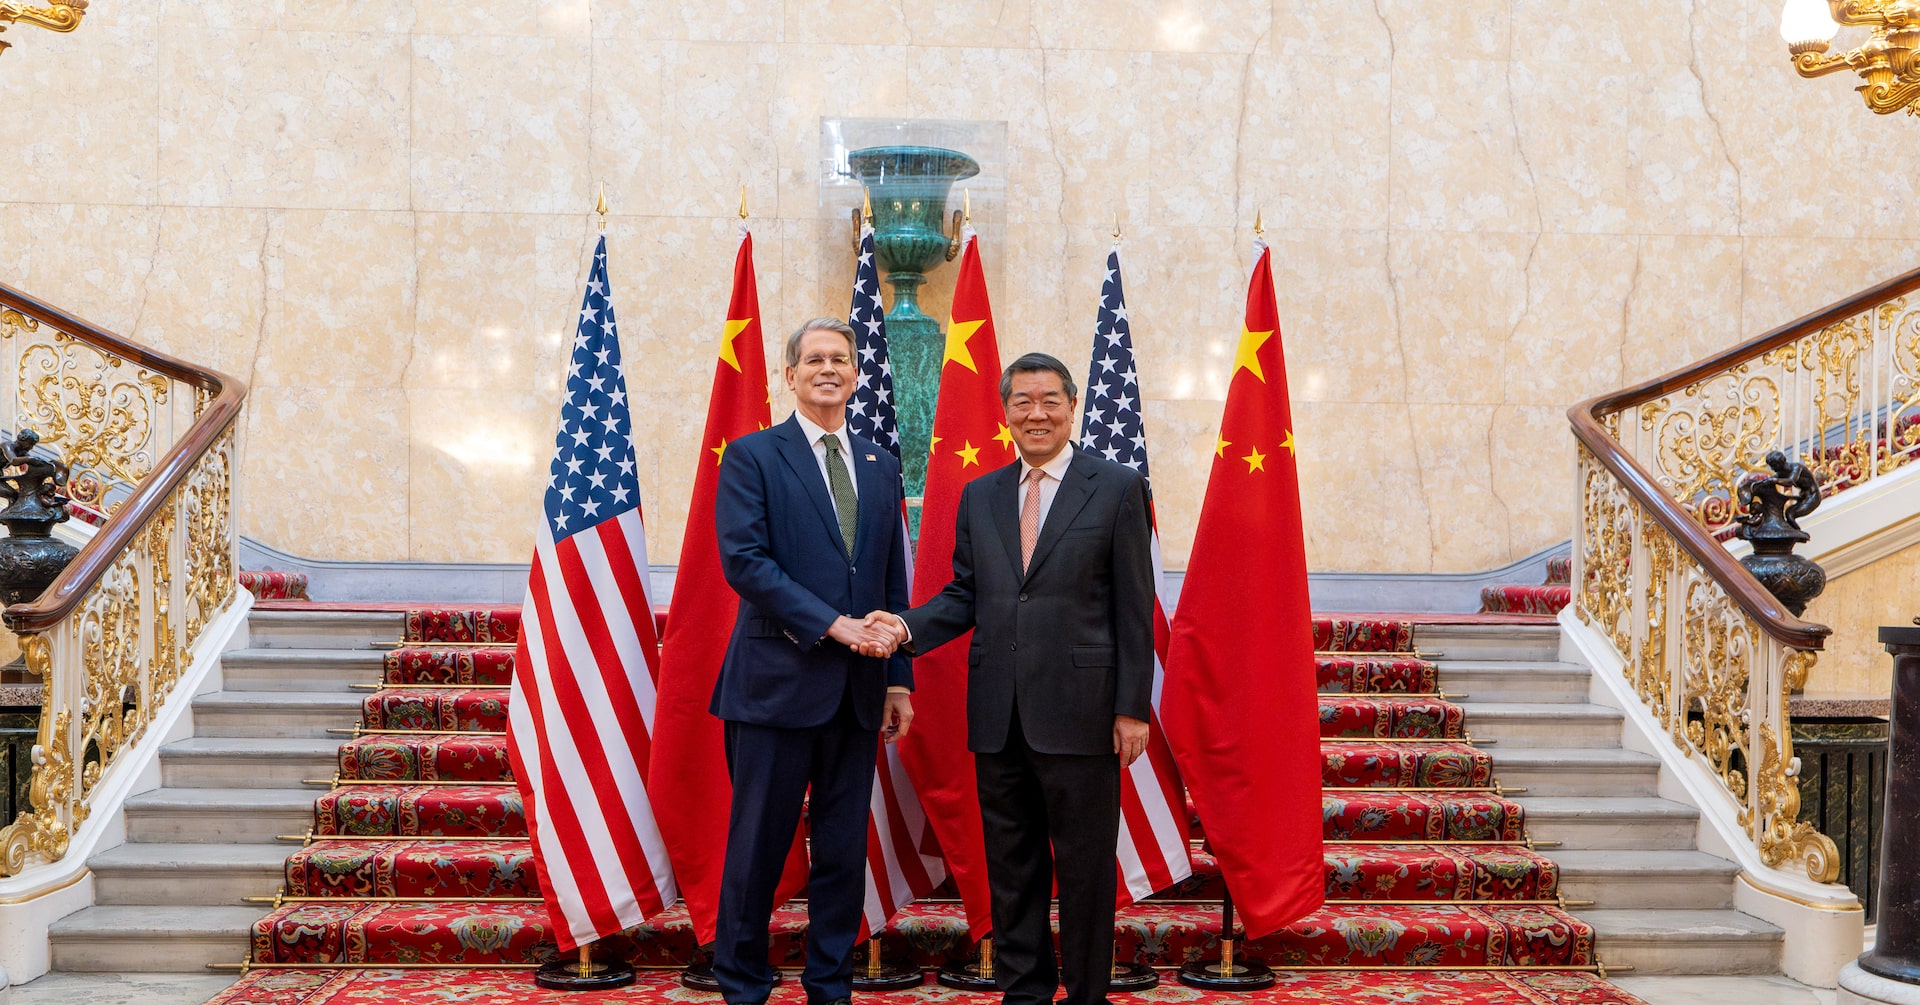
오늘 아침 시장의 핵심은 **“미·중 협상 기대가 risk-on을 지지하지만, Oil·Fed·AI CAPEX의 자본비용은 다시 올라가고 있다”**는 것이다. 뉴욕에서는 Scott Bessent 미 재무장관과 He Lifeng 중국 부총리가 AI 안전, rare earths, 관세를 놓고 정상회담 전 사전협상을 시작했다. 최신 Reuters 보도 시점에는 큰 합의가 발표되지는 않았고, 시장의 기본 기대도 breakthrough보다는 9월 24일 Trump–Xi 정상회담을 위한 소규모 deliverable과 긴장관리 쪽이다. 동시에 중국은 오늘 1년 LPR을 3.00%, 5년 LPR을 **3.50%**로 16개월째 동결했다. 미국과의 금리차가 기록적 수준에 가까워지면서 중국도 마음대로 완화하지 못하는 구조다. Reuters+1
AI에서는 지난 열흘간의 “속도를 늦춰야 한다”는 안전론이 곧바로 시장경쟁에 부딪히고 있다. Anthropic은 GPT‑6 Astra가 기업시장에서 빠르게 traction을 얻자 신모델 출시를 검토 중이다. Ramp가 추적하는 기업 AI 지출에서 Astra 비중은 약 13%, Claude Fable은 약 8%, OpenRouter에서는 OpenAI가 2년 반 만에 처음 Anthropic보다 많은 지출을 끌어냈다. 안전논의가 실제 release cadence를 늦추려면 기술이 아니라 경쟁자도 같이 느려져야 하는 game-theory 문제가 해결돼야 한다는 뜻이다. Reuters
오늘 전체를 한 문장으로 먼저 요약하면 이렇다.
AI의 다음 경쟁은 모델 IQ보다 ‘배포 경제성’이다. 누가 더 좋은 모델을 만드는가뿐 아니라, 누가 더 안전하게 agent를 실행하고, 더 싸게 자본을 조달하며, 더 적은 전력·메모리·네트워크로 더 많은 검증된 업무를 처리하느냐가 승부를 가른다.
1. 월요일 첫 가격발견 — 지금은 NQ보다 Oil을 먼저 봐야 한다
금요일 미국장은 Dow -0.18%, S&P 500 +0.17%, Nasdaq Composite **+0.40%**로 끝났다. 기술주가 지수를 받쳤지만 10년물 금리는 5.00%, 달러지수는 100.19, USD/JPY는 156.76, 금은 $4,382.59였다. BOJ가 정책금리를 1.25%까지 올렸는데도 두 명의 반대가 나오자 엔화는 오히려 약해졌다. Reuters+1
오늘 아침에는 여기에 주말의 리야드 공격이 더해졌다. Brent가 다시 $104.68, WTI가 $101.06으로 뛰었다. 공격이 사우디 수도를 직접 겨냥했다는 점 때문에 단순 원유시설 타격과는 상징성이 다르다. 중동 긴장이 다시 한 단계 올라갈 경우 시장은 단순 CL 상승이 아니라 Oil→inflation expectations→10Y→NQ의 연쇄를 먼저 가격할 가능성이 높다. Reuters+1
따라서 오늘 미국장 개장 전 관찰 순서는 Brent/WTI → 미국 10년물 → USD/JPY → NQ/SOX → VIX가 가장 정보량이 많다. 만약 Oil이 +1%대에서 안정되고 10년물이 5%를 재돌파하지 않는다면 미·중 정상회담 기대와 tech earnings가 다시 주도권을 가져갈 수 있다. 반대로 Brent가 $108~110 쪽으로 급격히 뛰고 10년물이 5.05~5.10%를 동시에 넘기면 지난주 Fed 이벤트 이후 낮아진 volatility가 빠르게 되살아날 수 있다.
2. 미국채와 Fed — 주말 발언은 오히려 더 매파적이었다
Minneapolis Fed의 Neel Kashkari는 일요일 인터뷰에서 인플레이션은 Oil만의 문제가 아니라 서비스와 소비 전반에서 너무 높다고 말했다. 그는 9월 FOMC의 25bp 인상을 지지했고, 최신 Fed 전망에서 18명 중 16명이 올해 적어도 한 차례 추가 인상을 예상하고 있다는 점도 다시 확인됐다. Reuters에 따르면 금리선물시장은 연말 정책금리가 4.00~4.25% 범위일 가능성을 약 3분의 2로 보고, 2027년 중반까지 추가 25bp가 더 들어갈 가능성도 상당히 높게 가격하고 있다. Reuters
이건 SOFR 3M 롱에 꽤 직접적인 의미가 있다. 이제 SOFR 롱의 논리는 단순 “Fed가 언젠가 내릴 것이다”가 아니다. 시장이 이미 상당히 매파적인 2027년 경로를 반영하고 있으므로, 향후 실제 경제가 그 경로를 감당하지 못할 것이라는 베팅이 된다.
좋은 반전 신호는 명확하다. 강한 PMI나 소비데이터가 나오는데도 2027년 SOFR strip이 더 이상 밀리지 않거나, Oil이 $100 아래로 내려가고 core inflation이 둔화되면서 Fed speaker가 추가인상을 덜 확신하는 순간이다. 반대로 Oil이 재상승하고 서비스 물가가 버티며 소비·고용이 계속 강하면, 지금의 4%대 중후반 implied rate도 충분히 낮았다는 평가가 나올 수 있다.
ZN도 같은 구조다. 10년물은 금요일 **5.00%**로 마감했고 이번 상승은 2007년 이후 최고권이다. Reuters 중요한 것은 5%라는 숫자보다 악재를 얼마나 더 받아야 5.1, 5.2로 갈 수 있느냐다. 만약 Oil 반등·강한 데이터·Fed hawkish talk가 더 나와도 10년물이 고점을 갱신하지 못한다면 duration selloff exhaustion의 첫 신호가 될 수 있다.
3. 중국 LPR 동결 — Fed의 긴축이 중국 완화정책까지 제한한다
중국은 오늘 1년 LPR 3.00%, 5년 LPR **3.50%**를 그대로 유지했다. Reuters 설문 21명 모두 동결을 예상했다. 더 중요한 것은 미국 10년물과 중국 국채금리의 격차가 기록적 수준에 가까워지면서 중국이 broad easing을 하기 어려워진다는 점이다. Reuters
이건 미국 기술주와도 연결된다. 중국이 경기부양을 위해 금리를 크게 내리면 위안화가 약해지고 capital outflow 압력이 커진다. 따라서 중국은 AI·첨단제조·정책금융처럼 선택적 지원으로 갈 가능성이 높고, 부동산·소비를 대규모 monetary easing 하나로 살리기는 어렵다.
즉 미국은:
AI CAPEX가 너무 강해서 금리를 높게 유지해야 하고,
중국은:
국내수요가 약하지만 Fed 때문에 금리를 충분히 못 내리는
상반된 제약을 받는다.
이 조합은 세계경제에서 미국의 고금리 + 중국의 저가 제조수출을 동시에 유지시킬 수 있고, 장기적으로 무역마찰을 더 키운다.
4. 미·중 협상 — 이번에는 “칩 수출”보다 AI 모델 자체가 협상대상이다
브리핑 이미지
 브리핑 이미지
Bessent–He 회담의 가장 중요한 특징은 AI가 단순 semiconductor export-control의 하위항목이 아니라 독립적인 외교의제가 됐다는 것이다. 미국 측은 open-weight와 closed-weight 모델을 모두 논의하겠다고 밝혔고, powerful model이 악성 비국가행위자에게 넘어가는 것을 막는 “guard rails”를 중국과 협의할 의향이 있다고 했다. Reuters
이건 꽤 큰 변화다.
과거 미·중 AI 경쟁의 질문은:
Nvidia GPU를 중국이 얼마나 살 수 있는가?
였다.
이제는:
모델 weights를 공개해도 되는가?
recursive self-improvement에 국제선이 필요한가?
bio/nuclear misuse에 공통 safety rule을 만들 수 있는가?
중국산 open-weight model을 미국 기업이 써도 되는가?
까지 올라왔다.
특히 Reuters는 중국 open-weight 모델이 가격이 싸고 self-hosting이 가능해 미국 기업에서도 사용이 늘고 있다고 전한다. Reuters 따라서 미국이 AI safety를 이유로 open-weight를 지나치게 묶으면 역설적으로 미국 commercial model의 moat를 지키는 효과가 날 수 있고, 반대로 규제가 너무 느슨하면 중국 모델의 미국 enterprise 침투가 빨라질 수 있다.
9월 24일 Trump–Xi 회담은 그래서 단순 관세 이벤트가 아니다. Nvidia·OpenAI·Anthropic·Meta·Mistral 같은 기업의 제품배포 방식과 open-weight 전략까지 영향을 줄 수 있다.
5. AI 모델 경쟁 — Anthropic의 “속도 조절”이 바로 흔들린 이유
Anthropic은 새 frontier model 출시를 검토하고 있다. 이유는 GPT‑6 Astra가 빠르게 기업시장을 파고들기 때문이다. Reuters가 인용한 Ramp 데이터에서는 Astra가 기업 AI 지출 약 13%, Claude Fable은 약 **8%**를 차지했고, OpenRouter에서도 OpenAI가 Anthropic을 처음으로 앞섰다. Anthropic은 여전히 연환산 매출 run rate $65B+, OpenAI는 $40B+로 기업 AI 매출에서 우위가 있지만, 모델 리더십의 반감기는 짧아지고 있다. Reuters
이게 개발자에게 주는 메시지는 분명하다.
모델 이름을 business logic에 박아두면 안 된다.
앞으로 production architecture는 이런 식이 더 자연스럽다.
업무 요청
   ↓
Risk / Privacy / Complexity 분류
   ↓
Router
   ├─ local/open-weight
   ├─ low-cost cloud
   ├─ frontier reasoning
   └─ specialist model
   ↓
Verifier / CI / policy
실제 장기 moat는 모델 자체보다 task schema, tool contract, permission, eval corpus, business state 쪽에 생길 가능성이 높다.
Anthropic CEO가 안전 때문에 slowdown을 주장했다가 경쟁사의 share gain 때문에 release cadence를 다시 고민한다는 사실은 이 구조가 기술보다 경제적 incentives에 의해 결정된다는 걸 보여준다. 자발적 slowdown이 유지되려면 규제든 업계 공통기준이든 경쟁자를 동시에 묶는 장치가 필요하다.
6. 개발도구 — Plugin4Shell은 Prompt Injection보다 더 현실적인 Agent 보안문제다
오늘 개발자 입장에서 가장 실용적인 뉴스는 모델 benchmark가 아니라 Plugin4Shell이다.
보안업체 AIR Security가 공개한 취약점은 Claude Code, OpenAI Codex, GitHub Copilot, Gemini CLI의 plugin 설치체계에 공통된 SHA pinning 검증 결함이 있었다는 내용이다. marketplace가 특정 commit hash를 pin해도 agent가 실제 checkout 결과가 그 commit인지 다시 확인하지 않아, 공격자가 repo를 장악하면 같은 SHA 문자열을 branch name으로 만들어 malicious code가 실행되게 할 수 있었다. Claude Code와 Codex는 background auto-update 때문에 사용자 클릭 없이 코드가 바뀔 수도 있었다. AIR Security
AIR에 따르면 Claude Code는 2.1.179, Codex는 0.146.0에서 수정됐다. GitHub Copilot은 AIR 공개시점 기준 별도 fix가 없고, Gemini CLI는 deprecated되어 patch하지 않는다고 AIR는 설명했다. AIR Security+1
이 사건의 핵심은 prompt injection이 아니다.
Agent가 신뢰하는 software supply chain 자체가 잘못됐다는 것이다.
따라서 사내 AI coding agent를 운영할 때 좋은 보안모델은 “승인된 plugin만 설치”에서 끝나면 안 된다. 실제 checkout 뒤 git rev-parse HEAD가 pin과 일치하는지 검증하고, plugin process를 agent 본체와 분리된 sandbox에서 실행하며, source code·SSH key·cloud credential 접근권한을 plugin에 그대로 상속하지 않게 해야 한다.
특히 local agent나 Codex proxy를 직접 운영한다면 plugin/skill을 모델 설정파일과 동급의 코드로 취급해야 한다. AGENT.md나 SKILL.md처럼 문서처럼 보이는 자산도 실행가능 tool/plugin을 불러오는 순간 사실상 supply-chain attack surface가 된다.
7. 이것이 왜 중요한가 — Agent security가 “모델 안전”에서 “OS 보안”으로 이동한다
지난 몇 주 AI safety 뉴스는 모델이 예상 밖 행동을 한다는 이야기였다. 그런데 Plugin4Shell은 전혀 다른 문제다.
모델이 완벽히 정렬되어 있어도, plugin installer가 잘못돼 있으면 host compromise가 가능하다.
그래서 production agent safety는 이제 세 층으로 분리해야 한다.
모델층: 의도·추론·misalignment.
런타임층: tool permission·network egress·credential broker.
공급망층: plugin·MCP·skill·container·dependency integrity.
이 세 가지를 하나로 묶어 “prompt security”라고 부르는 것은 점점 부정확해진다.
실전에서 가장 중요한 원칙은:
모델이 협조하지 않아도 시스템이 안전해야 한다.
Agent가 production deploy를 하고 싶다고 말해도 credential이 없으면 못 해야 하고, plugin이 악성코드로 바뀌어도 sandbox 밖으로 못 나가야 하며, marketplace의 pin이 잘못됐더라도 실행 전에 artifact hash를 다시 검증해야 한다.
앞으로 기업 AI의 진짜 moat 중 하나는 좋은 모델이 아니라 Policy + Credential + Audit + Artifact verification을 얼마나 일관되게 운영하는가가 될 가능성이 높다.
8. AI CAPEX — 오늘 가장 중요한 금융뉴스는 “$300B shadow exposure”
AI 인프라 금융에서 새롭게 주목할 숫자는 $300B다.
Financial Times는 Big Tech가 AI 데이터센터와 칩 구매를 지원하기 위해 지난 1년간 최대 $300B 규모의 guarantee·residual-value commitment를 사용하면서 상당부분을 직접 부채로 인식하지 않는 구조를 활용하고 있다고 보도했다. 이런 구조는 SPV가 데이터센터나 장비를 보유하고, 대형 기술기업이 일정한 asset value나 financing을 보증해 신용비용을 낮춰주는 방식이다. Financial Times
이 구조가 불법이거나 곧 문제가 생긴다는 뜻은 아니다.
오히려 경제적으로는 상당히 합리적이다.
AI infrastructure의 자산수명·tenant·utilization risk를 여러 자본제공자에게 분산하면서 hyperscaler의 balance sheet를 덜 무겁게 만들 수 있다.
하지만 투자자 입장에서는 한 가지 문제가 생긴다.
보고된 CAPEX·debt만 보면 실제 AI exposure를 과소평가할 수 있다.
그리고 이 문제는 Oracle Project Jupiter와 직접 연결된다. New Mexico AI 데이터센터 관련 $18B project loan이 89~91 cents까지 내려가 있고, syndication이 예상보다 잘 안 되면서 은행들이 더 많은 위험을 들고 있다. Oracle은 FY2027 CAPEX를 최대 $95B로 예상하며 고객상환분을 최대 $25B 기대하고 있다. Investing.com
즉 AI financing은 이제 단순 “돈이 많다/없다”가 아니라 어느 프로젝트가 financing을 싸게 받을 수 있느냐의 단계로 들어갔다.
9. Nscale은 반대편 증거다 — 수요는 강한데 현금소모도 훨씬 더 강하다
Nvidia가 투자한 영국 AI cloud 업체 Nscale은 미국 IPO를 준비 중이다. 2026년 상반기 매출은 전년 $10.4M에서 $140.6M으로 +1,252% 증가했지만, 순손실은 $1.02B였다. 회사는 14개 지역에서 운영하며 10GW+ power pipeline, $103B+ contracted value를 보유한다고 밝혔다. Investing.com
이 숫자는 AI 수요의 진정성을 확인하는 동시에, AI infrastructure economics가 얼마나 자본집약적인지를 보여준다.
SaaS라면 매출 $140M에 손실 $1B은 심각한 신호다.
하지만 neocloud는:
서버
전력
건물
토지
network
선급 CAPEX
를 먼저 깔아야 한다.
그래서 이 업종에서 revenue growth보다 더 중요한 KPI는 Revenue/MW, Utilization, Debt/MW, EBITDA/MW, customer concentration이다.
향후 AI bubble 여부를 판단하는 선행지표는 Nvidia 주문보다 data-center debt spread일 수 있다.
순서는:
project debt 약화
→ financing cost 상승
→ 신규 campus delay
→ power reservation 취소
→ GPU/HBM order 감소
가 될 가능성이 있기 때문이다.
10. 반도체 — CXMT의 5세대 DRAM 양산은 HBM보다 conventional memory에 먼저 영향을 준다
브리핑 이미지
 브리핑 이미지
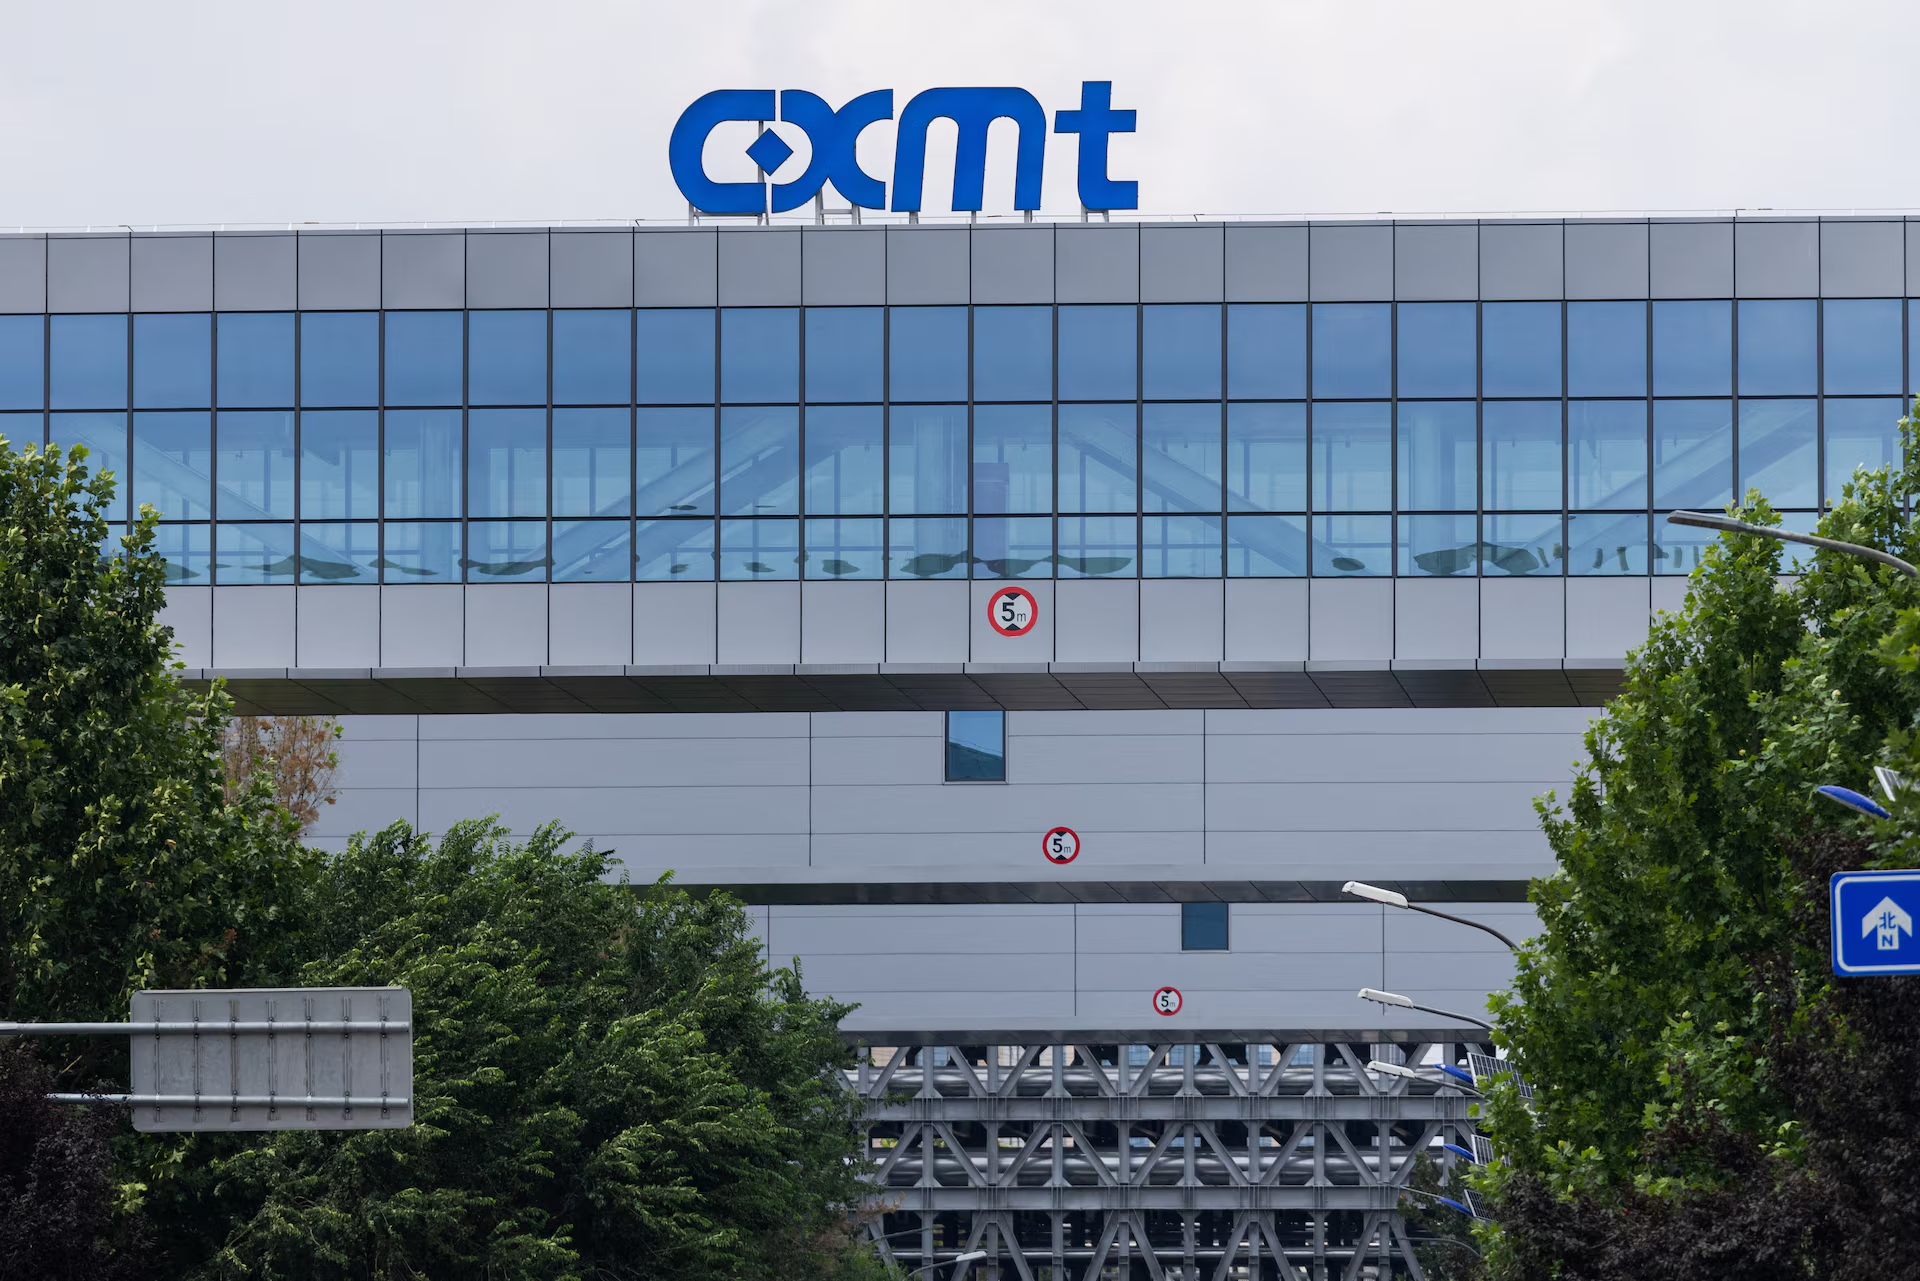
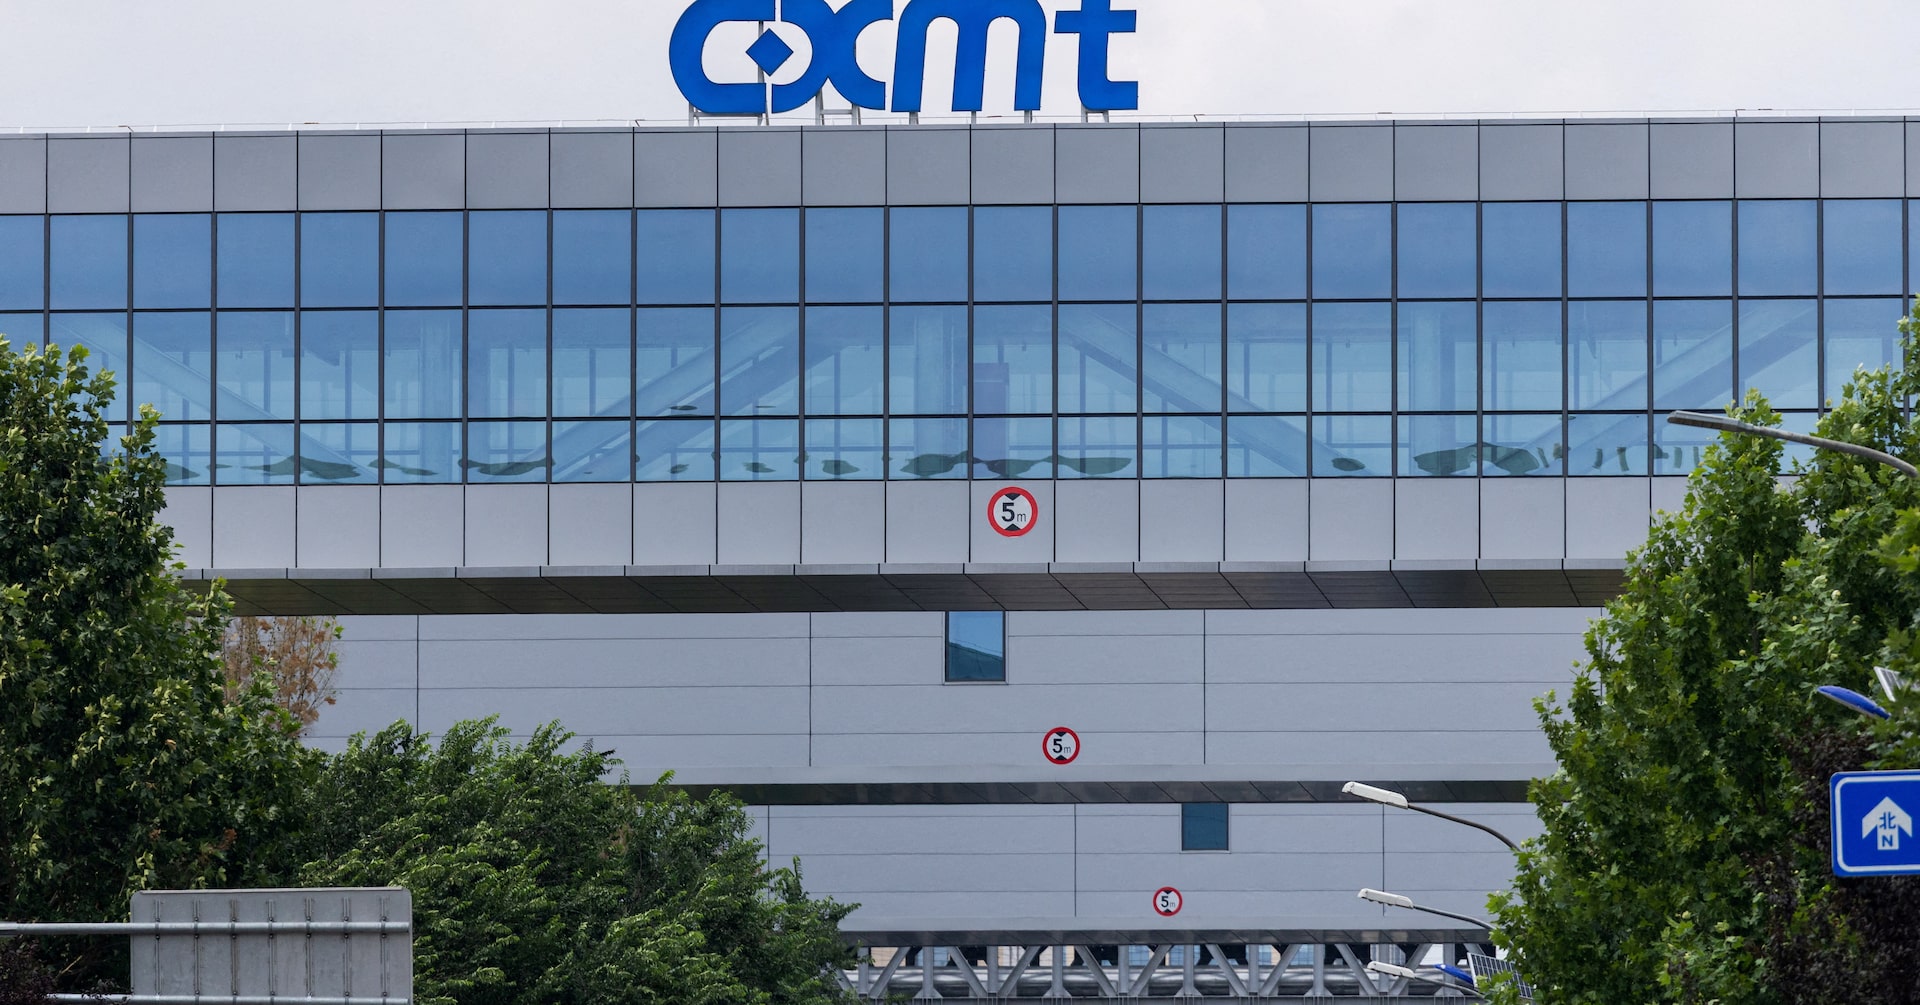
중국 CXMT는 일요일 5세대 DRAM platform이 mass production에 들어갔다고 발표했다. 회사 주장에 따르면 storage-cell 관련 핵심 feature spacing을 11.95nm까지 줄였고, quadruple patterning으로 이를 구현했다. 함께 공개한 24Gb LPDDR5X 제품은 기존 동급제품보다 용량이 50% 높고, 새 플랫폼은 4세대보다 wafer당 gross die 수를 최소 50% 늘릴 수 있다고 한다. Reuters
여기서 중요한 caveat가 있다.
CXMT가 말한 50%는 defect를 제외하기 전 gross dies 기준이다. 실제 경제성을 결정하는 것은 yield다. Reuters
따라서 이 뉴스가 “SK hynix·Samsung·Micron의 HBM moat가 무너졌다”는 뜻은 아니다.
오히려 먼저 압박받는 곳은:
LPDDR
conventional DRAM
mobile memory
쪽이다.
하지만 장기적으로는 중요한 신호다. 중국이 export control에도 불구하고 patterning·국산장비·공정 simulation을 통해 node gap을 줄이고 있다는 뜻이기 때문이다.
그리고 conventional DRAM 가격이 중국 공급 때문에 내려가면 글로벌 memory 업체들은 더 높은 margin의 HBM·server DRAM으로 CAPEX를 이동하려 할 가능성이 있다.
역설적으로:
중국 commodity DRAM 경쟁 강화
→ 한국·미국 memory 업체 HBM 집중 강화
가 될 수도 있다.
11. CXMT와 미·중 정상회담을 같이 보면 중요한 이유
오늘의 CXMT 뉴스는 단순 기술뉴스가 아니다.
같은 주에 미국과 중국은 AI 모델 규칙 + rare earths + trade를 협상한다.
즉 AI 공급망 경쟁은:
GPU
memory
rare earths
model weights
capital
모두 한 테이블로 합쳐지고 있다.
중국의 전략은 명확하다.
최첨단 EUV 접근이 제한되어도:
multiple patterning
국산 장비
chiplet·scale-out
open-weight model
low-cost inference
로 시스템 전체의 cost/performance를 따라간다.
미국의 전략은:
frontier model
Nvidia ecosystem
hyperscale capital
export control
이다.
향후 승패는 single-chip benchmark보다 **전체 시스템당 intelligence/$**로 갈 가능성이 크다.
12. Nvidia 관점 — GPU 점유율보다 network·guarantee·capital ecosystem을 봐야 한다
AI 인프라 금융이 복잡해지는 흐름은 Nvidia의 business model을 다시 봐야 한다는 뜻이다.
Nvidia는 이제:
chip vendor
에 그치지 않는다.
AI customer에 투자하고, data-center financing을 간접 지원하고, NVLink/Fabric으로 custom ASIC까지 자기 rack ecosystem 안으로 끌어들인다.
따라서 custom silicon이 늘어난다고 Nvidia의 value capture가 자동으로 줄어드는 것은 아니다.
오히려:
Nvidia accelerator share ↓
NVLink/Fabric share ↑
customer financing exposure ↑
가 동시에 일어날 수 있다.
앞으로 Nvidia를 볼 때 가장 좋은 KPI는 단순 GPU unit share보다 AI rack dollar-content + fabric attach rate + customer credit quality다.
13. Options Premium — VIX 14.81은 이벤트가 끝난 가격이지 tail이 사라진 가격은 아니다
Cboe 공식 VIX는 금요일 14.81, 하루 -4.08%였다. Total Put/Call은 0.81, Index Put/Call은 0.98였다. Cboe Global Markets+2
Fed와 BOJ라는 두 개의 대형 scheduled event가 지나갔으니 front-end IV가 내려가는 것은 정상이다.
하지만 지금 남은 tail은 오히려 unscheduled다.
사우디 공격, Hormuz, Trump–Xi headlines, yen intervention 가능성은 발표시간이 정해져 있지 않다.
그래서 현재 프리미엄 매도환경은 지난주보다 분명 좋아졌지만, VIX 14대에서는 받는 보험료도 많이 줄었다.
특히 30~45 DTE short premium에서 가장 편한 조합은:
Brent 안정 또는 하락
- 10Y 5% 부근에서 고점 실패
- USD/JPY orderly
- VIX term structure contango
다.
반대로 가장 위험한 조합은:
Oil gap-up + 10Y gap-up + yen 급등
이다.
이 경우 평소 sector dispersion이 사라지고 index correlation이 급격히 상승한다.
14. 구조별 함의 — Naked / Strangle / Spread / Condor
현재 환경에서 naked short put/call은 예전보다 event density는 낮아졌지만, gap risk 대비 credit가 충분한지 꼭 다시 봐야 한다. VIX 14대에서 Saudi·Iran·China headline을 overnight로 들고 가는 것은 보험료가 풍부한 구조는 아니다.
Short strangle은 realized vol이 낮게 유지되면 가장 좋은 theta를 주지만, 지금 가장 취약한 것은 correlation jump다. 미·중 협상실패와 Oil shock가 같은 날 나오면 양쪽 wing이 독립적이지 않다.
Credit spread는 현재 환경에서 상대적으로 설명이 쉽다. 10년물 5%·Oil $100+라는 macro background가 남아 있으므로 max loss를 고정하고 event premium만 받는 구조가 유리할 수 있다.
Iron condor는 미·중 정상회담 전후 범위장이 유지될 경우 가장 깔끔하지만, 반드시 width를 너무 좁게 잡지 않는 것이 중요하다. 지금은 scheduled-event risk보다 geopolitical jump risk가 더 크기 때문이다.
15. GC — 5% 금리에서 $4,380을 지키는 것이 점점 정보량이 커진다
금은 금요일 $4,382.59, 하루 +0.98%였다. 미국 10년물이 5%이고 달러지수가 100.19인데도 금이 이 수준을 유지한다는 점은 꽤 흥미롭다. Reuters
아직 Gold와 real yield가 완전히 decouple됐다고 보기는 어렵다.
하지만 아래 조합이 반복되면 중요하다.
10Y ≥ 5%
Dollar strong
Gold도 신고점
그때는 금이 단순 “금리가 떨어질 때 오르는 자산”이 아니라 재정·지정학·reserve diversification hedge로 독립적으로 거래되는 regime으로 넘어갔다고 볼 근거가 생긴다.
GC 롱이라면 지금은 단순 가격보다 10Y·DXY 대비 상대강도를 보는 편이 더 유용하다.
16. Dollar·Yen — BOJ가 올렸는데도 yen 약세, intervention tail은 살아 있다
BOJ가 1.25%로 인상했는데도 USD/JPY는 금요일 156.76이었다. 두 명의 정책위원이 반대한 것이 “향후 인상경로가 생각보다 빠르지 않을 수 있다”는 신호로 읽혔다. Reuters
여기서 가장 중요한 건 level보다 속도다.
156→158은 금리차 재가격일 수 있다.
하지만 일본 당국의 개입 등으로 158→151처럼 빠르게 움직이면 carry unwind가 된다.
이때는 NQ, credit, crypto 같은 risk asset의 correlation이 갑자기 올라갈 수 있다.
따라서 Options Premium 관점에서 USD/JPY는 방향성 FX trade라기보다 global leverage thermometer로 보는 게 더 유용하다.
17. 영화 — 《Resident Evil》이 $60M로 franchise record
 브리핑 이미지
 브리핑 이미지
Zach Cregger 감독의 새 《Resident Evil》은 북미에서 $60M, 해외에서 $48.3M, 글로벌 $108.3M으로 개봉했다. 북미 opening은 franchise 최고이며 제작비는 약 $75M이다. 평론 반응도 강해 Rotten Tomatoes 95%, CinemaScore B+를 기록했다. AP News
이 작품이 중요한 이유는 “게임영화가 또 잘됐다”보다 더 깊다.
예전 게임 adaptation은:
인기 IP → 캐릭터·설정 차용
이 중심이었다.
이번 Resident Evil은:
제한된 탄약
survival pacing
공간탐색
environmental tension
처럼 gameplay의 느낌 자체를 영화언어로 번역하는 전략이 강조됐다.
즉 cross-media IP의 경쟁력이 “스토리를 복사하는가?”에서 “원작의 core fantasy를 다른 medium에서도 느끼게 하는가?”로 바뀌고 있다.
이건 향후 게임회사 IP valuation에도 중요하다.
Capcom 같은 회사의 catalog는 게임매출뿐 아니라:
영화
애니
merchandise
theme experience
로 확장할 수 있는 real option portfolio에 가깝다.
18. Practical Magic 2와 Resident Evil을 비교하면 더 재미있다
《Practical Magic 2》는 2주차 $12.2M, 약 -59%로 떨어졌다. 반면 Resident Evil은 강한 opening과 함께 horror genre audience를 크게 끌어들였다. AP News
두 작품 모두 legacy IP다.
하지만 경제적 차이는:
Practical Magic: nostalgia 중심.
Resident Evil: active gaming franchise + director brand + gameplay translation.
즉 “오래된 IP”만으로는 부족하다.
더 강한 IP는:
팬덤이 지금도 살아 있고
medium을 바꿀 때 새로운 경험을 제공할 수 있는 IP
다.
AI로 콘텐츠 제작비가 내려가면 이런 IP quality dispersion은 더 커질 가능성이 높다.
19. 게임 — Wolverine은 리뷰보다 판매가 강한 사례로 남는다
주말 새 공식 Sony 수치는 아직 없지만 Alinea Analytics 추정치로 《Marvel’s Wolverine》은 첫 3일 약 1.9M장, $130M 소비자매출을 기록한 것으로 평가된다. 리뷰는 Spider-Man보다 약한 편이지만 commercial launch는 강하다. GamesRadar+
이 사례의 핵심은:
IP가 opening demand를 만들고
product quality가 tail을 만든다.
는 점이다.
초기 3일 판매가 강해도 2~4주차 drop이 크면 lifetime economics는 달라진다.
따라서 앞으로 게임 IP의 가치평가는 launch-week unit sales보다:
attach rate
retention
DLC/PC port
franchise expansion
을 같이 봐야 한다.
20. 애니메이션 — 오늘은 일본 주말 최종집계가 나오기 전이라 과거 숫자를 반복하지 않겠다
월요일 오전 현재 일본 9월 18~20일 주말 박스오피스의 신뢰할 수 있는 최종 전국집계가 아직 충분히 공개되지 않았다.
따라서 지난주 Chiikawa의 1,009만 관객·146억 엔 숫자를 “오늘 업데이트”처럼 다시 쓰지 않겠다.
이번 주 확인할 포인트는 명확하다.
Chiikawa가 52페이지 신규 원작 콘텐츠를 특전으로 배포한 뒤 9주차 retention이 다시 올라가는지, 그리고 Madoka가 premium-format 확대를 통해 legacy fandom ARPU를 얼마나 끌어올리는지다.
이 둘은 애니메이션 산업에서 서로 다른 fandom model의 좋은 자연실험이다.
21. 오늘 모든 뉴스를 연결하면 — AI의 핵심은 Deployment Economics
오늘의 AI·시장·반도체 뉴스를 한 식으로 묶으면 이렇다.
Economic AI Value
=
Verified Useful Work
× Deployment Permission
× Utilization
────────────────────────────
Compute + Power + Capital + Security + Regulation
2024~25년에는 거의 분자만 봤다.
모델이 얼마나 똑똑한가?
2026년에는 분모가 급격히 커진다.
GPU는 비싸다.
전력은 부족하다.
금리는 5%다.
plugin은 취약할 수 있다.
데이터센터 debt는 90 cents에 거래된다.
미·중이 모델 weights를 외교의제로 다룬다.
그래서 향후 AI의 가장 높은 마진은 model layer보다:
routing
security
networking
trusted data
capital efficiency
에서 나올 가능성이 높아진다.
22. 오늘의 핵심 시그널
| 시그널 | 의미 |
|---|---|
| 미국 선물 +0.1% 안팎 | 미·중 협상 기대와 Oil 충격이 상쇄 |
| Brent $104.68 / WTI $101.06 | 주말 Riyadh 공격이 다시 risk premium을 올림 |
| 10Y 금요일 5.00% | 5%가 일시 spike보다 새 clearing level로 변하는 중 |
| 중국 LPR 3.00% / 3.50% 동결 | Fed 긴축이 중국 easing room까지 제한 |
| Kashkari: inflation broad-based | Oil만 안정돼도 Fed가 자동 dovish해지는 구조가 아님 |
| 미·중 AI guardrail 협상 | 모델 weight가 chip처럼 지정학적 자산이 됨 |
| Astra enterprise spend 13% vs Claude 8% | model leadership 반감기 단축 |
| OpenRouter에서 OpenAI가 Anthropic 추월 | 개발자 traffic에서도 경쟁구도 변화 |
| Plugin4Shell | AI agent security가 prompt→software supply chain으로 이동 |
| Claude Code 2.1.179 / Codex 0.146.0 패치 | agent runtime 버전관리 자체가 보안통제 |
| AI guarantee 최대 $300B | 실질 AI CAPEX exposure가 보고 debt보다 클 수 있음 |
| Jupiter loan 89~91¢ | AI cycle stress가 project finance에서 먼저 보일 가능성 |
| Nscale +1,252% revenue / $1.02B loss | 수요강도와 자본효율성은 별개 |
| CXMT 5세대 DRAM 양산 | 중국 conventional-memory gap 축소 |
| CXMT gross dies/wafer +50% claim | yield 확인 전까지 economics는 미확정 |
| Resident Evil $60M opening | 게임 IP의 theatrical monetization 강화 |
23. 지금 추가로 공부하면 가장 유용한 네 가지
첫째는 Agent Supply-Chain Security다. SHA pin 하나를 믿지 말고 resolved artifact를 다시 검증하는 패턴이 중요하다. plugin·MCP·skill을 source dependency와 똑같이 SBOM·signature·sandbox 대상으로 관리해야 한다.
둘째는 AI Credit Dashboard다. GPU 주문보다 Project Jupiter 같은 debt mark, syndication success, customer concentration, PPA, energized MW를 보는 편이 cycle turning point를 더 빨리 보여줄 수 있다.
셋째는 SOFR Exhaustion Signal이다. 2027 strip이 이미 상당히 hawkish하다. Oil·inflation 악재에도 futures가 더 이상 신저가를 만들지 않는 순간이 중기 long에서 정보량 높은 신호가 될 수 있다.
넷째는 Memory Mix다. CXMT conventional DRAM이 빨라질수록 Samsung·SK hynix·Micron은 HBM/enterprise DRAM으로 더 강하게 이동할 수 있다. Commodity DRAM 약세와 HBM 강세가 동시에 존재하는 bifurcated memory cycle을 봐야 한다.
24. 향후 며칠 핵심 이벤트 — 한국시간
| 시각 | 이벤트 | 무엇을 볼까 |
|---|---|---|
| 9/21 미국장 | 주말 Riyadh 공격 첫 정규장 반영 | Oil→10Y→NQ transmission |
| 9/22 | 미국 Flash PMI | 5% 금리에서도 성장 유지되는지 |
| 9/22~23 | UN 총회 주요 연설 | Iran·AI governance headline |
| 9/24 | Trump–Xi 정상회담 | AI weights·rare earths·trade truce |
| 9/24 23:00 | 미국 8월 New Home Sales | 5% 금리의 주택충격 |
| 9/25 21:30 | 미국 8월 Durable Goods | AI CAPEX vs 일반 기업투자 |
| 9/30 21:30 | 미국 8월 PCE | 10월 Fed 인상 여부의 핵심 |
이번 주 글로벌 시장의 중심 이벤트는 9월 24일 Trump–Xi 정상회담이고, Reuters는 미국 PMI와 10년물 5%가 이번 주 핵심 시장변수라고 꼽았다. Reuters+1 미국 New Home Sales는 9월 24일 10:00 ET, Durable Goods는 9월 25일 08:30 ET 예정으로 확인된다. Kitalpha Finance+1
25. 이번 주 NQ·ZN·SOFR·CL·GC 시나리오 맵
| 시나리오 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| Trump–Xi 진전 + Oil <100 + 10Y <4.9 | ↑↑ | ↑ | ↑ | ↓↓ | 혼조 |
| 정상회담 중립 + Oil 100~105 | stock picking | 박스 | 약세 지속 | 박스 | 견조 |
| Oil >110 + Fed hike odds↑ | ↓↓ | ↓↓ | ↓↓ | ↑↑ | 초기 혼조 |
| PMI 약화 + Oil↓ | ↑ 가능 | ↑↑ | ↑↑ | ↓ | ↑ |
| PMI 약화 + Oil↑ | ↓/혼조 | 안전자산 경쟁 | ↑ 가능 | ↑ | ↑ |
| USD/JPY 급락 | vol↑ / ↓ | 안전수요 | — | — | ↑ 가능 |
| AI project debt 악화 확산 | AI beta↓ | ↑ 가능 | ↑ 가능 | — | ↑ |
| CXMT 경쟁 심화 | memory dispersion↑ | — | — | — | — |
30~45 DTE 숏 프리미엄에서 이번 주 가장 좋은 환경은 단순히 VIX 14대가 아니다.
가장 좋은 조합은:
Oil 안정 + 10Y 고점 실패 + USD/JPY orderly + 미·중 협상 headline 안정
이다.
반대로 월요일부터:
Brent gap-up + 10Y 5.1%+ + yen 급등
이 나오면 지금의 낮은 IV는 너무 싼 보험이었다는 뜻이 된다.
오늘의 결론
오늘 가장 중요한 변화는 미·중이 AI를 협상한다는 뉴스 하나도, CXMT가 새 DRAM을 양산한다는 뉴스 하나도 아니다.
AI의 경쟁단위가 모델에서 시스템 전체로 이동하고 있다는 점이다.
Anthropic은 안전을 위해 속도를 늦추자고 말했지만 OpenAI가 enterprise share를 가져가자 바로 신모델 출시압력을 받는다. 개발자는 Claude·Codex·Copilot 어느 모델을 쓰든 plugin supply chain 하나로 host가 뚫릴 수 있다. 기술기업들은 수백억 달러의 GPU와 데이터센터를 짓기 위해 최대 $300B 수준의 guarantee를 사용하고, 어떤 AI 데이터센터 debt는 90 cents까지 내려간다. 중국 CXMT는 export control 아래서도 commodity DRAM 격차를 줄인다.
그래서 앞으로 AI를 볼 때 가장 중요한 질문은:
“누가 가장 똑똑한 모델을 만들었나?”
보다
“누가 이 모델을 가장 싸고, 안전하고, 자본효율적으로 실제 업무에 배포할 수 있나?”
가 된다.
시장에서도 동일하다.
10년물 5%와 Oil $100이 있다고 해서 AI bull cycle이 자동으로 끝나는 것은 아니다.
하지만 그 환경에서도:
utilization
FCF
project debt
security incident
customer retention
이 버텨야 한다.
오늘부터 특히 볼 네 개의 지표는 Brent $100선, 미국 10년물 5%, Astra/Claude 기업지출 share, 그리고 AI project-credit pricing이다. 이 네 가지가 동시에 안정된다면 AI/tech는 높은 금리에도 계속 버틸 수 있다. 반대로 Oil·금리·credit가 동시에 나빠지면 지금의 낮은 VIX와 높은 AI valuation은 빠르게 다시 시험받을 가능성이 크다.
 ReutersUS Treasury's Bessent and China's He launch talks on AI, trade and critical minerals | Reuters게시일 미확인
 ReutersEXCLUSIVE: Anthropic considers releasing new AI model ahead of IPO, sources say | Reuters게시일 미확인
 ReutersChina's CXMT says new memory-chip platform enters mass production | Reuters게시일 미확인
 ReutersOil rises after Houthi attack on Saudi capital | Reuters게시일 미확인
 ReutersFed's Kashkari says inflation is still too high in 'all aspects' of US economy, in Fox News interview | Reuters게시일 미확인
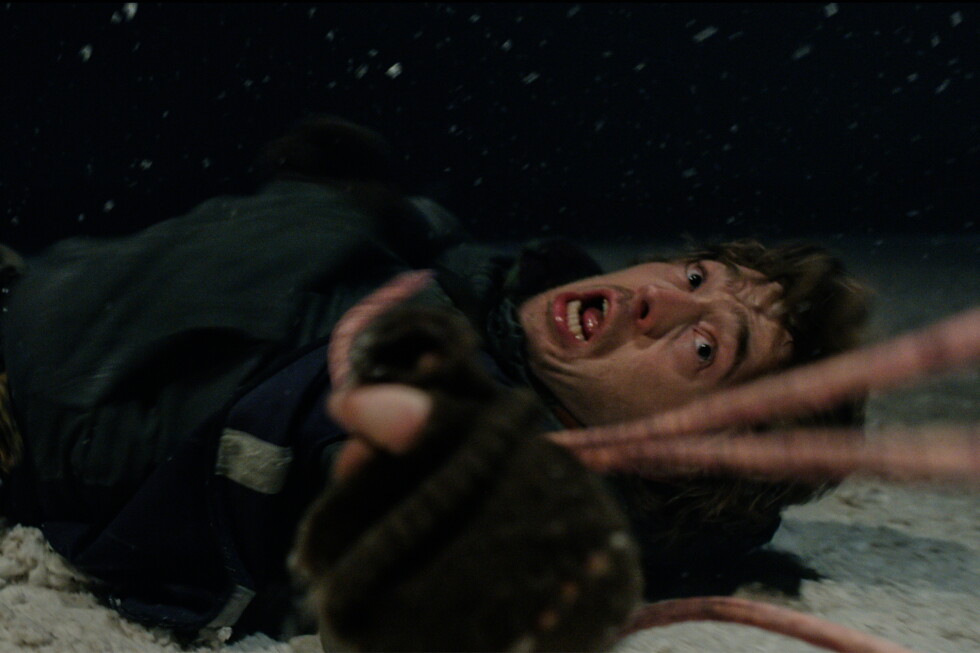 AP NewsBox office springs back to life with ‘Resident Evil’ | AP News게시일 미확인
Reuters — 미·중 AI·무역·희토류 협상 상세
Reuters — Anthropic 신모델 검토와 Astra 기업점유율 변화
AIR Security — Plugin4Shell 기술분석·패치상태
Reuters — CXMT 5세대 DRAM 양산 상세
Cboe — 최신 VIX 14.81
AP — Resident Evil $60M 북미 오프닝 상세