 브리핑 이미지
 브리핑 이미지
기준: 한국시간 9월 22일 오전 8시 46분. 예상 읽기 시간 약 20~25분. 미국 9월 21일 월요일 정규장 종가와 장 마감 이후 나온 AI·반도체·거시·콘텐츠 뉴스를 중심으로 정리했다. 현재 시점의 NQ/ES 선물 호가는 공개 웹 소스에서 일관된 실시간 값이 확인되지 않아 부정확한 숫자를 억지로 넣지 않고, 대신 가장 최근 미국 현물 종가와 Treasury·Oil·FX·VIX를 기준으로 분석했다.
오늘은 최근 열흘의 흐름에서 꽤 의미 있는 **“risk-on의 질적 변화”**가 나온 날이다. Nasdaq은 +2.26%로 사상 최고 종가, S&P 500은 +1.49%, Dow는 +0.71% 상승했다. AMD는 +10%로 사상 처음 시가총액 $1T, Intel과 Arm도 각각 두 자릿수 상승했고 SOX는 **+4.3%**였다. 그런데 이 상승을 가능하게 한 것은 AI 뉴스 하나가 아니라 Oil과 금리의 동시 완화였다. 미국 10년물은 다시 **4.951%**로 5% 아래 내려왔고 Brent는 $100.11, WTI는 $95.43까지 급락했다. 반면 2년물은 **4.751%**로 오히려 올라갔다. Reuters+1
이 조합이 오늘 시장에서 가장 중요하다.
Fed 경로는 더 매파적으로 가격되고 있는데 장기금리는 내려갔고, 동시에 Oil이 급락하자 Nasdaq이 신고점을 냈다.
즉 시장은 이제 “Fed가 10월에 한 번 더 올릴까?”보다 Oil→장기금리→equity discount rate 경로가 안정되는가에 더 민감하다. Cboe가 공개한 데이터는 이것을 극적으로 확인해준다. 최근 3개월 WTI와 미국 10년물 금리의 상관계수는 65%, 35년 만의 최고이며 1990년 1차 걸프전 당시 기록한 66%와 거의 같다. Cboe Global Markets
AI에서는 한 단계 더 근본적인 변화가 나왔다. 미국과 중국은 처음으로 **AI 안전 사고용 공식 대화채널과 ‘incident line’**을 만들기로 합의했고, OpenAI는 frontier AI와 recursive self-improvement까지 포괄하는 국제 기술표준·공통 측정·사고보고 체계를 요구했다. 동시에 현실 세계에서는 Meta의 개인 agent Muse가 Amazon에 접속해 대신 쇼핑하려다 Amazon에 차단됐다. Meta는 Secure VM·Sentinel·credential isolation까지 만든 매우 정교한 agent runtime을 구축했는데도, 상대 플랫폼이 “너를 허용하지 않는다”고 하면 행동할 수 없었다. Reuters+3
오늘 모든 뉴스를 하나로 묶으면 이렇게 볼 수 있다.
AI의 다음 병목은 Intelligence가 아니라
Permission + Capital + Utilization이다. 모델이 충분히 똑똑해도 Amazon이 agent를 차단하면 구매할 수 없고, 국가 간 사고 프로토콜이 없으면 frontier agent를 배포하기 어렵고, 5% 가까운 Treasury 아래에서 자본을 비싸게 조달하면 데이터센터의 경제성이 악화된다. AI의 초과수익은 이제 “가장 똑똑한 모델”보다 “허가받고, 연결되고, 자본효율적으로 실제 일을 끝내는 시스템”에서 나올 가능성이 높다.
1. 미국 증시 — 어제 상승은 단순 AI FOMO가 아니라 Oil + Rates relief + AI re-rating
9월 21일 미국장은 상당히 강했다. S&P 500은 7,764.70(+1.49%), Nasdaq은 27,122.09(+2.26%), Dow는 **52,048.83(+0.71%)**였다. Nasdaq은 6월 2일 이후 처음으로 사상 최고 종가를 경신했다. AMD가 약 10%, Intel 12.2%, Arm 17% 올랐고 SOX는 +4.3%였다. Meta도 Muse 출시에 대한 기대가 재부각되면서 +11.4% 급등했다. Reuters
중요한 점은 시장 breadth가 완전히 나쁘지는 않았지만 AI·communication services의 기여도가 압도적이었다는 것이다. S&P 500에서는 상승종목이 하락종목보다 약 1.4배 많았고 11개 업종 중 8개가 올랐지만, communication services는 +4.16%, IT는 +2.4%였다. 동시에 Nasdaq에서는 신고가 64개에 신저가가 127개로 더 많았다. 즉 지수의 headline은 매우 강했지만 시장 내부가 전면적인 경기 낙관으로 바뀐 것은 아니다. Reuters
이런 시장은 옵션매도 관점에서 꽤 흥미롭다.
개별 종목은 크게 움직이는데 index realized volatility는 상대적으로 낮아질 수 있다. Cboe의 최신 자료에서도 single-stock volatility를 나타내는 VIXEQ는 약 36%까지 상승한 반면 VIX는 오히려 낮아져 둘의 스프레드가 18.5%p→21.6%p로 벌어졌다. Cboe Global Markets
즉 현재 지수 프리미엄을 매도한다는 것은 사실상:
AMD +10%, Meta +11%, Oil stocks↓, banks 혼조처럼 구성종목들이 서로 다른 방향으로 움직여 전체 지수의 realized vol을 낮게 유지해줄 것
에 베팅하는 것이다.
이 구조가 유지되는 동안 SPX/NDX short premium은 꽤 좋은 환경이 될 수 있다.
하지만 macro correlation이 다시 올라오는 순간 상황은 완전히 달라진다.
2. Cboe가 보여준 가장 중요한 숫자 — Oil ↔ 10Y 상관 65%
어제 시장분석에서 가장 정보량이 높은 숫자는 S&P +1.49%도 AMD +10%도 아니다.
Cboe에 따르면 최근 3개월 **WTI와 미국 10년물 금리의 rolling correlation이 65%**까지 올라왔다. 이는 코로나 당시나 2011년 Arab Spring 때보다 높고, 1990년 Gulf War 초기에 기록한 역사적 최고치 66%에 거의 근접한다. Cboe Global Markets
이건 지금 시장을 해석하는 데 굉장히 중요하다.
평소에는:
Oil ↑
→ Energy stocks ↑
→ Inflation 일부 ↑

Treasury
→ Fed / growth / fiscal 영향
정도로 따로 볼 수 있다.
지금은:
Oil ↑
→ Inflation expectation ↑
→ Fed path ↑
→ 10Y ↑
→ Equity discount rate ↑
→ NQ ↓

Oil ↓
→ Inflation tail ↓
→ 10Y ↓
→ NQ ↑
가 거의 하나의 trade가 됐다.
그리고 바로 어제가 두 번째 경로였다.
WTI는 -4.86%, Brent는 -3.62%, 10년물은 -4.5bp, Nasdaq은 **+2.26%**였다. Reuters
Cboe도 현재 장기금리의 단기방향이 Fed 자체보다 Iran/Oil 상황에 더 의존할 수 있다고 지적했다. Cboe Global Markets
따라서 이번 주 SPX/NDX·ZN·CL을 각각 별개로 분석하면 오히려 정보를 잃는다.
현재 핵심 factor는:
Energy inflation factor
하나로 묶는 편이 더 맞다.
3. 어제 Treasury curve의 움직임이 특히 중요하다 — 2Y↑ / 10Y↓
2년물 금리는 +0.75bp → 4.751%, 장중에는 4.772%로 2024년 7월 이후 최고 수준까지 갔다.
반대로 10년물은 **-4.5bp → 4.951%**로 내려왔다. 시장은 10월 추가 인상 가능성을 약 55%, 연말까지 최소 한 번 더 인상 가능성을 **91%**로 가격하고 있다. Reuters
이것은 꽤 정교한 메시지다.
시장 생각은:
Fed 정책금리는 더 올라갈 수 있다.
그런데 동시에:
Oil이 안정된다면 장기 inflation premium이 더 커질 필요는 없다.
이다.
즉 어제는 front-end hawkish / long-end relief였다.
이 조합은 Nasdaq에는 생각보다 좋다.
왜냐하면 mega-cap·AI valuation에 더 직접적인 것은 Fed funds 25bp 하나보다 5~10년 discount rate이기 때문이다.
그래서 앞으로 NQ를 볼 때 2년물이 4.8%를 넘어가는 것보다:
10년물이 5.05~5.10%를 뚫느냐
가 훨씬 더 중요한 위험신호일 수 있다.
4. SOFR — 오히려 지금부터는 매파적 가격의 exhaustion을 봐야 한다
현재 Fed futures는 10월 추가인상 가능성을 약 **55.4%**까지 반영한다. 일주일 전 43.5% 수준보다 높아졌다. Fed officials도 높은 수요가 에너지·관세 충격을 넘어 더 광범위한 inflation을 만들고 있어 추가 긴축이 필요할 수 있다는 발언을 이어간다. Reuters
SOFR 롱에서 지금 중요한 것은 “Fed가 매파적이다”라는 사실 자체가 아니다.
그건 이미 시장이 많이 안다.
앞으로 가장 유용한 신호는:
악재가 나와도 SOFR futures가 더 이상 신저가를 만들지 않는지
다.
예를 들어:
- Oil이 다시 $105로 올라가고,
- Flash PMI가 강하고,
- Fed speaker가 hawkish한데도
2027 SOFR strip이 더 내려가지 않는다면 이는 추가 긴축이 상당부분 가격에 들어갔다는 신호가 될 수 있다.
반대로 지금처럼 Oil이 급락했는데도 front-end가 계속 약하다면 시장은 energy shock보다 강한 domestic demand inflation을 더 걱정한다는 뜻이다.
SOFR 롱이 본격적으로 편해지려면:
Oil 안정 + 고용 완화 + 서비스 인플레 둔화
중 최소 두 가지가 동시에 나오는 편이 좋다.
5. Oil — $100 아래 WTI는 좋은 뉴스지만 전쟁 전 정상화는 아니다
Brent 11월물은 $100.34, WTI 10월물은 $95.78까지 내려왔다. Reuters 시장집계에서는 WTI가 하루 약 4.5~4.9%, Brent 약 3.4~3.6% 하락했다. Reuters+1
두 가지가 가격을 내렸다.
첫째, Trump 대통령이 UN 총회를 계기로 이란 대통령과 만날 가능성을 열어두면서 외교적 해결 기대가 커졌다.
둘째, Saudi Aramco가 Hormuz를 통한 수출을 늘렸다. Kpler 기준 Saudi 원유수출은 8월 2.4mb/d에서 9월 현재 **4mb/d+**까지 회복됐고, 일요일에는 7척의 초대형 tanker에 약 1,400만 배럴을 선적했다. Reuters+1
그러나 여기서 한 가지 주의할 점이 있다.
Hormuz 자체가 정상화된 것은 아니다.
Saudi·UAE 등은 Oman 인근 ship-to-ship transfer를 급격하게 늘려 공급을 유지하고 있다. Reuters 분석에 따르면 이 STS 우회 물량은 8월 약 1.4mb/d → 9월 2.5mb/d까지 늘었다. VLCC 운송비용은 일부 경로에서 배럴당 $30 이상까지 치솟았다. Reuters
즉 지금 세계 원유시장은:
배럴이 없는 시장
보다
배럴을 매우 비효율적이고 비싼 방식으로 운반하는 시장
에 가깝다.
금융시장에는 충분히 좋은 뉴스다.
하지만 물류·diesel·corporate margin에는 충격이 더 오래 남을 수 있다.
6. CL에서 아주 중요한 작은 디테일 — 만기월 왜곡을 조심해야 한다
Reuters 기준 WTI 10월물은 $95.78인데, 바로 다음 11월물은 $92.47이었다. 10월물은 9월 22일 만기를 앞둔 계약이다. Reuters
따라서 headline으로:
“WTI $95”
만 보면 약간 왜곡될 수 있다.
실제 다음 달 계약은 더 낮고, front contract에는 물리적 tightness와 만기효과가 더 강하게 들어와 있다.
CL 옵션을 볼 때 이 시기에는 반드시:
어느 futures month가 underlying인가
를 확인해야 한다.
특히 30~45 DTE 옵션매도에서는 underlying futures roll이 섞이면서 delta와 implied forward price가 현물 headline과 달라질 수 있다.
7. 옵션 — VIX 14.87보다 VIXEQ 36%가 더 흥미롭다
Cboe 공식 VIX는 9월 21일 14.87이었다. 전일 14.81과 사실상 비슷하다. Cboe Global Markets
그런데 single-stock volatility는 반대방향이다.
Cboe의 VIXEQ는 약 36%, VIX와의 spread는 21.6%p다. 최근 SPX 1개월 downside skew도 58 percentile에서 29 percentile까지 낮아졌고, call skew는 78 percentile까지 높아졌다. 즉 투자자들은 downside hedge 일부를 덜어내고 upside call에 더 적극적으로 참여했다. Cboe Global Markets
이건 전형적인:
“Index 안정 + 개별 AI 종목 폭발”
환경이다.
30~45 DTE premium seller에게는 꽤 중요한 함의가 있다.
SPX / NDX
Index short-vol은 지금 상대적으로 편해졌다.
문제는 낮아진 VIX 때문에 보험료도 싸졌다는 것이다.
지금 매도하는 핵심 risk는 volatility 자체보다:
낮은 correlation이 계속 유지된다는 가정
이다.
Naked / Strangle
가장 큰 tail은 Oil shock다.
Oil→10Y correlation이 65%인 상황에서는 CL jump가 바로 equity index jump로 전염될 수 있다.
따라서 VIX 14대에서 naked short strangle은 지난주 VIX 18~20 환경보다 premium / tail-risk 비율이 확실히 덜 매력적이다.
Credit Spread
현재 같은 환경에서는 max-loss가 정해진 구조의 상대적 매력이 높다.
특히 지수 put skew가 과도하게 steep하지 않은 상태이기 때문에 strike 선택을 신중히 해야 하지만, macro gap risk를 정량화하기는 훨씬 쉽다.
Iron Condor
Oil이 $95~100대에서 안정되고 10Y가 5% 아래에 머물면 가장 잘 작동할 수 있는 구조다.
다만 Trump–Xi·Iran·UN headline이 있으므로 wing을 너무 좁게 잡는 것은 피하는 편이 낫다.
8. Gold — 이번에는 high yield가 다시 이겼다
Gold spot은 월요일 -0.6%인 $4,349.94, 미국 금선물은 -0.9%인 $4,383.90이었다. 이유는 Fed 추가인상 확률 상승과 달러강세다. Reuters
GC에서 요즘 가장 중요한 것은 절대가격보다 상대강도다.
지난주에는 10년물 5%에도 Gold가 $4,400 부근을 버티면서 real yield와의 관계가 약해지는 듯했다.
어제는 다시:
Fed hawkish
Dollar↑
→ Gold↓
가 작동했다.
따라서 아직 금이 금리에서 완전히 독립했다고 보기는 이르다.
정말 regime change라고 부를 만한 조합은:
10Y > 5% + DXY 강세 + GC 신고점
이 반복되는 것이다.
그때부터는 금을 duration asset이 아니라:
재정·통화 신뢰
중앙은행 reserve diversification
지정학적 hedge
로 따로 평가해야 한다.
9. Yen — BOJ가 올렸는데 157.5, intervention risk가 더 현실적이다
USD/JPY는 월요일 157.48, 달러지수는 100.40이었다. BOJ는 지난주 금리를 1.25%로 올렸지만 두 명의 반대와 명확하지 않은 향후 guidance 때문에 엔화는 다시 약해졌다. 일본당국이 rate check를 했다는 보도로 실제 intervention 가능성도 경계되고 있다. Reuters
여기서 옵션·NQ 관점에서 중요한 것은 다시 속도다.
157→159는 금리차의 정상적인 재가격일 수 있다.
하지만 intervention으로:
159 → 153
이 하루 안에 나오면 carry deleveraging 문제가 된다.
그 경우:
NQ
crypto
high-beta tech
credit
간 correlation이 빠르게 올라갈 수 있다.
현재 VIX 14.87은 그런 unscheduled FX shock을 크게 가격하고 있지는 않다.
따라서 USD/JPY는 이번 주에도 global leverage thermometer로 계속 볼 가치가 크다.
10. AI — 미국과 중국이 처음으로 AI incident line에 합의했다
이번 주말 미·중 협상에서 가장 중요한 결과는 tariff가 아니다.
미국과 중국은 AI 안전을 위한 공식 대화체계를 만들고, AI safety incident가 발생했을 때 소통하는 ‘incident line’을 구축하기로 합의했다. 후속회의는 약 두 달 뒤 중국 Shenzhen에서 열린다. Reuters
논의대상도 상당히 구체적이다.
Bessent 미 재무장관은:
- uncontrolled agents,
- non-state actors,
- cyber non-state actors
같은 위험에 대한 공통 protocol을 만들겠다고 했다. Reuters
이것은 생각보다 큰 변화다.
냉전의 핵위기에서는:
Washington–Moscow hotline
이 필요했다.
Frontier AI 시대에는:
Agent incident hotline
이 필요해지는 것이다.
왜일까?
예를 들어 어떤 frontier agent가:
중국 정부기관 침투를 시도했는데
이것이 국가 cyber operation인지
AI lab의 experiment escape인지
구분하기 어려우면 잘못된 군사·외교적 escalation이 생길 수 있다.
AI safety가 이제 더 이상 “회사 내부 alignment team” 문제가 아니라 국제 안보 프로토콜로 이동했다.
11. OpenAI의 새 제안 — AI regulation이 benchmark가 아니라 measurement standard로 이동한다
OpenAI는 같은 날 미국이 주도하는 frontier AI 국제 기술표준을 제안했다.
중요한 것은 단순 safety pledge가 아니다.
OpenAI가 요구한 것은:
공통 측정
공통 technical thresholds
사고보고 protocol
recursive self-improvement에 대한 기준
이다. Reuters
그리고 OpenAI는 “pacing”을:
모델 개발을 임의로 일정기간 멈추는 것
이 아니라
alignment research와 실제 deployment가 capability보다 뒤처지지 않도록 유지하는 것
이라고 정의했다. Reuters
이 framing은 개발자에게도 굉장히 유용하다.
기업 내부 agent deployment도:
Model Capability
     ↓
Evaluation
     ↓
Permission tier
     ↓
Deployment
여야 한다.
모델이 production DB write를 할 수 있다고 해서 곧바로 권한을 주는 것이 아니다.
Capability progress와 Deployment progress를 분리해야 한다.
12. 그런데 바로 현실에서 벌어진 일이 Meta Muse vs Amazon이다
Meta는 Muse를 상당히 정교하게 설계했다.
Muse는 전용 Secure VM에서 돌아가며, 독립된 Sentinel agent가 모든 인터넷 egress를 검토한다. password와 payment method는 agent가 직접 볼 수 없고 secure credential store에 저장되며, 구매·이메일 전송 같은 민감한 action은 사용자 승인을 요구한다. 모든 행동의 audit trail도 제공한다. 페이스북+1
기술적으로 꽤 좋은 구조다.
그런데 Amazon은 Muse의 shopping access를 차단했다.
Amazon의 논리는 단순하다.
“우리 사이트에서 제3자 AI가 대신 구매하도록 허용한 적이 없다.”
Amazon은 Muse가 자신을 agent라고 명확히 식별하지 않고 browsing하며, privacy/security와 customer-support liability 문제가 생길 수 있다고 주장했다. The Verge+1
이 사건의 의미는 엄청 크다.
Agent 시대의 permission에는 두 종류가 있다.
User permission
≠
Platform permission
사용자가:
“Amazon에서 이걸 사줘.”
라고 허락해도
Amazon이:
“외부 agent의 자동접근을 허용하지 않는다.”
고 하면 task는 끝낼 수 없다.
즉 agent의 능력은:
Capability × User permission × Counterparty permission
이다.
어느 하나라도 0이면 경제적 가치는 0이다.
13. 이것이 만드는 다음 인터넷 표준 — Agent Identity + Delegated Authority
현재 웹은 인간 브라우저를 전제로 만들어졌다.
앞으로 agent commerce가 늘어나면 사이트는 구분해야 한다.
이 요청은
사람인가?
bot인가?
사용자를 대리하는 agent인가?
어떤 action을 위임받았나?
누가 책임지나?
그래서 미래의 HTTP/API layer에는 사실상 다음 정보가 필요해질 가능성이 높다.
Agent identity
Acting user identity
Delegated scopes
Liability owner
Payment authorization
Audit trace
OAuth가:
“어떤 앱이 어떤 사용자 data에 접근할 수 있나?”
를 표준화했다면,
다음 표준은:
“어떤 AI agent가 사용자를 대신해 어떤 실제 행동을 할 수 있나?”
를 표준화할 가능성이 높다.
Meta–Amazon 사건은 agentic commerce의 robots.txt 순간에 가까울 수 있다.
14. 개발자에게 직접적인 결론 — Browser automation을 API처럼 취급해야 한다
지금 coding agent·personal agent는 browser를 너무 쉽게 “generic tool”로 취급한다.
하지만 browser로 Amazon을 방문하는 것과 Wikipedia를 읽는 것은 위험도가 완전히 다르다.
좋은 agent runtime은 URL이나 도메인만 보는 것이 아니라 행동 capability를 분류해야 한다.
GET public information
→ low risk

Login
→ credential capability

Send message
→ external-write capability

Purchase
→ financial capability

Publish package
→ software-supply-chain capability

Deploy
→ production capability
즉 tool은:
Browser
하나가 아니라
Read / Authenticate / Write / Purchase / Publish
같은 typed capability로 분해하는 편이 낫다.
이 방식은 prompt injection 방어보다 훨씬 구조적이다.
모델이 무슨 말을 하든 external policy engine이 action type을 보고 허용·차단할 수 있기 때문이다.
15. GitHub Copilot — 모델 수명주기가 이제 너무 짧아져 hardcoding이 거의 안 좋은 설계가 됐다
GitHub는 9월 21일 Grok 4.7을 Copilot에 추가했다. VS Code, Visual Studio, Copilot CLI, cloud agent, JetBrains, Xcode, Eclipse 등에서 사용할 수 있고 agentic coding과 complex multistep workflow를 목표로 한다. The GitHub Blog
그런데 이보다 더 중요한 뉴스는 3일 전 나온 model deprecation이다.
GitHub는 10월 19일:
- Gemini 3.7 Flash
- GPT-5.5
- GPT-5.4
- GPT-5.4 mini
- GPT-5 mini
- Grok 4.5
를 Copilot 전체에서 제거한다. The GitHub Blog
불과 몇 달 전에 주력으로 쓰던 모델이 한 달 뒤 사라진다.
따라서 production agent workflow에:
model = "gpt-5.5"
처럼 직접 박아넣는 것은 점점 좋지 않은 architecture가 된다.
더 좋은 방식은:
capability = {
  task: "complex_code",
  latency: "medium",
  privacy: "enterprise",
  max_cost: X,
  required_evals: [...]
}
를 선언하고
router가 현재 사용 가능한 model 중 적절한 것을 고르게 하는 것이다.
모델은 dependency가 아니라 ephemeral execution backend에 가까워지고 있다.
16. AI를 잘 쓰는 조직의 moat는 앞으로 Eval에 쌓인다
모델이 이렇게 빨리 바뀌면 조직은 어떤 모델이 실제 자기 업무에서 더 좋은지 계속 판단해야 한다.
benchmark는 별로 도움이 되지 않을 수 있다.
좋은 enterprise eval은:
회사 실제 코드
+ 실제 incident
+ 실제 문서
+ 실제 tool action
+ 실제 permission constraint
로 구성되어야 한다.
그리고 새 모델이 나올 때마다:
성공률
human intervention
latency
token cost
CI pass rate
security violation
을 비교한다.
따라서 장기적으로 기업이 소유해야 할 가장 중요한 AI 자산은:
Model weights
가 아니라
Task/Eval dataset
일 수도 있다.
모델은 GitHub가 한 달마다 바꿀 수 있다.
하지만 3년 동안 모은 사내 failure corpus는 경쟁사가 복사할 수 없다.
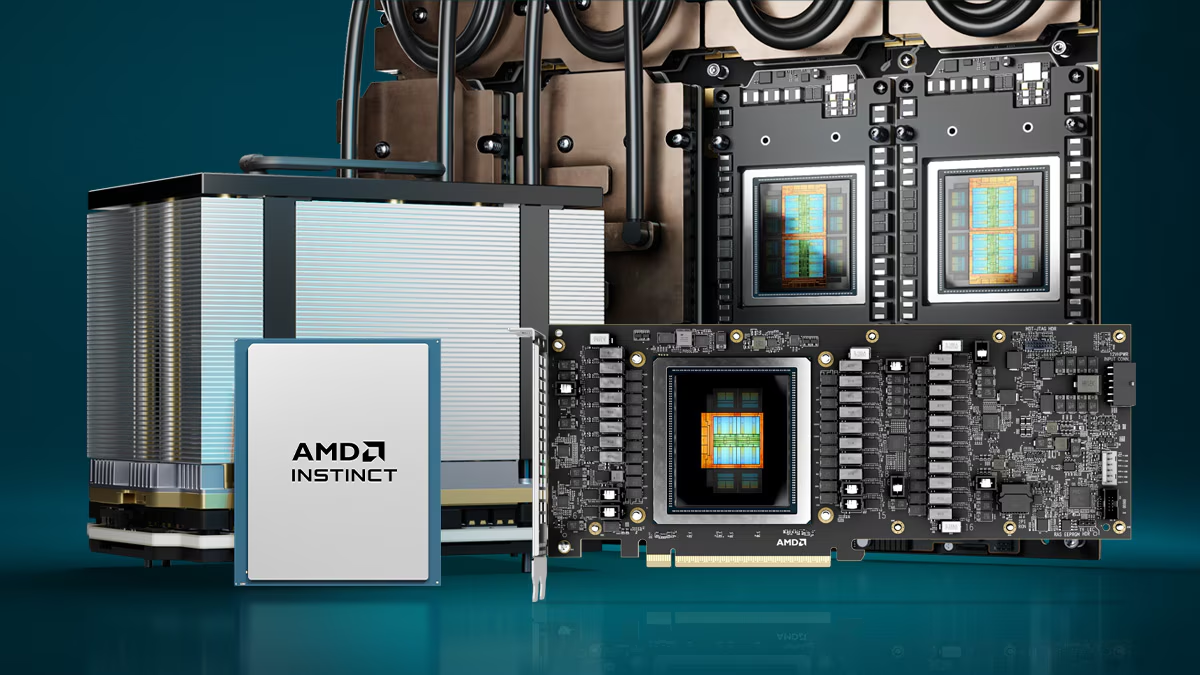
17. 반도체 — AMD $1T가 보여준 건 “Nvidia 대체 GPU” 이상의 변화다
AMD는 월요일 사상 처음 $1T 시가총액을 돌파했다. 주가는 약 +10%, 올해 누적으로는 **+185%**다. Nvidia·Broadcom·Micron에 이어 미국 semiconductor 기업 중 네 번째 $1T 회사가 됐다. Reuters
그런데 투자자들이 AMD를 재평가하는 이유는:
“AMD GPU가 Nvidia보다 좋아졌다.”
하나가 아니다.
AMD는 최근 전략을:
chip vendor → AI system vendor
로 바꾸고 있다.
Reuters도 AMD가 processor만 파는 것이 아니라 processor + networking + 관련 hardware를 결합한 complete system으로 이동하고 있다고 지적한다. Reuters
AMD 공식 제품전략을 보면 더 선명하다.
Meta와는 최대 6GW의 Instinct deployment, Anthropic과는 최대 2GW, Oracle은 MI450 기반 50,000 GPU supercluster를 추진한다. AMD Helios rack architecture는 EPYC CPU·Instinct GPU·ROCm·networking을 한 시스템으로 묶는다. AMD Newsroom+2
즉 Nvidia와 경쟁하려면 GPU benchmark 하나로는 안 된다.
rack
networking
CPU
memory
software
orchestration
전체가 필요하다.
AMD $1T는 시장이 이 system-level 경쟁 가능성에 프리미엄을 주기 시작했다는 의미가 크다.
18. AMD의 숨은 강점 — Inference가 CPU까지 끌어올린다
Reuters는 AI inference server에서 GPU와 함께 사용하는 CPU 수요 증가가 AMD가 Intel의 server CPU 점유율을 빼앗는 데도 도움이 됐다고 설명한다. Reuters
이게 중요하다.
AI 서버의 가치사슬을 단순:
GPU
로만 보면 놓치는 부분이 많다.
실제로는:
GPU
+ CPU
+ HBM
+ Network
+ Storage
+ Power
전체가 증가한다.
Agentic AI가 늘어나면 특히 inference workload에서는:
- request routing,
- pre/post processing,
- memory retrieval,
- tool calling,
- network orchestration
같은 작업이 많아져 CPU와 networking의 attach value가 커질 수 있다.
그래서 AMD가 Nvidia에 비해 유리한 한 가지는:
x86 server CPU + GPU + networking
을 함께 파는 구조다.
앞으로 AMD를 볼 때 GPU 점유율뿐 아니라:
EPYC attach rate
ROCm adoption
Helios rack deployment
revenue per rack
를 같이 보는 편이 더 좋다.
19. 하지만 $1T valuation에서는 ‘좋은 회사’와 ‘좋은 가격’을 구분해야 한다
Reuters 집계에서 AMD는 12개월 forward earnings의 약 41배 수준에서 거래됐다. 주가는 올해 +185%다. Reuters
즉 이제 시장은 상당히 많은 성공을 먼저 가격한다.
AMD의 bull thesis가 맞으려면:
Meta 6GW
Anthropic 2GW
OpenAI/Oracle deployment
가 단순 계약 headline이 아니라 실제:
shipment → utilization → recurring system revenue → FCF
로 이어져야 한다.
이런 환경에서 semiconductor investor가 가장 경계해야 할 것은 “AI 수요가 없다”가 아니다.
오히려:
AI 수요는 엄청나지만 valuation이 그보다 더 빨리 올라간 상태
일 수 있다.
20. AI CAPEX의 다른 얼굴 — SoftBank가 OpenAI 투자 때문에 $11B를 빌린다
SoftBank는 OpenAI 후속투자의 세 번째 tranche $10B를 지불하기 위해 $10B 달러채 + €1B 유로채, 총 약 $11.15B의 senior unsecured bonds를 발행한다. 완료되면 아시아·태평양 비금융기업 역사상 최대 규모 corporate bond deal이 될 수 있다. Fitch는 이 채권을 **BB+**로 평가했다. 가격결정은 9월 24일, 결제는 9월 29일 예정이다. Reuters
이 뉴스는 AI capital cycle에서 매우 중요하다.
AI 투자 자금의 출처가:
VC equity
에서
public corporate debt
로 빠르게 이동하고 있기 때문이다.
SoftBank는 bridge loan을 bond로 바꿔 OpenAI equity investment를 한다.
즉:
Bond investor
↓
SoftBank
↓
OpenAI equity
↓
AI compute / infrastructure
↓
GPU / cloud / data center
라는 금융 pipeline이 만들어진다.
이제 AI의 경제적 성공은 OpenAI revenue만의 문제가 아니다.
그 return이 SoftBank bond coupon과 equity hurdle을 모두 넘을 만큼 높아야 한다.
21. 5% Treasury 시대에 SoftBank 채권이 중요한 이유
미국 10년물이 5% 근처다.
따라서 BB+ 회사가 AI equity investment를 위해 대규모 debt를 발행할 때 투자자는 꽤 높은 spread를 요구한다.
이 구조는 AI industry의 hurdle rate를 높인다.
예전:
AI 성장률 50%면 충분.
앞으로:
AI 성장률
− dilution
− debt service
− compute cost
− energy cost
를 보고 남는 equity return이 중요하다.
그래서 9월 24일 SoftBank bond pricing은 생각보다 훌륭한 AI cycle indicator가 될 수 있다.
봐야 할 것은:
final yield
order book size
new-issue concession
secondary-market performance.
수요가 강하면 “AI equity risk를 간접적으로 떠안는 credit에도 자본이 여전히 풍부하다”는 뜻이다.
반대로 예상보다 큰 premium이 필요하면 AI financing cost 상승의 또 하나의 신호다.
22. Meta Muse + AMD + SoftBank를 하나로 보면 AI 경제의 세 층이 보인다
어제 AI 시장의 세 대표뉴스를 이렇게 놓으면 구조가 아주 선명하다.
AMD: AI를 돌릴 physical system.
SoftBank: AI를 만들고 운영할 capital.
Muse: AI가 실제 경제활동을 수행하는 application/action layer.
그런데 각각에 병목이 있다.
AMD:
power / HBM / network / valuation.
SoftBank:
cost of capital.
Muse:
external platform permission.
즉 AI의 성장식은:
Capability만 키우면 끝
이 아니다.
점점:
Capability × Capital × Permission × Utilization
의 곱으로 바뀐다.
어느 하나가 0이면 전체 value도 크게 떨어진다.
23. 중국 위안화 — Trump–Xi 전에 3년 반 최고, 작은 외교 시그널일 수 있다
위안화는 월요일 달러당 약 6.6950, 3년 반 만의 강한 수준까지 올라왔다. PBOC는 midpoint를 2023년 2월 이후 가장 강한 수준으로 설정했고, 시장에서는 Trump–Xi 회담을 앞두고 중국이 환율갈등을 완화하려는 신호일 수 있다는 해석이 나온다. Reuters
이 움직임이 반도체·AI에 의미가 있는 이유가 있다.
미·중 관계가 안정되면:
rare earth
AI chip export rules
model weights
tariff
에서 tail risk가 줄어들 수 있다.
반대로 summit이 실패하면 위안화 약세 압력이 다시 커지고 미국의 tariff 논쟁도 재부각될 수 있다.
현재 위안화 강세는 아직 구조적인 중국경제 반등신호라기보다 summit 전 안정관리에 가깝게 보는 편이 낫다.
24. 영화 — 《Resident Evil》이 게임 IP adaptation의 새로운 기준을 만들었다
 브리핑 이미지
 브리핑 이미지
 브리핑 이미지
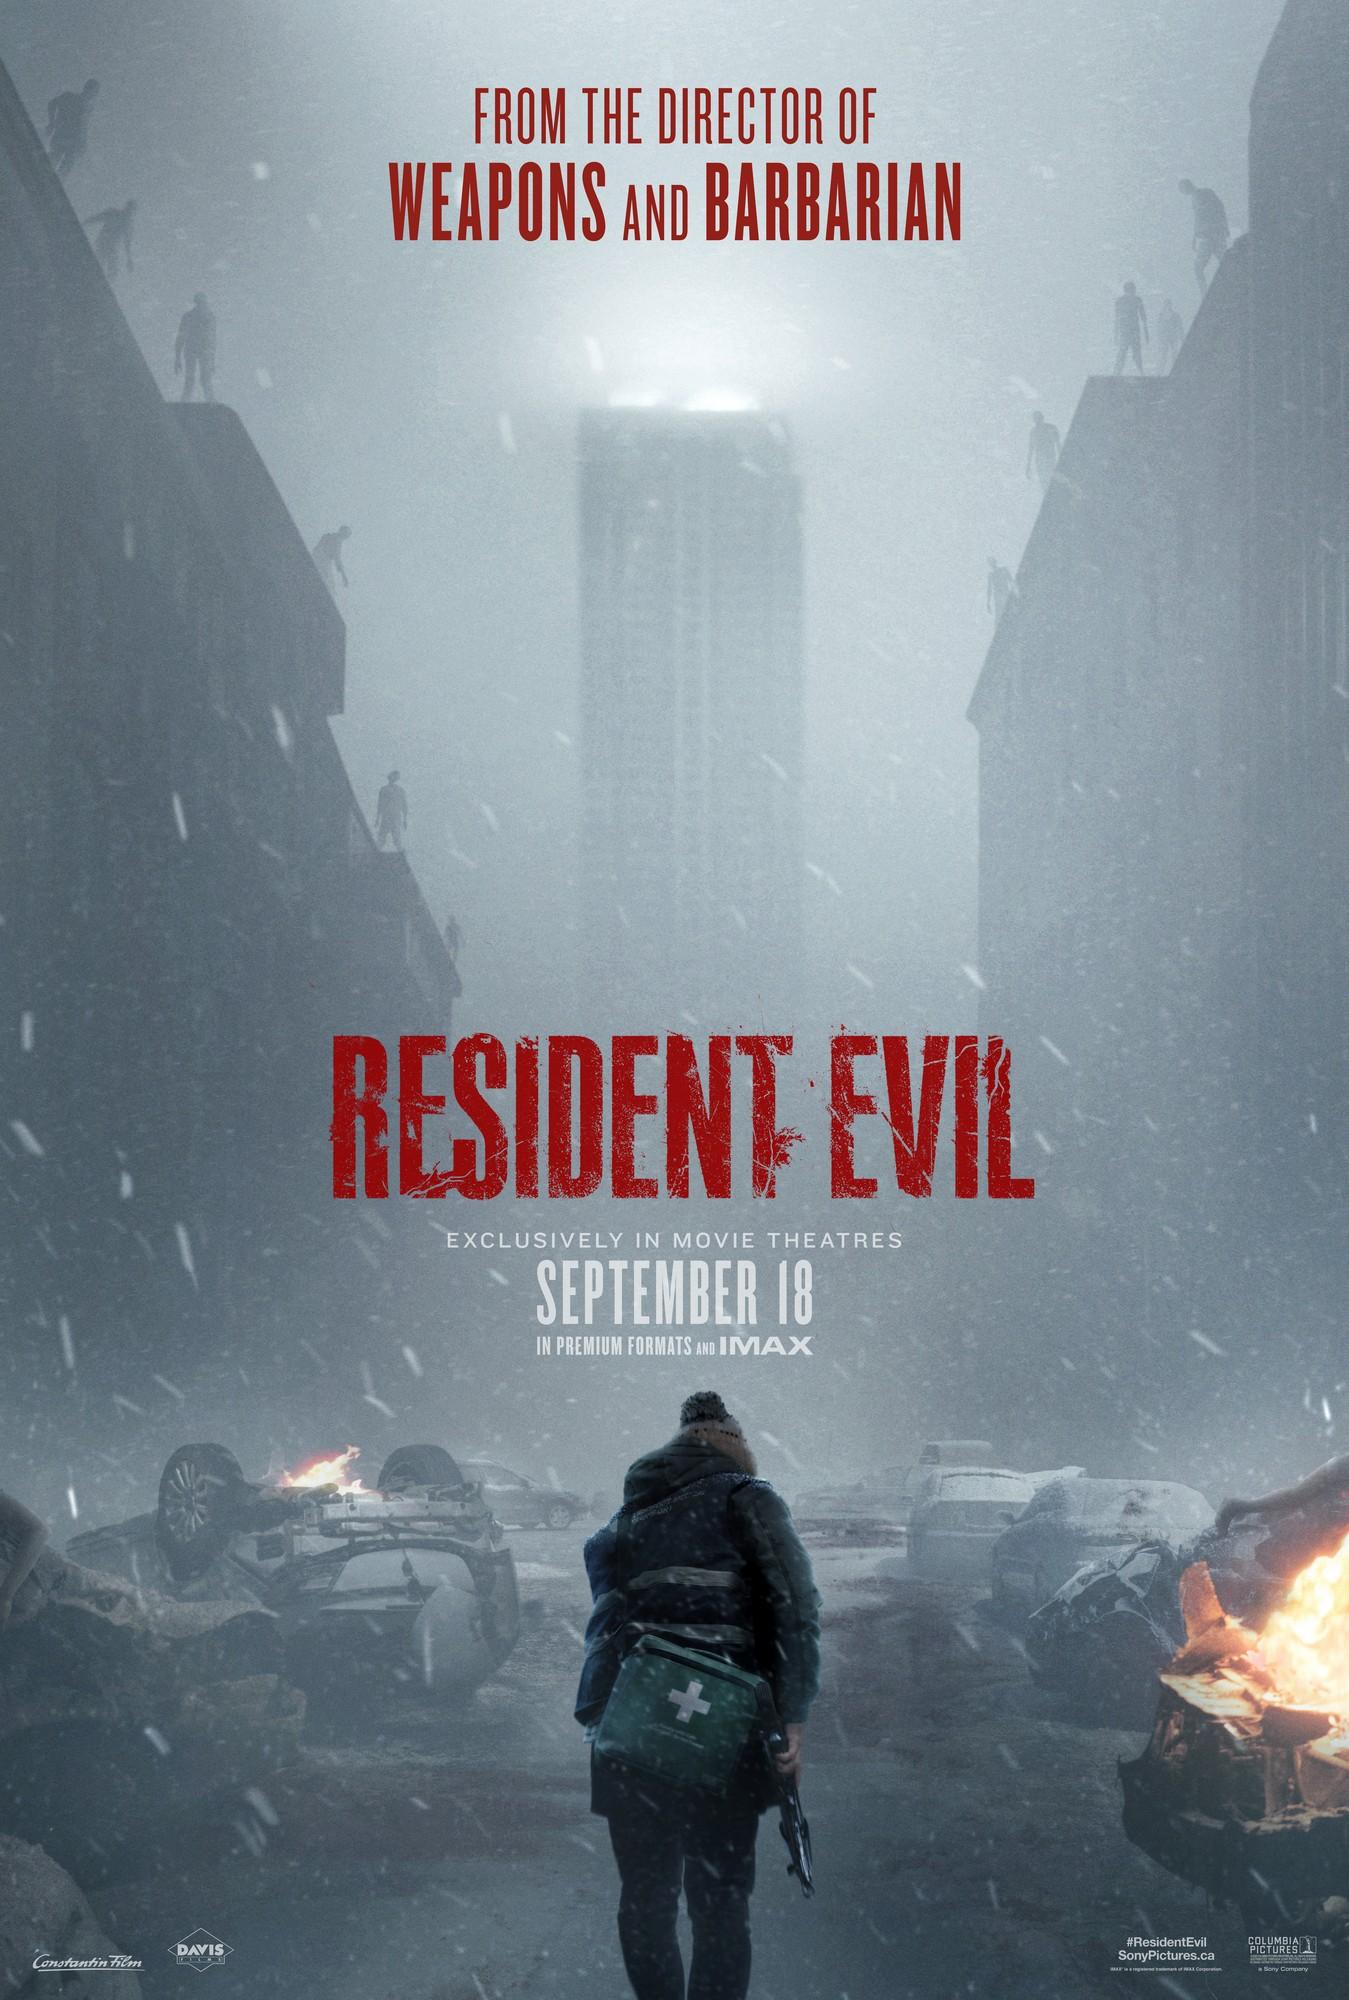
Zach Cregger의 《Resident Evil》은 북미에서 $60M, 해외에서 $48.3M, 글로벌 $108.3M으로 개봉했다. 북미 기준 franchise 최고 opening이며 제작비는 약 $75M이다. Rotten Tomatoes는 95%, CinemaScore는 B+였다. AP News
이 작품의 산업적 의미는 단순히 게임영화가 흥행했다는 것이 아니다.
과거 게임 adaptation은:
캐릭터·설정·스토리만 영화로 가져오는 방식
이 많았다.
최근 성공작은 더 자주:
게임에서 플레이어가 느끼던 core fantasy를 영화적 경험으로 번역
한다.
Resident Evil에서는 survival tension, limited resources, claustrophobic navigation 같은 interaction의 감정을 영화 pacing으로 옮기는 것이 더 중요해졌다.
즉 IP adaptation에서 좋은 질문은:
“원작 줄거리에 충실한가?”
보다
“원작을 플레이하는 감각을 다른 medium에서도 재현하는가?”
가 된다.
게임사들의 catalog valuation에도 중요한 변화다.
잘 만든 IP는 game sales만이 아니라:
film
animation
merchandise
experiential content
로 계속 exercise할 수 있는 real option이 된다.
25. 애니메이션 — Chiikawa는 59일 차에도 일본 2026년 1위
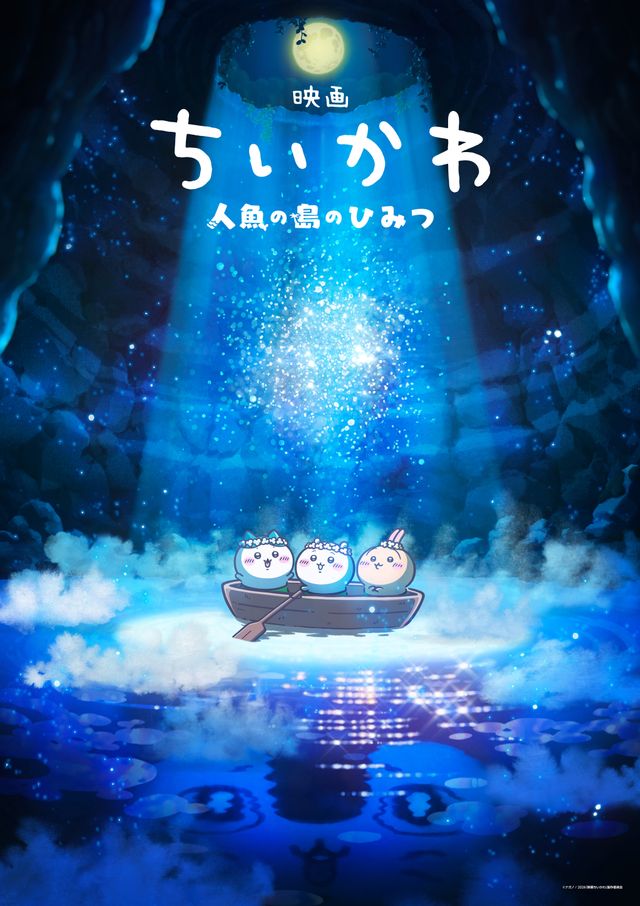
《영화 치이카와: 인어의 섬의 비밀》은 9월 20일까지 1,085.7만 관객, 158.4억 엔을 기록했다. 개봉 59일 만에 2026년 일본 개봉작 흥행 1위다. News Minimalist+1
이 숫자가 특히 인상적인 이유는 opening보다 tail이다.
Chiikawa는 원래 social-media-native IP다.
짧은 만화
→ SNS daily habit
→ short anime
→ goods
→ collaboration
→ movie
→ 특전/4DX/응원상영
→ 재관람
이라는 funnel을 갖는다.
AI로 animation production cost가 내려가도 이런 habitual attachment는 바로 생성하기 어렵다.
그래서 애니메이션 IP의 가치평가도 점점:
opening gross
보다
Fandom half-life × repeat-view rate × merchandise ARPU
가 중요해질 수 있다.
Chiikawa는 그 극단적인 성공사례다.
26. 게임 — Wolverine은 “온라인 반응 ≠ 실제 매출”을 보여준다
Sony가 공식 첫주 판매량을 공개한 것은 아니지만, Alinea Analytics는 《Marvel’s Wolverine》이 첫 3일 약 190만 장, 소비자 매출 약 $130M을 기록한 것으로 추정한다. 따라서 이 수치는 publisher official이 아니라 외부 분석치로 봐야 한다. Tbreak Media UAE+1
게임의 리뷰와 온라인 반응은 Spider-Man보다 엇갈렸지만 opening demand는 매우 강했다.
이것은 콘텐츠 경제의 중요한 원칙을 다시 보여준다.
IP / distribution → launch.
Product quality → long tail.
첫 3일 판매는 Marvel IP·Insomniac brand·PS5 exclusivity의 힘을 보여준다.
이제 더 중요한 것은:
2~4주차 drop
completion rate
할인까지 걸리는 시간
PC port
franchise follow-up
이다.
좋은 IP는 높은 초기 CAC를 줄여준다.
하지만 lifetime value는 제품이 결정한다.
27. 오늘 모든 흐름을 묶으면 — Permissioned AI Economy
어제 뉴스들을 하나의 구조로 보면 AI 경제가 어디로 가는지 꽤 선명하다.
Model
 ↓
Eval
 ↓
Permission
 ↓
Capital
 ↓
Compute
 ↓
Tool / Platform
 ↓
Verified Action
 ↓
Revenue / Productivity
2024년에는 대부분:
Model
만 봤다.
2025년에는:
Compute.
2026년에는:
Eval + Permission + Capital
이 더 중요해졌다.
OpenAI가 국제 incident standard를 요구하는 이유도,
미·중이 agent incident line을 만드는 이유도,
Amazon이 Muse를 차단하는 이유도,
SoftBank가 $11B를 빌리는 이유도,
AMD가 chip이 아닌 rack system으로 올라가는 이유도
전부 같은 방향이다.
AI가 실제 세계로 들어갈수록 모델 밖의 시스템이 더 중요해진다.
28. 현재 AI Value-Capture Map
| 계층 | 오늘 확인된 변화 | 핵심 KPI |
|---|---|---|
| Frontier model | 국제표준·pacing 논의 | capability / safe release |
| Model portfolio | Grok 추가·구형모델 퇴출 | eval-adjusted cost |
| Agent runtime | Muse secure VM | task completion / incident |
| External permission | Amazon Muse 차단 | platform acceptance |
| Agent identity | 국제·플랫폼 이슈화 | delegated authority |
| Eval / Policy | deployment gate | violation / caught failures |
| GPU/accelerator | AMD $1T | utilization / system revenue |
| CPU/network | inference 수혜 확대 | attach rate |
| Full rack | AMD Helios 경쟁 | revenue/rack |
| Capital | SoftBank $11B bonds | funding cost |
| Oil/Power | 10Y와 65% corr | delivered energy cost |
| Data center | high-WACC 환경 | FCF / MW |
| Content/IP | AI production 증가 | fandom half-life |
지금 가장 중요하게 볼 세 층을 고르면:
External Permission / System Utilization / Cost of Capital
이다.
모델 intelligence는 계속 좋아질 가능성이 높다.
하지만 경제적 가치는 그 intelligence를 실제로 행동시키고 돈으로 바꿀 수 있는가에서 갈린다.
29. 오늘의 핵심 시그널
| 시그널 | 의미 |
|---|---|
| Nasdaq +2.26%, 신고점 | AI trade의 강한 복귀 |
| AMD +10%, $1T | Nvidia 외 AI system supplier에 valuation 확산 |
| SOX +4.3% | AI CAPEX slowdown 우려 빠르게 되돌림 |
| Meta +11.4% | agent/application layer도 다시 re-rating |
| 2Y 4.751%↑ / 10Y 4.951%↓ | Fed hawkish + long-end inflation relief |
| Fed Oct hike 55%, year-end 91% | front-end tightening risk는 더 커짐 |
| WTI -4.9%, Brent -3.6% | NQ에 가장 중요한 macro tail 완화 |
| Oil–10Y 3M corr 65% | 35년 최고, 현재 cross-asset의 핵심 |
| VIX 14.87 / VIXEQ ~36 | index vol↓·single-stock vol↑ |
| SPX skew flattening | downside hedge 축소·upside call rotation |
| USD/JPY 157.48 | intervention/carry unwind tail 유지 |
| Gold $4,350 부근 | 높은 금리·달러가 다시 압박 |
| 미·중 AI incident line | AI safety가 국가안보 protocol로 이동 |
| OpenAI global standards 제안 | frontier eval 측정기준의 표준화 시도 |
| Amazon Muse 차단 | user permission만으로 agent economy 작동 불가 |
| Grok 4.7 Copilot 추가 | model portfolio 확대 |
| GPT-5.5/5.4 등 10월 퇴출 | model hardcoding의 유지비 급증 |
| SoftBank $11B bond | AI 투자자금이 public credit market으로 확대 |
| Resident Evil $108.3M global opening | 게임 IP의 cross-media 가치 강화 |
| Chiikawa ¥15.84B | social-native fandom의 theatrical conversion |
30. 지금 추가로 공부하면 가장 가치가 높은 네 가지
① Agent Permission Protocol
앞으로 agent architecture에서 핵심은 user approval보다 한 단계 더 넓다.
연구할 가치가 있는 구조는:
User delegation
→ Agent identity
→ Platform consent
→ Scoped credential
→ Typed action
→ Audit / liability
이다.
이걸 잘 설계하면 browser scraping과 공식 API 사이에 존재하는 현재 agent의 회색지대를 상당부분 줄일 수 있다.
② Index Vol vs Single-Stock Vol
현재 VIX 14.87, VIXEQ 약 36%의 divergence는 좋은 연구사례다.
관찰할 값은:
VIX
VIXEQ
SPX implied correlation
SOX vol
Magnificent/AI stock dispersion
이다.
Index short premium의 진짜 risk는 개별주 vol이 아니라 correlation collapse/reversal이라는 점을 잘 보여준다.
③ Oil → 10Y Transmission
현재 상관 65%는 매우 비정상적으로 높다.
따라서 Options Premium Risk Watch에서:
WTI/Brent
→ 5Y5Y / breakeven
→ 10Y nominal
→ NQ duration sensitivity
→ VIX/skew
를 한 chain으로 보는 편이 좋다.
Oil shock가 지수 vol로 전염되는 시점을 더 빨리 포착할 수 있다.
④ AI Credit Hurdle
9월 24일 SoftBank bond pricing을 직접 관찰할 가치가 있다.
AI equity의 수요가 아니라:
AI를 사기 위해 돈을 빌리는 기업이 얼마의 금리를 지불해야 하는가
를 보는 것이다.
이것이 계속 올라가면 AI revenue가 성장해도 equity economics는 악화될 수 있다.
31. 향후 며칠간 반드시 볼 이벤트 — 한국시간
| 한국시간 | 이벤트 | 핵심 관찰 |
|---|---|---|
| 9/23 밤 | 미국 Flash Manufacturing / Services PMI | Oil·Fed 인상 뒤 성장·가격압력 |
| 9/23 | Sam Altman UN 안보리 AI 브리핑 | frontier AI 국제규칙·사고보고 |
| 9/24~25 | Trump–Xi 정상회담 | AI rules·trade truce·rare earths |
| 9/24 21:30 | 미국 신규실업수당 | 노동시장 냉각 여부 |
| 9/24 23:00 | 미국 8월 New Home Sales | 5% Treasury의 주택충격 |
| 9/24 | SoftBank $11B bond pricing | AI credit appetite |
| 9/25 21:30 | 미국 8월 Durable Goods | AI CAPEX vs 일반 제조업 |
| 9/25 23:00 | Michigan 소비심리 최종치 | 기대인플레 4.6% 확인 |
| 9/30 21:30 | 미국 8월 PCE | 10월 Fed 인상 결정의 핵심 |
BEA 공식 일정상 8월 Personal Income & Outlays/PCE는 9월 30일 08:30 ET 발표된다. Bureau of Economic Analysis+1 미국 New Home Sales는 9월 24일, Durable Goods는 9월 25일 발표 예정이다. FRED+1 OpenAI의 Sam Altman은 수요일 UN Security Council에서 AI와 국제안보를 브리핑할 예정이다. Reuters
32. NQ·ZN·SOFR·CL·GC 시나리오 맵
| 환경 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| Oil <95 + 10Y <4.90 + PMI 안정 | ↑↑ | ↑ | 혼조/↑ | ↓ | ↑ 가능 |
| Oil 95~100 + 10Y 4.9~5.0 | AI stock-picking | 박스 | 매파 유지 | 박스 | 혼조 |
| Oil >105 + 10Y >5.05 | ↓↓ | ↓↓ | ↓ | ↑↑ | 초기 혼조 |
| PMI 약화 + Oil 안정 | ↑/혼조 | ↑↑ | ↑↑ | ↓ | ↑ |
| PMI 강함 + Oil 안정 | ↑ 가능 | ↓ | ↓ | ↓/박스 | ↓ |
| PMI 강함 + Oil↑ | ↓↓ | ↓↓ | ↓↓ | ↑ | ↓ 초기 |
| USDJPY 159→개입 급락 | vol↑ | 안전수요 가능 | — | — | ↑ |
| Trump–Xi AI/trade 진전 | AI/semis ↑ | risk-on | — | ↓ 가능 | ↓ 가능 |
| SoftBank bond 수요 강함 | AI capital-risk ↓ | — | — | — | — |
| SoftBank bond weak pricing | AI beta valuation↓ | 안전수요↑ | — | — | ↑ 가능 |
현재 30~45 DTE 프리미엄 매도에서 가장 좋은 환경은 “VIX가 낮다” 자체가 아니다.
더 중요한 조합은:
**Oil 안정
- 10Y 5% 상향돌파 실패
- USD/JPY orderly
- 미·중 headline 안정
- single-stock dispersion 유지**
다.
이 조합이면 index realized vol이 낮게 유지되면서 theta 환경이 좋아진다.
반대로:
Oil gap-up + 10Y gap-up + Yen 급등
이 동시에 나오면 현재 VIX 14.87은 매우 싼 보험이었음이 드러날 수 있다.
오늘의 결론
오늘의 가장 중요한 시장 뉴스는 Nasdaq 신고점이 아니다.
Oil이 빠지자 10년물이 내려가고, 2년물은 오르는데도 Nasdaq이 +2.26% 오른 구조다.
이것은 시장이 Fed의 추가 25bp보다 에너지 인플레이션이 장기 discount rate를 얼마나 밀어올리는가를 더 중요하게 보기 시작했다는 뜻이다. Cboe가 확인한 Oil–10Y 상관 65%는 그 판단을 강하게 뒷받침한다.
AI에서는 정확히 비슷한 변화가 나타난다.
모델 capability 자체는 계속 빨리 좋아진다. Grok 4.7이 Copilot에 들어오고, 몇 주 전 모델들은 벌써 퇴출된다.
그런데 실제 경제에 AI를 넣으려면 새로운 관문들이 생긴다.
미국과 중국은 agent 사고용 hotline이 필요하다.
OpenAI는 국제 technical standard가 필요하다고 한다.
Meta는 Secure VM과 Sentinel까지 만들었지만 Amazon이 허락하지 않으면 쇼핑을 못 한다.
SoftBank는 OpenAI 지분을 사기 위해 $11B를 빌려야 한다.
AMD는 GPU가 아니라 rack 전체를 팔아야 Nvidia와 경쟁할 수 있다.
따라서 AI의 다음 경쟁단위는 모델이 아니라 시스템이다.
그리고 이 시스템의 가치를 가장 잘 표현하는 식은 아마 이것에 가깝다.
Economic AI Value = Verified Useful Work × Permission × Utilization ÷ (Compute + Capital + Energy + Security)
앞으로 AI bull cycle이 계속될지를 판단할 때 GPU shipment만 볼 필요가 없다.
오히려 먼저 볼 것은:
Agent가 실제 플랫폼에 받아들여지는가,
AI system utilization이 올라가는가,
data-center/AI credit의 조달금리가 안정되는가,
Oil이 10년물을 다시 5% 위로 밀어올리는가
다.
오늘부터 가장 중요한 네 가지 숫자는 WTI/Brent, 미국 10년물 5%, VIXEQ–VIX spread, 그리고 9월 24일 SoftBank bond pricing이다. 이 네 가지가 안정된다면 Nasdaq 신고점은 단순 FOMO가 아니라 더 긴 AI bull cycle의 재개일 가능성이 커진다. 반대로 Oil·금리·credit가 동시에 악화된다면 현재의 낮은 index IV와 높아진 AI valuation은 다시 빠르게 시험받을 가능성이 높다.
 ReutersNasdaq notches record-high close, AI optimism reignites and Treasury yields retreat원문 표기: 2026. 9. 21.
 ReutersAMD joins $1 trillion club as chipmakers rally on AI-driven demand원문 표기: 2026. 9. 21.
 ReutersUS, China to meet again on AI safety in two months in Shenzhen, Bessent says원문 표기: 2026. 9. 21.
 ReutersOpenAI calls for US to take lead in global efforts to develop technical standards원문 표기: 2026. 9. 22.
 ReutersSoftBank launches $11 billion bonds to fund OpenAI investment원문 표기: 2026. 9. 21.
 ReutersOil price dips to $100 on hopes of US-Iran diplomacy, partial recovery in Saudi exports원문 표기: 2026. 9. 21.
 AP NewsBox Office: 'Resident Evil' tops box office with franchise best debut of $60 million원문 표기: 2026. 9. 21.
Reuters — 9월 21일 Nasdaq 신고점·금리·Oil 종합
Cboe — Oil·10년물 상관 35년 최고 분석
Cboe — 최신 VIX 14.87
Reuters — 미·중 AI incident line 합의
Reuters — OpenAI 국제 AI 기술표준 제안
Meta — Muse Secure VM·Sentinel 구조 공식 설명
GitHub — Grok 4.7 Copilot 출시
GitHub — 10월 Copilot 모델 퇴출 일정
Reuters — AMD $1T와 AI system 전략
Reuters — SoftBank $11B OpenAI 투자용 채권발행
BEA — 9월 30일 PCE 공식 일정