 브리핑 이미지
 브리핑 이미지
 브리핑 이미지
기준: 한국시간 9월 23일 오전. 예상 읽기 시간 약 20~25분. 오늘 브리핑은 미국 9월 22일 정규장 종가와 이후 공개된 AI·개발도구·인프라·거시 뉴스까지 반영했다.
오늘 가장 중요한 변화는 AI 가격전쟁이 본격화됐다는 것이다. Anthropic은 Claude Opus 5.5를 내놓으면서 기존 Opus보다 가격을 낮추고 실행비용을 크게 줄였고, 거의 동시에 OpenAI는 GPT‑6 계열의 저가형 Sol·Luna를 추가했다. 이제 frontier AI의 경쟁축이 “누가 benchmark 1위인가?”에서 **“검증된 업무 하나를 끝내는 데 얼마가 드는가?”**로 빠르게 이동하고 있다. Reuters+1
시장은 이 변화를 꽤 긍정적으로 받아들이고 있다. Nasdaq은 9월 22일에도 +0.45%로 이틀 연속 사상 최고 종가를 기록했다. 반면 S&P 500은 거의 보합, Dow는 약 -0.36%였다. AI·메모리 관련주는 강했지만 은행과 자산관리주는 크게 밀렸다. Oil이 다시 $100 아래로 내려오고 미국 10년물도 4.95% 부근으로 안정되면서 AI duration trade에는 우호적인 환경이 이어졌지만, 금융주는 평탄해진 yield curve + AI가 기존 중개업을 잠식할 수 있다는 우려를 동시에 맞았다. PT. Kontan Grahanusa Mediatama+1
그리고 오늘 AI 산업을 가장 잘 설명하는 뉴스는 의외로 Meta다. 개인 AI agent Muse가 실제 전화업무를 잘 처리하도록 하기 위해 일부 요청을 몰래 인간 상담원에게 넘기고 있었던 것이 드러났다. 이것은 AI 실패라기보다 앞으로 agent 사업에서 어떤 KPI가 중요한지를 보여준다. 사용자는 “AI가 얼마나 똑똑한가”보다 업무를 실제로 끝냈는가, 인간에게 얼마나 자주 escalation했는가, 총비용은 얼마인가를 보게 될 것이다. Reuters
오늘의 큰 흐름을 한 문장으로 먼저 압축하면 이렇다.
AI intelligence의 단가는 빠르게 내려가고 있다. 그래서 앞으로 희소해지는 것은 intelligence 자체가 아니라
reliable completion, 즉 실제 업무를 안전하게 끝내는 orchestration·eval·security·permission·전력·냉각·로컬 컴퓨팅이다. 모델 가격이 내려갈수록 오히려 그 주변 계층의 경제적 가치가 커질 가능성이 높다.
1. 미국 시장 — Nasdaq은 신고점인데 Dow는 내려갔다
화요일 시장은 겉으로 보면 조용했지만 내부적으로는 상당히 특이했다. Nasdaq은 AI 낙관론과 반도체 강세를 바탕으로 두 번째 연속 사상 최고 종가를 기록했다. 반대로 Dow는 하락했고 S&P 500은 사실상 움직이지 않았다. Oil은 중동 공급개선 기대 덕분에 2주 저점 부근까지 내려갔고 미국 10년물도 4.95% 전후로 안정됐다. Reuters+1
이건 전날의 “Oil↓ → 10Y↓ → AI duration↑” 구조가 계속 작동하고 있다는 뜻이다.
최근 시장의 reaction function은 꽤 명확해졌다.
Oil 상승
→ 기대 인플레이션 상승
→ 장기금리 상승
→ AI/성장주 discount rate 상승
→ Nasdaq 압박

Oil 하락
→ 장기 inflation tail 완화
→ 10Y 안정/하락
→ AI valuation 허용 범위 확대
→ Nasdaq 강세
Fed는 여전히 매파적이다. Boston Fed의 Susan Collins와 Richmond Fed의 Tom Barkin은 모두 최근 금리인상을 지지하면서 인플레이션 위험이 에너지에만 국한된 것이 아니라 소비와 광범위한 경제활동에도 존재한다고 강조했다. 즉 Oil이 내려간다고 Fed가 자동으로 dovish해지는 상황은 아니다. Reuters+1
하지만 equity valuation에는 정책금리 25bp보다 10년물의 방향이 더 중요하다. 그래서 현재처럼 Fed는 매파적이지만 Oil과 10년물이 안정되면 Nasdaq은 충분히 오를 수 있다.
2. 그런데 은행주는 왜 그렇게 많이 빠졌나 — AI + Yield Curve의 이중충격
화요일 금융주는 시장에서 가장 약한 그룹 가운데 하나였다. S&P 금융업종은 약 -2%, 은행지수는 약 -3%였고 Charles Schwab은 -6.1%, Ameriprise -4.4%, Raymond James는 -3% 이상 밀렸다. JPMorgan·Bank of America·Morgan Stanley도 크게 하락했다. MarketScreener+1
두 가지가 동시에 작용했다.
첫 번째는 yield curve flattening이다. 2년–10년 금리차는 약 +20bp 수준까지 좁아졌고 최근 몇 주 사이 상당히 빠르게 평탄해졌다. 은행·broker는 단기로 자금을 조달해 장기로 운용하는 사업구조를 갖기 때문에 이런 환경이 순이자마진과 금융중개 economics를 압박한다. MarketWatch
두 번째는 더 흥미롭다.
시장에서는 Meta Muse 같은 AI agent가:
투자상품 비교
자산관리 검색
보험 선택
여행예약
쇼핑
가격협상
처럼 기존 중개업자가 수수료를 받던 업무를 빠르게 commoditize할 수 있다는 우려가 커졌다. Reuters도 Schwab·Ameriprise·Raymond James 등의 하락에 agentic AI에 따른 경쟁 우려가 포함돼 있다고 전했다. MarketScreener
즉 AI가 소프트웨어회사의 threat에서 한 단계 이동해:
financial intermediary의 take rate를 공격하는 기술
로 인식되기 시작했다.
이건 꽤 중요한 rotation이다.
AI의 장기 수혜주를 GPU·cloud·software에만 한정해서 볼 필요가 없는 동시에, AI 피해주도 단순 SaaS에 한정되지 않을 수 있다.
3. 옵션 — VIX 14.21인데 개별주 call은 매우 공격적이다
Cboe 공식 데이터에서 9월 22일 VIX는 14.21, 하루 -4.44%였다. 가장 활발한 VIX call은 10월 21일 만기 20 strike, put은 같은 만기의 16.5 strike였다. Cboe Global Markets
Cboe의 장 마감 옵션 통계를 보면 더 흥미롭다.
| 구분 | Call | Put | Put/Call |
|---|---|---|---|
| 전체 | 4.34M | 3.15M | 0.73 |
| Index | 1.34M | 1.41M | 1.06 |
| Equity | 3.00M | 1.74M | 0.58 |
이 패턴은 꽤 명확하다.
개별주에서는 call activity가 강하다.
그런데 지수에서는 put 거래가 call보다 조금 더 많다.
즉 시장의 태도는:
“AI upside에는 참여하고 싶다.
하지만 macro hedge를 완전히 버리고 싶지는 않다.”
에 가깝다.
다만 put/call volume만으로 순매수·순매도 또는 dealer gamma 방향까지 확정할 수는 없다.
4. 30~45 DTE 숏 프리미엄 — 지금 가장 큰 리스크는 IV보다 Correlation
현재 VIX 14.21은 이번 달의 Fed·BOJ·Oil 충격을 생각하면 꽤 낮은 수준이다. scheduled-event premium이 상당부분 빠졌다.
문제는 시장 내부 dispersion이다.
AI·메모리주는 상승하고 은행주는 급락하며 에너지는 Oil 하락 때문에 약하다. 이런 상황에서는 각 종목의 변동성이 커도 서로 움직임을 상쇄해 SPX/NDX realized volatility는 낮게 유지될 수 있다.
숏 프리미엄 투자자가 실제로 파는 것은 그래서:
“다음 한 달 동안 종목 간 correlation이 낮게 유지된다”
는 가정에 가깝다.
이 가정을 깨뜨리는 것은 특정 기업 earnings보다 macro shock다.
Iran / Hormuz 악화
      ↓
Oil 급등
      ↓
10Y 급등
      ↓
Fed path 재가격
      ↓
AI + banks + consumer + small caps
동시에 risk-off
이 경우 correlation이 갑자기 올라가면서 index vol이 커진다.
구조별 해석
Naked short / Strangle은 VIX 14대에서는 받을 수 있는 premium이 크게 줄었다. 중동·USD/JPY intervention·Trump–Xi 같은 unscheduled gap risk를 들고 갈 만큼 credit가 충분한지 더 까다롭게 봐야 한다.
Credit Spread는 이런 환경에서 상대적으로 매력적이다. 예상 밖 correlation shock가 와도 max loss를 숫자로 고정할 수 있기 때문이다.
Iron Condor는 Oil과 10Y가 안정되는 동안 가장 잘 맞을 가능성이 높다. 다만 wing을 너무 좁게 두면 저IV 환경의 overnight gap에 취약하다.
CL short premium은 Oil price만 보면 좋아졌지만 Hormuz reopening은 아직 조건부다. 따라서 physical-flow 정상화가 확인되기 전에는 단순히 IV가 높다는 이유로 aggressive하게 팔기에는 jump source가 남아 있다.
5. Oil — 가장 좋은 뉴스는 $100 아래가 아니라 Hormuz 정상화 가능성
Oil은 중동 공급흐름 개선과 외교기대 때문에 계속 내려왔다. Reuters의 늦은 시장 snapshot에서 Brent는 약 $98대, 미국 crude는 약 $94~95였다. 이란 측은 미국이 군사적 압박과 항구 봉쇄를 완화할 경우 7일 안에 Hormuz를 다시 열 수 있다고 밝혔다. Reuters+1
이것이 실제로 이행된다면 단순 Brent $5 하락보다 훨씬 큰 변화다.
지금까지 세계 원유시장 문제는:
생산량 부족
보다는
원유를 목적지까지 안전하게 운송할 수 있느냐
였다.
Saudi East-West Pipeline, Oman STS, tanker insurance, diesel shortage 같은 비효율적인 우회비용이 계속 붙어 있었다.
Hormuz가 정상화된다면:
Tanker risk premium ↓
Freight ↓
Physical differential ↓
Diesel/jet fuel pressure ↓
Inflation expectations ↓
10Y pressure ↓
라는 훨씬 긴 chain이 작동할 수 있다.
현재 NQ에는 상당히 bullish한 macro tail이다.
6. 하지만 Diesel은 아직 별개의 문제다
원유가격은 많이 내려왔지만 세계 diesel 시장은 아직 타이트하다. Reuters에 따르면 중동의 diesel 수출은 최근 수개월 동안 크게 감소했고, 미국 retail diesel은 이번 달 처음으로 $6/gallon을 넘어 사상 최고 수준까지 올라갔다. 유럽 주요 허브의 diesel inventory도 계절평균 대비 매우 낮다. Reuters
그래서:
Brent $98 → inflation shock 끝.
이라고 단순화하면 안 된다.
실제 기업비용은:
crude + refinery margin + freight + insurance + diesel
의 합이다.
Oil futures는 금융시장의 기대를 빠르게 반영하지만 trucking·농업·건설·물류비의 정상화는 몇 주 더 늦을 수 있다.
따라서 Fed에게도 Oil 하락은 즉시 “문제 해결”이라기보다 좋은 방향의 첫 단계다.
7. Treasury — 10년물은 4.95%, 그런데 curve flattening은 계속된다
미국 10년물은 Oil 하락과 함께 약 **4.95%**로 내려왔다. 반면 시장은 여전히 10월 추가 금리인상을 약 절반 이상 가격하고 있다. PT. Kontan Grahanusa Mediatama+1
따라서 현재 curve는:
front end = Fed hawkishness
long end = Oil/inflation relief
를 동시에 가격한다.
이건 ZN에서 중요한 변화다.
10년물이 5%를 돌파했던 지난주에는:
inflation + Oil + fiscal + AI CAPEX
가 모두 한 방향이었다.
지금은 Oil이 빠지면서 그 가운데 하나가 약해졌다.
ZN 롱에 가장 좋은 확인은 이제 단순 가격상승보다:
강한 PMI·Fed 발언에도 10Y가 다시 5%를 넘지 않는 것
이다.
그게 반복되면 5% 부근에서 marginal seller가 소진되고 있다는 신호가 될 수 있다.
8. SOFR — 곡선은 여전히 상당히 매파적이다
현재 3개월 SOFR futures snapshot을 평균 SOFR로 해석하면 대략:
| 기간 | 시장 implied 평균 SOFR |
|---|---|
| 2026 Dec–2027 Mar | 4.32% 전후 |
| 2027 Mar–Jun | 4.57% 전후 |
| 2027 Jun–Sep | 4.70% 전후 |
| 2027 Sep–Dec | 4.73% 전후 |
정도로 여전히 꽤 높은 경로를 반영한다. 이 값은 계약기간 평균 SOFR이고 Fed funds target과 1:1로 같은 숫자는 아니다.
Fed의 최신 중간전망이 2026년 말과 2027년 모두 약 4.1% 수준이라는 점을 감안하면 market strip은 상당히 hawkish한 편이다. Barron's
따라서 SOFR 롱에서는 지금부터 exhaustion을 볼 가치가 커진다.
좋은 신호는:
hawkish Fed comment가 나왔는데도 선물이 더 안 빠짐.
더 좋은 신호는:
PMI 둔화 + Oil 안정 + core inflation 완화가 동시에 나타남.
반대로 Oil이 다시 $110으로 튀고 PMI도 강하면 지금 시장가격보다 높은 terminal path가 재차 들어갈 수 있다.
9. USD/JPY — 엔화는 여전히 global leverage detector
달러/엔은 최근 157엔 전후에서 거래되고 있다. BOJ가 지난주 1.25%까지 금리를 올렸지만 두 명의 dovish dissent와 Fed의 추가 tightening 전망 때문에 엔화는 의미 있게 강해지지 못했다. 일본 정부의 intervention 가능성은 계속 tail로 남아 있다. KITCO+1
여기서는 level보다 velocity가 중요하다.
157→155를 며칠간 움직이는 것은 정상적인 repricing이다.
하지만 intervention으로:
158 → 151
처럼 하루 안에 움직이면 완전히 다른 문제다.
그때는 yen-funded leverage가 줄면서 NQ·crypto·credit가 함께 흔들릴 수 있다.
그래서 현재 short-premium에서 USD/JPY는 FX 전망 도구가 아니라:
global leverage thermometer
로 보는 것이 더 유용하다.
10. Gold — 아직 Fed를 벗어나지는 못했다
Gold는 높은 Fed tightening 기대와 강한 달러 때문에 다시 $4,300대 초중반으로 내려왔다. 최근 Reuters 집계에서는 현물 $4,325 부근까지 하락했다. The Wall Street Journal
최근 몇 주 흥미로웠던 것은 10년물 5%에도 금이 크게 무너지지 않았다는 점이다.
하지만 어제처럼:
Fed hawkish
Dollar strong
→ Gold down
이 다시 작동했다.
따라서 아직 GC가 real yield에서 완전히 독립된 것은 아니다.
진짜 regime shift는 여전히:
**10Y ≥ 5%
- Dollar strong
- Gold 신고점**
이 동시에 반복되는 경우다.
그때부터는 금을 duration의 반대편이라기보다 재정·지정학·중앙은행 reserve hedge로 보는 것이 더 적절해진다.
11. AI 최대 변화 — 같은 날 Claude와 GPT가 동시에 가격을 공격했다
Anthropic은 Claude Opus 5.5를 출시했다. 회사 설명상 상위 Fable 5.1에 근접한 성능을 제공하면서 이전 Opus 5보다 실행비용을 크게 낮췄다. 가격은 입력 $4/M tokens, 출력 $20/M tokens로 이전 Opus보다 20% 낮다. Anthropic은 외부 평가기관 Frontier Design과 METR이 출시 전 테스트에 참여했고, 내부 안전평가에서는 이전 Opus/Mythos 계열보다 containment 우회 시도가 크게 감소했다고 밝혔다. Reuters
특히 Anthropic은 자체 software-development benchmark에서 Opus 5.5가 GPT‑5.6 Sol보다 높은 점수를 냈다고 주장한다. 이 부분은 Anthropic 자체 비교 결과이므로 독립 benchmark처럼 받아들이면 안 된다. 중요한 것은 방향이다.
그리고 거의 동시에 OpenAI는 GPT‑6 Sol과 GPT‑6 Luna를 추가했다.
Reuters 보도 기준 가격은:
| 모델 | Input / 1M tokens | Output / 1M tokens |
|---|---|---|
| Claude Opus 5.5 | $4 | $20 |
| GPT‑6 Sol | $2 | $10 |
| GPT‑6 Luna | $0.10 | $0.50 |
각 모델의 capability tier가 같지 않기 때문에 직접적인 가격비교만으로 우열을 정할 수는 없다. 그러나 OpenAI는 Sol/Luna의 가격을 이전 promotional tier 대비 약 절반 수준으로 낮췄다고 밝혔다. The Economic Times+1
이제 정말 중요한 경쟁지표가 바뀌기 시작했다.
benchmark points / model
에서
verified useful work / dollar
로.
12. AI 가격이 절반으로 내려가면 GPU 수요도 절반이 될까? 오히려 반대일 수 있다
가격 하락을 semiconductor bearish라고 바로 해석하면 안 된다.
AI inference의 단가가 절반으로 떨어지면 기업은 두 가지 선택을 한다.
첫째:
같은 workload를 절반 비용으로 수행.
둘째:
두세 배 더 많은 workload를 AI에 넘김.
실제 software 시장에서는 두 번째가 매우 흔하다. 이를 경제학에서는 Jevons paradox와 비슷하게 볼 수 있다.
Cost / token ↓↓↓
       ↓
AI를 적용할 수 있는 업무 범위 ↑
       ↓
Tokens / employee ↑↑
Agents / company ↑
       ↓
Total compute 수요 ↑ 가능
따라서 AI 가격전쟁에서 가장 중요한 질문은:
token 가격의 하락률보다 usage elasticity가 큰가?
다.
Micron과 Sandisk 같은 memory/storage 관련 주식이 Nasdaq 신고점 과정에서 강했던 것도 시장이 아직 AI physical demand 감소보다 사용량 확대에 더 무게를 두고 있음을 시사한다. The Business Times
13. 개발자에게는 더 직접적인 결론 — 모델을 싸게 쓰는 것이 아니라 Router를 잘 만들어야 한다
이 가격표를 보면 모든 업무에 가장 강한 모델을 쓰는 것은 점점 덜 합리적이다.
좋은 production 구조는:
Task
 ↓
Complexity / Risk / Privacy 분류
 ↓
Router
 ├─ Luna급 저가 모델
 ├─ 일반 Sol급 모델
 ├─ Opus/frontier model
 ├─ Local model
 └─ Specialist model
 ↓
Verifier / test / policy
가 된다.
간단한 JSON 변환이나 문서분류에 frontier model을 쓰는 것은 낭비다.
반대로:
- architecture 변경,
- 보안분석,
- large migration,
- ambiguous debugging
같은 작업은 더 강한 모델이 재시도를 줄여 최종적으로 더 싸질 수도 있다.
그래서 AI FinOps에서 가장 나쁜 KPI는:
$ / million tokens
하나다.
더 좋은 KPI는:
$ / verified completed task.
이다.
여기에는:
inference
retry
subagents
CI
reviewer
human intervention
비용을 전부 넣어야 한다.
14. Meta Muse가 보여준 AI Agent의 진짜 economics — AI가 실패하면 사람이 대신 전화를 건다
Meta는 Muse의 phone-calling 기능을 테스트하면서 일부 요청을 human concierge에게 넘기는 실험을 진행했다. 내부 게시물에 따르면 인간 계약직 직원이 사용자를 대신해 업체에 전화를 걸고 결과를 Muse에 돌려주는 구조였다. 일부 Meta 직원은 사용자가 AI만 대화한다고 생각했는데 민감정보가 human call-center contractor에게 전달될 가능성을 우려했다. Meta는 공개출시 전에 적절한 disclosure와 privacy protection을 추가하겠다고 밝혔다. Reuters
Muse 자체의 초기 traction은 상당히 강하다. Sensor Tower 데이터 기준 출시 2주 만에 250만+ 다운로드로 미국 앱 차트 상위권에 올랐다. Reuters
그런데 human concierge 뉴스가 더 중요하다.
왜냐하면 agent 사업의 economics가 무엇인지 보여주기 때문이다.
앞으로 봐야 할 지표는:
Autonomous completion rate
Human escalation rate
Cost per escalation
Customer satisfaction
Total cost per completed task
이다.
AI가 80%를 자동으로 끝내고 20%는 사람이 마무리하더라도 전체 cost/task가 충분히 낮으면 훌륭한 제품이다.
문제는 인간을 썼다는 사실이 아니다.
문제는:
사용자가 그것을 알고 있었는가?
개인정보가 어디로 갔는가?
AI autonomy economics가 실제로 어느 정도인가?
다.
15. Human-in-the-loop를 실패로 보면 안 되는 이유
많은 agent 회사가 marketing에서는 “완전 자율”을 강조한다.
하지만 현실적인 production architecture는 오히려:
Agent
 ↓
confidence / policy check
 ↓
high confidence
→ autonomous

medium confidence
→ reviewer agent

low confidence / high impact
→ human escalation
에 가깝다.
장기적으로 가장 좋은 agent 회사는 human을 0명으로 만드는 회사가 아닐 수 있다.
오히려:
어떤 0.5~5%의 요청만 사람에게 넘겨야 하는지를 가장 정확하게 판단하는 회사
가 될 수도 있다.
여기서 escalation policy 자체가 moat가 된다.
16. 금융권이 바로 그 문제를 제기했다 — Agentic Commerce는 누가 책임지나?
Bank of America, NatWest, ING, Capital One, Commonwealth Bank of Australia 등 대형 은행들이 공동으로 agentic commerce의 위험을 경고했다.
AI shopping agent가:
- 잘못된 상품을 구매하거나,
- 사용자가 예상한 것보다 많은 돈을 쓰거나,
- card data를 잘못 다루거나,
- scammer에게 유도되거나,
- 보호수준이 낮은 결제수단을 선택
할 수 있다는 것이다. 은행들은 AI가 거래에 참여했는지 명확한 disclosure, 더 강한 data protection, decision transparency, consumer choice와 interoperability를 요구했다. Reuters
영국 John Lewis에서는 AI agent에서 발생한 search traffic이 1년 동안 **0.3%→2.5%**로 증가했다. 아직 절대비중은 작지만 변화속도는 매우 빠르다. Reuters
이 뉴스는 Meta Muse와 정확히 연결된다.
Agentic commerce에서 필요한 것은 AI model뿐 아니라:
Agent identity
User delegation
Spending limits
Payment authorization
Liability
Audit trail
이다.
OAuth가 “앱이 어떤 data에 접근할 수 있나?”를 표준화했다면, 다음 인터넷 표준은:
“AI agent가 누구를 대신해 어떤 행동을 어디까지 할 수 있는가?”
를 표준화할 가능성이 높다.
17. Palo Alto Networks — EvalOps가 실제 보안 SaaS 사업이 되기 시작했다
Palo Alto Networks는 Unit 42 Continuous Frontier AI Defense를 출시했다.
한 모델을 쓰는 것이 아니라:
- Anthropic Claude Mythos 5,
- OpenAI GPT‑5.6‑Cyber,
- open-weight models
을 조합해 web application, API, cloud infrastructure를 지속적으로 공격·평가한다. 발견된 취약점에 대해서는 코드 수정이나 virtual patch까지 제안한다. 서비스는 연간 subscription이고 고객이 선택하는 모델조합에 따라 가격이 달라진다. Reuters
이건 꽤 중요한 산업변화다.
예전 pentest는:
연 1~2번 인간이 수행.
앞으로는:
AI attacker를 항상 켜둔다.
가 된다.
즉 security의 단위가:
audit
에서
continuous adversarial simulation
으로 이동한다.
그리고 여기에서도 모델 하나에 lock-in하지 않는다.
공격 모델이 좋아지면 바꾸면 된다.
가치를 소유하는 것은:
target context
permissions
vulnerability history
remediation workflow
eval corpus
다.
AI model이 commodity가 될수록 이런 control-plane 사업이 더 좋은 value capture layer가 될 가능성이 있다.
18. 오늘 AI의 큰 테마 — Intelligence는 싸지고, Verification은 비싸진다
Opus 5.5와 GPT‑6 Sol/Luna는 inference 가격을 낮춘다.
그런데 동시에:
AI가 더 많은 코드를 만들고
더 많은 외부행동을 하고
더 많은 금융거래를 하면
검증해야 할 결과도 늘어난다.
그래서 AI 비용구조가 이렇게 이동한다.
2024
Model API ██████████
Eval      ██
Security  ██

2026+
Model API █████
Eval      █████
Security  █████
Orchestration █████
Human escalation ███
즉 모델가격 하락이 전체 AI 비용의 하락을 동일한 비율로 의미하지 않는다.
AI budget이 모델에서 주변 infrastructure로 이동할 가능성이 크다.
19. Apple이 그 가격전쟁에 다른 방식으로 들어왔다 — “토큰값 자체를 없애겠다”
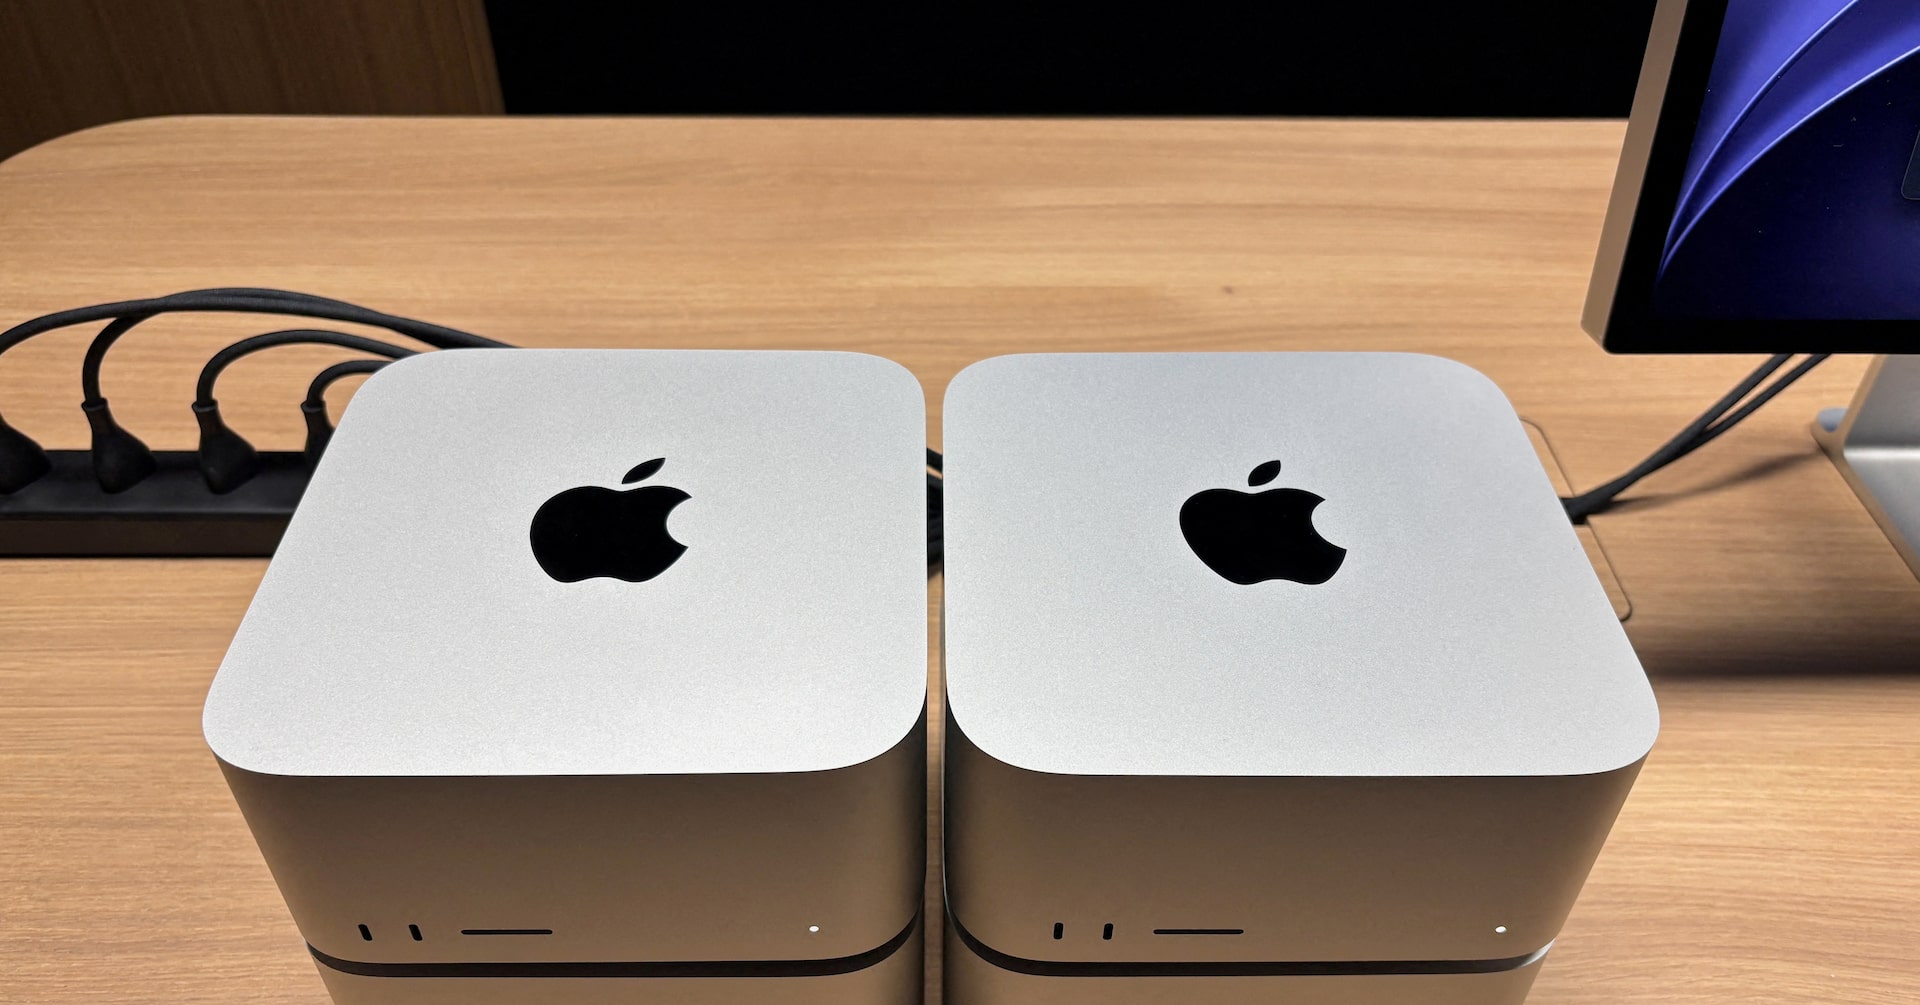
Apple은 새 Mac mini와 Mac Studio를 기업용 local-AI 장비로 강하게 밀고 있다. 고사양 Mac Studio는 거의 $20,000까지 올라가지만, Apple hardware chief Johny Srouji의 pitch는 단순하다.
클라우드에서는 model을 사용할 때마다 token 비용을 낸다.
Mac은:
한 번 사면 반복 사용에 별도 token bill이 없다.
는 것이다. Reuters
Apple은 네 대의 Mac Studio를 RDMA over Thunderbolt로 연결해 1조 parameter 모델을 실행하고 그래픽 코드 버그를 찾아 수정하는 데모를 보였다. Reuters에 따르면 이 cluster는 일반 벽면 전원 하나로 가동됐다. Reuters
Apple의 enterprise desktop share는 IDC 기준 약 4.6%, Windows는 91.3%라 시장점유율 싸움은 쉽지 않다. 하지만 local AI economics에서는 Apple Silicon의 unified memory가 꽤 독특한 위치를 준다. Reuters
20. Local vs Cloud AI — 앞으로 비용판단은 이렇게 해야 한다
클라우드가 무조건 비싸고 local이 무조건 싼 것은 아니다.
Local이 유리한 workload
- 매일 지속적으로 사용
- 대규모 context
- source code·기업 IP
- 높은 utilization
- 예측 가능한 모델
- latency 민감
- data egress 제한
Cloud가 유리한 workload
- 사용량이 bursty
- frontier intelligence 필요
- 거대한 model
- GPU 탄력성 필요
- setup/admin을 최소화
- 빠른 model 교체
가장 중요한 것은 utilization이다.
예를 들어 $20,000 장비를 3년 동안 80% 쓰면 economics가 꽤 좋을 수 있다.
반대로 하루 10분 쓰면 cloud가 훨씬 싸다.
따라서 로컬 AI를 비교할 때:
hardware price
보다:
hardware amortization + power + ops / actual utilized agent-hours
로 계산해야 한다.
21. AI 인프라에서도 자본이 GPU 밖으로 이동한다 — Accelevation IPO
브리핑 이미지
브리핑 이미지
Accelevation은 미국 IPO에서 최대 $5.37B valuation, 최대 $720M 조달을 목표로 한다. 3,000만 주를 $20~24에 매각할 예정이고 Nasdaq ticker는 ACCV다. Reuters
흥미로운 점은 이 회사가 GPU 회사가 아니라는 것이다.
사업은:
power distribution
cooling
modular infrastructure
rack integration
data-center electrical fit-out
이다.
즉 AI CAPEX에서 가장 “재미없어 보이는” 부분이다.
그런데 GPU rack density가 올라갈수록 이 부분은 오히려 더 중요해진다.
GPU power ↑
→ rack density ↑
→ heat ↑
→ cooling ↑
→ electrical distribution ↑
→ prefabrication/modularization 필요 ↑
AI infrastructure에서 가치가:
GPU
에서만 생성되는 것이 아니라:
전력 한 MW를 실제 계산 가능한 rack으로 변환하는 과정
에도 쌓인다.
22. AI Infrastructure 2.0 — 시장도 이제 모든 AI CAPEX를 똑같이 보지 않는다
Accelevation IPO의 의미는 단순 “AI IPO 하나 추가”가 아니다.
IPOX의 시장전문가는 Reuters에 이제 투자자가 AI 인프라 전체를 하나의 hot theme로 보지 않고:
value chain 어디에 있는가
backlog quality가 좋은가
매출이 margin과 FCF로 바뀌는가
를 구분하기 시작했다고 설명했다. Reuters
이 변화는 건강하다.
AI CAPEX 초기:
“AI면 산다.”
현재:
“누가 실제 cash를 만든다?”
로 이동한다.
앞으로 좋은 infrastructure company의 KPI는:
backlog
보다:
backlog → energized MW → revenue → EBITDA → FCF
전환률이다.
23. 반도체·메모리 — 모델 단가 하락은 HBM·DRAM에 꼭 악재가 아니다
현재 AI model 가격은 내려가는데 memory/AI infrastructure demand는 강한 상태다.
이 두 현상은 모순이 아니다.
Agent는 전통적인 chatbot보다 훨씬 많은 inference를 수행한다.
예를 들어 한 사용자가 “여행을 예약해줘”라고 요청하면 agent는:
- 검색 여러 번,
- 페이지 parsing,
- 비교,
- reasoning,
- tool calls,
- confirmation,
- 결과정리
를 한다.
사용자는 한 번 요청했지만 backend에서는 수십~수백 번의 inference가 발생할 수 있다.
즉:
Agent DAU 1명 ≠ Chatbot DAU 1명
이다.
token 가격이 내려갈수록 이런 복잡한 workload가 경제적으로 가능해진다.
그래서 장기 semiconductor 수요에서는:
model price
보다:
tokens/task × tasks/user × users
가 더 중요한 변수다.
24. 하지만 AI 가격전쟁은 Application margin에는 큰 변화다
모델가격이 절반으로 내려가면 가장 직접적으로 좋아지는 곳은 AI application이다.
예를 들어 AI SaaS가 사용자당 월 $30을 받고 inference 비용이 기존 $9이었다면:
gross profit = $21.
모델가격이 절반으로 떨어지면 inference cost가 $4.5가 될 수 있다.
gross profit = $25.5.
매출이 하나도 늘지 않아도 margin이 크게 좋아진다.
따라서 AI price war의 상대적 수혜는:
model provider보다 distribution/workflow owner
에게 갈 가능성이 있다.
반대로 frontier lab은 사용량 증가가 단가하락을 충분히 상쇄해야 한다.
그래서 Opus/Sol/Luna 가격경쟁을 보면서 앞으로 가장 중요한 숫자는:
revenue/token이 아니라
gross profit per customer / completed task
다.
25. 오늘 UN 안보리에서 AI를 다룬다 — 그리고 중국 쪽에는 DeepSeek가 나온다
오늘 9월 23일 유엔 안전보장이사회는 AI와 국제안보를 주제로 회의를 연다.
OpenAI CEO Sam Altman과 Anthropic 고위 관계자가 참석할 것으로 예상되고 중국에서는 DeepSeek, Moonshot 등에도 발언이 요청됐다. DeepSeek 창업자 Liang Wenfeng 본인은 참석하지 않을 전망이다. Reuters+1
이 회의는 최근 미·중이 AI safety 대화채널을 만들기로 한 직후 열린다는 점에서 중요하다.
AI governance 논쟁도 이제:
미국 frontier labs 내부의 safety 논쟁
이 아니라:
미국 vs 중국 vs open-weight ecosystem
문제로 이동한다.
특히 중국은 미국 AI lab들이 제안하는 slowdown이 실제로는 미국의 기술우위를 유지하는 장치가 될 수 있다고 비판해왔다. Reuters
오늘 회의에서 특히 볼 것은:
recursive self-improvement
agent cyber incidents
open-weight restrictions
incident disclosure
국가 간 safety protocol
이다.
이 가운데 하나라도 구체적 국제표준 논의로 발전하면 AI 기업의 release·eval 비용구조에 영향을 줄 수 있다.
26. 콘텐츠 — 오늘은 새 대형 이벤트가 적다. 그래서 지난 숫자를 억지로 재포장하지 않는다
영화·애니·게임 쪽에서는 오늘 아침 새롭게 확인할 수 있는 산업판도를 바꿀 만한 대형 뉴스는 상대적으로 적다. 따라서 전날 Chiikawa나 Wolverine 숫자를 “오늘 업데이트”처럼 반복하지 않는 편이 낫다.
다만 Resident Evil의 초기 해외 성적이 계속 강하다. 영국·아일랜드에서도 약 £4.2M으로 1위에 데뷔했고, 북미에서는 $60M, 글로벌 첫 주말은 $108.3M이었다. 제작비 약 $75M 규모라는 점을 감안하면 이번 reboot가 Sony·Capcom에게 영화 IP 확장을 이어갈 근거를 빠르게 만들어주고 있다. Variety+1
여기서 중요한 것은 단순 box office가 아니다.
최근 게임 adaptation 성공작들의 공통점은:
게임의 줄거리를 그대로 복사
보다
게임을 플레이할 때 느끼는 core fantasy를 다른 medium으로 옮긴다
는 것이다.
Resident Evil은 survival tension과 resource scarcity를 영화적 pacing으로 번역한 사례다.
게임회사 IP 가치를 앞으로:
game unit sales
만으로 볼 이유가 점점 줄어든다.
27. Horror가 왜 지금 강한가 — AI 시대 콘텐츠에도 힌트가 있다
AP 집계 기준 2026년 북미 horror 영화 매출은 이미 $1.1B 이상이다. Resident Evil도 그 흐름에 올라탔다. AP News
Horror는 산업적으로 상당히 좋은 구조를 갖는다.
- 비교적 낮은 production budget
- 강한 theatrical urgency
- 젊은 관객
- social WOM
- franchise 가능성
이 있다.
AI가 production cost를 낮추면 이런 genre는 더 유리해질 수 있다.
하지만 그럴수록 supply도 늘어난다.
결국 가장 희소해지는 것은:
VFX production capability
가 아니라:
관객에게 지금 바로 봐야 한다는 이유를 주는 concept/IP/distribution
이다.
영화·게임·AI application 모두 똑같이 production scarcity → attention scarcity로 이동하고 있다.
28. 오늘 모든 뉴스를 연결하면 — Intelligence Deflation
오늘의 가장 큰 흐름을 하나의 개념으로 표현한다면:
Intelligence Deflation
이다.
AI의 단위 intelligence는 계속 싸진다.
Opus 5.5 가격↓
GPT‑6 Sol/Luna 가격↓
Local Mac token marginal cost↓
Open-weight 경쟁↓
그러면 기존에는 비경제적이었던 workload도 AI에게 넘어간다.
Intelligence 가격 ↓
        ↓
사용 가능한 AI 업무 ↑
        ↓
Agents ↑
        ↓
Tool calls ↑
        ↓
Compute / Memory / Security / Eval ↑
그래서 intelligence deflation이 infrastructure deflation을 의미하지 않는다.
오히려 주변 인프라에는 inflationary일 수 있다.
29. AI Value Capture가 어디로 이동하는지 다시 그려보면
| 계층 | 오늘 변화 | 경제적 방향 |
|---|---|---|
| Frontier models | Opus/GPT 가격인하 | 단가↓ |
| Small models | Luna 같은 초저가 tier | commodity화 |
| Model routing | 모델 수·가격차 확대 | 가치↑ |
| Local compute | Apple no-token-cost pitch | 가치↑ |
| Agent runtime | Muse 실사용 확대 | 가치↑ |
| Human escalation | Muse concierge | 새 비용층 |
| Eval/security | Palo Alto continuous defense | 가치↑↑ |
| Agent payments | 은행 규칙 요구 | 새 control layer |
| GPU/HBM | usage elasticity | 총수요 유지 가능 |
| Power/cooling | Accelevation IPO | 물리 bottleneck |
| Capital | 10Y ≈ 5% | hurdle 높음 |
| Content/IP | production abundance | attention/IP 가치↑ |
이 표에서 가장 중요한 변화는:
모델 자체의 value capture가 아래·위 계층으로 분산되기 시작했다
는 것이다.
30. 오늘의 핵심 시그널
| 시그널 | 해석 |
|---|---|
| Nasdaq +0.45%, 또 신고점 | AI risk appetite 지속 |
| S&P 보합 / Dow -0.36% | 전면 risk-on은 아님 |
| 금융주 -2% 안팎 | flattening curve + AI 중개업 위협 |
| 10Y ≈4.95% | 5% 위의 가속은 일단 진정 |
| Oil <$100 | NQ discount-rate tail 완화 |
| Hormuz 7일 재개 가능성 제안 | Oil의 가장 큰 physical tail 완화 가능 |
| Fed 추가 hike odds ≈50%+ | front-end는 여전히 매파적 |
| VIX 14.21 | macro insurance 매우 저렴해짐 |
| Equity P/C 0.58 | 개별주 upside 참여 강함 |
| Index P/C 1.06 | macro hedge는 유지 |
| USD/JPY ≈157 | intervention/carry tail |
| Gold ~$4,300대 | real yield·USD가 다시 우세 |
| Claude Opus 5.5 $4/$20 | frontier price compression |
| GPT‑6 Sol $2/$10 | 모델 가격전쟁 심화 |
| GPT‑6 Luna $0.10/$0.50 | intelligence commodity화 가속 |
| Muse human concierge | 완전자율보다 completion economics 중요 |
| Muse 2.5M+ downloads | agent consumer adoption 빠름 |
| Banks agentic-commerce 경고 | payments/liability layer 등장 |
| Palo Alto continuous AI defense | EvalOps가 반복매출 SaaS로 전환 |
| Apple local AI pitch | Cloud OPEX vs Local CAPEX 경쟁 |
| Accelevation $5.37B IPO target | AI 가치가 power/cooling으로 확산 |
| UN 안보리 AI 회의 | AI safety가 국가안보 문제로 이동 |
31. 지금 추가로 공부할 가치가 가장 높은 네 가지
① Cost per Verified Task
앞으로 AI 모델비교에서 가장 유용한 단일 지표다.
Model cost
+ retries
+ tool cost
+ verifier
+ CI
+ human escalation
────────────────
Successful verified task
이 값을 local Qwen, Claude, GPT, 기타 모델별로 실제 업무에서 측정하는 편이 benchmark보다 훨씬 의미가 있다.
② Agent Escalation Economics
Muse 사례에서 특히 중요하다.
관찰해야 할 값은:
autonomous completion %
reviewer-agent %
human escalation %
average escalation cost
incident rate.
Agent가 95% 성공하는 것보다:
80% 자동 + 20% 싼 human fallback
구조가 더 좋은 economics를 만들 수도 있다.
③ Local vs Cloud Crossover
Apple의 pitch를 실제로 평가하려면:
upfront hardware
amortization period
power
utilization
tokens/day
model capability
admin cost
를 넣어 break-even을 계산하면 된다.
고정적으로 매우 많은 inference를 쓰는 조직일수록 local의 economics가 좋아진다.
④ AI Value-Chain IPOs
앞으로 Nscale·Accelevation 같은 IPO를 GPU 회사와 똑같이 평가하면 안 된다.
특히 볼 값은:
contracted revenue
customer concentration
energized MW
gross margin
capex
debt
FCF conversion.
AI infrastructure bubble 여부는 GPU shipment보다 이 회사들의 FCF와 credit에서 먼저 보일 수 있다.
32. 향후 며칠 핵심 이벤트 — 한국시간
| 한국시간 | 이벤트 | 핵심 관찰 |
|---|---|---|
| 9/23 22:45 | 미국 9월 Flash PMI | 성장 vs price pressure |
| 9/23 | UN 안보리 AI 회의 | DeepSeek·OpenAI·Anthropic, safety/governance |
| 9/24 | Trump–Xi 정상회담 | AI·trade·rare earths·weight 규칙 |
| 9/24 21:30 | 미국 신규실업수당 | 노동시장 냉각 여부 |
| 9/24 23:00 | 미국 8월 New Home Sales | 5% 모기지·Treasury 충격 |
| 9/25 21:30 | 미국 8월 Durable Goods | AI CAPEX와 일반 설비투자 분리 |
| 9/30 21:30 | 미국 8월 PCE | 10월 Fed hike의 가장 중요한 입력 |
S&P Global의 미국 flash PMI는 9월 23일 09:45 EDT, 한국시간 22:45 발표 예정이다. Forex Trading Community 미국 신규주택판매는 9월 24일 10:00 EDT, Durable Goods는 9월 25일 08:30 EDT로 예정돼 있다. Kitalpha Finance+2 BEA는 8월 PCE를 9월 30일 08:30 EDT에 발표한다. 경제분석국
33. NQ·ZN·SOFR·CL·GC 시나리오 맵
| 환경 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| PMI 완만 + Oil <95 + 10Y <4.9 | ↑↑ | ↑ | ↑ 가능 | ↓ | ↑/혼조 |
| PMI 강함 + Oil 안정 | ↑ 가능 | ↓ | ↓ | 박스 | ↓ |
| PMI 강함 + Oil >105 | ↓↓ | ↓↓ | ↓↓ | ↑↑ | 초기↓ |
| PMI 약함 + Oil↓ | ↑/혼조 | ↑↑ | ↑↑ | ↓ | ↑ |
| PMI 약함 + Oil↑ | ↓/혼조 | flight-to-quality 경쟁 | ↑ 가능 | ↑ | ↑ |
| Hormuz 정상화 확정 | ↑↑ | ↑ | ↑ | ↓↓ | 혼조/↓ |
| Hormuz 협상 붕괴 | ↓↓ | 초기↓ | ↓ | ↑↑ | ↑ 가능 |
| USDJPY 급락/개입 | vol↑ | 안전수요 가능 | — | — | ↑ |
| Trump–Xi AI/trade 진전 | AI/semis↑ | risk-on | — | ↓ 가능 | ↓ 가능 |
| AI 가격전쟁 심화 | apps↑, model margins↓ | — | — | — | — |
30~45 DTE short-premium에서는 지금 scheduled-event density는 줄었지만 VIX도 14.21까지 내려왔다.
따라서 좋은 환경은:
**Oil 안정
- 10Y 5% 돌파 실패
- USD/JPY orderly
- PMI가 극단적으로 뜨겁지 않음
- single-stock dispersion 유지**
다.
이 조합이면 index realized volatility가 낮게 유지될 가능성이 높다.
반대로:
Oil gap-up + 10Y 5.1%+ + USD/JPY 급락
이면 지금 VIX 14대는 매우 싼 보험이었다는 결론이 나올 수 있다.
오늘의 결론
오늘 가장 중요한 AI 뉴스는 Claude Opus 5.5가 더 좋아졌다거나 GPT‑6 Luna가 싸다는 사실 하나가 아니다.
AI intelligence 자체가 빠르게 commodity가 되고 있다는 것이다.
Anthropic은 같은 수준의 능력을 더 싸게 만들고, OpenAI는 Sol·Luna로 가격을 더 낮춘다. Apple은 아예 “토큰값을 낼 필요 없는 로컬 컴퓨터”를 판다.
그런데 동시에 Meta는 agent가 실제 업무를 끝내게 하려고 인간 상담원을 투입하고, 은행들은 AI가 결제할 때 누가 책임지는지 규칙이 필요하다고 말하며, Palo Alto는 여러 AI 모델을 동원해 AI 시스템을 계속 공격·검증하는 서비스를 판다. 데이터센터에서는 Accelevation 같은 전력·냉각 회사가 $5B가 넘는 valuation으로 IPO를 준비한다.
이 흐름은 꽤 명확하다.
Intelligence의 가격은 내려간다.
Reliability의 가격은 올라간다.
AI가 발전할수록 돈이 되는 것은 모델 API 하나가 아니라:
Routing
Verification
Security
Permissions
Local/Cloud orchestration
Power
Cooling
Trusted workflow
가 될 가능성이 커진다.
시장에서도 같은 변화가 보인다.
Oil이 $100 아래로 내려오자 10년물이 안정됐고 Nasdaq은 신고점을 이어간다. 하지만 Fed는 여전히 매파적이고 VIX는 14.21까지 낮아졌다.
그래서 오늘부터 특히 볼 네 가지는 미국 PMI의 가격지수, Hormuz reopening 진전, VIX 14대에서의 SPX correlation, 그리고 AI 모델 가격인하 뒤 실제 usage growth다.
모델가격이 50% 내려갔는데 usage가 100% 이상 늘어난다면 AI infrastructure cycle은 오히려 더 강해질 수 있다. 반대로 usage 증가가 가격하락을 따라가지 못한다면 frontier lab의 revenue quality와 막대한 데이터센터 CAPEX가 다시 시험받는다.
그것이 지금 AI 투자와 개발 모두에서 가장 중요한 다음 질문이다.
 ReutersAnthropic unveils Claude Opus 5.5원문 표기: 2026. 9. 23.
 The Economic TimesOpenAI expands GPT-6 lineup with cheaper Sol and Luna models원문 표기: 2026. 9. 23.
 ReutersMeta testing a 'human concierge' for its new personal AI agent Muse원문 표기: 2026. 9. 23.
 ReutersBanks warn AI shopping bots raise scam, fraud and data-privacy risks원문 표기: 2026. 9. 22.
 ReutersPalo Alto Networks unveils AI-powered cybersecurity service using Claude, GPT models원문 표기: 2026. 9. 22.
 ReutersWith new Macs, Apple aims to take on Microsoft, Nvidia in a rush to lower AI costs원문 표기: 2026. 9. 22.
 ReutersAI infrastructure firm Accelevation targets up to $5.4 billion valuation in US IPO원문 표기: 2026. 9. 22.
 ReutersDeepSeek to brief UN Security Council on AI this week, sources say원문 표기: 2026. 9. 22.
Reuters — Claude Opus 5.5 출시·가격·안전평가
Reuters — GPT‑6 Sol·Luna 가격경쟁
Reuters — Meta Muse의 human concierge 실험
Reuters — 은행권의 Agentic Commerce 위험 경고
Reuters — Apple의 local AI·‘no cost per token’ 전략
Reuters — Palo Alto Continuous Frontier AI Defense
Cboe — 9월 22일 VIX 14.21
Cboe — 최신 옵션 Put/Call 통계
BEA — 9월 30일 PCE 공식 일정