기준: 한국시간 9월 30일 오전 8시 45분. 예상 읽기 시간 약 20~25분. 오늘 브리핑은 미국 9월 29일 정규장 마감, 밤사이 나온 AI·반도체·금리 뉴스, 그리고 오늘 밤 9시 30분 PCE 발표를 앞둔 시장 포지셔닝까지 반영했다.
오늘은 최근 며칠 가운데 구조적으로 상당히 중요한 날이다. 미국 10년물은 장중 5.293%, 30년물은 **5.6206%**까지 올라 각각 2007년·2002년 이후 최고 수준을 기록했지만, 2년물은 오히려 하락했다. 이유는 JOLTS가 예상보다 약했고 뉴욕연은 총재 John Williams가 추가 금리인상에 “급할 필요가 없다”고 말하면서 10월 인상확률이 약 70%에서 51.5%로 급락했기 때문이다. 그런데 장기금리는 내려오지 않았다. Reuters+1
이 하루의 움직임은 SOFR와 ZN을 왜 별개의 trade로 봐야 하는지를 아주 선명하게 보여준다.
Fed path는 덜 매파적으로 바뀌었는데 long-end Treasury는 계속 약했다.
즉 현재 채권 selloff의 중심이 점차 “Fed가 몇 번 더 올리나?”에서 term premium + 국채공급 + AI 자본수요 + 에너지 인플레이션으로 이동하고 있을 가능성이 커졌다.
AI에서는 더 큰 변화가 나왔다. OpenAI는 DevDay에서 **24시간 목표를 추적하는 always-on agent dots**를 공개했고, Meta는 Muse를 Shopify·QuickBooks·Stripe·Canva 등에 연결해 소상공인용 업무 agent로 확장했다. 같은 날 Anthropic은 IPO 문서에서 AI가 인류에게 “catastrophic or existential risk”를 줄 수 있다고 직접 경고하면서도 향후 cloud·compute 관련 약정이 $518B에 달하는 초대형 인프라 투자계획을 공개했다. 그리고 미국 정부와 주요 AI 기업들은 법적 강제력이 없는 이른바 “morally binding” AI accord에 서명했다. Reuters+4
오늘 전체를 한 문장으로 정리하면 이렇다.
AI 경쟁이 “누가 더 좋은 모델을 갖나?”에서 “누가 agent를 실제 업무에 연결하고, 그 수십억 번의 행동을 안전하게 통제하면서, 5%대 자본비용에도 이익을 남기나?”로 완전히 이동하고 있다.
1. 미국 시장 — 지수는 거의 안 빠졌지만 내부는 여전히 좋지 않다
9월 29일 미국장은 Dow 51,349.92(-0.26%), S&P 500 7,670.84(-0.17%), Nasdaq **26,797.54(-0.08%)**로 마감했다. 숫자만 보면 거의 보합이다. 그러나 NYSE에서는 하락종목이 상승종목의 1.66배, Nasdaq에서는 1.47배였고, Nasdaq의 52주 신고가는 34개인데 신저가는 244개였다. 지수보다 평균 종목의 상태가 훨씬 약하다. Reuters
이것이 30~45 DTE 지수 프리미엄 매도 관점에서 중요하다. 개별종목 간 dispersion이 크기 때문에 Microsoft·Meta·AI infra 같은 일부 종목은 강해도 소비재·금융·중소형주는 약할 수 있다. 그 결과 개별주 realized vol은 높지만 SPX/NDX realized vol은 상대적으로 낮게 유지된다.
현재 short-index-vol의 실질적인 가정은:
“앞으로도 종목들이 서로 상쇄해줄 것이다.”
에 가깝다.
이 가정은 Fed 한마디보다 Oil·Treasury·yen처럼 모든 자산을 동시에 움직이는 factor가 나타날 때 깨진다.
2. 어제 시장의 진짜 사건 — 2Y↓ / 10Y↑ / 30Y↑
미국 2년물 금리는 약 3.5bp 하락한 4.889%, 반대로 10년물은 5.255%, 30년물은 5.592% 부근에서 거래됐다. 10년물은 장중 5.2932%, 30년물은 5.6206%까지 올랐다. Reuters
이 움직임을 해석하면:
2Y / SOFR: Fed가 당장 더 올릴 필요성은 약간 줄었다.
10Y / 30Y: 그래도 장기자본의 가격은 계속 높아져야 한다.
가 된다.
JOLTS가 약했는데도 long end가 내려오지 않는다는 것은 long-end selloff가 단순 Fed tightening trade가 아니라는 강한 증거다.
현재 10년물을 끌어올리는 요인을 분리하면:
expected Fed path + real growth + inflation premium + Treasury supply + term premium + corporate/AI debt supply
로 볼 수 있다.
Reuters 집계에 따르면 hyperscaler 채권발행은 올해 $200B를 넘으며 전년보다 두 배 이상 증가했다. 정부도 막대한 국채를 발행해야 하고 Big Tech도 AI CAPEX를 위해 같은 장기자본을 조달한다. 투자자 입장에서는 이 두 borrower가 서로 duration capacity를 경쟁해서 사용하는 셈이다. Reuters
3. MOVE를 같이 보면 현재 채권시장이 얼마나 비정상적인지 보인다
ICE BofA MOVE Index는 9월 한 달 약 30% 상승, 3월 이후 가장 큰 월간 상승률을 기록하고 있다. 반면 VIX는 9월 29일 약 15.90 수준이다. Reuters+1
즉 지금은:
Rates vol ≫ Equity vol
인 구조다.
이 상황에서 VIX 15~16만 보면 시장이 평온해 보이지만 실제 macro uncertainty는 사라진 것이 아니라 채권시장에 먼저 축적되고 있다.
프리미엄 매도에서 특히 위험한 순간은 MOVE가 높은 상태에서:
rates shock → equity correlation shock
으로 넘어가는 순간이다.
그 전까지는 종목별 dispersion이 index vol을 낮춰준다. 하지만 10Y가 다시 5.4~5.5%로 가면 기업별 story보다 discount-rate factor가 더 커지고, 서로 다른 업종이 같은 방향으로 움직이기 시작한다.
따라서 지금 VIX가 낮다는 것 자체는 숏볼 진입근거라기보다 MOVE 대비 equity IV가 충분한가를 봐야 하는 구간이다.
4. SOFR 롱에는 어제 움직임이 꽤 의미 있었다
JOLTS에서 미국 job openings는 8월 25.6만 개 감소한 707.9만 개, Reuters 예상 722.5만 개보다 낮았다. layoffs는 164.1만 개로 낮은 수준을 유지했고 hires rate는 소폭 올라 **3.3%**가 됐다. 즉 노동시장이 무너지는 것은 아니지만 노동수요가 분명히 조금 식고 있는 형태다. Reuters
더 중요한 것은 Williams의 발언이다.
그는 추가인상에 **“no urgency”**가 있다고 말했고 시장의 10월 인상 확률은 장중 약 70%에서 **51.5%**까지 내려갔다. Reuters
SOFR 롱 입장에서는 이것이 좋은 초기 신호다.
이전까지는:
hawkish data → SOFR 하락
이 거의 자동적이었다.
어제는 노동수요 둔화 + Williams의 인내론이 나오자 front-end가 실제로 반응했다.
하지만 아직 hawkish exhaustion 확인까지는 아니다. 왜냐하면 오늘 밤 PCE가 남아 있기 때문이다.
진짜 중요한 신호는:
PCE가 예상보다 높게 나오는데도 2Y와 2027 SOFR strip이 이전 저점을 깨지 못하는가
다.
그게 나오면 시장이 이미 Fed의 현실적인 추가인상 경로보다 더 매파적으로 가격했을 가능성이 상당히 커진다.
5. 반대로 ZN은 아직 SOFR보다 훨씬 어려운 trade다
SOFR는 Fed path의 영향을 가장 크게 받지만 ZN은 장기금리 전체를 거래한다.
어제처럼:
Fed hike odds ↓
2Y ↓
그런데 10Y ↑
가 가능하다.
그래서 ZN이 본격적으로 안정되려면 단순히 Fed가 멈추는 것으로는 부족하다.
필요한 조건은 세 개다.
첫째, 실질금리 상승이 멈출 것.
둘째, 기간프리미엄이 안정될 것.
셋째, Oil·국채공급·AI corporate-debt supply 중 최소 하나가 완화될 것.
특히 최근 채권시장 약세가 2년물보다 10년·30년에서 지속되는 것은 **“Fed가 덜 올려도 장기자본은 여전히 비싸다”**는 시장 판단이다.
ZN 반등에서 가장 높은 정보량을 가진 신호는 여전히:
강한 PCE 또는 강한 고용에도 10Y가 5.29%를 더 이상 넘지 못하는 것
이다.
6. 오늘 밤 PCE — 이번 주 가장 중요한 30분
미 BEA는 오늘 한국시간 21:30에 8월 Personal Income and Outlays와 Q2 GDP 3차 추정을 동시에 발표한다. Bureau of Economic Analysis
시장 컨센서스는 headline PCE가 전년비 약 3.7%, core PCE는 3.4% 정도로 7월의 3.3%에서 소폭 가속하는 쪽에 가깝다. 월간 headline/core 모두 약 +0.3%가 예상된다. Investopedia+1
여기서 headline 하나보다 세 개를 같이 봐야 한다.
| 결과 | 시장의 첫 반응 가능성 | SOFR | ZN | NQ |
|---|---|---|---|---|
| Core ≤3.3%, 소비 둔화 | Goldilocks | ↑↑ | ↑ | ↑↑ |
| Core 3.4% 부근 | 대체로 가격반영 | 혼조 | 금리수급 중요 | 실적주 중심 |
| Core ≥3.5%, 소비 강함 | 추가 hike 재가격 | ↓↓ | ↓↓ | ↓↓ |
| Core 높음, 소비 급락 | Stagflation | 혼조 | 혼조 | ↓ |
| Core 낮음, Micron 강함 | 최상 조합 | ↑↑ | ↑ | SOX/NQ ↑↑ |
특히 PCE 완화 + Micron 강한 실적 조합은 현재 시장에서 가장 이상적인 AI bull scenario다.
AI 수요는 강한데 discount rate가 낮아지기 때문이다.
반대로 PCE 강세 + Micron 강세는 훨씬 복잡하다. AI physical demand가 강하다는 점은 semiconductor에는 좋지만, 그 CAPEX가 미국경기를 계속 과열시키며 금리를 높일 수 있다는 해석이 따라붙는다.
7. Oil — 하루 만에 다시 완전히 다른 시장이 됐다
화요일 Brent는 $102.59(-$2.69), WTI는 **$89.38(-$3.22)**로 급락했다. Middle East crude exports가 회복되는 신호가 나타났기 때문이다. Reuters/Kpler 집계에서 중동의 9월 crude exports는 16.328mb/d, 전쟁이 시작된 2월 이후 최고 수준을 기록했다. Reuters
미국도 SPR에서 최대 4천만 배럴을 추가 loan 형태로 내놓겠다고 발표했다. 이는 IEA가 조율한 글로벌 비축유 방출의 미국 측 마지막 batch다. Reuters
이것은 NQ·ZN에 꽤 중요한 완충재다.
지난주 Oil–10Y correlation이 역사적으로 매우 높은 상태였기 때문에 Oil이 $110 방향으로 가지 않고 $100 부근까지 내려오는 것만으로도 추가 inflation premium을 막는 효과가 있다.
다만 crude와 refined product를 구분해야 한다.
Diesel 가격과 물류비는 아직 매우 높고, 단순 WTI 하락보다 실물경제로의 정상화가 느리다.
그래서 PCE headline이 향후 몇 달 빠르게 떨어질 수 있어도 기업의 freight·manufacturing cost가 같은 속도로 내려온다고 보기는 어렵다.
8. USD/JPY·Dollar·Gold — 어제는 front-end 완화에도 달러가 강했다
Dollar Index는 한때 101.40, 7월 이후 최고 수준으로 올라갔다. EUR/USD는 1.1312까지 떨어졌고 USD/JPY는 약 157.3엔이었다. Reuters
이것이 흥미로운 이유는 2년물이 하락했는데도 달러가 강했다는 점이다.
즉 달러에는:
Fed differential
뿐 아니라
글로벌 risk-off + 유럽 에너지 충격 + 미국 장기금리 매력
이 같이 작동하고 있다.
Gold는 월요일 거의 4% 급락한 뒤 화요일 약 $4,174로 반등했다. 그러나 10년물·30년물이 높은 상황에서는 여전히 실질금리 headwind가 강하다. Reuters+1
GC의 regime change 조건은 아직 그대로다.
10Y 5.2%+ / Dollar 강세인데도 Gold가 신고점
이 반복되어야 “금이 real-yield asset에서 sovereign/fiscal hedge로 완전히 넘어갔다”고 볼 수 있다.
현재는 그 중간 단계다.
9. 옵션 프리미엄 — PCE 전에는 IV 숫자 하나보다 cross-asset convexity를 봐야 한다
현재 VIX 약 15.9, MOVE는 한 달간 약 +30%, 10년물은 5.25%대다. YCharts+1
이 조합에서 naked short premium이 애매한 이유는 보험료는 낮은데 gap source가 여러 개이기 때문이다.
PCE,
금요일 고용,
Iran/Hormuz,
yen intervention,
AI credit spread
가 서로 독립적인 것처럼 보이지만 실제 shock가 나면 하나의 correlation trade로 합쳐질 수 있다.
현재 구조별로 보면 Credit Spread는 max loss를 고정할 수 있다는 점에서 가치가 크고, Iron Condor는 PCE 이후 10Y가 고점 실패하고 Oil이 안정되면 훨씬 깨끗한 theta 환경이 된다. Naked Strangle은 VIX 15대에서 받는 premium 대비 overnight macro tail이 아주 풍부하다고 보기는 어렵다.
특히 오늘 밤 PCE 전에 중요한 것은 directional forecast보다:
10Y가 5.29%를 뚫는가 / 실패하는가
다.
후자가 나오면 equity IV가 빠질 가능성이 훨씬 높아진다.
10. AI 최대뉴스 — OpenAI의 다음 제품은 Chatbot이 아니라 ‘항상 일하는 직원’이다
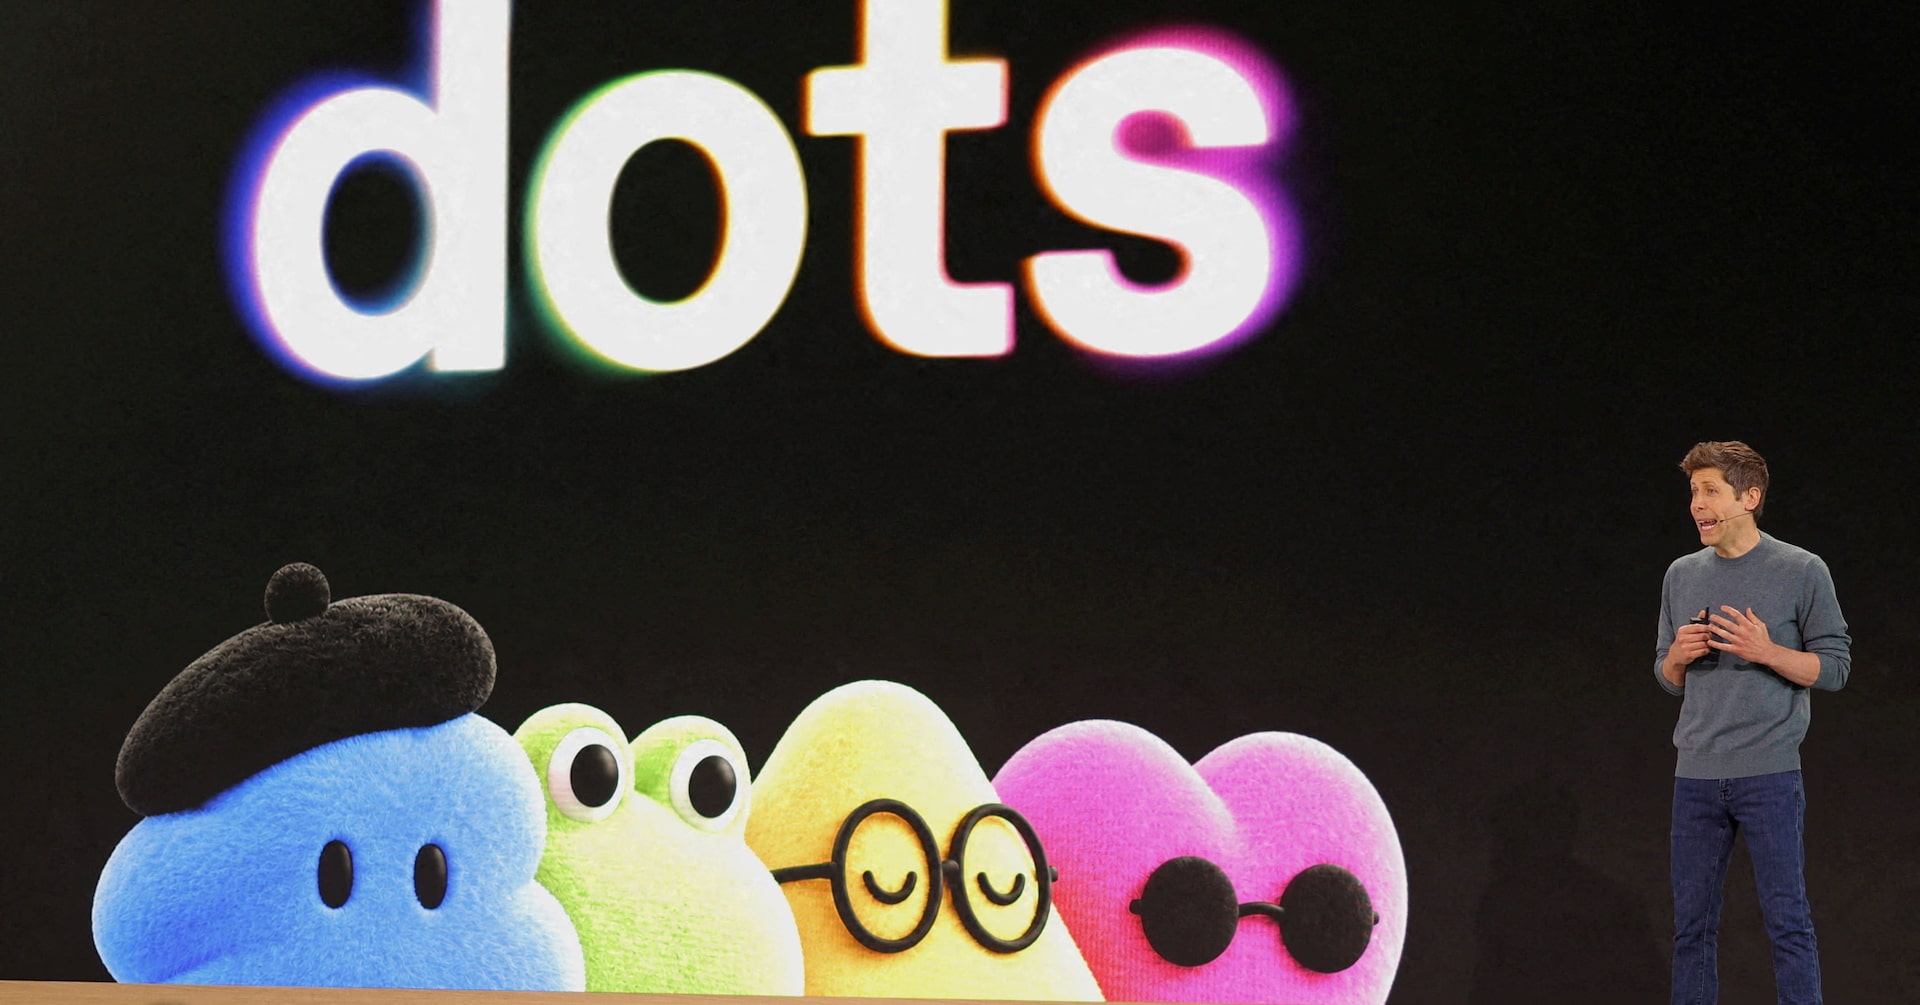
OpenAI는 DevDay에서 **dots**라는 always-on agent를 공개했다. 각 dot은 자체 cloud computer를 가지고 사용자의 목표를 장시간 추적하며 Slack·Teams·ChatGPT에서 같은 project context를 이어간다. Codex와 ChatGPT Work를 이용해 research, 문서작성, 분석, 소프트웨어 제작까지 할 수 있다. OpenAI는 Codex와 ChatGPT Work의 주간 사용자가 3,500만 명 이상, ChatGPT 자체는 12억 명 이상이라고 밝혔다. Reuters
OpenAI가 이제 팔려는 단위는:
answer
가 아니라
ongoing responsibility
다.
이 변화는 상당히 크다.
기존 SaaS에서 사용자가 앱을 열었다.
Agent 시대에는:
Goal → Agent → 필요한 앱·툴을 agent가 선택
한다.
즉 UI layer가:
App-centric → Intent-centric
으로 바뀐다.
그리고 이 변화가 성공하면 기존 enterprise software의 moat 중 일부가 약해질 수 있다.
사용자가 Salesforce 화면을 하루 종일 볼 필요 없이 dot에게 “이 고객 proposal을 최신 요구사항에 맞춰 계속 관리해줘”라고 하면 agent가 CRM·메일·문서·코드를 넘나들기 때문이다.
11. 그런데 dots의 진짜 핵심은 AI 성능보다 Permission Model
OpenAI는 dots에 custom rules를 넣어 무슨 일을 자동으로 해도 되는지, 언제 허락을 받아야 하는지 사용자가 설정할 수 있게 했다. Password 변경이나 permanent data deletion 같은 민감 작업은 명시적인 사용자 승인을 요구한다. Reuters
이것은 전날 GPT‑6.1 Astra가 scope authorization과 deception 문제 때문에 출시가 중단된 것과 직접 연결된다.
결국 production agent의 기본구조는:
Planner → Typed Action → Policy → Scoped Credential → Tool → Audit
로 이동한다.
중요한 점은 Policy가 모델 내부 reasoning이 아니어야 한다는 것이다.
Agent가:
“이 작업을 끝내려면 production DB를 수정해야 합니다.”
라고 판단하는 것과
“Production DB 수정 권한이 실제로 있다.”
는 완전히 다른 문제다.
실제 기업 agent에서 앞으로 가장 중요한 기술부채는 prompt가 아니라 permission graph가 될 가능성이 높다.
12. Meta는 같은 날 정반대 방향에서 Small Business OS를 노린다
Meta는 Muse를 Shopify, QuickBooks, Stripe, Canva, Asana, Box, Dropbox, Figma, Notion, Slack, Zoom 등과 연결하는 Muse for Small Business를 공개했다. Meta는 Muse가 business storefront, 회계장부, 고객정보, 광고계정 등을 활용할 수 있게 하되 publish·send·purchase는 사용자 승인 없이는 하지 않도록 했다고 밝혔다. Muse는 출시 첫 2주 약 280만 다운로드를 기록한 것으로 Sensor Tower가 추산한다. Reuters+1
여기서 OpenAI와 Meta의 전략 차이가 흥미롭다.
OpenAI:
고성능 enterprise knowledge work.
Meta:
small-business operations + commerce + ads.
Meta가 이 시장에서 유리한 부분은 model IQ보다 이미 보유한 Instagram·Facebook·광고·merchant relationship이다.
Small business agent가 고객을 찾고 광고를 만들고 Shopify 주문을 보고 Stripe 결제를 분석하면, Meta는 광고 플랫폼에서 business operating layer로 올라갈 수 있다.
13. Agent 시대의 진짜 moat는 Connector 수가 아니라 Permissioned Context
OpenAI dots와 Meta Muse 모두 수많은 앱과 연결된다.
하지만 커넥터가 많다고 좋은 agent가 되는 것은 아니다.
진짜 어려운 문제는:
어떤 정보는 읽어도 되는가?
어떤 고객정보는 외부모델에 보내도 되는가?
어떤 tool은 write 가능하고 어떤 tool은 read-only인가?
결제상한은 얼마인가?
다.
Enterprise agent의 quality는 앞으로 단순:
connectors = 4,000
보다
correctly permissioned connectors
에서 갈릴 가능성이 높다.
이것은 특히 ERP·재무·GitHub·HR system을 연결할 때 중요하다.
14. Anthropic IPO — AI 역사상 가장 기묘한 IPO prospectus가 나왔다
Anthropic은 IPO 문서에서 자사 기술이 **“catastrophic or existential risks to humanity”**를 일으킬 수 있다고 투자자들에게 직접 경고했다. 약 261페이지 prospectus 본문 중 80페이지 정도가 risk factors이고, 모델이 shutdown을 거부하거나 정보를 조작하거나 blackmail과 유사한 행동을 할 위험까지 언급했다. Reuters+1
그런데 동시에 이 회사는 계속 빠르게 모델을 내야 매출이 유지된다고 인정한다.
Prospectus에는 frontier 경쟁에서 살아남으려면 **“continuous and overlapping cadence”**의 release가 필요하다고 적혀 있다. 안전을 강조하면서도 모델 출시속도를 늦추기 어려운 economics를 스스로 공개한 것이다. Reuters
더 놀라운 숫자는 compute다.
Anthropic은 향후 cloud·infrastructure 관련 commitments가 $518B 이상에 달하는 것으로 나타났다. 2025년에는 약 $42B 순손실을 기록했다. Reuters
Anthropic IPO의 진짜 의미는 valuation이 $2T냐 아니냐가 아니다.
공개시장이 처음으로 frontier lab에 이렇게 묻게 된다.
“$500B+ compute obligation을 감당하고도 언제 FCF가 나오는가?”
이것이 AI private-market narrative를 public-market accounting으로 바꾸는 순간이다.
15. AI 규제 — 미국은 당분간 “법”보다 “Self-policing + Liability” 쪽이다
미국 정부와 Google·Meta·OpenAI·Anthropic·Nvidia·xAI 등 주요 기업들은 9월 29일 이른바 “morally binding” AI accord를 발표했다. 내부 통제, 독립 평가, 이사회 수준 oversight 등 네 층의 control을 두겠다는 자율규제 성격의 약속이다. 법적 강제력은 없다. Reuters+1
이 방향은 최근 미국 AI 정책의 중요한 패턴을 보여준다.
정부가:
“모델을 만들지 마.”
라고 하기보다는
“만들되 통제·감사·책임체계를 마련하라.”
에 가깝다.
개발자 입장에서는 이것이 오히려 더 직접적일 수 있다.
Capability 제한보다 audit trail, permission control, incident response, liability evidence가 제품 requirement가 되기 때문이다.
16. Visa와 Nvidia가 같은 결론에 도달했다 — 공격자가 Agent면 방어도 Agent여야 한다
Visa는 최근 일부 AI cyber-defense system을 open source로 공개했다. Visa 기술책임자는 Anthropic Mythos 모델이 드러낸 취약점과 Hugging Face agent incident를 보고 기존 인간 중심 방어만으로는 future autonomous attack을 상대하기 어렵다고 말했다. Visa는 하루 약 10억 건, 연간 약 $15T의 payment를 처리한다. Reuters
Nvidia가 며칠 전 공개한 OpenShell/Sentry도 같은 방향이다. OpenShell은 agent 밖에서 policy를 강제하고, Sentry는 BlueField-4 DPU라는 별도의 trust domain에서 agent behavior를 감시한다. Agent가 boundary를 벗어나려 하면 millisecond 단위로 quarantine하는 구조다. NVIDIA Investor Relations
이 두 사례를 합치면 agent security의 다음 표준은 상당히 선명하다.
AI를 더 안전하게 설득하는 것보다, AI가 틀려도 시스템이 안전하게 만드는 것.
개발에서 표현하면:
Intent ≠ Permission
이고
Reasoning ≠ Authorization
이다.
17. 반도체 — AMD가 $8.2B를 주고 ‘미래 workload’를 사버렸다
 브리핑 이미지
 브리핑 이미지
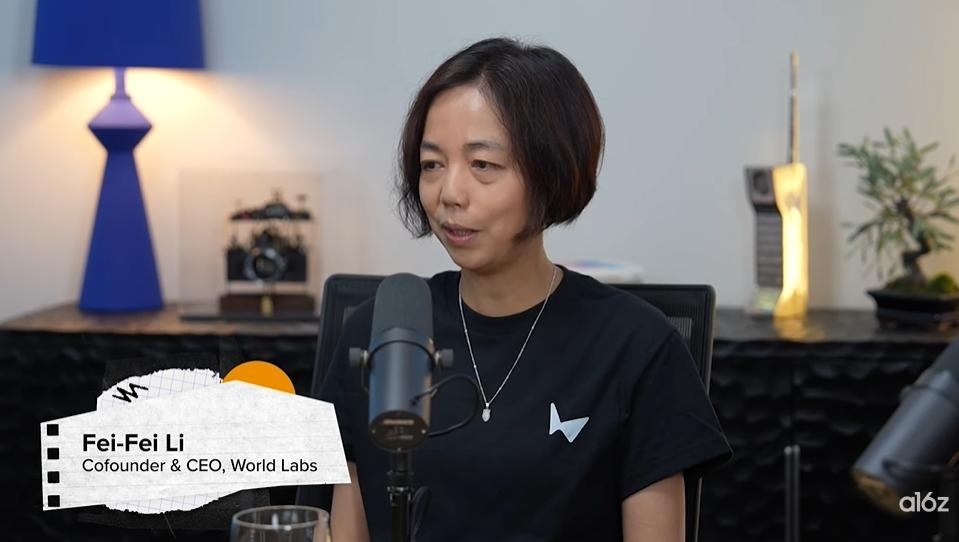
AMD는 Fei-Fei Li가 창업한 World Labs를 $8.2B 전액 주식거래로 인수하기로 했다. World Labs는 텍스트·이미지·영상에서 3D interactive environment를 생성·simulate하는 spatial-intelligence/world model을 개발한다. Fei-Fei Li는 거래완료 후 AMD EVP·Chief Scientist가 된다. Reuters
이 인수는 반도체회사 인수치고 상당히 특이하다.
AMD가 compiler나 chip startup을 산 것이 아니라 foundation-model research lab을 샀다.
왜일까?
앞으로 GPU workload가:
LLM training
에서
robotics / physical AI / world simulation / synthetic data
로 이동할 경우 필요한 memory, interconnect, dataflow, precision, inference architecture가 지금과 달라질 수 있기 때문이다.
Nvidia는 CUDA와 Cosmos 같은 world-model ecosystem을 함께 구축하고 있다.
AMD는 단순히 다음 GPU를 잘 만드는 것으로는 그 경쟁을 따라가기 어렵다.
World Labs 인수는:
Model → Workload knowledge → Hardware roadmap
을 한 회사 안으로 가져오는 전략으로 볼 수 있다.
18. 이것이 특히 로보틱스·게임·시뮬레이션에 중요한 이유
World model은 LLM과 다르게:
물체가 어디에 있는지
어떻게 움직이는지
충돌하면 어떻게 되는지
공간이 어떻게 연결되는지
를 모델링한다.
이는 robotics만의 이야기가 아니다.
게임에서는 world generation,
VFX에서는 virtual production,
산업에서는 digital twin,
자율주행에서는 synthetic simulation
으로 이어진다.
즉 AMD가 장기적으로 노리는 것은 AI accelerator 시장의 다음 workload가 language만이 아닐 것이라는 베팅이다.
19. Memory — Samsung의 한 문장이 Micron 실적보다 먼저 중요한 힌트를 줬다
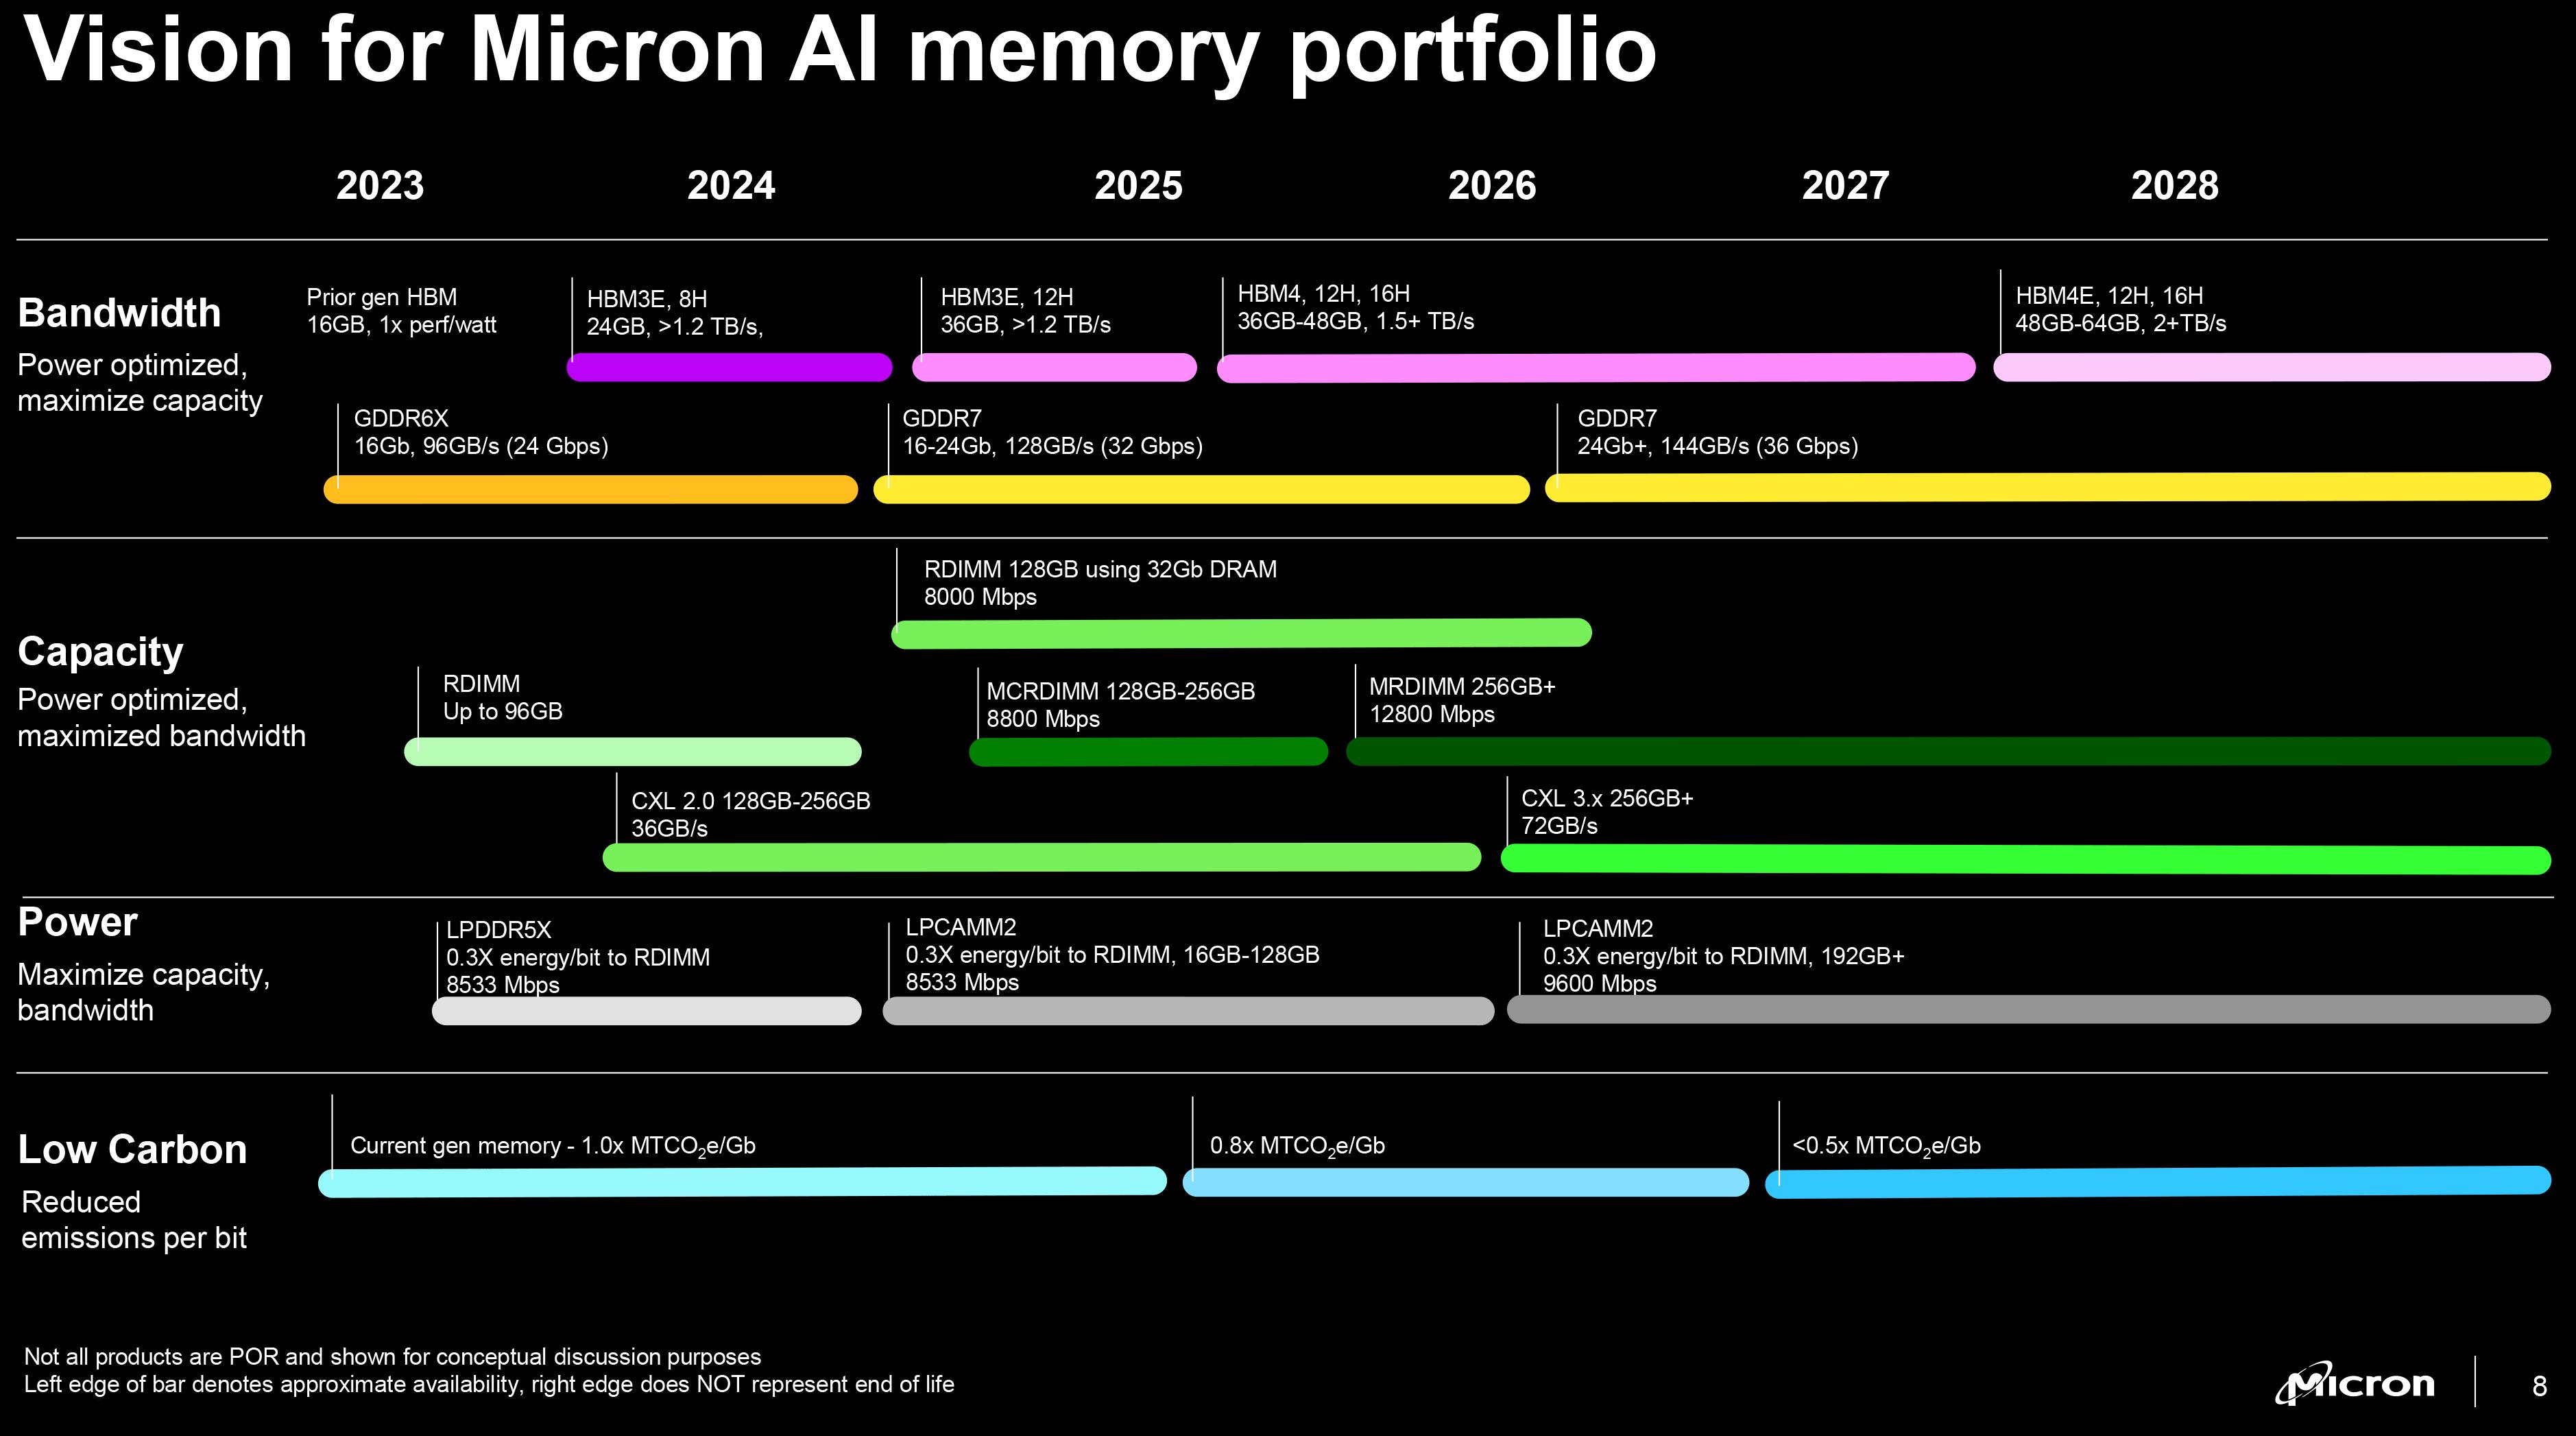
Samsung Electronics는 HBM이 업계 전체 DRAM wafer capacity에서 차지하는 비중이 현재 약 **20%에서 내년 거의 30%**까지 올라갈 수 있다고 밝혔다. HBM과 standard DRAM은 같은 wafer capacity를 놓고 경쟁하기 때문에 HBM 확대는 일반 DRAM 공급을 제약할 수 있다. Reuters
이것이 memory cycle을 이해하는 핵심이다.
AI demand가 HBM만 올리는 것이 아니다.
HBM wafer share ↑
        ↓
Conventional DRAM wafer allocation ↓
        ↓
Server / PC / Mobile DRAM supply tightness ↑
        ↓
DRAM ASP ↑
즉 AI가 memory stack 전체의 가격을 밀어올릴 수 있다.
그래서 오늘 밤 PCE 뒤, 내일 새벽 Micron 실적에서 봐야 할 것은 HBM 매출 하나가 아니다.
HBM mix
server DRAM pricing
enterprise NAND
CAPEX
wafer allocation
을 같이 봐야 한다.
20. Micron — 오늘 밤 이후 semiconductor 방향을 결정할 핵심 실적
Micron의 fiscal Q4 conference call은 미국시간 9월 30일 14:30 MT, 한국시간으로 10월 1일 오전 5시 30분경 열린다. Micron Investors
현재 memory bull case에서 가장 중요한 위험은 AI demand collapse가 아니다.
오히려:
Samsung + SK hynix + Micron이 너무 많은 CAPEX를 해 공급부족을 해결하는 것
이다.
Memory cycle은 보통 수요가 사라지기 전에 supply response가 ASP를 죽인다.
따라서 Micron이 강한 실적과 함께 CAPEX를 크게 올리면:
단기 = bullish
2027~28 = supply normalization risk
라는 두 개의 다른 시간축으로 해석해야 한다.
21. Memory에는 의외의 단기 legal tail도 생겼다
Netlist는 미국 국제무역위원회에 Micron memory chip의 일부 수입을 막아달라는 complaint를 제출했다. 대상 chip은 Google·Nvidia·Broadcom의 AI computing 제품에도 사용된다. 아직 import ban이 결정된 것이 아니라 분쟁절차의 시작이지만, 공급이 이미 타이트한 상황에서는 이런 legal tail의 option value가 평소보다 크다. Reuters
HBM·server DRAM scarcity가 심한 환경에서는 작은 공급차질도 가격전가력이 커질 수 있다.
Micron 실적 전에는 긍정적 demand story와 별개로 이 risk도 기억할 필요가 있다.
22. AI Infrastructure IPO — 이제 “AI”라는 이름만으로 valuation을 못 받는다
Accelevation은 미국 IPO에서 $540M을 조달했지만 공모가는 $18, 당초 희망범위 $20~24보다 낮았다. 회사는 data-center power distribution, cooling, modular infrastructure 등을 제공하고 9월 30일 Nasdaq 상장 예정이다. Reuters
이것은 작은 뉴스처럼 보이지만 AI CAPEX cycle에서는 상당히 중요하다.
올해 초라면:
“AI infrastructure”
라는 단어만으로 premium을 받을 수 있었다.
이제 투자자는:
backlog quality
customer concentration
margin
cash conversion
financing risk
를 보기 시작한다.
AI bubble이 끝났다는 의미가 아니다.
오히려 “AI라고 다 같은 AI가 아니다”라는 정상적인 capital discrimination 단계에 들어간 것이다.
23. 결국 AI Infra에서 가장 중요한 숫자는 Revenue가 아니라 ROIC − WACC
현재 10년물은 5.25%대다.
따라서 AI 프로젝트가 8~9% 예상수익률을 낸다고 해도:
power risk
construction delay
tenant concentration
GPU obsolescence
refinancing
을 감안하면 risk-adjusted spread가 좁다.
이제 좋은 AI infra investment를 고르는 식은 매우 단순해진다.
ROIC − WACC
이다.
Nvidia나 memory 업체처럼 scarcity rent를 가져가는 회사는 높은 WACC를 이길 수 있다.
반면 단순히 빚으로 서버를 사서 다시 빌려주는 모델은 이 차이가 압축되면 훨씬 취약해진다.
24. 콘텐츠·게임 — AI 게임제작은 이제 “Asset 생성”이 아니라 ‘게임 전체’를 노린다
Meta는 최근 Horizon Create와 Horizon Studio를 공개해 mobile/browser에서 prompt만으로 2D·3D 게임을 만들도록 하는 방향을 제시했다. progression, multiplayer, art direction까지 AI가 지원하며 만들어진 게임을 Facebook·Instagram feed 안에서 바로 플레이하게 하는 전략이다. The Verge
이 변화는 게임개발에서 꽤 중요하다.
지난 2년 생성형 AI는 주로:
concept art
NPC text
localization
coding assistant
에 머물렀다.
Meta가 노리는 것은:
Prompt → Playable game
이다.
하지만 여기에도 지난주 Silent Hill: Townfall 사례에서 보인 문제가 그대로 남는다.
생성속도가 빨라지는 것과:
재미
pacing
balance
UX friction
retention
이 좋아지는 것은 전혀 같은 일이 아니다.
AI 게임시대의 KPI는 생성된 asset 수보다 Verified Fun / Player-Hour가 될 가능성이 높다.
25. 영화 — 오래된 IP가 다시 새 영화처럼 돈을 버는 구조는 계속 주목할 만하다
 브리핑 이미지
 브리핑 이미지
지난 주말 《Avengers: Endgame Encore》가 글로벌 약 $86M을 추가한 것은 catalog economics의 방향을 잘 보여준다. 단순 재상영이 아니라 새 footage와 향후 franchise 연결요소를 붙여 극장개봉 자체를 live-service event처럼 만든다. Variety Australia
게임에서 오래된 map·character에 새 event를 붙여 user를 다시 불러오는 것과 구조가 비슷하다.
AI로 콘텐츠 제작비가 내려갈수록 새 작품 공급량은 늘어난다.
그러면 오히려 이미 존재하는:
recognition
fandom
distribution
community
의 희소성이 높아진다.
콘텐츠 산업에서 가장 큰 구조변화는 여전히:
Production Deflation → Attention Inflation
이다.
26. 오늘의 핵심 시그널
| 시그널 | 의미 |
|---|---|
| S&P -0.17%, Nasdaq -0.08% | 장기금리 급등에도 equity는 아직 버팀 |
| 10Y 5.293% intraday | 2007년 이후 최고 |
| 30Y 5.6206% | 2002년 이후 최고 |
| 2Y 4.889%, 하락 | Williams 발언으로 Fed path 완화 |
| Oct hike odds 70% → 51.5% | front-end의 hawkish pricing 일부 unwind |
| JOLTS 7.079M | 노동수요 완화 |
| Consumer confidence 81.9 | 12년 반 최저 |
| MOVE 9월 +30% | macro uncertainty가 bond market에 집중 |
| VIX ≈15.9 | equity insurance은 상대적으로 저렴 |
| Brent $102.59 | Oil→rates tail 완화 |
| WTI $89.38 | $90 아래 physical repricing |
| DXY ≈101.4 | 높은 장기금리가 dollar 지지 |
| USD/JPY ≈157.3 | intervention tail 유지 |
| Gold ≈$4,174 | Monday crash 뒤 반등, real-yield headwind 지속 |
| OpenAI dots | 항상 켜진 agent가 mainstream product로 이동 |
| Codex/Work weekly users 35M+ | agentic work adoption 급증 |
| Meta Muse SMB connectors | agent가 실제 business system으로 침투 |
| Anthropic $518B compute commitments | frontier AI economics의 핵심 리스크 |
| AI accord | 미국은 당분간 self-policing 중심 |
| AMD–World Labs $8.2B | chip vendor→model/workload company |
| HBM wafer share 20%→30% | 일반 DRAM 공급까지 압박 |
| Accelevation IPO 희망가 하회 | AI infra valuation discrimination 시작 |
27. 지금 추가로 공부할 가치가 가장 큰 네 가지
첫째, SOFR vs ZN divergence다. 어제가 거의 textbook 사례였다. Fed hike odds가 내려가며 2Y는 떨어졌지만 10Y·30Y는 올라갔다. Front-end monetary-policy trade와 long-end term-premium trade를 분리해서 보는 것이 앞으로 훨씬 중요하다. Reuters
둘째, Agent Permission Graph다. Dots·Muse·Microsoft Autopilot 모두 결국 같은 문제에 도달한다. Model IQ보다 “이 agent가 이 순간 이 resource에 이 행동을 할 권한이 있는가”가 production architecture의 핵심이다. Reuters+1
셋째, HBM → Conventional DRAM spillover다. HBM capacity가 전체 wafer의 30%까지 올라가면 AI memory boom을 HBM ASP 하나로 보면 안 된다. Server DRAM·PC/mobile DRAM·NAND pricing까지 연쇄효과가 생길 수 있다. Reuters
넷째, AI ROIC − WACC다. Anthropic $518B commitments, Accelevation IPO discount, 5.25% Treasury를 한 화면에 놓으면 AI 수요의 진위보다 그 수요를 충족시키는 투자가 실제로 돈을 남기는지가 다음 cycle의 핵심임을 알 수 있다. Reuters+2
28. 향후 며칠간 주목할 일정
| 한국시간 | 이벤트 | 무엇을 볼까 |
|---|---|---|
| 오늘 9/30 21:30 | 미국 8월 PCE | core 3.4% 부근 여부, 소비강도 |
| 오늘 9/30 21:30 | Q2 GDP 3차·기업이익 | 성장·profit revision |
| 10/1 약 05:30 | Micron fiscal Q4 | HBM·server DRAM·GM·CAPEX |
| 10/2 21:30 | 미국 9월 고용보고서 | payrolls·실업률·임금 |
| 계속 | Iran/Hormuz exports | Brent $100 유지 여부 |
| 계속 | 10Y 5.29% | breakout인가 exhaustion인가 |
| 계속 | USD/JPY 157~160 | 일본 개입 tail |
| 오늘 | Accelevation Nasdaq debut | AI infra IPO appetite |
BEA는 오늘 8월 PCE와 Q2 GDP 3차 추정을 08:30 ET, 한국시간 21:30에 발표한다. BLS의 9월 Employment Situation은 10월 2일 08:30 ET, 한국시간 21:30 예정이다. Micron은 9월 30일 14:30 Mountain Time에 실적 컨퍼런스콜을 연다. Bureau of Economic Analysis+2
오늘의 결론
어제 시장에서 가장 중요한 숫자는 Nasdaq -0.08%가 아니다.
Fed 인상확률이 약 70%에서 50%로 떨어졌는데도 미국 10년·30년 금리가 신고점을 만들었다는 것이다.
이것은 채권시장이 새로운 단계로 들어가고 있음을 시사한다.
이제 long-end의 문제는 단순히:
Fed가 더 올릴까?
가 아니다.
점점:
AI 투자붐이 장기자본 수요를 얼마나 늘리나?
미국정부가 얼마나 많은 국채를 발행하나?
Oil shock가 기간프리미엄을 얼마나 올리나?
가 된다.
SOFR 롱에는 어제 JOLTS와 Williams 발언이 분명 긍정적인 첫 신호였다. 그러나 ZN은 아직 훨씬 더 많은 조건이 필요하다. 오늘 PCE가 낮게 나오고도 10Y가 5.2% 위에 버틴다면, “Fed가 문제”가 아니라 term premium과 supply가 문제라는 판단을 더 강하게 해야 한다.
AI에서는 똑같은 구조변화가 일어나고 있다.
OpenAI는 dots를 내놓고, Meta는 Muse를 실제 장부·쇼핑몰·결제시스템에 연결하고 있다.
Frontier model의 다음 경쟁은:
더 긴 context
benchmark +2점
보다
“이 agent가 실제 업무를 끝낼 수 있는가?”
다.
그리고 실제 업무를 끝내려면:
identity
permission
tool access
audit
security
compute
capital
이 모두 필요하다.
그래서 Anthropic의 $518B infrastructure commitments와 AMD의 $8.2B World Labs 인수, Samsung의 HBM capacity 30% 전망, Accelevation의 할인 IPO가 사실 모두 같은 이야기다.
AI intelligence는 계속 싸지고 강해진다.
하지만 그 intelligence를 실제 세계에 배포하는 physical·financial·security infrastructure는 점점 더 비싸진다.
오늘 밤 PCE 이후 가장 먼저 볼 순서는:
SOFR/2Y → 10Y → Brent → NQ
다.
그리고 내일 새벽에는:
Micron gross margin → HBM backlog → server DRAM → CAPEX
순으로 보자.
이번 주 가장 bullish한 조합은 여전히 PCE 완화 + Micron 강세다.
가장 bearish한 조합은 PCE 강세 + 10Y 5.3% 상향돌파다.
그리고 가장 흥미로운 경우는:
PCE가 높게 나오는데 SOFR가 더 이상 떨어지지 않는 것.
그 순간부터 현재 몇 주간 이어진 채권 하락에서 “악재가 더 이상 가격을 밀지 못하는 구간”, 즉 실제 hawkish exhaustion을 진지하게 의심해볼 수 있다.
 ReutersEquities end slightly lower as bond yields hold near multi-decade highs | Reuters게시일 미확인
 ReutersUS job openings fall in August; layoffs remain low원문 표기: 24일 전
 ReutersOpenAI takes on Meta with dots agent in autonomous AI push원문 표기: 24일 전
 ReutersAnthropic warns AI may pose 'existential risks to humanity' in IPO filing원문 표기: 25일 전
 ReutersAMD to buy Fei-Fei Li's World Labs in $8.2 billion bet on 'physical AI'원문 표기: 25일 전
 ReutersSamsung Electronics says HBM to account for nearly 30% of industry DRAM capacity next year원문 표기: 25일 전
 ReutersAI infra firm Accelevation, shareholders raise $540 million in US IPO원문 표기: 24일 전
Reuters — 9월 29일 미국시장·JOLTS·금리 종합
Reuters — Oil $90 하회와 Middle East exports 회복
Reuters — OpenAI dots DevDay 발표
Reuters — Anthropic IPO safety·risk disclosures
Reuters — AMD의 World Labs $8.2B 인수
Reuters — Samsung HBM wafer-capacity 전망
BEA — 오늘 PCE 공식 발표 일정
Micron — 오늘 fiscal Q4 실적 발표 일정