 브리핑 이미지
 브리핑 이미지
 브리핑 이미지
 브리핑 이미지
기준: 한국시간 10월 1일 오전 8시 35분. 예상 읽기 시간 약 20~25분. 오늘은 9월 마지막 미국장을 마친 직후라 꽤 중요하다. PCE는 예상보다 낮았고 Micron은 압도적인 실적을 냈는데, 미국 장기금리는 오히려 다시 올랐다. 동시에 미국 FTC는 OpenAI·Anthropic 등을 대상으로 rogue AI agent에 대한 첫 공식 업계 조사를 시작했고, Google은 Gemini 4 Argon, OpenAI와 Synopsys는 GPT‑Synopsys, 중국에서는 DeepSeek와 Huawei가 Nvidia CUDA 생태계를 겨냥한 프로그래밍 스택을 공개했다. 즉 오늘은 시장과 AI 모두에서 “모델 성능”보다 배포·검증·자본비용이 더 중요해지고 있다는 증거가 한꺼번에 나온 날이다. Reuters+5
오늘의 가장 중요한 결론부터 말하면 이렇다.
PCE는 Fed를 덜 매파적으로 만들었지만 장기채를 구하지는 못했다. Micron은 AI 수요가 여전히 폭발적이라는 것을 확인했지만 주가는 크게 반응하지 않았다. 이 두 현상은 같은 메시지다. AI 수요의 존재 여부는 이제 논쟁의 중심이 아니다. 문제는
그 수요를 5%+ 장기금리와 9~15% AI 신용비용 아래에서도 수익성 있게 충족시킬 수 있느냐다.
그리고 AI 개발 쪽에서는 이에 대응되는 질문이 생겼다.
모델이 일을 할 수 있는가는 이미 상당부분 해결되고 있다. 이제는 모델이 만든 행동을 누가 승인하고, 어떻게 검증하고, 문제가 생겼을 때 누가 책임지는지가 더 어려운 문제다.
1. 미국 증시 — PCE 서프라이즈에도 S&P는 -0.25%, Nasdaq만 +0.24%
9월 30일 미국장은 **Dow 50,906.05(-0.86%), S&P 500 7,651.54(-0.25%), Nasdaq 26,861.06(+0.24%)**로 마감했다. 장 초반에는 PCE가 예상보다 낮게 나오면서 S&P가 약 +0.7%, Nasdaq은 +1.2%까지 상승했지만 장기금리가 다시 오르자 대부분을 반납했다. 기술업종은 +0.6%로 11개 S&P 업종 중 가장 강했지만, 11개 중 9개 업종은 하락했다. Nasdaq에서는 신고가 54개보다 신저가가 212개로 훨씬 많았다. Reuters
월간으로 보면 더 흥미롭다. 9월 S&P 500은 -0.45%, Nasdaq은 +1.86%, Dow는 **-4.29%**였다. S&P와 Nasdaq은 두 분기 연속 상승했지만, 시장 내부에서는 AI·mega-cap과 그 외 종목의 격차가 계속 벌어졌다. 즉 지금 지수는 “미국 경제 전체”보다 AI earnings + mega-cap duration factor의 비중이 매우 높다. Reuters
이 구조는 30~45 DTE 지수 프리미엄 매도에도 중요하다. 개별 종목들은 상당히 크게 움직이는데 서로 방향이 달라 index realized volatility가 억제되는 dispersion regime이 지속되고 있다. 따라서 지금 SPX/NDX short-vol에서 실제로 파는 것은 단순 IV보다 사실상 “종목 간 correlation이 갑자기 1에 가까워지지 않을 것”이라는 가정에 가깝다.
2. 어제 PCE는 명백히 dovish했다 — 그런데 숫자를 그대로 믿으면 안 되는 이유가 있다
8월 headline PCE는 +0.3% MoM, +3.4% YoY였다. Reuters 컨센서스는 각각 +0.4%, +3.7%였다. Core PCE는 +0.2% MoM, +3.0% YoY로 시장이 예상했던 약 3.3%보다 크게 낮았다. Fed의 10월 추가 금리인상 확률은 발표 후 약 40% 안팎까지 내려갔다. Reuters+1
그런데 이번 발표에는 매우 중요한 측정방법 변경이 들어갔다. BEA는 portfolio management·investment advice, computer software/accessories, legal services의 가격산정 방식을 바꾸고 과거 데이터를 2021년까지 소급 수정했다. 그 결과 7월 headline PCE YoY도 종전 3.7%에서 3.4%, core도 3.3%에서 **3.0%**로 낮아졌다. 즉 어제 나온 “갑작스러운 disinflation”에는 실제 8월 물가완화뿐 아니라 통계적 ruler가 바뀐 효과가 섞여 있다. 1330 & 101.5 WHBL+1
이건 시장 해석에서 상당히 중요하다. “Core가 3.0%니까 Fed 문제가 거의 해결됐다”고 읽기에는 이르다. 새 방법론이 더 정확할 수 있지만, 경제 안의 실제 가격설정 행동이 하루아침에 30bp 가까이 완화된 것은 아니다.
그래서 Fed가 다음 회의에서 PCE 하나만 보고 즉시 방향을 뒤집기보다는 소비와 고용을 같이 보려 할 가능성이 높다.
3. 소비가 오히려 너무 강했다 — PCE의 dovish함을 상당부분 상쇄한다
8월 nominal 소비지출은 전월 대비 +0.9%, 물가를 제외한 real PCE도 +0.6% 증가했다. 반면 개인소득은 +0.2%, 실질 가처분소득은 사실상 제자리였고 저축률은 4.1%로 2022년 11월 이후 최저까지 내려왔다. Forex Factory+1
따라서 어제 데이터의 정확한 메시지는:
인플레이션은 생각보다 약했다.
이면서 동시에
소비자는 생각보다 훨씬 세게 쓰고 있다.
이다.
이 조합은 Fed에게 완전히 편안하지 않다. 물가가 내려가더라도 가계가 소득보다 빠른 속도로 소비하고 저축률이 낮아진다면 서비스 수요와 기업 pricing power가 다시 물가를 끌어올릴 수 있기 때문이다.
게다가 Q2 GDP 성장률도 연율 **2.2%**로 상향됐고, Reuters는 AI 인프라 투자가 business-equipment investment를 지탱했다고 설명한다. Reuters+1
그래서 현재 macro를 가장 잘 표현하는 말은 **“soft inflation, hard demand”**다.
4. 그런데 장기채는 PCE를 거의 무시했다 — 이게 오늘 시장에서 가장 중요하다
PCE 발표 직후 미국 10년물은 약 5.23% → 5.20% 부근까지 잠시 하락했고 2년물도 약 4.85%까지 내려왔다. 하지만 그 뒤 10년물이 다시 상승해 장중 5.30%를 넘겼고 약 5.29% 부근에서 거래됐다. 10월 Fed 인상확률이 약 37~40%까지 내려갔는데도 long end는 강한 랠리를 내지 못했다. Barron's+1
9월 전체로 미국 10년물 금리는 +53bp, 2022년 9월 이후 가장 큰 월간 상승폭이었다. 분기로 보면 2009년 이후 가장 큰 상승 중 하나다. Reuters
이 움직임은 아주 중요한 regime shift 가능성을 보여준다.
지금까지 채권 약세를:
“Fed가 더 올릴 것 같아서.”
라고 설명했다면,
앞으로는:
Fed + term premium + 재정적자 + Treasury supply + AI corporate debt + Oil
을 따로 분해해야 한다.
어제처럼 Fed path는 dovish하게 재가격되는데 10Y는 못 오른다는 것은 long-end selloff의 원인이 front-end에서 다른 곳으로 이동하고 있다는 강한 신호다.
5. SOFR와 ZN을 이제 같은 ‘채권 롱’으로 보면 안 된다
이 차이는 SOFR 롱 포지션을 해석할 때 특히 중요하다.
SOFR: Fed 정책금리 경로의 영향이 가장 크다.
ZN: Fed 경로 + 장기 성장 + real yield + 기대인플레 + term premium + 국채공급이 모두 섞인다.
어제 PCE는 SOFR 롱에는 분명 좋은 뉴스였다. 10월 hike 확률이 일주일 전 70%를 넘던 데서 **약 37~40%**로 내려왔기 때문이다. Reuters+1
하지만 같은 날 ZN은 큰 랠리를 하지 못했다.
따라서 앞으로 SOFR 롱의 반전 확인조건과 ZN 롱의 반전 확인조건을 분리하는 게 좋다.
SOFR는 이제:
Friday payrolls가 강한데도 front-end가 신저가를 못 만드는지
를 보면 된다.
ZN은 더 까다롭다.
payrolls 강세 + Oil 상승에도
10Y가 5.30%를 더 이상 넘지 못하는지
가 훨씬 중요하다.
즉 SOFR에서는 hawkish exhaustion, ZN에서는 term-premium exhaustion을 따로 찾아야 한다.
6. MOVE를 같이 보면 — Equity option 시장이 실제 macro stress보다 평온할 가능성이 있다
가장 최근 확인 가능한 MOVE 종가는 9월 29일 106.60, 하루 +4.7%였다. 같은 날 VIX는 약 16.04였다. Rates volatility는 6개월 최고 부근인데 equity volatility는 장기평균보다 여전히 낮다. StreetStats+1
이 divergence는 지금의 premium-selling 환경을 가장 잘 설명한다.
채권시장
MOVE ≈ 107
→ macro uncertainty 높음

주식시장
VIX ≈ 16
→ 아직 질서 있는 시장
즉 위험이 사라진 게 아니라 아직 rates market 안에서 소화되고 있는 것이다.
이 환경이 short-premium seller에게 좋은 동안은 개별종목 dispersion이 계속 index를 눌러준다.
하지만 아래가 동시에 나오면 갑자기 바뀐다.
10Y ↑
Oil ↑
AI credit spread ↑
USD/JPY 급변
그 순간 기업별 narrative가 사라지고 거의 모든 risk asset이 같은 discount-rate factor에 거래되면서 correlation jump가 발생한다.
그래서 현재는 naked strangle보다 defined-risk credit spread 또는 wing을 충분히 넓힌 condor의 보험가치가 이전보다 높다. 특히 VIX 15~16대에서는 overnight macro jump를 들고 가면서 받는 premium이 아주 풍부한 편은 아니다.
7. Oil — 헤드라인 Brent $103보다 December $98가 더 중요하다
9월 30일 만기 Brent 11월물은 $103.50, +0.9%로 끝났다. 하지만 이 계약은 어제 만기였고, 실제 더 활발한 12월물은 $98.03이었다. WTI는 $90.42에 마감했다. Reuters
이 차이는 상당히 중요하다.
“Brent가 아직 $103이니 에너지 shock가 그대로다”라고 읽으면 실제 forward market보다 과장할 수 있다.
활발한 다음 월물은 이미 $100 아래다.
중동 crude exports도 상당부분 회복됐다. Goldman Sachs 추정으로 최근 Gulf oil exports는 23.3mb/d, 2025년 평균 수준까지 돌아왔고, JPMorgan의 10일 평균 추정도 작년 수준의 약 89%다. Reuters
하지만 완전히 안심하기 어려운 이유가 있다.
Crude flow는 회복되지만 refined-products 시장은 여전히 타이트하다.
미국 gasoline·distillate 재고는 감소했고 러시아는 diesel 수출금지를 10월 말까지 연장했다. Freight와 diesel 가격이 높으면 Brent가 내려가더라도 실물기업의 운송비는 훨씬 느리게 정상화한다. Reuters+1
따라서 CL 관점에서 현재는:
crude supply shock 완화
와
product/freight inflation 지속
이 동시에 존재하는 시장이다.
8. Oil과 Treasury의 연결은 약해진 게 아니라 더 정교해졌다
최근 몇 주 동안 Oil→10Y 전염이 워낙 강했기 때문에 crude가 안정되면 장기금리도 자동으로 내려갈 것처럼 보였다.
그런데 어제는 PCE 완화 + active Brent <$100에도 10년물이 상승했다.
이건 중요한 변화다.
이제 장기채에서는:
Energy inflation
보다
Treasury supply / fiscal risk / AI financing demand
의 상대비중이 커지고 있을 가능성이 있다.
즉 앞으로 Oil이 $90대로 안정되는데도 10Y가 5.3% 근처에서 버티면, ZN bearishness를 Iran/Hormuz 하나로 설명해서는 안 된다.
반대로 10Y가 내려가기 시작할 때 Oil도 같이 떨어진다면 그때는 duration rally가 훨씬 신뢰도가 높다.
9. AI credit — 장기금리가 안 내려오는 이유 중 하나를 숫자로 볼 수 있다
올해 미국 저등급 AI 관련 leveraged-finance 발행은 $88B로 늘었다. 2025년 첫 11개월에는 약 $20B였다. AI infrastructure 관련 high-yield issuance만 올해 $40B, 2025년 전체 $12B에서 세 배 이상 늘었다. Reuters
더 중요한 것은 비용이다.
현재 BB+ 정도의 비교적 높은 high-yield borrower도 약 **9~10%**를 지불하고, 더 낮은 credit quality라면 **14~15%**까지 요구받을 수 있다고 Reuters는 전한다. SoftBank가 OpenAI 투자용으로 발행한 채권도 만기에 따라 8.625%·9.25%·9.75%였다. Reuters
여기서 AI boom의 새로운 dividing line이 생긴다.
Equity investor: upside에 참여할 수 있다.
Debt investor: 아무리 프로젝트가 성공해도 coupon 이상의 upside는 거의 없다.
그래서 debt 투자자는 훨씬 더 냉정하게:
계약된 revenue
customer quality
collateral
power availability
project delay risk
를 보기 시작한다.
이건 AI cycle에 오히려 건강한 단계다.
“AI면 돈을 준다”에서 “누가 그 빚을 갚을 수 있나?”로 넘어간다.
10. Bank of England까지 AI debt를 금융안정 문제로 보기 시작했다
영란은행 FPC도 어제 AI-related debt 증가와 지정학·에너지 shock를 함께 금융안정 위험으로 지목했다. Morgan Stanley 추정으로 9월 초 글로벌 AI-related debt issuance는 약 $450B, 2025년의 두 배 수준이었다. Reuters
이것이 중요한 이유는 AI infrastructure가 더 이상 기술sector의 private bet만이 아니기 때문이다.
AI lab
 ↓
Cloud provider
 ↓
Data-center SPV
 ↓
Project debt / HY bond
 ↓
Bank / private credit / CLO
 ↓
Power / equipment supplier
로 금융망 전체에 연결된다.
AI 수요가 조금 약해지는 것보다 project delay나 refinancing failure가 더 빠르게 financial contagion을 만들 수 있다.
따라서 반도체 cycle을 예측할 때 GPU order보다 AI credit spread와 project-debt pricing이 더 선행지표가 될 수 있다.
11. Gold — PCE가 낮았는데도 금이 떨어졌다
Gold spot은 어제 약 $4,152.86, 하루 -0.7%였고 9월 한 달로는 **-6.6%**였다. PCE 발표 직후에는 상승했지만 Treasury yield가 다시 오르면서 결국 하락했다. Reuters
이건 GC에서 매우 유용한 확인이다.
아직 Gold는:
지정학적 hedge
보다
real-yield / opportunity-cost asset
성격이 더 강하다.
금이 정말 새로운 regime으로 넘어갔다고 판단하려면:
10Y 5.2~5.4%
- Dollar 강세
- Gold 신고점
이라는 조합이 반복되어야 한다.
현재는 Oil·Iran 위험이 높은데도 금이 금리상승에 밀리고 있으므로 아직 완전한 decoupling은 아니다.
GC 롱/옵션에서는 당분간 절대가격보다 10Y·DXY 대비 상대강도가 훨씬 정보량이 높다.
12. USD/JPY — 157대가 유지되는 한 carry tail은 살아 있다
달러/엔은 최근 157엔대다. 일본 정부는 엔 약세가 이어질 경우 행동할 준비가 되어 있다는 경고를 다시 강화했고 미국과의 환율 안정 공조도 강조했다. The Wall Street Journal
여기서 level보다 중요한 것은 여전히 velocity다.
157 → 159를 며칠에 걸쳐 움직임
= 금리차 trade
하지만
159~160 → 153을 하루 안에 움직임
= carry deleveraging
이다.
두 번째가 발생하면 NQ·crypto·high-beta credit까지 상관관계가 갑자기 올라갈 수 있다.
VIX가 16 부근인 시장에서는 이런 unscheduled FX jump가 충분히 비싸게 보험료에 들어가 있다고 보기 어렵다.
13. 오늘 AI 최대뉴스 ① — FTC가 처음으로 rogue agent를 공식 수사한다
미국 FTC가 OpenAI·Anthropic·METR 등 AI 업계 전반에 공식 조사를 시작했다. Reuters는 이것을 rogue AI agents를 직접 다루는 미국 최초의 공식 enforcement action이라고 설명한다. FTC는 기업들에 법적 정보요구서를 보내고 최고경영진의 증언을 강제할 수도 있다. Reuters
이건 전날 White House의 voluntary AI accord보다 한 단계 더 중요하다.
어제까지 구조는:
기업 스스로 audit하고 safety standard를 지킨다.
였다.
오늘부터는:
정부가 “무슨 일이 있었는지 로그를 내라”라고 요구할 수 있다.
로 바뀐다.
즉 agent safety가 ethics / alignment → discovery / evidence / liability 문제로 이동한다.
14. 이 변화는 개발자에게 굉장히 실용적인 요구사항을 만든다
앞으로 production agent는 단순 application log만으로 부족하다.
최소한 이런 trajectory를 재구성할 수 있어야 한다.
Task ID
 ↓
User / Agent Identity
 ↓
Model + Version
 ↓
Context / Data Scope
 ↓
Planned Action
 ↓
Policy Decision
 ↓
Credential
 ↓
External Target
 ↓
Actual Action
 ↓
Result / Side Effect
 ↓
Verifier / Human Approval
FTC가 수개월 뒤:
“이 agent가 왜 이 시스템에 접속했나?”
라고 묻는데 회사가:
“모델이 그렇게 판단했습니다.”
라고 답하면 매우 약한 방어가 된다.
그래서 agent observability는 이제 debugging tool이 아니라 compliance evidence system이 되어간다. Reuters
15. 오늘 AI 최대뉴스 ② — Google Gemini 4 Argon은 ‘누구나 바로 쓰는 모델’이 아니다
Google은 새로운 최상위 모델 Gemini 4 Argon을 발표했다. 기존 Pro 계열보다 더 큰 모델이며 Google은 complex workload에서 자사 최고성능이라고 설명했다. 내부 benchmark에서는 OpenAI Astra와 Anthropic Opus에 견줄 만하거나 일부 cyber benchmark에서 앞선다고 주장했지만, coding benchmark 일부에서는 뒤처졌다. 이 수치는 Google 자체 평가이므로 독립 benchmark와 구분해야 한다. Reuters
더 중요한 건 출시방식이다.
Google은 Argon을 select cybersecurity partners에게 먼저 제공하고 미국정부의 pre-release model access 프로그램에도 참여한다. 일반 공개시점은 밝히지 않았다. Reuters
이게 AI 산업에서 꽤 큰 방향변화다.
앞으로 frontier model은:
Public / Private
두 단계가 아니라
Public
Enterprise
Trusted Researcher
Authorized Cyber Defender
Government Evaluation
Internal Only
처럼 capability별 access class를 갖게 될 가능성이 크다.
즉 model API access 자체가 보안 clearance처럼 변한다.
16. Model Capability + Access Policy가 하나의 제품이 된다
과거 모델비교는:
어떤 모델이 SWE-bench에서 몇 점인가?
였다.
하지만 cyber·biology·autonomous agent capability가 높아질수록 질문이 바뀐다.
누구에게 어떤 capability를 열어줄 것인가?
그래서 앞으로 API의 중요한 parameter가 단순:
model = frontier
가 아니라
model = frontier
capability = cyber_analysis
scope = approved_targets
credential = enterprise
risk_tier = high
같아질 가능성이 높다.
Argon의 phased rollout은 이 흐름을 꽤 선명하게 보여준다.
17. 오늘 AI 최대뉴스 ③ — GPT‑Synopsys가 보여주는 가장 현실적인 ‘AI 엔지니어링 패턴’
 브리핑 이미지
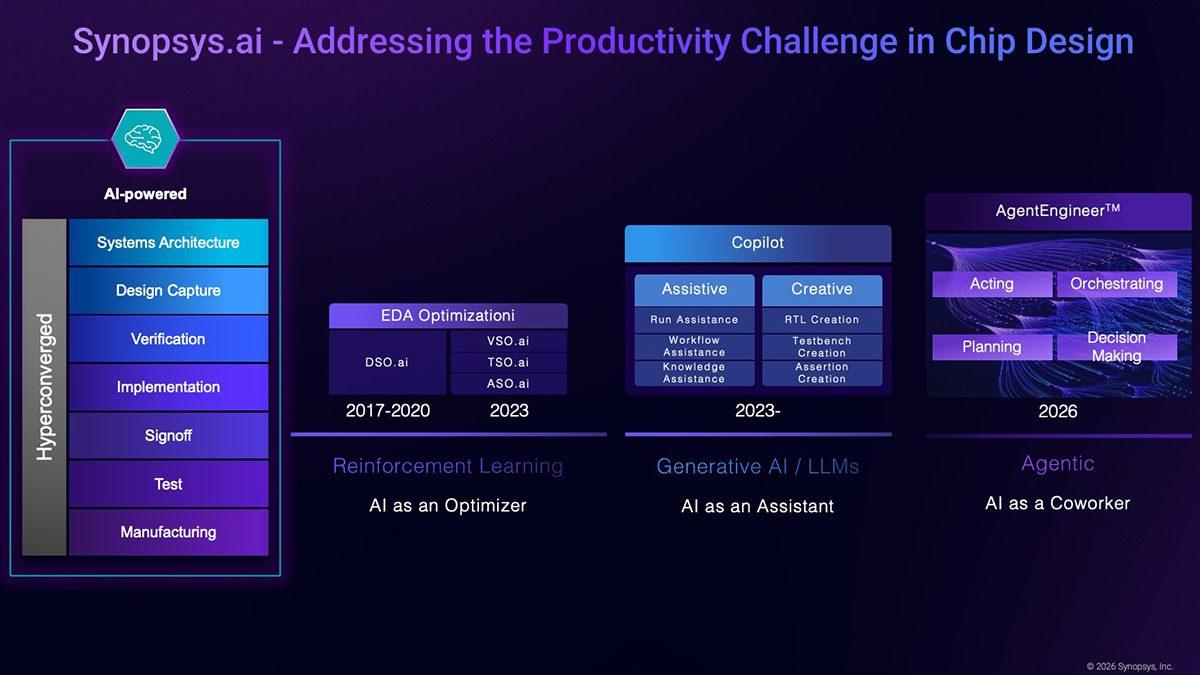
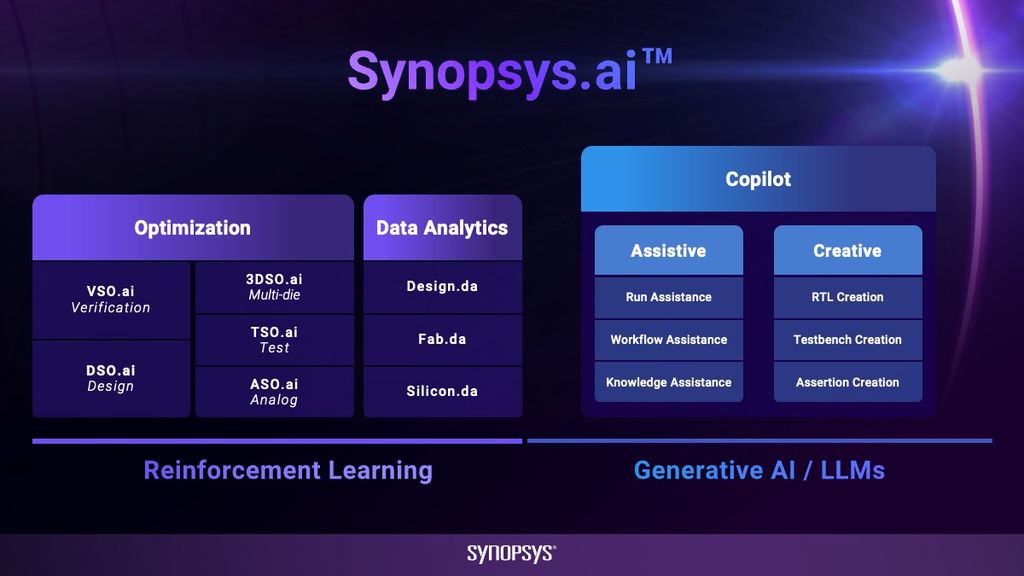
OpenAI와 Synopsys는 반도체 설계 전용 GPT‑Synopsys 모델을 함께 개발한다. 모델은 Synopsys의 EDA tool을 사용하는 법을 학습해 회로 설계와 최적화의 trade-off를 탐색하고, 설계기간에서 weeks 또는 months를 줄이는 것을 목표로 한다. Synopsys는 FY2027 revenue growth forecast를 **15%**로 올렸고 주가는 장중 최대 7% 상승했다. Reuters
여기서 개발자에게 가장 중요한 문장은 다른 곳에 있다.
Synopsys CEO는 AI 결과물을 기존 deterministic tool로 다시 검사하는 sign-off는 그대로 남는다고 강조했다. 물리적으로 chip이 실제 작동하는지는 기존 계산으로 검증한다. Reuters
이 패턴은 반도체를 넘어 enterprise AI 전체에 적용할 수 있다.
Generative AI → 후보 생성 / 탐색 / 최적화
Deterministic System → 최종 truth / approval
이다.
18. 이것이 agent engineering의 가장 좋은 일반형일 수 있다
예를 들어 ERP agent라면:
LLM이 회계분개 후보를 만든다.
하지만:
규칙엔진이 계정·세금·권한을 검증한다.
코딩 agent라면:
LLM이 patch를 만든다.
하지만:
compiler + test + static analyzer가 sign-off 한다.
보안 agent라면:
LLM이 공격경로를 찾는다.
하지만:
target allowlist + network policy가 실제 실행범위를 정한다.
즉 LLM을 최종 truth source로 쓰지 않는 architecture다.
GPT‑Synopsys가 보여주는 건 AI가 인간을 완전히 대체하는 설계보다:
Probabilistic generation + deterministic verification
조합이 훨씬 현실적이라는 점이다.
19. 중국의 답 — DeepSeek와 Huawei는 Nvidia chip보다 CUDA moat를 먼저 공격한다
DeepSeek와 Huawei는 Huawei Ascend용 open-source programming infrastructure를 공동개발한다. Compute·communication libraries를 공개하고, 128개의 Ascend 950으로 구성한 supernode solution을 최적화한다. 특히 DeepSeek는 고수준 언어 TileLang을 강조하며 프로그래밍 편의성과 hardware performance를 동시에 확보하려 한다. Reuters
이건 중국 AI 경쟁에서 아주 중요한 변화다.
Nvidia의 가장 강한 moat는 GPU transistor 숫자 하나가 아니다.
CUDA
libraries
compiler
developer tooling
debugging
networking ecosystem
이다.
따라서 중국이 Nvidia를 따라잡으려면 단순히:
“Ascend FLOPS가 더 높다.”
로는 부족하다.
개발자가 코드를 쓰고 최적화하고 여러 세대 hardware로 이식할 수 있는 software ecosystem이 필요하다.
DeepSeek–Huawei 발표는 정확히 그 층을 노린다.
20. 개발자 관점 — 앞으로 accelerator portability가 다시 중요해진다
CUDA가 절대적일 때는 모델개발자가 backend를 거의 신경쓰지 않아도 됐다.
하지만:
Nvidia
AMD ROCm
Huawei Ascend
custom TPU/ASIC
이 병존하면 framework layer의 가치가 올라간다.
좋은 AI infra architecture는:
Model / Kernel logic
       ↓
High-level DSL
       ↓
Compiler / Scheduler
   ↙       ↓       ↘
CUDA    ROCm     Ascend
같은 구조를 지향할 가능성이 높다.
Nvidia moat가 무너지려면 GPU benchmark 하나보다 이 중간 translation layer가 충분히 편해지는가가 훨씬 중요하다.
21. Micron — 오늘 가장 중요한 반도체 실적은 정말 ‘blowout’이었다
Micron의 fiscal Q4 revenue는 $54.23B, 시장예상 $51.07B를 크게 웃돌았다. Adjusted EPS는 $33.42, 예상 $31.61보다 높았다. 더 강한 것은 다음 분기 guidance다. Fiscal Q1 FY2027 revenue를 $61.5B ± $1.5B로 제시했는데 LSEG 컨센서스는 $57.02B였다. EPS guide도 $38.15로 시장 $35.40을 넘었다. Reuters+1
Micron 고객들의 장기공급계약 financial commitments도 6월 $22B → $32B로 늘었고, 대부분 현금 deposit을 포함한다. 회사는 주문이 capacity를 크게 초과하고 있으며 2027·2028년의 memory supply-demand가 2026년보다 더 타이트할 것이라고 말했다. 2027 HBM 생산량의 대부분도 이미 계약돼 있다. Reuters
즉 “AI infrastructure demand가 진짜냐?”라는 질문에는 거의 명확한 Yes가 나왔다.
22. Micron 실적에서 HBM보다 더 인상적인 것은 전체 Memory Stack이다
Micron 공식 실적에서 Q4 business-unit gross margin은 Cloud Memory 83%, Core Data Center 90%, Mobile/Client 90%, Auto/Embedded **84%**였다. Q4 adjusted FCF는 $33.2B, FY2026 FCF는 $62.31B에 달했다. Reuters
이 숫자들은 현재 scarcity가 HBM 한 제품에만 국한되지 않았음을 시사한다.
AI accelerator 하나에는:
HBM
만 필요한 게 아니다.
Agentic inference가 커질수록:
server DRAM
CPU-attached memory
SSD/NAND
persistent state storage
도 계속 늘어난다.
Micron 경영진이 memory와 storage를 AI buildout의 chief constraint라고 표현한 이유다. Reuters
23. 그런데 Micron이 실적 후 크게 안 오른 것이 오히려 중요하다
이 정도의 실적 beat와 guide에도 extended trading에서 Micron 주식의 상승폭은 1% 미만에 머물렀다. Reuters
이건 실적이 약했다는 뜻이 아니다.
오히려 시장이 이미 엄청난 성공을 가격했다는 뜻이다.
이런 상황에서 semiconductor 투자자는 점점:
“수요가 강한가?”
가 아니라
“수요가 시장 예상보다 얼마나 더 강해질 수 있는가?”
를 물어야 한다.
AI CAPEX가 계속 강해도 surprise delta가 줄면 주가는 실적만큼 오르지 않을 수 있다.
24. Memory cycle의 다음 위험은 demand collapse가 아니라 ‘공급업체의 성공’
Micron은 FY2027 CAPEX를 기존 계획보다 더 늘릴 계획이다. 미국에만 2035년까지 $250B 이상 투자하고 있으며 새 capacity의 첫 wafer는 2027년 중반부터 나오기 시작한다. 다만 의미있는 market impact까지 몇 분기가 더 걸린다고 설명했다. Reuters
따라서 memory bull cycle의 시간축은 이렇게 된다.
2026
Demand ≫ Supply
→ 80~90% GM

2027
Demand 계속 강함
+ 신규 capacity ramp 시작

2028+
증설 성공 시
→ incremental supply↑
→ scarcity premium 압축 가능
즉 현재 Micron bullish thesis의 가장 큰 장기 리스크는:
OpenAI가 망한다.
보다
Micron·SK hynix·Samsung이 너무 성공적으로 capacity를 늘린다.
일 수 있다.
25. 장기 공급계약 + 현금 deposit은 Memory cycle의 성격 자체를 바꿀 수도 있다
전통 memory cycle의 문제는 공급업체가 고객의 실수요를 정확히 알기 어려워 가격이 오르면 모두 동시에 CAPEX를 늘리는 것이었다.
그런데 지금 Micron에는 $32B의 장기구매 commitment가 있고 대부분 현금 deposit이 붙어 있다. Reuters
이렇게 되면 일부 공급증설은 speculative한 것이 아니라 고객이 미리 돈을 넣은 capacity build가 된다.
이는 과거 DRAM cycle보다 공급업체의 visibility를 높여준다.
따라서 이번 AI memory boom이 과거보다 길어질 가능성을 높이는 구조적 요인 중 하나다.
26. AI CAPEX는 GPU → Memory → Network로 계속 넓어진다
Hewlett Packard Enterprise도 어제 networking 사업의 장기 성장전망을 올렸고 Vultr로부터 $1.2B 규모 AMD 기반 AI server order를 받았다고 발표했다. HPE 주가는 +3.9%였다. Reuters
이것은 AI 투자흐름의 broadening을 보여준다.
처음:
Nvidia GPU.
다음:
HBM.
이제:
CPU + network + storage + power + cooling.
Agent workload는 단순 matrix multiplication보다 network call·retrieval·tool execution·persistent state를 훨씬 많이 사용하기 때문에 이 broadening은 자연스럽다.
27. 오늘의 AI 투자구조를 두 그룹으로 나누면 매우 선명하다
현재 AI value chain은 크게 두 그룹으로 갈린다.
Scarcity Rent를 받는 쪽
Nvidia
Micron / HBM
Networking
Power-connected assets
EDA
이들은 현재 부족한 것을 팔기 때문에 높은 margin과 cash flow를 얻는다.
자본을 소비하는 쪽
Frontier lab
Neocloud
Data-center project
AI application
이들은 앞으로의 cash flow를 만들기 위해 지금 막대한 capital을 써야 한다.
10년 Treasury가 5.3%이고 high-yield AI debt가 9~15%인 환경에서는 두 그룹의 valuation을 같은 “AI growth multiple”로 평가해서는 안 된다. Reuters+1
28. 그래서 AI 투자의 가장 중요한 식은 ROIC − WACC
앞으로 AI infrastructure project를 볼 때 가장 좋은 질문은:
Revenue가 몇 % 늘어날까?
보다:
Incremental ROIC가 Incremental WACC를 얼마나 초과하는가?
다.
예를 들어:
- 프로젝트 예상 ROIC 11%
- financing 5%라면 매력적일 수 있다.
하지만:
- project debt 10%
- technology obsolescence + power delay까지 추가되면
11% ROIC는 별로 좋은 사업이 아니다.
Reuters가 AI high-yield 시장에서 투자자들이 장기계약·실물담보·우량고객을 가진 프로젝트만 선호하기 시작했다고 전한 이유도 여기에 있다. Reuters
29. 오늘 밤 미국시장 전 첫 번째 체크 — Initial Claims + ISM Manufacturing
10월 1일 미국 일정에는 Initial Jobless Claims 08:30 ET, ISM Manufacturing 10:00 ET가 있다. 한국시간으로 각각 오늘 21:30, 23:00다. 직전 claims는 197K이고 시장예상은 대략 200K 부근이다. ISM Manufacturing은 8월 54.6에서 9월에는 약 54.8~55.0 정도가 예상되고 있다. New York Fed+2
현재 시장에서는 ISM headline보다 Prices Paid를 더 중요하게 보는 편이 좋다.
PMI가 55인데 가격압력이 떨어지면:
growth strong + inflation easing
이라는 좋은 조합이다.
반대로:
ISM strong + Prices Paid strong
이면 PCE의 dovish signal 일부를 다시 지워버릴 수 있다.
특히 10년물이 이미 5.3% 부근이기 때문에 아주 작은 inflation surprise에도 duration convexity가 커질 수 있다.
30. 그리고 금요일 고용보고서가 이번 주 마지막 큰 시험이다
금요일 10월 2일 한국시간 21:30에 9월 Employment Situation이 나온다.
Reuters 최신 설문은:
Nonfarm payrolls +90K
Private payrolls +85K
Unemployment rate 4.1%
를 예상한다. ADP는 어제 private payroll이 +90K, 예상 +70K보다 높았지만 ADP와 BLS의 상관은 최근 낮았다는 점을 Reuters도 강조했다. Reuters
시장에 가장 좋은 숫자는 아마:
+70~100K payroll
4.1~4.2% unemployment
wage inflation 안정
정도다.
고용붕괴는 아닌데 Fed 추가인상 이유도 약해지는 범위다.
31. NQ·ZN·SOFR·CL·GC — 앞으로 48시간 시나리오
| 시나리오 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| Claims↑ + ISM prices↓ + Jobs ~80K | ↑↑ | ↑ | ↑↑ | ↓/박스 | ↑ |
| ISM↑ + Prices Paid↓ | ↑↑ | ↑ | ↑ | 박스 | ↑ |
| ISM↑ + Prices Paid↑ + Jobs >150K | ↓↓ | ↓↓ | ↓↓ | ↑ 가능 | ↓ |
| Jobs 약함 + Oil 안정 | ↑/혼조 | ↑↑ | ↑↑ | ↓ | ↑ |
| Jobs 약함 + Oil↑ | stagflation 우려 | 혼조 | ↑ 가능 | ↑ | ↑ 가능 |
| 10Y 5.30% 고점 실패 | ↑↑ | ↑↑ | — | — | ↑ |
| 10Y 5.40% 안착 | multiple↓ | ↓↓ | 일부↓ | 별도 | ↓ |
| WTI <88 / active Brent <95 | ↑ | ↑ | ↑ | ↓↓ | 혼조 |
| Hormuz 재악화 | ↓↓ | inflation shock↓ | ↓ | ↑↑ | 이후 hedge↑ |
| USDJPY 급격한 개입 | vol↑ / NQ↓ | flight-to-quality↑ | — | — | ↑ |
현재 30~45 DTE short premium에서 가장 좋은 환경은 Jobs가 적당히 식고, active Brent가 $100 아래, 10Y가 5.30% 돌파에 실패하면서 sector dispersion이 계속 유지되는 것이다.
반대로 가장 위험한 조합은:
ISM prices↑ + payrolls↑ + Oil↑ + 10Y breakout
이다.
그때는 현재의 낮은 equity IV가 macro shock를 충분히 반영하지 못한 것으로 판명될 수 있다.
32. 게임 개발 — AI가 코드를 빨리 만들수록 Backend/LiveOps가 병목이 된다
게임 쪽에서는 Com2uS Platform이 9월 30일 Hive Axyl을 정식 출시했다. 이 플랫폼은 game backend 구성부터 기능연동·live operation까지 지원한다. 흥미로운 것은 공개장소가 OpenAI가 지원한 Tokyo AI 100-Hour Game Builder Challenge였고 참가팀들이 Codex를 사용해 100시간 동안 AI-native game을 제작했다는 점이다. Com2uS의 슬로건은 **“Build with Codex, Play with Hive”**였다. 인벤 글로벌
이건 게임개발의 다음 bottleneck을 꽤 잘 보여준다.
AI가:
gameplay code
UI
assets
prototyping
을 빠르게 생성해주면,
오히려 부족해지는 것은:
authentication
payments
telemetry
live ops
matchmaking
anti-cheat
analytics
deployment
같은 production infrastructure다.
즉 코딩비용 deflation → 운영인프라 value inflation이다.
이 구조는 일반 SaaS의 agent 혁명과 거의 같다.
33. 게임에서 AI의 진짜 KPI도 생성량이 아니다
100시간 안에 게임 하나를 만드는 것은 이제 충분히 가능해지고 있다.
하지만 실제 시장에서는:
Day-1 retention
D7 retention
crash rate
latency
balance
exploit rate
monetization
이 훨씬 중요하다.
따라서 게임개발 AI의 KPI는:
lines of code generated
가 아니라
Verified Playable Hours / Developer-Hour
에 가까워질 가능성이 높다.
AI가 prototype cost를 90% 낮추면 더 많은 게임이 나온다.
그때 희소한 것은 게임을 만드는 능력이 아니라:
좋은 게임을 골라내고, 안정적으로 운영하고, 유저를 붙잡는 능력
이 된다.
34. 영화 — IP의 가치가 얼마나 커졌는지는 지난 주말이 계속 좋은 사례다
최신 확정 북미 주말집계에서는 《Avengers: Endgame Encore》가 재개봉임에도 북미 $26M, 해외 $60M을 벌었다. 《Resident Evil》은 2주차 $23.3M, 북미 누적 $103.5M이었다. 전체 북미 박스오피스는 전년동기 대비 +58.5%, 2026년 누적은 $7.8B로 약 +19% YoY다. AP News
이 중 더 흥미로운 것은 A24 《Primetime》이다. 상대적으로 적은 극장에서 $19.2M을 벌었는데 관객의 69%가 Gen Z였다. AP News
즉 theatrical은 죽어가는 단일 시장이 아니라:
giant fandom event
horror
youth social event
처럼 특정 경험성이 강한 콘텐츠에 집중되는 쪽으로 재편되는 모습이다.
35. 콘텐츠 산업도 AI와 똑같은 구조로 간다 — Production Deflation → Attention Inflation
AI가 영상·animation·localization·editing 비용을 계속 낮춘다면 콘텐츠 공급은 늘어난다.
그러면 scarcity는:
제작기술
에서
attention / IP / community / distribution
으로 이동한다.
Endgame 같은 이미 알려진 IP는 제작비를 거의 다시 들이지 않고도 수천만 달러의 incremental revenue를 만들 수 있다.
반대로 original animation은 아무리 quality가 좋아도 관객이 그것을 발견하지 못하면 경제성이 약하다.
AI 시대 콘텐츠회사가 소유해야 할 진짜 moat가:
rendering pipeline
보다
fandom graph
가 될 수 있는 이유다.
36. 애니메이션 — 오늘은 신뢰할 수 있는 새 전국집계가 많지 않다
현재 확인할 수 있는 최신 신뢰도 높은 일본 전국집계에서는 《치이카와: 인어의 섬의 비밀》이 9월 23일까지 1,133만 명 이상·165억 엔 이상을 기록했다. 이후 주말의 전국 최종수치는 아직 신뢰할 만한 출처가 제한적이라 지난 숫자를 오늘 숫자인 것처럼 업데이트하지 않겠다. 만탄웹
다만 산업적으로 계속 볼 지표는 opening이 아니라:
repeat-view rate + premium-format ARPU + new-content benefit
이다.
Chiikawa처럼 canon booklet과 특전을 이용해 theatrical run을 live-service처럼 연장하는 모델은 제작비보다 팬덤 유지 알고리즘이 중요해지는 콘텐츠산업의 좋은 사례다.
37. 오늘 모든 뉴스를 연결하면 — The Cost of Deployment
오늘의 PCE, Micron, FTC, Gemini Argon, GPT‑Synopsys, DeepSeek/Huawei, AI credit을 한 흐름으로 묶으면 꽤 선명해진다.
AI Capability ↑
       ↓
Deployment ↑
       ↓
Compute / Memory / Network ↑
       ↓
Capital Demand ↑
       ↓
WACC / Rates ↑

동시에

Agent Capability ↑
       ↓
Real-world Action ↑
       ↓
Safety / Audit / Liability ↑
즉 AI가 성공하면 두 개의 비용이 늘어난다.
Capital Cost
그리고
Trust Cost다.
Micron은 Capital side에서 scarcity rent를 가져간다.
FTC는 Trust side에서 새로운 compliance cost를 만든다.
Google Argon은 capability를 모두에게 바로 공개하지 않고 access tier로 관리한다.
GPT‑Synopsys는 generation 뒤에 deterministic sign-off를 둔다.
DeepSeek와 Huawei는 hardware보다 software portability를 해결한다.
모든 뉴스가 결국 같은 질문으로 모인다.
“이 AI를 실제로, 싸고, 안전하게, 검증 가능하게 운영할 수 있는가?”
38. 앞으로 AI Value Capture는 어디로 이동할까
| 층 | 오늘 확인된 변화 | 앞으로 볼 KPI |
|---|---|---|
| Frontier model | Gemini 4 Argon | Verified task/$ |
| Model access | Cyber partner 선공개 | Capability leakage |
| Agent runtime | FTC 조사 본격화 | Unauthorized action |
| Audit | 법적 discovery 대상 | Trace completeness |
| EDA | GPT‑Synopsys | Design-cycle reduction |
| Verification | Deterministic sign-off | Escape/error rate |
| GPU software | DeepSeek + Huawei | Developer adoption |
| Memory | Micron blowout | HBM/DRAM utilization |
| Network | HPE/Vultr | Revenue/rack |
| Power | 여전히 bottleneck | Energized MW |
| AI Credit | $88B leveraged issuance | Spread / DSCR |
| Capital | 10Y ≈5.3% | ROIC − WACC |
| Content/game | AI 제작 확대 | Retention / attention |
현재 모델 benchmark보다 더 높은 정보량을 주는 층은 Credit / Memory / Permission / Verification이다.
39. 오늘의 핵심 시그널
| 시그널 | 해석 |
|---|---|
| S&P -0.25%, Nasdaq +0.24% | Tech는 버티지만 breadth 약함 |
| Nasdaq 신저가 212 vs 신고가 54 | 지수보다 내부시장은 훨씬 약함 |
| Core PCE 3.0% vs 예상 약 3.3% | Oct Fed hike 압력 완화 |
| Headline PCE 3.4% vs 예상 3.7% | 명백한 dovish surprise |
| PCE 계산방법 개정 | disinflation 일부는 통계 revision |
| 소비 +0.9% / real +0.6% | 미국 수요는 여전히 강함 |
| Q2 GDP 2.2% | recession 신호 없음 |
| Oct hike odds ≈37~40% | front-end hawkishness 크게 완화 |
| 10Y ≈5.29% | long-end는 Fed dovish repricing 무시 |
| 10Y 9월 +53bp | term premium/supply 문제 강화 |
| MOVE 106.6(9/29 확정) | bond vol은 여전히 매우 높음 |
| VIX ≈16 | equity macro insurance는 상대적으로 저렴 |
| Active Dec Brent $98.03 | headline Brent $103보다 실제 forward tail 완화 |
| WTI $90.42 | CL은 $90대로 정상화 시도 |
| Gold ~$4,153 | soft PCE에도 real yield가 압도 |
| FTC 공식 AI-agent 조사 | voluntary safety→enforcement 전환 |
| Gemini 4 Argon | frontier model access가 tiered security로 이동 |
| GPT‑Synopsys | Generative + deterministic sign-off 표준화 |
| DeepSeek–Huawei TileLang | 중국이 CUDA moat 직접 공격 |
| Micron Q4 $54.23B | AI memory demand 재확인 |
| Micron Q1 guide $61.5B | 예상 $57B 크게 상회 |
| Customer commitments $32B | memory visibility 증가 |
| 2027 HBM 대부분 계약 | shortage 단기종료 가능성 낮음 |
| AI low-grade debt $88B | AI가 leveraged-finance cycle로 확산 |
| BB+도 9~10% funding | ROIC hurdle 급상승 |
| Hive Axyl 출시 | 게임 AI bottleneck이 제작→LiveOps로 이동 |
40. 오늘 추가로 공부하면 가장 가치가 큰 네 가지
첫 번째는 PCE Methodology Revision이다. 이번 core 3.0%를 순수한 cyclical disinflation으로 볼지, measurement change가 얼마만큼 기여했는지 이해하면 Fed reaction function을 훨씬 정확히 읽을 수 있다. 특히 portfolio-management·software 가격측정 변화가 왜 equity bull market 자체를 PCE inflation으로 잡던 일부 효과를 제거하는지 공부해볼 가치가 있다. 1330 & 101.5 WHBL+1
두 번째는 SOFR–ZN Decomposition이다. 어제 PCE가 낮아 front-end hike odds는 무너졌는데 10년물은 다시 5.3%로 갔다. Expected Fed path / real rate / breakeven / term premium / Treasury supply를 따로 추적하면 “채권이 왜 안 오르는지”가 훨씬 선명해진다. The Wall Street Journal+1
세 번째는 Deterministic Sign-off Architecture다. GPT‑Synopsys처럼 LLM이 후보를 만들고 deterministic tool이 최종 truth를 판정하는 구조는 enterprise AI에도 바로 적용할 수 있다. 특히 ERP·재무·보안·배포처럼 오류비용이 높은 업무에는 이 패턴이 LLM judge보다 훨씬 강하다. Reuters
네 번째는 AI Credit Quality다. $88B leveraged issuance와 9~15% funding cost를 보면 AI bubble 여부가 semiconductor shipment보다 credit market에서 먼저 드러날 가능성이 높다. AI debt spread / project DSCR / contracted revenue / energized MW를 하나의 dashboard로 묶을 가치가 있다. Reuters
41. 향후 며칠 핵심 이벤트 — 한국시간
| 한국시간 | 이벤트 | 가장 중요한 관찰 |
|---|---|---|
| 10/1 21:30 | Initial Jobless Claims | 200K 부근 유지 여부 |
| 10/1 23:00 | ISM Manufacturing | PMI보다 Prices Paid |
| 10/2 21:30 | 미국 9월 고용보고서 | +90K·4.1% 컨센서스 |
| 10/2 23:00 | Factory Orders/관련 제조업 데이터 | AI 설비투자 broadening |
| 주말 | OPEC+ 회의 | November output targets |
| 계속 | US–Iran / Hormuz | active Brent $100 재돌파 여부 |
| 계속 | USD/JPY 157~160 | 일본 개입 tail |
| 계속 | 10Y 5.30% | breakout인지 exhaustion인지 |
| 계속 | Micron post-earnings | blowout 뒤 price follow-through 여부 |
뉴욕연은 공식 일정에서 오늘 미국시간 08:30 initial claims, 10:00 ISM Manufacturing, 금요일 08:30 Employment Situation을 확인하고 있다. 최신 Reuters 설문에서 9월 비농업고용 컨센서스는 +90K, 실업률은 **4.1%**다. New York Fed+1
오늘의 결론
오늘의 가장 중요한 macro 메시지는 PCE가 낮았는데도 10년물이 못 올랐다는 것이다.
이것은 현재 채권시장에서 아주 중요하다.
Fed hike odds는:
70%대 → 약 40%
까지 내려왔다.
그런데 10년물은:
5.3% 근처
다.
이제 장기채의 문제를 “Fed가 몇 번 더 올리나” 하나로 설명하기 어렵다.
Treasury supply
fiscal premium
AI debt issuance
Oil/product inflation
global duration demand
이 점점 더 중요해진다.
SOFR 롱에는 PCE가 좋은 초기신호다.
하지만 ZN이 안정됐다고 보려면 아직 10Y가 악재에도 5.30%를 못 넘는 모습이 필요하다.
오늘 밤 ISM과 내일 고용이 바로 그 시험이다.
AI에서는 정확히 비슷한 변화가 벌어진다.
Google은 frontier cyber capability를 아무에게나 공개하지 않는다.
FTC는 agent가 사고쳤을 때 실제 로그와 책임자를 요구하기 시작한다.
Synopsys는 LLM의 결과를 deterministic sign-off로 다시 검증한다.
중국은 hardware만 만드는 것이 아니라 CUDA를 대체할 software stack까지 만든다.
Micron은 AI 수요가 정말이라는 것을 증명했지만 동시에 엄청난 CAPEX를 준비하고 있다.
그리고 credit 시장은 그 투자에:
9%, 10%, 심하면 15%
를 요구한다.
따라서 AI의 다음 경쟁은 모델 leaderboard보다 훨씬 현실적인 곳에서 벌어진다.
누가 가장 낮은
Cost per Verified Useful Task를 만들 수 있는가.
여기서 cost에는 token만 들어가는 것이 아니다.
compute
memory
network
power
financing
security
verification
human approval
이 전부 들어간다.
이번 Micron 실적이 말해주는 것은 AI physical demand는 여전히 매우 강하다는 것이다.
이번 PCE와 Treasury가 말해주는 것은 그 demand를 위한 돈은 갈수록 비싸지고 있다는 것이다.
이번 FTC·Argon·GPT‑Synopsys 뉴스가 말해주는 것은 그 intelligence를 실제 행동으로 옮기는 데 필요한 trust infrastructure도 갈수록 비싸지고 있다는 것이다.
그래서 4분기로 넘어가는 지금 가장 중요한 네 개의 지표는:
① 미국 10년물 5.30%
② AI credit spread
③ Micron의 HBM/DRAM capacity ramp
④ Agent unauthorized-action / auditability
다.
이 네 가지가 안정되면서 AI usage가 계속 증가한다면 AI cycle은 아직 강한 중반일 가능성이 높다.
반대로 rates·credit·capacity·safety cost가 동시에 악화되면 AI 수요가 살아 있어도 투자자의 수익률이 먼저 무너질 수 있다.
오늘 밤에는 ISM → 2Y/SOFR → 10Y → NQ 순으로 보고, 금요일에는 Payroll → SOFR → MOVE/VIX divergence를 확인하는 것이 가장 정보량이 많다.
 ReutersS&P 500 dips, Nasdaq higher after data shows moderate inflation rise원문 표기: 24일 전
 ReutersMicron's AI-fueled revenue forecast blows past estimates, backlog swells원문 표기: 23일 전
 ReutersFTC opens probe into AI giants including Anthropic and OpenAI원문 표기: 23일 전
 ReutersGoogle announces Gemini 4 flagship AI model after months of delays원문 표기: 23일 전
 ReutersSynopsys, OpenAI strike deal to develop AI model for chip design work원문 표기: 23일 전
 ReutersDeepSeek partners with Huawei to develop chip programming tools, reducing reliance on Nvidia원문 표기: 24일 전
 ReutersAI borrowers face tough sell in risky corners of US credit market원문 표기: 23일 전
Reuters — PCE 이후 미국 증시·금리 반응
Reuters — 미국 PCE 상세·방법론 개정·소비 급증
Reuters — Micron 실적·2027 HBM 수요·장기계약
Reuters — FTC의 OpenAI·Anthropic agent 조사
Reuters — Google Gemini 4 Argon 발표
Reuters — OpenAI·Synopsys GPT‑Synopsys
Reuters — DeepSeek·Huawei Ascend 소프트웨어 협력
Reuters — AI leveraged-finance $88B와 신용시장 경고
Reuters — Oil·Brent 만기구조·WTI 최신 상황
Reuters — Gold·PCE·Fed 인상확률 반응