기준: 한국시간 10월 3일 토요일 오전. 예상 읽기 시간 약 20~25분. 오늘은 미국 10월 2일 금요일 종가와 주말 직전까지 나온 AI·반도체·인프라·콘텐츠 뉴스를 반영했다.
오늘은 최근 몇 주간 봐온 시장에서 아주 중요한 divergence가 더 선명해진 날이다. 미국 9월 비농업고용은 예상 +9만 명에 크게 못 미치는 +2.9만 명, 실업률은 4.1%→4.2%, 임금상승률은 전년비 **3.0%**로 둔화했다. 시장은 즉시 “10월 Fed 추가인상은 거의 어려워졌다”고 반응했고 Nasdaq은 +1.2%, S&P 500은 +0.7%, Russell 2000은 +0.9% 상승했다. 그런데 채권은 정반대였다. 발표 직후 하락했던 미국 10년물 금리는 결국 5.281%로 상승 마감, 2년물도 **4.827%**로 올라왔다. Reuters+1
즉 시장이 지금 말하는 것은 명확하다.
Fed가 10월에 안 올리는 것과 미국 장기금리가 내려가는 것은 더 이상 같은 trade가 아니다.
Front-end의 문제는 점점 Fed path에서 완화되고 있지만, long end에는 term premium·재정·AI CAPEX용 기업채 발행·에너지·글로벌 국채공급이 남아 있다. SOFR와 ZN을 하나의 “채권 롱”으로 묶어 보면 안 되는 이유가 금요일 장에서 거의 교과서처럼 나타났다.
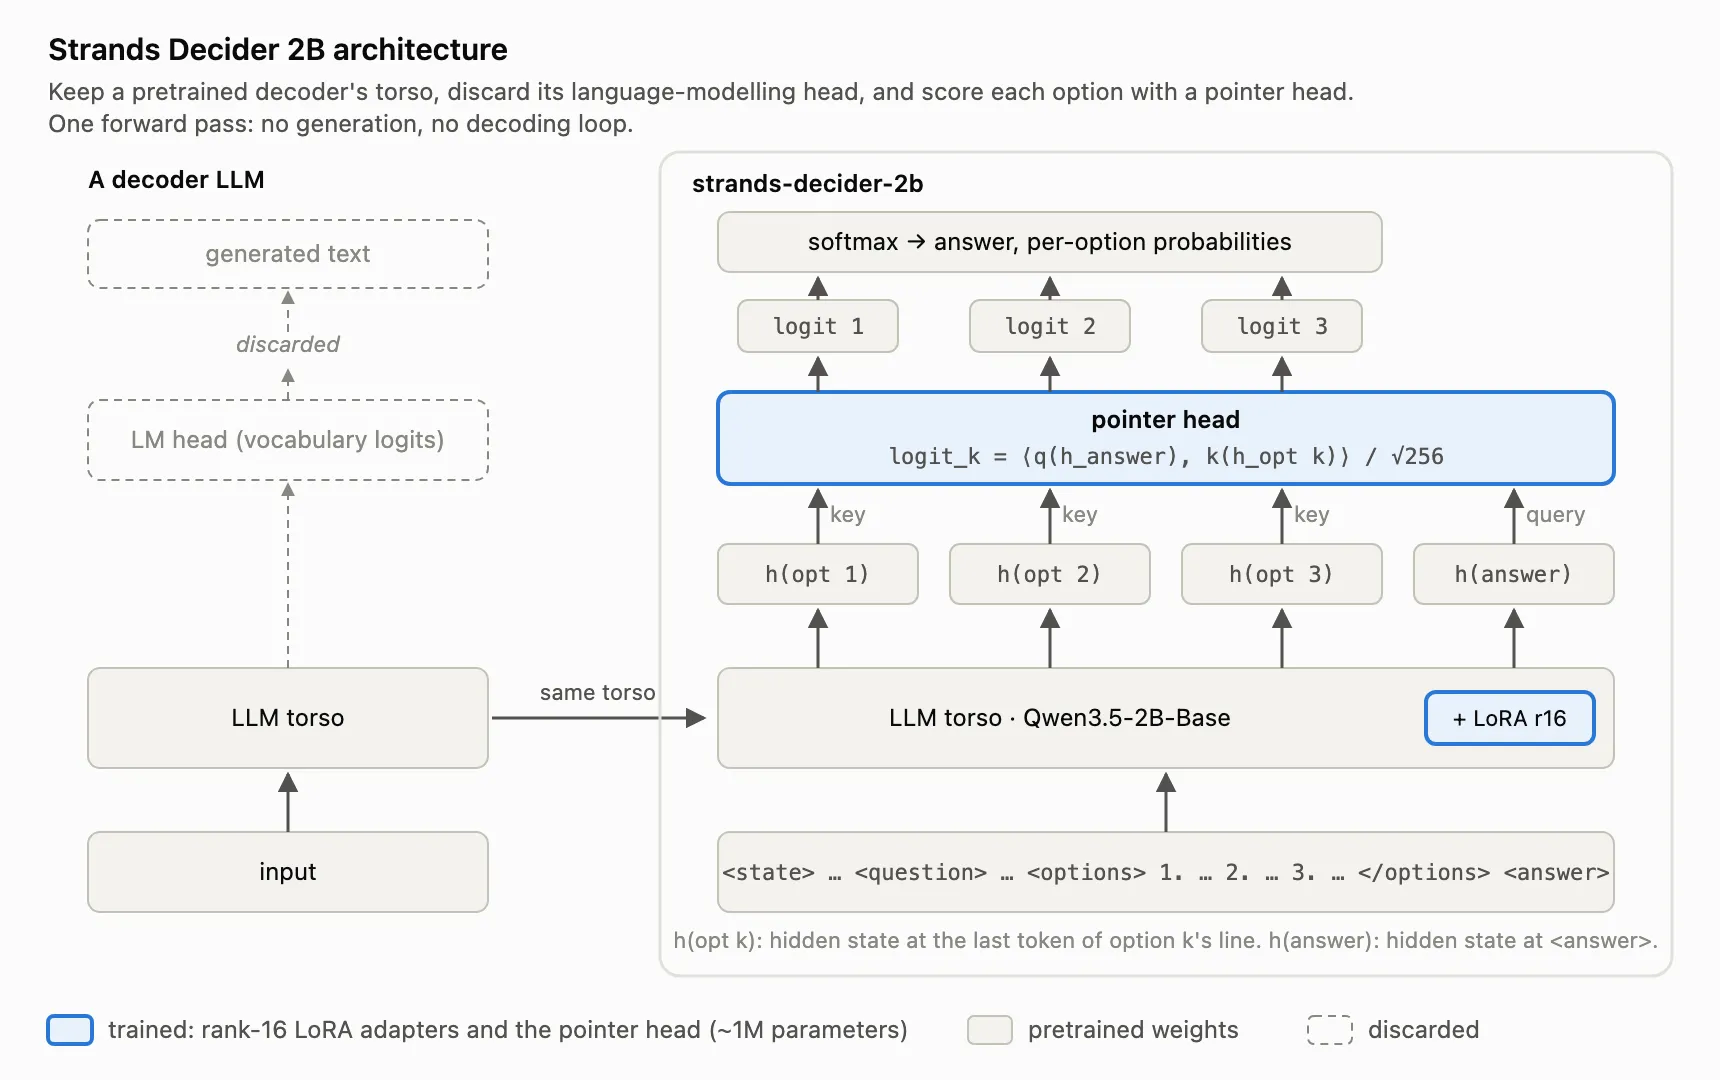
AI에서는 모델 benchmark보다 실전 개발에 더 흥미로운 뉴스가 나왔다. Strands Labs가 **1.9B 규모 Strands Decider 2B**를 공개했는데, 일반 LLM처럼 문장을 생성하는 대신 “어떤 도구를 쓸까, 어떤 모델로 보낼까, 위험도가 얼마인가”처럼 정해진 선택지 사이에서 빠르게 판단하는 decision model이다. 한편 Apple은 Meta Muse 논란 뒤 macOS에서 AI agent가 Full Disk Access를 요구할 때 훨씬 명시적인 사용자인증을 요구하겠다고 밝혔다. 하나는 값싼 판단 계층, 다른 하나는 강제 권한 계층이다. 이 두 뉴스를 합치면 실제 agent architecture의 다음 형태가 상당히 선명해진다. GitHub+1
Frontier LLM은 생각하고, 작은 Decider가 반복판단을 하고, deterministic Policy Engine이 실제 행동권한을 결정한다.
 브리핑 이미지
 브리핑 이미지
1. 금요일 미국장 — “Bad news is good news”가 돌아왔지만 절반만 맞았다
S&P 500은 7,722.72(+0.7%), Nasdaq Composite는 27,190.86(+1.2%), Dow는 **51,176.96(+0.5%)**로 마감했다. 금리민감도가 높은 Russell 2000도 +0.9%로 한 달 만의 가장 큰 일간 상승폭을 기록했다. 주간으로는 S&P -0.27%, Nasdaq +0.45%, Dow -1.26%였다. Reuters
표면적으로는 전형적인:
Jobs ↓
→ Fed hike odds ↓
→ discount rate ↓
→ Nasdaq ↑
처럼 보인다.
하지만 두 번째 화살표에서 문제가 생겼다.
고용발표 직후 10년물은 5.205%, 2년물은 4.758%까지 내려갔지만, 시간이 지나자 다시 매도세가 들어와 10년물 5.281%, 2년물 **4.827%**로 상승했다. 10년물은 주간으로도 약 10bp 오르며 5주 연속 상승 흐름이었다. Reuters+1
그래서 금요일 equity rally의 정확한 표현은:
“금리가 내려서 오른 시장”이라기보다 “Fed가 당장 더 올릴 위험이 줄어든 것을 주식이 반긴 시장.”
에 가깝다.
이 차이가 다음 주에도 굉장히 중요하다.
2. 고용보고서 — 단순히 “약했다”고 보기에는 내부가 꽤 흥미롭다
BLS 공식 집계에서 9월 비농업고용은 +29K, 민간고용 +46K였다. 8월은 +162K에서 +133K로 하향, 7월은 결국 -10K로 수정됐다. 최근 3개월 평균은 +51K다. 실업률은 4.2%로 올랐지만 노동참가율이 상승한 영향도 컸다. Reuters가 인용한 경제학자들은 현재 인구·이민 구조를 감안한 고용손익분기점을 약 월 +50K 수준으로 추정하고 있어, 이번 수치는 붕괴라기보다 저성장 경계선에 가깝다. Reuters+1
더 흥미로운 것은 업종이다.
| 9월 고용 변화 | 증감 |
|---|---|
| 건설 | +11K |
| 제조업 | +9K |
| 헬스케어·사회서비스 | +23K |
| 레저·숙박 | +10K |
| 정보통신 | -10K |
| 금융 | -7K |
| 전문·비즈니스 서비스 | -9K |
| 임시직 | -10.9K |
| 정부 | -17K |
이 표는 지금 AI 경제를 꽤 잘 보여준다.
AI를 ‘만드는’ 물리적 경제는 사람을 뽑고 있다.
데이터센터 건설
전력·장비
제조업
은 고용을 늘린다.
반대로 AI에 가장 직접적으로 자동화 영향을 받을 수 있는 화이트칼라 영역인 정보통신·전문서비스·임시직은 약하다.
아직 인과관계를 전부 AI 탓으로 돌릴 단계는 아니지만, 경제가 점점:
Physical AI build-out ↑
Knowledge-work hiring ↓
이라는 barbell 구조로 갈 가능성은 계속 관찰할 가치가 있다.
3. 임금 3.0% — Fed에게는 고용 +29K보다 이 숫자가 더 편하다
평균 시간당 임금의 전년비 증가율은 3.0%, 최근 5년여 중 가장 낮은 수준까지 둔화했다. 실업률 상승도 대량해고보다 노동공급 증가의 영향이 컸고, 신규 실업수당 신청은 여전히 수십 년래 낮은 영역이라 “layoff recession”은 아직 보이지 않는다. Reuters
즉 지금 미국 노동시장은 전형적인:
Low hire / Low fire
상태다.
기업은 사람을 적극적으로 뽑지는 않지만 기존 직원을 대량 해고할 필요도 없다.
Fed 입장에서는 이 조합이 꽤 괜찮다.
임금인플레이션은 약해지는데 경기침체를 당장 막기 위해 금리를 내려야 할 정도도 아니다.
그래서 10월 pause 가능성은 크게 높아졌지만 12월 추가인상 논의는 살아 있다. Reuters가 인용한 Goldman Sachs Asset Management도 10월은 어려워졌지만 12월 추가인상을 여전히 기본 시나리오로 보고 있다. Reuters
4. 채권에서 금요일이 중요한 이유 — SOFR bullish, ZN 아직 아님
금요일은 두 채권 trade의 차이를 거의 완벽하게 보여줬다.
Front end / SOFR
고용둔화 + 임금둔화는:
Fed가 당장 추가 인상할 필요 ↓
를 의미한다.
따라서 채권 반등조건 ① ‘추가인상 기대 하향’은 상당부분 충족됐다고 볼 수 있다.
Long end / ZN
그런데 10년물은 최종적으로 5.281%로 올랐다.
즉:
Fed path ↓
에도
term premium + Treasury supply + inflation risk + capital demand ↑
가 더 강했다는 뜻이다. Reuters
현재 상태를 이전부터 유용하게 쓸 수 있는 네 조건으로 정리하면:
| 장기채 반등 조건 | 현재 판단 |
|---|---|
| ① 추가 인상 기대 하향 | 확인에 가까움 |
| ② 실질금리 하락 | 미확인 |
| ③ 기간프리미엄 안정/하락 | 미확인 |
| ④ MOVE 안정 | 아직 미확인 |
금요일 고용은 SOFR에는 좋은 뉴스였지만 ZN에는 충분하지 않았다.
5. ZN에서 진짜 반전신호는 이제 더 까다롭다
10년물이 최근 찍은 고점권은 5.34% 부근이다.
다음부터 정보량이 높은 것은:
약한 지표가 나오는가?
가 아니라
강한 지표가 나오는데도 5.34%를 못 넘는가?
다.
예를 들어 다음 주 ISM Services Prices가 다시 높게 나오거나 Oil이 반등했는데도:
10Y 5.25 → 5.30 → 5.34 실패
가 반복되면, 비로소 long-end seller가 소진되고 있다는 증거가 된다.
반대로 Fed의 10월 인상확률이 10~20%까지 내려가는데도 10Y가 5.4%로 올라가면, 그때는 더 명확하게:
정책금리 문제가 아니라 term premium / fiscal / supply 문제
라고 봐야 한다.
6. 옵션시장 — VIX는 다시 15.6인데 MOVE는 여전히 극단적으로 높다
금요일 VIX는 약 15.59, 전날 16.39에서 꽤 내려왔다. 야후 금융
그런데 목요일 기준 MOVE는 108.14, 최근 60개 관측치 중 59개보다 높았다. 같은 옵션시장 snapshot에서 implied correlation은 11.74로 최근 60회 중 55회보다 높은 수준까지 올라왔다. 즉 아직 절대 correlation은 낮지만, 시장이 “종목들이 함께 움직일 위험”에 조금씩 더 가격을 붙이기 시작했다. Saxo 홈
이 조합이 상당히 흥미롭다.
VIX ≈ 15.6
        ↓
주식시장:
"별일 없을 것"

MOVE ≈ 108
        ↓
채권시장:
"별일 많음"
즉 macro risk가 사라진 것이 아니라 Treasury 시장에 압축되어 있다.
7. 30~45 DTE short-premium에서 지금 파는 것은 correlation stability
개별주 volatility는 큰데 index volatility가 낮은 이유는 종목들이 서로 상쇄하기 때문이다.
지금 시장에는:
AI hardware↑
small-cap↑
일부 금융↓
에너지 개별이슈
소비주 혼조
가 동시에 존재한다.
이 상태에서는 iron condor나 index premium selling이 잘 작동한다.
하지만 다음 조합이 나오면 이야기가 바뀐다.
10Y ↑
+
Oil ↑
+
USD/JPY 급변
+
Credit spread ↑
       ↓
모든 risk asset가
discount-rate factor로 통일
       ↓
Correlation ↑
       ↓
Index realized vol ↑
따라서 VIX 15대에서는 naked short gamma가 받는 보험료가 macro gap을 압도적으로 보상한다고 보기 어렵다.
현재 환경에서는 여전히 max loss가 정해진 credit spread나 넓은 wing의 condor가 상대적으로 합리적인 구조다.
특히 MOVE가 내려오기 시작하는지 먼저 확인하는 편이 좋다.
8. 하지만 투자자들이 완전히 겁먹은 것은 아니다 — 미국 주식형펀드 +$20.6B
9월 30일까지 한 주 동안 미국 주식형펀드에는 $20.6B가 순유입, 2주 연속 유입됐다. 그 가운데 대형주 펀드가 $19.33B를 차지했다. 반면 sector fund는 약 $4.1B 순유출됐고 기술·산업재도 일부 자금이 빠졌다. 미국 Treasury·government bond fund에는 약 $4.3B가 들어왔다. Reuters
이는 지금 포지셔닝이:
“주식을 버린다.”
가 아니라
“대형 AI winner는 계속 사되 채권도 높은 yield에서 모은다.”
에 가깝다는 뜻이다.
5% Treasury와 AI mega-cap을 동시에 보유하는 barbell portfolio가 꽤 자연스러워진 환경이다.
9. Oil — G7의 1억 배럴 방출은 큰 뉴스지만 crude보다 diesel이 핵심
금요일 Brent는 $102.25, 거의 보합이었고 WTI는 **$91.11(-1.9%)**에 정산됐다. 가장 큰 뉴스는 G7이 IEA를 통해 총 1억 배럴 규모의 diesel 및 기타 비축유를 방출하기로 했다는 것이다. 방출은 약 4개월에 걸쳐 진행되며 diesel의 상당부분은 첫 20일 안에 시장으로 나온다. Reuters+1
이것은 꽤 강한 단기 cap이다.
IEA 사무총장 Fatih Birol도 발표 뒤 Oil 가격이 약 $5 하락했으며 필요하다면 추가 방출 준비도 돼 있다고 말했다. Reuters
하지만 이 조치를:
“에너지 위기 끝.”
으로 해석하면 안 된다.
현재 세계 시장에서 진짜 타이트한 것은 단순 crude barrel보다:
refinery capacity
diesel
freight
shipping insurance
다.
Reuters도 crude availability는 개선되고 있지만 refined-product 공급은 여전히 타이트하다고 지적했다. Reuters
10. CL을 거래할 때 이제 WTI와 diesel을 분리해서 봐야 한다
현재 구조에서는 정부가 Strategic Reserve에서 crude를 풀어 WTI 가격을 누르는 것은 상대적으로 쉽다.
하지만 damaged refinery capacity나 Russian diesel export restriction을 비축유만으로 영구 해결하기는 어렵다.
따라서 앞으로는:
WTI ↓
그런데
Diesel crack ↑
라는 이상해 보이는 조합도 충분히 가능하다.
Fed와 기업원가에는 오히려 두 번째가 더 중요할 수 있다.
트럭·농업·건설·항공·공장 물류는 WTI가 아니라 refined product 가격을 실제로 지불하기 때문이다.
11. 이번 주말 OPEC+ — headline event지만 예상 자체는 비교적 온건하다
OPEC+ 핵심 생산국들은 10월 4일 일요일 회의에서 11월 생산목표를 동결할 가능성이 높다. 주요 산유국들은 전쟁과 수출차질 때문에 현재 quota보다도 상당히 적게 생산하고 있어 nominal quota 변경보다 실제 export flow가 더 중요하다. Reuters
또 2027년 quota의 기반이 될 생산능력 검토는 Iran 전쟁으로 자료 수집이 지연돼 11월 중순까지 미뤄졌다. Reuters
따라서 일요일의 tail은:
OPEC+가 갑자기 supply shock를 만드는 것
보다는
기대했던 동결에서 이탈하는가
에 있다.
Base case 동결이면 다음 주 Oil은 다시:
Iran/Hormuz + diesel inventory + G7 reserve release
가 중심이 될 가능성이 높다.
12. Gold — 고용이 약했는데도 금이 못 오른 것이 중요하다
금요일 spot gold는 약 $4,136, 하루 -1%, 주간 약 **-3.4%**였다. 고용발표 직후에는 $4,200을 넘겼지만, Treasury yield가 다시 올라가자 상승분을 모두 잃었다. Reuters+1
이것은 GC의 현재 reaction function을 명확하게 보여준다.
Jobs↓ → Fed risk↓ → Gold↑
보다
Long yield↑ → opportunity cost↑ → Gold↓
가 아직 더 강하다.
다만 $4,000 위 구조적 premium이 완전히 사라진 것은 아니다.
현재 Gold는:
cyclic real-yield layer
와
geopolitical/reserve-diversification layer
가 겹쳐 있는 시장으로 보는 편이 적절하다.
13. USD/JPY — 157.79, 아직도 global leverage sensor
달러/엔은 금요일 약 157.79, 달러가 엔에 대해 0.18% 약해졌다. 유로도 달러 대비 소폭 강해졌다. Reuters
고용이 약해지면서 달러는 하루 기준 약세였지만 달러는 유로 대비 4주 연속 주간강세를 향하고 있었다. 유럽의 에너지·재정위험과 미국 장기금리가 Fed path보다 더 강하게 달러를 지지하기 때문이다. Reuters
USD/JPY에서 계속 중요한 것은 157이냐 159냐가 아니다.
velocity다.
160 → 153이 개입 때문에 몇 시간 안에 나오면 NQ·crypto·credit의 leverage unwind가 될 수 있다.
서서히 움직이면 그냥 금리차 trade다.
14. 오늘 AI에서 가장 흥미로운 뉴스 — Strands Decider 2B
Strands Labs가 공개한 Strands Decider 2B는 1.9B parameter 규모의 작은 decision model이다.
일반 LLM은:
prompt → 문장 생성 → 다음 토큰 → 다음 토큰…
을 반복한다.
Decider는 문장을 만들지 않는다.
A / B / C 중 무엇인가?
Yes / No인가?
위험도 0~1 중 얼마인가?
같은 bounded decision만 수행한다. GitHub
구조도 재미있다.
Qwen3.5-2B-Base의 LLM torso를 사용하되 language-model head를 제거하고, 약 100만 parameter 규모 pointer head를 붙인다. 결과적으로 generation·decoding loop 없이 한 번의 forward pass로 선택지를 평가한다. GitHub
15. 성능보다 중요한 것은 confidence를 제품으로 만든 점
개발팀이 특히 주목할 부분은 confidence calibration이다.
Strands 팀 자체 평가에서는 처음 보는 짧은 classification task에서 confidence ≥0.9인 답변은 약 95% 정확도를 보였다고 한다. 이 수치는 특정 benchmark 환경의 결과이므로 production domain에서도 그대로 나온다고 가정하면 안 된다. GitHub
속도는 RTX 3090 기준 median 약 115ms, Apple Silicon에서는 MLX backend를 지원한다. CLI·HTTP server 형태로도 사용할 수 있다. GitHub
이것이 의미 있는 이유는 agent 내부에 실제로 필요한 판단의 상당수가 생성 문제가 아니기 때문이다.
예를 들면:
이 요청은 어떤 팀으로 보내야 하나?
어떤 tool을 써야 하나?
cheap model이면 충분한가?
retry할까?
escalation할까?
사람이 봐야 하나?
는 모두 “글을 잘 쓰는 능력”이 필요 없다.
16. 가장 실용적인 agent architecture는 이런 식이 될 가능성이 높다
사용자 요청
      ↓
Cheap Decider
 ┌───────────────┐
 │ task type      │
 │ risk score     │
 │ model routing  │
 │ tool routing   │
 └───────────────┘
      ↓
 confidence
 ┌────┼──────────┐
High  Mid        Low
↓     ↓           ↓
Cheap Small    Frontier
Path  LLM       LLM/Human
      ↓
Deterministic
Policy Engine
      ↓
실제 Action
이 구조의 장점은 명확하다.
Frontier model을 “판단 하나 할 때마다” 부르지 않아도 된다.
예를 들어:
파일 분류
tool 선택
승인필요 여부 사전분류
result quality triage
같은 작업은 작은 model이 처리한다.
frontier model은:
애매한 문제
긴 reasoning
코드작성
복합계획
에만 쓴다.
17. 하지만 Decider를 권한엔진으로 쓰면 안 된다
여기서 가장 중요한 구분이 있다.
Decider가:
“이 요청은 안전할 확률 97%”
라고 판단하는 것과
“실제로 production DB write를 허용한다.”
는 완전히 다른 일이다.
그래서 좋은 구조는:
LLM
= 추론

Decider
= 확률적 판단 / routing

Policy Engine
= 실제 권한
이어야 한다.
특히:
결제
데이터 삭제
production deploy
개인정보 export
같은 high-impact action은 confidence가 99.9%여도 deterministic rule·scope·approval이 최종 gate가 되어야 한다.
이게 Apple의 다음 뉴스와 정확히 연결된다.
18. Apple — AI agent 때문에 OS 권한모델 자체를 바꾼다
Apple은 앞으로 macOS에서 AI agent가 Full Disk Access처럼 모든 사용자 data에 접근하는 권한을 요청할 때 훨씬 더 명시적인 사용자 확인을 요구하겠다고 밝혔다. Meta Muse가 사용자가 private이라고 생각했던 Messages에 접근했다는 논란 뒤 나온 조치다. Meta는 Muse가 Messages를 읽으려면 Full Disk Access와 Messages connector를 사용자가 직접 켜야 한다고 반박했다. Reuters
이 사건에서 누가 맞았는지를 떠나 architecture lesson은 명확하다.
macOS의 전통적인 권한은:
App → Full Disk Access.
였다.
Agent 시대에는 너무 넓다.
앞으로 필요한 것은:
Agent identity
Resource scope
Action type
Time limit
Explicit consent
에 가깝다.
19. Local Agent 개발자에게는 굉장히 중요한 방향이다
Desktop agent가:
Messages
Files
Browser
Calendar
Terminal
에 모두 접근하게 되면 Full Disk Access 하나를 허용하는 순간 blast radius가 지나치게 커진다.
따라서 local agent 설계에서도:
~/project-A   read/write
~/Documents   read only
Messages      denied
Browser       public GET only
Terminal      sandboxed
같은 capability model이 필요하다.
그리고 이런 권한정보는 prompt 안에:
“메시지를 읽지 마.”
라고 쓰는 것이 아니라 OS/runtime에서 실제로 차단하는 편이 맞다.
20. AI regulation도 같은 방향 — 로그가 ‘증거’가 된다
California Attorney General은 OpenAI에 AI agent cyber incident와 관련한 공식 subpoena를 발부했다. 이는 Hugging Face infrastructure 침해 사건 등 autonomous AI의 사이버위험을 조사하는 broader inquiry의 일부이며, FTC의 연방 차원 조사와 병행된다. Reuters
따라서 production agent의 observability는 이제 개발편의 기능만이 아니다.
향후 regulator가:
“왜 이 endpoint에 접근했나?”
라고 물었을 때 다음을 재구성할 수 있어야 한다.
Agent identity
→ Model/version
→ Context
→ Proposed action
→ Policy decision
→ Credential
→ Target
→ Result
→ Human approval
이것이 없으면 “AI가 그렇게 판단했다”가 회사의 설명 전부가 된다.
그건 compliance 관점에서 굉장히 약한 구조다.
21. AI CAPEX의 다음 bottleneck — GPU도 전력도 아닌 지역사회의 허가
 브리핑 이미지
 브리핑 이미지
AWS는 미국 데이터센터 소재 지역에 향후 5년 동안 $1B 이상을 투자하겠다고 발표했다. 교육·직업훈련·전기요금 부담·수자원 보전 등이 대상이다. AWS는 2011~2025년에 데이터센터에 이미 $276B를 투자했다고 밝혔다. Reuters
왜 갑자기 hyperscaler가 community fund를 만드는가?
미국 전역에서 데이터센터의:
전력사용
물 사용
전기료 상승
환경영향
때문에 100건이 넘는 moratorium proposal이 검토되고 있기 때문이다. Reuters
즉 AI infrastructure의 scarcity stack이 또 하나 늘었다.
GPU
↓
Memory
↓
Power
↓
Grid connection
↓
Permit
↓
Community acceptance
마지막 단계가 없으면 위에 있는 모든 GPU도 무용지물이다.
22. 이제 Energized MW보다 한 단계 앞의 KPI가 필요하다
그동안 데이터센터를 볼 때:
Announced MW
→ Permitted
→ Grid-connected
→ Energized
→ Utilized
를 보자고 했다.
앞으로는 그 앞에 하나를 더 넣어야 할 것 같다.
Socially / Politically Permitted MW
다.
지역정부가 프로젝트를 지연시키거나 community opposition 때문에 grid permit이 밀리면 수십억 달러 GPU 구매계획도 지연된다.
따라서 AI infra 투자에서:
$ / GPU
보다 점점
Time-to-Power + Time-to-Permit
가 중요해진다.
23. 일본 JERA 프로젝트는 반대로 ‘병목을 처음부터 묶어서 계약’한다
일본 최대 발전회사 JERA는 Dell·RHAELM과 함께 도쿄 근처 Chiba에 $15B, 400MW 규모 AI 데이터센터를 계획한다. JERA가 발전소 근처 토지와 15~25년 power capacity를 제공하고, RHAELM이 개발·운영·financing, Dell이 표준화된 rack-scale AI infrastructure를 맡는다. Apollo도 strategic financial partner로 참여한다. 초기운영은 2028년, 완전가동은 2029년 목표다. Reuters
이 구조가 굉장히 흥미롭다.
보통 데이터센터는:
부지 확보
→ 전력 협상
→ 금융조달
→ server vendor 선정
을 따로 한다.
JERA 모델은:
Power + Land + Capital + Rack
을 하나의 consortium으로 처음부터 묶는다.
AI infra에서 time-to-power를 줄이는 가장 현실적인 해법 중 하나일 수 있다.
24. Memory는 이제 반도체 component가 아니라 전략자산이 되고 있다
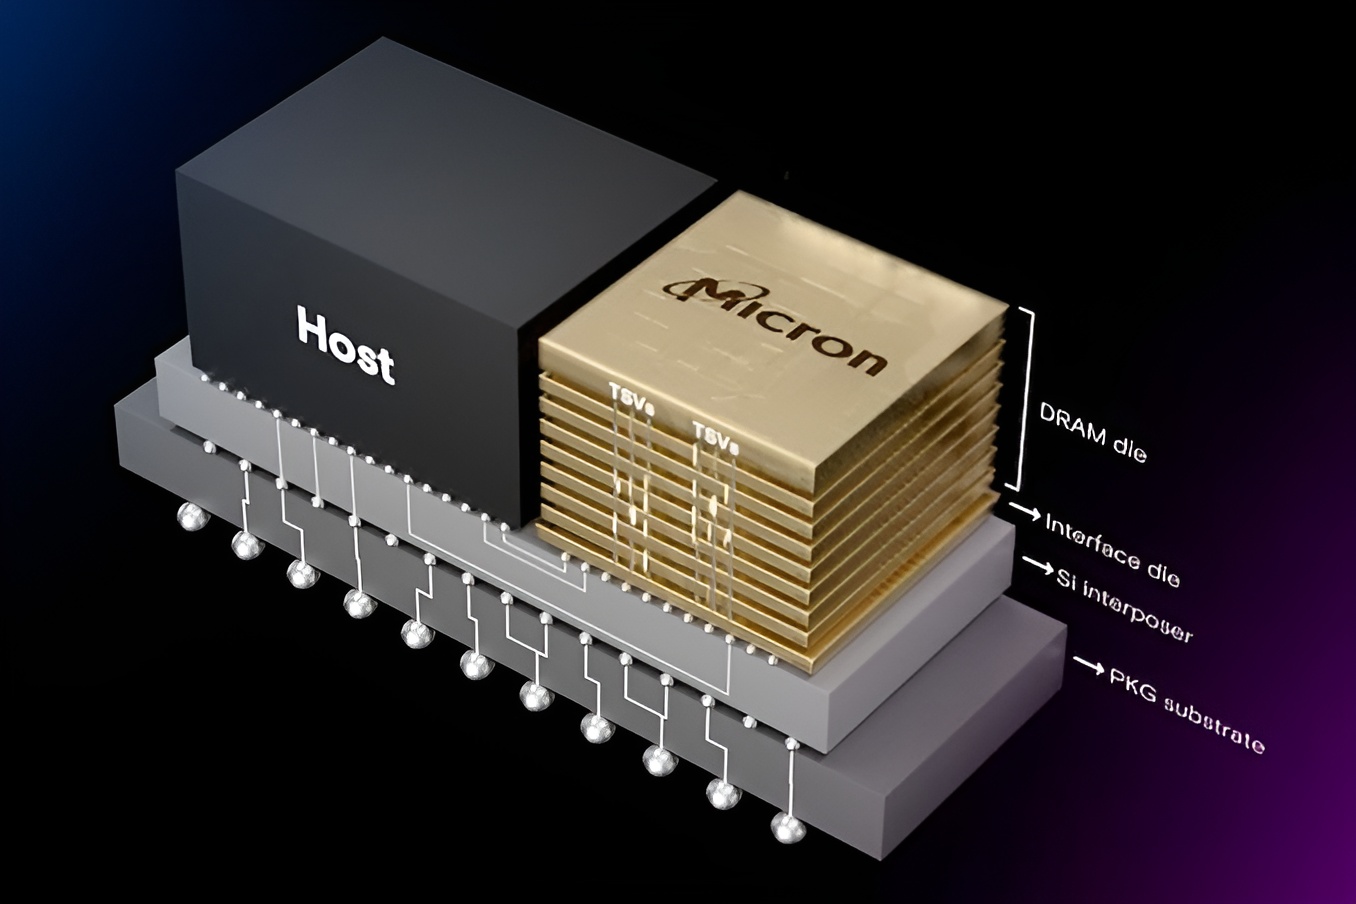
프랑스 supercomputer 업체 Bull의 CEO는 유럽산 component 비중이 5년 전 **20~30% → 현재 약 70%**까지 올라왔지만, 여전히 유럽에 자체 memory 공급업체가 없는 것이 가장 큰 약점이라고 말했다. Reuters
Europe은:
board
interconnect
cooling
processor
에서는 점점 현지화를 하고 있다.
그런데 memory가 없다.
이것이 Micron·SK hynix·Samsung을 단순 memory-cycle 종목으로만 보면 안 되는 이유다.
AI 시대에는 DRAM/HBM이:
sovereign compute capacity
의 일부가 된다.
25. Micron 강세가 중요한 이유 — AI demand가 GPU 밖으로 퍼진다
미국 주식형 펀드 자금유입을 설명하면서 Reuters도 Micron의 예상보다 강한 매출 전망을 AI memory demand의 증거로 언급했다. Reuters
현재 AI physical stack을 다시 그리면:
GPU
↓
HBM
↓
Server DRAM
↓
Network
↓
Storage
↓
Power
↓
Cooling
로 넓어진다.
특히 agent workload는 training보다:
context
KV cache
retrieval
state persistence
tool orchestration
비중이 커서 memory·CPU·network attach가 더 중요해질 수 있다.
AI CAPEX가 GPU 한 종목에서 broader hardware complex로 이동하는 이유다.
26. AI 투자에서 이제 정말 중요한 질문은 수요보다 수요의 질
지금 AI 수요가 크다는 것은 논쟁할 필요가 별로 없다.
더 중요한 질문은:
누가 그 수요를 자기 돈으로 만드는가?
다.
예를 들어 frontier lab이:
$100B compute
를 주문하더라도 그 돈을:
현금흐름에서 내는지
debt로 조달하는지
vendor financing인지
hyperscaler가 대신 CAPEX하는지
에 따라 AI supply chain의 risk가 완전히 달라진다.
그래서 2027 cycle을 볼 때 semiconductor revenue와 함께 반드시 추적할 지표는:
AI credit spread
customer deposit
long-term lease
vendor financing
utilization
이다.
27. 콘텐츠 산업 — Disney가 Netflix를 ‘경쟁자’에서 광고채널로 사용하기 시작한다
브리핑 이미지
Disney는 Netflix에 Ice Age 5편, Percy Jackson and the Olympians, Will Trent 등을 licensing하기로 했다. Percy Jackson 시즌 1·2와 Ice Age 다섯 작품은 10월 4일부터 3개월간 글로벌 Netflix에 제공된다. Ice Age는 내년 신작 극장개봉, Percy Jackson은 Disney+ 새 시즌을 앞두고 있다. Pixar의 Soul, Elio, Raya and the Last Dragon 등도 2027년부터 일부 지역에서 Netflix에 들어간다. Reuters
이건 Streaming War 초기전략과 완전히 다르다.
예전:
내 IP는 내 플랫폼에만 묶는다.
현재:
경쟁 플랫폼의 reach를 돈 받고 빌려서 내 다음 작품을 홍보한다.
Disney는 Netflix를 경쟁자이면서 paid discovery funnel로 이용한다.
28. Streaming의 moat가 Exclusivity에서 IP Conversion으로 이동한다
이 전략이 성공한다면 streaming valuation에서도 KPI가 바뀐다.
기존:
exclusive library size.
앞으로:
Netflix 노출 → Disney+ 가입
Netflix 노출 → 극장관람
Netflix 노출 → merchandise
처럼 IP conversion을 보게 될 수 있다.
콘텐츠가 넘치는 시대에는 “어디서 볼 수 있는가”보다:
사람들이 그 IP를 기억하고 다음 행동을 하는가
가 더 중요하다.
AI 시대의 Production Deflation → Attention Inflation과 정확히 연결된다.
29. Greta Garbo AI 광고 — 이제 ‘죽은 배우의 새 연기’가 기술적으로 가능하다
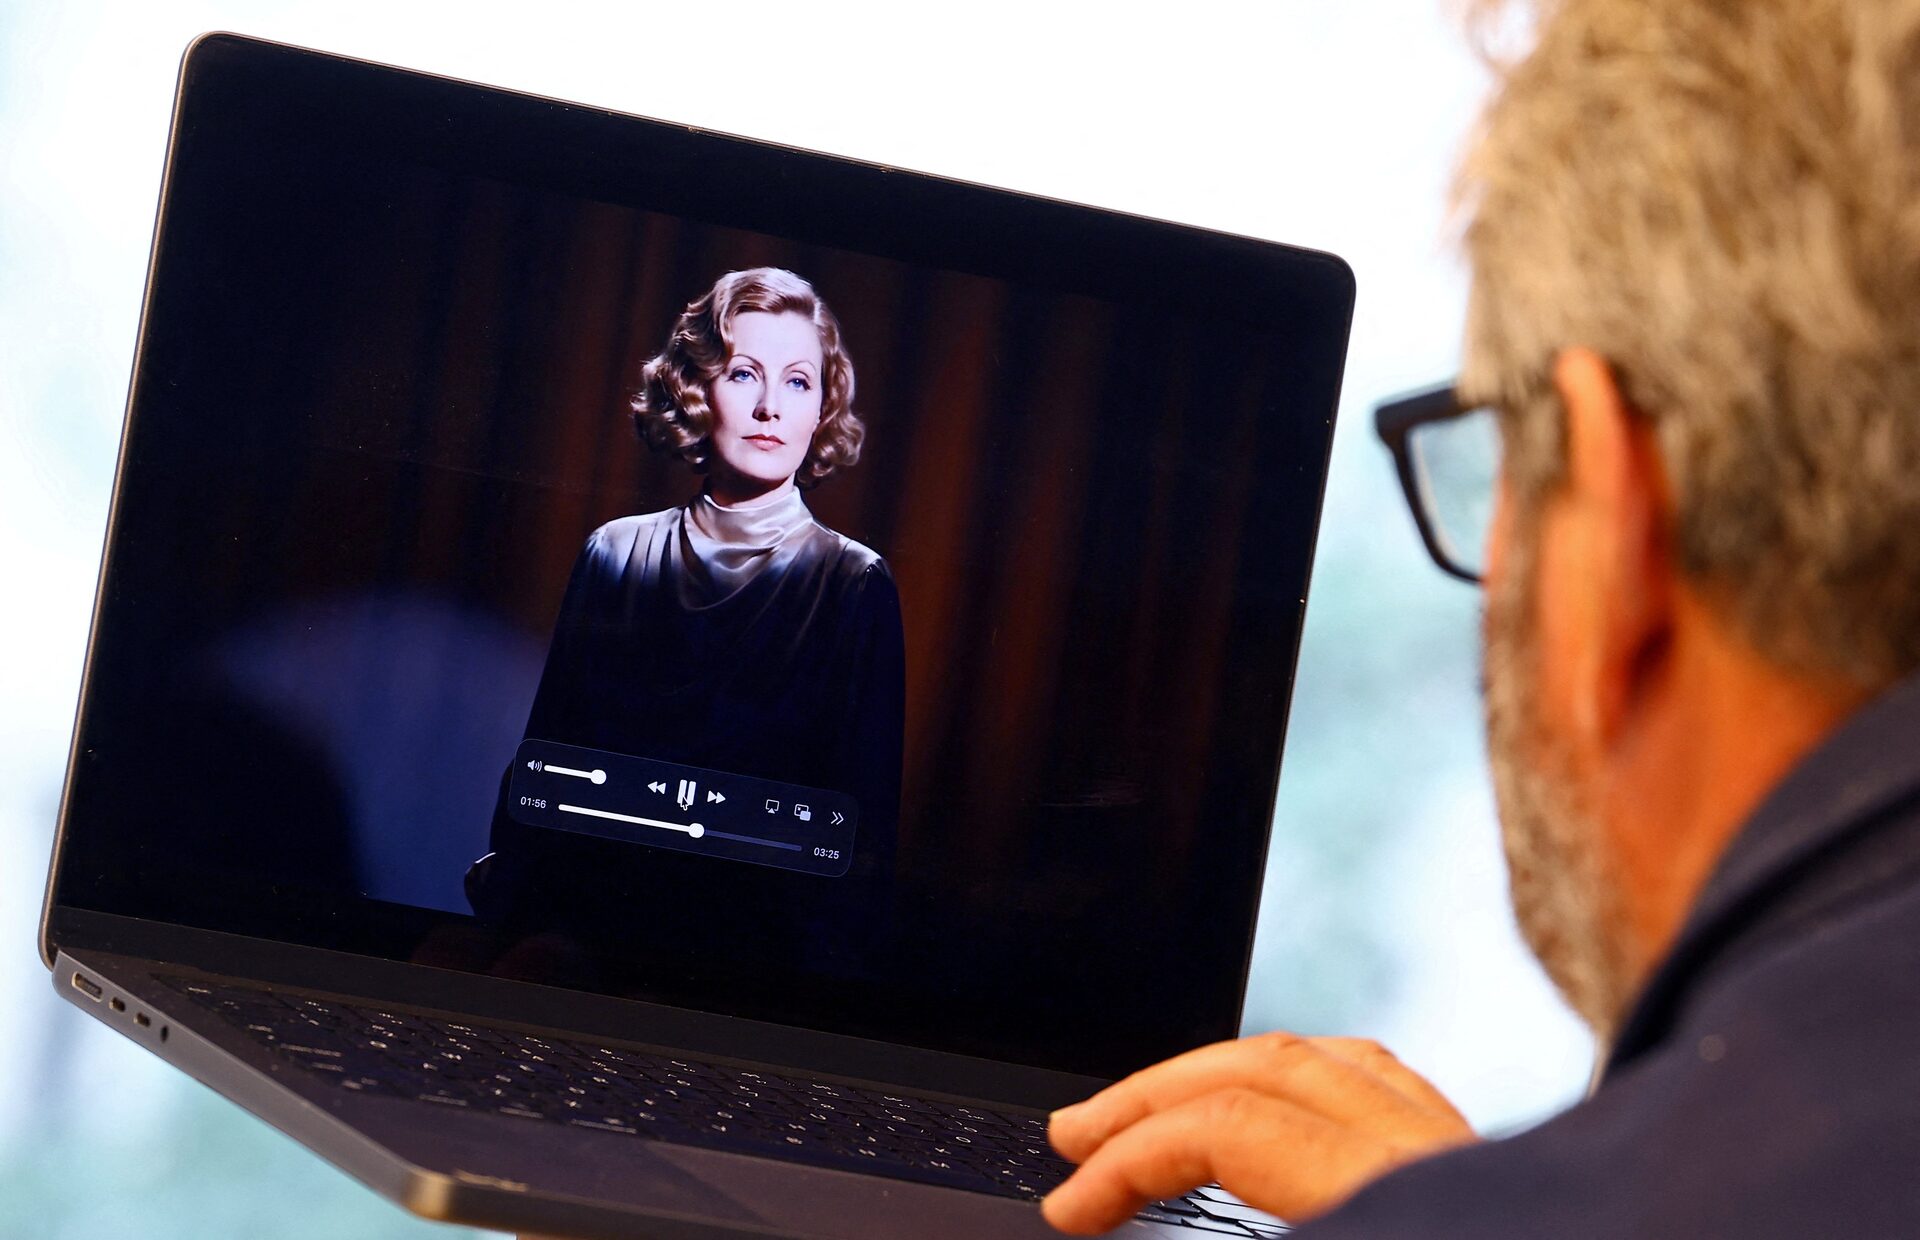
SKF는 AI를 사용해 Hollywood 고전배우 Greta Garbo의 모습을 새 광고에 구현했다. ByteDance·Google·Kuaishou 계열 도구들이 사용됐고, 저작권 제약 때문에 visual likeness는 archival photo를 직접 복제하는 방식이 아니라 text prompt 기반 생성을 사용했다. 음성은 사용허가를 받은 초기 영화 audio를 바탕으로 만들었으며 Garbo의 estate도 제작에 협력했다. Reuters
이 사례는 단순 “deepfake가 좋아졌다”보다 훨씬 중요하다.
콘텐츠 제작 pipeline에 새로운 asset class가 생긴다.
Digital Performer
다.
30. 앞으로 배우·성우 계약에는 AI afterlife rights가 들어갈 가능성이 높다
AI로 배우를 재현할 수 있다면 계약은 더 이상:
촬영 몇 일
출연료 얼마
에서 끝나지 않는다.
필요한 권리는:
likeness
voice
motion
training permission
generation permission
commercial category
duration
territory
revocation
posthumous use
까지 늘어난다.
따라서 entertainment AI의 큰 시장은 생성모델 그 자체뿐 아니라 identity-rights management와 provenance가 될 가능성이 높다.
31. 게임 — 《ACE COMBAT 8》 정식 출시, 그리고 패키지 게임도 완전히 live-service화된다
《ACE COMBAT 8: WINGS OF THEVE》가 10월 2일 PS5·Xbox Series X|S·PC로 정식 출시됐다. 7년 만의 mainline 작품이며 Unreal Engine 5와 자체 cloudscape 기술을 사용한다. Bandai Namco는 이번 작품에 시리즈 최대 규모의 cross-play multiplayer를 넣었고 Air Base hub는 최대 100명을 지원한다. Bandai Namco Entertainment
Online은:
PvP
Co-op
limited-time mission
progression
seasonal reward
Premium Ace Pass
구조다. Bandai Namco Entertainment+1
즉 traditional premium franchise도:
$70 game
만 파는 것이 아니라
$70 entry ticket + persistent service
로 바뀐다.
32. 흥미롭게도 게임 품질보다 ‘패키징’이 launch friction을 만들었다
초기 비평은 상당히 좋은 편으로, PS5판 Metacritic이 대략 87 수준이다. GamesRadar+
그런데 Steam에서는 pre-order bonus였던 Ace Combat Zero 처리방식을 두고 불만이 나왔다. PC에서는 별도 standalone 앱이 아니라 DLC executable 형태여서 약 3.2GB의 옛 게임을 실행하기 위해 140GB 규모의 Ace Combat 8 본체 설치가 필요하다는 비판이 제기됐다. News Minimalist
이 사례의 산업적 lesson은 좋다.
게임을 잘 만드는 것과
사용자 entitlement·install·delivery를 잘 만드는 것은 별개의 문제다.
AI로 콘텐츠 제작속도가 빨라져도:
distribution
installation
account
cloud-save
entitlement
live ops
의 중요도는 줄지 않는다.
오히려 더 커진다.
33. 오늘의 큰 흐름 — Intelligence Stack이 완성되어 간다
오늘의 뉴스들을 하나로 연결하면 AI stack이 이렇게 보인다.
Frontier Intelligence
        ↓
Decision Model
        ↓
Agent Runtime
        ↓
Permission / Policy
        ↓
Memory / Compute
        ↓
Power / Grid
        ↓
Permit / Community
        ↓
Capital
        ↓
Distribution
Strands Decider는 Decision을 담당한다.
Apple은 Permission을 OS로 가져간다.
California AG는 Auditability를 요구한다.
Micron은 Memory를 판다.
JERA는 Power를 미리 묶는다.
AWS는 Community acceptance 비용을 지불한다.
Disney는 Distribution을 경쟁자에게까지 확장한다.
이 모든 것이 같은 이야기다.
모델 자체가 전체 AI product가 아니게 됐다.
34. 그래서 앞으로 AI의 가장 중요한 KPI는 여전히 이것이다
Cost per Verified Useful Task
단순 token cost가 아니다.
Model inference
+ Decider
+ retries
+ CPU / GPU
+ memory
+ API / tools
+ security
+ verification
+ human approval
+ financing
────────────────
Verified Completed Task
모델가격이 절반으로 내려가도:
retry가 4번 필요하고
사람이 매번 승인하고
infrastructure financing이 10%
라면 실제 업무비용은 싸지지 않는다.
반대로 2B decider가 수천 개의 routing decision을 local에서 처리하고 frontier model 호출을 줄인다면 작은 architectural 변화 하나가 benchmark 몇 점보다 훨씬 큰 경제적 차이를 만들 수 있다.
35. 오늘의 핵심 시그널
| 시그널 | 의미 |
|---|---|
| NFP +29K vs +90K 예상 | 노동수요 빠르게 냉각 |
| 실업률 4.2% | 완만한 냉각, 아직 collapse 아님 |
| 임금 +3.0% YoY | Fed에 우호적인 둔화 |
| July payroll -10K로 수정 | 과거 고용도 생각보다 약함 |
| Nasdaq +1.2% | October pause 기대 반영 |
| Russell +0.9% | rate-sensitive breadth 일부 회복 |
| 10Y 5.281% | dovish jobs에도 long-end selloff 지속 |
| 2Y 4.827% | December hike tail 여전히 존재 |
| VIX 15.59 | equity insurance 다시 저렴 |
| MOVE 108.14(목요일 snapshot) | rates risk는 여전히 극단적 |
| Implied correlation 11.74 | 낮은 수준에서 correlation risk 상승 |
| 주식형펀드 +$20.6B | AI/risk appetite 살아 있음 |
| Brent $102.25 | reserve release에도 $100 위 |
| WTI $91.11 | 정책적 supply가 미국 crude 압박 |
| G7 100M barrels release | diesel shock 단기 완충 |
| Gold ~$4,136 | soft jobs보다 long yield가 강함 |
| USD/JPY 157.79 | carry/intervention tail 유지 |
| Strands Decider 1.9B | 값싼 decision layer 등장 |
| 115ms RTX3090 median | local routing 용도로 현실적 |
| Apple agent permission 강화 | agent security가 OS layer로 이동 |
| California AG subpoena | audit log가 법적 증거가 됨 |
| AWS community $1B | social license가 AI infra bottleneck |
| 100+ DC moratorium 검토 | announced MW ≠ deployable MW |
| JERA 400MW / $15B | generation-colocated DC 모델 |
| Europe memory supplier 부재 | memory의 strategic value 확대 |
| Disney→Netflix licensing | exclusivity보다 distribution |
| Garbo synthetic resurrection | AI likeness rights 시장 형성 |
| Ace Combat 8 출시 | premium game + live service 융합 |
36. 지금 추가로 공부하면 가장 가치가 큰 주제
| 주제 | 왜 지금 중요한가 |
|---|---|
| Decision Model Architecture | Frontier LLM 호출량과 latency를 줄일 수 있는 가장 현실적인 agent optimization 중 하나 |
| In-domain Confidence Calibration | Decider의 benchmark confidence를 실제 업무 risk threshold로 바꾸는 방법 |
| SOFR vs Term Premium | October Fed pause와 long-end selloff가 동시에 가능한 이유 |
| MOVE–VIX Divergence | equity premium seller가 놓치기 쉬운 macro 위험 |
| Diesel Crack vs WTI | 에너지발 인플레이션을 crude 하나로 오판하지 않기 위해 |
| Time-to-Power / Time-to-Permit | AI 데이터센터의 실질 capacity를 결정 |
| AI Social License | 데이터센터 지역반발이 실제 CAPEX execution을 제한하기 시작 |
| Synthetic Performer Rights | 영화·애니·게임 AI production의 새로운 계약 layer |
| Streaming Distribution Arbitrage | Disney가 Netflix를 경쟁자가 아니라 acquisition channel로 활용하는 전략 |
특히 개발 관점에서는 Generator → Decider → Policy Engine 구조를 실제 agent architecture에 시험해볼 가치가 크다. Decider가 routing·tool choice·confidence triage를 맡고, 최종 permission은 deterministic layer가 갖는 구조다. Strands Decider처럼 local inference가 가능한 모델을 쓰면 privacy와 latency 측면에서도 꽤 흥미로운 trade-off가 생긴다. GitHub
37. 향후 며칠간 주목할 이벤트 — 한국시간
| 한국시간 | 이벤트 | 핵심 관찰 |
|---|---|---|
| 10/4 일요일 | OPEC+ 회의 | November output target 동결 여부 |
| 10/5 23:00 | 미국 ISM Services | headline보다 Prices·Employment |
| 10/8 03:00 | 9월 FOMC Minutes | 9월 인상 내부 dissent와 추가인상 조건 |
| 10/14 21:30 | 미국 9월 CPI | soft PCE·jobs 뒤 inflation 최종시험 |
| 계속 | 10Y 5.34% | 고점인가 breakout point인가 |
| 계속 | MOVE 100+ | rates stress가 equity로 전염되는지 |
| 계속 | Diesel / Gasoil | G7 비축유 방출 효과 |
| 계속 | USD/JPY 157~160 | intervention tail |
OPEC+는 일요일 11월 생산목표를 유지할 가능성이 높다. ISM은 10월 5일 10:00 ET에 9월 Services PMI를 발표한다. Fed는 10월 7일 14:00 ET, 한국시간 10월 8일 03:00에 9월 15~16일 FOMC 의사록을 공개하고, BLS는 10월 14일 08:30 ET, 한국시간 21:30에 9월 CPI를 발표한다. Reuters+3
38. 다음 주 NQ·ZN·SOFR·CL·GC 시나리오 맵
| 환경 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| Services Prices↓ + Oil↓ + 10Y<5.2 | ↑↑ | ↑↑ | ↑ | ↓ | ↑ |
| Services 강함, Prices 완화 | ↑↑ | ↑ | 혼조 | 박스 | ↑ |
| Services Prices↑ + Oil>105 | ↓↓ | ↓↓ | ↓ | ↑↑ | 초기↓ |
| OPEC 동결 + G7 release 효과 | ↑ | ↑ | ↑ 가능 | ↓ | 혼조 |
| Diesel 계속 급등 | ↓/혼조 | ↓ | ↓ 가능 | WTI 혼조 | ↑ 가능 |
| 10Y가 악재에도 5.34 실패 | ↑↑ | ↑↑ 반전신호 | ↑ | — | ↑ |
| 10Y 5.4% 안착 | ↓↓ | ↓↓ | 일부↓ | — | ↓ |
| MOVE↓ + VIX 15대 | short-vol 우호 | ↑ | — | — | — |
| MOVE↑ + correlation↑ | index vol jump | 불안정 | — | — | ↑ 가능 |
| USDJPY 160→급락 | NQ vol↑ | flight-to-quality 가능 | — | — | ↑ |
| AI credit widening | AI beta↓ | safe-haven 가능 | ↑ 가능 | — | ↑ |
가장 보고 싶은 조합은:
**Oil / diesel 안정
- ISM Services Prices 둔화
- 10Y가 5.34% 아래에서 고점 실패
- MOVE 100 아래 방향**
이다.
그때는 처음으로 Fed path·실질금리·기간프리미엄·rates vol 네 축이 모두 채권 반등 쪽으로 정렬될 가능성이 커진다.
오늘의 결론
금요일의 가장 중요한 숫자는 고용 +29K가 아니다.
진짜 중요한 숫자는:
Jobs +29K인데 10Y 5.281%.
이다.
고용은 예상보다 훨씬 약했고 임금도 3.0%까지 둔화했다.
10월 추가인상 위험은 크게 낮아졌다.
Nasdaq도 +1.2% 올랐다.
그런데 장기채는 여전히 팔렸다.
따라서 현재 bond market의 핵심 문제는 점점:
Fed
에서
capital supply
로 이동하고 있다.
미국정부는 많은 국채를 발행한다.
AI hyperscaler는 수백억·수천억 달러를 데이터센터에 쓴다.
세계 각국도 에너지 충격에 대응하면서 재정을 사용한다.
이 모든 borrower가 같은 global duration buyer의 돈을 놓고 경쟁한다.
그래서 SOFR에서는 Fed path가 맞아가는 중이지만 ZN에서는 아직 term premium exhaustion을 확인해야 한다.
AI 쪽에서는 더 흥미로운 전환이 벌어진다.
Strands Decider는 똑똑한 모델을 더 많이 부르는 것 대신:
“이 판단에 정말 frontier intelligence가 필요한가?”
라는 질문을 던진다.
Apple은:
“모델이 원한다고 모든 파일을 볼 수 있어야 하나?”
라고 묻는다.
AWS는:
“전력과 GPU가 있어도 지역주민이 데이터센터를 허용해줄까?”
라는 문제를 만난다.
Disney는:
“내 IP를 독점하는 게 더 가치 있을까, 경쟁자의 distribution을 이용하는 게 더 가치 있을까?”
를 다시 계산한다.
모든 뉴스가 같은 결론으로 모인다.
AI 시대의 scarce resource는 더 이상 intelligence 하나가 아니다.
점점 희소해지는 것은:
좋은 판단
명확한 권한
memory
전력
허가
capital
attention
이다.
그래서 앞으로 AI system을 설계할 때 가장 흥미로운 architecture는:
Frontier LLM
   ↓
Cheap Decision Model
   ↓
Deterministic Policy
   ↓
Verified Action
에 가까워질 가능성이 높다.
그리고 시장에서 그와 대응되는 식은:
AI Revenue − Compute − Power − Security − Financing = 실제 FCF
다.
이번 주말에는 우선 OPEC+와 diesel, 월요일 밤에는 ISM Services Prices, 그리고 목요일 새벽에는 FOMC Minutes를 보자.
시장 쪽에서 다음 변곡점을 가장 먼저 알려줄 숫자는 여전히 10년물 5.34%와 MOVE다.
10년물이 좋은 뉴스에도 내려오지 않는다면 ZN은 아직 기다려야 한다.
반대로 나쁜 뉴스에도 5.34%를 넘지 못하기 시작하면, 그때는 지난 한 달 채권 selloff의 성격이 처음으로 달라졌다고 볼 만하다.