 브리핑 이미지
 브리핑 이미지
 브리핑 이미지
기준: 한국시간 10월 4일 일요일 오전. 예상 읽기 시간 약 25분. 오늘은 미국시장이 휴장인 주말이라 NQ·ES의 정상적인 가격발견은 없다. 그래서 금요일 미국장 마감 이후 새로 확인된 AI 모델·기업 도입·AI CAPEX 경제성·옵션 포지셔닝·OPEC+ 사전 시나리오·주말 박스오피스·게임 출시 데이터를 중심으로 본다.
오늘의 변화는 꽤 분명하다. 지난 몇 주간의 핵심 질문이 “AI boom이 금리를 얼마나 올리나?”였다면, 이번 주말부터는 한 단계 더 구체적으로 **“AI intelligence의 가격이 빠르게 떨어지는데, 그 절감분이 실제 기업 ROI로 이어지는가?”**가 핵심이 되고 있다.
OpenAI는 GPT‑6.1 Sol을 공개하며 agentic coding·computer use·professional workflow에서 Astra에 가까운 성능을 Astra 표준 토큰 가격의 1/5 수준에 제공한다고 밝혔다. 동시에 Anthropic은 모델 자체가 아니라 이를 기업에 제대로 심을 사람 부족이 병목이라며 $100M을 투입해 2027년 말까지 10,000명의 Frontier Deployed Engineer를 양성하겠다고 발표했다. GitHub는 Copilot Code Review를 REST·GraphQL API로 호출할 수 있게 만들어 AI 코드리뷰를 UI 기능이 아니라 CI/CD primitive로 바꿨다. OpenAI+2
그런데 금융 쪽에서 보면 상황은 훨씬 냉정하다. Reuters 분석은 2050년까지 글로벌 데이터센터 누적투자가 $30T를 넘을 수 있고, 미국 hyperscaler들이 향후 5년 동안 현재 계획된 AI build-out을 감당하려면 $4.2T 이상의 신규 매출을 만들어야 한다고 지적한다. 즉 intelligence의 단가는 빠르게 내려가지만, 그것을 뒷받침하는 전력·데이터센터·메모리·신용·인력의 총비용은 오히려 커지고 있다. Reuters
오늘의 큰 문장을 먼저 잡으면 이렇다.
AI의 다음 경쟁은 “가장 똑똑한 모델”보다
가장 낮은 Cost per Verified Useful Task를 만드는 시스템 경쟁이다. 모델 토큰 가격은 급락하지만, 기업 도입·검증·전력·스토리지·자본비용은 비싸진다. 결국 승자는 intelligence 절감분을 실제 FCF로 바꾸는 회사다.
1. 금요일 미국장 — 약한 고용은 주식에는 좋았지만 장기채에는 충분하지 않았다
금요일 S&P 500은 +0.73%, Nasdaq은 +1.19%, Dow는 +0.49% 상승했다. Russell 2000도 +0.9% 올랐다. 9월 비농업고용이 +29K에 그치며 컨센서스 +90K를 크게 밑돌았고, 10월 Fed 추가 25bp 인상 확률은 일주일 전 64.2%에서 **22.7%**까지 내려갔다. Reuters
고용 세부도 Fed에 우호적이었다. 실업률은 4.2%로 올라갔고, 임금 상승률은 전년비 **3.0%**까지 둔화했다. 7월 고용은 최종적으로 -10K로 수정됐으며 최근 3개월 평균 고용증가는 약 +51K다. 다만 대규모 해고는 아직 나타나지 않아 경제는 low-hire / low-fire 상태에 더 가깝다. Reuters
여기까지만 보면 전형적인:
Jobs ↓ → Fed hike odds ↓ → Treasury yield ↓ → Nasdaq ↑
가 나와야 한다.
그런데 실제로는 마지막 부분이 달랐다.
미국 10년물은 고용발표 직후 5.20% 부근까지 내려왔다가 결국 5.28% 부근으로 다시 상승했고, 2년물도 발표 직후 낙폭을 상당부분 되돌렸다. 10년물은 주간으로도 5주 연속 상승했다. Reuters+1
그래서 금요일 시장의 정확한 메시지는:
Fed가 10월에 안 올릴 가능성은 커졌다.
하지만
장기자본의 가격이 낮아졌다는 증거는 아직 없다.
다.
2. SOFR와 ZN의 divergence가 이제 아주 선명하다
최근 며칠간 가장 중요한 cross-asset 변화다.
SOFR·2년물처럼 front-end는 Fed policy path에 민감하다.
반면 ZN·10년물은:
Fed path
- 장기 실질성장
- 기대물가
- Treasury supply
- fiscal premium
- AI corporate debt / project finance
- global duration demand
를 같이 반영한다.
금요일 약한 고용에도 10년물이 다시 5.28%까지 올라온 것은 장기채 약세의 중심이 Fed에서 term premium과 capital supply 쪽으로 이동하고 있다는 추가 증거다. Reuters 역시 현재 bond selloff가 단순 중앙은행 경로보다 미국 재정, Oil, 글로벌 국채공급 등 장기 요인에 의해 유지되고 있다고 분석한다. Reuters
채권 반등 조건을 다시 상태표로 놓으면 다음처럼 볼 수 있다.
| 조건 | 현재 상태 | 의미 |
|---|---|---|
| 추가 인상 기대 하향 | 확인에 가까움 | 10월 인상확률 20%대 |
| 실질금리 하락 | 미확인 | 10Y 절대수준 여전히 5%대 후반 위험권 |
| 기간프리미엄 안정 | 미확인 | 약한 고용에도 long end 재상승 |
| MOVE 안정 | 미충족 | rates vol 여전히 최근 극단권 |
따라서 현재 SOFR 롱 thesis는 이전보다 좋아졌지만 ZN 롱 thesis는 아직 완성되지 않았다.
ZN에서는 이제 좋은 지표보다 다음 반응이 더 중요하다.
Inflationary headline이나 강한 서비스 지표가 나왔는데도 10Y가 5.34%를 넘지 못하는가?
그게 두세 차례 반복돼야 term-premium exhaustion이라고 부를 만하다.
3. MOVE와 VIX — 지금 가장 위험한 불균형
목요일 기준 MOVE는 108.14, 최근 60개 관측치 중 59개보다 높은 수준이었다. 반면 VIX는 금요일 다시 15대 중반까지 내려왔다. 옵션시장에서는 implied correlation이 11.74로 최근 60회 중 55회보다 높아졌지만 절대 수준 자체는 여전히 낮다. Saxo
현재 시장은 사실 이런 상태다.
Treasury options:
“큰 일이 벌어지고 있다.”

Equity options:
“아직 괜찮다.”
이 차이가 위험한 이유는 equity realized volatility를 지금 낮춰주는 핵심이 개별종목 dispersion이기 때문이다.
AI hardware는 오르고,
일부 소비주는 내리고,
에너지는 Oil에 반응하고,
중소형주는 rate-cut 기대에 반응한다.
서로 다른 방향이라 SPX 자체는 생각보다 조용하다.
하지만 10년물이 다시 5.4%로 올라가는 순간:
성장주
금융
소비
small cap
crypto
가 모두 하나의 discount-rate factor로 묶일 수 있다.
그때 index correlation이 급격히 올라간다.
4. 더 위험한 것은 systematic money가 이미 상당히 많이 들어와 있다는 점이다
Deutsche Bank 추정으로 volatility-control 전략의 equity allocation은 역사적 98 percentile 수준까지 올라왔다. 시장 변동성이 낮은 동안 이 전략들이 주식비중을 크게 늘린 것이다. 일부 모델에서는 비교적 modest한 volatility 상승만으로도 $100B 이상의 주식매도가 나올 가능성이 제기된다. CTA 역시 높은 equity exposure를 유지하고 있다. Reuters
따라서 현재 옵션 short-premium에서 hidden risk는:
VIX 15 → 40
이라는 단순 shock가 아니다.
더 현실적인 경로는:
10Y 급등
↓
SPX realized vol 소폭 상승
↓
Vol-control exposure 축소
↓
주식매도
↓
Realized vol 추가 상승
↓
더 많은 systematic selling
처럼 volatility가 자기 자신을 증폭시키는 구조다.
이 때문에 30~45 DTE에서는 naked short gamma보다 max loss가 고정된 credit spread나 충분히 넓은 wing을 가진 iron condor의 상대적 가치가 계속 높다.
VIX가 낮다는 이유만으로 short-vol을 늘리는 것보다 MOVE가 먼저 안정되는지를 확인하는 편이 더 중요하다.
5. 그렇다고 투자자가 risk-off인 것도 아니다
9월 30일까지 한 주 동안 미국 주식형펀드에는 $20.6B가 순유입됐고, 그중 대형주 펀드가 $19.33B를 차지했다. 동시에 미국 government/Treasury fund에도 약 $4.3B가 들어왔다. Reuters
이 흐름은 지금 시장이:
주식 vs 채권
중 하나를 선택하는 것이 아니라,
AI mega-cap + 5% Treasury
를 동시에 사는 barbell 구조에 가깝다는 뜻이다.
5% 이상 무위험금리가 존재해도 AI earnings growth가 충분히 강하다고 판단하는 투자자는 equity를 버릴 이유가 없다.
다만 이는 동시에 AI 기업에게 훨씬 높은 hurdle rate를 부과한다.
6. 이번 주말 Oil — OPEC+는 오늘 회의를 앞두고 있다
오늘 OPEC+ 핵심 생산국 회의가 예정돼 있다. 현재까지 Reuters 취재에서 가장 가능성이 높은 base case는 11월 생산목표 동결이다. 최종결정은 아직 내려지지 않았으며 회의 결과가 오늘 이후 나올 가능성이 높다. Reuters
이 상황에서 headline quota보다 실제 생산능력이 중요하다. 중동 전쟁과 수출차질 때문에 일부 주요 생산국은 현재 명목 quota보다 상당히 적게 생산하고 있어, quota 숫자를 변경해도 실제 시장에 들어오는 barrel이 즉시 바뀌지는 않는다. 2027년 quota의 기준이 될 생산능력 검토도 Iran 사태 때문에 지연됐다. Reuters
따라서 회의에서 단순 동결이 나오면 Oil 시장은 다시:
Iran/Hormuz
refinery capacity
diesel
shipping
으로 관심을 돌릴 가능성이 높다.
7. Oil에서 계속 놓치면 안 되는 것 — WTI보다 Diesel
금요일 WTI는 $91대, Brent는 $102대였다. 동시에 G7 국가들은 refined-product shortage를 완화하기 위해 비축유를 방출하고 있고, 러시아는 diesel 수출제한을 10월 말까지 이어가고 있다. Reuters
이 시장에서 실제 기업이 지불하는 에너지비용은 단순 WTI가 아니다.
Crude
+ Refinery availability
+ Diesel crack
+ Freight
+ Insurance
= 기업의 실제 운송·생산 에너지 비용
따라서 WTI가 $90 밑으로 내려가는데 diesel crack은 높은 상황도 충분히 가능하다.
Fed 입장에서도 후자가 더 중요할 수 있다.
트럭·농업·건설·제조업이 WTI 선물가격으로 연료를 사는 것은 아니기 때문이다.
8. Gold — 약한 고용에도 못 오른 이유
금요일 spot gold는 약 $4,136으로 마감했다. 고용발표 직후에는 반등했지만 Treasury yield가 되돌아오면서 상승분을 내줬다. Reuters
이건 현재 GC reaction function을 명확히 보여준다.
Fed hike probability↓
보다
Long real yield↑
가 더 강하다.
다만 금이 10년물 5%대에도 $4,000 이상을 유지한다는 점은 과거 cycle과 다르다. Gold에는 이제 두 개의 layer가 있다고 보는 편이 좋다.
Cyclical layer: 실질금리와 달러.
Structural layer: 중앙은행 reserve diversification, 재정우려, geopolitical hedge.
진짜 GC bullish 전환은 실질금리가 내려가기 시작하는 순간 structural premium까지 남아 있을 때 나온다.
9. USD/JPY — 157.8, 방향보다 속도
금요일 USD/JPY는 약 157.79엔이었다. 약한 미국 고용에도 엔화 강세폭이 제한된 것은 미국 장기금리가 다시 올라왔기 때문이다. Reuters
엔화에서는 계속 수준보다 velocity가 중요하다.
157 → 159 → 160을 천천히 진행
= carry extension
160 → 153을 몇 시간 만에 이동
= leverage unwind
후자가 나오면 NQ·crypto·high-beta·credit가 동시에 반응할 수 있다.
VIX가 15대인 현재 이런 unscheduled FX tail은 options premium에 충분히 반영되지 않았을 가능성이 있다.
10. 오늘 AI 최대 변화 — GPT‑6.1 Sol은 ‘모델 성능’보다 AI 경제성을 바꾼다
OpenAI는 GPT‑6.1 Sol을 공개했다. 회사 자체 평가에 따르면 agentic coding, computer use, professional workflow에서 GPT‑6 Astra에 가까운 성능을 제공하면서 표준 입력·출력 가격은 Astra의 약 1/5이다. API 가격은 100만 token당 input $2, cached input $0.10, output $10이다. OpenAI
OpenAI 자체 benchmark라는 점은 분리해서 봐야 한다. 독립적인 모든 workload에서 Astra와 동등하다는 뜻은 아니다.
그럼에도 개발 economics에는 꽤 큰 변화다.
DeepSWE에서 회사는 GPT‑6.1 Sol이 Astra와 비슷한 수준을 약 1/5의 비용으로 냈다고 보고했고, AutomationBench에서는 Opus 5.5 medium보다 2.2pt 높은 점수를 약 1/3의 cost로 기록했다고 밝혔다. Terminal-Bench Science에서는 최대 reasoning 설정에서 task당 평균비용이 $5.47, Astra $23.80, Opus 5.5 $23.21이었다. OpenAI
11. 더 중요한 숫자는 cached input $0.10이다
Agent workload에서는 매 요청마다 새로운 context를 전부 만드는 것이 아니다.
같은:
repository
system instructions
organization policies
product documentation
long-running task state
를 반복해서 읽는 경우가 많다.
GPT‑6.1 Sol의 cached input은 100만 token당 $0.10, standard input보다 95% 싸다. OpenAI
이 가격구조는 agent architecture 자체를 바꿀 수 있다.
과거에는 긴 context를 유지하는 것이 경제적으로 부담됐다.
이제는:
큰 shared context
↓
cache
↓
수십~수백 회 agent step에서 재사용
하는 방식의 비용이 상당히 낮아진다.
즉 context engineering에서 **“얼마나 압축할 것인가?”뿐 아니라 “무엇을 캐시 가능한 stable prefix로 만들 것인가?”**가 중요해진다.
12. 모델 라우팅도 달라진다 — Frontier or Cheap의 이분법이 무너진다
기존 모델 라우팅은 대략:
간단한 일 → cheap model
어려운 일 → frontier model
이었다.
가격·성능 중간층이 강해지면 더 좋은 구조는:
Luna
→ 반복·분류·간단 업무

GPT‑6.1 Sol
→ 대부분의 coding / agent work

Astra
→ 정말 어려운 reasoning / science / rare failures
가 된다.
이는 기업 AI 비용구조에서 굉장히 중요하다.
Frontier model 호출을 100번 하는 대신:
90번 Sol
9번 Astra
1번 Human
으로 바뀌면 task-level 비용이 훨씬 떨어진다.
앞으로 모델 비교는 단순 benchmark가 아니라 **quality-adjusted cost / completed task**로 보는 편이 맞다.
13. 하지만 모델가격이 내려간다고 전체 AI 비용이 같은 속도로 내려가지는 않는다
Reuters의 이번 주말 장기 분석이 아주 중요한 이유다.
PwC 추정 기준 글로벌 데이터센터 누적투자는 2050년까지 $30T 이상이 될 수 있다. 미국 hyperscaler들은 향후 5년 계획된 build-out을 뒷받침하려면 $4.2T 이상의 신규 revenue가 필요하다는 분석도 나온다. Reuters
즉 토큰가격이 80% 떨어져도:
GPU
memory
network
electricity
cooling
debt service
는 공짜가 아니다.
AI economics의 가장 중요한 식은 그래서:
Model Cost ↓↓↓

하지만

Infrastructure Cost ↑
Capital Cost ↑
Security Cost ↑
Integration Cost ↑
다.
모델은 commoditize되는데 deployment는 capital-intensive해지는 역설이다.
14. AI가 돈을 벌려면 얼마나 많은 생산성이 필요한가?
Reuters 분석에 소개된 경제학자 추정에서는 미국 AI 투자규모가 2025~2032년 약 $9T, 연간 미국 GDP의 약 3.2%에 해당할 수 있다. 이 투자에서 10% 수익률을 만들려면 2032년 AI sector가 약 $3.55T의 연간 revenue를 만들어야 한다는 계산도 나온다. Reuters
JPMorgan은 Nvidia valuation을 정당화할 정도의 폭넓은 효과가 나타나려면 미국 productivity가 앞으로 10년 동안 연 3~5%씩 증가해야 할 수 있다고 본다. 이는 CBO의 장기 baseline 생산성 약 1.75%보다 상당히 높다. Reuters
이 숫자가 반드시 “AI bubble”을 뜻하는 것은 아니다.
Internet이나 railway 같은 infrastructure revolution도 수익이 나타나기까지 시간이 걸렸다.
하지만 투자자에게 중요한 구분은:
AI가 세상을 바꿀까?
와
오늘 이 가격으로 투자한 자본이 좋은 수익률을 낼까?
가 전혀 다른 질문이라는 것이다.
15. 그래서 2027년의 AI 핵심 KPI는 사용량보다 Revenue Capture
지금까지는:
token usage↑
GPU shipment↑
data center MW↑
가 좋은 proxy였다.
앞으로는 더 까다롭게 봐야 한다.
AI useful work
↓
Customer willingness-to-pay
↓
Revenue
↓
Gross profit
↓
Capex / interest / depreciation
↓
FCF
중 어디에서 가치가 빠져나가는지가 중요하다.
모델가격 경쟁이 심해지면 inference provider의 gross margin은 낮아질 수 있다.
반대로 사용량이 10배 이상 늘면 memory·network·power의 total demand는 계속 증가할 수 있다.
즉 AI cost deflation이 AI hardware demand deflation을 의미하지 않는다.
오히려 Jevons effect가 더 강하게 나타날 수도 있다.
16. Anthropic이 $100M을 ‘모델’이 아니라 사람 교육에 쓰는 이유
Anthropic은 Claude Frontier Academy에 $100M을 투자해 2027년 말까지 **10,000명의 Frontier Deployed Engineer(FDE)**를 양성하겠다고 발표했다. 첫 cohort에는 Accenture, Bain, Capgemini, Deloitte, McKinsey, Morgan Stanley, Commonwealth Bank, Novo Nordisk 등이 참여한다. Anthropic
이 뉴스는 모델 release보다 훨씬 구조적이다.
Anthropic이 보는 enterprise AI의 bottleneck은:
frontier intelligence 부족
이 아니라
기업 내부에서 실제 production deployment를 끝까지 해낼 사람 부족
이다.
FDE 프로그램도 단순 prompt engineering 교육이 아니다.
Use case 선정부터:
security review
real deployment
handover
organizational adoption
까지 포함하고, simulation을 통과한 뒤 실제 회사 project를 12주 동안 수행한다. Anthropic
17. 기업 AI에서 가장 비싼 능력은 코딩이 아니라 업무 재설계
이 포인트는 아주 중요하다.
기업에서 agent 하나를 도입한다고 하자.
모델에게 API를 붙이는 것은 생각보다 쉽다.
정말 어려운 것은:
누가 승인할 것인가
실패하면 누가 책임질 것인가
어떤 데이터를 볼 수 있는가
기존 ERP 권한은 어떻게 이어받는가
Human escalation은 어디서 하는가
생산성을 어떻게 측정할 것인가
다.
그래서 AI가 코딩비용을 내려도 integration engineer·security engineer·process designer의 상대가치는 오히려 높아질 수 있다.
Accenture가 최근 AI 도입수요 덕분에 시장에서 재평가받은 것과 Anthropic의 FDE 투자가 같은 흐름이다.
18. Commonwealth Bank의 ‘3배 더 많은 코드 변경’도 조심해서 읽어야 한다
Anthropic 발표에서 Commonwealth Bank CTO는 AI 도구를 사용하는 팀들이 지난 1년 동안 최대 3배 더 많은 code changes를 만들었다고 밝혔다. 이는 한 회사의 경험이며 일반적인 생산성효과로 곧바로 일반화해서는 안 된다. Anthropic
하지만 개발조직 KPI에 중요한 질문을 만든다.
3x code changes가 좋은가?
반드시 그렇지는 않다.
더 좋은 KPI는:
production incidents / change
lead time
rollback rate
escaped defects
user value / engineer-hour
이다.
AI로 PR 수가 3배 늘었는데 bug도 3배 늘면 실제 생산성은 거의 증가하지 않는다.
그래서 AI coding 시대에는 생성속도보다 verification throughput이 병목이 된다.
19. GitHub Copilot Code Review가 API가 된 의미
GitHub는 10월 2일부터 Copilot Code Review를 REST·GraphQL API로 호출할 수 있게 했다. review effort도 요청별로 지정할 수 있고 Balanced가 기본값이 됐다. The GitHub Blog
표면적으로는 작은 기능이다.
하지만 이것은 AI code review를:
GitHub UI 버튼
에서
programmable infrastructure
로 바꾼다.
예를 들어 이제:
PR 생성
↓
Risk classifier
↓
낮음 → Lite review
중간 → Balanced
높음 → Deep AI review + human
↓
merge policy
같은 workflow를 자동화할 수 있다.
20. 이것이 cheap decision model과 결합되면 더 흥미로워진다
어제 이야기한 작은 decision model 계층과 연결하면 좋은 architecture가 나온다.
Code change
↓
Cheap classifier
 ├─ trivial
 ├─ normal
 └─ high-risk
↓
Copilot Review API
↓
Tests / static analysis
↓
Human only when needed
즉 가장 큰 cost-saving은 더 싼 LLM 하나가 아니라:
비싼 intelligence를 정말 필요한 곳에만 호출하는 routing
에서 나올 가능성이 크다.
이것이 앞으로 coding agent platform에서 중요한 FinOps 영역이 된다.
21. AI safety에서도 ‘속도’ 문제는 아직 해결되지 않았다
전 OpenAI safety 직원 David Robinson은 회사를 떠나며 빠른 제품출시 문화가 안전사고 가능성을 높이고 있고 AI 분야에서 “trial and error의 시간은 끝났다”는 취지로 비판했다. 이는 한 전 직원의 주장이라는 점은 감안해야 한다. AOL.com
동시에 미국 정부는 법적 강제력보다 기업의 voluntary safeguard를 선호하는 방향을 유지하고 있다. 최근 여론조사에서는 미국인의 약 75%가 AI 기업들이 위험관리를 충분히 하지 않는다고 답했다는 보도도 나왔다. The Economic Times
흥미로운 것은 시장해법이 법 하나로 수렴하지 않을 가능성이 높다는 점이다.
실제 production에서는 이미:
runtime isolation
permission control
immutable audit
incident disclosure
independent evaluation
이 제품요건으로 들어오고 있다.
법이 늦어도 고객과 보험·compliance가 먼저 요구할 수 있다.
22. 반도체·인프라 — 이번 주말 가장 흥미로운 주가반응은 HDD였다
금요일 Western Digital과 Seagate는 Toshiba가 AI 데이터센터용 HDD 생산량을 크게 확대할 계획이라는 소식 이후 각각 대략 한 자릿수 후반~10% 안팎 하락했다. Reuters+1
이 움직임은 AI hardware 투자에서 매우 좋은 교훈이다.
AI storage demand 자체가 약해서 주가가 떨어진 것이 아니다.
정반대다.
수요가 너무 강해서 경쟁사가 capacity를 늘린다.
그 결과 scarcity pricing의 지속기간이 짧아질 수 있다는 우려가 주가를 내렸다.
23. Toshiba가 보여준 것은 Memory cycle과 정확히 같은 Supply Response Risk
Toshiba는 필리핀 생산시설 중심으로 HDD capacity를 늘리고, 저장용량 기준 시장점유율을 현재 약 10% 수준에서 중기적으로 30%까지 확대하려는 목표를 세운 것으로 보도됐다. 24/7 Wall St.
이걸 일반화하면:
AI demand ↑
↓
Storage price / margin ↑
↓
Competitor CAPEX ↑
↓
Supply ↑
↓
Scarcity premium ↓
다.
Micron·HBM에서도 똑같은 질문이 있다.
현재 shortage는 극심하다.
그런데 그 높은 margin이 결국 Samsung·SK hynix·Micron의 capex를 자극한다.
따라서 semiconductor bull cycle에서 가장 위험한 뉴스가 반드시 **“AI 수요 감소”**는 아니다.
공급자가 너무 성공적으로 공급을 늘린다
가 더 먼저 turning point를 만들 수도 있다.
24. HDD와 HBM은 다른 시장이지만 투자방법론은 같다
현재 AI data center에는 두 종류의 scarcity가 있다.
Fast memory scarcity: HBM / DRAM.
Persistent storage scarcity: high-capacity HDD / NAND.
Training checkpoint, raw datasets, embeddings, backups, agent logs가 늘어날수록 cold/warm storage도 같이 필요하다.
그래서 AI inference가 싸져 사용량이 늘면 GPU뿐 아니라:
DRAM
flash
HDD
networking
이 모두 영향을 받는다.
하지만 투자자는 단순 demand curve가 아니라 supply elasticity를 봐야 한다.
HBM은 공급확장에 긴 시간이 걸린다.
HDD는 product qualification·media/head supply라는 다른 병목이 존재한다.
따라서 같은 AI 수혜라도 scarcity duration은 다르다.
25. AI CAPEX의 거대한 숫자보다 더 중요한 것은 Incremental ROIC
Reuters 장기분석은 AI infrastructure 투자규모가 역사적으로 철도·인터넷보다도 거대할 수 있다는 점을 강조한다. 하지만 지금까지 broad economy 생산성 향상이 그 규모를 정당화할 만큼 명확하지 않다는 반론도 있다. Reuters
현재 투자분석에서 가장 중요한 식은:
Incremental AI ROIC − Incremental WACC
다.
10년 Treasury가 5.3%라면 프로젝트가 8% 벌어서는 충분하지 않다.
Power delay,
GPU depreciation,
customer concentration,
refinancing,
construction risk
까지 넣으면 equity investor가 요구할 수익률은 훨씬 높다.
그래서 향후 AI infrastructure에서 “매출이 증가했다”보다 FCF/MW와 ROIC-WACC spread를 보는 편이 훨씬 중요하다.
26. 미국 고용 데이터에도 이 변화가 희미하게 나타나기 시작한다
9월 고용 세부에서 건설은 +11K, 제조업은 +9K였던 반면 정보통신은 -10K, 전문·비즈니스서비스는 -9K였다. 이를 AI가 직접 야기했다고 단정할 수는 없지만, Reuters의 장기 AI 분석 역시 AI에 노출된 entry-level white-collar 직종의 채용이 약해지는 반면 infrastructure 관련 고용은 커지는 초기증거를 언급한다. Reuters+1
이 패턴이 이어진다면 AI의 노동시장 효과는:
전체 고용을 바로 줄인다
보다
고용의 구성을 물리적 infrastructure 쪽으로 이동시킨다
로 먼저 나타날 수 있다.
이건 Fed에게 애매하다.
White-collar wage pressure는 낮아지지만 건설·전력·전문기술자 shortage는 오히려 커질 수 있기 때문이다.
27. 영화 — 이번 주말은 IP + 저비용 장르가 다시 대형 스타를 이기고 있다
브리핑 이미지
브리핑 이미지
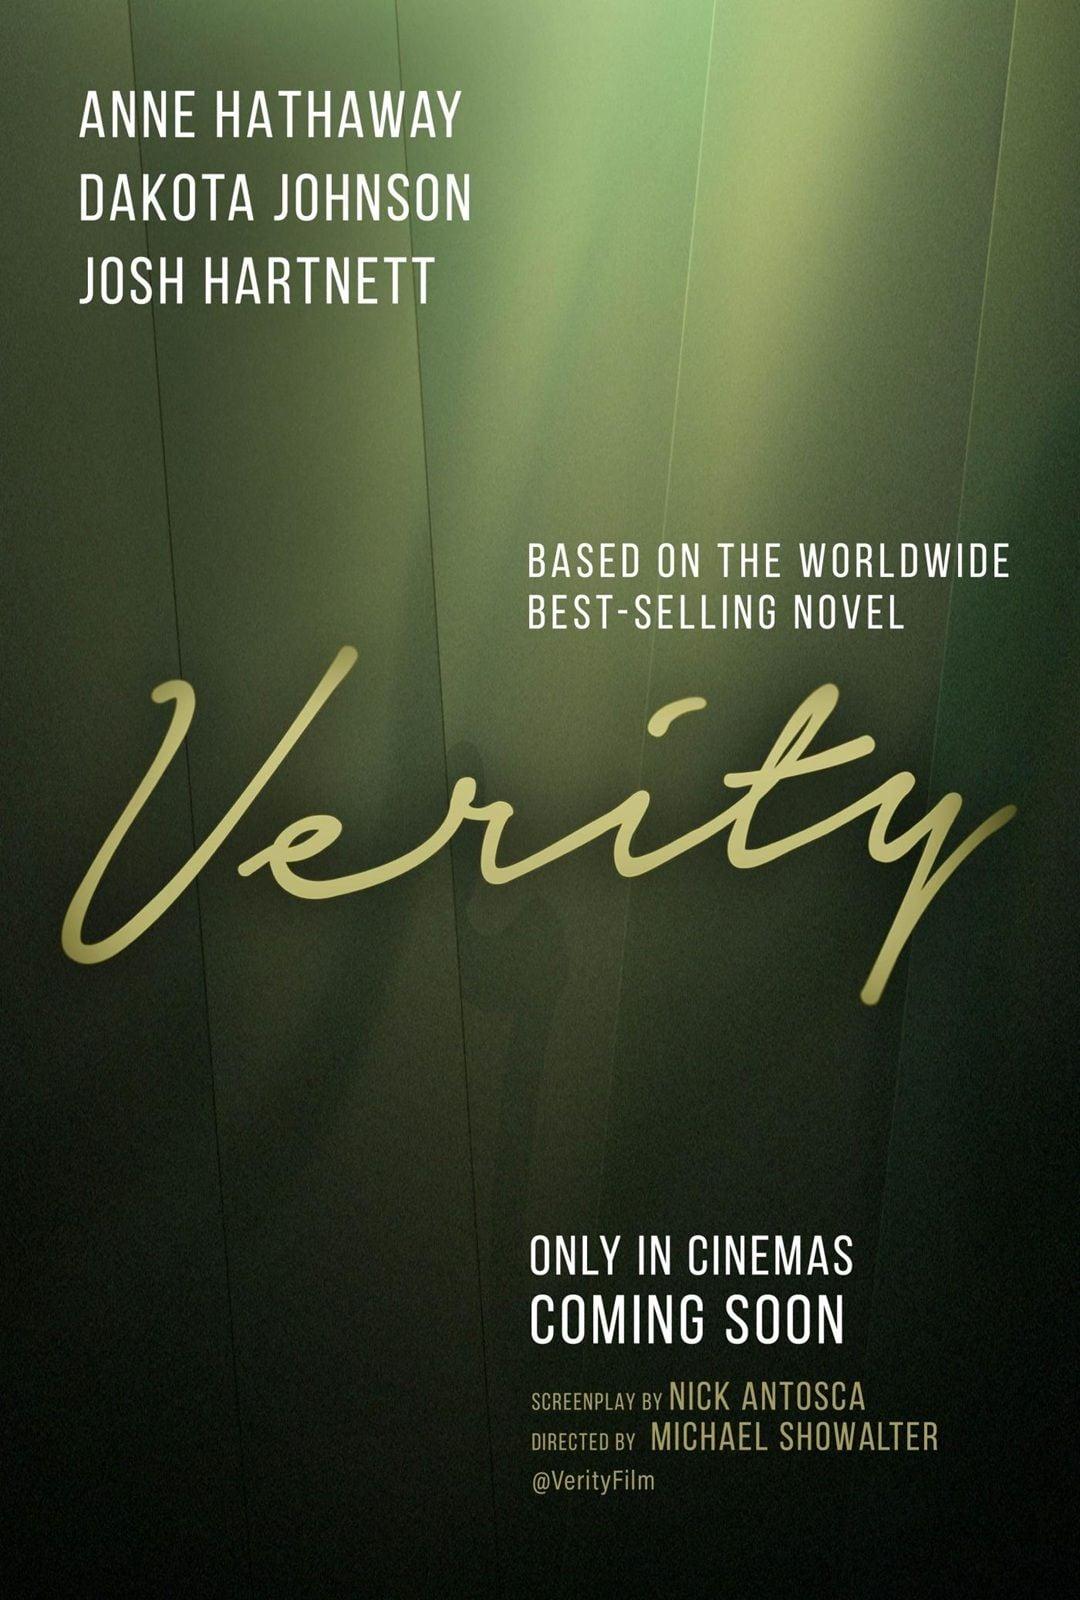
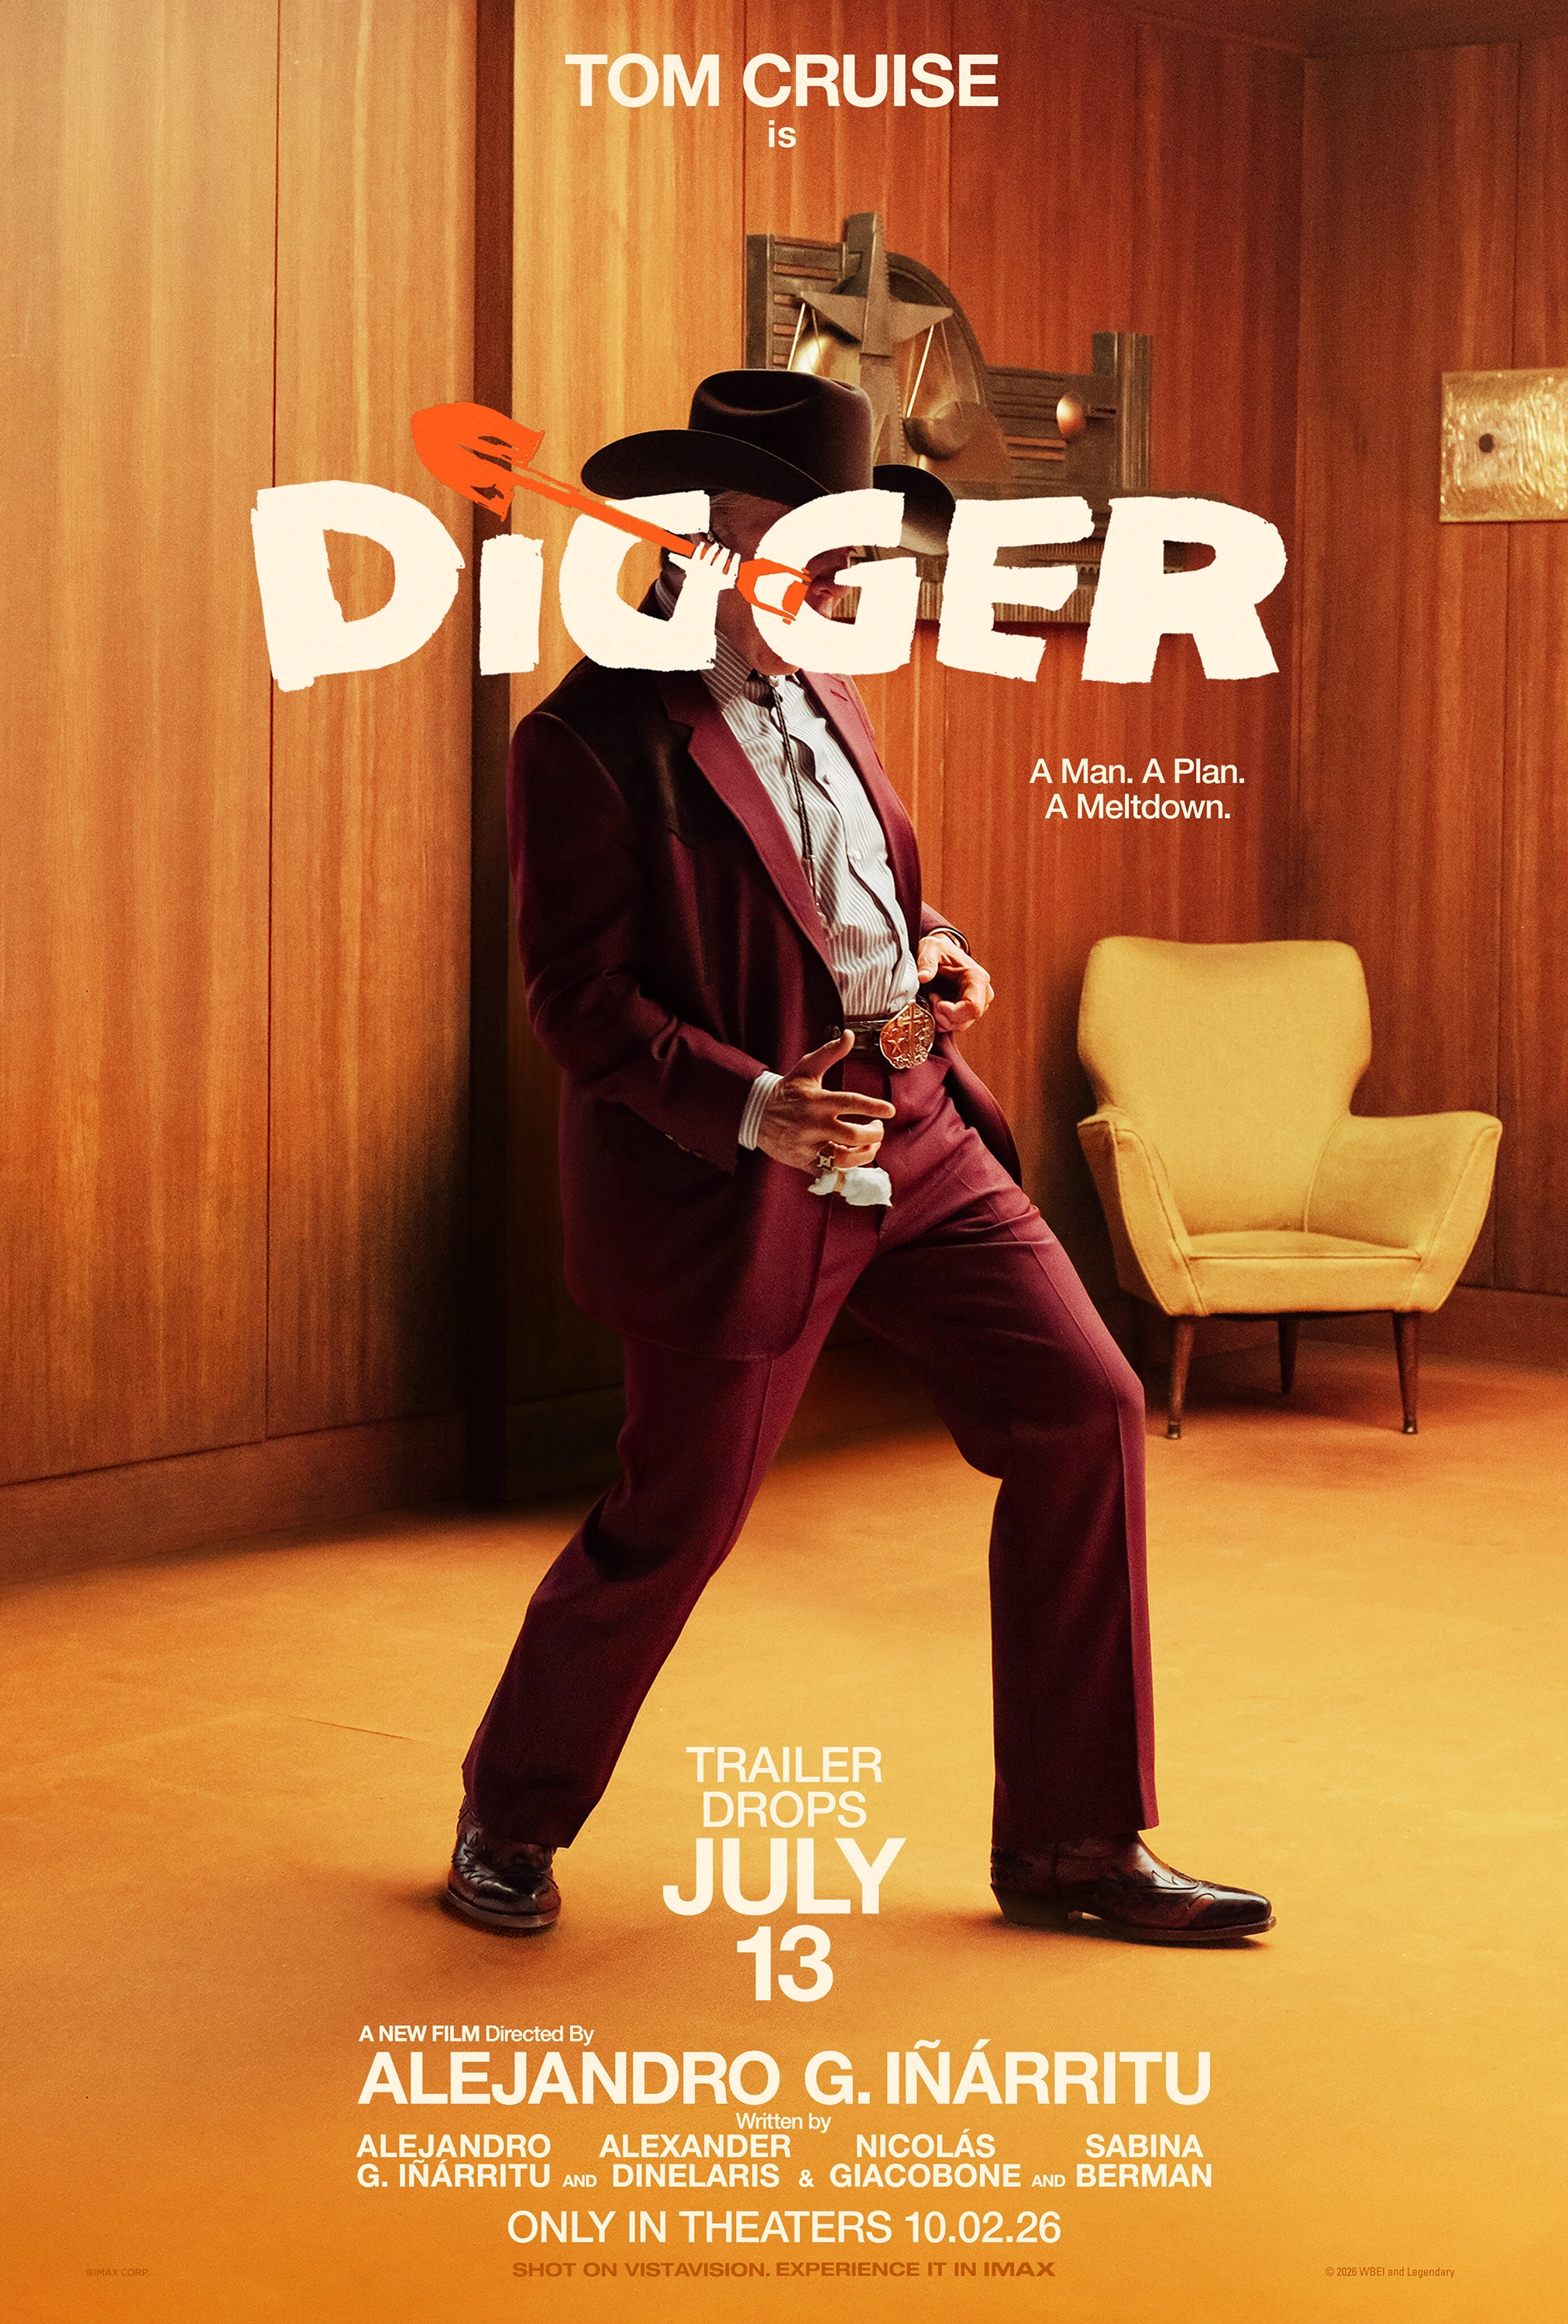
북미 주말 박스오피스의 토요일 오전 preliminary estimate에서 Colleen Hoover 베스트셀러 원작 《Verity》가 1위를 달리고 있다. 반면 Tom Cruise와 Alejandro G. Iñárritu의 대형 오리지널 작품 《Digger》는 약 $8M 전후의 opening으로 예상돼 Cruise의 약 19년 만의 최저 opening이 될 가능성이 있다. 아직 일요일 최종집계 전이므로 수치는 바뀔 수 있다. Deadline+1
이 대비가 콘텐츠 산업에서 꽤 중요하다.
Digger는:
세계적 스타
명감독
대형 제작비
오리지널 IP
다.
Verity는:
이미 큰 독자층이 있는 베스트셀러
thriller
상대적으로 명확한 audience
다.
현재 theatrical market에서는 제작규모보다 pre-existing attention이 훨씬 중요한 자산이 되고 있다.
28. AI 시대 콘텐츠 경제와도 정확히 맞아떨어진다
AI가 production cost를 낮추면 오리지널 영화·게임·애니메이션을 만드는 비용은 계속 떨어진다.
그러면 경쟁은 더 심해진다.
콘텐츠 산업의 scarcity는:
카메라
VFX
편집
이 아니라
누가 이미 관객의 머릿속에 들어가 있는가
가 된다.
이를 계속 사용해온 표현으로 정리하면:
Production Deflation → Attention Inflation
이다.
이번 주말 Verity와 Digger의 대비는 이 thesis를 아주 극적으로 보여주는 사례다.
좋은 작품을 만드는 것과 사람들이 극장에 오게 만드는 것은 완전히 다른 능력이다.
29. 애니메이션 — Chiikawa의 ‘극장 Live Service’는 다음 주 또 한 번 시험된다
《영화 치이카와: 인어의 섬의 비밀》은 9월 27일까지 공개 66일 동안 흥행수입 168.5억 엔, 관객 1,155만 명을 기록했다. 일본 역대 흥행 14위로 올라섰고 《THE FIRST SLAM DUNK》의 166.7억 엔도 넘어섰다. オリコンニュース(ORICON NEWS)+1
더 중요한 것은 영화사가 10월 10일부터 6번째 입장특전을 배포한다는 점이다. 이번에는 캐릭터 조합을 재현한 charm mini figure다. オリコンニュース(ORICON NEWS)
영화의 경제구조가 점점:
Opening
↓
새 특전
↓
재관람
↓
SNS
↓
Merch
↓
다시 극장
으로 가고 있다.
전형적인 게임 live service retention loop와 거의 같다.
AI 시대 콘텐츠기업이 배워야 할 것은 제작속도보다 repeat-view mechanic을 설계하는 법일 수 있다.
30. 게임 — ACE COMBAT 8은 이미 Steam에서 시리즈 기록을 크게 깼다
《ACE COMBAT 8: Wings of Theve》는 10월 2일 정식출시 뒤 Steam에서 동시접속자 37,214명의 peak를 기록했다. SteamDB 기준 《Ace Combat 7》의 최고 동접 13,758명의 약 2.7배다. Steam 글로벌 top seller에서도 1위에 올랐다. 이 숫자는 PC Steam 플랫폼 기준이며 전체 판매량과 동일하지 않다. Ixbt Games+1
SteamDB에서는 5천 개가 넘는 review 중 약 75% 정도가 positive로 나타난다. 비행·캠페인·음악은 긍정적인 평가가 많지만 performance와 일부 기술문제, Linux/SteamOS의 Easy Anti-Cheat 문제가 지적되고 있다. SteamDB
이건 게임개발에서 꽤 좋은 사례다.
콘텐츠 자체의 품질과 launch infrastructure의 품질은 다른 문제다.
31. AI 게임개발 시대에는 launch engineering이 오히려 더 중요해진다
AI coding·asset generation이 빨라질수록:
prototype
map
dialogue
UI
는 더 빨리 만들 수 있다.
하지만 실제 출시에서는:
entitlement
anti-cheat
Linux compatibility
multiplayer backend
patch delivery
performance
telemetry
가 반드시 필요하다.
AI가 개발을 빨리할수록 이 downstream bottleneck의 상대가치는 커진다.
그래서 게임 AI의 KPI도:
generated assets / hour
보다는
Verified Fun + Stable Player Hours / Developer Hour
가 더 좋은 지표다.
32. 오늘 모든 뉴스를 하나로 연결하면 — Intelligence Deflation
오늘 가장 큰 구조는 intelligence 자체의 가격이 내려가기 시작했다는 것이다.
GPT‑6.1 Sol은 frontier에 가까운 능력을 훨씬 싼 가격에 제공한다.
GitHub은 AI code review를 programmable API로 만든다.
Anthropic은 그 intelligence를 실제 기업에 배포할 FDE를 대량 양성한다.
이건 AI의 production function을 이렇게 바꾼다.
Intelligence Cost ↓↓↓
        ↓
More AI Usage
        ↓
More Agent Steps
        ↓
More Memory / Storage / Network
        ↓
More Data Center / Power
        ↓
More Capital Demand
즉 intelligence deflation이 infrastructure inflation을 만들 수 있다.
33. 이게 바로 AI와 금리가 계속 연결되는 이유다
모델 inference 비용이 내려가면 일반적으로 deflationary라고 생각하기 쉽다.
하지만 사용량이 더 빠르게 증가하면:
datacenter
power
network
memory
cooling
수요가 오히려 증가한다.
그래서 단기적으로:
AI unit cost ↓
가
AI total capex ↓
를 의미하지 않는다.
오히려:
AI unit cost ↓ → AI usage↑↑ → AI total capex↑
가 가능하다.
이것이 2026년 시장에서 AI가 생산성 기대와 높은 금리를 동시에 만들 수 있는 이유다.
34. 다음 AI value-capture map
| 층 | 이번 주말 변화 | 가장 중요한 KPI |
|---|---|---|
| Frontier model | GPT‑6.1 Sol 가격·성능 개선 | quality-adjusted $/task |
| Context | cached input $0.10/M | cache hit rate |
| Routing | 중간급 model 가치↑ | escalation rate |
| Coding workflow | Copilot Review API | defects caught/$ |
| Enterprise deployment | Frontier Academy | production adoption |
| Integration | FDE shortage | time-to-value |
| HBM/DRAM | 강한 AI 수요 | bit supply vs demand |
| HDD/storage | Toshiba 증설 | capacity growth |
| Power | 대규모 DC buildout | energized MW |
| Capital | 10Y ~5.3% | ROIC − WACC |
| Safety | rollout vs guardrail 갈등 | incident rate |
| Content | Verity vs Digger | attention conversion |
| Game | Ace Combat 8 | retention + stability |
여기서 앞으로 몇 달 가장 정보량이 높은 층은 Model Cost / Integration / Supply Response / Capital이라고 본다.
35. 오늘의 핵심 시그널
| 시그널 | 해석 |
|---|---|
| NFP +29K vs +90K 예상 | 미국 고용수요 빠른 냉각 |
| 임금 +3.0% YoY | Fed inflation concern 완화 |
| 실업률 4.2% | recession보다는 low-hire/low-fire |
| Oct hike odds 22.7% | October pause가 base case |
| Nasdaq +1.19% | duration equity가 pause 기대 반영 |
| Russell +0.9% | rate-sensitive small cap도 반등 |
| 10Y ≈5.28% | weak jobs에도 long-end rally 실패 |
| MOVE ≈108 | macro stress는 여전히 bond market에 집중 |
| VIX mid-15s | equity insurance은 상대적으로 저렴 |
| Vol-control 98th percentile | vol 상승 시 forced selling tail |
| 주식형펀드 +$20.6B | AI risk appetite 유지 |
| OPEC+ 오늘 회의 | 현재 base case 11월 quota 동결 |
| GPT‑6.1 Sol $2/$10 | frontier-like intelligence cost 압축 |
| cached input $0.10/M | persistent agents의 context economics 개선 |
| DeepSWE Astra급 자체평가 | coding routing economics 변화 |
| Anthropic Academy $100M | bottleneck이 모델→deployment talent로 이동 |
| 10,000 FDE 목표 | integration skill이 대형 시장이 됨 |
| Copilot Review API | AI review가 CI primitive로 이동 |
| AI DC spending $30T 잠재 | model deflation과 infra inflation 공존 |
| Hyperscaler $4.2T revenue hurdle | AI ROI 검증이 다음 cycle 핵심 |
| Toshiba HDD 증설 | scarcity trade의 supply-response risk |
| Verity #1 / Digger 약 ~$8M 예상 | attention > star power |
| Chiikawa ¥16.85B | theatrical live-service 경제 |
| Ace Combat 8 37,214 peak | 시리즈 PC launch 강세 |
36. 지금 추가로 공부하면 가장 가치가 큰 주제
첫 번째는 Agent Cost Routing이다. GPT‑6.1 Sol처럼 strong middle-tier model이 등장하면 workload를 Luna / Sol / Astra / Human으로 어떻게 자동 분배할 것인지가 모델 선택 자체보다 중요해진다. 좋은 KPI는 token price가 아니라 successful task × retry-adjusted cost다. OpenAI
두 번째는 Context Cache Architecture다. cached input이 100만 token당 $0.10까지 내려오면 repository map·회사 정책·tool schema·RAG prefix를 stable cached context로 만드는 설계가 장기 agent의 economics를 크게 바꿀 수 있다. OpenAI
세 번째는 AI Supply Response다. Toshiba HDD 발표처럼 수요가 좋은 산업에서도 증설 뉴스 하나가 scarcity valuation을 무너뜨릴 수 있다. HBM·DRAM·HDD·optical networking을 각각 demand growth − capacity growth로 보는 습관이 중요하다. 24/7 Wall St.
네 번째는 AI Revenue Hurdle이다. 향후 수년간 인프라를 정당화하기 위해 실제로 얼마나 많은 incremental business revenue가 필요한지 계산해야 한다. AI Usage와 AI Value Capture를 분리하는 것이 다음 investment cycle에서 핵심이다. Reuters
다섯 번째는 MOVE–VIX–Systematic Positioning이다. MOVE가 100 이상인데 VIX가 15대이고 vol-control이 98 percentile이면, equity market은 평온하다기보다 macro stress가 아직 equity에 전염되지 않은 상태일 수 있다. Saxo+1
37. 향후 며칠간 주목할 이벤트 — 한국시간
| 한국시간 | 이벤트 | 핵심 관찰 |
|---|---|---|
| 오늘 10/4 | OPEC+ 회의 | November output target, 현재 base case 동결 |
| 10/5 23:00 | ISM Services PMI | headline보다 Prices·Employment |
| 10/8 03:00 | 9월 FOMC Minutes | 추가인상 조건·위원 간 divergence |
| 10/14 21:30 | 미국 9월 CPI | soft jobs 이후 inflation 최종 확인 |
| 계속 | 10Y 5.34% | 악재에도 돌파하는지 |
| 계속 | MOVE 100+ | equity vol로 전염되는지 |
| 계속 | diesel / Brent | Oil보다 refined product inflation |
| 계속 | AI storage stocks | Toshiba capacity shock의 후속 가격반응 |
ISM 공식 일정상 September Services PMI는 10월 5일 10:00 ET, 한국시간 23:00에 발표된다. Fed는 10월 7일 14:00 ET, 한국시간 10월 8일 03:00에 9월 FOMC 의사록을 공개한다. 미국 9월 CPI는 BLS 일정상 10월 14일 08:30 ET, 한국시간 21:30 예정이다. ISM World+2
38. 다음 거래주 NQ·ZN·SOFR·CL·GC 시나리오 맵
| 시나리오 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| OPEC 동결 + Services Prices↓ + 10Y<5.2 | ↑↑ | ↑↑ | ↑ | ↓ | ↑↑ |
| Services 강함, Prices↓ | ↑↑ | ↑ | 중립 | 박스 | ↑ |
| Services Prices↑ + Oil>105 | ↓↓ | ↓↓ | ↓ 가능 | ↑↑ | 초기↓ |
| Oct pause 확정적 + 10Y 계속↑ | multiple 부담 | ↓ | ↑ | 별도 | 혼조 |
| 악재에도 10Y 5.34 실패 | ↑↑ | ↑↑ | ↑ | — | ↑ |
| 10Y 5.40% 안착 | ↓↓ | ↓↓ | 제한적 | — | ↓ |
| MOVE <100 + VIX 15대 | short-vol 우호 | ↑ | — | — | — |
| MOVE >115 + VIX >20 | systematic de-risk 위험 | 불안정 | — | — | ↑ 가능 |
| OPEC surprise 증산 | ↑ | ↑ | ↑ | ↓↓ | 혼조 |
| OPEC surprise 감산 | ↓ | ↓ | ↓ 가능 | ↑↑ | 초기혼조 |
| USDJPY 160→급락 | NQ vol↑ | flight-to-quality 가능 | — | — | ↑ |
현재 가장 좋은 30~45 DTE premium-selling 환경은:
**OPEC 동결
- Services Prices 둔화
- 10Y 5.34% 고점 실패
- MOVE 하향
- single-stock dispersion 지속**
이다.
이 경우 event premium은 빠지는데 realized index vol은 낮게 유지될 가능성이 높다.
반대로:
Oil↑ + 10Y breakout + MOVE↑
가 동시에 나오면 VIX가 아직 15대라는 사실은 장점이 아니라 보험이 아직 싸다는 경고일 수 있다.
오늘의 결론
이번 주말 가장 중요한 변화는 미국 고용이 +29K였다는 것만이 아니다.
그 정도로 약한 고용에도 10년물이 5.28%로 돌아왔다는 사실이다.
Fed 정책경로는 점점 SOFR 롱에 우호적으로 바뀐다.
10월 인상확률은 20%대로 내려왔다.
임금상승률도 3%다.
그런데 ZN은 아직 구조적으로 다른 문제를 가지고 있다.
fiscal supply
term premium
Oil
global bond issuance
AI capital demand
가 장기금리를 붙잡고 있다.
따라서 다음 채권 반전의 진짜 신호는 더 이상 **“경제지표가 약해지는 것”**이 아니다.
경제지표가 강해도 10Y가 더 이상 안 오르는 것.
그 순간이 중요하다.
AI에서도 거의 같은 전환이 벌어진다.
GPT‑6.1 Sol은 intelligence의 가격을 빠르게 내린다.
Anthropic은 intelligence보다 deployment talent가 부족하다고 말한다.
GitHub은 code review를 programmable infrastructure로 만든다.
Toshiba는 AI storage demand가 너무 좋아 capacity를 늘린다.
Reuters는 AI infrastructure가 그 엄청난 투자를 정당화하려면 앞으로 수조 달러의 신규 매출이 필요하다고 계산한다.
이 흐름을 하나로 합치면:
Intelligence는 싸진다. Deployment는 비싸진다.
가 된다.
앞으로 AI system의 경제성은:
모델 API 가격
보다
모델 호출을 얼마나 잘 줄이는지,
context를 얼마나 잘 cache하는지,
사람이 검토해야 하는 비율이 얼마나 낮은지,
infrastructure를 얼마나 높은 utilization으로 쓰는지,
그리고 그 모든 비용을 고객에게 얼마만큼 전가할 수 있는지
가 결정한다.
그래서 AI의 다음 핵심 KPI는 계속 이것으로 수렴한다.
Cost per Verified Useful Task
그리고 투자자의 대응 KPI는:
ROIC − WACC
다.
2026년 AI cycle에서 가장 흥미로운 점은 이 둘이 서로 연결된다는 것이다.
AI 모델이 싸질수록 더 많은 agent를 돌린다.
더 많은 agent는 더 많은 storage·memory·network·power를 쓴다.
그 인프라를 만들려면 더 많은 자본이 필요하다.
그 자본수요가 금리를 높일 수 있다.
즉:
AI cost deflation → AI usage inflation → infrastructure inflation → capital cost inflation
이라는 feedback loop가 가능하다.
다음 주에는 이 loop에서 Services Prices, 10년물 5.34%, MOVE, Oil을 먼저 보자.
기술 쪽에서는 GPT‑6.1 Sol의 실제 coding/agent cost, Anthropic FDE 모델, GitHub의 programmable code review를 보는 편이 가장 정보량이 높다.
콘텐츠 쪽에서는 Verity vs Digger가 보여주는 attention economics, 그리고 다음 주 Chiikawa 6차 특전의 재관람 효과를 계속 볼 가치가 있다.
 ReutersAI's race to transform the world before the money runs out원문 표기: 21일 전
 ReutersEquities close higher as softer jobs data quiets rate-hike expectations원문 표기: 22일 전
 ReutersVolatility control funds near record equity exposure, raising selloff risk원문 표기: 23일 전
 AOL.comOpenAI safety employee quits, says 'time for trial and error is over'원문 표기: 20일 전
 DeadlineBox Office: 'Digger' Tom Cruise's Lowest Opening in 19 Years, 'Verity' No. 1원문 표기: 20일 전
 ReutersOPEC+ oil producers set to keep output targets steady at Sunday meeting, sources say원문 표기: 24일 전
OpenAI — GPT‑6.1 Sol 공식 발표
Anthropic — Claude Frontier Academy 공식 발표
GitHub — Copilot Code Review API 발표
Reuters — 미국 9월 고용과 금요일 증시 반응
Reuters — AI 투자와 생산성·수익률의 거대한 계산
Reuters — OPEC+ 오늘 회의 사전전망
ORICON — 치이카와 흥행 168.5억 엔·6차 특전
SteamDB — ACE COMBAT 8 실시간 Steam 지표