2026년 10월 8일 목요일
기준: 한국시간 10월 8일 오전 8시 50분 · 예상 읽기 시간 20~25분
오늘은 지난 며칠보다 중요한 정보가 많이 확인됐다. 특히 전날까지는 시장의 가격 움직임을 통해 추론해야 했던 AI 투자붐과 미국 장기금리의 관계가 연방준비제도 공식 의사록에 직접 등장했다. 동시에 OpenAI는 GPT-6의 새로운 Intelligent UI를 출시했고, 삼성전자는 시장 예상보다 높은 3분기 영업이익을 발표했다.
세 사건은 서로 다른 분야의 뉴스처럼 보이지만 사실 하나의 흐름으로 연결된다.
AI는 단순한 기술산업을 넘어 미국의 통화정책, 글로벌 자본조달, 기업용 소프트웨어의 사용자 인터페이스, 반도체 공급망을 동시에 변화시키고 있다.
오늘 새롭게 확인된 가장 중요한 사실은 다음 네 가지다.
- FOMC 의사록: 연준이 AI 인프라 투자에 따른 기업 차입 증가를 미국 장기금리 상승요인 중 하나로 공식 언급했다. 동시에 AI 투자 자체가 인플레이션을 유발할 가능성도 논의했다.
- 미국채 10년물: 장중 5.364%까지 상승했으나 390억 달러 규모 국채 입찰에서 강한 수요가 확인되며 상승폭을 되돌렸다. 최근 채권 약세에서 처음으로 주목할 만한 반대 증거가 나온 것이다.
- GPT-6 Intelligent UI: OpenAI가 사용자의 질문에 따라 차트·지도·버튼·계산기 등 대화형 인터페이스를 즉석에서 구성하는 기능을 출시했다. AI가 답변을 생성하는 도구에서 소프트웨어 인터페이스 자체를 생성하는 도구로 확장되는 변화다.
- 삼성전자: 3분기 잠정 영업이익 107조 4,000억 원, 전년 대비 약 783% 증가를 발표했다. 시장 예상도 웃돌았다. HBM뿐 아니라 범용 DRAM과 NAND의 공급부족이 계속되고 있음을 보여준다. 연방준비제도+3
오늘의 핵심 주제는 두 개다.
시장: AI가 만들어내는 자본수요가 장기금리를 높이는 상황에서, 미국채가 드디어 충분히 매력적인 가격에 도달했는가?
기술: AI가 대화형 답변을 넘어 화면·업무절차·실행환경까지 동적으로 생성하기 시작한다면, 기존 소프트웨어와 AI 에이전트의 경쟁력은 어디에서 만들어지는가?
1. AI 최대뉴스 — GPT-6, 소프트웨어 인터페이스 자체를 생성하기 시작하다
OpenAI는 10월 7일 GPT-6와 Intelligent UI의 글로벌 출시를 발표했다.
기존 ChatGPT의 기본 경험은 질문에 대한 텍스트 답변이었다. 이미지나 차트가 추가될 수는 있었지만, 대체로 사용자가 답변을 읽고 다음 행동을 결정하는 구조였다.
Intelligent UI에서는 모델이 사용자의 질문에 따라 응답 형식을 직접 선택하고 구성한다.
예를 들어 자산배분을 설명할 때 단순 표 대신 비중을 바꿔볼 수 있는 계산기를 보여주고, 여행 일정을 계획할 때는 지도와 시간표를 함께 제공하며, 복잡한 개념을 가르칠 때는 사용자가 조작할 수 있는 시각자료를 생성한다.
OpenAI는 그래픽·버튼·폼·차트·대화형 경험을 지원한다고 설명했다. Plus·Pro·Business·Enterprise에는 10월 7일부터 GPT-6 Sol 기반으로 배포를 시작했고, Free·Go에는 10월 8일부터 Luna 기반으로 확대한다. 이번 변경은 ChatGPT의 Chat 경험에 적용되며, Codex와 Work의 모델은 변경되지 않는다. OpenAI
1-1. 중요한 것은 시각적 디자인이 아니라 Runtime 구조다
OpenAI가 공개한 기술설명을 보면 Intelligent UI는 단순히 LLM이 HTML 문자열을 반환하는 구조와 다르다.
핵심은 두 가지다.
첫째, Native Component Library.
모델이 사용할 수 있는 기본 UI 구성요소를 미리 제공한다.
둘째, Streaming Compiler.
모델이 전체 응답을 완성하기 전에 생성된 인터페이스를 단계적으로 컴파일하고 렌더링한다.
이 구조는 다음과 같이 이해할 수 있다.
사용자 의도
    ↓
GPT-6
    ↓
콘텐츠와 인터페이스 결정
    ↓
Component Composition
    ↓
Streaming Compiler
    ↓
Native Interactive UI
    ↓
사용자 입력 및 상호작용
이것이 의미하는 것은 AI의 출력단위가 더 이상 Text만이 아니라는 점이다.
AI가 생성하는 결과물이 일종의 실행 가능한 사용자 경험이 된다.
다만 모델이 생성한 인터페이스가 모든 외부 작업을 임의로 수행할 수 있다는 뜻은 아니다. 실제 데이터 접근과 작업 실행에는 별도의 도구·권한·애플리케이션 계층이 필요하다. OpenAI
1-2. 기존 SaaS에서 가장 먼저 달라질 부분
현재 기업용 소프트웨어는 특정 업무를 수행하기 위한 화면이 미리 정의되어 있다.
ERP를 예로 들면 구매요청, 전표조회, 전표생성, 승인내역 확인은 각각 별도 화면으로 구성되는 경우가 많다.
그런데 Intelligent UI 방식이 발전하면 사용자는 다음과 같이 요청할 수 있다.
지난달 미반제 전표 중 금액이 큰 거래처를 분석하고, 전월 대비 증가한 거래처를 별도로 정리해줘. 담당자별 확인이 필요한 건은 바로 검토할 수 있게 만들어줘.
그러면 AI가 다음을 하나의 작업화면으로 구성하는 것이다.
ERP Data API
     ↓
Query / Aggregation
     ↓
AI UI Composition
     ↓
┌─────────────────────────┐
│ 미반제 현황              │
│                         │
│ [거래처별 차트]          │
│ [전월 대비 증감표]       │
│ [이상거래 필터]          │
│                         │
│ [담당자 검토요청]        │
│ [상세 전표 보기]         │
└─────────────────────────┘
이것이 현실화되면 모든 업무별로 고정된 화면을 개발하는 방식의 경제성이 달라질 수 있다.
다만 조회 화면을 동적으로 생성하는 것과 실제 전표를 수정하는 것은 분리해야 한다.
화면은 LLM이 구성하더라도 전표 수정권한, 직무분리, 승인흐름, 회계검증은 기존 ERP의 결정론적 규칙으로 통제해야 한다.
이 구분이 향후 기업용 AI UI 플랫폼의 핵심 설계원칙이 될 가능성이 높다.
1-3. 프런트엔드 개발은 사라지는가?
그보다는 업무 성격이 바뀔 가능성이 크다.
현재 프런트엔드 개발자는 화면을 직접 설계하고 데이터와 연결한다. 앞으로는 AI가 화면을 동적으로 구성할 수 있도록 안전한 UI 컴포넌트, 데이터 계약, 상태관리, 접근성, 권한체계를 만드는 일이 상대적으로 중요해질 수 있다.
특히 대규모 기업에서는 모델이 임의로 생성하는 HTML·JavaScript를 그대로 실행하는 방식보다, 검증된 컴포넌트와 선언적인 UI 스키마를 조합하는 방식이 관리하기 쉽다.
예를 들어 AI가 반환하는 데이터를 다음과 같은 구조로 제한할 수 있다.
{
  "view": "invoice_review",
  "components": [
    {
      "type": "table",
      "source": "approved_invoice_query"
    },
    {
      "type": "chart",
      "metric": "monthly_variance"
    }
  ],
  "actions": [
    {
      "id": "request_review",
      "permission": "invoice.review.request"
    }
  ]
}
여기서 중요한 것은 permission을 AI가 마음대로 부여할 수 없도록 하는 것이다.
AI는 화면 구성을 제안하고, 서버는 사용자의 실제 권한에 맞는 구성요소만 렌더링하고 실행하도록 해야 한다.
개발자 인사이트: 동적 UI가 확산될수록 디자인 시스템과 타입이 지정된 액션 계약, 서버 측 권한검증이 더욱 중요해질 수 있다.
2. GPT-6의 또 다른 변화 — 생각이 끝나기 전에 답하기 시작한다
이번 발표에서 UI 못지않게 중요한 것은 추론과 응답을 결합하는 방식의 변화다.
OpenAI는 GPT-6가 긴 추론을 수행해야 하는 질문에서도 최종 추론이 끝날 때까지 기다리지 않고 초기 응답을 구성한 뒤 추가 분석을 이어가는 방식을 도입했다고 밝혔다.
자체 평가에서 웹 검색이 필요한 질문의 첫 응답 시작시간은 GPT-5.6 Instant보다 평균 44% 짧았다. 이는 전체 작업 완료시간이 44% 줄었다는 뜻은 아니며, 사용자가 첫 응답을 받기까지의 시간에 관한 수치다. OpenAI
이 변화는 Agent UX에 중요한 의미가 있다.
지금까지 복잡한 에이전트가 느리게 느껴지는 이유는 꼭 모델 추론시간 때문만은 아니다.
사용자에게:
현재 자료를 찾고 있습니다.
이외에 의미 있는 결과를 보여주지 못하는 시간이 길기 때문이다.
앞으로는 에이전트가 작업을 수행하면서 동시에 진행상황에 맞는 부분 결과물을 구성하는 방식이 늘어날 가능성이 크다.
예를 들어 소프트웨어 개발에서는 다음과 같은 경험을 만들 수 있다.
0초       요청 수신
  ↓
3초       변경 대상 파일 확인
  ↓
10초      작업계획과 영향범위 표시
  ↓
30초      첫 번째 수정안 표시
  ↓
60초      테스트 결과 표시
  ↓
90초      전체 변경사항 검증 완료
이 경우 전체 작업에 90초가 걸리더라도 사용자는 초기 단계부터 유용한 정보를 얻는다.
그러나 중간 결과가 최종 결과인 것처럼 보이면 위험하다. 특히 코드 수정이나 데이터 처리에서는 미검증 결과와 검증 완료 결과를 명확하게 구분하는 UI가 필요하다.
앞으로 AI 제품의 성능지표는 단순한 초당 토큰 수를 넘어 다음처럼 세분화될 수 있다.
| 지표 | 의미 |
|---|---|
| Time to First Useful Response | 처음으로 유용한 정보가 표시되는 시간 |
| Time to First Actionable Result | 사용자가 실제 행동할 수 있는 결과가 나오는 시간 |
| Time to Verified Completion | 검증까지 끝난 최종 완료시간 |
| User Intervention Rate | 사용자가 중간에 수정하거나 개입해야 하는 비율 |
| Cost per Verified Task | 검증된 작업 한 건을 끝내는 전체 비용 |
특히 코딩 에이전트와 장시간 실행하는 업무 에이전트에서는 마지막 두 지표가 중요해질 가능성이 높다.
3. AI 연구 — 실제 업무를 학습하는 에이전트, 그리고 Lean으로 검증하는 수학
이번 주 OpenAI는 제품 출시뿐 아니라 전문 업무 수행과 수학적 검증에 관한 연구도 공개했다.
두 연구는 서로 다른 분야를 다루지만 같은 질문에 답한다.
AI가 무언가를 그럴듯하게 수행했다는 사실과 실제로 올바르게 완료했다는 사실을 어떻게 구분할 것인가?
3-1. OpenAI × Ironclad: 컴퓨터 사용을 실제 업무규칙으로 학습
OpenAI는 계약관리 플랫폼 Ironclad와 협력해 실제 전문업무를 기반으로 에이전트 학습·평가 환경을 만들었다.
평가대상에는 비밀유지계약 설정, 구매승인 프로세스 구성, 관할지역에 따른 계약조항 변경 등 11개의 계약·조달 업무가 포함됐다.
각 작업은 복잡도에 따라 8~50개의 평가기준으로 검증했다.
GPT-6 Astra는 내부 연구 평가에서 평균 55.0%의 기준 충족 점수를 얻었고, GPT-5.6 Sol은 41.6%를 기록했다. 시뮬레이션 기반 평균 작업시간도 37.0분에서 19.2분으로 줄었다.
다만 이는 11개 연구과제에 대한 내부 평가이며, 시간도 실제 고객 환경에서 측정한 생산성 향상이 아니라 모델 처리속도를 바탕으로 계산한 추정치다. OpenAI
흥미로운 부분은 학습방식이다.
OpenAI는 Ironclad 직원과 실제 사용자의 전문지식을 이용해 성공조건을 정의하고, 호스팅된 소프트웨어 환경에서 에이전트가 작업을 연습하도록 했다. 여기에 합성 업무와 강화학습을 결합했다.
이는 일반적인 코드 생성 평가보다 실제 기업업무에 훨씬 가까운 방식이다.
예를 들어 구매요청 프로세스에서 금액이 특정 기준을 초과하면 재무부서 승인이 필요하다고 하자.
에이전트가 승인규칙을 화면에 추가하는 것만으로는 충분하지 않다.
실제로 기준금액보다 작은 요청과 큰 요청을 각각 입력했을 때 올바른 승인경로로 이동하는지까지 검증해야 한다.
결국 좋은 에이전트 학습은 다음 구조로 향하게 된다.
업무 전문가가 성공조건 정의
            ↓
실제 업무환경 제공
            ↓
AI Agent 작업 수행
            ↓
업무규칙 기반 검증
            ↓
실패 원인 수집
            ↓
추가 학습
            ↓
재평가
ERP·회계·인사·보안처럼 규칙과 예외가 많은 시스템에 특히 유용한 접근이다.
3-2. 수학 연구에서는 Lean이 검증 계층을 맡는다
OpenAI는 별도로 내부 프런티어 모델이 도출한 수학 연구결과들을 공개하고, 여러 증명의 Lean 형식화 자료를 GitHub에 제공했다.
함께 공개한 자료에는 모델의 추론 요약과 시도한 문제의 통계 등이 포함됐다. 회사에 따르면 평균적인 결과 하나를 도출하는 데 약 3시간의 ChatGPT Pro 사고 연산량에 해당하는 자원이 사용됐다. OpenAI
여기서 Lean의 의미는 매우 크다.
LLM이 수학적으로 타당해 보이는 증명을 작성하는 것과, 형식증명 검증기가 논리적으로 올바른 증명으로 받아들이는 것은 다르기 때문이다.
단, 형식검증을 통과했다고 해서 정리의 현실적 해석이나 연구적 중요성까지 자동으로 검증되는 것은 아니다.
이 두 연구를 연결하면 미래 AI 시스템의 한 가지 유력한 구조가 나온다.
생성 모델이 후보를 만들고, 도메인별 검증기가 최종 유효성을 확인하는 구조다.
소프트웨어에서는 컴파일러와 테스트, 회계에서는 회계규칙 엔진, 수학에서는 Lean, 계약업무에서는 승인규칙 및 업무상태 검증기가 그 역할을 담당한다.
4. 시장 최대뉴스 — FOMC 의사록에 등장한 AI 인플레이션과 AI 자본수요
오늘 금융시장에서 가장 중요한 자료는 미국시간 10월 7일 공개된 9월 15~16일 FOMC 의사록이다.
9월 회의에서 연준은 기준금리를 25bp 올려 **3.75~4.00%**로 조정했다.
이번 의사록에서는 당시 만장일치 인상이 결정됐지만, 인상을 지지한 이유에는 차이가 있었다는 점이 드러났다.
일부 위원은 Oil·에너지 등 공급충격이 광범위한 인플레이션으로 확산되는 위험을 줄이기 위한 보험적 인상에 무게를 뒀다.
다른 위원들은 수요 자체가 계속 강하고 인플레이션이 충분히 둔화하지 않는다는 점에서 추가 긴축이 필요하다고 판단했다.
대부분의 참석자는 연말까지 추가 금리인상 한 차례가 적절할 가능성이 높다고 평가했다. 다만 향후 결정은 새로운 경제지표에 따라 달라진다는 입장도 명시했다. 연방준비제도+1
중요한 것은 이제부터다.
4-1. 연준이 AI를 인플레이션 변수로 보기 시작했다
의사록에서는 AI 인프라 건설이 운송비와 원재료가격을 높이고 있다는 기업들의 보고가 언급됐다.
일부 참석자는 AI 관련 투자가 중기적으로 총공급 증가보다 총수요를 더 빠르게 늘려 인플레이션에 상승압력을 줄 수 있다고 평가했다.
전력설비와 데이터센터 건설이 경제활동을 지원하지만, 동시에 관련 숙련노동자의 임금을 높이고 원자재·설비 수요를 증가시키는 효과도 있다는 것이다. 연방준비제도
이것은 지난 몇 달의 브리핑에서 계속 추적해온 흐름이지만, 오늘은 차이가 있다.
이제 단순한 시장의 가설이 아니라 연준의 공식 정책논의에 포함된 위험요인이다.
AI의 거시경제 효과를 시간순으로 나누면 다음과 같다.
현재: AI Build-out Phase

AI 수요 증가
    ↓
GPU / Memory / Network 구매
    ↓
데이터센터 건설
    ↓
전력 / 구리 / 철강 / 인력 수요
    ↓
원가 및 투자수요 증가
    ↓
인플레이션 압력
    ↓
금리 상승 가능성
반면 장기에는 AI가 생산성을 높여 단위 생산비용을 낮출 가능성도 있다.
문제는 생산성 효과가 언제, 얼마나 크게 나타날지 아직 불확실하다는 점이다.
연준 의사록도 AI 투자에 따른 미래 생산성 향상 가능성을 인정하면서 그 규모와 시점에는 상당한 불확실성이 있다고 평가했다. 연방준비제도
따라서 AI를 무조건 인플레이션 기술이나 디스인플레이션 기술로 단정해서는 안 된다.
투자단계에서는 물가를 높이고, 활용단계에서는 생산비를 낮출 수 있는 기술로 보는 편이 현재 상황에 더 적합하다.
5. 의사록에서 더 놀라운 부분 — AI 기업채 발행이 미국채 금리를 올린다
연준 의사록의 금융시장 관련 부분에는 상당히 직접적인 설명이 나온다.
미국채 금리 상승에는 정책금리 기대와 경제지표뿐 아니라 AI 인프라 개발을 위한 대규모 민간부채 발행이 투자자금 경쟁을 유발하고 있다는 시장 평가도 기여했다는 것이다.
또한 데이터센터 등 AI 인프라 조달용 기업채는 발행물량과 긴 만기 때문에 상대적으로 높은 신용스프레드를 형성하고 있다고 언급했다. 연방준비제도
이것이 지금 SOFR와 ZN을 다르게 봐야 하는 가장 중요한 이유다.
기존에는:
Fed 인상기대 하락
       ↓
미국채 금리 하락
       ↓
채권가격 상승
이 비교적 단순한 반응 함수였다.
현재는 다음 구조가 추가됐다.
Fed 인상기대 하락
       ↓
단기금리 하락압력

동시에

정부 국채발행 증가
+ AI 기업채 발행 증가
+ 장기자본 수요 증가
       ↓
기간프리미엄 상승압력
       ↓
10Y / 30Y 금리 하락 제한
특히 중요한 것은 금리가 단순한 자본의 가격이면서 동시에 미래 AI 투자의 경제성을 결정하는 변수라는 점이다.
AI 기업들이 투자를 늘리면서 장기자본을 대량으로 조달하면 그 자본비용이 올라갈 수 있다.
그 결과 장기자본을 많이 필요로 하는 다른 AI 프로젝트의 수익성이 낮아지는 역설이 발생한다.
이제 AI CAPEX를 분석할 때는 반도체 주문과 더불어 민간 채권발행, 신용스프레드, 부채상환능력을 함께 관찰해야 한다.
6. 미국 증시 — 신고가 다음 날 하락, 그러나 내부시장은 훨씬 더 약했다
미국 10월 7일 정규장에서는 세 주요 지수가 모두 하락했다.
| 지수 | 종가 | 일간 변화 |
|---|---|---|
| S&P 500 | 7,801.75 | -0.22% |
| Nasdaq Composite | 27,538.69 | -0.22% |
| Dow Jones | 51,180.17 | -0.66% |
| Russell 2000 | — | 약 -1.3% |
| 필라델피아 반도체지수 | — | 약 -1.2% |
출처는 10월 7일 미국장 마감 Reuters 집계다. Reuters
표면적으로는 평범한 조정이다.
그러나 시장 내부를 보면 하락압력이 훨씬 컸다.
Nasdaq에서는 상승종목이 1,421개, 하락종목이 3,371개였다.
52주 신고가는 32개였지만 신저가는 250개였다.
NYSE에서도 하락종목이 상승종목의 3.34배였다. Reuters
이것은 최근 계속 관찰하고 있는 Index vs Breadth Divergence가 여전히 심하다는 뜻이다.
AI 관련 대형주가 지수를 상당부분 방어하는 동안 시장의 나머지 영역에서는 약세가 확산되고 있다.
특히 최근 장기금리가 상승하면서 주택건설, 부동산 등 금리민감 업종의 부담이 커졌다. Reuters에 따르면 10월 7일 미국 주택건설 관련 주식은 약 2.9% 하락했고, 반도체주도 1.2% 하락했다. Reuters
투자 관점의 핵심은 AI 대형주의 상대적 강세가 실제로 얼마나 오래 지속될 수 있는가다.
Q3 S&P 500 기업이익 증가율 예상치는 약 +30.6% YoY로 매우 높다. AI 관련 이익증가가 이를 뒷받침하고 있지만, 금리와 에너지 가격이 계속 상승하면 높은 이익증가율을 가진 기업조차 할인율 압박에서 완전히 자유롭지는 않다. Reuters
7. 미국채 — 오늘은 단순한 상승보다 5.364% → 입찰 이후 반락이 중요하다
어제까지는 미국 10년물 5.34% 부근을 장기채 약세가 더 심해지는지를 판단하는 핵심 구간으로 봤다.
10월 7일에는 그 수준이 장중 돌파됐다.
미국 10년물 금리는 장중 **5.364%**까지 상승했다. 30년물도 5.70%대에 도달하며 24년 만의 최고 수준을 기록했다.
그러나 이후 상황이 달라졌다.
미국 재무부가 진행한 390억 달러 규모 10년물 국채 입찰에서 강한 수요가 확인됐기 때문이다. Reuters
이것은 채권시장에서는 상당히 중요한 사건이다.
7-1. 10년물 국채 입찰 결과
| 지표 | 결과 | 의미 |
|---|---|---|
| 입찰규모 | $39B | 대규모 장기국채 공급 |
| 낙찰금리 | 5.300% | 높은 절대금리 |
| Bid-to-cover | 2.77배 | 비교적 강한 응찰수요 |
| Primary Dealer 인수비중 | 2.5% | 최종투자자 등의 수요가 강했음을 시사 |
| 10Y 장중 고점 | 5.364% | 기존 고점권 상향돌파 |
| 입찰 이후 | 금리 상승폭 반납 | 고금리에서 실제 매수세 유입 |
Reuters는 Primary Dealer 인수비중이 금융위기 이후 가장 낮은 수준이라고 전했다. Reuters
여기서 중요한 것은 5.364%를 찍었다는 사실만으로 상승 추세가 가속됐다고 판단하기 어렵게 됐다는 점이다.
지난 며칠은 약한 고용이나 낮은 PCE에도 10년물 금리가 좀처럼 내려오지 않았다.
그런데 오늘은 다른 방식으로 반대 신호가 나왔다.
5.3%대 금리에서는 실제 장기채 투자수요가 상당히 강해질 수 있다.
다만 이 한 차례의 입찰만으로 기간프리미엄 하락 추세가 확인됐다고 볼 수는 없다.
추가 입찰, 실질금리 움직임, Oil과 신용스프레드 변화를 함께 확인해야 한다.
7-2. 내일 새벽 30년물 입찰이 더 중요할 수도 있다
미국 재무부는 10월 8일 미국 동부시간 오후 1시, 한국시간 10월 9일 오전 2시에 220억 달러 규모 30년물 국채 입찰을 진행할 예정이다.
장기 국채수요가 정말 회복되는지 확인할 다음 시험이다. Safe Rate
10년물 입찰에서는 강한 수요가 확인됐지만 30년물은 금리변동과 기간프리미엄에 더 민감하다.
만약 30년물도 높은 응찰수요와 작은 입찰 Tail을 보여준다면 이번 주까지 이어진 채권 약세를 재평가할 근거가 커진다.
반대로 30년물 입찰이 부진하다면 10년물의 강한 수요가 장기국채 전반의 수요회복이 아니라 일시적인 상대가치 매수였을 가능성도 고려해야 한다.
8. SOFR와 ZN — 오늘 채권 반등 조건을 어떻게 평가해야 하나
현재 두 자산을 하나의 채권 롱으로 묶어 판단하는 것은 적절하지 않다.
SOFR는 단기 정책금리 경로에 더 직접적으로 반응한다.
ZN은 정책금리뿐 아니라 실질금리, 기대인플레이션, 기간프리미엄, 장기채 수급에 반응한다.
오늘 확인된 변화를 반영하면 다음과 같다.
| 관찰 조건 | 현재 상태 | 판단 |
|---|---|---|
| ① 추가 금리인상 기대 하향 | 10월 추가인상 확률 약 17% | 확인에 가까움 |
| 2027년 SOFR forward path 하향 | 연말 추가인상 전망 유지 | 미확인 |
| ② 실질금리 하락 | 장기금리 장중 신고점 | 미확인 |
| ③ 기간프리미엄 안정·하락 | 10년물 입찰 강세 | 초기 긍정 신호 |
| MOVE 안정 | 최신 확정 추세 추가 확인 필요 | 판단 보류 |
| 30년물 수요 | 다음 입찰 대기 | 미확인 |
Reuters 기준 10월 추가인상 확률은 17.2%, 일주일 전 37.6%보다 낮아졌다. 그러나 9월 FOMC 의사록에서 대부분의 참석자가 연말까지 한 차례 추가인상을 예상했다는 점은 그대로 남아 있다. Reuters+1
SOFR 롱에서 볼 것
SOFR에는 단기적으로 긍정적인 변화가 이어지고 있다.
고용이 둔화했고, 10월 연속 인상 가능성이 내려갔으며, Fed 일부 인사들은 회의마다 금리를 올릴 필요가 없다는 방향으로 발언하고 있다.
하지만 12월 추가인상과 2027년 금리경로까지 충분히 완화됐는지는 별개의 문제다.
현재 가장 좋은 신호는 앞으로 CPI나 Fed 발언이 매파적으로 나와도 2027년 SOFR 선물가격이 이전 저점을 갱신하지 않는 것이다.
ZN 롱에서 볼 것
ZN에서는 오늘 처음으로 비교적 중요한 수급 신호가 나왔다.
5.3% 이상 금리에서 실제 수요가 강하게 등장했기 때문이다.
다만 일중 고점인 5.364%를 기준으로 다시 저항이 형성되는지, 향후 장기채 입찰에서도 유사한 수요가 나타나는지 확인해야 한다.
현재 판단은 SOFR의 정책경로 위험은 완화되는 중이고, ZN의 장기금리 위험은 여전히 남아 있지만 수급 측면에서 초기 반전 가능성이 확인된 상태다.
9. 옵션시장 — 낮은 VIX와 높은 채권 불확실성의 공존
10월 7일 VIX는 약 15대 초반에서 마감했다.
미국 주가지수는 하락했지만 지수 옵션시장은 급격한 공포 확대를 가격하지 않았다. Tallac Options
이것은 최근 브리핑에서 계속 살펴본 높은 개별종목 분산과 낮은 지수 변동성 구조가 아직 유지되고 있음을 시사한다.
그러나 미국채가 장중 5.36%까지 상승했던 점을 고려하면 거시경제의 불확실성이 크게 낮아졌다고 해석하기는 어렵다.
특히 S&P 500과 Nasdaq의 내부시장 폭이 약하다는 점은 중요하다.
일부 초대형 기술주가 지수를 지지하는 상황에서는 지수 realized volatility가 상대적으로 낮게 유지될 수 있다.
하지만 금리충격이 커지면서 모든 업종이 할인율이라는 공통요인에 반응하기 시작하면 종목 간 상쇄효과가 줄어들 수 있다.
9-1. 현재 30~45 DTE 프리미엄 매도에서 주의할 위험
지금 지수 옵션 프리미엄 매도에서 가장 주의해야 할 것은 상관관계의 갑작스러운 상승이다.
평상시에는 다음 구조가 유효할 수 있다.
AI 대형주 강세
+ 일부 경기민감주 약세
+ 에너지 종목별 움직임
        ↓
업종 간 분산 유지
        ↓
지수 변동성 억제
반대로 아래 충격이 동시에 발생하면 상황이 달라진다.
미국 10Y 금리 급등
+ Oil 상승
+ AI credit spread 확대
+ 달러/엔 급변
        ↓
시장 전체 할인율 충격
        ↓
종목 간 상관관계 상승
        ↓
Index Realized Volatility 상승
현재처럼 지수 변동성이 낮지만 외부 위험요인이 많은 환경에서는 손실한도가 정해진 Credit Spread나 Iron Condor가 네이키드 옵션 매도보다 위험관리가 쉽다.
다만 정의된 손실한도가 있다고 해서 포지션을 크게 늘려도 된다는 뜻은 아니다.
중요한 것은 전체 포트폴리오가 동일한 거시경제 충격에 얼마나 노출되어 있는지를 계산하는 것이다.
예를 들어 SPX Put Credit Spread와 NDX Put Credit Spread는 서로 다른 기초자산에 투자한 것처럼 보여도, 급격한 금리상승에서는 사실상 같은 방향으로 손실이 발생할 수 있다.
현재 국면에서는 개별 포지션의 승률보다 거시경제 충격 발생 시 포트폴리오 전체의 최대 손실이 더 중요한 위험지표일 수 있다.
10. 원유 — IEA의 긴급 방출 가속이 실제로 가격을 낮췄다
10월 7일 원유시장은 상당히 변동성이 컸다.
장 초반에는 중동 공급위험과 미국 멕시코만 폭풍 우려로 상승했다.
그러나 국제에너지기구(IEA)가 기존에 발표된 비축유 방출을 신속하게 진행하고 디젤 공급을 우선적으로 늘리기로 하면서 유가는 하락 마감했다.
| 원유 | 10월 7일 정산가 | 일간 변화 |
|---|---|---|
| Brent | $100.20 | -0.38% |
| WTI | $88.28 | -1.30% |
IEA는 기존 발표분을 가능한 한 빠르게 방출하면 약 1억 배럴이 시장에 공급될 수 있다고 설명했다. 다만 이는 새로운 1억 배럴 추가 방출을 의미하는 것은 아닐 수 있다는 점을 구분해야 한다. Reuters
이 부분은 시장 분석에서 상당히 중요하다.
비축유 방출 발표를 모두 새로운 순공급 증가로 계산하면 실제 공급확대 효과를 과대평가할 수 있기 때문이다.
10-1. 왜 디젤을 우선 방출하는가?
현재 에너지시장의 문제는 원유만이 아니다.
중동 정유시설 피해와 물류차질, 러시아 관련 에너지 공급문제 때문에 정제유 시장이 상대적으로 더 타이트한 상황이다.
실물경제에서 트럭·건설기계·농업장비 등이 지불하는 비용은 WTI 선물가격만으로 결정되지 않는다.
따라서 물가분석에서도 다음 연결을 봐야 한다.
Crude Price
    ↓
Refining Availability
    ↓
Diesel / Distillate Supply
    ↓
Freight Cost
    ↓
기업 원가
    ↓
소비자물가
특히 ISM 제조업·서비스업 조사에서 보고되는 운송비와 원가압력은 단순 원유가격보다 정제유·운송비 변화에 더 직접적으로 영향을 받을 수 있다.
10-2. 새로운 위험 — 미국 멕시코만 폭풍
미국 멕시코만에서는 열대성 폭풍의 허리케인 발달 가능성이 제기됐다.
Reuters가 인용한 모델 전망에서는 폭풍의 영향으로 멕시코만 지역에서 누적 약 1,120만 배럴의 원유 생산차질이 발생할 가능성이 추정됐다.
이는 확정된 피해량이 아니라 사전 모델 전망이다.
미국 멕시코만은 미국 원유생산에서 중요한 지역이기 때문에 폭풍의 실제 경로와 에너지 시설 가동중단 여부가 단기 CL 가격에 영향을 줄 수 있다. Reuters
CL 옵션 매도에서는 이런 사건의 특성이 중요하다.
고용지표나 FOMC와 달리 자연재해·군사충돌은 미리 정해진 시간에 발생하지 않는다.
따라서 IV가 높다는 사실만으로 단기 숏감마 위험이 충분히 보상된다고 판단하기는 어렵다.
11. 달러·엔·금 — 안전자산이 모두 같은 방향으로 움직이지 않는다
10월 7일 달러는 강세를 보였다.
유럽 재정문제와 미국 장기금리 상승이 달러를 지지했다.
달러지수는 Reuters의 미국장 후반 집계에서 약 0.4% 상승했다. 반면 금은 달러 강세와 높은 국채금리의 영향을 받아 하락했다.
금 현물은 미국 동부시간 오후 2시 12분 기준 $4,113.89, 약 -1.2%였다. 12월 금 선물 정산가는 $4,140.70, -1.1%였다. Reuters는 금이 약 두 달 만의 최저 수준을 기록했다고 전했다. Reuters
이 상황에서 중요한 것은 금을 단순한 지정학적 안전자산으로만 해석하지 않는 것이다.
금에는 서로 다른 두 힘이 작용하고 있다.
첫 번째는 실질금리와 달러다.
실질금리가 높아지고 달러가 강해지면 이자를 지급하지 않는 금을 보유하는 기회비용이 상승한다.
두 번째는 장기적인 중앙은행 수요다.
중국 인민은행은 9월에도 금 보유량을 늘리며 23개월 연속 매입을 이어갔다. 이는 금에 일정한 구조적 수요가 존재하고 있음을 보여준다. Reuters
그러나 중앙은행의 매입이 금 가격의 단기 하락을 반드시 막아주는 것은 아니다.
현재 GC에서 가장 중요한 조건은 미국 실질금리의 상승이 진정되는가다.
USD/JPY는 최근 158엔 부근에서 거래돼 왔고, 미국과 일본의 금리차 및 정책개입 가능성이 계속 중요한 위험요인이다. 다만 이번 브리핑에서는 최신 확정 환율 종가를 충분히 교차검증하지 못했으므로 특정 가격을 새로운 실시간 수치로 제시하지 않겠다.
엔화는 방향뿐 아니라 변화 속도를 보는 것이 중요하다. 급격한 엔화 강세는 글로벌 캐리 포지션 축소와 위험자산 변동성 확대를 동반할 수 있기 때문이다.
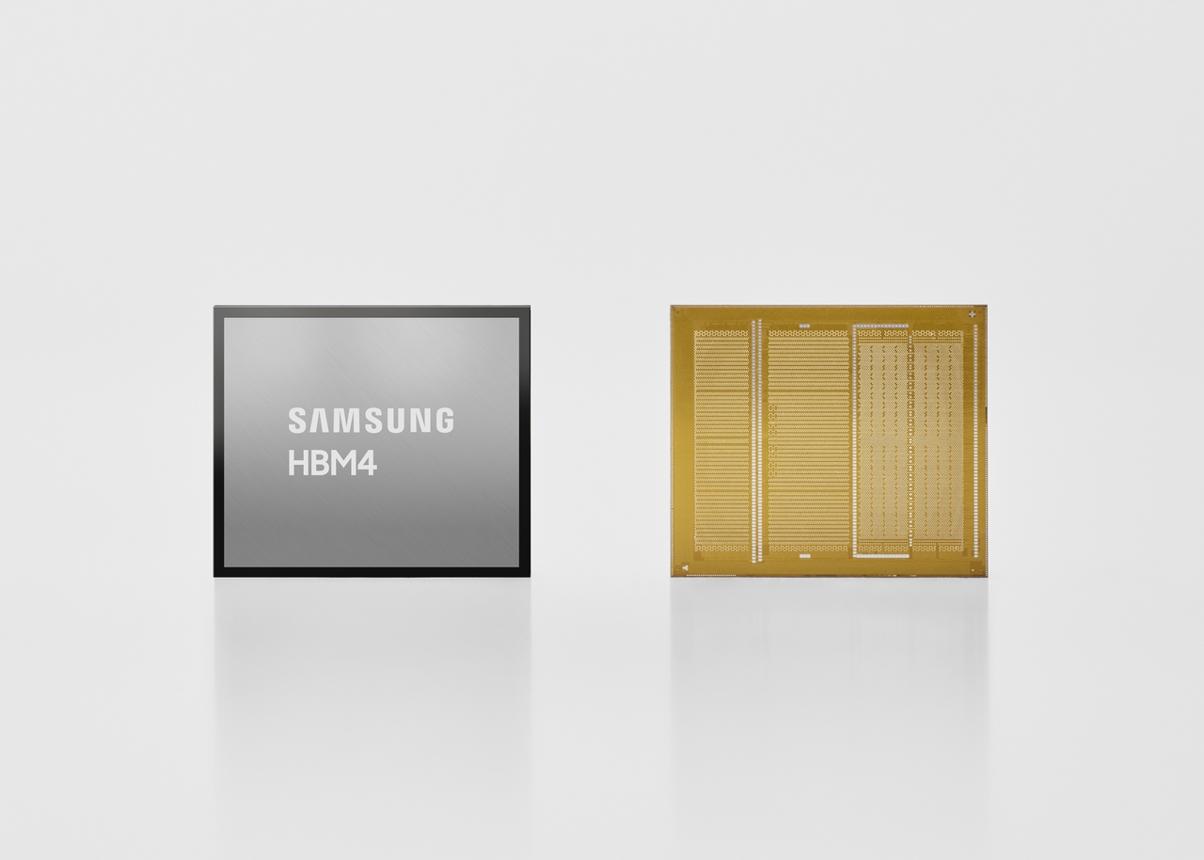
12. 반도체 최대뉴스 — 삼성전자 영업이익 107.4조 원
 생성된 이미지 1
한국시간 오늘 오전 삼성전자의 3분기 잠정 실적이 공개됐다.
숫자는 예상보다 강했다.
| 항목 | 결과 |
|---|---|
| 3분기 잠정 영업이익 | 107조 4,000억 원 |
| LSEG 시장 예상 | 106조 1,000억 원 |
| 전년 동기 영업이익 | 12조 1,700억 원 |
| 전년 대비 증가율 | 약 +783% |
| 3분기 잠정 매출 | 195조 원 |
| 매출 증가율 | 약 +127% YoY |
| 상세 실적 발표 예정 | 10월 29일 |
Reuters는 이번 실적이 삼성전자의 4개 분기 연속 최대 영업이익 기록이라고 보도했다. Reuters
이 결과는 AI 메모리 수요가 여전히 매우 강하다는 사실을 확인해준다.
그러나 여기서 두 가지를 구분해야 한다.
삼성전자가 엄청난 이익을 내고 있다는 것.
그리고
삼성전자 주식이 앞으로도 같은 속도로 상승할 것이라는 것.
첫 번째는 실적으로 확인됐다.
두 번째는 공급량, 가격상승률, 경쟁구도, 시장의 사전 기대를 함께 봐야 하는 별도의 문제다.
12-1. HBM만 강한 것이 아니다
이번 실적에서 중요한 것은 HBM뿐 아니라 범용 DRAM과 NAND의 공급부족도 지속되고 있다는 점이다.
AI 인프라 투자로 HBM 생산능력이 확대되면 같은 생산시설을 공유하는 다른 메모리 제품의 공급이 제약될 수 있다.
또한 서버 DRAM과 스토리지 수요 자체도 증가하고 있다.
따라서 현재 메모리 공급부족은 다음 세 가지로 나눠야 한다.
HBM
= AI 가속기용 고대역폭 메모리

Server DRAM
= CPU / 서버 시스템 메모리

NAND
= 데이터 저장 및 지속성
AI가 학습 중심에서 추론·에이전트 중심으로 확산될수록 HBM 외 계층의 수요도 중요한 변수가 될 수 있다.
Reuters는 삼성전자의 3분기 HBM 비트 출하량이 전 분기보다 약 50% 증가했을 것으로 추정한 분석가 의견도 소개했다. 다만 이는 회사가 확정 발표한 수치가 아니라 외부 추정치다. Reuters
12-2. 메모리 공급부족이 삼성전자 내부의 다른 사업에는 악재일 수 있다
이번 실적에서 흥미로운 점은 메모리 가격상승이 삼성전자 전체 사업에 동일하게 긍정적이지 않다는 것이다.
반도체 사업에는 높은 판매가격과 수익성이 긍정적이다.
하지만 스마트폰과 소비자가전 사업에는 높은 메모리 부품가격이 원가압력으로 작용한다.
즉 삼성전자 내부에서도:
반도체사업 → 메모리 가격상승 수혜
스마트폰·가전사업 → 메모리 가격상승 부담
이라는 상반된 효과가 나타난다.
Reuters도 이번 실적에서 이러한 사업부 간 원가부담 차이를 지적했다. Reuters
이것은 반도체 투자에서 매우 중요한 관점이다.
AI가 메모리 가격을 높이면 모든 기술기업이 이익을 얻는 것이 아니다.
메모리를 판매하는 기업과 구매하는 기업 사이에 수익성이 재분배된다.
13. 삼성전자 실적 이후에는 이익 증가율보다 공급 증가율을 봐야 한다
현재 메모리 시장은 수요가 공급보다 빠르게 증가하면서 매우 높은 수익성을 만들어내고 있다.
그런데 메모리는 역사적으로 공급업체의 증설에 민감한 산업이다.
AI Memory Demand ↑
        ↓
ASP / Margin ↑
        ↓
Memory CAPEX ↑
        ↓
Wafer / Packaging Capacity ↑
        ↓
공급부족 완화
        ↓
ASP 상승률 둔화
이 구조에서 주가는 절대이익보다 이익증가율의 변화에 먼저 반응할 수 있다.
예를 들어 영업이익이 계속 증가하더라도 증가속도가 시장 예상보다 빠르게 둔화한다면 주가에는 부담이 될 수 있다.
따라서 10월 29일 상세 실적에서 가장 중요한 것은 이번 잠정 영업이익을 다시 확인하는 것이 아니다.
실제 HBM4 출하, DRAM·NAND ASP, 고객별 장기계약, 신규 설비투자, 차세대 메모리 생산일정을 확인해야 한다.
그때부터 2027년과 2028년 메모리 공급부족이 얼마나 오래 유지될지를 더 정확하게 추정할 수 있다.
14. AI CAPEX — 오늘은 반도체보다 금융구조가 더 중요할 수도 있다
최근 AI 기업들은 모델 개발과 데이터센터 확장을 위해 막대한 규모의 자금을 조달하고 있다.
Reuters는 10월 7일 SpaceX가 Nvidia AI 칩 구매 등을 위해 약 400억 달러 규모의 자금조달을 추진한다는 보도가 주가에 부담으로 작용했다고 전했다.
해당 거래는 보도된 추진계획이지 최종 확정된 자금조달은 아니다. Reuters
이 사례에서 중요한 것은 특정 기업의 자금조달 규모 자체보다 전체 산업의 자금흐름이다.
AI 모델 수요
       ↓
GPU / Memory 발주
       ↓
데이터센터 건설
       ↓
대규모 차입
       ↓
기업채 발행 증가
       ↓
장기자본 수요 증가
       ↓
자본비용 상승 가능성
이 구조에서는 AI 산업의 성공이 동시에 AI 산업의 자본비용을 높일 수 있다.
그래서 앞으로 AI 공급망을 분석할 때는 단순히 Nvidia·AMD·Micron의 실적만 보는 것으로 부족하다.
클라우드 사업자와 AI 서비스 사업자가 실제로 얼마의 수익을 얻는지, 설비투자를 자체 현금흐름으로 감당하는지, 얼마나 많은 차입을 사용하는지를 함께 봐야 한다.
AI 수요의 증가와 AI 투자수익률의 증가는 같은 개념이 아니다.
특히 장기금리가 높은 환경에서는 다음 지표가 중요해진다.
Incremental ROIC − Incremental WACC
AI 데이터센터가 많은 매출을 만들어내더라도 감가상각, 전력, 이자, 장비 교체비용을 제하고 남는 경제적 이익이 충분하지 않다면 투자자에게 돌아오는 수익은 제한될 수 있다.
15. 영화·미디어 — Paramount와 Warner 합병 이후 진짜 경쟁이 시작된다
 생성된 이미지 1
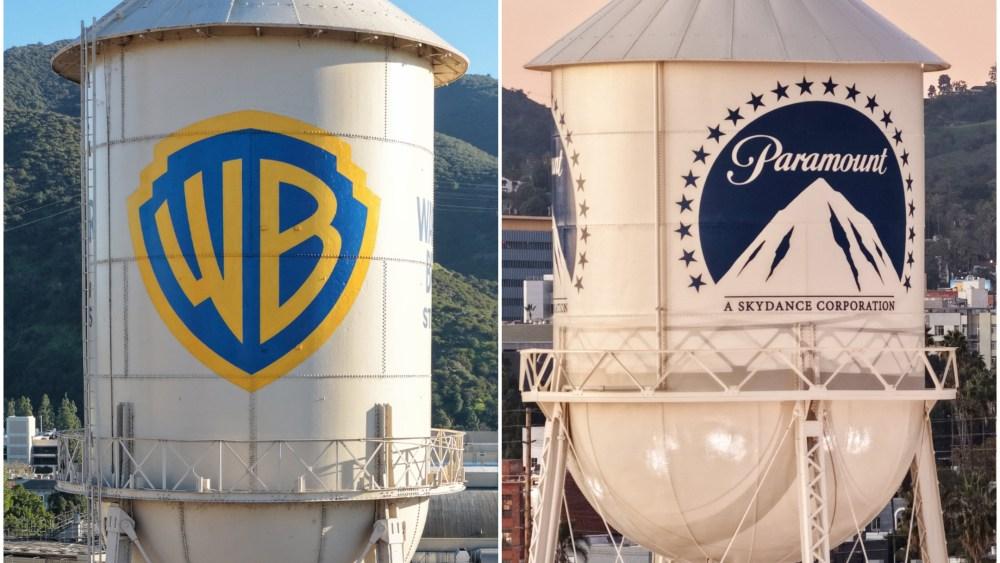
미국 미디어 산업에서는 Paramount와 Warner Bros. Discovery의 합병 후 통합전략이 구체화되고 있다.
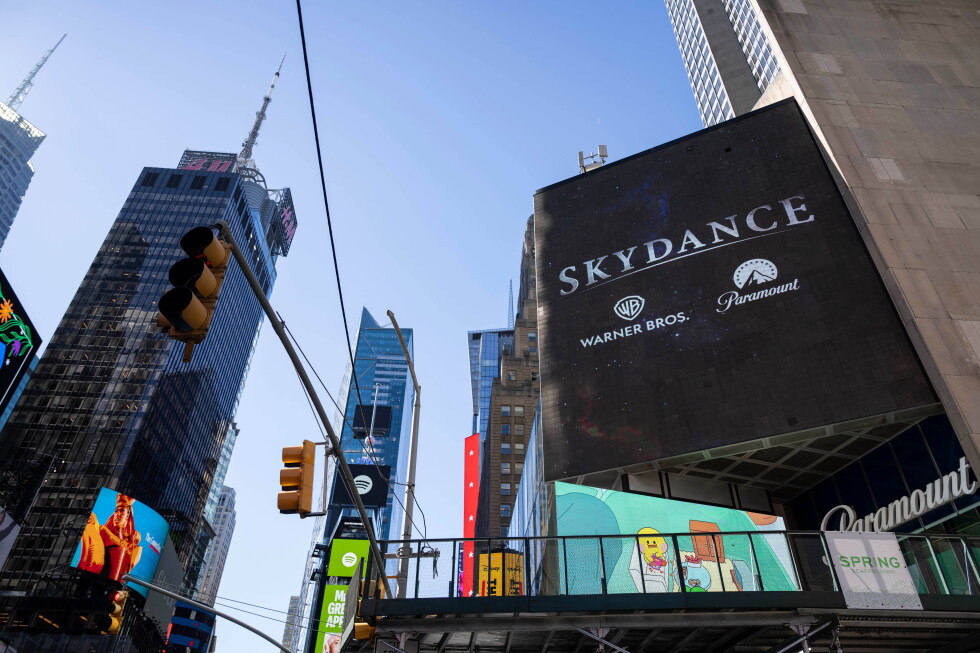
AP의 10월 7일 분석에 따르면 약 810억 달러 규모의 인수거래를 통해 출범한 Skydance는 HBO Max와 Paramount+를 장기적으로 하나의 스트리밍 서비스로 통합할 계획이다.
두 서비스의 합산 가입자 수는 2억 명을 넘지만 실제 중복가입 규모는 불분명하다.
영화 부문에서는 연간 최소 30편의 극장용 영화 제작을 약속하고 있으며, Harry Potter·DC·Top Gun·Star Trek 등 거대한 IP를 같은 기업집단 아래 운영하게 된다. AP News
이것은 콘텐츠 기업의 경쟁력을 다시 생각하게 만든다.
AI로 영화·애니메이션 제작비가 낮아지면 제작 자체의 진입장벽은 낮아질 수 있다.
그러나 관객의 관심을 확보하고, 유료가입자로 전환하고, 극장관람과 상품구매로 이어지게 하는 능력은 오히려 더 중요해질 수 있다.
그런 의미에서 이번 합병의 진짜 자산은 단순한 영화 편수가 아니다.
IP·팬덤·배급망·가입자 관계를 결합하는 능력이다.
다만 대형 합병에는 상당한 위험도 있다.
조직통합 과정에서 창작인력이 이탈하거나, 비용절감을 위해 오리지널 콘텐츠 제작이 위축될 가능성이다.
AP는 Warner Bros.에서 주요 영화제작 임원들이 떠나는 상황과 함께 창작자들의 우려도 전했다. AP News
따라서 이 합병은 AI 시대의 미디어 산업에서 다음 질문을 시험하는 사례가 될 것이다.
대형 IP와 배급망을 결합하면 콘텐츠의 가치를 더 크게 만들 수 있는가, 아니면 창작 다양성을 줄여 장기 경쟁력을 훼손하는가?
16. 애니메이션 — 2026년 가을 시즌에서 IP 경쟁이 다시 강화된다
일본 애니메이션 산업에서는 10월 신작 시즌이 본격적으로 시작됐다.
Crunchyroll이 10월 6일까지 업데이트한 가을 시즌 편성에는 《블랙 클로버》 시즌 2, 《약사의 혼잣말》 시즌 3, 《아오아시》 신작 등이 포함됐다.
또한 새로운 작품인 《Overgeared》 등도 편성돼 있다. 국가별 시청 가능 여부와 자막·더빙 일정은 서로 다를 수 있다. Crunchyroll
이것은 글로벌 애니메이션 시장에서 한 가지 중요한 흐름을 보여준다.
일본 애니메이션의 경제성은 단순 방송시청률보다 글로벌 스트리밍, 굿즈, 게임화, 해외 팬덤을 결합한 형태로 확대되고 있다.
특히 장기 시리즈는 기존 팬층이 존재하기 때문에 신규 작품보다 초기 관심을 확보하기 쉽다.
반면 오리지널 작품은 높은 제작품질만으로 충분하지 않고 발견 가능성과 글로벌 홍보가 중요하다.
AI 제작도구가 애니메이션 생산성을 높인다면 이 차이는 더욱 두드러질 수 있다.
제작비가 낮아질수록 주목받는 능력의 가치가 올라간다는 구조는 영화·애니메이션·게임 모두에 공통으로 적용될 가능성이 있다.
17. 게임 — 오늘 Switch 2에 출시되는 《괴혼》 신작
Bandai Namco는 10월 8일 《Once Upon A KATAMARI》를 Nintendo Switch 2로 출시할 예정이다.
이번 버전은 Switch 2의 마우스 조작방식을 활용하고, 향상된 프레임레이트와 그래픽을 제공한다.
동시에 공개되는 Rolling LIVE Highlights DLC에는 모바일 게임에서 파생된 신규 퀘스트와 음악 등 추가 콘텐츠가 포함된다.
기존 Nintendo Switch 버전 사용자도 Switch 2에서 성능개선과 마우스 조작 기능을 제공받도록 업데이트가 준비돼 있다. Bandai Namco Entertainment
이 사례는 게임산업에서 상당히 실용적인 전략을 보여준다.
기존 게임을 차세대 플랫폼으로 이식하면서 조작체계를 개선하고 새로운 콘텐츠를 결합하면, 완전히 새로운 게임을 제작하지 않고도 IP의 매출수명을 연장할 수 있다.
특히 소규모 게임 스튜디오에서는 모든 작품을 AAA 규모로 제작하는 것보다 기존 콘텐츠를 장기간 활용하는 전략이 더 높은 자본효율을 가져올 수 있다.
AI 개발도구와 결합하면 그 효과는 더 커질 가능성이 있다.
예를 들어 기존 게임에 새로운 플랫폼의 입력방식을 지원하거나, 추가 언어를 지원하고, 테스트 자동화와 콘텐츠 업데이트를 수행하는 비용이 낮아지면 기존 게임을 더 오래 유지하는 사업모델이 강화될 수 있다.
그러나 최종 사용자 경험에서 프레임레이트, 입력 지연, 재미, 안정성은 여전히 실제 테스트로 검증해야 한다.
AI가 개발속도를 높이는 것과 게임의 완성도를 보장하는 것은 별개의 문제다.
18. 오늘 모든 뉴스를 연결하면 — AI는 세 가지 병목을 동시에 바꾸고 있다
오늘의 중요한 변화는 세 가지 영역에서 서로 연결된다.
첫 번째: 사용자 인터페이스
GPT-6 Intelligent UI는 AI가 정보를 전달하는 방식 자체를 바꾸기 시작했다.
기존에는 개발자가 고정된 화면을 만들고 사용자가 그 화면에 맞춰 일했다.
앞으로는 AI가 사용자의 목적에 맞춰 작업화면을 동적으로 구성할 수 있다.
그 과정에서 가장 중요한 것은 검증된 컴포넌트와 안전한 액션 계약이다.
두 번째: 실제 업무 수행
Ironclad 연구에서는 단순한 텍스트 생성보다 업무규칙을 지키면서 여러 단계를 수행하는 능력을 측정했다.
Lean 기반 수학연구에서는 생성 결과를 별도 시스템으로 검증했다.
이 두 사례는 AI가 실제 일을 수행하려면 모델 성능 외에도 검증 가능한 작업환경이 필요하다는 사실을 보여준다.
세 번째: 자본과 물리적 인프라
삼성전자의 실적은 AI 메모리 수요가 여전히 강하다는 증거다.
그러나 연준 의사록은 바로 그 AI 투자수요가 원가압력과 장기금리 상승에도 기여할 수 있음을 보여준다.
즉 AI의 성능 향상과 AI 투자자산의 수익률은 완전히 같은 방향으로 움직이지 않을 수 있다.
이 세 가지를 하나의 구조로 표현하면 다음과 같다.
AI Capability 향상
        ↓
더 다양한 업무 수행
        ↓
더 많은 Agent / Compute 사용
        ↓
더 많은 GPU / Memory / Power
        ↓
더 많은 Data Center CAPEX
        ↓
더 많은 Capital Demand
        ↓
자본비용 상승 가능성

동시에

업무 자동화 확대
        ↓
더 많은 Permission / Verification
        ↓
Agent Runtime 및 Governance 중요성 확대
결국 향후 AI에서 높은 가치를 만들어내는 기업은 단순히 강력한 모델을 만드는 기업만이 아닐 가능성이 크다.
AI의 지능을 실제로 검증된 업무성과로 전환하면서 시스템 비용을 통제하는 기업이 중요해진다.
19. 오늘의 핵심 시그널
| 핵심 시그널 | 현재 해석 |
|---|---|
| GPT-6 Intelligent UI 출시 | AI가 대화형 인터페이스 생성으로 확장 |
| GPT-6 첫 응답 평균 44% 빨라짐 | 초기 UX 개선, 전체 완료시간과 구분 필요 |
| Ironclad 작업평가 Astra 55.0% | 전문 업무 수행능력 개선, 완전 자동화는 아직 미달 |
| 수학 연구 Lean 증명 공개 | 생성 결과를 형식 검증기로 확인 |
| FOMC: 연말 추가인상 가능성 | October pause가 긴축 종료를 의미하지 않음 |
| FOMC: AI CAPEX 인플레이션 압력 | AI 투자수요가 통화정책 변수로 등장 |
| FOMC: AI 차입·장기금리 연결 | 자본수요와 기간프리미엄 중요성 확대 |
| S&P -0.22%, Nasdaq -0.22% | 신고가 다음 날 소폭 조정 |
| Nasdaq 신저가 250 vs 신고가 32 | 시장 내부의 약세 지속 |
| 10Y 장중 5.364% | 기존 5.34% 고점권 일시 돌파 |
| 10Y 입찰 B/C 2.77배 | 높은 금리에서 강한 투자수요 확인 |
| Primary Dealer 인수 2.5% | 국채 수요회복의 초기 긍정 신호 |
| 10월 Fed hike 확률 약 17% | 연속 인상보다 동결이 우세 |
| VIX 15대 초반 | 주식지수 옵션의 공포 수준 제한적 |
| Brent $100.20 / WTI $88.28 | IEA 조치 이후 Oil 하락 |
| IEA 기존 방출 가속 | 실제 추가 순공급 규모 확인 필요 |
| Gold 현물 약 $4,114 | 강달러·고금리 부담 지속 |
| 중국 중앙은행 금 매입 지속 | 금의 구조적 수요 확인 |
| 삼성전자 영업이익 107.4조 원 | AI 메모리 수요와 공급부족 지속 |
| 삼성 매출 195조 원 | 사상 최대급 반도체 호황 확인 |
| HBM4 수요 확대 | 메모리 세대전환 중요 |
| Paramount-Warner 통합 | 글로벌 미디어 IP·유통구조 재편 |
| 《Once Upon A KATAMARI》 Switch 2 출시 | 기존 게임 IP의 플랫폼 확장 전략 |
20. 향후 며칠간 가장 중요한 이벤트
| 한국시간 | 이벤트 | 핵심 관찰 |
|---|---|---|
| 10/8 미국장 | 주간 신규실업수당 청구 | 노동시장 냉각 지속 여부 |
| 10/9 02:00 | 미국 30년물 국채 입찰 | 10년물의 강한 수요가 장기채 전반으로 확산되는가 |
| 10/10 | 치이카와 신규 극장 입장특전 | 장기 상영작의 재관람 효과 |
| 10/12 | 미국 Columbus Day 연방 공휴일 | 미국채 현물시장 거래 일정 확인 |
| 10/14 21:30 | 미국 9월 CPI | 에너지·서비스 물가의 실제 전가 |
| 10/15 21:30 | 미국 9월 PPI | 제조업·운송비의 가격전가 압력 |
| 10/16 21:30 | 미국 수출입물가지수 | 관세·에너지 비용 변화 |
| 10/27~28 | FOMC | 금리동결 또는 추가인상 결정 |
| 10/29 | 삼성전자 상세 실적 | HBM4·DRAM·NAND·CAPEX |
미국 9월 CPI는 BLS 공식 일정상 10월 14일 오전 8시 30분(ET), PPI는 10월 15일 같은 시간 발표된다. 한국시간으로는 각각 오후 9시 30분이다. Bureau of Labor Statistics+1
21. NQ·ZN·SOFR·CL·GC 시나리오 맵
| 향후 시나리오 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| 30Y 입찰 강함 + 10Y 하락 | ↑ | ↑↑ | ↑/중립 | — | ↑ |
| 30Y 입찰 약함 + 기간프리미엄 확대 | ↓↓ | ↓↓ | 중립/↓ | — | ↓ 가능 |
| CPI 낮음 + Oil 안정 | ↑↑ | ↑↑ | ↑↑ | ↓/중립 | ↑↑ |
| CPI 높음 + Oil 상승 | ↓↓ | ↓↓ | ↓↓ | ↑↑ | 초기↓ 가능 |
| CPI 높지만 SOFR 저점 실패 | 혼조 | 혼조 | 반전 초기 신호 | — | 혼조 |
| CPI 높지만 10Y 고점 실패 | ↑ 가능 | 반전 초기 신호 | 혼조 | — | ↑ 가능 |
| Fed 추가인상 기대 급락 | ↑ | ↑ 가능 | ↑↑ | — | ↑ |
| 기간프리미엄 상승 지속 | NQ 부담 | ↓↓ | 제한적 | — | ↓ 가능 |
| AI 실적 강함 + 금리 안정 | ↑↑ | 중립 | — | — | — |
| AI 실적 강함 + 금리 급등 | 업종별 차별화 | ↓ | ↓ 가능 | — | ↓ 가능 |
| IEA 방출 효과 확대 | ↑ | ↑ | ↑ 가능 | ↓↓ | 혼조 |
| 중동·멕시코만 공급차질 심화 | ↓ | 물가압력으로↓ 가능 | ↓ 가능 | ↑↑ | 혼조/↑ |
이 표는 방향별 확정 전망이 아니라 어떤 충격이 들어왔을 때 각 자산의 상대적인 민감도를 판단하기 위한 시나리오다.
현재 가장 중요한 것은 30년물 국채 입찰 결과다.
만약 30년물도 강한 수요를 보여주고, 10년물이 다시 고점을 돌파하지 못한다면 최근 한 달간 지속된 미국 장기채 약세가 구조적으로 변하기 시작했는지 진지하게 검토할 근거가 생긴다.
반대로 30년물 입찰이 부진하고 CPI도 뜨겁다면 지금까지의 채권 반등 시도는 일시적인 현상일 수 있다.
22. 오늘 추가로 공부할 가치가 가장 높은 다섯 가지
첫 번째는 Generative UI Architecture다. Intelligent UI 발표에서 가장 중요한 것은 생성된 화면의 외형이 아니라 모델·컴포넌트 라이브러리·Streaming Compiler의 결합이다. 기업용 시스템에 적용하려면 모델이 반환하는 UI 스키마를 어떻게 검증하고 실제 업무권한에 연결할지 연구할 가치가 높다.
두 번째는 Agent Eval Environment다. OpenAI와 Ironclad 연구는 좋은 업무 에이전트를 평가하려면 실제 애플리케이션, 전문가가 정의한 평가기준, 반복 가능한 테스트환경이 필요하다는 사실을 보여준다. ERP·코딩·게임개발 에이전트 모두에 적용할 수 있다.
세 번째는 Treasury Auction Microstructure다. 오늘은 10년물 입찰이 중요한 방향 전환 신호를 보여줬다. Bid-to-cover뿐 아니라 Stop-through·Tail, Primary Dealer 인수비중, 간접입찰 비중, 입찰 이후 금리 움직임을 함께 분석할 가치가 크다.
네 번째는 AI Capital Crowding Out이다. 연준 의사록에 AI 투자용 기업채 발행과 미국채 기간프리미엄의 연결이 등장했다는 점이 중요하다. AI 공급망의 투자규모가 커질수록 정부와 민간이 같은 장기자본을 놓고 경쟁하는 효과를 살펴봐야 한다.
다섯 번째는 Memory Supply Response다. 삼성전자 영업이익 107조 원은 대단히 강한 수치지만, 투자에서는 공급부족이 언제 완화될지가 더 중요하다. HBM4뿐 아니라 기존 DRAM과 NAND의 공급증가율·가격상승률·장기계약을 함께 관찰할 가치가 있다.
오늘의 결론
오늘은 지난 며칠간의 흐름에서 중요한 변화가 두 가지 확인됐다.
첫 번째는 미국채의 수급 변화 가능성이다.
10년물 금리가 장중 5.364%까지 치솟았지만 실제 입찰에서 강한 투자수요가 나타났다.
이것은 최근 채권 약세에서 중요한 반대 증거다.
지금까지는:
약한 고용 → 채권 반등 실패
낮은 PCE → 채권 반등 실패
가 반복됐다.
오늘은:
높은 금리 → 강한 장기채 매수수요
라는 새로운 반응이 확인됐다.
물론 강한 입찰 한 번으로 장기채 상승 추세를 선언할 수는 없다.
그러나 적어도 오늘부터는 “장기채를 누가 사줄 것인가?”라는 질문에 실제 시장의 답이 등장했다고 볼 수 있다.
내일 새벽 30년물 입찰이 이를 추가로 확인할 것이다.
두 번째는 AI가 실제 경제와 소프트웨어 구조를 동시에 바꾸고 있다는 사실이다.
GPT-6는 대화형 인터페이스를 동적으로 만든다.
Ironclad 연구에서는 모델이 실제 업무규칙을 수행하고 검증받는다.
수학연구에서는 Lean 같은 결정론적 검증기가 결과를 확인한다.
삼성전자는 AI 수요로 막대한 이익을 만든다.
그런데 연준은 바로 그 AI 투자와 차입이 인플레이션 및 장기금리에 압력을 줄 수 있다고 본다.
즉 AI가 성공할수록 다음과 같은 두 과제가 중요해진다.
기술적으로는 AI가 수행한 작업이 실제로 올바른지 검증해야 한다.
경제적으로는 AI에 투입한 자본이 실제로 충분한 현금흐름을 만들어내는지 확인해야 한다.
이 두 과제를 가장 잘 표현하는 지표는 여전히 다음이다.
AI 개발:
Cost per Verified Useful Task
AI 투자:
Incremental ROIC − Incremental WACC
오늘 새롭게 등장한 의미 있는 변화는 이 두 지표가 단순한 기술·투자 개념을 넘어 실제 제품 출시, 기업 실적, 중앙은행 정책논의에까지 연결되고 있다는 점이다.
앞으로 AI 산업에서 가장 흥미로운 기업은 반드시 가장 강력한 모델을 가진 기업이 아닐 수 있다.
AI의 능력을 안정적으로 배포하고, 검증하고, 높은 자본비용에도 이익을 남기도록 만드는 기업이 더 큰 가치를 가져갈 가능성이 높다.
그리고 현재 시장에서 그 변화가 가장 먼저 드러나는 곳은 세 군데다.
① 미국 장기국채 입찰 및 금리
② 반도체·메모리 공급능력
③ AI 업무자동화의 실제 완료율과 비용
오늘부터는 이 세 가지를 하나의 흐름으로 함께 관찰하는 것이 중요하다.
오늘 확인할 주요 원문 자료
 ReutersWall Street ends lower, off record highs, as Treasury yields climb원문 표기: 17일 전
 ReutersUS bonds selloff eases, yields off highs, after strong 10-year note auction원문 표기: 17일 전
 ReutersOil prices settle down as IEA agrees to accelerate oil stock release원문 표기: 17일 전
 ReutersGold slides to two-month low as robust dollar, yields add pressure원문 표기: 17일 전
 AP NewsSkydance mashes proven properties of Paramount and Warner Bros. into an uncertain Hollywood hybrid원문 표기: 17일 전
AI·개발
OpenAI — GPT-6와 Intelligent UI 공식 발표
OpenAI — Ironclad와 전문 업무용 컴퓨터 사용 연구
OpenAI — Lean 증명 등을 포함한 수학 연구 발표
시장·거시
Federal Reserve — 9월 FOMC 의사록 원문
Reuters — 10월 7일 미국 증시 마감 및 금리 상황
Reuters — 10년물 입찰과 미국채 금리 변동
Reuters — IEA 비축유 방출 가속과 Oil 가격
반도체·콘텐츠
Reuters — 삼성전자 3분기 잠정 실적
AP — Paramount·Warner 합병 이후 미디어 산업 전망
Bandai Namco — Once Upon A KATAMARI Switch 2 출시