2026년 10월 9일 금요일
기준: 한국시간 10월 9일 오전 8시 10분 · 미국 10월 8일 정규장 마감 반영 · 예상 읽기 시간 20~25분
오늘은 최근 2주간의 AI 상승장에서 가장 중요한 경고 신호 중 하나가 등장한 날이다.
TSMC의 3분기 매출이 전년 대비 50% 증가하며 사상 최고를 기록했다. 삼성전자도 전날 역대 최고 수준의 분기 영업이익을 발표했다. AI 반도체의 실제 수요가 여전히 강하다는 증거다.
그런데 미국에서는 정반대의 시장 반응이 나타났다.
Nasdaq은 -1.25%, 필라델피아 반도체지수는 -3.4%, Micron은 -4.8%, Broadcom은 -4.4%, Nvidia는 -2.9% 하락했다.
반도체 실적이 나빠서가 아니다.
시장이 AI 산업의 경제성을 바라보는 기준을 바꾸기 시작했기 때문이다.
밤사이 OpenAI의 연환산 매출이 기존에 널리 인용됐던 700억 달러가 아니라 실제 회사의 회계처리 기준으로 약 500억 달러라는 보도가 나왔다. 이는 매출이 갑자기 200억 달러 줄었다는 뜻이 아니라, 클라우드 파트너 매출을 총액으로 계산할 것인지 순액으로 계산할 것인지에 따른 차이다.
그러나 투자자에게는 중요한 질문을 만든다.
AI를 실제로 사용하는 고객이 지불한 돈 가운데 모델회사, 클라우드회사, GPU 공급업체가 각각 얼마를 가져가는가?
같은 날 Nvidia가 투자한 호주 AI 데이터센터 기업 Firmus는 약 50억 달러를 조달하려던 IPO 계획을 철회했다.
그리고 가장 흥미롭게도, 원유가 4% 이상 급등했는데 미국 10년물과 30년물 국채금리는 오히려 약 5bp씩 하락했다.
최근 계속 관찰해온 Oil ↑ → Treasury Yield ↑ → Nasdaq ↓ 공식이 오늘은 그대로 작동하지 않았다. 주식시장은 AI 매출과 자금조달 문제로 하락했고, 채권시장은 강한 장기채 입찰 수요를 확인하며 상승했다. Reuters+3
기술 쪽에서는 또 다른 경쟁이 시작됐다.
Google은 모델을 자동 선택하고 업무용 앱을 넘나드는 범용 Gemini 업무 에이전트를 발표했다. 이 에이전트는 Google의 Gemini뿐 아니라 경쟁사 Anthropic의 Claude도 사용할 수 있다.
Anthropic은 같은 날 Claude Dashboards·Claude Motion, 그리고 중요 오픈소스 프로젝트를 무료로 점검하는 Cyber Mission을 공개했다.
모델 자체의 경쟁이 아니라, 사용자가 실제 업무를 맡길 수 있는 운영 플랫폼을 누가 장악하느냐가 경쟁의 중심으로 이동하고 있다. Google Cloud+2
오늘의 큰 주제는 다음 두 문장으로 정리할 수 있다.
기술: Frontier 모델의 경쟁력보다
Agent Runtime + Identity + Tools + Verification을 통한 실제 업무완료 능력이 중요해지고 있다.
시장: AI 반도체 수요가 계속 강하더라도 최종 AI 서비스의 매출과 현금흐름이 충분하지 않다면 인프라 투자자의 수익률은 나빠질 수 있다.
1. 미국 증시 — AI 반도체가 시장을 끌어내렸지만 전체 시장은 의외로 견조했다
미국 10월 8일 정규장 마감은 다음과 같다.
| 지수 | 종가 | 일간 변화 |
|---|---|---|
| Dow Jones | 51,231.64 | +0.10% |
| S&P 500 | 7,765.36 | -0.47% |
| Nasdaq Composite | 27,193.34 | -1.25% |
| 필라델피아 반도체지수 | — | -3.4% |
| Russell 2000 | — | 약보합 |
개별 종목의 움직임은 훨씬 컸다.
| 종목 | 일간 변화 | 주요 압력 |
|---|---|---|
| Nvidia | -2.9% | AI 투자 수익성 재평가 |
| Micron | -4.8% | 반도체·AI 수혜주 차익실현 |
| Broadcom | -4.4% | AI 인프라 자금조달 우려 |
| Oracle | -5.5% | 데이터센터 투자·차입 부담 |
| 에너지 업종 | 상대적 강세 | Oil 가격 급등 |
Reuters의 10월 8일 미국장 마감 집계다. Reuters
여기서 의외로 중요한 것은 S&P 500의 구성종목 약 66%가 상승했다는 점이다.
지수는 하락했는데 상승종목은 더 많았다.
이것은 최근 며칠의 상승과 반대되는 구조다.
이전에는 일부 AI 초대형주가 상승하면서 지수를 끌어올리고, 시장 내부에서는 하락종목이 많았다.
오늘은 반대로 일부 AI 초대형주의 하락이 지수를 끌어내렸지만 나머지 종목 상당수는 상승했다.
따라서 오늘의 하락을 단순한 미국 주식시장 전체의 위험회피로 해석하면 부족하다.
상대적으로 정확한 해석은 다음과 같다.
AI 관련 투자자산에 집중됐던 프리미엄 일부가 조정받았고, 채권금리 하락은 다른 업종의 주가를 지지했다.
이 차이는 옵션 포지셔닝에서 중요하다.
거시경제 충격 때문에 모든 종목이 함께 하락하는 시장과, 특정 고평가 업종에서 자금이 빠지는 시장은 옵션 가격구조가 다르게 움직일 수 있기 때문이다. AP News
1-1. 이번 하락은 AI 수요붕괴를 의미할까?
현재로서는 그렇게 보기 어렵다.
TSMC와 삼성전자의 물리적 반도체 수요 데이터는 여전히 강하다.
오히려 오늘의 새로운 질문은 다음과 같다.
AI 수요가 매우 강하다는 사실이 이미 주가에 충분히 반영됐고, 이제 시장이 투자금 회수 가능성까지 확인하기 시작한 것은 아닐까?
예를 들어 Nvidia가 AI GPU를 판매하면서 막대한 이익을 내고 있다는 것은 공급자 관점에서 매우 긍정적이다.
하지만 GPU를 구매한 데이터센터 사업자가 그만큼 높은 수익률을 얻는다는 뜻은 아니다.
그리고 데이터센터를 사용하는 AI 모델회사가 실제로 충분한 매출을 창출하는지도 별도의 질문이다.
오늘 시장은 이 세 기업의 경제성을 처음부터 다시 구분하는 움직임에 가까웠다.
2. 오늘 AI 투자 최대뉴스 — OpenAI 매출 700억 달러와 500억 달러는 왜 다른가?
오늘 시장을 이해하려면 이 뉴스를 가장 먼저 분석해야 한다.
Axios는 10월 8일 OpenAI의 연환산 매출이 약 500억 달러이며, 9월부터 널리 인용된 700억 달러는 클라우드 파트너 매출을 다른 기준으로 조정한 수치였다고 보도했다.
중요하게도 이것은 OpenAI가 한 달 만에 200억 달러의 매출을 잃었다는 뜻이 아니다.
같은 경제활동을 어느 기업의 매출로 얼마나 인식하느냐의 문제다. Axios
2-1. 총액 매출과 순액 매출
예를 들어 고객이 AI 서비스를 사용하면서 클라우드 사업자에게 100달러를 지불했다고 하자.
그 가운데 클라우드 사업자가 30달러를 가져가고 모델 제공업체가 70달러를 받는 구조를 가정해보자.
회계처리 방식에 따라 다음과 같은 차이가 생길 수 있다.
| 구분 | 총액 인식 방식 | 순액 인식 방식 |
|---|---|---|
| 고객이 지불한 금액 | $100 | $100 |
| 모델회사 매출 | $100 | $70 |
| 클라우드 파트너 몫 | 비용 $30 | 모델회사 매출에 미포함 |
| 모델회사에 남는 금액 | $70 | $70 |
이 표는 구조를 설명하기 위한 단순화된 예시이며 실제 OpenAI 계약의 수익배분율을 뜻하지 않는다.
어떤 회사가 총액을 인식하고 어떤 회사가 순액을 인식하는지는 계약에서 누가 주요 서비스 제공자인지, 고객에 대한 책임을 누가 부담하는지 등에 따라 달라진다.
Axios에 따르면 Anthropic과 OpenAI는 클라우드 파트너 매출을 회계상 다르게 처리하고 있으며, 각각의 기준은 일반적으로 인정되는 회계원칙에 부합할 수 있다.
기존 700억 달러 수치는 Anthropic과 비교하기 쉽도록 파트너 관련 매출을 총액 기준으로 환산한 것으로 설명된다. Axios
2-2. 왜 이것이 AI 산업 전체에 중요한가?
지금까지 AI 모델회사들은 빠른 성장률을 보여주기 위해 다음과 같은 지표를 강조해왔다.
사용자 수, 토큰 사용량, 연환산 매출, 기업고객 수.
하지만 투자자가 실제로 알고 싶은 것은 조금 다르다.
고객이 지불한 돈이 공급망의 어느 위치에서 현금이익으로 남는가?
AI 산업의 돈 흐름을 그리면 다음과 같다.
최종 기업고객
     │
     │ AI 서비스 사용료
     ▼
AI 애플리케이션 / 모델회사
     │
     │ 추론 및 학습 비용
     ▼
Cloud / Neocloud
     │
     │ GPU·서버·네트워크 구매
     ▼
Nvidia / AMD / Broadcom
     │
     │ 제조·메모리 비용
     ▼
TSMC / Samsung / SK hynix
각 단계의 매출을 단순히 더하면 같은 최종 고객의 지출을 여러 차례 계산하게 된다.
예를 들어 기업고객이 AI 서비스에 100달러를 지불했는데 애플리케이션 회사가 100달러, 클라우드회사가 60달러, GPU 제조사가 장비매출로 또 다른 금액을 인식한다고 해서 최종 시장 수요를 이 금액들의 단순합으로 계산해서는 안 된다.
물론 GPU는 여러 고객에게 장기간 서비스를 제공하는 자산이므로 직접적인 일대일 대응도 아니다.
핵심은 최종 고객 매출과 공급망 내부거래를 분리해야 한다는 것이다.
2-3. 앞으로 AI 기업가치를 평가할 때 바뀌어야 할 지표
AI 모델회사와 클라우드회사의 기업가치를 비교할 때 최소한 다음을 구분해야 한다.
| 지표 | 무엇을 측정하나 | 주의할 점 |
|---|---|---|
| Gross Billings | 최종 고객이 지불한 총액 | 파트너 몫 포함 가능 |
| Recognized Revenue | 회계상 인식 매출 | 총액·순액 기준 확인 |
| ARR / Revenue Run-rate | 현재 매출속도의 연환산 | 확정 연간매출 아님 |
| Gross Profit | 매출에서 직접원가 차감 | 추론·클라우드 비용 분류 차이 |
| Operating Profit | 영업비용 차감 후 이익 | 주식보상비용 포함 여부 확인 |
| Operating Cash Flow | 영업활동 현금흐름 | 계약금·운전자본 영향 |
| FCF | 영업현금흐름에서 CAPEX 차감 | 장비리스·금융계약도 검토 |
특히 AI 기업에서는 주식보상비용을 제외한 영업이익과 실제 현금흐름을 혼동하면 안 된다.
모델회사와 데이터센터 사업자의 매출이 급증해도 대규모 Compute 계약과 장비교체 비용 때문에 장기적으로 남는 현금은 훨씬 적을 수 있다.
오늘의 OpenAI 매출 보도는 그래서 단순한 회계 논란보다 AI 산업 전체의 경제성을 재평가하는 계기로 보는 편이 유용하다.
3. AI 인프라 자금조달 — 이제 시장은 공급업체의 매출보다 고객의 상환능력을 묻는다
OpenAI 매출 기준 문제가 부각된 상황에서 Reuters는 Broadcom이 OpenAI 관련 인프라를 위해 약 500억 달러의 금융지원 방안을 추진하고 있다는 보도도 전했다.
Oracle의 추가 차입 가능성도 시장의 관심을 받았다.
이들은 모두 확정된 실행 결과가 아니라 보도된 금융조달 계획이라는 점을 구분해야 한다. Reuters
핵심 문제는 단순하다.
AI 모델회사가 수천억 달러 규모의 Compute를 사용하려면 누군가 해당 시설을 먼저 건설해야 한다.
그런데 그 비용을 모델회사가 모두 현금으로 지불할 수 없다면 클라우드회사, 공급업체, 은행, 사모대출 투자자 등이 자본을 제공해야 한다.
따라서 구조가 다음과 같이 바뀐다.
AI 모델회사
     │
     │ 대규모 Compute 계약
     ▼
클라우드 / 데이터센터 운영사
     │
     ├── 자체 현금
     ├── 기업채 발행
     ├── 프로젝트 금융
     └── 공급업체 금융지원
               │
               ▼
        GPU / ASIC / HBM 발주
여기에서 가장 중요한 질문은 누가 마지막 손실을 부담하는가다.
AI 모델회사의 매출이 예상보다 낮아지면 Compute 비용을 충분히 지불하지 못할 위험이 생긴다.
그 위험이 클라우드 운영사의 손실로 이어질 수도 있고, 금융계약 구조에 따라 대출기관이나 공급업체에 전가될 수도 있다.
그래서 앞으로 반도체 시장을 예측할 때는 주문량만 보는 것으로 부족하다.
AI 고객의 매출·Compute 계약·차입구조·현금흐름을 같은 화면에서 봐야 한다.
4. Nvidia가 투자한 Firmus의 IPO 철회 — 오늘 가장 중요한 투자심리 변화
호주 데이터센터 사업자 Firmus가 약 50억 달러 규모의 IPO 추진을 중단했다.
Firmus는 Nvidia의 투자를 받았으며, Nvidia의 가속기 등을 사용하는 AI 인프라 사업을 확대하고 있었다.
IPO에서 논의된 기업가치는 약 306억 달러였지만, 8월 비상장 투자 당시 기업가치는 약 105억 달러였다.
불과 몇 달 사이 거의 세 배에 가까운 평가를 받으려 했던 것이다.
그러나 시장의 투자수요가 충분하지 않았고 회사는 비상장시장에서 자금조달하는 방안을 다시 검토하기로 했다. Reuters
이 사례가 중요한 이유는 다음과 같다.
현재 Firmus는 운영 중인 데이터센터가 2곳이며 추가 시설들을 개발하고 있다.
그러나 투자자가 기업가치를 평가할 때 미래에 건설할 시설과 이미 가동 중인 시설은 완전히 다르게 봐야 한다.
| 데이터센터 상태 | 투자자가 보는 가치 |
|---|---|
| 발표된 프로젝트 | 아직 실현되지 않은 가능성 |
| 토지·인허가 확보 | 사업 실행 가능성 상승 |
| 전력계약 체결 | 중요한 병목 일부 해소 |
| 건설 완료 | 물리적 자산 확보 |
| Energized MW | 실제 Compute 운영 가능 |
| 고객계약 체결 | 미래 매출 가시성 |
| 안정적 Utilization | 실제 수익창출 시작 |
| Positive FCF | 투자금 회수능력 확인 |
현재 AI 데이터센터 투자에서 가장 위험한 부분은 아직 건설하지 않은 미래 시설의 가치를 이미 운영 중인 시설처럼 평가하는 것이다.
Firmus 사례는 AI 수요가 없다는 증거가 아니다.
오히려 AI 투자자가 이제 CAPEX 실행위험과 자본비용을 가격에 더 엄격하게 반영하기 시작했다는 신호일 수 있다.
5. Google의 새로운 Gemini — 하나의 에이전트가 모든 업무를 맡는다
 생성된 이미지 1
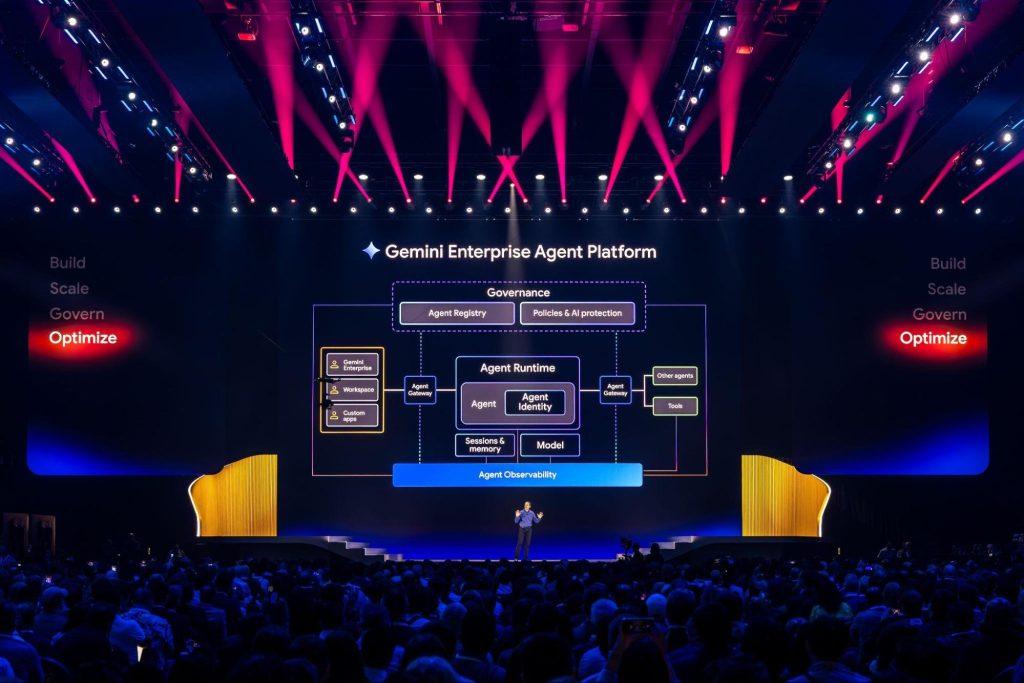
10월 8일 Google Cloud는 Gemini at Work 2026에서 범용 업무 에이전트인 Gemini agent를 발표했다.
이 제품은 단순히 기존 챗봇에 기능을 추가한 것이 아니다.
사용자가 목표를 전달하면 에이전트가 필요한 업무를 계획하고, 여러 애플리케이션을 연결하고, 도구를 실행하며 최종 결과물을 만드는 방향을 지향한다.
지원하는 환경에는 Gmail·Drive·Docs·Sheets·Calendar 등 Google Workspace뿐 아니라 Microsoft 365와 Slack도 포함된다.
현재 새로운 통합 에이전트는 기업용 Private Preview 단계다. 모든 사용자에게 즉시 제공되는 정식 출시와 구분해야 한다. The Verge+1
5-1. 가장 중요한 변화는 Google이 경쟁사 모델도 사용한다는 점
Google의 새로운 에이전트는 업무에 맞는 모델을 자동 선택한다.
흥미로운 부분은 Google의 Gemini 모델뿐 아니라 Anthropic의 Claude 모델도 선택할 수 있다는 점이다.
Google은 앞으로 오픈소스 및 다른 사설 모델까지 모델 선택범위를 확대할 계획이다. TechCrunch
이것은 AI 제품에서 상당히 중요한 변화다.
Google의 실제 전략이:
사용자가 Gemini 모델만 사용하게 만든다.
가 아니라
사용자가 어떤 모델을 쓰든 Google의 업무 에이전트 플랫폼 안에서 일하도록 만든다.
에 가까워지기 때문이다.
즉 모델 자체보다 업무 실행을 관리하는 상위 플랫폼의 가치가 커질 수 있다.
앞으로 대형 AI 플랫폼의 경쟁은 이런 구조로 발전할 가능성이 높다.
사용자 / 기업 업무
        ↓
Universal Agent
        ↓
Task Classification
        ↓
Model Router
   ├── Gemini
   ├── Claude
   ├── Open-weight Model
   └── Specialized Model
        ↓
Tool Execution
        ↓
Verification
        ↓
완료된 업무
이 구조에서는 모델 공급업체를 교체하더라도 업무흐름과 도구연결은 유지할 수 있다.
따라서 장기적으로는 모델보다 Runtime, Connector, Identity, Workflow, Audit History가 더 강한 락인을 만들 수 있다.
5-2. 사람처럼 이메일 계정을 가진 에이전트
Google은 여러 개의 업무별 하위 에이전트를 만들고, 이들이 팀원처럼 협업하는 개념도 소개했다.
이른바 Coworker Agent에는 개별 이메일 계정과 별도의 업무 정체성을 부여할 수 있다.
이것이 중요한 이유는 단순하다.
AI 에이전트가 한 번의 사용자 요청에 답하는 것을 넘어 지속적으로 조직 안에서 업무를 수행하는 주체가 되기 때문이다. Investing.com
하지만 동시에 보안 문제가 발생한다.
에이전트가 이메일 계정과 파일 접근권한을 가진다면 다음을 구분해야 한다.
사람을 대신해 요청받은 작업인가?
에이전트가 독립적으로 계속 수행해도 되는 작업인가?
외부로 데이터를 전송해도 되는가?
결제·삭제·배포를 자동으로 수행해도 되는가?
여기에서 LLM에게 권한을 판단하도록 맡기면 안 된다.
모델이 작업을 수행할 필요가 있다고 판단하는 것과 실제로 수행할 권한이 있다는 것은 다르다.
6. Google이 보여준 중요한 설계방향 — 모델 라우팅과 권한관리를 분리한다
Google은 이번 범용 에이전트에 모델 선택뿐 아니라 조직관리, 권한설정, 보안 Sandbox, 정책제어, 비용관리를 포함했다고 밝혔다. Google Cloud
여기에서 특히 눈여겨볼 것은 비용한도다.
장시간 실행하는 AI 에이전트는 사용자 한 번의 요청에 수십~수백 번의 모델 호출을 발생시킬 수 있다.
특히 코딩 에이전트는 다음과 같은 작업을 반복한다.
코드 확인
   ↓
모델 추론
   ↓
파일 수정
   ↓
테스트 실행
   ↓
실패 분석
   ↓
재수정
   ↓
다시 테스트
이 과정에서는 모델 토큰뿐 아니라 테스트용 컨테이너, 네트워크, 스토리지, 외부 API에도 비용이 발생한다.
좋은 Agent Platform은 따라서 다음 두 종류의 한도를 별도로 가져야 한다.
권한 한도: 어떤 행동까지 수행할 수 있는가?
비용 한도: 얼마의 자원을 사용하면서 작업할 수 있는가?
이를 실제 아키텍처로 표현하면 다음과 같다.
User Goal
   ↓
Planner / Model Router
   ↓
Agent Identity
   ↓
┌────────────────────────┐
│ Deterministic Policy   │
│                        │
│ Resource Scope         │
│ Allowed Actions        │
│ Human Approval         │
│ Cost Budget            │
│ Time Limit             │
└────────────────────────┘
   ↓
Scoped Credentials
   ↓
Sandbox / Tools
   ↓
Deterministic Verification
   ↓
Immutable Audit Trail
여기서 Cost Budget이 소진되면 모델에게 계속 진행할지 판단하도록 묻는 것이 아니라 Runtime이 실제 실행을 중단하거나 승인을 요구해야 한다.
권한과 비용을 동시에 관리하는 구조가 장시간 실행하는 에이전트에서는 필수 기능에 가까워질 가능성이 높다.
7. Claude Dashboards — AI가 BI 화면까지 만드는 경쟁이 시작됐다
Google이 업무를 실행하는 범용 에이전트를 발표한 같은 날, Anthropic은 Claude Dashboards와 Claude Motion을 공개했다.
Claude Dashboards는 자연어로 질문하면 기업 데이터에 연결해 갱신 가능한 대시보드를 만드는 기능이다.
Snowflake·Databricks·BigQuery·Amazon Redshift·ClickHouse 등 데이터 플랫폼을 사용할 수 있고, 관련 CRM 데이터에도 연결할 수 있다.
현재 유료 플랜 사용자에게 Beta로 제공된다.
Claude Motion은 보고서나 차트를 편집 가능한 코드 기반 애니메이션으로 만들고 MP4로 출력하는 기능이다. Team·Enterprise 대상 Beta다.
Anthropic은 기존 Claude Docs·Slides·Design도 정식 제공 단계로 확대했다. Investing.com+1
7-1. Claude Dashboards에서 가장 중요한 것은 SQL을 볼 수 있다는 점
이 기능의 중요한 차별점 중 하나는 차트가 어떤 데이터 질의를 통해 생성됐는지 확인할 수 있다는 점이다.
예를 들어 사용자가 다음과 같이 묻는다고 하자.
이번 분기 미수금이 가장 많이 증가한 거래처와 원인을 분석해줘.
AI가 차트를 생성하는 것은 비교적 간단할 수 있다.
하지만 실제 업무에서는 다음 문제가 생긴다.
첫째, 어떤 미수금 정의를 사용했는가?
둘째, 기준일을 어떻게 적용했는가?
셋째, 취소·반제·환율차이를 포함했는가?
넷째, 사용자가 해당 거래처 데이터를 볼 권한이 있는가?
따라서 생성된 화면에서 실제 질의와 데이터 출처를 확인할 수 있다는 것은 단순 편의성이 아니다.
AI가 계산한 숫자를 신뢰할 수 있는 근거를 제공하는 구조다.
다만 SQL이 보인다고 해서 그 SQL이 자동으로 정확해지는 것은 아니다.
실제 기업 시스템에서는 회계규칙과 데이터 정의를 별도의 Semantic Layer에서 제공하는 방식이 더 안전하다.
7-2. ERP 운영과 연결하면 매우 실용적인 구조가 나온다
고정된 ERP 화면을 모두 동적으로 바꾸기보다는 다음과 같은 계층을 만드는 것이 현실적이다.
SAP / ERP / MSSQL
       ↓
Approved Read API
       ↓
Business Semantic Layer
       ↓
AI Query Planner
       ↓
Read-only SQL Validation
       ↓
Dashboard Generator
       ↓
User Interaction
이 구조에서 회계정보의 의미와 권한은 ERP가 결정한다.
LLM은 데이터를 어떻게 조회하고 표현할지 제안한다.
실제로 데이터 변경이 필요한 경우에는 별도의 승인된 Action API를 호출하도록 한다.
즉 AI가 새로운 UI를 생성하더라도 System of Record는 기존 업무시스템에 남아 있어야 한다.
이번 주 OpenAI Intelligent UI와 Claude Dashboards가 거의 동시에 등장했다는 점은 이 방향이 단순한 실험이 아니라 대형 AI 기업들의 제품 경쟁영역으로 이동하고 있음을 보여준다.
8. Anthropic Cyber Mission — AI를 공격이 아니라 방어에 대규모로 투입한다
10월 8일 Anthropic은 새로운 장기 보안 프로그램 Anthropic Cyber Mission을 발표했다.
첫 번째 영역은 전력망·수도·교통 등 중요 기반시설 보안이다.
두 번째 영역은 오픈소스 소프트웨어의 취약점 발견과 수정 지원이다.
이를 위해 Critical Infrastructure Defense Program과 무료 OSS Scanner를 공개했다. Anthropic
OSS Scanner는 널리 사용되는 오픈소스 프로젝트의 유지관리자가 신청하면 Anthropic의 모델을 활용해 코드의 취약점을 분석하고 수정안을 제안하는 서비스다.
중요한 점은 생성되는 보고서에 사람이 사전에 모든 내용을 검증하는 과정이 포함되지 않을 수 있다는 것이다.
따라서 취약점 보고서는 실제 보안문제로 확인되기 전까지 모델의 분석 결과로 취급해야 한다. AI Weekly
8-1. 개발자 관점에서 가장 중요한 것은 보안 검증의 비용구조 변화다
오픈소스 생태계에는 중요한 문제가 하나 있다.
세계적으로 수많은 기업이 사용하는 라이브러리라도 실제 유지관리자는 몇 명에 불과할 수 있다.
그 결과 코드가 널리 사용된다는 사실과 충분한 보안검토가 이루어진다는 사실 사이에 큰 차이가 발생한다.
AI 보안 스캐너가 실제로 높은 정확도를 확보한다면 이 구조를 바꿀 수 있다.
Open-source Repository
        ↓
AI Vulnerability Analysis
        ↓
Candidate Finding
        ↓
Reproduction / Static Check
        ↓
Maintainer Review
        ↓
Patch
        ↓
Regression Test
핵심은 AI가 발견했다는 이유만으로 취약점이 확정되는 것은 아니라는 점이다.
보고서가 대량으로 생성돼도 오탐이 많으면 유지관리자의 부담만 커질 수 있다.
따라서 보안 에이전트의 가장 좋은 KPI는 단순히 발견한 취약점 수가 아니다.
검증된 실제 취약점 수 / 검토비용
또는
수정 완료된 실제 위험 / 분석·검증시간
에 가까울 것이다.
8-2. OT 보안에서는 LLM에게 직접 제어권을 주면 안 된다
전력망이나 산업제어시스템에서는 잘못된 자동조치가 실제 물리적 사고로 이어질 수 있다.
이런 환경에서 AI는 로그 분석, 이상행동 식별, 취약점 우선순위 결정, 대응방안 제안에는 큰 도움이 될 수 있다.
하지만 차단기 조작이나 산업설비의 제어값 변경 등은 기존 안전규칙과 인간의 승인 아래에서 수행되어야 한다.
기술적으로는 다음 구조가 바람직하다.
AI = 탐지·분석·대응안 제안
Deterministic Safety System = 실제 행동 허용범위
Anthropic이 보안기업·산업장비업체와 협력해 이 분야를 추진하는 이유도 단순 모델 성능만으로는 실제 산업현장에 안전하게 배포하기 어렵기 때문으로 해석할 수 있다.
9. 미국채 — 이틀 연속 강한 입찰, 장기채 반등 가능성이 커지고 있다
오늘 금융시장에서 AI 매출 뉴스 다음으로 중요한 것은 미국 30년물 국채 입찰이다.
어제 10년물 입찰에 이어 오늘 30년물에서도 강한 수요가 확인됐다.
10월 8일 미국 재무부는 220억 달러 규모의 30년물 국채를 발행했다.
낙찰금리는 5.618%, Bid-to-cover는 2.54배로 최근 6차례 평균인 2.41배를 웃돌았다.
간접입찰 비중도 약 **72.3%**로 과거 평균보다 높았다. Reuters
9-1. 가장 중요한 것은 Oil이 4% 올랐는데 국채도 올랐다는 점
이것이 오늘 채권시장에서는 매우 중요한 변화다.
지난 몇 주 동안은:
Oil 상승 → 인플레이션 우려 → Treasury 금리 상승
이라는 반응이 매우 강했다.
그런데 오늘은 Brent가 4.1% 상승했는데도 미국채 금리는 하락했다.
미국장 후반 Reuters 기준 금리는 다음과 같다.
| 만기 | 금리 | 일간 변화 |
|---|---|---|
| 2년물 | 4.751% | 약 -1.3bp |
| 10년물 | 5.227% | 약 -5.0bp |
| 30년물 | 5.602% | 약 -5.9bp |
| 2Y–10Y 스프레드 | 약 +47.1bp | 축소 |
출처는 10월 8일 Reuters 미국채 시장 마감 근접 집계다. 야후 금융
이 상황은 상당히 의미가 있다.
단기금리보다 장기금리가 더 크게 하락했다.
즉 단순히 Fed의 다음 회의 결정만 재가격한 움직임이라고 보기 어렵다.
장기물 수요가 회복되면서 기간프리미엄이 안정될 가능성을 시사한다.
다만 입찰수요가 강했다는 사실과 기간프리미엄이 실제로 얼마 하락했는지는 구분해야 한다. 후자는 별도의 기간프리미엄 추정모형과 수익률 분해가 필요하다.
9-2. 채권 반등의 첫 단계가 바뀌었다
지난주까지는 강한 경제지표가 나올 때마다 10년물 금리가 고점을 갱신할 위험이 컸다.
오늘은 높은 유가에도 국채금리가 하락했다.
따라서 다음 두 가설을 구분해야 한다.
가설 A — 일시적인 입찰 효과
최근 5.3~5.7%대 금리가 매력적이어서 투자자들이 이번 입찰에만 강하게 참여한 경우다.
이 경우 다음 CPI에서 물가가 높게 나오면 금리가 다시 고점을 갱신할 수 있다.
가설 B — 장기채 매도 압력의 소진
최근 한 달간 지속된 금리상승으로 충분한 매수수요가 형성됐고, 장기채 수급이 구조적으로 안정되기 시작한 경우다.
이 경우 앞으로 Oil이나 Fed 발언이 매파적으로 나오더라도 10년물 금리가 이전 고점을 넘지 못할 수 있다.
현재 데이터는 가설 B의 가능성을 이전보다 높여주지만 아직 확정하지는 못한다.
10. SOFR와 ZN — 오늘 채권 반등 조건 업데이트
기존에 추적하던 채권 반등조건을 이번 30년물 입찰까지 반영해 업데이트하면 다음과 같다.
| 조건 | 현재 상태 | 오늘 평가 |
|---|---|---|
| ① 추가 금리인상 기대 하향 | 10월 동결 가능성 우세 | 초기 확인 |
| 2027년 SOFR 경로 하향 | 연말 추가인상 전망 남음 | 미확인 |
| ② 실질금리 하락 | 장기 명목금리 하락 | 초기 신호, 실질금리 별도 확인 필요 |
| ③ 기간프리미엄 안정·하락 | 10Y·30Y 입찰 연속 강세 | 초기 긍정 신호 강화 |
| MOVE 안정 | 채권시장 변동성 여전히 높음 | 추가 확인 필요 |
10-1. SOFR 롱에서는 다른 문제가 남아 있다
SOFR는 미국채 10년물과 달리 향후 정책금리 경로에 더 직접적으로 영향을 받는다.
Fed Waller는 추가 금리인상이 여전히 필요할 가능성을 인정하면서도 시점에는 유연할 수 있다는 입장을 보였다.
따라서 10월 회의에서 금리를 동결하더라도 12월이나 2027년에 더 높은 정책금리가 유지될 수 있다. Reuters
SOFR 롱에서 가장 중요한 것은 10월 인상확률 자체보다 2027년 월물들에 반영된 평균 정책금리 전망이 실제로 내려오는지다.
다음 CPI에서 물가가 예상보다 강하게 나왔는데도 2027 SOFR 선물가격이 이전 저점을 깨지 않는다면 매파적 기대가 상당히 소진됐다는 신호가 된다.
10-2. ZN은 오늘 상대적으로 더 중요한 개선이 있었다
ZN은 10년물 국채금리에 민감하다.
오늘은 Fed 경로보다 장기채 수급에서 긍정적인 변화가 있었다.
특히 10년물·30년물 입찰이 연속으로 강했다는 점이 중요하다.
지난주에는 좋은 고용·물가지표조차 장기금리를 낮추지 못했다.
오늘은 오히려 나쁜 Oil 뉴스에도 장기금리가 하락했다.
이 차이를 간단히 정리하면 다음과 같다.
SOFR: 정책금리 경로의 추가 완화 확인 필요.
ZN: 장기채 수급 반전 가능성이 커졌지만 CPI·기간프리미엄 확인 필요.
현재 두 자산 가운데 상대적으로 새롭게 개선된 부분은 ZN의 수급 환경이다.
11. 옵션시장 — 기술주 하락과 채권 랠리가 동시에 나왔다
최근 계속 관찰한 시장 구조는 높은 Treasury 변동성과 낮은 주가지수 변동성의 괴리였다.
10월 8일 VIX는 자료 제공기관 기준 약 15대 중반으로, Nasdaq이 1.25% 하락한 것에 비해 여전히 낮은 수준을 유지했다.
반면 Treasury 금리 자체는 장중 큰 폭으로 움직였다.
이 상황에서 가장 중요한 것은 변동성 수준보다 충격의 발생 원인을 구분하는 것이다.
오늘은 두 가지 충격이 동시에 발생했다.
첫 번째는 AI 수익성 충격이다.
OpenAI 매출 기준과 AI 인프라 금융조달 뉴스로 인해 Nvidia·Broadcom·Micron 등 AI 관련 주식이 크게 하락했다.
두 번째는 에너지 공급충격이다.
중동 및 미국 멕시코만 공급우려로 Oil 가격이 급등했다.
그런데 미국채는 강한 입찰 수요로 상승했다.
따라서 오늘은 모든 자산이 하나의 공통요인으로 움직인 전형적인 Risk-off가 아니다.
11-1. 지수옵션 프리미엄 매도에서 중요한 질문
현재 30~45 DTE SPX·NDX 옵션 프리미엄을 분석할 때는 다음을 구분해야 한다.
AI 주가조정이 특정 업종에만 집중되는가?
아니면
AI 매출·신용위험이 시장 전체로 확산되는가?
첫 번째라면 기술주 중심인 Nasdaq의 변동성이 S&P보다 더 높아질 수 있다.
두 번째라면 신용스프레드와 금리시장이 다시 불안정해지면서 여러 업종의 주가가 동시에 움직일 수 있다.
이 경우 낮은 지수 IV가 예상보다 큰 위험을 내포할 수 있다.
11-2. NDX와 SPX는 지금 같은 거래가 아니다
Nasdaq은 AI·반도체·초대형 기술주의 비중이 높다.
S&P 500도 기술주 비중이 크지만 에너지·금융·헬스케어 등 다른 업종의 비중이 상대적으로 높다.
오늘처럼 Oil이 급등하고 반도체가 급락하면 두 지수는 서로 다른 방향의 영향을 받는다.
따라서 같은 만기, 같은 델타의 Put Credit Spread라도 NDX와 SPX의 위험은 다르다.
특히 NDX는 현재 AI 성장률 자체보다 AI 기업의 매출·자본조달 재평가에 민감해질 가능성이 있다.
반대로 SPX는 상대적으로 다양한 업종이 존재하므로 섹터 간 상쇄효과가 유지될 수 있다.
다만 극단적인 거시 충격에서는 이러한 분산효과도 급격히 감소한다.
현재처럼 VIX가 낮고 이벤트 위험이 높은 구간에서는 네이키드 매도로 보험료를 늘리는 것보다, 손실한도가 있는 스프레드와 포트폴리오 전체 상관위험을 함께 관리하는 접근이 더 방어적이다.
12. Oil — 하루 +4%, 중동과 허리케인이 동시에 공급을 압박했다
10월 8일 원유시장은 상당히 크게 움직였다.
| 원유 | 종가 | 일간 변화 |
|---|---|---|
| Brent | $104.28 | +4.1% |
| WTI | $91.49 | +3.6% |
이번 상승에는 두 가지 공급위험이 동시에 작용했다.
중동: 호르무즈 해협 및 주변 해역에서 선박 공격이 증가하면서 원유 운송 안전성에 대한 우려가 확대됐다.
미국 멕시코만: 허리케인 Isaias의 접근으로 해상 원유생산시설들이 가동을 중단했다.
Reuters에 따르면 당시 미국 멕시코만 원유 생산의 약 62.9%가 일시적으로 중단된 상태였다. 이 비율은 폭풍에 따른 당시 생산중단 규모이며 영구적인 생산손실을 의미하지 않는다. Reuters
12-1. 왜 오늘 Oil 상승이 이전보다 복잡한가?
지난 몇 주에는 중동의 실제 원유수출이 부분적으로 회복되면서 공급우려가 완화되는 듯했다.
그런데 이번에는 운송위험과 미국 내 기상위험이 동시에 발생했다.
이는 서로 다른 종류의 공급충격이다.
중동 공급위험은 전쟁·해상보험·선박운항·정유시설 안전성 문제다.
멕시코만 허리케인은 일시적인 생산시설 가동중단과 미국 원유재고 문제다.
따라서 두 사건이 같은 방향으로 움직인다고 해도 회복 속도는 다를 수 있다.
폭풍으로 중단된 생산시설은 안전이 확보되면 다시 가동할 수 있다.
하지만 호르무즈 해협의 선박운항 문제는 외교·군사적 상황에 따라 더 오래 지속될 수 있다.
12-2. CL 옵션에서는 Futures Curve를 반드시 같이 봐야 한다
현재 CL을 거래할 때 가장 중요한 것은 단순한 WTI 절대가격만이 아니다.
위험 프리미엄이 근월물에 집중되는지, 원월물까지 확산되는지를 살펴야 한다.
예를 들어 일시적인 허리케인 충격이라면 근월물 공급불안이 상대적으로 강할 수 있다.
반면 장기적인 중동 공급차질이나 에너지 인프라 피해가 예상된다면 더 먼 만기의 가격에도 영향이 확산될 수 있다.
따라서 다음을 구분할 필요가 있다.
근월물 급등 + 원월물 제한적 반응: 단기 공급차질 가능성.
전 만기 상승 + 스프레드 확대: 장기 공급제약 또는 위험 프리미엄 확대 가능성.
실제 판단에는 해당 만기의 가격과 Calendar Spread가 필요하므로 오늘의 원유 종가만으로 선물곡선 상태를 확정할 수는 없다.
13. 금·달러·엔 — Gold는 금리 하락에 반등했다
10월 8일 금 현물은 약 $4,126.78/oz, 전일 대비 약 +0.4% 상승했다.
12월 금 선물은 약 $4,157에 거래됐다.
미국채 장기금리가 하락하면서 금을 보유하는 기회비용이 다소 완화된 것이 영향을 줬다. Reuters
최근 금 시장의 가장 중요한 특징은 다음과 같다.
금에는 서로 다른 두 가지 수요가 작용한다.
순환적 수요: 미국 실질금리와 달러 변화에 반응한다.
구조적 수요: 중앙은행 준비자산 다변화, 재정불안, 지정학적 위험에 반응한다.
최근에는 높은 미국 실질금리 때문에 금이 압박받았지만, 일부 구조적 수요가 가격을 지지하는 모습도 나타났다.
따라서 GC에서 강한 상승 시나리오가 형성되려면 단순히 Fed가 10월에 동결하는 것보다 미국 장기 실질금리가 지속적으로 하락하는지가 더 중요하다.
USD/JPY는 최근 157~158엔 부근에서 움직이고 있다.
여기에서 계속 주목할 것은 일본 정부의 개입 가능성과 엔화의 변화 속도다.
엔화가 매우 빠르게 강세로 전환하면 글로벌 캐리 포지션이 축소되면서 기술주·신용시장·기타 위험자산에 파급될 수 있다.
다만 이번 브리핑에서는 USD/JPY의 최신 확정 종가를 동일한 시점의 신뢰할 수 있는 복수 출처로 확인하지 못했으므로 구체적인 실시간 환율을 제시하지 않겠다.
14. TSMC — AI 반도체 수요는 여전히 매우 강하다
오늘 AI 수요를 확인하는 가장 중요한 실물 데이터는 TSMC의 3분기 매출이다.
TSMC는 10월 8일 다음 결과를 발표했다.
| 항목 | 결과 |
|---|---|
| Q3 매출 | NT$1.49조 |
| 미 달러 환산 | 약 $46.71B |
| 전년 대비 | +50% |
| LSEG 예상 | NT$1.46조 |
| 9월 매출 | NT$5,118.6억 |
| 9월 매출 증가율 | +54.6% YoY |
TSMC는 Nvidia·Apple 등 주요 첨단반도체 고객에게 제조서비스를 제공한다.
이번 수치는 AI 반도체 수요가 여전히 강하다는 것을 보여준다. Reuters
그러나 오늘 미국 반도체주가 크게 하락했다는 사실은 중요한 질문을 만든다.
AI 반도체 수요가 강하면 주가는 반드시 올라야 할까?
그렇지 않다.
주가는 현재 실적이 좋은지보다 그 실적이 시장의 기대를 얼마나 넘어서는지에 반응한다.
또 투자자는 현재 수요뿐 아니라 앞으로의 성장속도, 공급능력 증가, 가격경쟁, 고객의 자금조달능력을 함께 평가한다.
따라서 TSMC의 강한 매출과 Nvidia·Micron의 약한 주가가 동시에 존재하는 것은 모순이 아니다.
현재 실물 수요는 강하지만 미래 수익성에 대한 시장의 기대가 조정되고 있을 수 있기 때문이다.
15. 삼성전자 — 높은 이익에도 주가가 약했던 이유
삼성전자는 10월 8일 3분기 잠정 영업이익 107조 4,000억 원을 발표했다.
이는 전년 대비 거의 아홉 배에 해당하는 수준이다.
그럼에도 한국 증시에서는 실적 발표 이후 주가가 약세를 보였다.
실적이 부진해서라기보다 시장 기대치가 이미 매우 높았기 때문으로 해석할 수 있다.
여기서 한 가지 주의할 점은 시장 예상치가 조사기관마다 다르다는 것이다.
일부 LSEG 집계와 다른 애널리스트 추정치 사이에 차이가 있어 이번 실적을 단순히 예상 상회 또는 하회 한마디로 정리하기 어렵다. The Financial Express+1
메모리 투자에서 이제 가장 중요한 것은 단순한 수요 증가율이 아니다.
공급업체들이 얼마나 빠르게 생산능력을 확장하는가다.
현재 메모리 가격과 이익이 매우 높으면 삼성전자·SK hynix·Micron 모두 신규 투자 유인이 커진다.
그 투자가 실제 생산으로 연결되면 공급부족이 점차 완화될 수 있다.
따라서 2027~2028년 메모리 시장의 중요한 위험은 단순한 AI 수요붕괴가 아니라 공급업체들의 성공적인 증설일 수 있다.
다음 주 TSMC의 상세 실적과 10월 29일 삼성전자의 상세 실적에서 확인해야 할 것도 이 부분이다.
AI 수요 증가속도와 반도체 공급 증가속도 가운데 어느 쪽이 더 빠른가?
16. 반도체 투자에서 이제 AI 매출의 질을 같이 봐야 한다
오늘 OpenAI 매출 논란과 TSMC의 강한 매출을 한꺼번에 보면 새로운 질문이 생긴다.
TSMC 매출은 실제 제조 수요를 나타낸다.
하지만 그 수요의 최종 고객인 AI 서비스 시장에서는 매출인식 기준과 수익성에 관한 새로운 논쟁이 시작됐다.
따라서 현재 AI 공급망을 다음 네 단계로 나누는 것이 유용하다.
| 단계 | 대표 사업 | 가장 중요한 질문 |
|---|---|---|
| 반도체 공급자 | GPU·ASIC·HBM | 공급부족과 가격결정력 유지 여부 |
| 데이터센터 운영자 | Cloud·Neocloud | CAPEX 대비 Utilization과 FCF |
| 모델회사 | Frontier AI | 순매출·추론비용·Compute 계약 |
| 최종 AI 애플리케이션 | SaaS·Agent | 고객의 실제 지불의사와 유지율 |
어느 한 단계에서 매출이 크게 증가한다고 해서 나머지 단계도 모두 높은 수익률을 얻는 것은 아니다.
특히 공급업체가 고객의 투자까지 금융지원하기 시작하면 매출의 증가와 신용위험의 증가가 동시에 발생할 수 있다.
현재 AI 산업의 투자위험을 조기에 포착하려면 모델 사용량과 GPU 주문 외에도 기업채 발행, 금융계약, 데이터센터 가동률, 실제 FCF를 함께 봐야 한다.
17. 영화 — 오늘 《The Social Reckoning》 북미 개봉
 브리핑 이미지
 브리핑 이미지
오늘 10월 9일 미국에서는 **《The Social Reckoning》**이 극장 개봉한다.
이 작품은 《The Social Network》의 후속 성격을 가진 영화로, Aaron Sorkin이 각본과 연출을 맡았다.
2021년 Facebook 내부고발 사건을 중심으로 전개되며, Frances Haugen의 폭로와 언론의 취재과정을 다룬다.
주요 출연진에는 Mikey Madison, Jeremy Allen White, Jeremy Strong 등이 포함된다. Sony Pictures의 공식 자료에서도 10월 9일 극장 개봉을 확인할 수 있다. 소니픽처스
이 작품이 산업적으로 흥미로운 이유는 과거의 기술기업 성공신화를 현재의 플랫폼 책임 문제와 연결하기 때문이다.
2010년 《The Social Network》가 인터넷 플랫폼의 창업과 성장에 초점을 맞췄다면, 후속 작품은 거대한 플랫폼이 실제 사회에 미치는 영향과 책임을 다룬다.
이 흐름은 현재 AI 산업과도 상당히 닮았다.
AI 기업 역시 초기에는 기술성능과 빠른 사용자 증가를 강조했다.
그러나 기술이 사회 전반에 확산되면서 이제는:
안전성, 책임, 권한, 시장지배력, 개인정보, 허위정보
등의 문제가 사업의 핵심으로 이동하고 있다.
콘텐츠 자체의 흥행성에서는 또 다른 질문이 있다.
이 영화는 유명 IP의 후속작이지만 슈퍼히어로 프랜차이즈와 같은 대규모 팬덤 콘텐츠는 아니다.
따라서 기존 작품의 인지도가 실제 극장관람으로 얼마나 전환되는지가 중요하다.
현재 시점은 미국 개봉일 오전 이전이므로 실제 첫 주말 흥행성적을 확정적으로 제시할 수 없다.
18. 애니메이션 — 《걸즈 앤 판처 최종장》 제5화 일본 개봉
Girls und Panzer das Finale 제5화 공식 예고편
오늘 일본에서는 《걸즈 앤 판처 최종장》 제5화가 극장에서 개봉한다.
이번 작품은 총 6부작으로 진행되는 최종장의 다섯 번째 에피소드다.
일본에서는 일반 상영 외에도 Dolby Cinema·Dolby Atmos·4DX·MX4D 등 여러 프리미엄 상영방식을 지원한다.
공식 배급사의 예고편에 따르면 175개 이상의 일본 극장에서 상영할 예정이다. YouTube
이것은 애니메이션의 극장사업 모델에서 흥미로운 사례다.
일반적인 영화는 개봉 첫 주말 매출에 크게 의존한다.
반면 강한 팬덤이 있는 애니메이션은 짧은 작품을 여러 편으로 나누어 공개하고, 상영 포맷과 특전을 차별화하며 장기간 팬 관계를 유지할 수 있다.
특히 4DX·MX4D처럼 체험성이 강한 포맷은 단순 스트리밍 시청과 차별화되는 요소다.
AI로 애니메이션 제작비가 낮아지더라도 이런 팬덤과 극장 경험의 가치는 쉽게 대체되지 않을 수 있다.
따라서 애니메이션 산업의 중요한 수익지표는 단순 관객 수뿐 아니라 팬 한 명의 반복 관람과 부가상품 소비까지 포함한 총수익이 될 가능성이 크다.
19. 게임 — Microsoft 게임사의 가상화폐 시스템에 EU·이탈리아 규제 조사
10월 8일 이탈리아 경쟁당국은 유럽연합의 지원 아래 Microsoft 계열 게임기업들의 게임 내 가상화폐 사용방식에 대한 조사를 시작했다.
조사 대상은 게임 내 가상화폐가 소비자에게 실제 지출금액을 이해하기 어렵게 만들거나 불공정한 구매를 유도할 가능성이 있는지 등이다.
현재는 조사 단계이며 법 위반이 확정된 것은 아니다. Reuters
이 뉴스는 게임 비즈니스 모델에서 상당히 중요하다.
많은 게임은 다음 구조를 사용한다.
실제 현금
   ↓
게임 내 유료재화
   ↓
아이템 / 뽑기 / 배틀패스
문제는 유료재화의 교환비율과 상품 가격구조가 복잡해질수록 사용자가 실제 얼마를 지출하는지 직관적으로 파악하기 어렵다는 것이다.
규제가 강화된다면 게임회사는 다음을 더 명확하게 제공해야 할 가능성이 있다.
실제 현금 기준 가격 표시, 잔여 가상화폐 처리방식, 미성년자 보호, 구매조건 및 환불정책의 투명성이다.
이는 단기적으로 일부 게임의 수익화 방식에 부담이 될 수 있다.
그러나 장기적으로는 소비자 신뢰와 게임 내 경제의 지속가능성을 높이는 방향으로 작용할 수도 있다.
AI를 이용해 게임의 아이템·콘텐츠 제작속도가 크게 높아지더라도 결국 그 콘텐츠를 어떤 방식으로 판매하고 소비자와 어떤 관계를 유지하는가가 중요한 경쟁력으로 남을 것이다.
20. 오늘 모든 뉴스를 연결하면 — AI 산업의 Revenue Quality Shock
오늘의 주요 뉴스를 하나의 흐름으로 연결하면 다음과 같다.
AI 사용자 증가
       ↓
모델 사용량 증가
       ↓
Cloud / GPU 수요 증가
       ↓
데이터센터 CAPEX 확대
       ↓
기업채·프로젝트 금융 증가
       ↓
높은 자본비용
       ↓
AI 서비스의 실제 수익성 검증 필요
지금까지 시장은 주로 앞부분을 거래했다.
모델 사용자 증가.
GPU 주문 증가.
데이터센터 신규 건설.
그런데 오늘부터 시장이 더 직접적으로 보기 시작한 것은 뒷부분이다.
최종 AI 서비스가 실제 얼마의 매출을 인식하고, 얼마의 현금을 남기며, 누가 그 CAPEX를 상환하는가?
OpenAI의 총액·순액 매출 차이는 바로 이 질문을 드러낸 사건이다.
Firmus IPO 철회는 장기 미래수익을 현재의 높은 기업가치로 인정하는 데 투자자들이 점점 신중해지고 있음을 보여준다.
TSMC의 기록적인 매출과 AI 반도체주의 하락은 실물 수요와 금융시장의 기대가 서로 다른 방향으로 움직일 수 있음을 보여준다.
그리고 미국 장기채의 연속적인 강한 입찰은 높은 금리에서 새로운 자본수요가 형성될 수 있다는 신호를 제공한다.
이 네 가지가 동시에 나타났다는 사실이 오늘 가장 중요하다.
21. AI 기술에서는 반대로 Model Platform의 경계가 무너지고 있다
기술 쪽에서는 다른 구조변화가 진행 중이다.
Google은 Claude를 사용할 수 있는 범용 에이전트를 발표했다.
Anthropic은 Dashboards와 Motion으로 실제 업무결과물을 만든다.
OpenAI는 Intelligent UI와 장시간 실행하는 업무 에이전트를 확대하고 있다.
이 흐름을 한 문장으로 표현하면 다음과 같다.
AI 기업들은 가장 좋은 모델을 제공하는 것을 넘어, 사용자가 그 모델을 통해 실제로 업무를 끝내는 전체 경험을 소유하려 한다.
앞으로 이 경쟁에서 중요한 계층은 다음과 같다.
User Intent
    ↓
Agent Runtime
    ↓
Context / Memory
    ↓
Model Router
    ↓
Identity / Authorization
    ↓
Tool Execution
    ↓
Verification
    ↓
Interactive Result
이 구조에서 모델은 필수 구성요소지만 전체 제품은 아니다.
특히 기업용 AI에서는 데이터와 권한을 가진 기존 시스템을 안전하게 연결하는 능력이 모델 벤치마크 몇 점 차이보다 중요한 경쟁력이 될 수 있다.
22. 오늘의 핵심 시그널
| 시그널 | 현재 의미 |
|---|---|
| Nasdaq -1.25% | AI 관련 성장주 매도압력 확대 |
| SOX -3.4% | 반도체 실물수요보다 AI 수익성 우려가 주가에 반영 |
| NVDA -2.9%, MU -4.8% | AI 대형주 차익실현·위험 재평가 |
| S&P -0.47%, Dow +0.10% | 시장 전체 Risk-off보다 섹터별 차별화 |
| S&P 구성종목 약 66% 상승 | 지수 하락과 내부시장 강세의 괴리 |
| OpenAI ARR 약 $50B | 회계상 매출인식 기준 확인 필요 |
| 기존 $70B 수치와 차이 | 총액·순액 비교의 중요성 |
| Firmus $5B IPO 철회 | AI DC Valuation과 자본조달 위험 부각 |
| 10Y 5.227% | 장기채 수요 회복 가능성 |
| 30Y 5.602% | 30년물 입찰 후 하락 |
| 30Y B/C 2.54배 | 최근 평균보다 강한 장기채 수요 |
| Brent $104.28 +4.1% | 중동 공급위험 재확대 |
| WTI $91.49 +3.6% | 허리케인에 따른 미국 생산차질 |
| 미국 멕시코만 생산 약 62.9% 일시 중단 | 단기 공급충격 |
| Gold $4,126.78 | 미국채 금리 하락에 소폭 반등 |
| Gemini Universal Agent | Google의 업무 에이전트 플랫폼 경쟁 확대 |
| Claude 모델까지 사용 | 모델과 Runtime의 분리 |
| Claude Dashboards | 자연어 기반 BI·데이터 분석 확대 |
| Claude Motion | 편집 가능한 코드 기반 애니메이션 |
| Anthropic Cyber Mission | AI 보안검증·중요 기반시설 방어 확대 |
| TSMC Q3 +50% YoY | AI 반도체 실제 수요 여전히 강함 |
| Samsung Q3 영업이익 ₩107.4T | 메모리 공급부족 및 수익성 강세 |
| The Social Reckoning 개봉 | 플랫폼 책임을 다룬 기술산업 영화 |
| Girls und Panzer 최종장 5화 | 팬덤 기반 프리미엄 극장 전략 |
| 게임 가상화폐 규제조사 | Live Service 수익화 구조의 규제위험 |
23. 지금 추가로 공부하면 가장 가치가 큰 주제
| 우선순위 | 주제 | 왜 중요한가 |
|---|---|---|
| 1 | AI Revenue Recognition | Gross/Net Revenue, ARR, FCF 차이를 알아야 AI 기업가치를 비교할 수 있음 |
| 2 | Vendor Financing과 AI Credit | AI 장비 매출의 질과 공급업체에 전가되는 신용위험을 판단 |
| 3 | Agent Identity & Authorization | 지속형 에이전트가 실제 조직 구성원처럼 일하기 위한 핵심 보안 계층 |
| 4 | 30Y Auction과 Term Premium | 장기채 반등이 단순한 입찰효과인지 구조적 전환인지 판단 |
| 5 | AI Dashboard Semantic Layer | 자연어 BI에서 숫자의 정확성과 업무 정의를 보장하는 방법 |
| 6 | TSMC / HBM 공급증가율 | 반도체 수요가 강해도 공급증가로 주가가 약해질 수 있는 이유 |
| 7 | Oil Curve와 정제유 Spread | 원유 단기 공급충격과 장기 인플레이션 압력을 구분 |
특히 기술적으로는 Google의 범용 에이전트 아키텍처와 Anthropic의 Claude Dashboards를 함께 분석해보는 것이 가치가 높다.
둘을 합치면 기업용 AI 시스템에서 다음의 중요한 설계원칙을 도출할 수 있다.
모델은 작업을 계획하고 UI를 생성할 수 있지만, 데이터의 의미와 작업권한은 기존 업무시스템과 결정론적 정책엔진이 통제해야 한다.
이 구조는 ERP뿐 아니라 인사·재무·보안·IT 운영 자동화 전반에 적용할 수 있다.
24. 향후 며칠 핵심 이벤트 — 한국시간
| 날짜·시각 | 이벤트 | 핵심 관찰 |
|---|---|---|
| 10/9 23:00 | 미국 미시간대 소비자심리지수 잠정치 | 기대인플레이션·소비심리 |
| 10/12 월요일 | 미국 채권시장 휴장 | 주식은 개장, 미국채 현물 유동성 제한 |
| 10/13 21:30 전후 | JPMorgan Chase 실적 발표 | 기업대출·신용위험·미국 경제 |
| 10/14 21:30 | 미국 9월 CPI | 10월 FOMC 이전 핵심 물가 시험 |
| 10/15 15:00 | TSMC Q3 상세 실적 | AI 수요·고객 주문·CAPEX·마진 |
| 10/15 21:30 | 미국 9월 PPI | 생산자단 물가압력 |
| 10/27~28 미국시간 | FOMC | 금리동결과 연말 추가인상 전망 |
| 10/29 | 삼성전자 Q3 상세 실적 | HBM4·DRAM·NAND·CAPEX |
미국 CPI와 PPI 일정은 노동통계국 공시 기준이며, TSMC의 10월 15일 실적발표는 대만시간 오후 2시, 한국시간 오후 3시다. TSMC+1
25. NQ·ZN·SOFR·CL·GC — 향후 1주일 시나리오
| 시나리오 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| AI 매출 우려 진정 + 10Y 안정 | ↑↑ | ↑/중립 | 중립 | — | ↑ 가능 |
| AI 신용스프레드 확대 | ↓↓ | 위험회피 시↑ | ↑ 가능 | 혼조 | ↑ 가능 |
| CPI 예상 하회 + Oil 안정 | ↑↑ | ↑↑ | ↑↑ | ↓/혼조 | ↑↑ |
| CPI 예상 상회 + Oil 재급등 | ↓↓ | ↓↓ | ↓↓ | ↑↑ | 초기↓ |
| CPI 강하지만 10Y 고점 실패 | 혼조 | 반전 신호 | 혼조 | — | ↑ 가능 |
| CPI 강하지만 2027 SOFR 저점 실패 | 혼조 | 혼조 | 반전 신호 | — | 혼조 |
| Oil 급등 + 장기채 수요 지속 | AI beta 부담 | 상대적 강세 | 혼조 | ↑↑ | 혼조/↑ |
| 30Y 수요 약화·기간프리미엄 재확대 | ↓↓ | ↓↓ | 영향 제한적 | — | ↓ 가능 |
| AI 반도체 실적 강함·주가 약세 지속 | valuation 압축 | — | — | — | — |
| USD/JPY 급격한 엔화 강세 | 변동성↑ | 안전자산 수요 가능 | — | — | ↑ 가능 |
오늘부터 특히 관심 있게 볼 것은 다음 조합이다.
AI 관련 주식 ↓ + 미국채 가격 ↑
이 움직임이 반복된다면 최근의 AI 상승 = Treasury 약세 관계가 바뀌기 시작할 수 있다.
즉 AI가 너무 성공해서 장기금리를 올리는 시나리오에서, AI 투자수익률에 대한 의구심이 커져 장기채가 오르는 시나리오로 일부 전환될 가능성이 생긴다.
이런 경우 SOFR와 ZN의 움직임도 달라질 수 있다.
AI 투자 둔화가 성장률 전망을 낮추면 ZN에는 우호적일 수 있다.
하지만 같은 사건이 AI 기업채의 신용위험을 확대하면 일시적으로 국채와 회사채의 상대가격이 크게 벌어질 수 있다.
따라서 AI Credit Spread와 Treasury Yield를 함께 관찰하는 것이 중요하다.
오늘의 결론
오늘은 지난 며칠간의 분석에서 가장 중요한 방향 전환 가능성이 등장한 날이다.
지금까지 AI와 금융시장을 연결하는 핵심 논리는 다음과 같았다.
AI 수요 증가
→ 데이터센터 투자 증가
→ 반도체·전력·자본수요 증가
→ 장기금리 상승.
이 구조는 여전히 존재한다.
그런데 오늘은 새로운 연결이 등장했다.
AI 매출의 질에 대한 의구심
→ AI 인프라 투자수익률 재평가
→ AI 관련 주식 하락
→ 장기채 매수수요 회복.
TSMC가 사상 최고 매출을 내고도 반도체 관련 주식들이 크게 하락했다는 사실이 중요하다.
AI 산업의 실물 수요가 강하다는 것과 AI 관련 금융자산의 투자수익률이 좋다는 것은 다른 문제이기 때문이다.
AI 개발에서도 똑같은 변화가 진행 중이다.
Google은 경쟁사 Claude까지 활용하는 범용 에이전트를 출시하려 한다.
Anthropic은 업무용 대시보드와 사이버보안 도구를 확대한다.
OpenAI는 동적으로 생성되는 인터페이스와 지속적인 업무수행에 투자한다.
이 기업들이 공통적으로 노리는 것은 단순히 모델의 성능이 아니다.
사용자가 실제로 업무를 맡기고, 결과물을 받고, 계속 사용하는 플랫폼이다.
그래서 오늘 브리핑의 결론은 두 개의 지표로 수렴한다.
AI 개발
Cost per Verified Useful Task
모델 호출비뿐 아니라 도구사용, 실행환경, 재시도, 검증, 인간의 개입까지 포함해 실제 업무 한 건을 끝내는 비용이다.
AI 투자
Incremental ROIC − Incremental WACC
새로운 AI 투자로 만들어내는 추가 수익률이 그 투자에 필요한 자본비용보다 얼마나 높은가를 보는 지표다.
앞으로 가장 중요한 기업은 단순히 AI 수요가 증가하는 기업이 아닐 수 있다.
AI 수요를 실제 현금흐름으로 전환하고, 그 과정에서 자본비용과 실행위험을 통제하는 기업이 상대적으로 더 높은 가치를 가져갈 가능성이 크다.
그리고 현재 금융시장에서는 이 변화의 초기 신호가 AI 주식과 미국채의 서로 다른 방향 움직임으로 나타나기 시작했다.
다음 주 CPI와 TSMC 실적은 이 변화가 일시적인 조정인지, 아니면 AI 투자시장의 새로운 평가기준이 자리 잡기 시작한 것인지 확인할 중요한 시험이 될 것이다.
오늘 읽어볼 주요 원문 자료
 ReutersS&P 500, Nasdaq end lower as crude prices jump, chip stocks weigh원문 표기: 15일 전
 ReutersUS bonds rally after 30-year auction finds solid demand원문 표기: 15일 전
 ReutersTSMC's third-quarter revenue surges to record, beating market forecast원문 표기: 16일 전
 ReutersAustralian Nvidia-backed AI data centre operator Firmus scraps $5 billion IPO원문 표기: 15일 전
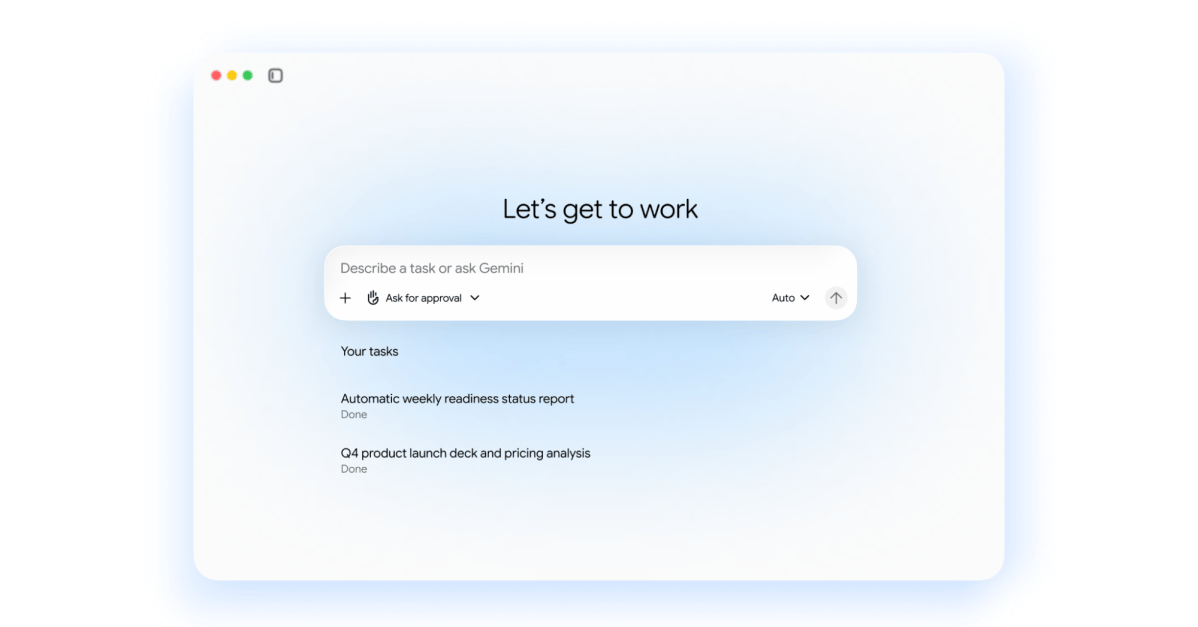 The VergeGoogle is launching a one-stop Gemini agent for your work tasks원문 표기: 15일 전
 ReutersItaly launches EU-backed probe into Microsoft-owned gaming companies원문 표기: 15일 전
AI·개발
Google Cloud — Gemini 범용 업무 에이전트 공식 발표
Anthropic — Cyber Mission 공식 발표
Reuters — Claude Dashboards·Motion 출시
Axios — OpenAI 연환산 매출과 회계처리 차이
시장·반도체
Reuters — 10월 8일 미국 증시 마감
Reuters — 30년물 국채 입찰과 채권시장 반등
Reuters — TSMC 3분기 매출 발표
Reuters — Firmus IPO 철회
Reuters — Oil 급등과 미국 멕시코만 생산차질
콘텐츠·게임
Sony Pictures — The Social Reckoning 공식 정보
Reuters — Microsoft 계열 게임기업 가상화폐 조사