2026년 10월 14일 수요일
기준: 한국시간 10월 14일 오전 8시 13분
시장 데이터: 미국 10월 13일 화요일 정규장 마감 기준
뉴스: 미국시간 10월 13일 주요 발표 및 실적 반영
예상 읽기 시간: 약 25분
오늘의 핵심 — AI는 더 강력해졌지만, 반도체 시장은 공급경쟁을 걱정하기 시작했다
오늘은 AI 기술과 금융시장이 상당히 대조적인 메시지를 보낸 날이다.
기술에서는 Google이 Gemini 4 Argon을 전 세계 개발자와 기업에 정식 공개했다. 100만 토큰의 통합 컨텍스트·출력 한도, 장시간 추론, 복잡한 코드베이스 수정, 높은 프롬프트 인젝션 방어성능을 강조한다.
Google은 이 모델을 사용해 자사 데이터센터에서 이미 300TiB 이상의 메모리를 확보했고, 대규모 C/C++ 프로젝트를 Rust로 전환하는 작업도 수행했다고 밝혔다.
그런데 같은 날 반도체 시장에서는 정반대의 분위기가 나타났다.
중국 CXMT가 차세대 4F² DRAM 구조를 적용한 서버 메모리를 올해 안에 출시하겠다고 발표하면서 삼성전자·SK하이닉스·Micron 등 글로벌 메모리 업체의 주가가 급락했다.
한국에서는 삼성전자와 SK하이닉스가 각각 약 7.4%, 10% 하락했다. 미국에서도 Micron은 3.6%, Applied Materials는 약 7% 하락했다. 필라델피아 반도체지수는 닷새 연속 하락했다.
주목할 점은 중국의 기술 발표가 아직 대량생산 성공이나 고객 공급을 입증하지는 않았다는 것이다.
그럼에도 주가가 크게 반응한 이유는 현재 시장이 메모리 수요 증가보다 향후 공급경쟁과 이익률 변화에 더 민감해졌기 때문이다. blog.google+2
금융시장에서도 흥미로운 변화가 이어졌다.
미국 주요 은행들이 3분기 실적을 발표했는데, Goldman Sachs는 주식 트레이딩 매출이 72% 급증한 반면 JPMorgan은 예상보다 약한 실적을 기록했다.
이는 시장 변동성이 모든 금융기관에 동일하게 유리하지 않다는 것을 보여준다.
특히 주식 거래 관련 수익은 강했지만 채권·외환·상품 트레이딩과 기업금융에서는 금리불확실성의 영향이 나타났다.
동시에 미국 10년물 국채금리는 약 5.22%로 하락했고, 달러도 최근 18개월 고점에서 물러났다.
하지만 오늘 밤에는 미국 9월 CPI가 발표된다.
현재 시장은 10월 FOMC에서 금리동결 가능성을 약 80%로 반영하고 있다. 따라서 CPI가 예상보다 크게 벗어나면 SOFR·ZN·Nasdaq의 가격경로가 다시 달라질 수 있다. Reuters+2
오늘 가장 중요한 네 가지 결론을 먼저 정리하면 다음과 같다.
① AI 모델: 이제는 모델의 일회성 정답률보다 장시간 실행되는 작업의 완성률과 실제 시스템 자원절감 효과가 중요하다.
② 반도체: AI 메모리 수요가 강하더라도 중국의 DRAM 공급경쟁이 현실화되면 메모리 업체의 가격결정력과 높은 이익률이 압박받을 수 있다.
③ 금융시장: 미국 대형은행의 실적은 아직 전면적인 신용위기를 보여주지 않지만, 높은 장기금리와 금융시장 변동성이 자본시장 활동을 변화시키고 있다.
④ 채권·옵션: 10년물 금리가 최근 고점에서 내려왔지만 CPI와 MBS Convexity Hedging 위험이 남아 있다. 낮은 지수 변동성만으로 프리미엄 매도를 공격적으로 확대할 환경은 아니다.
PART 1. AI·LLM·에이전트·개발도구
1. 오늘 AI 최대뉴스 — Google Gemini 4 Argon 전 세계 정식 출시
 브리핑 이미지
 브리핑 이미지
Google은 10월 13일 Gemini 4 Argon을 전 세계 개발자와 기업에 정식 제공하기 시작했다.
지난 9월 30일에는 일부 신뢰할 수 있는 보안 전문가에게 먼저 공개했지만, 오늘부터 일반 유료 API와 Gemini 애플리케이션으로 접근범위가 확대됐다.
이 차이가 중요하다.
이전 발표에서는 기술적 가능성을 평가하는 단계였다면 이제는 실제 개발자가 자신의 프로젝트에 모델을 통합할 수 있다.
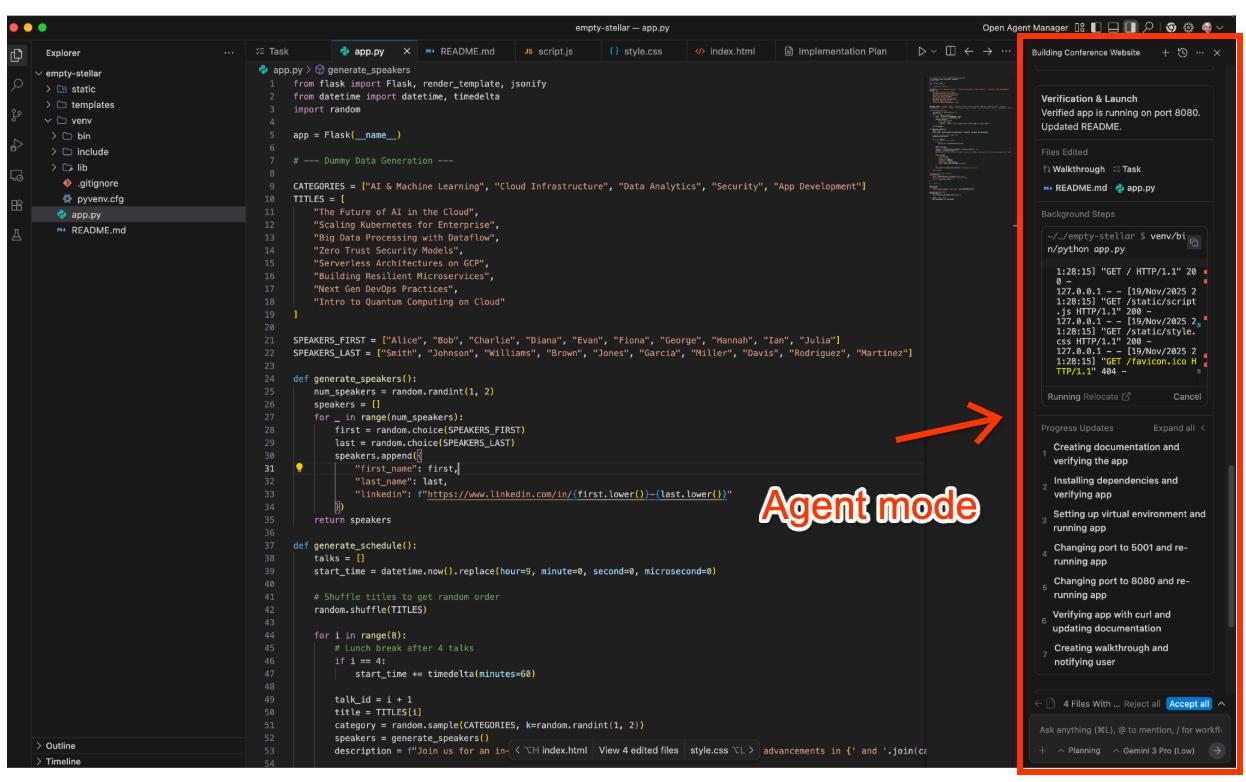
주요 제공경로는 Gemini API, Google AI Studio, Google Cloud, Google Antigravity다. Gemini 앱과 검색 AI Mode에서도 지원되는 유료 구독자를 대상으로 제공한다.
Google은 이번 모델이 복잡한 코딩·금융·법률·사이버보안·과학 연구 작업에 초점을 맞췄으며, 자체 평가와 Vals Index 등에서 높은 성능을 기록했다고 설명한다.
다만 모델 제공업체의 성능 주장은 실제 업무환경에서 독립적으로 검증할 필요가 있다. Reuters+1
1-1. 가격구조부터 확인하자
Gemini 4 Argon의 초기 API 가격은 다음과 같다.
| 항목 | 10월 13일~11월 30일 | 12월 1일 이후 |
|---|---|---|
| 입력 100만 토큰 | $2 | $4 |
| 출력 100만 토큰 | $10 | $20 |
| 캐시 입력 | 일반 입력 대비 95% 할인 | 할인율 적용 시 별도 확인 |
| 컨텍스트·출력 통합 한도 | 1,048,576 토큰 | 동일 |
| 추론 강도 | Low / Medium / High | 동일 |
| 기본 추론 강도 | Medium | 동일 |
공개 모델의 초기 프로모션 가격은 2026년 11월 30일까지만 적용된다.
따라서 장기 운영비를 계산할 때 현재의 할인된 토큰 가격을 영구적인 가격으로 가정하면 안 된다.
Google이 제시한 가격과 모델 사양은 공식 API 문서에서 확인할 수 있다. Google AI+1
1-2. 가장 중요한 차별점은 100만 토큰의 Unified Budget
이 모델의 컨텍스트 구조는 조금 특별하다.
단순히 입력 컨텍스트가 100만 토큰이라는 뜻이 아니다.
입력·추론·출력이 하나의 약 100만 토큰 예산을 공유한다.
예를 들어 입력 문서가 길어지면 모델이 추론하고 결과물을 생성하는 데 사용할 수 있는 여유가 줄어든다.
이를 단순화하면 다음과 같다.
Unified Token Budget: 약 1,000,000

Input Tokens
    +
Thinking Tokens
    +
Output Tokens
    ≤
Unified Token Limit
여기서 중요한 것은 출력이 무제한 생성되는 것이 아니라는 점이다.
일반적인 단일 API 요청에는 별도의 출력 한도가 존재한다.
Google 문서 기준으로 Streaming 요청은 한 번에 최대 약 64K 토큰, Non-streaming 요청은 약 32K 토큰을 반환한다.
더 긴 결과가 필요하면 Continuation Protocol을 사용해 여러 요청을 이어가야 한다. Google AI
2. Gemini 4 Argon의 진짜 혁신 — Long Decode와 Continuation Protocol
이번 발표에서 개발자에게 가장 중요한 부분은 모델 벤치마크보다 Long Decode라고 본다.
기존 LLM API는 대체로 하나의 요청에서 생성할 수 있는 출력량이 제한적이었다.
출력 한도에 도달하면 응답을 중단하고 다음 요청에서 이어서 생성하도록 별도의 프롬프트를 작성해야 했다.
그러나 복잡한 프로그램 수정이나 수학적 증명처럼 하나의 작업에 많은 추론과 출력이 필요한 경우에는 문제가 생긴다.
사용자가 직접 이어쓰기 로직을 만들면 이전 상태를 정확하게 전달하지 못할 위험이 있기 때문이다.
Gemini 4 Argon은 이 부분을 API 수준에서 지원한다.
User Task
    ↓
Gemini 4 Argon
    ↓
Reasoning / Output
    ↓
Per-request Limit
    ↓
Continuation Token
    ↓
Next Request
    ↓
Previous Task Continuation
    ↓
Final Combined Result
Google의 최신 Python 및 JavaScript SDK에서는 자동 이어쓰기가 기본으로 활성화된다.
따라서 개발자가 장시간 실행되는 작업을 구현하기 위한 복잡한 요청 반복 코드를 직접 작성할 필요가 줄어든다.
단, 각 이어쓰기 요청에서도 비용이 발생하며, 작업 전체가 반드시 성공한다는 뜻은 아니다. Google AI
2-1. 코딩 에이전트에서 왜 중요한가?
다음과 같은 업무를 생각해보자.
15년 동안 유지보수한 Java 시스템에서 특정 업무 모듈을 분석하고, 데이터 접근계층을 현대화한 뒤 테스트까지 작성해줘.
이 작업은 단일 함수 하나를 수정하는 것과 다르다.
기존 아키텍처 분석, 여러 파일의 의존성 확인, 변경계획 수립, 코드 작성, 테스트 수행, 실패분석이 필요하다.
모델이 오랜 시간 추론을 유지해야 하고 상당한 양의 정보를 다뤄야 한다.
Long Decode는 이러한 작업에 도움이 될 수 있다.
그러나 한 가지 중요한 차이를 기억해야 한다.
Long Decode는 장시간 추론·응답 생성을 지원하는 기능이지, 외부 도구 실행과 상태복구를 포함한 완전한 에이전트 Runtime은 아니다.
실제 작업에는 별도로 다음 구성요소가 필요하다.
Long-running Coding Agent
        ↓
Task State
        ↓
Model / Reasoning
        ↓
Tool Execution
        ↓
Tests / Verification
        ↓
Checkpoint
        ↓
Retry / Recovery
따라서 모델의 장시간 추론기능을 사용하더라도 작업상태와 실행이력을 외부 시스템에서 관리하는 편이 안정적이다.
2-2. 개발비용을 결정하는 숨은 변수 — Thinking Tokens
이번 모델에서는 추론에 사용한 토큰도 통합 예산에 포함된다.
어려운 작업에서 High 설정을 사용하면 모델이 더 오래 추론할 수 있다.
하지만 그만큼 실제 완료시간과 토큰 비용이 증가할 수 있다.
따라서 에이전트는 모든 작업에서 가장 높은 추론 강도를 사용하는 대신 다음과 같이 분류하는 것이 합리적이다.
| 업무 | 권장 접근 |
|---|---|
| 단순 분류·도구선택 | 작은 판단모델 또는 규칙 |
| 일반 코드 수정 | 중간 수준 추론 |
| 복잡한 설계 변경 | 높은 추론 |
| 위험한 운영 변경 | 높은 추론 + 별도 승인 |
| 테스트 결과 확인 | 결정론적 검증 우선 |
| 반복 작업 | 캐시·작업상태 재사용 |
여기서 중요한 설계 원칙은 추론 강도와 실행권한을 별도로 관리한다는 것이다.
모델이 오래 생각했다고 해서 더 높은 권한을 부여해서는 안 된다.
3. 중요한 주의점 — Argon은 명시적 Context Cache를 지원하지 않는다
이번 모델을 에이전트 아키텍처에 통합할 때 주의해야 할 부분이 있다.
Google의 공식 API 문서에 따르면 Gemini 4 Argon은 Implicit Caching을 지원하지만 Explicit Caching은 지원하지 않는다.
따라서 기존에 cachedContents나 caches.create를 사용한 애플리케이션이라면 그대로 이전할 수 없다.
명시적 캐시 호출은 오류를 반환할 수 있다.
Google은 Gemini 4 Argon으로 이전할 때 기존의 명시적 캐시 사용방식을 변경하도록 안내하고 있다. Google AI+1
이것은 특히 장시간 실행하는 코딩 에이전트와 기업용 RAG 시스템에서 중요하다.
많은 시스템이 다음 정보를 반복 사용하기 때문이다.
시스템 정책, 코드베이스 구조, 도구 스키마, 프로젝트 문서, 조직의 개발규칙.
이런 정보를 매번 다시 입력하면 비용과 지연시간이 증가할 수 있다.
Implicit Cache를 최대한 활용하려면 재사용되는 입력구조를 안정적으로 유지하는 것이 유리할 수 있다.
하지만 실제 캐시 적중 여부는 제공업체의 정책과 실행조건에 영향을 받는다.
따라서 캐시 할인율 95%가 모든 요청에 적용된다고 가정해서는 안 된다.
특히 이번처럼 초기 가격이 12월부터 두 배로 오르는 모델에서는 다음 지표가 중요하다.
Actual Cost per Task
=
Input Cost
+ Output Cost
+ Thinking Cost
+ Continuation Cost
+ Tool Cost
+ Retry Cost
캐시를 포함한 실제 청구금액과 성공적으로 완료된 작업 수를 함께 측정해야 한다.
이것이 단순 토큰 단가 비교보다 유용한 이유다.
4. Google 내부에서 확인된 성과 — 데이터센터 메모리 300TiB 확보
이번 Argon 발표에서 가장 흥미로운 것은 모델이 실제 Google 내부 인프라에 기여한 사례다.
Google은 Argon을 활용한 에이전트들이 데이터센터의 메모리 사용량과 성능 데이터를 분석해 최적화 기회를 찾아냈다고 밝혔다.
그 결과 실제 배포된 최적화로 300TiB 이상의 메모리를 확보했다고 설명한다.
장기적으로는 총 500TiB~1PiB에 해당하는 메모리 절감효과를 예상한다.
뒤의 수치는 예상 효과이며 전부 실현된 절감량은 아니다. blog.google
왜 이것이 모델 벤치마크보다 중요할 수 있을까?
AI 에이전트가 실질적인 경제적 가치를 만들어낸 사례이기 때문이다.
예를 들어 AI를 통해 코드 작성시간이 30% 감소했다고 하자.
이 수치만으로는 기업이 실제로 얼마나 많은 돈을 절약했는지 알기 어렵다.
반면 실제 데이터센터의 메모리 사용량을 줄였다면 물리적인 자원 절감효과를 측정할 수 있다.
AI가 AI 인프라 자체의 비용을 줄이는 순환구조가 만들어지는 것이다.
AI Agent
    ↓
System Profiling
    ↓
Memory Bottleneck Identification
    ↓
Code / Configuration Optimization
    ↓
Verification
    ↓
Production Deployment
    ↓
Infrastructure Cost Reduction
이런 사례가 확대되면 AI 개발도구의 ROI를 훨씬 명확하게 측정할 수 있다.
다만 메모리 확보량을 그대로 현금절감액으로 환산할 수는 없다.
이미 구매한 서버의 유휴 메모리가 증가하는 것과 실제 신규 서버 구매를 줄이는 것은 다른 경제적 효과이기 때문이다.
따라서 최종적으로는 회수된 메모리 자원이 새로운 업무에 얼마나 활용됐는지 확인해야 한다.
5. C/C++ → Rust 전환 — AI가 레거시 현대화의 비용구조를 바꾸기 시작했다
Google은 Argon을 사용해 자사 소프트웨어의 상당한 부분을 Rust로 전환하는 작업도 수행하고 있다.
대상에는 re2, libgav1, Fuchsia 운영체제의 Zircon 커널 등이 포함된다.
특히 libgav1에서는 기존 Rust 구현에 포함된 약 3만 2,000줄의 SIMD 코드를 새로운 방식으로 최적화했다.
Google은 결과물이 기존 Rust 구현보다 2.7배 빠른 실행성능을 보였으며, 동일한 비디오 출력을 유지했다고 밝혔다.
이 수치는 Google 내부 사례의 결과이지 일반적인 C++→Rust 변환에서 항상 나타나는 성능개선율은 아니다. blog.google
여기서 중요한 부분은 단순히 AI가 코드를 다시 작성했다는 사실이 아니다.
AI가 프로파일링 결과와 컴파일러 출력까지 분석하면서 여러 차례 실험을 수행했다는 점이다.
즉 코드를 변환하는 것에서 끝나는 게 아니다.
실제 실행성능을 측정하면서 더 나은 구현을 찾아가는 방식이다.
기업의 레거시 ERP에도 적용 가능한가?
원리적으로는 가능하다.
예를 들어 Java 8·iBatis·MSSQL 기반 업무시스템을 현대화한다고 하자.
AI가 기존 프로그램을 새로운 프레임워크로 바꾸는 것은 일부 작업에 불과하다.
더 중요한 것은 업무동작이 변하지 않았음을 확인하는 것이다.
Legacy ERP
    ↓
Behavior Capture
    ↓
AI-assisted Refactoring
    ↓
Compile / Static Analysis
    ↓
Regression Test
    ↓
DB Result Comparison
    ↓
Performance Benchmark
    ↓
Reviewed Deployment
특히 회계·인사·정산 시스템에서는 코드가 더 깔끔해졌다는 이유만으로 전환에 성공했다고 판단할 수 없다.
기존 프로그램과 신규 프로그램이 동일한 업무결과를 만드는지 확인해야 한다.
이 분야에서 AI의 장기적인 가치는 코드 생성 자체보다 레거시 시스템을 안전하게 현대화하는 전체 비용을 낮추는 데 있을 수 있다.
6. AI 안전성 — Google의 Prompt Injection 방어 개선은 실제 운영에서 중요하다
Google은 Gemini 4 Argon의 프롬프트 인젝션 방어성능을 크게 개선했다고 밝혔다.
자체 발표에 따르면 Gray Swan의 Indirect Prompt Injection 평가에서 적응형 공격을 반복하는 조건의 공격 성공률이 0.7% 수준으로 낮아졌다.
이 수치는 해당 벤치마크 조건에서 측정한 결과다.
모든 프롬프트 인젝션 공격의 성공률이 0.7%라는 뜻은 아니다. blog.google+1
왜 중요한가?
기업용 에이전트는 외부 데이터를 계속 읽는다.
웹페이지, 이메일, GitHub 이슈, 소스코드 주석, PDF 등이 대표적이다.
이런 자료에는 AI에게 행동을 지시하는 문장이 포함될 수 있다.
정상적인 에이전트는 외부 문서를 업무자료로 처리해야 한다.
그러나 취약한 에이전트는 그 안에 적힌 문장을 새로운 명령으로 받아들일 수 있다.
따라서 모델 내부의 인젝션 저항성이 개선되는 것은 유용하다.
하지만 실제 기업에서는 여전히 별도의 실행권한 검증이 필요하다.
Untrusted Content
       ↓
LLM Interpretation
       ↓
Proposed Action
       ↓
Policy Validation
       ↓
Tool Execution
모델이 인젝션을 잘 방어하더라도 외부 문서가 권한을 변경할 수 없도록 하는 구조가 중요하다.
Google은 사이버보안 방어자를 위한 Fairwind 프로그램을 확대하고 있으며, 검증된 방어자에게 특수한 접근권한을 제공하는 체계도 운영한다. blog.google
이는 강력한 모델의 활용범위를 단순 구독등급뿐 아니라 사용자 신원과 실제 업무목적에 따라 차별화하는 방향으로 볼 수 있다.
PART 2. 반도체·빅테크·AI 인프라
7. 오늘 반도체 최대뉴스 — CXMT의 4F² DRAM 발표
 브리핑 이미지
 브리핑 이미지
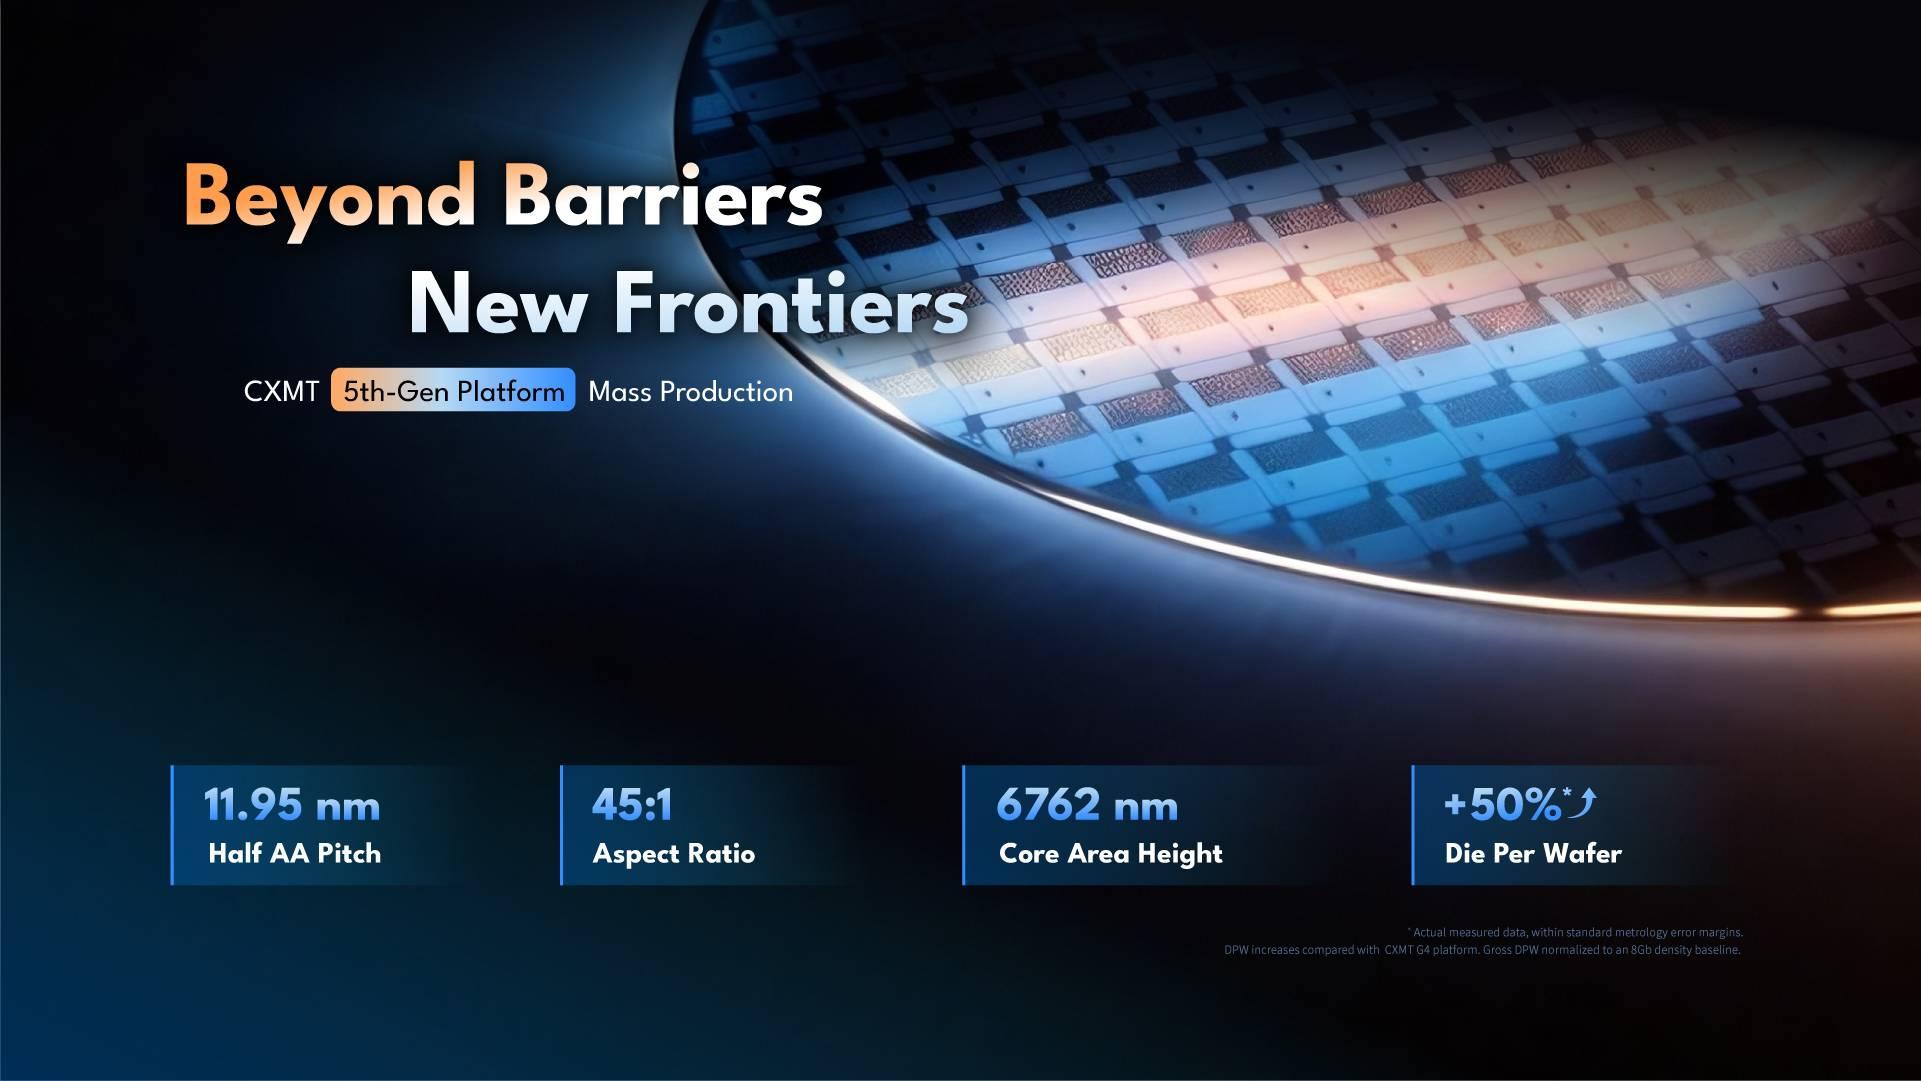
CXMT의 기존 5세대 DRAM 생산 플랫폼 발표 이미지와 회사 전시 이미지. 오늘 시장에 영향을 준 4F² 제품의 실제 양산 검증 이미지와는 구분해야 한다.
중국의 DRAM 제조사 CXMT가 새로운 메모리 셀 구조를 발표했다.
핵심은 4F² DRAM이다.
CXMT의 Cao Kanyu 사장은 새로운 4F² 기술을 적용한 서버용 DDR5 RDIMM을 올해 말까지 출시할 계획이라고 밝혔다.
회사는 수직형 트랜지스터 구조를 이용해 메모리 셀의 면적을 줄이고 저장밀도를 높이겠다는 목표를 제시했다.
하지만 현재 공개된 정보에는 실제 상용제품의 동작속도, 용량, 수율, 주요 고객, 대량생산 규모 등이 충분히 포함돼 있지 않다. Tom's Hardware
7-1. 4F²와 기존 6F²의 차이
일반적인 DRAM 셀은 트랜지스터와 커패시터를 이용해 데이터를 저장한다.
기존 상용 DRAM에서는 셀 면적을 나타낼 때 6F² 구조가 널리 사용돼 왔다.
4F²는 더 작은 면적으로 동일한 기능을 구현하려는 접근이다.
여기서 F는 공정의 최소 특징치수를 나타내는 개념이다.
구조를 단순화하면 다음과 같다.
| 항목 | 기존 6F² | 차세대 4F² |
|---|---|---|
| 이론적 셀 면적 | 6F² | 4F² |
| 동일 F 기준 면적 | 100% | 약 66.7% |
| 트랜지스터 구조 | 주로 기존 배열구조 | 수직형 구조 활용 |
| 기대효과 | 검증된 제조공정 | 높은 저장밀도 |
| 주요 위험 | 미세화 비용 | 수율·제조 복잡성 |
동일한 F를 가정하면 4F²는 6F²보다 셀 면적을 이론적으로 약 3분의 1 줄일 수 있다.
그러나 실제 칩의 전체 면적이나 원가가 동일한 비율로 감소한다는 뜻은 아니다.
주변 회로, 커패시터, 배선, 제조수율 등의 요소가 영향을 주기 때문이다.
8. CXMT의 Vertical Surrounding Gate 기술이 중요한 이유
CXMT가 강조한 핵심 기술 가운데 하나는 Vertical Surrounding Gate(VSG) 구조다.
기존의 평면적인 트랜지스터 배치에서 벗어나 수직 방향을 활용해 셀을 구성한다.
이론적으로는 트랜지스터가 차지하는 면적을 줄이면서 전류 누설과 전기적 제어 문제를 개선할 수 있다.
하지만 DRAM은 단순히 트랜지스터 크기를 줄이는 것만으로 완성되지 않는다.
데이터 저장량, 안정성, 읽기·쓰기 속도, 전력소비, 제조수율이 모두 중요하다.
특히 서버용 메모리는 장기간 안정적으로 작동해야 한다.
따라서 새로운 셀 구조의 발표와 실제 서버에서 안정적으로 사용하는 상용제품 출시는 상당히 다른 단계다.
Tom's Hardware는 CXMT의 발표에 제품 속도와 용량, 대량생산 수율 등이 공개되지 않았다는 점을 지적했다. Tom's Hardware
투자시장이 크게 반응한 이유
현재 삼성전자·SK하이닉스·Micron의 실적은 AI 인프라 투자와 메모리 공급부족의 영향을 크게 받고 있다.
그런데 시장은 이미 높은 메모리 판매가격과 이익률이 상당기간 유지될 것이라는 기대를 반영하고 있다.
CXMT의 발표는 이 기대에 새로운 불확실성을 추가했다.
중국 업체가 예상보다 빠르게 경쟁 가능한 DRAM 공급능력을 확보한다면 메모리 부족이 더 빨리 완화될 수 있지 않을까?
주가는 실제 공급량이 증가하기 전에도 이런 가능성을 반영할 수 있다.
이 때문에 삼성전자와 SK하이닉스는 높은 실적에도 불구하고 큰 폭으로 하락했다.
9. HBM과 범용 DRAM을 반드시 분리해서 봐야 한다
여기서 과장해서는 안 되는 부분이 있다.
CXMT가 서버 DDR5 관련 기술을 진전시켰다는 사실이 HBM4에서 삼성전자·SK하이닉스와 동등한 경쟁력을 확보했다는 뜻은 아니다.
HBM은 단순한 DRAM 셀 미세화 외에도 다층 적층, TSV, 열관리, 첨단 패키징, 고객 인증이 필요하다.
반면 서버 DDR5 RDIMM과 범용 DRAM의 경쟁력은 제조원가, 밀도, 전력효율, 신뢰성, 공급능력 등이 중요한 변수다.
이 두 시장은 기술적으로 연결돼 있지만 동일하지 않다.
| 시장 | 경쟁의 핵심 | CXMT 발표의 의미 |
|---|---|---|
| 범용 DRAM | 원가·공급량·ASP | 잠재적 공급경쟁 확대 |
| 서버 DDR5 | 밀도·신뢰성·속도 | 신규 제품 진입 가능성 |
| 모바일 DRAM | 전력효율·밀도 | 기존 G5 플랫폼과 연결 |
| HBM3E | 적층·대역폭·고객인증 | 간접적인 경쟁력 평가 필요 |
| HBM4 | 첨단 공정·패키징 | 이번 발표만으로 직접 경쟁력 확인 불가 |
CXMT는 이미 지난 9월 20일 5세대 DRAM 제조 플랫폼의 양산을 발표했다.
해당 플랫폼에서는 이전 세대보다 웨이퍼당 생산 가능한 칩 수를 크게 높였고, 24Gb LPDDR5X 제품의 양산도 발표했다.
그러나 이번 4F² 서버 DRAM은 기존 G5 양산 발표와 구분해야 한다. CXMT
9-1. 장기 투자에서 가장 중요한 것은 Supply Elasticity
현재 메모리 투자에서 가장 중요한 식은 여전히 다음이다.
Memory Pricing Power
        ≈
Demand Growth
        −
Effective Supply Growth
실제 가격은 재고·장기계약·제품구성에도 영향을 받지만 핵심적인 경제구조를 나타내는 데 유용하다.
수요가 매우 강하더라도 공급능력이 예상보다 빠르게 늘어나면 부족분이 줄어들 수 있다.
반대로 공급 확대가 느리고 수율이 낮다면 기술발표 이후에도 높은 가격이 유지될 수 있다.
따라서 앞으로 CXMT와 삼성전자·SK하이닉스·Micron을 비교할 때는 단순 기술발표보다 다음을 관찰해야 한다.
실제 양산수율, 고객 인증, 출하량, 제품별 ASP, 생산능력 확대속도다.
이 지표들이 실제로 변하기 전까지는 오늘의 주가반응을 기술경쟁의 최종 결과로 해석해서는 안 된다.
10. Broadcom CEO의 경고 — AI의 다음 병목은 반도체보다 자본일 수 있다
오늘 반도체주 약세에는 CXMT 외에 또 하나의 뉴스가 영향을 줬다.
Broadcom CEO Hock Tan은 싱가포르 행사에서 AI 산업에 대한 투자자들의 기대가 지나치게 높아질 수 있다고 경고했다.
특히 그는 앞으로 AI 산업에서 가장 큰 제약요인이 메모리나 웨이퍼 부족보다 자본조달이 될 수 있다고 평가했다.
AI 투자에 참여하는 일부 투자자들이 실제 사업구조를 충분히 이해하지 못한 채 과도한 기대를 형성하고 있다는 취지의 발언도 했다.
다만 그는 OpenAI와 Anthropic 같은 기업들이 이미 상당한 매출을 창출하고 있다는 점도 인정했다. 따라서 그의 발언을 AI 수요 전체가 허구라는 주장으로 해석하는 것은 부정확하다. Reuters
왜 이 발언이 중요한가?
지난 2년 동안 AI 인프라 투자에서는 다음 문제가 자주 거론됐다.
GPU가 부족하다.
HBM이 부족하다.
데이터센터 전력이 부족하다.
그런데 이번에는 새로운 문제가 등장했다.
모든 시설을 건설하기 위한 자본을 충분한 가격에 조달할 수 있는가?
현재 미국 10년물 금리는 5%를 넘는다.
대규모 데이터센터를 외부차입으로 건설한다면 이자비용과 투자자의 요구수익률이 높아진다.
그 결과 최종 AI 서비스에서 창출하는 현금흐름이 충분하지 않으면 투자수익률이 예상보다 낮아질 수 있다.
투자자 입장에서 바뀌어야 할 질문
기존 질문은 다음과 같았다.
GPU가 몇 개 팔릴까?
앞으로는 다음 질문을 함께 해야 한다.
누가 그 GPU를 구매하는가?
고객은 GPU 비용을 자체 현금흐름으로 감당하는가?
데이터센터는 언제 가동되는가?
가동률은 얼마나 빠르게 상승하는가?
고객의 장기 Compute 계약은 얼마나 안전한가?
실제 FCF는 얼마나 남는가?
따라서 현재 AI 산업에서 가장 중요한 지표는 단순 CAPEX 증가율보다 다음에 가깝다.
Incremental ROIC − Incremental WACC
AI에 투입한 추가 자본이 그 자본을 조달하는 비용보다 충분히 높은 수익률을 만들어내는지가 중요하다.
11. TSMC와 ASML 실적 — 이제 공급망의 실제 투자계획을 확인할 차례
이번 주에는 반도체 공급망에서 가장 중요한 두 기업의 실적이 발표된다.
ASML은 오늘 10월 14일 3분기 실적을 발표한다.
TSMC는 내일 10월 15일 3분기 상세 실적설명회를 진행한다.
현재 시장의 관심은 단순 매출 증가보다 앞으로의 공급능력 확대에 집중돼 있다.
ASML은 EUV 등 첨단 노광장비를 공급한다.
TSMC는 실제 첨단 반도체를 제조한다.
두 기업의 실적과 가이던스를 함께 보면 반도체 제조사들이 앞으로 얼마나 많은 생산설비에 투자하려 하는지 이해하는 데 도움이 된다. ASML+1
11-1. ASML에서 확인할 것
ASML은 오늘 유럽시장 개장 전 실적을 발표할 예정이다.
시장에서는 3분기 매출이 전년 대비 50% 이상 증가했을 가능성을 예상하고 있다.
그러나 주가에 더 중요한 것은 신규 수주와 향후 장비 설치계획이다.
특히 첨단공정 장비의 수요가 실제로 얼마나 증가하는지 확인해야 한다.
중국의 DRAM 기술발전과 미국의 반도체 장비 수출규제 역시 중장기적인 변수다.
11-2. TSMC에서 확인할 것
TSMC에서는 다음 네 가지가 중요하다.
첨단공정 매출구성, CoWoS 등 첨단 패키징 공급능력, 2027년 CAPEX 계획, 주요 고객의 AI 가속기 주문 가시성이다.
앞서 TSMC는 3분기 매출이 전년 대비 약 50% 증가했다고 발표했다.
따라서 이번 설명회에서는 알려진 3분기 매출보다 2027년의 공급능력과 수익성이 더 중요한 정보가 될 가능성이 높다.
특히 CXMT 뉴스 이후 반도체 시장이 공급경쟁을 우려하고 있다는 점에서 CAPEX의 효율성이 더욱 중요해졌다.
PART 3. Apple·빅테크·AI 서비스 경쟁
12. Apple HomeView 공개 — AI가 집 안의 상시 실행 인터페이스가 된다
Apple은 10월 13일 새로운 스마트홈 기기 HomeView를 공식 발표했다.
7인치 Liquid Retina 디스플레이를 탑재했으며 미국 가격은 $299부터다.
주요 기능은 새로운 Siri AI를 통한 음성명령, 스마트홈 기기 제어, FaceTime, 일정·메시지 접근, 사용자별 화면 개인화 등이다.
미국 등 초기 출시 국가에서는 11월 13일부터 판매할 예정이다.
특히 사용자 얼굴을 인식해 해당 사용자의 개인 콘텐츠로 화면을 전환하는 기능이 포함됐다. Apple
12-1. 왜 작은 스마트 디스플레이가 중요한가?
현재 AI 경쟁은 대부분 스마트폰과 PC의 애플리케이션 안에서 벌어진다.
그러나 장기적으로 AI 에이전트가 생활공간에 상시 존재하게 되면 사용자 인터페이스의 성격이 달라질 수 있다.
사용자가 매번 애플리케이션을 실행하지 않아도 음성이나 간단한 터치로 작업을 요청할 수 있기 때문이다.
예를 들어 다음과 같은 흐름이 가능하다.
Voice / Touch
     ↓
User Identification
     ↓
Personal Context
     ↓
Siri AI
     ↓
Home / App Actions
     ↓
Visual Confirmation
이 구조에서 중요한 것은 사용자의 신원과 권한이다.
가족 구성원이 함께 사용하는 기기에서는 한 사람의 메시지나 일정이 다른 사람에게 노출되지 않도록 해야 한다.
따라서 AI가 누구의 요청을 처리하고 있는지 정확하게 식별하는 기능이 중요하다.
Apple은 일부 개인화 기능을 지원하는 iPhone·iPad와 연동하도록 설계했다.
이는 모든 개인 데이터를 공용 스마트 디스플레이 자체에 저장하는 방식과 다른 접근이다.
13. Apple TV 4K도 Siri AI 중심으로 바뀐다
Apple은 같은 날 새로운 Apple TV 4K도 발표했다.
새로운 제품은 Siri AI를 통해 영화와 프로그램을 자연어로 검색하고, 시청 중인 콘텐츠에 대해 추가 질문할 수 있다.
내장 마이크를 통해 별도의 리모컨 없이 음성명령을 사용할 수 있다.
또 Apple Intelligence를 통해 스마트홈 카메라의 움직임이나 활동을 요약하는 기능도 제공한다. Apple
이것은 콘텐츠 산업에도 중요한 변화다.
AI가 콘텐츠를 직접 생성하는 것뿐 아니라 사용자가 콘텐츠를 발견하고 선택하는 과정에도 영향을 주기 때문이다.
현재 영화와 애니메이션을 선택할 때 사용자는 스트리밍 서비스의 추천 화면을 탐색한다.
앞으로는 AI에게 다음과 같이 요청할 수 있다.
어제 보던 애니메이션과 비슷하지만 조금 더 가벼운 작품을 추천해줘.
이때 AI가 여러 스트리밍 서비스의 콘텐츠를 비교해 추천한다면 실제 사용자와 콘텐츠 사이의 연결을 소유하는 기업의 가치가 커질 수 있다.
즉 콘텐츠 제작사와 스트리밍 플랫폼 외에 AI 기반 콘텐츠 탐색 인터페이스가 새로운 경쟁계층으로 등장할 가능성이 있다.
PART 4. 미국 증시·나스닥·옵션·선물
14. 미국 10월 13일 증시 — 은행 실적과 반도체 우려가 충돌했다
미국 10월 13일 정규장에서는 주요 지수가 소폭 하락했다.
| 지수 | 종가 | 일간 변화 |
|---|---|---|
| S&P 500 | 7,805.45 | -0.02% |
| Nasdaq Composite | 27,204.38 | -0.15% |
| Dow Jones | 51,670.10 | -0.35% |
| Russell 2000 | 2,783.37 | 약 -0.4% |
| 필라델피아 반도체지수 | — | -0.23% |
S&P 500은 여전히 역사적 고점 부근에 머물러 있다.
그러나 반도체 업종은 닷새 연속 하락하면서 최근 고점에서 크게 내려왔다.
Reuters에 따르면 필라델피아 반도체지수는 최근 닷새 동안 8% 이상 하락했지만 연초 이후로는 여전히 70% 이상 상승한 상태다. Reuters
오늘 가장 중요한 것은 지수보다 내부시장
Nasdaq에서는 52주 신고가가 47개였지만 신저가는 408개였다.
이 차이는 상당히 크다.
S&P 500도 연초 이후 약 14% 상승했지만 200개 이상의 구성종목은 올해 주가가 하락했다.
즉 일부 AI·초대형 기술주가 시장 전체의 수익률을 끌어올리고 있지만 많은 종목은 여전히 약세다. Reuters
투자 관점에서 중요한 해석
현재 미국 증시는 다음 두 가지 조건에 크게 의존하고 있다.
첫 번째는 AI 초대형주의 기업이익이 계속 증가하는 것이다.
두 번째는 장기금리 상승이 해당 기업의 높은 밸류에이션을 무너뜨릴 정도로 커지지 않는 것이다.
그런데 중국 메모리 경쟁과 AI 자본조달 위험이 동시에 부각되면서 첫 번째 조건에 대한 의구심이 생기고 있다.
따라서 현재는 단순한 Risk-on 또는 Risk-off보다 AI 공급망 내에서 어느 기업이 실제 이익을 유지할 수 있는가가 더 중요한 시장일 수 있다.
15. 미국 은행 실적 — Goldman은 강했지만 JPMorgan은 예상보다 약했다
10월 13일에는 미국 주요 은행의 3분기 실적도 발표됐다.
오늘 실적에서 가장 중요한 것은 미국 경제가 갑자기 금융위기에 진입했다는 증거가 아니라는 점이다.
소비자 대출과 기업대출은 여전히 상당한 규모를 유지하고 있다.
하지만 금리·채권시장 변동성과 기업금융 활동 둔화가 은행별 수익성에 다른 영향을 주고 있다.
주요 은행 실적 비교
| 은행 | 3분기 순이익 | EPS | 주요 특징 |
|---|---|---|---|
| JPMorgan | 약 $15.3B | $5.57 | 이익 증가, 예상보다 낮은 EPS |
| Goldman Sachs | 약 $5.29B | $17.01 | 주식 트레이딩 매출 급증 |
| Citigroup | 약 $5.2B | $2.85 | 순이익 약 40% 증가 |
| Wells Fargo | 약 $5.95B | $1.87 | 이익 증가, 순이자이익 예상 하회 |
각 회사의 회계분류와 사업구성이 다르므로 이익규모를 단순 비교해 우열을 판단해서는 안 된다. The Wall Street Journal+1
15-1. Goldman Sachs — 주식 변동성에서 돈을 벌었다
Goldman Sachs의 3분기 순매출은 $18.68B였다.
주식 트레이딩 관련 매출은 전년 대비 72% 증가한 $6.44B를 기록했다.
반면 채권·외환·상품(FICC) 관련 매출은 $3.47B로 전년보다 약 1% 감소했다.
이는 금융시장 변동성이 있다고 해서 모든 트레이딩 부서의 수익이 동시에 증가하지는 않는다는 점을 보여준다. KTWB Big Country 92.5
최근 주식시장에서는 AI 관련 기업의 포지션 조정과 산업별 차별화가 매우 크게 나타났다.
이런 환경은 고객의 주식 매매와 헤지 수요를 증가시킬 수 있다.
반대로 채권시장에서는 금리급등과 유동성 변화 때문에 포지션 운용이 어려워질 수 있다.
15-2. JPMorgan — 높은 금리에도 예상보다 낮은 이익
JPMorgan은 3분기 순이익 약 $15.3B, EPS $5.57을 기록했다.
이익 자체는 전년보다 증가했지만 시장의 기대에는 미치지 못했다.
한편 순이자이익은 여전히 강했고, 대출과 예금잔액도 증가했다.
따라서 JPMorgan의 실적을 은행 전체의 신용위기가 시작됐다는 증거로 해석하기는 어렵다. AOL+1
15-3. Wells Fargo — 대출은 증가하지만 자금조달비용이 부담이다
Wells Fargo는 EPS $1.87을 기록해 이익 예상치를 웃돌았다.
그러나 총매출은 $21.87B, 순이자이익은 $12.52B로 각각 시장 예상치를 밑돌았다.
평균 대출잔액은 증가했지만 예금조달비용과 자산수익률의 변화가 영향을 줬다.
이는 높은 금리환경에서 대출규모가 증가하더라도 은행의 순이자이익이 무조건 같은 속도로 증가하지는 않는다는 점을 보여준다. Reuters
16. 은행 실적이 AI 신용시장에 주는 의미
최근 AI 산업에서는 데이터센터와 Compute 인프라 투자에 필요한 금융조달 문제가 중요한 이슈로 부상했다.
그렇다면 오늘 은행 실적은 금융위기의 전조일까?
현재까지 확인된 자료만으로는 그렇게 판단하기 어렵다.
Reuters의 은행 실적 종합에 따르면 기업금융과 M&A 활동 일부가 둔화했지만 전체적인 대출과 소비자 신용상태는 여전히 비교적 견조했다.
특히 일부 은행에서는 투자은행 수수료와 주식거래 관련 매출이 강했다.
이는 금융시장의 변동성이 높아졌지만 실물경제 전반의 신용경색이 이미 시작됐다고 보기는 어렵다는 뜻이다. Reuters
그러나 장기적인 위험은 남아 있다.
AI 기업들이 대규모로 차입한 자금을 실제로 상환하려면 최종 AI 서비스에서 충분한 매출과 현금흐름이 발생해야 한다.
투자가 계속 확대되는 동안에는 공급망 전체의 매출이 빠르게 증가할 수 있다.
하지만 고객의 실제 지불의사가 예상보다 낮거나 금융조건이 나빠지면 일부 프로젝트에서는 자금조달 위험이 생길 수 있다.
따라서 앞으로 은행 실적에서는 다음을 함께 살펴야 한다.
대출성장, 대손충당금, 신용스프레드, 기업채 발행, AI 프로젝트 금융의 실제 현금회수 능력이다.
PART 5. 미국채·SOFR·MOVE·옵션 포지셔닝
17. 미국 10년물 5.22% — 장기금리는 다시 내려왔지만 CPI가 남아 있다
미국 10년물 국채금리는 10월 13일 약 5.216% 수준까지 내려왔다.
30년물도 약 **5.562%**로 하락했다.
반면 2년물은 소폭 상승했다.
이는 장기금리가 단기금리보다 더 크게 하락한 움직임이다.
최근 10년물 금리가 5.36%를 넘었던 점을 고려하면 장기금리 상승세가 일단 진정되고 있는 모습이다. The Wall Street Journal
17-1. 왜 장기채가 다시 강해질 수 있을까?
현재 미국채 시장에는 두 가지 반대 힘이 존재한다.
상승압력은 재정적자, 국채발행, 높은 에너지 가격, AI 인프라 자본수요, MBS Convexity Hedging이다.
하락압력은 높은 절대금리에 유입되는 장기투자자금, 추가 금리인상 기대 완화, 성장둔화 가능성, 안전자산 수요다.
FT의 최근 분석에 따르면 10월 들어 미국 국채형 펀드에 약 $14B가 유입됐다.
지난 3분기에도 미국 국채형 펀드에는 상당히 큰 규모의 자금이 들어왔다.
높은 금리 수준 자체가 장기투자자의 수요를 자극하는 것이다. Financial Times
17-2. Waller의 중요한 발언 — 장기금리는 인플레이션만의 문제가 아니다
Fed의 Christopher Waller는 10월 13일 미국 장기금리 상승이 단순히 기대인플레이션 상승 때문만은 아니라고 설명했다.
그는 강한 경제성장, 정부부채 증가, AI 관련 투자수요, 미국채 안전자산 수요의 변화 등을 중요한 요인으로 지목했다.
특히 인플레이션 기대는 여전히 비교적 잘 고정돼 있다고 평가했다. Reuters
이 발언이 중요한 이유는 명목금리 상승을 모두 인플레이션 위험으로 해석하면 안 된다는 점이다.
명목 10년물 금리는 개념적으로 다음처럼 나눌 수 있다.
Nominal 10Y Yield
       =
Expected Short Rate Path
       +
Real Yield / Growth Expectations
       +
Inflation Compensation
       +
Term Premium
여기에서 어떤 요소가 변했는지에 따라 ZN과 주식의 반응이 달라질 수 있다.
예를 들어 생산성 기대가 높아져 실질금리가 오르는 것과 인플레이션 불확실성 때문에 기간프리미엄이 오르는 것은 서로 다른 경제적 신호다.
18. SOFR 롱 — 오늘은 Fed 경로의 단기 완화가 확인됐지만 충분하지 않다
현재 미국 기준금리 목표범위는 **3.75~4.00%**다.
시장은 10월 27~28일 FOMC에서 금리동결 가능성을 약 78~80%, 25bp 추가인상 가능성을 약 **20~22%**로 반영하고 있다.
반면 2027년까지는 추가적인 긴축이 이어질 가능성이 여전히 상당 부분 반영돼 있다. Frenzy Capital+1
SOFR 3M 선물은 해당 계약기간의 평균 SOFR 금리기대를 가격한다.
따라서 10월 회의에서 동결할 가능성이 높아졌다고 해서 모든 2027년 SOFR 월물이 같은 폭으로 상승해야 하는 것은 아니다.
10월 동결 기대와 2027년 정책금리 경로는 다른 문제다.
오늘 SOFR 롱에서 가장 중요한 질문
오늘 밤 CPI가 예상보다 높게 나온다고 가정하자.
일반적으로는 추가 긴축 가능성이 커져 SOFR 선물가격에 부담을 줄 수 있다.
그런데 CPI가 높아도 2027년 SOFR 월물들이 이전 저점을 갱신하지 못한다면 다른 해석이 가능하다.
시장이 이미 상당한 긴축 기대를 반영하고 있어 추가적인 매도압력이 약해졌을 수 있기 때문이다.
반대로 CPI 발표 이후 2027년 월물의 가격이 큰 폭으로 하락한다면 정책금리 경로가 다시 높아지고 있다는 의미다.
따라서 오늘 CPI에서는 단순히 FedWatch의 10월 인상확률보다 2027년 SOFR 선물곡선 전체가 어떻게 움직이는지가 더 중요하다.
19. ZN 롱 — 최근 5.36% 고점권이 중요한 시험대다
ZN에서는 최근 10년물 금리의 고점이었던 5.34~5.36% 구간이 중요한 관찰 영역이다.
현재 금리는 약 5.22%까지 내려왔다.
그러나 이 수준이 장기적인 하락 추세의 시작인지 확인되지는 않았다.
특히 지난 브리핑에서 추가한 MBS Convexity Hedging이 중요하다.
금리가 상승하면 기존 주택담보대출의 조기상환이 줄어들고 MBS의 예상 Duration이 길어질 수 있다.
이때 MBS 투자자가 금리위험을 줄이기 위해 국채선물을 매도하면 금리상승이 다시 가속될 수 있다.
따라서 ZN을 분석할 때는 다음 구조를 함께 봐야 한다.
10Y Yield ↑
    ↓
MBS Duration Extension
    ↓
Hedge Selling
    ↓
Treasury Futures Pressure
    ↓
10Y Yield 추가 상승 가능성
반대로 금리상승이 멈추면 해당 헤지 압력이 줄어들 가능성이 있다.
다만 이러한 압력이 실제로 얼마나 줄어들었는지는 아직 충분히 확인되지 않았다.
따라서 현재 ZN의 긍정적인 변화는 높은 금리에서 투자자 수요가 형성되고 있으며 최근 고점에서 금리가 내려왔다는 점이다.
완전한 강세 전환을 선언하기에는 실질금리·기간프리미엄·MBS 헤지 관련 확인이 더 필요하다.
20. 채권 반등 조건 — 10월 14일 업데이트
기존에 계속 추적해온 채권 반등조건을 오늘 기준으로 정리하면 다음과 같다.
| 관찰 조건 | 현재 상태 | 판단 |
|---|---|---|
| ① 추가 인상 기대 하향 | 10월 동결 약 80% | 초기 확인 |
| 2027 SOFR 경로 하향 | 추가인상 기대 유지 | 미확인 |
| ② 실질금리 하락 | 명목 10Y 하락 | 실질금리 별도 확인 필요 |
| ③ 기간프리미엄 안정 | 장기채 금리 고점 이탈 | 초기 긍정 신호 |
| ④ MOVE 안정 | 최근 상승세 일부 완화 | 추가 확인 필요 |
| ⑤ MBS 헤지 압력 완화 | 직접적인 최신 포지셔닝 불충분 | 미확인 |
| ⑥ AI Credit 안정 | 자금조달 우려 지속 | 주의 |
현재 가장 긍정적인 변화는 10년물 금리가 최근 고점에서 내려왔다는 점이다.
그러나 금리하락의 원인이 단기적인 포지션 조정인지, 구조적인 실질금리·기간프리미엄 하락인지는 추가 데이터가 필요하다.
특히 오늘 밤 CPI 이후 반응이 중요하다.
물가가 높게 나왔는데도 10년물이 고점을 갱신하지 못하는가?
이 현상이 반복된다면 채권 매도압력이 상당히 소진됐다는 가설을 강화할 수 있다.
21. 옵션시장 — 낮은 VIX와 약한 시장 내부강도의 조합
10월 13일 VIX는 주요 시세 제공기관에서 15대 중반으로 관측됐다.
장중 자료에는 약 15.47이 표시됐으나 이번 조사에서는 Cboe의 동일 시점 공식 최종 종가를 별도로 확인하지 못했다.
따라서 해당 값을 확정 종가로 단정하지 않겠다. 야후 재무
현재 옵션시장에서 가장 중요한 것은 지수 변동성 자체보다 시장 내부강도와의 괴리다.
Nasdaq은 최근 고점 부근에 머물러 있다.
그러나 오늘 신저가 종목은 신고가 종목보다 훨씬 많았다.
반도체업종도 닷새 연속 하락하고 있다.
이런 환경에서는 지수 전체의 움직임이 작더라도 개별종목의 변동성과 상대수익률 차이는 크게 나타날 수 있다.
21-1. 지수 프리미엄 매도자가 실제로 부담하는 위험
현재 SPX·NDX 옵션 프리미엄 매도에서는 Correlation Jump 위험을 특히 경계해야 한다.
평상시에는 다음 구조가 가능하다.
일부 AI 종목 하락
        +
금융·에너지주 강세
        ↓
지수 움직임 제한
        ↓
낮은 Realized Vol
그러나 CPI가 예상보다 높고 장기금리가 급등하면 다음과 같이 바뀔 수 있다.
CPI Shock
    ↓
2Y / 10Y 상승
    ↓
AI 성장주 할인율 압박
    ↓
금리민감 업종도 약세
    ↓
종목 간 상관관계 상승
    ↓
Index Realized Vol 확대
이런 상황에서 지수옵션 프리미엄을 매도한 포지션은 예상보다 빠르게 손실이 확대될 수 있다.
특히 NDX는 AI·반도체·초대형 기술주 집중도가 높아 관련 위험이 커질 수 있다.
21-2. 현재 30~45 DTE 프리미엄 매도 접근
오늘은 CPI가 예정돼 있으므로 단순히 IV가 높거나 낮다는 이유만으로 새로운 포지션의 유불리를 판단하기 어렵다.
CPI 이후 변동성 프리미엄이 빠르게 감소할 수도 있지만, 정책금리 경로가 크게 바뀐다면 발표 이후에도 변동성이 높게 유지될 수 있다.
따라서 현재는 네이키드 매도보다 손실한도가 명확한 Credit Spread 또는 Iron Condor가 위험관리 측면에서 다루기 쉽다.
다만 실제 기대수익은 스프레드 가격과 유동성, 스큐, 만기, 포지션 크기에 따라 달라진다.
또 SPX와 NDX에 동시에 Put Credit Spread를 보유한다면 별도의 기초자산에 투자한 것처럼 보여도 같은 금리충격에 중복 노출될 수 있다.
지금은 개별 포지션의 승률보다 포트폴리오 전체가 CPI 서프라이즈에 얼마나 취약한지 계산하는 편이 더 중요하다.
PART 6. 달러·엔·원유·금·거시경제
22. 달러 약세 전환 — DXY 102.18, USD/JPY 158.33
미국 달러는 10월 13일 최근 18개월 고점에서 내려왔다.
Reuters의 미국장 후반 기준 주요 환율은 다음과 같다.
| 자산 | 관측치 | 변화·해석 |
|---|---|---|
| DXY | 102.18 | 약 -0.37% |
| EUR/USD | 1.1198 | 유로 반등 |
| USD/JPY | 158.33 | 엔화 소폭 강세 |
| 유럽 천연가스 | 약 €86.74/MWh | 에너지 부담 지속 |
미국 달러 약세에는 미국채 금리 하락과 Fed 추가인상 전망의 일부 완화가 영향을 줬다.
동시에 프랑스 재정위험에 대한 우려가 다소 완화되면서 유로화가 반등했다. Reuters
달러 강세가 멈추면 Nasdaq에 유리할까?
일반적으로 달러가 약세로 전환하면 글로벌 위험자산에는 긍정적으로 작용할 수 있다.
하지만 원인이 중요하다.
미국 금리하락과 금융여건 개선 때문에 달러가 약해졌다면 성장주에 우호적일 수 있다.
반대로 AI 관련 미국 자산의 투자매력이 약해져 해외 자본유입이 둔화되면서 달러가 하락한다면 기술주에는 반드시 긍정적이지 않다.
Reuters도 최근 달러 움직임에서 AI 관련 주식의 밸류에이션 지속가능성에 대한 의구심을 하나의 요인으로 지목했다.
따라서 앞으로는 달러 약세가 금리 완화 때문인지 미국 자산에 대한 위험 프리미엄 확대 때문인지 구분하는 것이 중요하다.
USD/JPY에서는 여전히 변동속도가 중요하다
현재 달러/엔은 158엔대다.
이 수준에서는 일본의 추가 금리인상 가능성과 정책개입 위험이 중요한 변수다.
그러나 특정 환율 수준에 도달한다고 자동으로 개입이 발생한다고 가정해서는 안 된다.
특히 엔화가 짧은 시간에 강세로 급반전한다면 글로벌 캐리 포지션 축소가 발생할 가능성도 있다.
현재 NQ의 변동성과 달러/엔의 급격한 움직임을 함께 관찰할 가치가 있다.
23. 오늘 Oil은 Brent와 WTI가 서로 다르게 움직였다
10월 13일 원유시장의 움직임은 상당히 흥미롭다.
| 원유 | 정산가 | 일간 변화 |
|---|---|---|
| Brent | $105.69 | -0.9% |
| WTI | $94.14 | +0.4% |
Brent는 하락했지만 WTI는 상승했다.
이러한 차이는 현재 글로벌 원유시장과 미국 원유시장이 서로 다른 공급위험에 반응하고 있음을 보여준다.
Reuters는 미국·러시아 디젤 공급합의 가능성과 중동 공급위험, OPEC+ 생산 증가 등을 중요한 변수로 분석했다. Reuters
왜 Brent와 WTI를 분리해서 봐야 하는가?
Brent는 글로벌 원유수급과 중동 해상운송 위험에 더 직접적으로 반응할 수 있다.
반면 WTI는 미국 내 생산시설, 재고, 정유시설, 파이프라인, 허리케인 피해 등의 영향을 받는다.
따라서 두 가격이 반드시 같은 방향으로 움직일 필요는 없다.
현재 CL을 분석할 때는 WTI 절대가격보다 Brent–WTI Spread와 정제유 가격도 중요하다.
더 중요한 것은 디젤
최근 원유시장에서는 원유 자체보다 디젤 공급부족이 실물경제에 큰 영향을 줄 수 있다.
디젤은 운송·건설·농업 등에서 사용되기 때문이다.
10월 13일에는 미국 디젤 선물가격이 크게 상승했다는 보도도 나왔다.
이것은 단순히 원유가격이 내려갔다고 해서 운송비와 기업 원가부담이 같은 속도로 내려가는 것은 아니라는 점을 보여준다.
Crude Oil
    ↓
Refinery Capacity
    ↓
Diesel Supply
    ↓
Freight Cost
    ↓
Business Input Cost
    ↓
Inflation
특히 오늘 밤 CPI에서는 에너지 가격의 직접적인 영향뿐 아니라 향후 기업의 가격전가 가능성도 관찰해야 한다.
24. Gold — CPI 발표를 앞두고 상승세가 제한됐다
금은 10월 13일 CPI 발표를 앞두고 비교적 제한적인 움직임을 보였다.
Reuters의 미국장 후반 집계에서 현물 금은 약 $4,157.90/oz, 12월 금 선물은 약 $4,177.30으로 각각 약 0.3% 하락했다.
이는 미국장 후반 관측치이며 모든 거래소의 최종 정산가와 동일한 값은 아니다. Reuters
금이 강하게 상승하지 못한 이유는 현재 Fed가 아직 높은 정책금리를 유지하고 있기 때문이다.
미국채 금리가 내려오더라도 향후 추가 금리인상 위험이 남아 있다면 실질금리가 충분히 하락하지 않을 수 있다.
GC에서 지금 가장 중요한 것은 실질금리다
현재 금에는 두 가지 수요가 존재한다.
첫 번째는 순환적 수요다.
달러와 미국 실질금리가 하락하면 금에는 긍정적일 수 있다.
두 번째는 구조적 수요다.
중앙은행의 준비자산 다변화, 지정학적 불확실성, 장기적인 재정위험 등이 영향을 준다.
그러나 구조적인 수요가 존재한다는 사실이 단기 하락을 막아주는 것은 아니다.
따라서 GC 롱에서 가장 좋은 조건은 미국 실질금리가 하락하는 동시에 금의 구조적인 수요가 유지되는 상황이다.
반대로 오늘 CPI가 높아 10년물 실질금리와 달러가 다시 상승한다면 금 가격에는 부담이 될 수 있다.
PART 7. 영화·애니메이션·게임
25. 영화 최대뉴스 — Netflix의 《나니아 연대기》 첫 공개
 브리핑 이미지
 브리핑 이미지
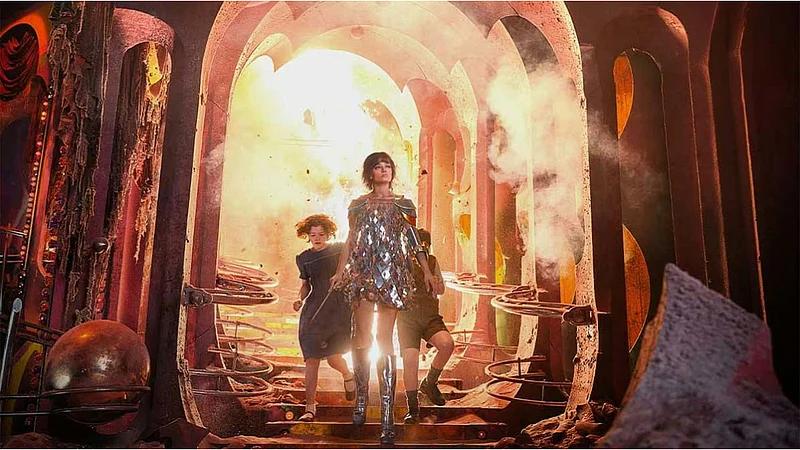
10월 13일 Netflix의 새로운 《나니아 연대기》 영화가 공개됐다.
정확히는 Greta Gerwig가 감독하는 《Narnia: The Magician's Nephew》의 첫 공식 영상이 공개됐다.
이 작품은 《바비》를 연출한 Greta Gerwig의 새로운 대형 프로젝트다.
기존 나니아 영화와 달리 나니아 세계가 탄생하는 과정을 다루는 이야기에서 시작한다.
공개된 주요 일정은 다음과 같다.
| 항목 | 내용 |
|---|---|
| 감독 | Greta Gerwig |
| 원작 | C. S. Lewis |
| 영화 | 《The Magician's Nephew》 |
| 북미 극장 개봉 | 2027년 2월 12일 |
| Netflix 공개 | 2027년 4월 2일 |
| 제작비 보도 | 약 $280M |
AP에 따르면 작품은 IMAX를 비롯한 극장상영을 거친 뒤 Netflix로 공개될 예정이다. AP News
왜 Netflix가 대규모 극장 개봉을 선택했을까?
Netflix는 오랫동안 스트리밍 중심의 사업모델을 강화해왔다.
그런데 《나니아 연대기》는 상대적으로 긴 극장상영 기간을 확보하는 방향으로 기획됐다.
이것은 콘텐츠 산업에서 상당히 중요한 변화다.
대형 프랜차이즈 콘텐츠는 극장 개봉을 통해 이벤트성과 인지도를 높일 수 있다.
이후 스트리밍 공개를 통해 더 넓은 시청자층을 확보한다.
즉 극장과 스트리밍을 서로 경쟁하는 채널이 아니라 서로의 가치를 높이는 연속적인 고객유입 경로로 활용하는 것이다.
Major IP
    ↓
Theatrical Event
    ↓
Media Attention
    ↓
Social Discussion
    ↓
Streaming Release
    ↓
Subscriber Engagement
    ↓
Future Franchise Value
이 구조에서는 극장 흥행수입만으로 프로젝트의 전체 경제성을 평가하기 어렵다.
스트리밍 가입자 유지, 신규가입, 후속 콘텐츠, IP의 장기 가치까지 고려해야 한다.
다만 대형 제작비가 들어간 만큼 실제 회수능력을 증명해야 한다는 부담도 크다.
26. 게임 최대뉴스 — Epic Games가 Disney 게임 개발에 AI 중심 방식을 도입
오늘 게임개발 분야에서 가장 중요한 뉴스는 Epic Games다.
The Verge가 Bloomberg 보도를 인용한 내용에 따르면 Epic Games는 현재 개발 중인 Disney 관련 게임 프로젝트에서 AI 중심 개발방식을 적극적으로 도입하고 있다.
보도에 따르면 개발팀은 Claude 같은 AI 도구를 사용해 코드와 게임 아트를 제작하도록 지시받았다.
프로젝트의 한 책임자는 수작업 코드 작성 대신 AI를 활용한 개발을 강조한 것으로 전해졌다.
Epic Games 대변인은 회사가 AI를 활용한 개발 가속화에 투자하고 있다고 밝혔다.
CEO Tim Sweeney는 개발인력을 줄이는 것보다 기존 개발팀이 더 많은 결과물을 만들도록 하는 것이 목표라는 입장을 제시했다.
이 프로젝트는 아직 공개되지 않은 작품이며, 실제 게임의 완성도와 출시일은 확인되지 않았다. The Verge
26-1. 왜 단순한 AI 에셋 생성 뉴스보다 중요한가?
기존 AI 게임개발에서는 다음과 같은 작업을 개별적으로 자동화했다.
콘셉트 이미지 생성, 배경 에셋 제작, 대사 작성, 코드 자동완성 등이 대표적이다.
그러나 이번 Epic의 방향은 개별 작업을 자동화하는 수준에서 벗어나 게임 제작 전체의 워크플로를 AI 중심으로 재설계하는 것에 가깝다.
이를 단순화하면 다음과 같다.
Game Design
    ↓
AI-assisted Implementation
    ↓
AI-generated Assets
    ↓
Automated Testing
    ↓
Human Review
    ↓
Engine Integration
    ↓
Playable Build
이 구조에서 중요한 것은 AI가 얼마나 많은 콘텐츠를 생성할 수 있는지가 아니다.
실제로 플레이할 수 있는 게임을 얼마나 적은 비용으로 안정적으로 만들 수 있는가다.
26-2. AI-first 개발의 위험
AI가 생성하는 코드와 아트의 양이 크게 늘어나면 검증해야 할 결과물도 증가한다.
특히 게임에서는 이미지가 아름답다는 사실만으로 에셋이 제대로 만들어졌다고 판단할 수 없다.
캐릭터의 방향별 일관성, 애니메이션 프레임, 충돌판정, 물리 시스템, 셰이더, 엔진 호환성, 성능 최적화 등이 필요하다.
따라서 AI-first 게임개발에서는 QA와 통합검증이 가장 중요한 병목으로 떠오를 수 있다.
또 생성 에셋의 저작권·사용권한·출처를 관리하는 것도 중요해진다.
26-3. 2D·3D 에셋 스튜디오 개발에 주는 인사이트
AI 에셋 제작도구의 핵심 결과물은 단순 이미지가 아니라 실제 엔진에서 재사용할 수 있는 구조화된 자산이어야 한다.
예를 들어 캐릭터 제작에서는 다음 흐름이 필요하다.
Character Concept
       ↓
Image / Model Generation
       ↓
Asset Versioning
       ↓
Directional Consistency
       ↓
Animation / Rig
       ↓
Collision / Hitbox
       ↓
Engine Export
       ↓
Preview / Verification
       ↓
Validated Asset Package
각 단계의 메타데이터와 수정이력을 저장하면 AI 모델을 교체하더라도 기존 제작성과를 유지할 수 있다.
결과적으로 게임 개발의 AI 생산성 지표는 다음에 가까워질 수 있다.
Verified Playable Content / Developer Hour
즉 개발시간 대비 실제 플레이 가능한 콘텐츠의 양과 품질이다.
27. 《Valor Mortis》 출시 — 새로운 시도와 실제 플레이 경험의 차이
10월 13일에는 One More Level의 **《Valor Mortis》**도 출시됐다.
《Ghostrunner》 제작진이 만든 1인칭 Soulslike 액션게임이다.
나폴레옹 시대의 유럽을 배경으로 근접전투와 초자연적 능력을 결합했다.
초기 평가는 대체로 전투와 독특한 시점을 긍정적으로 평가하지만, 일부 리뷰에서는 1인칭 시점 때문에 특정 전투나 탐색이 불편해지는 문제를 지적했다. TechRadar+1
이 게임은 개발자 관점에서 흥미로운 사례다.
기존 장르의 전투구조를 새로운 시점으로 바꾸면 단순히 카메라만 변경하는 것으로 끝나지 않는다.
시점이 달라지면 공격 판정, 적의 움직임을 읽는 방법, 공간 인지, UI, 이동속도에 대한 체감이 모두 달라진다.
따라서 AI가 게임의 코드와 에셋을 생성하더라도 실제 플레이 경험의 품질을 검증하는 과정이 중요하다.
이는 게임개발에서 AI가 사람의 역할을 완전히 대체하기보다 프로토타입 제작과 반복적인 실험을 가속하는 도구가 될 수 있음을 보여준다.
28. 《Castlevania: Belmont's Curse》 — 출시 전 리뷰가 갈린다
10월 15일 출시 예정인 《Castlevania: Belmont's Curse》에 대한 사전 리뷰도 공개됐다.
TechRadar는 전투와 플랫포밍, 레벨 디자인을 긍정적으로 평가했다.
반면 VGC는 3점/5점을 부여하며 장르의 높은 경쟁수준과 일부 아쉬운 설계를 지적했다. TechRadar+1
이런 평가 차이는 게임개발에서 상당히 유용한 자료다.
같은 게임이라도 어떤 요소를 중요하게 평가하는지에 따라 만족도가 달라질 수 있기 때문이다.
따라서 AI를 활용해 게임을 제작할 때는 단순히 평균 리뷰점수를 높이는 것만이 아니라 목표 플레이어에게 어떤 경험을 제공할 것인지를 명확하게 정의할 필요가 있다.
특히 2D 액션게임에서는 조작감, 판정, 프레임 타이밍, 레벨 구조가 핵심적인 품질지표가 된다.
29. 애니메이션 — 게임 IP와 애니메이션의 연결도 계속 강화된다
10월 13일에는 《DARK MACHINE THE ANIMATION》의 해외 스트리밍 편성이 시작됐다.
Crunchyroll의 가을 시즌 공식 편성에 포함된 작품으로, 게임과 e스포츠 소재를 활용한다.
다만 한국은 해당 Crunchyroll 편성의 서비스 지역에 포함되지 않으므로 국내 시청 가능 여부는 별도로 확인해야 한다. Crunchyroll
이 작품을 주목할 이유는 게임과 애니메이션이 단순히 서로의 콘텐츠를 재사용하는 것을 넘어 하나의 IP를 여러 매체에서 동시에 확장하는 구조로 발전하고 있기 때문이다.
게임은 플레이어의 참여와 반복적인 이용을 중심으로 한다.
애니메이션은 캐릭터와 세계관을 더 넓은 관객에게 전달할 수 있다.
이 둘을 결합하면 기존 게임의 팬덤을 확장하거나 새로운 사용자를 게임으로 유입시키는 효과를 기대할 수 있다.
다만 IP 확장이 반드시 성공하는 것은 아니다.
세계관의 매력과 실제 게임의 재미, 애니메이션의 완성도가 모두 중요하다.
AI가 제작비를 낮출수록 이러한 매체 간 확장은 쉬워질 수 있지만 관객의 관심을 확보하는 경쟁은 더 치열해질 가능성이 높다.
PART 8. 오늘 모든 뉴스를 연결하면
30. Intelligence Growth와 Capital Return의 격차가 커지고 있다
오늘 가장 큰 흐름은 AI의 기술적 진보와 금융시장의 투자수익률 기대가 서로 다르게 움직이고 있다는 점이다.
Google은 Gemini 4 Argon을 출시했다.
모델은 더 긴 작업을 수행하고 실제 데이터센터의 자원을 최적화한다.
Apple은 Siri AI를 가정용 인터페이스로 확대한다.
Epic Games는 게임 제작을 AI 중심으로 재설계하려 한다.
즉 AI의 실제 활용영역은 계속 넓어지고 있다.
그런데 반도체시장에서는 공급경쟁과 자본조달 위험이 동시에 부각됐다.
CXMT의 4F² 기술 발표는 향후 DRAM 가격결정력에 대한 의문을 만들었다.
Broadcom CEO는 AI 산업의 자본조달이 중요한 제약요인이 될 수 있다고 경고했다.
이 둘을 연결하면 다음 구조가 나온다.
AI Capability ↑
        ↓
AI Usage ↑
        ↓
Compute / Memory Demand ↑
        ↓
Infrastructure CAPEX ↑
        ↓
Supply Capacity ↑
        ↓
Competition ↑
        ↓
Pricing Power 변화
        ↓
ROIC 재평가
따라서 AI 산업의 성장률이 높다는 사실만으로 모든 관련 기업의 투자수익률이 높아지는 것은 아니다.
일부 기업은 공급부족에서 높은 이익을 얻는다.
다른 기업은 그 공급부족 때문에 높은 비용을 부담한다.
공급능력이 늘어나면 이익의 분배구조가 다시 바뀔 수 있다.
앞으로 AI 투자에서는 수요 증가율뿐 아니라 공급경쟁과 자본비용의 변화가 더욱 중요해질 가능성이 높다.
31. AI가 AI 인프라 자체를 최적화하는 순환구조
오늘 기술뉴스에서 가장 주목할 부분은 Google의 메모리 절감 사례다.
AI 모델을 더 많이 사용하려면 데이터센터와 메모리가 필요하다.
그런데 AI 모델이 실제 데이터센터의 자원사용량을 줄이는 데 기여하기 시작했다.
즉 다음과 같은 순환구조가 가능하다.
Better AI Models
        ↓
Infrastructure Optimization
        ↓
Lower Cost per Token
        ↓
More AI Usage
        ↓
More Compute Demand
        ↓
Further Optimization
이 구조가 실제로 작동한다면 AI 인프라 공급능력은 단순히 서버를 더 구매하는 방식뿐 아니라 기존 설비를 더 효율적으로 사용하는 방식으로도 증가할 수 있다.
하지만 효율 향상으로 전체 인프라 투자액이 반드시 감소하는 것은 아니다.
서비스 가격이 낮아지고 활용도가 높아지면 전체 사용량이 더 빠르게 증가할 수 있기 때문이다.
따라서 기술적으로는 효율이 높아지더라도 경제 전체의 컴퓨팅 수요는 계속 증가할 수 있다.
이것이 현재 AI의 흥미로운 역설이다.
AI가 더 효율적이 될수록 AI를 사용할 이유도 더 많아진다.
PART 9. 오늘의 핵심 시그널
| 분야 | 핵심 시그널 | 현재 해석 |
|---|---|---|
| AI 모델 | Gemini 4 Argon 정식 출시 | 프런티어 모델 경쟁 강화 |
| API 가격 | $2/$10 → $4/$20 | 12월 이후 비용 재계산 필요 |
| 추론 | 1M Unified Token Budget | 장시간 복잡한 작업 지원 |
| Runtime | Continuation Protocol | 긴 추론·출력 작업의 연결성 개선 |
| 캐시 | Implicit Caching만 지원 | 기존 명시적 캐시 구조 수정 필요 |
| Google 내부 사례 | 메모리 300TiB 이상 확보 | AI의 실제 인프라 비용절감 |
| 코딩 | Rust 디코더 기존 대비 2.7배 개선 | AI 기반 성능 최적화 가능성 |
| AI 보안 | Prompt Injection 평가 개선 | 모델 안전성과 실행권한 분리 필요 |
| 반도체 | CXMT 4F² DRAM 발표 | 메모리 공급경쟁 확대 가능성 |
| Samsung | 약 -7.4% | 미래 메모리 수익성 우려 |
| SK hynix | 약 -10% | 중국 공급경쟁 우려 |
| Micron | 약 -3.6% | DRAM 가격결정력 재평가 |
| Broadcom CEO | AI 자본조달 제약 경고 | CAPEX와 FCF의 중요성 확대 |
| S&P 500 | 7,805.45 | 고점권에서 보합 |
| Nasdaq | 27,204.38 | 반도체 약세 영향 |
| Nasdaq 신저가 | 408개 | 시장 내부강도 취약 |
| Goldman | 주식 트레이딩 +72% | 변동성·고객 포지션 조정 수혜 |
| JPMorgan | EPS $5.57 | 이익 증가에도 예상 하회 |
| 미국 10Y | 약 5.216% | 최근 고점에서 안정 |
| 미국 30Y | 약 5.562% | 장기채 수요 회복 가능성 |
| Fed | 10월 동결 약 80% | CPI 이후 재평가 가능 |
| DXY | 102.18 | 최근 18개월 고점에서 후퇴 |
| USD/JPY | 158.33 | 엔화 급변 가능성 관찰 |
| Brent | $105.69 | 글로벌 원유 공급위험 |
| WTI | $94.14 | 미국 원유 수급 별도 반영 |
| Gold | 약 $4,158 | CPI 앞두고 제한적 움직임 |
| Apple | HomeView 발표 | AI의 생활공간 확장 |
| 영화 | Narnia 첫 영상 공개 | Netflix의 극장·스트리밍 전략 |
| 게임 | Epic AI-first 개발 전환 | AI 기반 게임제작 워크플로 확대 |
| 게임 신작 | Valor Mortis 출시 | 실제 플레이 경험 검증 중요 |
| Castlevania | 사전 리뷰 공개 | 2D 액션 장르의 경쟁 심화 |
PART 10. 향후 며칠간 주목할 이벤트
오늘부터 가장 중요한 일정은 CPI → ASML → TSMC → PPI다.
| 한국시간 | 이벤트 | 가장 중요한 관찰 |
|---|---|---|
| 10/14 오늘 | ASML Q3 실적 발표 | 반도체 장비 수주·CAPEX |
| 10/14 21:30 | 미국 9월 CPI | 오늘 최대 거시 이벤트 |
| 10/14 21:30 | 미국 실질임금 지표 | 물가·임금의 상대 변화 |
| 10/14 미국장 | Bank of America·Morgan Stanley 실적 | 기업대출·자본시장 |
| 10/15 15:00 | TSMC Q3 실적설명회 | AI 가속기·패키징·CAPEX |
| 10/15 21:30 | 미국 9월 PPI | 생산자 물가·원가전가 |
| 10/15 | Castlevania 신작 출시 | 판매·평가·초기 시장반응 |
| 10/16 21:30 | 미국 수출입물가지수 | 관세·에너지·수입물가 |
| 10/21 | Tesla Q3 실적 예정 | EV·자율주행·로보틱스 |
| 10/27~28 미국시간 | FOMC | 금리동결·연말 정책경로 |
| 10/29 | 삼성전자 상세 실적 | HBM·DRAM·NAND·CAPEX |
미국 노동통계국 공식 일정상 CPI는 10월 14일, PPI는 10월 15일 오전 8시 30분(미국 동부시간)에 발표된다.
한국시간으로는 모두 오후 9시 30분이다.
ASML과 TSMC의 실적발표 일정도 각각 공식 투자자관계 자료에서 확인된다. Bureau of Labor Statistics+1
PART 11. NQ·ZN·SOFR·CL·GC 시나리오 맵
| 시나리오 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| Core CPI 예상 하회 | ↑↑ | ↑↑ | ↑↑ | 중립 | ↑↑ |
| Headline 높고 Core 안정 | 중립~↑ | 중립~↑ | 중립~↑ | — | 혼조 |
| Core CPI 예상 상회 | ↓↓ | ↓↓ | ↓↓ | — | 초기↓ |
| Core 높음 + Oil 상승 | ↓↓ | ↓↓ | ↓↓ | ↑ | ↓ 가능 |
| 10Y 5.36% 고점 실패 | ↑ 가능 | ↑↑ | 중립~↑ | — | ↑ 가능 |
| 10Y 5.36% 재돌파 | ↓↓ | ↓↓ | 일부↓ | — | ↓ 가능 |
| MBS 헤지 압력 완화 | ↑ 가능 | ↑↑ | 제한적 | — | ↑ 가능 |
| MBS Convexity Hedging 확대 | 성장주 부담 | ↓↓ | 영향 제한적 | — | ↓ 가능 |
| TSMC·ASML 실적 강세 | AI 관련주 ↑ | 중립 | — | — | — |
| CXMT 경쟁위험 확대 | 메모리 관련주 부담 | — | — | — | — |
| AI Credit Spread 확대 | ↓↓ | 안전자산 수요 가능 | ↑ 가능 | 혼조 | ↑ 가능 |
| Brent $110 이상 상승 | ↓ | 물가압력으로↓ 가능 | ↓ | ↑↑ | 혼조 |
| 러시아 디젤 공급확대 | ↑ 가능 | ↑ 가능 | ↑ 가능 | WTI 별도 | 혼조 |
| 달러/엔 급격한 엔화 강세 | 변동성↑ | 안전자산 수요 가능 | — | — | ↑ 가능 |
| MOVE·VIX 동반 상승 | Correlation Shock 위험 | 변동성 확대 | — | — | 혼조 |
이 표는 확정적인 가격예측이 아니라 각 사건이 금융시장에 영향을 전달하는 경로를 정리한 것이다.
특히 CPI 발표 이후에는 단순히 금리와 주가지수가 상승했는지보다 그 반응이 얼마나 오래 유지되는지를 살펴야 한다.
가장 긍정적인 조합
Core CPI 둔화 + 10년물 고점 실패 + MOVE 안정 + AI 기업실적 유지 + 신용스프레드 안정
이 조건이 동시에 나타나면 장기채와 위험자산이 함께 안정될 가능성이 높아진다.
가장 위험한 조합
Core CPI 재가속 + 10년물 5.36% 재돌파 + MBS 헤지 매도 확대 + AI 신용스프레드 확대
이 경우 ZN은 기계적 헤지압력까지 영향을 받을 수 있고, NQ는 할인율 상승과 기업이익 재평가라는 두 가지 위험에 동시에 노출될 수 있다.
PART 12. 오늘 추가로 공부하면 가장 가치가 큰 주제
① Long Decode와 Agent Continuation Architecture
Gemini 4 Argon은 장시간 추론을 여러 API 요청에 걸쳐 이어가는 방식을 제공한다.
그러나 실제 코딩 에이전트를 만들 때는 추론의 연속성과 도구 실행상태의 연속성을 구분해야 한다.
Continuation Token, Checkpoint, Tool State, Task Replay를 어떻게 연결할 것인지 연구할 가치가 높다.
특히 실패한 작업을 다음 요청에서 안전하게 재개하는 방법이 중요하다.
② Context Cache Economics
Gemini 4 Argon은 명시적 캐싱을 지원하지 않는다.
따라서 기존 에이전트가 사용하는 Context Engineering 방식이 모델별로 어떻게 달라지는지 비교할 가치가 있다.
실제 모델 비용은 캐시 적중률과 입력구조, 추론 강도, 재시도 횟수에 크게 영향을 받는다.
③ 4F² DRAM과 Vertical Transistor
CXMT의 발표는 메모리 셀의 수직 구조가 실제 산업경쟁력으로 이어질 수 있는지를 보여주는 사례다.
특히 기존 6F²와 4F²의 차이, 셀 면적, 수율, 커패시터 구조, 서버 DDR5 제품화 조건을 살펴볼 가치가 있다.
④ AI Memory Supply Response
HBM 수요가 강하다는 사실만으로 메모리 공급업체의 높은 마진이 영구적으로 유지되는 것은 아니다.
기존 공급업체의 증설과 중국 업체의 경쟁, 실제 고객수요가 가격에 어떤 영향을 주는지 분석해야 한다.
⑤ Treasury Term Premium과 MBS Convexity
최근 장기금리는 Fed 경로뿐 아니라 국채공급과 MBS 헤지 영향을 받고 있다.
SOFR와 ZN을 구분해 분석하려면 기대 정책금리, 실질금리, 기간프리미엄, MBS Duration Extension을 함께 이해하는 것이 중요하다.
⑥ AI 기반 게임개발의 검증 자동화
Epic의 AI 중심 게임제작은 앞으로 게임개발 생산성이 어디에서 만들어질지를 보여주는 사례다.
AI가 코드와 에셋을 생성하는 속도보다 실제 게임 엔진에서 결과물을 검증하는 능력이 중요할 수 있다.
특히 자동화된 플레이 테스트와 에셋 메타데이터 관리가 유용한 연구주제가 될 것이다.
오늘의 결론
오늘은 AI 산업에서 두 가지 상반된 변화가 뚜렷하게 나타났다.
첫 번째는 AI의 실제 능력이 계속 빠르게 발전하고 있다는 사실이다.
Google은 Gemini 4 Argon을 공개했다.
단순한 코딩 벤치마크뿐 아니라 실제 데이터센터의 메모리를 절감하고 대규모 코드베이스를 최적화하는 사례를 제시했다.
Apple은 Siri AI를 가정용 기기와 콘텐츠 인터페이스로 확대한다.
Epic Games는 게임 제작 전체를 AI 중심으로 재설계하려 한다.
이것은 AI가 단순한 질문·답변 도구에서 실제 업무와 시스템을 변화시키는 기술로 발전하고 있음을 보여준다.
그러나 두 번째 변화는 금융시장이 AI 산업의 높은 이익률을 이전보다 더 엄격하게 평가하고 있다는 사실이다.
CXMT는 차세대 DRAM 셀 구조를 발표했다.
실제 대량생산 능력은 아직 충분히 확인되지 않았다.
그런데도 삼성전자와 SK하이닉스의 주가가 큰 폭으로 하락했다.
Broadcom CEO는 앞으로 AI 산업의 가장 큰 병목이 자본조달이 될 수 있다고 경고했다.
즉 기술적 발전과 투자수익률의 증가는 서로 다른 문제다.
AI가 더 많이 사용되면 Compute 수요가 증가할 수 있다.
그러나 그 과정에서 새로운 경쟁업체가 등장하고 공급능력이 확대되면 기존 공급업체의 가격결정력은 약해질 수 있다.
또 AI 서비스를 제공하기 위해 사용하는 자본의 비용이 너무 높다면 실제 현금흐름은 충분히 증가하지 않을 수 있다.
따라서 현재 AI 산업을 분석할 때는 두 가지 지표를 구분해야 한다.
AI 개발
Cost per Verified Useful Task
얼마나 적은 비용으로 실제 업무를 정확하게 끝내는가?
AI 투자
Incremental ROIC − Incremental WACC
AI에 새롭게 투자한 자본이 그 자본을 조달하는 비용보다 충분한 이익을 만들어내는가?
오늘 Google의 데이터센터 메모리 최적화 사례는 첫 번째 지표의 중요성을 보여준다.
CXMT의 메모리 기술발표와 Broadcom의 자본조달 경고는 두 번째 지표의 중요성을 보여준다.
금융시장에서는 또 하나의 중요한 변화가 있다.
미국 10년물 금리가 최근 고점인 5.36%에서 약 5.22%까지 내려왔다.
그러나 CPI와 추가 긴축위험, MBS Convexity Hedging 압력이 남아 있다.
따라서 아직 채권 반등이 완전히 확인됐다고 보기 어렵다.
오늘 밤 CPI가 발표되면 가장 먼저 다음 순서로 확인할 가치가 있다.
① 2027년 SOFR 선물곡선
② 미국채 2년물과 10년물
③ 10년물 실질금리와 기간프리미엄
④ MOVE
⑤ NQ·SPX의 상대적인 변동성
이 다섯 가지가 같은 방향으로 움직이는지 확인하면 단순 주가지수 상승·하락보다 훨씬 많은 정보를 얻을 수 있다.
특히 오늘은 CPI가 예상보다 높아도 10년물 금리가 이전 고점을 넘지 못하는지가 중요하다.
이런 반응이 반복된다면 장기채 매도압력이 상당 부분 가격에 반영됐다는 판단을 강화할 수 있다.
반대로 높은 CPI가 MBS 헤지 매도를 다시 자극하면서 10년물이 5.36%를 돌파한다면 ZN의 추가 약세를 경계해야 한다.
오늘의 전체 흐름을 가장 간단하게 정리하면 다음과 같다.
AI 기술은 계속 좋아진다.
그러나 AI 산업에 투자한 모든 자본이 같은 수익을 얻는 것은 아니다.
그리고 금융시장은 이제 그 차이를 본격적으로 가격하기 시작했다.
앞으로 AI 산업에서 가장 높은 가치를 만들어낼 기업은 단순히 가장 강력한 모델이나 가장 많은 GPU를 가진 기업이 아닐 수 있다.
AI의 능력을 실제 업무성과로 전환하면서, 그 과정에서 필요한 추론·메모리·전력·보안·자본비용을 가장 효율적으로 관리하는 기업이 더 높은 경제적 가치를 만들어낼 가능성이 크다.
오늘 발표되는 CPI와 ASML 실적, 내일 TSMC 실적은 이러한 변화가 기술산업과 금융시장에 어떻게 반영되는지를 확인할 중요한 시험이 될 것이다.
오늘 확인할 주요 원문 자료
 ReutersGoogle launches flagship AI model Gemini 4 Argon for developers, businesses원문 표기: 10일 전
 ReutersNasdaq ends down as chipmakers fall and bank earnings roll in원문 표기: 11일 전
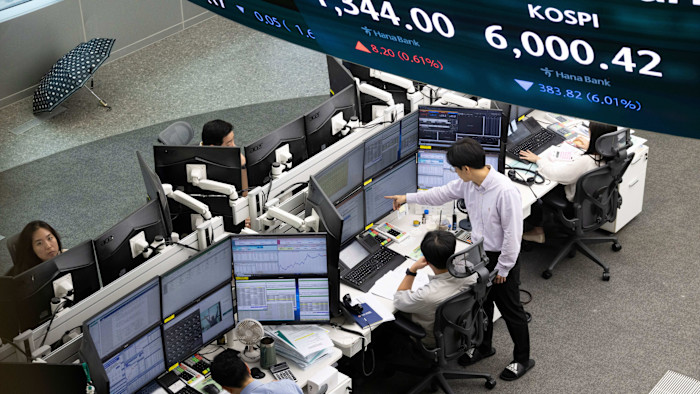 Financial TimesChip stocks slide in wake of 'casino' comment by Broadcom boss원문 표기: 11일 전
 ReutersWall Street banks see deals slow on market jitters but pipeline is strong원문 표기: 10일 전
 ReutersDollar retreats from 18-month high as oil prices fall, inflation data in focus원문 표기: 11일 전
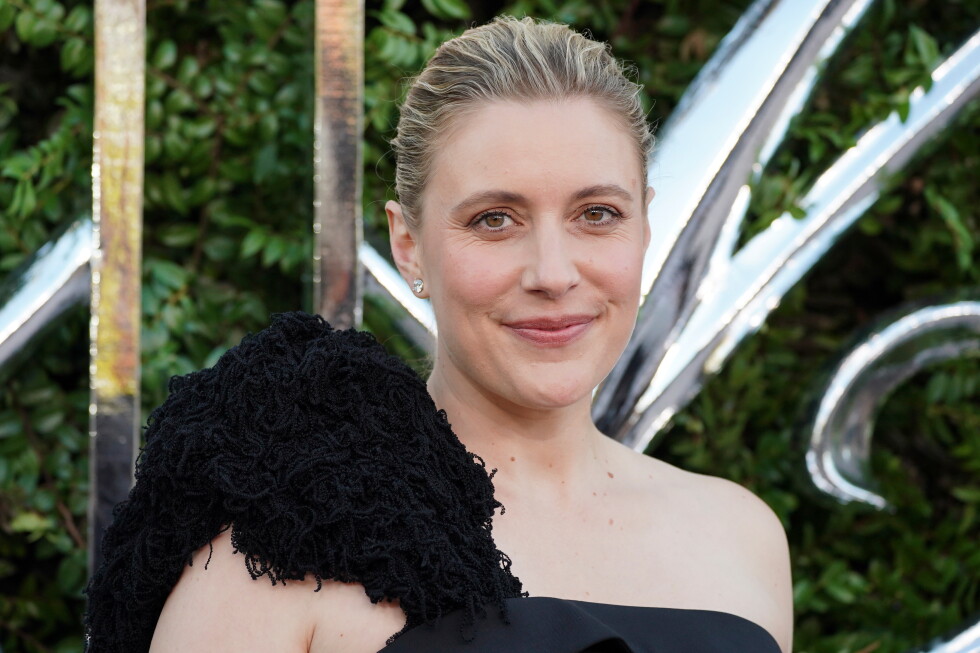 AP NewsGreta Gerwig debuts first look at an epic, full-hearted 'Narnia' for Netflix - and the big screen원문 표기: 10일 전
AI·개발
Google — Gemini 4 Argon 공식 출시 발표
Google AI Developers — Gemini 4 Argon API 기술문서
Google — Gemini 4 Argon 보안 및 안전성 설명
Google — Antigravity 개발자 지원 안내
반도체·빅테크
CXMT — 5세대 DRAM 플랫폼 공식 발표
Tom's Hardware — CXMT 4F² DRAM 구조와 상용화 계획
Reuters — Broadcom CEO의 AI 자본조달 경고
Apple — HomeView 공식 발표
ASML — 3분기 실적발표 공식 일정
증시·채권·거시경제
Reuters — 10월 13일 미국 증시 마감
Reuters — 미국 주요 은행 Q3 실적 종합
Reuters — Waller의 장기금리와 인플레이션 평가
Reuters — 달러·엔·유럽 재정위험
Reuters — Brent·WTI와 글로벌 공급위험
BLS — CPI·PPI 공식 발표일정
영화·애니메이션·게임
AP — Greta Gerwig의 Narnia 첫 영상 공개
The Verge — Epic Games의 AI 중심 게임개발 전환
TechRadar — Valor Mortis 리뷰
VGC — Castlevania: Belmont's Curse 사전 리뷰