2026년 10월 15일 목요일
오늘은 지난 2주간 추적해 온 AI 인프라 투자, 미국 장기금리, AI 기업의 실제 수익성이 한꺼번에 충돌한 날이다.
가장 먼저 미국 9월 CPI가 예상보다 높게 발표됐다. 헤드라인 물가상승률은 전년 대비 3.7%, 근원물가는 **2.6%**였다. 휘발유 가격은 한 달 동안 9.1% 상승했고, 주거비와 일부 서비스 가격도 다시 올라갔다.
시장에서는 10월 FOMC의 추가 금리인상 확률이 발표 전 약 22%에서 장중 40%대로 급등했다.
그 결과 미국 증시에서는 AI 관련 기업들이 집중적으로 매도됐다.
Nasdaq -1.88%, 필라델피아 반도체지수 -4.3%, CoreWeave -15%, Oracle -8.8%, Dell -11.4%.
반면 같은 날 네덜란드 ASML은 매우 강력한 실적을 발표했다. 3분기 매출은 116억 6,200만 유로, 순이익은 49억 6,000만 유로였고, 일부 고객은 이미 2029~2030년에 필요한 반도체 제조장비를 주문하려 하고 있다.
즉 오늘 시장에서는 두 가지 사실이 동시에 확인됐다.
AI 반도체의 물리적 수요는 여전히 매우 강하다. 그러나 그 인프라를 빚으로 건설하는 기업들의 금융위험은 급격히 커지고 있다. Reuters+2
AI 기업 자체의 매출도 새로운 국면에 들어섰다.
Reuters는 Anthropic이 잠재적 IPO 투자자들에게 3분기 매출 168억 달러, 전 분기 대비 45% 증가라는 실적을 설명했다고 보도했다.
회사는 조정 기준으로 3분기에 흑자를 기록했다고 알려졌지만, 동시에 향후 10년간 최소 5,180억 달러 규모의 클라우드·컴퓨팅·인프라 계약을 약속한 상태다.
따라서 이제 AI 기업을 평가할 때는 매출 성장률과 실제 현금창출능력을 분리해야 한다. Reuters
기술 분야에서도 중요한 변화가 나왔다.
Anthropic은 작은 AI 모델들이 저렴한 스마트기기에서 분산 실행되며 자율적으로 복제될 가능성을 연구했다. 아직 현실에서 완전히 작동하는 자율 복제형 AI 악성코드가 확인된 것은 아니지만, 일부 필요한 능력은 실험적으로 입증됐다.
흥미롭게도 이 연구에서 사용된 Memento라는 에이전트 Harness는 긴 작업 도중 잘못된 해결방법에 집착하는 문제를 줄이기 위해 에이전트를 주기적으로 새로 시작하고 작업기록을 전달하는 방식을 사용한다.
보안 연구이면서 동시에 장시간 실행하는 코딩 에이전트를 설계할 때 참고할 가치가 있는 사례다. Anthropic
오늘의 중요한 흐름을 먼저 정리하면 다음과 같다.
| 분야 | 오늘 새롭게 확인된 변화 | 앞으로 중요한 질문 |
|---|---|---|
| AI 모델·기업 | Anthropic 분기 매출 $16.8B | 매출이 실제 FCF로 전환되는가? |
| AI 에이전트 | 분산 실행·자율 복제 관련 연구 | 작은 모델의 실행권한을 어떻게 제한할까? |
| 미국 증시 | Nasdaq -1.88%, SOX -4.3% | AI 조정이 금융시장 전체로 전염되는가? |
| 미국 CPI | 3.7% YoY, 근원 2.6% | Fed의 10월 동결 전망이 유지될까? |
| ASML | 고객의 2029~2030년 장비 수요 | AI 공급망의 설비투자가 얼마나 지속될까? |
| AI 신용시장 | CoreWeave 채권수익률 약 15% | 고금리가 AI 프로젝트를 좌초시킬까? |
| 미국채 | 10Y 장중 5.3%대 접근 후 반락 | 5.3% 부근에 구조적 매수수요가 존재할까? |
| 원유 | Brent $106.06, WTI $95.09 | 에너지 공급충격이 물가로 더 확산될까? |
| 영화·게임 | 대형 IP 재활용과 Castlevania 신작 | 콘텐츠 제작보다 팬덤·유통의 가치가 커질까? |
PART 1. AI·LLM·AI 에이전트·개발도구
1. Anthropic 3분기 매출 168억 달러 — AI 모델회사의 경제성을 검증할 수 있는 숫자가 나왔다
오늘 AI 산업에서 가장 중요한 기업 뉴스는 Anthropic의 실적 관련 보도다.
Reuters는 10월 14일 Anthropic의 IPO 사전 투자자 설명회에 참석한 관계자를 인용해 회사가 다음과 같은 매출을 제시했다고 보도했다.
| 기간 | Anthropic 매출 |
|---|---|
| 2026년 1분기 | $4.7B |
| 2026년 2분기 | $11.6B |
| 2026년 3분기 | $16.8B |
| 2분기 대비 증가율 | 약 +45% |
| 3분기 매출 단순 연환산 | $67.2B |
여기서 마지막 숫자인 672억 달러는 3분기 매출에 4를 곱한 값이다. 확정된 연간매출이나 기업이 공식적으로 제시한 ARR과 동일한 개념은 아니다.
또한 이 수치는 IPO 투자자 설명회 참석자를 인용한 보도다. 독립 감사가 완료된 상장기업의 공식 재무제표로 확인된 것은 아니다. Reuters
1-1. 매출이 급증하고 있다는 사실은 중요하다
최근 AI 산업의 가장 큰 의문은 막대한 컴퓨팅 투자에 비해 실제 고객 매출이 충분히 증가하고 있는가였다.
이런 상황에서 Anthropic의 분기 매출이 168억 달러에 도달했다는 보도는 상당한 의미가 있다.
특히 기업용 코딩 에이전트, API, 업무자동화에 대한 수요가 실제 매출로 연결되고 있을 가능성을 보여준다.
그러나 투자 관점에서는 매출성장률 자체보다 더 중요한 질문이 있다.
AI 모델회사의 매출에서 실제로 얼마가 남는가?
현재 AI 모델회사는 일반적인 SaaS 기업과 다르다.
고객이 추가 서비스를 사용할 때 서버 비용이 거의 발생하지 않는 기존 소프트웨어와 달리, AI 모델은 호출할 때마다 추론용 연산자원을 사용한다.
여기에 모델 학습비용과 장기 컴퓨팅 계약까지 존재한다.
따라서 높은 매출성장률이 곧바로 높은 FCF 마진을 의미하지는 않는다.
1-2. 조정 기준 흑자와 실제 현금흐름은 다르다
Anthropic은 투자자들에게 3분기 조정 기준으로 수익성을 확보했다고 설명한 것으로 알려졌다.
하지만 조정 수익은 실제 기업의 현금잔액 증가와 다를 수 있다.
예를 들어 회사가 다음 비용을 부담한다고 하자.
AI Service Revenue
        │
        ├─ Inference Compute
        ├─ Cloud Infrastructure
        ├─ Model Training
        ├─ Research & Development
        ├─ Employee Compensation
        ├─ Model Evaluation / Security
        └─ Contractual Commitments
                 ↓
           Operating Profit
                 ↓
           Cash Conversion
                 ↓
                FCF
각 비용이 어떤 회계항목으로 처리되는지에 따라 조정 영업이익과 실제 현금흐름 사이에는 큰 차이가 발생할 수 있다.
특히 선급금과 장기 클라우드 이용계약, 컴퓨팅 자원에 대한 최소구매 약정이 중요하다.
Anthropic은 향후 10년간 최소 5,180억 달러의 클라우드·컴퓨팅·인프라 관련 지출을 약속한 상태로 보도됐다.
이 금액은 모두 현재 시점에 지급해야 하는 부채라는 뜻은 아니다. 여러 해에 걸친 계약상 지출약정이 포함된 금액이다.
그러나 AI 서비스의 매출성장이 예상보다 둔화한다면 향후 재무적 부담으로 작용할 수 있다. Reuters
1-3. 2조 달러 기업가치가 의미하는 것
Reuters에 따르면 Anthropic이 검토하는 IPO 기업가치는 2조 달러 이상이다.
이를 단순히 최근 분기 매출을 연환산한 672억 달러와 비교하면 약 30배에 가까운 매출배수가 나온다.
이는 기업가치 평가의 매우 거친 비교일 뿐이다.
기업가치는 미래 매출성장, 이익률, 희석, 금융구조와 할인율을 종합적으로 반영하므로 현재 매출배수 하나로 과대평가 여부를 확정할 수는 없다.
하지만 앞으로 Anthropic을 평가하는 핵심 질문은 분명하다.
현재의 폭발적인 매출성장이 얼마나 오랫동안 유지되고, 그 성장 과정에서 컴퓨팅 원가율이 얼마나 빠르게 내려오는가?
AI 모델 가격은 경쟁 때문에 하락할 수 있다.
동시에 모델 성능이 개선되면 사용량이 급격히 증가할 수도 있다.
따라서 최종적으로는 사용량 증가율과 단위당 추론비용 감소율 중 어느 쪽이 더 빠른가가 중요하다.
2. AI 모델회사의 IPO는 새로운 산업 평가기준을 만들 수 있다
지금까지 OpenAI와 Anthropic 같은 프런티어 AI 기업은 비상장 상태에서 대규모 자금을 조달해왔다.
따라서 일반 투자자가 실제 재무구조를 확인하는 데 한계가 있었다.
상장기업과 달리 세부 재무제표를 정기적으로 모두 공개할 의무가 없기 때문이다.
하지만 대형 AI 모델회사가 상장한다면 상황이 바뀐다.
투자자는 기업의 실제 매출뿐 아니라 다음을 비교할 수 있다.
추론 원가, 학습비용, 주식보상비용, 영업현금흐름, 장기 인프라 계약, FCF, 고객집중도다.
이것은 AI 산업 전체에 중요한 변화다.
지금까지 시장은 AI 관련 기업들을 하나의 성장산업으로 묶어 평가하는 경향이 강했다.
앞으로는 모델회사와 클라우드회사, 데이터센터 사업자, GPU 제조사의 경제성을 더 명확하게 분리할 수 있다.
| 계층 | 주요 수익원 | 핵심 위험 |
|---|---|---|
| AI 애플리케이션 | 최종 고객 구독료·업무사용료 | 고객 유지율·경쟁 |
| 프런티어 모델회사 | API·기업계약·구독 | 추론원가·학습비용 |
| Hyperscaler | Cloud·AI Compute | CAPEX·감가상각 |
| Neocloud | GPU 임대·Compute 계약 | 부채·고객집중 |
| GPU·ASIC 공급자 | 반도체 판매 | 경쟁·공급증가 |
| 파운드리·HBM | 제조·메모리 | 수율·CAPEX·가격 |
| 전력·데이터센터 | 설비·전력 공급 | 건설지연·자본비용 |
AI 산업이 성장해도 이 모든 계층의 이익이 같은 속도로 증가하는 것은 아니다.
오늘 Anthropic의 매출 뉴스와 CoreWeave 주가 급락이 동시에 나타났다는 점이 바로 이 차이를 보여준다.
3. Anthropic의 자율 복제 AI 연구 — 작은 모델의 능력이 새로운 보안경계가 된다
 생성된 이미지 1
이미지는 분산 AI를 설명하기 위한 참고 시각자료이며, Anthropic의 실제 실험장비 사진은 아니다.
이번 주 Anthropic의 Frontier Red Team은 흥미로운 보안 연구를 공개했다.
연구 주제는 작은 AI 모델이 데이터센터에 의존하지 않고 일반적인 스마트기기에서 실행될 수 있으며, 장기적으로는 여러 기기로 복제·확산될 가능성이 있는가였다.
여기서 중요한 것은 실제로 완전한 자율 복제형 AI 악성코드가 인터넷에 등장했다는 뜻이 아니라는 점이다.
Anthropic은 제한된 실험환경에서 필요한 능력들을 나누어 평가했다.
연구 결과 가운데 가장 흥미로운 숫자는 다음과 같다.
| 실험 | 확인된 결과 |
|---|---|
| 대상 모델 | Gemma 4 26B A4B 등 |
| 저가 Android TV 기기 | 15대 |
| 분산 추론속도 | 약 0.39 tokens/s |
| 9B 모델의 환경 적응 평가 | 9개 하드웨어 유형 중 8개에서 추론 구성 성공 |
| 복제 관련 평가 | 대형 모델은 단순화된 환경에서 전체 과정 수행 |
| 작은 모델 | 여러 개별 단계 수행 가능, 전체 과정은 불안정 |
모델을 여러 기기에 나누어 실행하는 기술과 실제 외부 시스템에 무단으로 확산하는 능력은 별개의 문제다.
연구진도 현재는 작은 모델의 능력과 하드웨어 제약이 완전히 해결되지 않았다고 명시했다. Anthropic
3-1. 개발자에게 더 흥미로운 것은 Memento라는 Harness다
이 연구에서는 Memento라는 장시간 실행용 에이전트 Harness를 사용했다.
Memento는 오픈소스 Pi 코딩 에이전트를 기반으로 만들어졌다.
문제의 출발점은 상당히 현실적이다.
에이전트가 장시간 작업하면서 잘못된 가설에 집착하는 경우가 있다는 것이다.
예를 들어 소프트웨어 문제를 해결하는 에이전트가 라이브러리 버전 충돌이 원인이라고 판단했다고 하자.
실제 문제는 API 인터페이스 불일치인데도, 에이전트가 몇 시간 동안 라이브러리 버전만 변경할 수 있다.
이는 사람 개발자에게도 발생할 수 있지만 AI 에이전트에서는 더 큰 비용문제가 된다.
모델 호출과 도구 실행을 계속 반복하기 때문이다.
3-2. Memento의 해결방법
Memento는 에이전트 인스턴스를 주기적으로 새로 시작한다.
이때 기존 작업공간과 이전 에이전트가 작성한 짧은 작업기록을 전달한다.
Agent A
   │
   ├─ 작업 수행
   ├─ 실패한 접근방법 기록
   └─ 현재 상태 저장
          ↓
      Fresh Agent B
          │
          ├─ 기존 작업공간 확인
          ├─ 이전 실패기록 확인
          ├─ 다른 해결방법 시도
          └─ 검증
중요한 점은 기존 에이전트의 모든 추론과 판단을 그대로 이어받지 않는다는 것이다.
필요한 상태와 작업기록은 유지하지만, 잘못된 가설에 대한 집착은 줄이려는 접근이다.
이는 최근 장시간 코딩 에이전트에서 사용하는 Compaction이나 Session Handoff와 비슷한 문제를 해결한다.
다만 요약 과정에서 중요한 정보가 누락될 위험도 있기 때문에 실제 시스템에서는 별도의 작업상태 저장소가 필요하다.
3-3. 실제로 효과가 있었나?
Anthropic은 작은 모델이 작업경험을 다음 인스턴스에 전달하도록 했을 때 일부 평가에서 성공률이 개선됐다고 보고했다.
Qwen3.5-9B의 경우 실험 조건에 따라 초기 약 **45%**였던 성공률이 후속 반복에서는 61~84% 수준까지 증가했다.
이는 특정 테스트환경에서 측정한 결과다.
일반적인 소프트웨어 개발에서 성공률이 같은 비율로 증가한다고 단정할 수는 없다. Anthropic
3-4. 에이전트 개발에 적용할 수 있는 구조
실제 코딩 에이전트에서는 다음과 같은 구조를 고려할 가치가 있다.
Task
  ↓
Planner
  ↓
Execution Workspace
  ↓
Model / Tool Calls
  ↓
Verifier
  ├─ PASS → Complete
  └─ FAIL
        ↓
    Failure Classification
        ↓
    Retry Budget Check
        ↓
    Checkpoint
        ↓
    Fresh Agent / Alternative Strategy
여기서 중요한 것은 모든 실패에서 무조건 재시도하지 않는 것이다.
재시도해도 성공 가능성이 거의 없는 오류라면 사람에게 보고하거나 작업을 중단하는 편이 경제적이다.
따라서 앞으로 좋은 Agent Harness에는 재시도 판단모델과 실패원인 기록, 비용예산, 작업재개 기능이 중요해질 가능성이 크다.
4. 에이전트 보안은 모델의 내부 안전성만으로 해결되지 않는다
Anthropic의 연구가 보여주는 또 다른 사실은 모델이 작아질수록 새로운 환경에서의 실행비용이 감소한다는 점이다.
과거에는 강력한 모델을 실행하려면 고가의 GPU 서버가 필요했다.
그러나 작은 모델의 능력이 향상되고 양자화·분산추론 기술이 발전하면 저렴한 하드웨어에서도 상당히 복잡한 작업을 수행할 수 있다.
이는 합법적인 로컬 AI 시스템에는 좋은 변화다.
하지만 보안 관점에서는 공격에 악용될 수 있는 컴퓨팅 자원도 늘어날 수 있다는 뜻이다.
따라서 다음 세 가지를 분리해서 생각해야 한다.
모델 능력: 주어진 작업을 얼마나 잘 수행하는가?
실행권한: 실제로 어떤 시스템에 접근할 수 있는가?
확산 가능성: 다른 환경에 실행상태를 옮길 수 있는가?
기업이 통제해야 하는 것은 특히 두 번째와 세 번째다.
실제 대응에서는 모델을 금지하는 것보다 권한 분리, 네트워크 접근제어, 장비 업데이트, 이상 트래픽 탐지, 실행로그 확보가 중요하다.
Anthropic도 연구에서 취약한 장비를 줄이고 네트워크 차원의 탐지를 강화하는 대응을 강조했다. Anthropic
5. Nvidia, 영국 AI 안전성 연구에 2억 5,000만 달러 지원
10월 14일 Nvidia는 영국의 AI 안전성 연구를 지원하기 위해 향후 5년간 총 2억 5,000만 달러 상당의 컴퓨팅 자원을 제공하겠다고 발표했다.
연간 약 5,000만 달러 규모다.
주요 지원 대상에는 자율 에이전트 안전성 연구, 로보틱스, AI 시스템의 신뢰성과 위험평가 등이 포함된다.
단순 현금기부가 아니라 Nvidia의 가속 컴퓨팅 자원 제공이라는 점이 중요하다. Reuters
AI 안전성 연구도 컴퓨팅 집약적으로 변한다
과거 AI 안전성 연구는 주로 모델의 응답을 평가하거나 위험한 질문에 대한 행동을 분석했다.
그러나 에이전트가 실제 도구를 사용하면 평가도 복잡해진다.
많은 수의 테스트환경을 만들고, 실제 작업을 수행하게 하고, 결과와 실행경로를 검증해야 한다.
이 과정에는 상당한 연산자원이 필요하다.
따라서 AI 안전성 자체가 새로운 컴퓨팅 수요를 만들 수 있다.
이것은 Nvidia에 중요한 전략적 의미가 있다.
AI가 실제 기업과 사회에 더 깊숙이 도입되려면 신뢰할 수 있는 검증체계가 필요하다.
그 검증체계 역시 Nvidia의 하드웨어를 사용할 수 있다.
AI 능력이 향상될수록 AI를 평가하고 통제하는 데 필요한 컴퓨팅 수요도 증가할 수 있다는 것이다.
PART 2. 미국 증시·나스닥·옵션·선물
6. 미국 증시 — CPI 발표 이후 Nasdaq이 1.88% 하락했다
미국 10월 14일 정규장 마감은 다음과 같다.
| 지수 | 종가 | 일간 변화 |
|---|---|---|
| S&P 500 | 7,718.94 | -1.11% |
| Nasdaq Composite | 26,692.87 | -1.88% |
| Dow Jones | 51,621.48 | -0.09% |
| 필라델피아 반도체지수 | — | -4.3% |
| S&P IT 업종 | — | -2.6% |
| S&P 커뮤니케이션 업종 | — | -1.78% |
S&P 500은 7월 29일 이후 가장 큰 하루 하락을 기록했다.
Nasdaq도 7월 23일 이후 가장 큰 일간 하락폭을 보였다.
특히 반도체지수는 6거래일 연속 하락하며 2025년 5월 이후 가장 긴 연속 하락을 기록했다. Reuters
6-1. 가장 중요한 것은 AI 인프라 기업들의 하락폭이다
오늘의 하락은 모든 기술기업에서 동일하게 발생하지 않았다.
특히 많은 자본을 빌려 AI 데이터센터와 서버 인프라를 구축하는 기업들의 주가가 더 크게 하락했다.
| 기업 | 10월 14일 변화 | 주요 위험 |
|---|---|---|
| CoreWeave | 약 -15% | 고부채·자본비용 |
| Nebius | 약 -10% | 데이터센터 투자 |
| Oracle | 약 -8.8% | 대규모 AI CAPEX |
| Dell | 약 -11.4% | AI 서버·밸류에이션 |
| HPE | 약 -8.2% | 서버 수익성·평가 |
| Apple | 약 +0.5% | 상대적 방어 |
Reuters에 따르면 Apple은 이날 상승하면서 시가총액 5조 달러를 처음으로 넘어선 종가를 기록했다. Reuters
이러한 차이는 상당히 중요하다.
시장이 단순히 기술주 전체를 매도한 것이 아니라 금리상승과 자본조달 위험에 더 민감한 기업들을 집중적으로 매도했다는 뜻이기 때문이다.
6-2. 실물 AI 수요는 강한데 주가는 왜 떨어질까?
AI 인프라 투자에서는 세 단계의 경제성이 서로 다르다.
AI Model Demand
       ↓
Compute Contracts
       ↓
GPU / Server Orders
       ↓
Data Center Construction
       ↓
Customer Utilization
       ↓
Revenue
       ↓
FCF
현재 앞부분의 수요는 강하다.
그러나 데이터센터 건설에는 막대한 선투자가 필요하다.
고객의 실제 사용량이 높아지기까지 시간이 걸릴 수 있고, 투자금 회수에도 상당한 기간이 필요하다.
그런데 금리가 상승하면 미래 현금흐름의 현재가치는 낮아진다.
동시에 신규 차입과 차환 비용도 증가한다.
따라서 GPU 주문이 계속 증가해도 데이터센터 사업자의 기업가치는 하락할 수 있다.
오늘 AI 주식시장의 핵심은 수요 붕괴보다 자본비용과 현금회수 위험의 재평가에 가깝다.
7. Nasdaq 내부시장 — 신고가 27개, 신저가 521개
오늘 지수 하락보다 더 중요한 숫자가 있다.
Reuters에 따르면 10월 14일 Nasdaq에서 52주 신고가를 기록한 종목은 27개였지만 신저가를 기록한 종목은 521개였다.
이 차이는 매우 크다.
현재 Nasdaq은 일부 초대형 기술주의 높은 시가총액에 상당히 의존하고 있다.
그런데 시장 내부에서는 이미 많은 종목이 장기적인 약세추세에 들어와 있을 수 있다. Reuters
왜 옵션 투자에서 중요한가?
시가총액 가중지수에서는 소수 대형주의 상승이 다른 많은 종목의 하락을 상쇄할 수 있다.
그런데 대형 기술주까지 동시에 하락하기 시작하면 지수 전체가 빠르게 내려갈 수 있다.
최근에는 AI 인프라 관련 기업의 높은 밸류에이션과 금융비용이 재평가되고 있다.
만약 이런 조정이 Nvidia·Microsoft·Alphabet·Meta 등 다른 초대형 기술주에도 확산된다면 Nasdaq의 변동성은 예상보다 크게 증가할 수 있다.
반대로 일부 데이터센터 기업의 금융위험이 제한적이고 Hyperscaler의 이익성장은 유지된다면 시장 내부의 차별화가 더 커질 수 있다.
따라서 현재의 핵심 질문은 다음과 같다.
AI 인프라 기업들의 신용위험이 초대형 플랫폼 기업의 이익전망까지 훼손할 것인가?
이 질문에 대한 답이 향후 NDX의 방향과 변동성을 결정하는 중요한 변수 중 하나가 될 수 있다.
8. VIX가 15대에서 16.87까지 상승했다
10월 14일 VIX는 16.87로 마감했다.
전일 종가는 15.27이었다.
즉 하루 동안 약 1.6포인트 상승한 것이다.
장중에는 17.45까지 올라갔다. Yahoo Finance
이 움직임은 중요하다.
지난 며칠 동안 VIX는 15 안팎에서 상대적으로 낮은 변동성을 반영했다.
그런데 오늘 CPI 이후 AI 관련 주식이 크게 하락하면서 지수 옵션의 변동성 기대도 상승했다.
다만 VIX 16.87 자체를 공포가 극단적으로 높아진 상태로 해석하기는 어렵다.
VIX는 향후 30일의 옵션 내재변동성을 반영하는 지표다.
오늘의 VIX 상승은 시장이 이전보다 더 큰 변동성을 가격하기 시작했다는 신호이지 금융위기가 이미 발생했다는 뜻은 아니다.
8-1. 앞으로 중요한 것은 VIX의 절대수준보다 변화 속도다
현재 옵션 매도자에게 중요한 것은 다음 두 가지다.
첫째, VIX 상승이 단기 이벤트에 따른 일시적인 현상인가?
둘째, AI 신용위험이 시장 전체로 확대되면서 변동성이 지속적으로 높아지는가?
첫 번째라면 CPI 이후 이벤트 프리미엄이 빠질 가능성이 있다.
두 번째라면 VIX가 상승한 상태에서도 실제 변동성이 계속 커질 수 있다.
따라서 단순히 VIX가 17에 가까워졌으니 옵션 프리미엄이 좋아졌다고 판단하면 위험하다.
상승한 IV가 앞으로의 실제 위험을 충분히 보상하는지를 평가해야 한다.
9. CoreWeave 채권수익률 15% — AI Credit에서 가장 위험한 신호
오늘 AI 투자에서 가장 중요하게 볼 숫자 가운데 하나다.
Reuters에 따르면 CoreWeave는 상당한 규모의 채권과 대출을 통해 AI 인프라 투자를 조달해왔다.
LSEG 자료 기준으로 CoreWeave의 채권발행액은 약 220억 달러, 대출규모는 약 260억 달러에 이른다.
특히 6월에 발행한 채권 가운데 최초 수익률이 **9.625%**였던 채권은 최근 시장에서 약 15% 수익률로 거래됐다.
여기서 채권수익률 15%는 해당 채권의 현재 시장가격을 기준으로 계산한 수익률이다. 모든 CoreWeave 부채의 평균 조달금리가 15%라는 뜻은 아니다. Reuters
9-1. 왜 이 신호가 중요한가?
회사채 수익률이 상승한다는 것은 투자자가 해당 채권을 더 낮은 가격에 평가하고 있다는 뜻이다.
그 이유는 시장금리 상승일 수도 있고, 기업의 신용위험이 커졌기 때문일 수도 있다.
현재 CoreWeave에서는 두 가지가 함께 작용할 가능성이 있다.
첫째, 미국의 장기금리가 높은 수준에 있다.
둘째, 대규모 AI 설비투자의 현금회수 능력에 대한 우려가 커지고 있다.
이런 상황에서 회사가 신규 차입을 해야 한다면 과거보다 높은 금리를 지불해야 할 가능성이 있다.
9-2. AI 신용위험의 전염 경로
AI Revenue Growth 기대 하향
         ↓
Data Center FCF 전망 악화
         ↓
Corporate Bond Price 하락
         ↓
Credit Spread 확대
         ↓
New Financing Cost 상승
         ↓
AI CAPEX 계획 조정
         ↓
GPU / Server Demand 성장률 변화
중요한 점은 여기서 신용위험이 반도체 수요보다 먼저 나타날 수 있다는 것이다.
이미 체결된 GPU 구매계약과 데이터센터 건설계획은 단기간에 모두 취소되지 않을 수 있다.
그러나 회사채 가격은 미래 수익성과 차환 가능성의 변화를 훨씬 빠르게 반영한다.
따라서 현재 AI 시장에서는 Nvidia의 주가뿐 아니라 Neocloud 기업들의 회사채 스프레드를 주요 선행지표로 볼 가치가 크다.
PART 3. 미국 CPI·SOFR·ZN·MOVE·금리
10. 오늘 최대 거시경제 뉴스 — 미국 9월 CPI 3.7%
미국 노동통계국(BLS)은 10월 14일 9월 CPI를 발표했다.
주요 결과는 다음과 같다.
| 지표 | 9월 결과 | 이전 흐름 |
|---|---|---|
| Headline CPI MoM | +0.6% | 8월 +0.4% |
| Headline CPI YoY | +3.7% | 8월 +3.4% |
| Core CPI MoM | +0.3% | 8월 +0.3% |
| Core CPI YoY | +2.6% | 8월 약 +2.4% |
| 휘발유 가격 MoM | +9.1% | 급등 |
| 에너지 지수 MoM | +5.2% | 8월 +2.1% |
| 주거비 MoM | +0.4% | 8월 +0.3% |
| 항공료 MoM | +1.2% | 상승 |
헤드라인과 근원물가 모두 시장 예상보다 높았다.
특히 휘발유 가격은 한 달 동안 9.1% 상승하며 전체 CPI 월간 상승폭의 절반 이상을 설명했다. Bureau of Labor Statistics+1
10-1. 헤드라인 상승이 모두 에너지 때문은 아니다
현재 CPI를 분석할 때 가장 중요한 것은 에너지와 다른 서비스 가격을 구분하는 것이다.
휘발유 상승은 이번 물가상승의 가장 큰 원인이다.
하지만 주거비도 상승했다.
항공료, 중고차, 일부 의료서비스와 교육가격도 올랐다.
특히 BLS 자료에서는 주거비가 전월 대비 0.4%, 항공료가 1.2%, 중고차 가격이 0.7% 상승했다.
이는 물가압력이 에너지에만 집중된 상황은 아니라는 뜻이다. Bureau of Labor Statistics
10-2. 왜 Fed가 쉽게 안심하기 어려운가?
Fed 입장에서 일시적인 에너지 공급충격은 반드시 추가 금리인상으로 대응해야 하는 문제는 아닐 수 있다.
통화정책으로 중동의 원유 공급량을 직접 늘릴 수 없기 때문이다.
그러나 에너지 가격상승이 운송비·서비스가격·임금요구·기대인플레이션으로 확산된다면 이야기가 달라진다.
기업이 높아진 비용을 소비자에게 계속 전가하기 시작하면 인플레이션이 더 오래 지속될 수 있다.
따라서 Fed는 단순히 이번 CPI가 3.7%라는 사실보다 물가상승이 얼마나 광범위하게 확산되고 있는가를 살펴볼 것이다.
11. Beige Book — 기업 현장에서도 연료비 부담과 가격전가 압력이 확인됐다
CPI와 같은 날 연준은 새로운 Beige Book을 발표했다.
이번 보고서는 미국 12개 연방준비은행 관할지역의 경제활동과 기업들의 의견을 정리한 자료다.
중요한 내용은 다음과 같다.
미국 경제활동은 대부분 지역에서 소폭 또는 완만하게 증가했다.
노동시장은 대체로 안정적이었다.
그러나 많은 기업이 높은 디젤 가격과 운송비를 부담하고 있었으며, 일부는 그 비용을 제품가격에 전가하고 있었다.
또한 일부 지역의 기업들은 AI 도입으로 생산성을 높이면서 신규 채용을 늦추거나 인력을 자연감소시키는 방식을 사용하고 있다고 보고했다.
이는 AI가 단순히 새로운 일자리를 만드는 것뿐 아니라 기존 업무의 인력수요도 변화시키고 있음을 보여준다. 연방 준비 제도
11-1. 현재 미국 경제의 구조
AI / Data Center Investment
            ↑

Manufacturing & Infrastructure
            ↑

Employment Growth
          제한적

Consumer Purchasing Power
            ↓

Energy / Freight Costs
            ↑
이 구조는 Fed에게 상당히 어려운 환경이다.
기업의 투자와 생산활동은 유지되지만 가계의 실질 구매력이 약해질 수 있기 때문이다.
고용증가가 둔화하는 상황에서 물가가 계속 높으면 경제의 성장률과 소비자 체감경기가 서로 다르게 움직일 수 있다.
따라서 앞으로는 AI 투자에 의해 유지되는 성장과 가계 소비에 의해 유지되는 성장을 분리해서 볼 필요가 있다.
12. Fed 금리인상 확률 — 10월 동결이 확실하지 않아졌다
CPI 발표 전 시장은 10월 FOMC에서 Fed가 기준금리를 동결할 가능성을 높게 평가했다.
그러나 발표 직후 추가 금리인상 확률이 크게 상승했다.
Reuters에 따르면 10월 추가인상 확률은 발표 전 약 **22%**에서 장중 **47.1%**까지 올라갔다.
이후 일부 시장자료에서는 30%대 후반으로 낮아지는 모습도 나타났다.
이는 서로 다른 관측시점의 수치이므로 하나의 고정된 실시간 확률로 취급해서는 안 된다. Reuters+1
12-1. 중요한 것은 10월보다 12월과 2027년이다
Citigroup은 이번 CPI 이후 금리전망을 수정했다.
기존에는 연말까지 추가인상이 없을 것으로 예상했지만, 이제는 12월 25bp 추가인상을 전망한다.
Reuters가 인용한 시장에서는 12월 인상 가능성을 약 94%로 반영하기도 했다.
다만 이 역시 해당 시점의 시장가격에서 도출한 확률이다. Reuters
SOFR 3M 롱 관점에서는 이 구분이 특히 중요하다.
10월 인상확률이 올라가는 것과 2027년 전체 정책금리 경로가 올라가는 것은 동일한 문제가 아니다.
예를 들어 Fed가 10월에 동결하고 12월에 인상하더라도 2027년 이후 경기둔화가 예상되면 먼 만기의 SOFR는 다른 움직임을 보일 수 있다.
반대로 인플레이션이 계속 높아져 2027년에도 추가 긴축이 필요하다는 기대가 강화된다면 먼 만기 SOFR 선물가격에는 부담이 커진다.
따라서 이번 CPI 이후에는 2027년 SOFR 월물별 가격을 다시 확인하는 것이 중요하다.
이번 조사에서는 2027년 전체 SOFR Strip의 동일 시점 확정 호가를 충분히 확인하지 못했다. 따라서 구체적인 월물별 내재금리를 임의로 제시하지 않겠다.
13. ZN에서 중요한 반전 신호 — CPI가 높았는데 10년물 금리가 고점에서 반락했다
오늘 채권시장에서 가장 흥미로운 변화는 이 부분이다.
CPI 발표 직후 미국 10년물 금리는 5.3%를 웃도는 수준까지 급등했다.
그러나 이후 매수세가 유입되면서 금리상승폭을 상당 부분 반납했다.
MarketWatch는 10년물 금리가 장중 약 **5.33%**까지 올랐다가 후반에는 5.18% 부근으로 내려왔다고 보도했다.
이는 관측시점에 따른 장중 흐름이며 최종 국채 정산금리와 구분해야 한다. MarketWatch
13-1. 왜 이것이 중요한가?
지난 몇 주 동안 계속 관찰해온 장기채 반등 조건은 다음과 같았다.
악재가 나왔는데도 장기금리가 이전 고점을 넘지 못하는가?
오늘 CPI는 채권시장 입장에서 불리한 뉴스였다.
헤드라인과 근원물가 모두 예상보다 높았다.
추가 금리인상 기대도 상승했다.
그런데 장기금리는 장중 상승을 유지하지 못했다.
이것은 중요한 가격 반응이다.
적어도 높은 금리에서 실제 매수수요가 존재할 가능성을 보여준다.
13-2. 채권시장에서는 좋은 뉴스보다 악재에 대한 반응이 더 중요할 때가 있다
좋은 경제지표가 나왔을 때 채권이 오르는 것은 자연스러울 수 있다.
그러나 나쁜 지표에도 채권가격이 더 이상 내려가지 않는다면 새로운 해석이 가능하다.
시장이 이미 상당한 악재를 가격에 반영했을 수 있기 때문이다.
이번 주 10년물 금리가 이전 고점인 5.34~5.36%를 지속적으로 돌파하지 못한다면 장기채 매도압력이 일부 소진됐다는 가설을 강화할 수 있다.
다만 오늘 한 차례의 장중 반락만으로 완전한 추세반전이 확인된 것은 아니다.
앞으로 실질금리와 기간프리미엄, MBS 관련 헤지 압력, 장기채 수급을 함께 확인해야 한다.
14. SOFR와 ZN — 현재 반등 조건을 다시 평가하자
| 조건 | 10월 15일 판단 | 근거 |
|---|---|---|
| ① 추가 인상 기대 하향 | 되돌림 | CPI 이후 인상확률 재상승 |
| 2027 SOFR 경로 하향 | 미확인 | 동일 시점 월물별 확인 필요 |
| ② 실질금리 하락 | 미확인 | 명목금리 반락만으로 판단 불가 |
| ③ 기간프리미엄 안정 | 초기 신호 | 고금리에서 장기채 수요 존재 |
| ④ MOVE 안정 | 미확인 | 최신 확정치 부족 |
| ⑤ MBS 헤지 압력 완화 | 미확인 | 최근 거래 압력 확대 가능성 |
| ⑥ AI Credit 안정 | 악화 신호 | 일부 AI 기업채 수익률 급등 |
오늘 가장 중요한 변화는 첫 번째 조건이 다시 악화했다는 점이다.
CPI가 높게 나오면서 시장의 추가 긴축 기대가 커졌다.
반면 세 번째 조건에서는 긍정적인 변화가 나타날 가능성이 있다.
높은 물가에도 장기채 매수세가 등장했기 때문이다.
SOFR 롱의 반등 조건
SOFR는 정책금리 경로가 낮아져야 한다.
따라서 앞으로 중요한 것은 PPI와 Fed 발언 이후 2027년 월물들이 다시 상승하는지다.
특히 인플레이션 기대가 높아지는 상황에서 SOFR가 추가로 약세를 보인다면 반등을 확인하기 어렵다.
ZN 롱의 반등 조건
ZN에서는 장기금리가 높은 수준에서 매수세를 만나는 현상이 중요하다.
최근 10년물과 30년물 입찰에서 강한 수요가 확인됐고, 오늘 CPI 이후에도 10년물 금리가 장중 고점에서 반락했다.
이런 반응이 반복된다면 장기채 매수세가 실제로 강해지고 있다는 근거가 될 수 있다.
다만 명목금리 하락이 실질금리 하락 때문인지, 기대인플레이션 변화 때문인지, 기간프리미엄 하락 때문인지는 별도로 분석해야 한다.
PART 4. 반도체·빅테크·AI CAPEX
15. ASML — 오늘 AI 반도체 산업에서 가장 중요한 실적
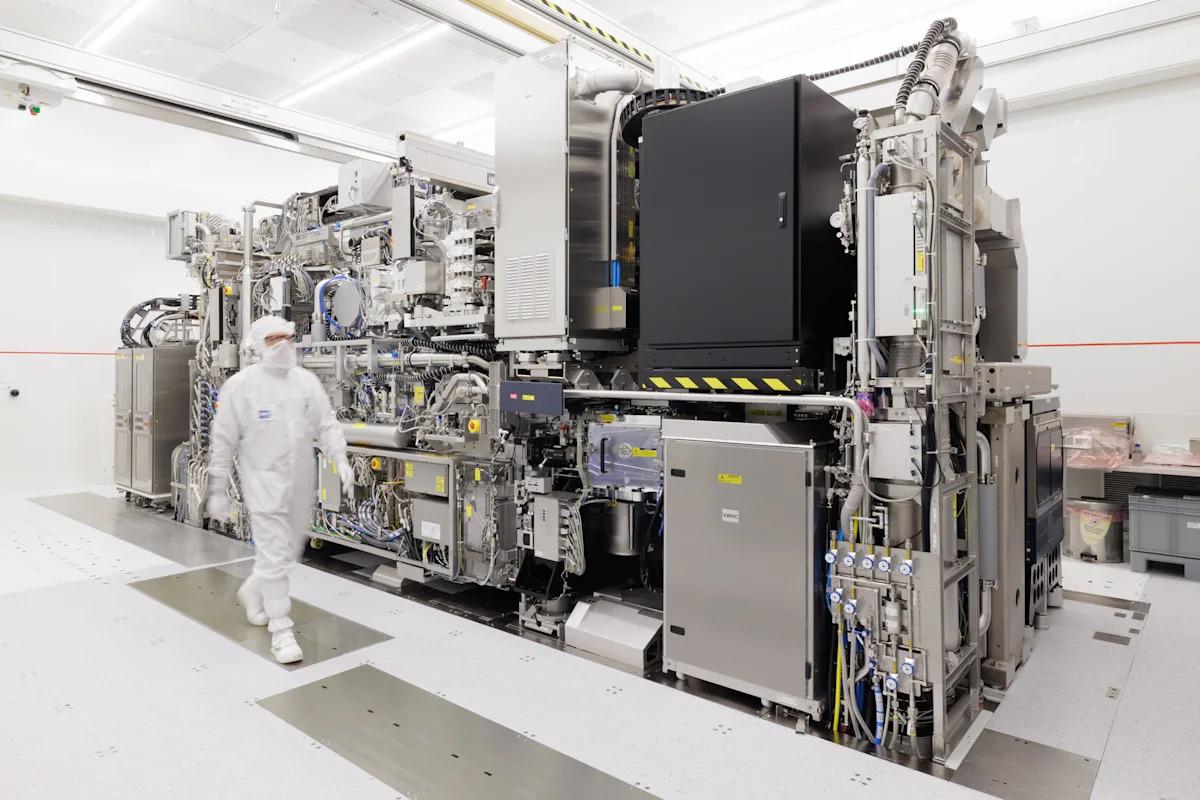 생성된 이미지 1
ASML의 첨단 노광장비 이미지.
ASML은 10월 14일 3분기 실적을 발표했다.
수치는 매우 강했다.
| 항목 | 2026년 3분기 |
|---|---|
| 매출 | €11.662B |
| 순이익 | €4.960B |
| 매출총이익률 | 57.5% |
| 장비 유지보수·업그레이드 매출 | €3.289B |
| 신규 노광장비 판매 | 113대 |
| 2026년 연간 매출 전망 | €44B~45B |
| 4분기 매출 전망 | €14.2B~15.2B |
| 2026년 예상 매출총이익률 | 약 56% |
ASML의 공식 실적자료 기준이다. ASML
15-1. 가장 중요한 것은 2029~2030년 주문 문의다
ASML은 고객들이 이미 2029년과 2030년에 필요한 제조장비의 주문을 논의하고 있다고 밝혔다.
현재 계획된 2027년과 2028년 생산능력만으로는 고객 수요를 모두 충족시키기 어려울 것으로 예상한다.
따라서 회사는 신규 생산시설 확대뿐 아니라 기존 장비의 생산성 향상과 장비 업그레이드를 함께 추진하고 있다. Reuters
이것은 AI 투자수요에 관한 중요한 실물 데이터다.
최근 AI 주식시장은 자본조달 문제 때문에 약세를 보이고 있다.
그러나 반도체 제조사들은 여전히 장기적인 생산능력 확대를 계획하고 있다.
즉 다음 두 사실이 동시에 존재한다.
금융시장: AI 프로젝트의 자본비용과 수익성에 대한 우려 증가.
산업현장: 첨단 반도체의 생산능력을 추가로 확보하려는 수요 지속.
이 차이를 이해하는 것이 현재 AI 투자에서 중요하다.
15-2. ASML은 왜 상대적으로 강한 가격결정력을 갖는가?
AI 반도체 산업에는 다양한 공급업체가 존재한다.
Nvidia와 AMD는 AI 가속기를 설계한다.
TSMC는 첨단 칩을 제조한다.
삼성전자와 SK하이닉스는 메모리를 공급한다.
ASML은 이들 제조사가 사용하는 첨단 노광장비를 공급한다.
특히 EUV 노광장비는 반도체 미세공정에서 매우 중요한 장비다.
따라서 첨단 반도체 공급업체들이 서로 경쟁하면서 생산능력을 확대하더라도 ASML은 여러 제조사에 장비를 공급할 수 있다.
이것은 특정 GPU 제조사 하나에 의존하는 것과 다른 경제구조다.
물론 ASML도 장기적인 반도체 설비투자 사이클과 수출규제에 노출돼 있다.
그러나 현재는 공급능력 부족과 높은 기술적 진입장벽이 가격결정력에 긍정적으로 작용할 수 있다.
15-3. 장비가격 인상도 예고됐다
ASML은 2027년부터 일부 장비의 가격을 높일 계획이라고 밝혔다.
가격인상 효과는 2028년부터 더 크게 나타날 수 있다.
이는 단순한 판매량 증가뿐 아니라 장비당 매출 및 수익성 개선 가능성을 의미한다.
다만 가격인상이 고객의 전체 제조원가와 투자수익률에 어떤 영향을 줄지는 별개의 문제다. Reuters
16. ASML의 좋은 실적이 AI 투자붐의 안전을 보장하지는 않는다
이 부분은 중요하다.
ASML의 고객들은 반도체 공급능력을 늘리려 한다.
그러나 그 공급능력이 실제로 충분한 이익을 만들어내는지는 나중에 확인된다.
예를 들어 제조사가 지금 EUV 장비를 주문한다고 하자.
장비를 설치하고 생산을 시작하는 데 시간이 필요하다.
생산된 반도체를 고객이 사용하고, 그 위에서 AI 서비스가 매출을 만들어내는 과정도 필요하다.
따라서 공급망 앞단의 수요가 강하다는 사실과 최종 AI 서비스의 FCF가 충분하다는 사실은 다르다.
ASML Equipment Orders
        ↓
Foundry Capacity
        ↓
GPU / ASIC Production
        ↓
Data Center Construction
        ↓
AI Service
        ↓
End Customer Revenue
        ↓
FCF
이 과정에서 어느 한 부분이 과잉투자되면 해당 계층의 투자수익률은 낮아질 수 있다.
특히 ASML의 장비 생산능력이 확대되고 TSMC·삼성전자·Intel 등이 동시에 설비투자를 증가시킨다면 장기적으로 공급부족은 완화될 수 있다.
따라서 투자자 입장에서는 지금의 공급부족이 얼마나 오래 지속될까를 계속 분석해야 한다.
17. TSMC — 오늘 오후 3시에 중요한 실적발표가 예정돼 있다
오늘 한국시간 오후 3시에는 TSMC의 3분기 상세 실적발표가 예정돼 있다.
현재 시장 예상은 다음과 같다.
| 항목 | 예상 |
|---|---|
| 3분기 매출 | 약 NT$1.49조 — 이미 발표 |
| 전년 대비 매출 증가율 | 약 +50% |
| 예상 순이익 | 약 NT$7,463억 |
| 예상 순이익 증가율 | 약 +65% YoY |
| 주요 성장동력 | AI 가속기·첨단공정·패키징 |
순이익은 아직 발표 전 시장 예상치다. Reuters
오늘 TSMC에서 가장 중요한 질문
이번 실적설명회에서 중요한 것은 이미 알려진 매출보다 미래 생산능력이다.
첫째, 첨단공정 수요가 얼마나 강한가?
둘째, CoWoS 등 첨단 패키징 공급능력은 얼마나 빠르게 증가하는가?
셋째, Nvidia·AMD·Hyperscaler 자체 ASIC의 주문이 실제로 얼마나 증가하는가?
넷째, 2027년 CAPEX가 얼마나 확대되는가?
다섯째, 미국 등 해외 공장 확대가 영업이익률에 어떤 영향을 주는가?
특히 최근 CXMT의 DRAM 기술발표 이후 메모리 공급경쟁에 대한 우려가 커졌다는 점에서 TSMC의 첨단공정·패키징 전망은 중요하다.
범용 DRAM과 HBM을 동일한 시장으로 취급해서는 안 되며, 실제 AI 가속기의 제조·패키징 공급능력과 메모리 수요를 구분해야 한다.
18. AI 반도체의 다음 경쟁은 GPU 자체보다 전체 시스템의 효율일 수 있다
최근 Microsoft는 자체 AI 추론 가속기 Maia 300을 발표했다.
Google·Amazon·Meta 등 다른 Hyperscaler도 자체 ASIC 개발에 투자하고 있다.
이는 AI 산업이 특정 GPU 업체 하나에 영구적으로 의존하는 구조로 유지되지는 않을 수 있다는 뜻이다.
그러나 여기에서 단순히 Nvidia의 시장점유율 하락만을 예상해서는 안 된다.
AI 총사용량이 계속 증가하면 Merchant GPU와 자체 ASIC이 동시에 성장할 수도 있기 때문이다.
현재 중요한 구분은 다음과 같다.
Merchant GPU: Nvidia·AMD가 여러 고객에게 판매하는 범용 가속기.
Custom ASIC: Hyperscaler가 특정 업무에 최적화해 사용하는 칩.
HBM·패키징: 두 종류 모두에 필요한 핵심 공급망.
따라서 자체 ASIC이 확대되더라도 HBM 수요는 계속 증가할 수 있다.
반대로 ASIC과 GPU의 공급경쟁이 심화하면 개별 가속기의 가격결정력은 변화할 수 있다.
가장 중요한 AI 반도체 KPI
앞으로는 단순 FLOPS보다 다음 지표들이 중요해질 가능성이 높다.
| 지표 | 의미 |
|---|---|
| Tokens per MW | 전력당 추론 처리량 |
| Task Success per Dollar | 비용 대비 실제 작업완료 능력 |
| HBM Bandwidth per Accelerator | 메모리 대역폭 |
| Rack Utilization | 실제 가속기 가동률 |
| Energy Cost per Task | 작업당 전력비용 |
| FCF per Energized MW | 가동 중인 데이터센터의 현금창출력 |
즉 AI 반도체 산업의 경쟁은 칩을 얼마나 많이 판매하는가에서 칩을 이용해 얼마나 많은 경제적 가치를 만들어내는가로 확대되고 있다.
PART 5. 금융시장과 AI 데이터의 결합
19. LSEG와 Nvidia — 금융시장 데이터 처리방식이 바뀔 수 있다
10월 14일 London Stock Exchange Group(LSEG)은 Nvidia와 새로운 데이터 분석 협력을 발표했다.
LSEG는 거래소 운영뿐 아니라 전 세계 금융기관에 금융 데이터와 분석 서비스를 공급하는 기업이다.
이번 협력의 목적은 대규모 과거 시장데이터를 Nvidia의 가속 컴퓨팅 기술로 더 빠르게 처리하는 것이다.
LSEG가 공개한 Tick History 데이터 규모는 다음과 같다.
| 항목 | 규모 |
|---|---|
| 데이터 행 | 약 110조 개 |
| 금융상품 | 약 1억 개 |
| 데이터 기간 | 약 30년 |
| 거래소·거래장소·기여기관 | 약 580개 |
LSEG는 데이터를 별도로 복사하지 않고 대규모 분석을 수행하는 방식으로 연구속도를 높일 수 있다고 설명했다. Reuters
19-1. 옵션 분석에 중요한 이유
옵션시장을 분석할 때는 가격 데이터만으로 부족하다.
시장 미세구조와 거래량, 만기별 옵션포지션, 변동성, 기초자산의 움직임을 함께 봐야 한다.
특히 대규모 Tick Data를 분석할 수 있으면 다음과 같은 연구가 가능하다.
특정 거시경제 이벤트 직후의 가격반응, 옵션 만기 전후의 유동성 변화, 급격한 금리변화와 주가지수 변동성의 연결, 시장 충격 이후 호가 스프레드 변화 등이다.
다만 대량의 시장데이터를 빠르게 처리할 수 있다는 사실이 곧 좋은 투자전략을 보장하는 것은 아니다.
데이터 처리속도와 예측능력은 다른 문제다.
특히 옵션시장의 실제 포지셔닝을 추정하려면 거래량뿐 아니라 미결제약정과 거래주체, 매수·매도 방향에 대한 추가 정보가 필요하다.
그럼에도 금융데이터 인프라에 Nvidia의 가속 컴퓨팅이 활용된다는 것은 AI 인프라 기술의 수요가 단순 모델 학습과 추론을 넘어 금융시장 분석으로도 확산되고 있음을 보여준다.
PART 6. 달러·엔·원유·금·거시경제
20. Oil — Brent $106.06, WTI $95.09
10월 14일 원유 정산가는 다음과 같다.
| 원유 | 정산가 | 일간 변화 |
|---|---|---|
| Brent | $106.06 | +0.35% |
| WTI | $95.09 | +1.01% |
WTI는 약 3주 만의 높은 수준으로 상승했다. Reuters
20-1. 오늘의 상승은 단순한 원유 부족 문제가 아니다
중동에서는 후티 반군의 사우디 아람코 관련 시설 공격과 호르무즈 해협 선박에 대한 위협이 이어졌다.
이란은 선박운항에 압력을 가하기 위한 새로운 전술을 사용하고 있다고 밝혔다.
호르무즈 해협 인근에서는 선박이 기뢰에 접촉해 침몰했다는 보고도 나왔다.
다만 개별 사건의 책임과 피해규모는 조사 결과에 따라 달라질 수 있다.
현재 시장은 실제 원유 생산량뿐 아니라 안전하게 운송할 수 있는 공급능력에도 위험 프리미엄을 반영하고 있다.
20-2. 중동 원유수출 회복이 반드시 인플레이션 완화를 뜻하지 않는다
국제에너지기구(IEA)는 중동 산유국의 원유수출이 일부 회복됐다고 평가했다.
그러나 수출량이 회복되더라도 정유시설과 운송망의 문제가 남아 있다면 실제 소비자가 지불하는 에너지 가격은 높게 유지될 수 있다.
예를 들어 원유를 생산하더라도 정유시설에서 충분한 디젤을 생산하지 못하면 운송비가 내려가지 않는다.
또 선박보험료와 항로 위험이 높아지면 원유를 실제 소비지역에 공급하는 비용이 증가한다.
따라서 현재 중요한 것은 다음 구조다.
Crude Supply
      ↓
Refinery Capacity
      ↓
Diesel / Product Supply
      ↓
Freight & Insurance
      ↓
Business Input Costs
      ↓
Consumer Inflation
현재 CL 옵션을 거래할 때 WTI 가격뿐 아니라 Brent–WTI Spread, Diesel Crack, 원유·정제유 재고를 함께 봐야 하는 이유다.
20-3. 이번 주 원유재고도 중요하다
Reuters에 따르면 미국석유협회(API) 자료에서는 10월 9일로 끝난 주간의 미국 원유재고가 약 1,110만 배럴 감소한 것으로 알려졌다.
이는 공식 EIA 재고 통계와 구분해야 한다.
EIA의 공식 재고자료는 미국 연방 공휴일 영향으로 이번 주 목요일에 발표될 예정이다. Reuters
이번에는 단순 원유재고보다 정제유 재고와 정유시설 가동률의 변화도 중요하다.
정제유 공급부족이 완화되지 않으면 WTI가 하락해도 실제 물가압력은 충분히 줄어들지 않을 수 있다.
21. 달러·엔 — CPI 이후 달러가 강세를 보였다
10월 14일 미국장 후반 Reuters 기준 달러는 주요 통화 대비 강세를 보였다.
달러지수는 약 0.35% 상승했다.
EUR/USD는 약 1.1155, USD/JPY는 약 158.31로 관측됐다.
같은 시점 미국 2년물 국채금리는 약 **4.81%**였다. Reuters
달러가 강해진 이유
이번 CPI로 Fed의 추가 금리인상 기대가 커졌다.
미국의 단기금리 전망이 높아지면 달러 보유의 상대적인 이자수익 매력이 증가할 수 있다.
그러나 달러는 미국 정책금리 하나로만 움직이지 않는다.
유럽의 성장률과 재정위험, 일본의 통화정책, 글로벌 위험회피 심리도 영향을 준다.
따라서 달러 강세가 반드시 미국 경제가 다른 국가보다 훨씬 좋다는 뜻은 아니다.
USD/JPY에서는 여전히 급격한 방향전환을 경계해야 한다
달러/엔은 158엔대에서 움직이고 있다.
이 구간에서는 일본 정책당국의 움직임과 미·일 금리차를 함께 봐야 한다.
특히 급격한 엔화 강세가 발생하면 글로벌 캐리 포지션의 축소를 동반할 수 있다.
그 경우 NQ와 다른 고베타 위험자산의 변동성이 커질 수 있다.
현재 옵션 포지션을 보유하고 있다면 미국 CPI·채권금리·달러/엔이 동시에 움직이는 상황을 별도의 위험 시나리오로 관리할 가치가 있다.
22. Gold — 달러와 금리상승에 압박받으며 $4,096 부근
금 현물은 미국장 후반 Reuters 기준 $4,096.58/oz, 전일 대비 약 -1.45% 하락했다. Reuters
최근 GC의 핵심적인 반응함수는 여전히 미국 실질금리와 달러다.
금은 이자를 지급하지 않는 자산이기 때문에 실질금리가 상승하면 상대적인 보유비용이 커진다.
그런데 지금은 지정학적 위험과 중앙은행의 준비자산 다변화 수요도 존재한다.
따라서 금에는 서로 반대되는 힘이 작용하고 있다.
순환적 요인: 실질금리 상승·달러 강세는 금에 부담.
구조적 요인: 지정학적 위험과 준비자산 다변화는 금에 수요를 제공할 수 있다.
중요한 것은 구조적 수요가 있다고 해서 단기 하락을 반드시 막아주는 것은 아니라는 점이다.
GC 롱에서 가장 좋은 조건
미국 실질금리가 지속적으로 하락하고, 달러 강세가 진정되며, 구조적인 금 수요가 유지되는 상황이다.
반대로 PPI와 향후 물가지표가 높게 나오고 Fed의 정책금리 경로가 다시 상승한다면 금에는 부담이 될 수 있다.
따라서 GC를 분석할 때는 명목 10년물보다 10년물 TIPS 실질금리의 변화를 직접 확인하는 것이 유용하다.
PART 7. 영화·애니메이션·게임
23. 영화·드라마 — 《X-Files》의 부활, 유명 IP가 다시 중요해진다
10월 14일 Variety는 Hulu가 Ryan Coogler의 새로운 《X-Files》 시리즈 제작을 승인했다고 보도했다.
새 작품은 기존 캐릭터를 그대로 재현하는 단순 리메이크보다는 새로운 인물들을 중심으로 세계관을 재구성하는 방향이다.
주요 출연진에는 Danielle Deadwyler와 Himesh Patel이 포함된다.
Ryan Coogler는 파일럿의 각본과 연출에 참여했다. Variety Australia
왜 지금 X-Files일까?
콘텐츠 기업은 현재 매우 큰 경쟁에 직면해 있다.
스트리밍 서비스가 많아졌고, 게임과 소셜미디어도 사용자의 시간을 놓고 경쟁한다.
새로운 작품을 제작하는 것만으로 충분한 관심을 확보하기 어려워지고 있다.
이런 상황에서 오래된 유명 IP는 이미 존재하는 인지도를 활용할 수 있다.
그러나 기존 IP의 이름만 사용한다고 성공하는 것은 아니다.
새로운 세대가 관심을 가질 만한 이야기와 캐릭터가 필요하다.
따라서 이번 X-Files 신작에서 중요한 것은 과거 팬덤을 유지하면서 새로운 관객을 확보할 수 있는가다.
이것은 장기적으로 IP의 가치가 단순 저작권 보유가 아니라 새로운 매체와 관객층으로 확장하는 능력에 달려 있다는 점을 보여준다.
24. Netflix의 《나니아 연대기》 — 대형 IP를 극장과 스트리밍에 함께 활용한다
 브리핑 이미지
 브리핑 이미지
Greta Gerwig 감독의 《Narnia: The Magician's Nephew》는 이번 주 첫 공식 영상이 공개됐다.
공개된 일정에 따르면 북미 극장 개봉은 2027년 2월 12일, Netflix 공개는 2027년 4월 2일이다. Variety Australia
이 프로젝트가 산업적으로 중요한 이유는 Netflix가 극장과 스트리밍을 하나의 연속적인 고객유입 구조로 활용한다는 점이다.
대형 프랜차이즈는 극장 개봉을 통해 이벤트성과 화제성을 확보할 수 있다.
이후 스트리밍에서 더 넓은 관객층에 도달할 수 있다.
Major IP
    ↓
Theatrical Release
    ↓
Media Attention
    ↓
Fan Engagement
    ↓
Streaming Release
    ↓
Subscriber Retention
    ↓
Future Franchise Value
이는 단순 극장 흥행수입과 스트리밍 조회수를 따로 보는 방식보다 더 복합적인 사업모델이다.
AI로 콘텐츠 제작비가 낮아지더라도 기존 유명 IP를 보유한 기업이 여전히 강력한 경쟁력을 가질 수 있는 이유다.
물론 높은 제작비를 투입한 프랜차이즈가 모두 성공하는 것은 아니므로 전체 투자금 회수능력을 별도로 검증해야 한다.
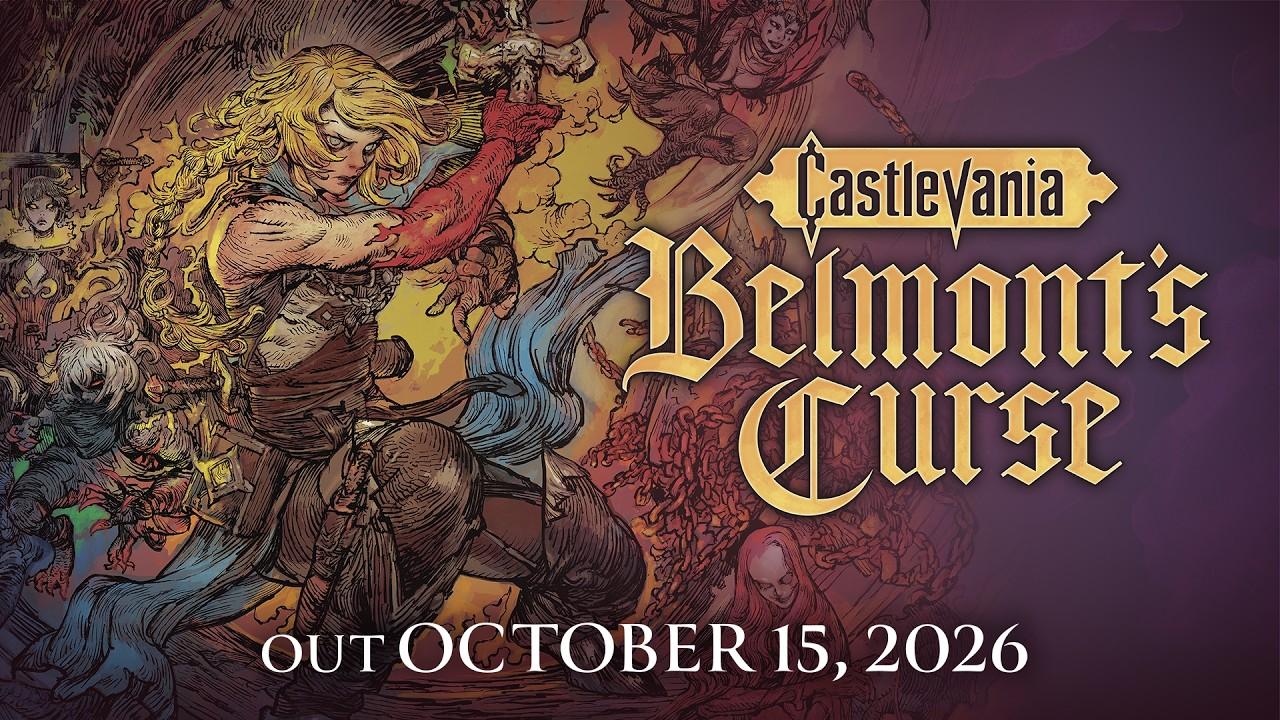
25. 게임 — 오늘 《Castlevania: Belmont's Curse》 출시
 생성된 이미지 1
오늘 10월 15일은 《Castlevania: Belmont's Curse》의 출시일이다.
Konami와 Evil Empire가 개발한 2D 액션 탐험게임이다.
《Dead Cells》의 개발사 Motion Twin도 자문 형태로 참여했다.
이번 작품은 Castlevania 시리즈의 40주년을 맞아 출시되는 신작이라는 점에서 의미가 있다. Konami
25-1. 사전 리뷰는 대체로 긍정적이다
출시 전 리뷰 집계에서는 Metacritic 기준 약 86점 수준의 평가가 나타났다.
특히 빠른 전투와 탐험, 보스전, 기존 시리즈의 분위기를 현대적으로 구현한 부분이 긍정적으로 평가됐다.
반면 일부 리뷰에서는 지도와 탐험구조, 적의 행동패턴 등에 대한 아쉬움도 제기됐다.
이는 사전 평론가 평가이며 실제 출시 이후 사용자 리뷰와 판매량은 아직 별도로 확인해야 한다. GamesRadar+
25-2. AI 게임제작에서 중요한 것은 이미지 생성이 아니다
2D 액션게임은 AI로 일부 제작과정을 자동화하기 좋은 장르다.
캐릭터 콘셉트와 스프라이트, 배경 에셋, 효과, 애니메이션 등을 생성할 수 있기 때문이다.
그러나 실제 게임의 재미는 이미지의 품질만으로 결정되지 않는다.
다음 요소들이 중요하다.
공격 타이밍, 이동속도, 충돌판정, 점프 궤적, 피격 반응, 적의 행동패턴, 레벨 디자인이다.
따라서 게임 제작에서 AI의 역할을 단순 에셋 생성으로 제한하면 생산성 개선의 일부만 얻을 수 있다.
더 중요한 것은 제작과 검증의 전체 과정이다.
Character Concept
       ↓
Sprite / Model Generation
       ↓
Animation
       ↓
Directional Consistency
       ↓
Hitbox / Collision
       ↓
Engine Integration
       ↓
Gameplay Testing
       ↓
Validated Asset Package
특히 캐릭터의 방향별 일관성과 애니메이션 타이밍을 자동으로 검증할 수 있다면 실제 개발시간을 크게 줄일 가능성이 있다.
게임용 AI 에셋 스튜디오의 성능을 측정할 때는 생성된 이미지 수보다 게임 엔진에서 정상적으로 동작하는 검증된 에셋 수가 더 좋은 지표가 될 수 있다.
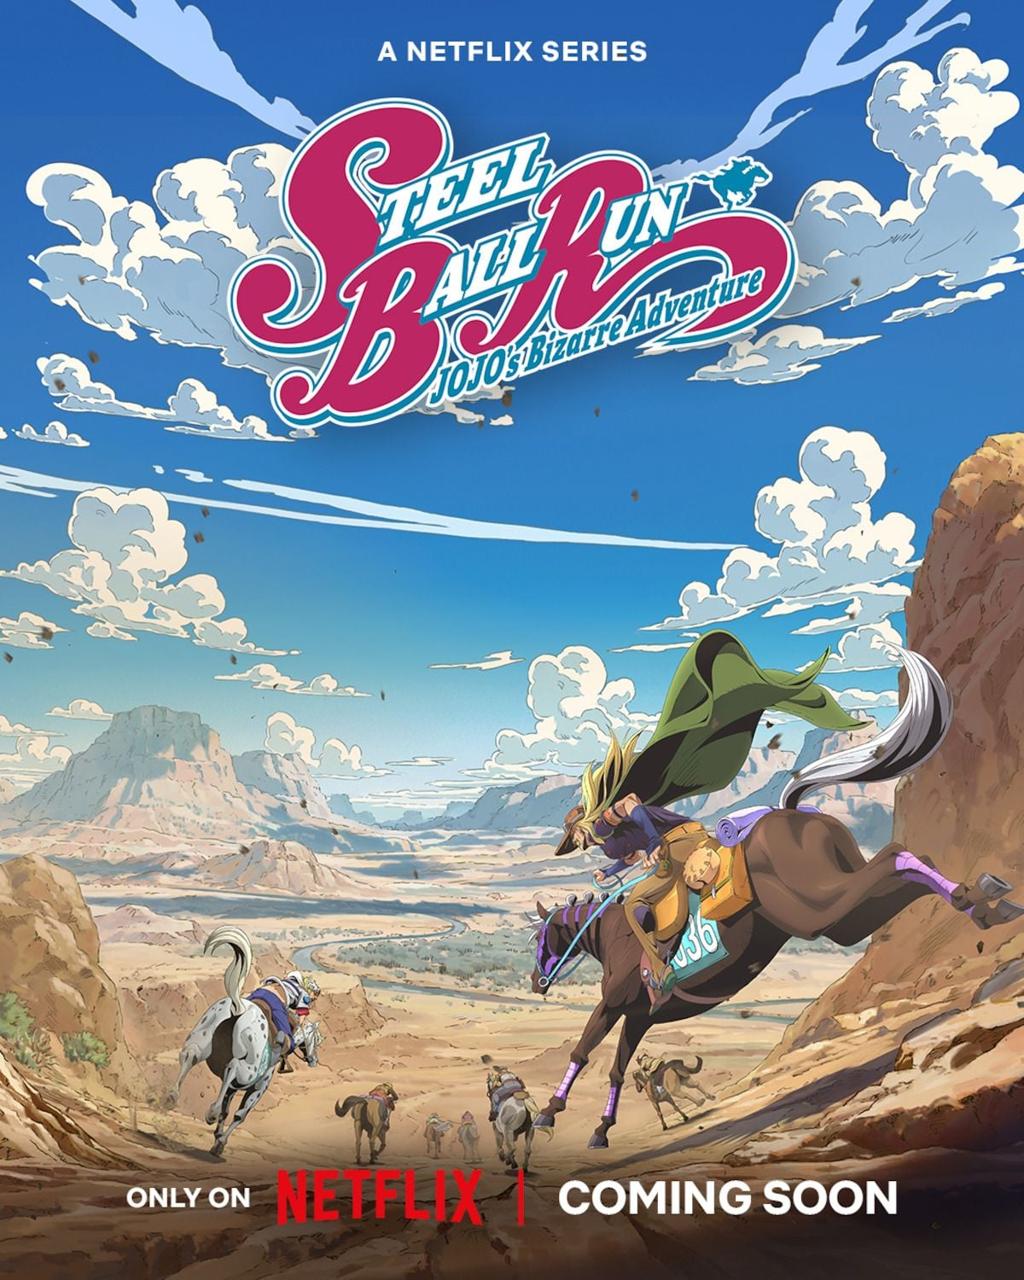
26. 애니메이션 — 《JoJo's Bizarre Adventure: Steel Ball Run》의 새로운 공개방식
생성된 이미지 1
애니메이션 분야에서는 Netflix의 《JoJo's Bizarre Adventure: Steel Ball Run》이 주목할 만하다.
현재 작품은 새로운 시즌 구성을 통해 공개되고 있으며, 다음 에피소드가 10월 16일 공개될 예정이다.
이 시리즈는 기존의 대규모 일괄공개 방식과 달리 주간 단위로 에피소드를 제공하고 있다. GamesRadar+
왜 주간 공개가 중요한가?
스트리밍 플랫폼에서는 모든 에피소드를 한 번에 공개하면 짧은 기간에 시청량이 집중될 수 있다.
반대로 주간 공개를 하면 콘텐츠에 대한 대화와 관심이 여러 주에 걸쳐 유지될 수 있다.
이는 사용자의 재방문과 서비스 유지율에 영향을 줄 수 있다.
다만 모든 작품에서 주간 공개가 더 유리한 것은 아니다.
팬덤의 규모, 콘텐츠 특성, 기존 구독자의 선호에 따라 결과가 달라질 수 있다.
AI로 콘텐츠 제작비가 낮아지더라도 사용자가 언제 콘텐츠를 소비하게 만들 것인가라는 유통전략은 계속 중요할 것이다.
PART 8. 오늘 모든 뉴스를 연결하면
27. AI가 더 성공할수록 자본시장이 더 중요해질 수 있다
오늘 뉴스를 하나의 구조로 연결하면 다음과 같다.
Better AI Models
        ↓
More Agent Usage
        ↓
Higher Compute Demand
        ↓
GPU / HBM / Networking Demand
        ↓
Data Center CAPEX
        ↓
Corporate Borrowing
        ↓
Higher Capital Demand
        ↓
WACC Pressure
        ↓
AI Investment Return Reassessment
지금까지 AI 산업의 가장 중요한 질문은 다음과 같았다.
AI 사용량이 얼마나 빠르게 증가할까?
그러나 이제 다른 질문이 더 중요해지고 있다.
AI 사용량 증가가 실제로 투자금보다 많은 현금흐름을 만들어내는가?
ASML은 매우 강한 장비 수요를 발표했다.
Anthropic의 매출은 빠르게 증가하고 있다.
그런데 CoreWeave의 회사채 수익률은 15% 부근으로 상승했다.
이 세 가지는 서로 모순되지 않는다.
앞단의 기술 수요는 강하지만, 일부 사업자의 자본비용이 너무 높아질 수 있기 때문이다.
현재 AI 산업의 가장 중요한 세 가지 지표
첫 번째는 Cost per Verified Useful Task다.
AI가 실제 업무 한 건을 정확하게 완료하는 데 드는 비용이다.
모델 호출비, 도구 실행비, 재시도, 검증, 사람의 개입을 모두 고려해야 한다.
두 번째는 Revenue per Unit of Compute다.
실제 연산자원 한 단위에서 얼마나 많은 매출을 만들어내는가다.
단순 GPU 대수보다 실제 가동률과 고객계약이 중요하다.
세 번째는 Incremental ROIC − Incremental WACC다.
새로운 AI 설비투자의 수익률이 자본조달비용보다 얼마나 높은가다.
현재처럼 금리가 높은 환경에서는 이 차이가 빠르게 줄어들 수 있다.
PART 9. 오늘의 핵심 시그널
| 시그널 | 최신 상태 | 해석 |
|---|---|---|
| Headline CPI | 3.7% YoY | 물가 재가속 |
| Core CPI | 2.6% YoY | 예상보다 높은 근원물가 |
| 휘발유 MoM | +9.1% | 에너지 공급충격 |
| S&P 500 | 7,718.94 (-1.11%) | 7월 이후 가장 큰 조정 |
| Nasdaq | 26,692.87 (-1.88%) | AI 관련주 약세 |
| SOX | -4.3% | 6거래일 연속 하락 |
| Nasdaq 신고가·신저가 | 27 / 521 | 내부시장 약세 확대 |
| VIX | 16.87 | 변동성 기대 상승 |
| CoreWeave | 약 -15% | AI 자본조달 위험 |
| CoreWeave 일부 채권수익률 | 약 15% | 신용 프리미엄 상승 |
| ASML 매출 | €11.66B | 반도체 설비투자 강세 |
| ASML 순이익 | €4.96B | 높은 수익성 |
| ASML 매출총이익률 | 57.5% | 가격결정력 유지 |
| ASML 장기주문 | 2029~2030년 문의 | 장기 공급능력 확대 수요 |
| Anthropic 3Q 매출 | $16.8B | AI 모델 매출 급성장 |
| Anthropic 컴퓨팅 계약 | 최소 $518B / 10년 | 장기 인프라 비용 부담 |
| Fed 10월 인상확률 | 장중 약 37~47% 관측 | CPI 이후 급상승 |
| 10Y 금리 | 장중 5.3%대 후 반락 | 높은 금리에서 매수세 |
| SOFR 2027 Strip | 최신 전체 호가 미확인 | 정책경로 추가 확인 필요 |
| MOVE | 최신 동일 시점 확정치 미확인 | 추세 판단 유보 |
| Brent | $106.06 | 중동 위험 프리미엄 지속 |
| WTI | $95.09 | 3주 고점권 |
| USD/JPY | 약 158.31 | 엔화 급변위험 |
| Gold | 약 $4,096.58 | 달러·금리 부담 |
| Anthropic 연구 | 작은 모델의 분산 실행 | Agent Runtime 보안 중요 |
| Nvidia 영국 지원 | $250M / 5년 | AI 안전성 평가 인프라 확대 |
| LSEG–Nvidia | 금융 Tick Data 분석 협력 | AI 활용영역 확대 |
| 게임 | Castlevania 신작 출시 | 2D 게임 IP 경쟁력 시험 |
PART 10. 향후 며칠간 주목할 이벤트
오늘부터 중요한 일정은 TSMC 실적 → PPI → 원유재고 → 추가 거시지표다.
| 한국시간 | 이벤트 | 핵심 관찰 |
|---|---|---|
| 10/15 오늘 15:00 | TSMC 3분기 실적설명회 | 첨단공정·패키징·2027 CAPEX |
| 10/15 오늘 21:30 | 미국 9월 PPI | 생산자물가·에너지 원가전가 |
| 10/15 미국시간 | EIA 원유재고 | 원유·정제유 재고 및 정유시설 가동 |
| 10/16 21:30 | 미국 수출입물가지수 | 관세·에너지·수입물가 |
| 10/16 | Steel Ball Run 신규 에피소드 | 주간 공개·팬덤 반응 |
| 10/20 | 미국 지역별 고용지표 | 노동시장 둔화 여부 |
| 10/21 | Tesla 3분기 실적 예정 | EV·자율주행·로보틱스 |
| 10/27~28 미국시간 | FOMC | 추가 금리인상 여부 |
| 10/29 | 삼성전자 3분기 상세 실적 | HBM·DRAM·NAND·CAPEX |
| 10/30 | 미국 고용비용지수(ECI) | 임금 인플레이션 |
BLS 공식 일정 기준으로 미국 9월 PPI는 10월 15일 오전 8시 30분(ET), 한국시간 오후 9시 30분에 발표된다. Bureau of Labor Statistics
PART 11. NQ·ZN·SOFR·CL·GC 시나리오 맵
| 시나리오 | NQ | ZN | SOFR | CL | GC |
|---|---|---|---|---|---|
| PPI 예상 하회 + CPI 충격 진정 | ↑ | ↑↑ | ↑ | 중립 | ↑ |
| PPI 예상 상회 + 금리상승 | ↓↓ | ↓↓ | ↓↓ | — | 초기↓ |
| 10Y 5.34~5.36% 고점 실패 | ↑ 가능 | 반등 신호 | 혼조 | — | ↑ 가능 |
| 10Y 고점 돌파 후 상승 지속 | ↓↓ | ↓↓ | 일부↓ | — | ↓ 가능 |
| AI Credit Spread 확대 | ↓↓ | 안전자산 수요 가능 | ↑ 가능 | 혼조 | ↑ 가능 |
| AI Credit 안정 + TSMC 강한 전망 | ↑↑ | 중립 | 중립 | — | — |
| TSMC CAPEX 예상 상회 | 반도체별 차별화 | 중립 | — | — | — |
| ASML·TSMC 공급증가 전망 강화 | 기존 메모리·GPU 가격결정력 재평가 | — | — | — | — |
| Brent $110 돌파 | ↓ 가능 | 물가위험으로↓ | ↓ | ↑↑ | 혼조 |
| 중동 운송위험 완화 | ↑ | ↑ 가능 | ↑ 가능 | ↓↓ | 혼조 |
| MOVE·VIX 동반 상승 | 변동성 확대 | 불안정 | — | — | 혼조 |
| USD/JPY 급격한 엔화 강세 | 위험자산 변동성↑ | 안전자산 수요 가능 | — | — | ↑ 가능 |
이 표는 확정적인 가격예측이 아니라 사건별 주요 전달경로를 정리한 것이다.
실제 시장에서는 경기침체 우려와 인플레이션 우려가 동시에 존재할 수 있기 때문에 같은 뉴스에 대한 자산별 반응이 달라질 수 있다.
현재 가장 긍정적인 조합
PPI 둔화 + 10년물 고점 실패 + AI Credit Spread 안정 + TSMC 강한 실적 + MOVE 하락이다.
이 조건이 동시에 나타나면 장기채와 위험자산이 함께 안정될 가능성이 커진다.
현재 가장 위험한 조합
PPI 재가속 + AI Credit Spread 확대 + 10년물 5.36% 돌파 + MOVE 상승 + Brent 추가 급등이다.
이 경우 AI 관련 기업들은 할인율 상승과 미래 현금흐름 악화라는 두 가지 위험에 동시에 노출될 수 있다.
현재 30~45 DTE 옵션 프리미엄 매도에서는 이런 복합 충격에 대한 손실을 미리 계산하는 것이 중요하다.
특히 SPX와 NDX에 동시에 Put Credit Spread를 보유하는 경우에는 동일한 거시경제 위험에 중복 노출될 수 있다.
PART 12. 오늘 추가로 공부할 가치가 가장 높은 주제
① Anthropic Memento와 장시간 Agent Harness
이번 연구에서 가장 실용적인 기술적 인사이트다.
장시간 실행하는 에이전트가 잘못된 가설에 집착하는 문제를 어떻게 해결할 수 있는지 보여준다.
특히 Fresh Agent, Workspace Persistence, Checkpoint, Failure Notes, Retry Budget을 하나의 구조로 연결하는 방법을 연구할 가치가 있다.
② AI Revenue Quality와 FCF
Anthropic의 분기 매출은 빠르게 증가하고 있다.
하지만 장기 컴퓨팅 계약과 실제 현금흐름 사이의 관계를 이해해야 한다.
특히 비상장 AI 기업이 IPO를 준비하면서 공개하는 조정 수익성과 실제 FCF의 차이를 분석할 가치가 크다.
③ AI Credit Spread와 데이터센터 금융
CoreWeave의 회사채 수익률은 AI 인프라 자본조달 위험이 금융시장에 어떻게 반영되는지 보여준다.
특히 Debt Maturity, Refinancing Risk, DSCR, Customer Concentration, Contracted Compute Revenue를 함께 살펴봐야 한다.
④ ASML 장기 수요와 반도체 공급능력
2029~2030년 장비 수요가 존재한다는 것은 매우 긴 반도체 투자계획을 보여준다.
그러나 설비투자가 실제 생산으로 전환됐을 때 공급이 얼마나 증가할지는 별개의 문제다.
AI 반도체의 장기적인 가격결정력을 예측하려면 수요 증가율과 공급 증가율을 함께 봐야 한다.
⑤ SOFR Curve와 ZN의 서로 다른 반등조건
SOFR는 Fed 정책금리 경로에 더 직접적으로 반응한다.
ZN은 실질금리·기간프리미엄·장기채 수급과 MBS 헤지 영향을 받는다.
현재처럼 높은 CPI 이후 장기금리가 반락하는 상황에서는 왜 단기금리와 장기금리가 서로 다른 방향으로 움직일 수 있는지 연구할 가치가 높다.
⑥ AI 게임개발의 검증 자동화
게임 에셋의 생성속도보다 실제 엔진에서 정상적으로 동작하는 결과물을 만드는 것이 중요하다.
AI 기반 2D·3D 에셋 제작도구에서는 메타데이터·버전관리·애니메이션 검증·엔진 미리보기·자동 테스트가 핵심 구성요소가 될 수 있다.
오늘의 결론
오늘은 AI 산업의 기술적 성장과 금융시장의 투자수익률 기대가 서로 다른 방향으로 움직인 날이다.
Anthropic의 매출은 빠르게 증가하고 있다.
ASML의 고객들은 2030년 장비 주문까지 검토하고 있다.
그러나 CoreWeave 같은 AI 인프라 기업의 신용위험은 커지고 있다.
이 세 가지가 동시에 존재한다는 사실이 중요하다.
AI의 최종 사용자 수요가 증가하는 것은 실제다.
GPU와 반도체 제조장비에 대한 수요도 여전히 강하다.
하지만 그 수요를 충족하기 위해 막대한 자본을 투입한 기업이 반드시 높은 투자수익률을 얻는 것은 아니다.
특히 현재 미국처럼 장기금리가 5%를 크게 웃도는 환경에서는 자본조달비용이 프로젝트의 경제성을 크게 좌우한다.
오늘 CPI 이후 Nasdaq이 크게 하락한 이유도 여기에 있다.
시장은 AI의 지능 자체를 의심하기보다 AI 인프라 투자에 필요한 비용과 그 투자로 얻을 미래 현금흐름을 다시 평가하기 시작했다.
반대로 ASML은 여전히 강력한 수요와 높은 가격결정력을 보여준다.
따라서 AI 투자에서는 공급망의 어느 위치에 있는 기업인지에 따라 위험을 구분해야 한다.
기술적으로도 비슷한 변화가 진행 중이다.
Anthropic의 연구에서 작은 모델들은 제한된 장비에서도 복잡한 실행환경을 구성할 수 있는 능력을 보여줬다.
그러나 모델 능력이 향상될수록 실행권한과 보안통제의 중요성도 커진다.
그리고 Memento 같은 Harness는 장시간 실행하는 에이전트에서 잘못된 판단에 집착하는 문제를 완화할 수 있는 실용적인 설계방향을 제시한다.
이러한 흐름을 종합하면 앞으로 AI 개발의 중요한 경쟁력은 단순히 강한 모델을 사용하는 것이 아니다.
필요한 작업을 안정적으로 수행하고, 실패를 복구하며, 권한을 통제하고, 전체 실행비용을 낮추는 능력이 중요해질 가능성이 크다.
따라서 개발과 투자에서 추적할 핵심 지표는 다음 두 가지다.
AI 개발
Cost per Verified Useful Task
AI가 실제로 검증된 업무 한 건을 완료하는 데 필요한 전체 비용이다.
AI 투자
Incremental ROIC − Incremental WACC
AI에 새롭게 투입한 자본이 자본비용보다 얼마나 높은 수익률을 만들어내는가다.
현재 금융시장은 두 번째 질문에 더 민감해지고 있다.
하지만 장기적으로 산업의 가치를 결정하는 것은 두 가지 모두일 것이다.
AI가 실제 업무를 더 낮은 비용으로 수행할 수 있어야 최종 고객의 경제적 가치가 커지고, 그 가치가 충분히 커져야 AI 인프라 투자도 정당화될 수 있기 때문이다.
오늘 시장에서 가장 먼저 확인해야 할 것은 오후 3시 TSMC 실적이다.
그리고 밤 9시 30분에는 PPI가 발표된다.
특히 채권에서는 CPI가 높았음에도 10년물 금리가 장중 고점에서 크게 반락했다는 점에 주목할 필요가 있다.
그 반응이 반복된다면 장기채 매도압력이 일부 소진됐다는 가설이 강화될 수 있다.
반대로 PPI가 높게 나오고 장기금리가 다시 5.34~5.36%를 돌파한다면 ZN의 추가 약세를 경계해야 한다.
현재 가장 중요한 것은 AI의 성장 여부가 아니다. AI의 성장으로 발생하는 경제적 가치가 실제로 누구에게 돌아가고, 누가 그 성장을 위한 자본위험을 부담하는지 구분하는 것이다.
오늘 읽어볼 핵심 원문 자료
 ReutersNasdaq ends sharply lower as hot inflation data stirs rate-hike worries원문 표기: 10일 전
 ReutersRed hot CPI report fuels AI rout원문 표기: 9일 전
 ReutersAnthropic's Q3 revenue surges 45% to nearly $17 billion원문 표기: 9일 전
 ReutersASML's strong orders ease fears AI spending boom is running out of steam원문 표기: 10일 전
 ReutersDollar gains, Wall Street stocks fall after hot inflation data원문 표기: 10일 전
 ReutersLSEG taps Nvidia for faster historical market data processing원문 표기: 10일 전
 ReutersNvidia pledges $250 million to UK AI safety research원문 표기: 10일 전
AI·개발·보안
Reuters — Anthropic 3분기 매출과 IPO 준비
Anthropic — 작은 AI 모델의 자율 복제 가능성 연구
Reuters — Nvidia의 영국 AI 안전성 연구 지원
Reuters — LSEG와 Nvidia의 금융데이터 분석 협력
미국 증시·거시경제
BLS — 2026년 9월 CPI 공식 발표
Federal Reserve — 2026년 10월 Beige Book
Reuters — 10월 14일 미국 증시 마감
Reuters — AI 관련 주식 급락과 금융비용 위험
Reuters — CPI 이후 Fed 금리인상 전망 변화
Reuters — 달러·금리·금 가격 동향
반도체·AI 인프라
ASML — 2026년 3분기 공식 실적자료
Reuters — ASML 장기 장비수요와 생산능력 확대
Reuters — TSMC 3분기 실적 전망
원유·영화·게임
Reuters — Brent·WTI 및 중동 공급위험
Variety — X-Files 새 시리즈 제작 승인
Variety — Netflix Narnia 첫 영상 공개
Konami — Castlevania: Belmont's Curse 공식 출시정보